테슬라 주가 전망: 오늘 2분기 실적 발표, $377에서 갈리는 마진·로보택시 승부
2026년 7월 23일 업데이트
테슬라는 오늘(7/22) 장 마감 후 2분기 실적을 발표한다. 인도량 48만126대는 이미 서프라이즈였지만, 주가 방향은 1분기 12.5%까지 떨어졌던 자동차 마진 회복 여부와 로보택시·사이버캡 진행 상황에 달려 있다.
2026-07-23 업데이트 오늘 시장: S&P500은 7,498.96(-0.14%)로 소폭 하락했고 나스닥은 더 큰 폭 약세를 보였다.
테슬라 주가는 22일(현지시간) 미국 정규장에서 전일 대비 0.44% 내린 377.25달러에 거래되고 있다. 52주 최고가 498.83달러와 비교하면 24.4% 낮은 자리인데, 이 조정 국면에서 테슬라는 오늘 미국 장 마감 후 2분기 실적을 발표한다. 인도량 48만126대라는 좋은 소식은 이미 지난 2일 공개돼 주가에 반영된 상태고, 정작 오늘 밤 숫자가 좋을지 나쁠지를 가를 진짜 변수는 자동차 마진과 로보택시 확장 속도다.
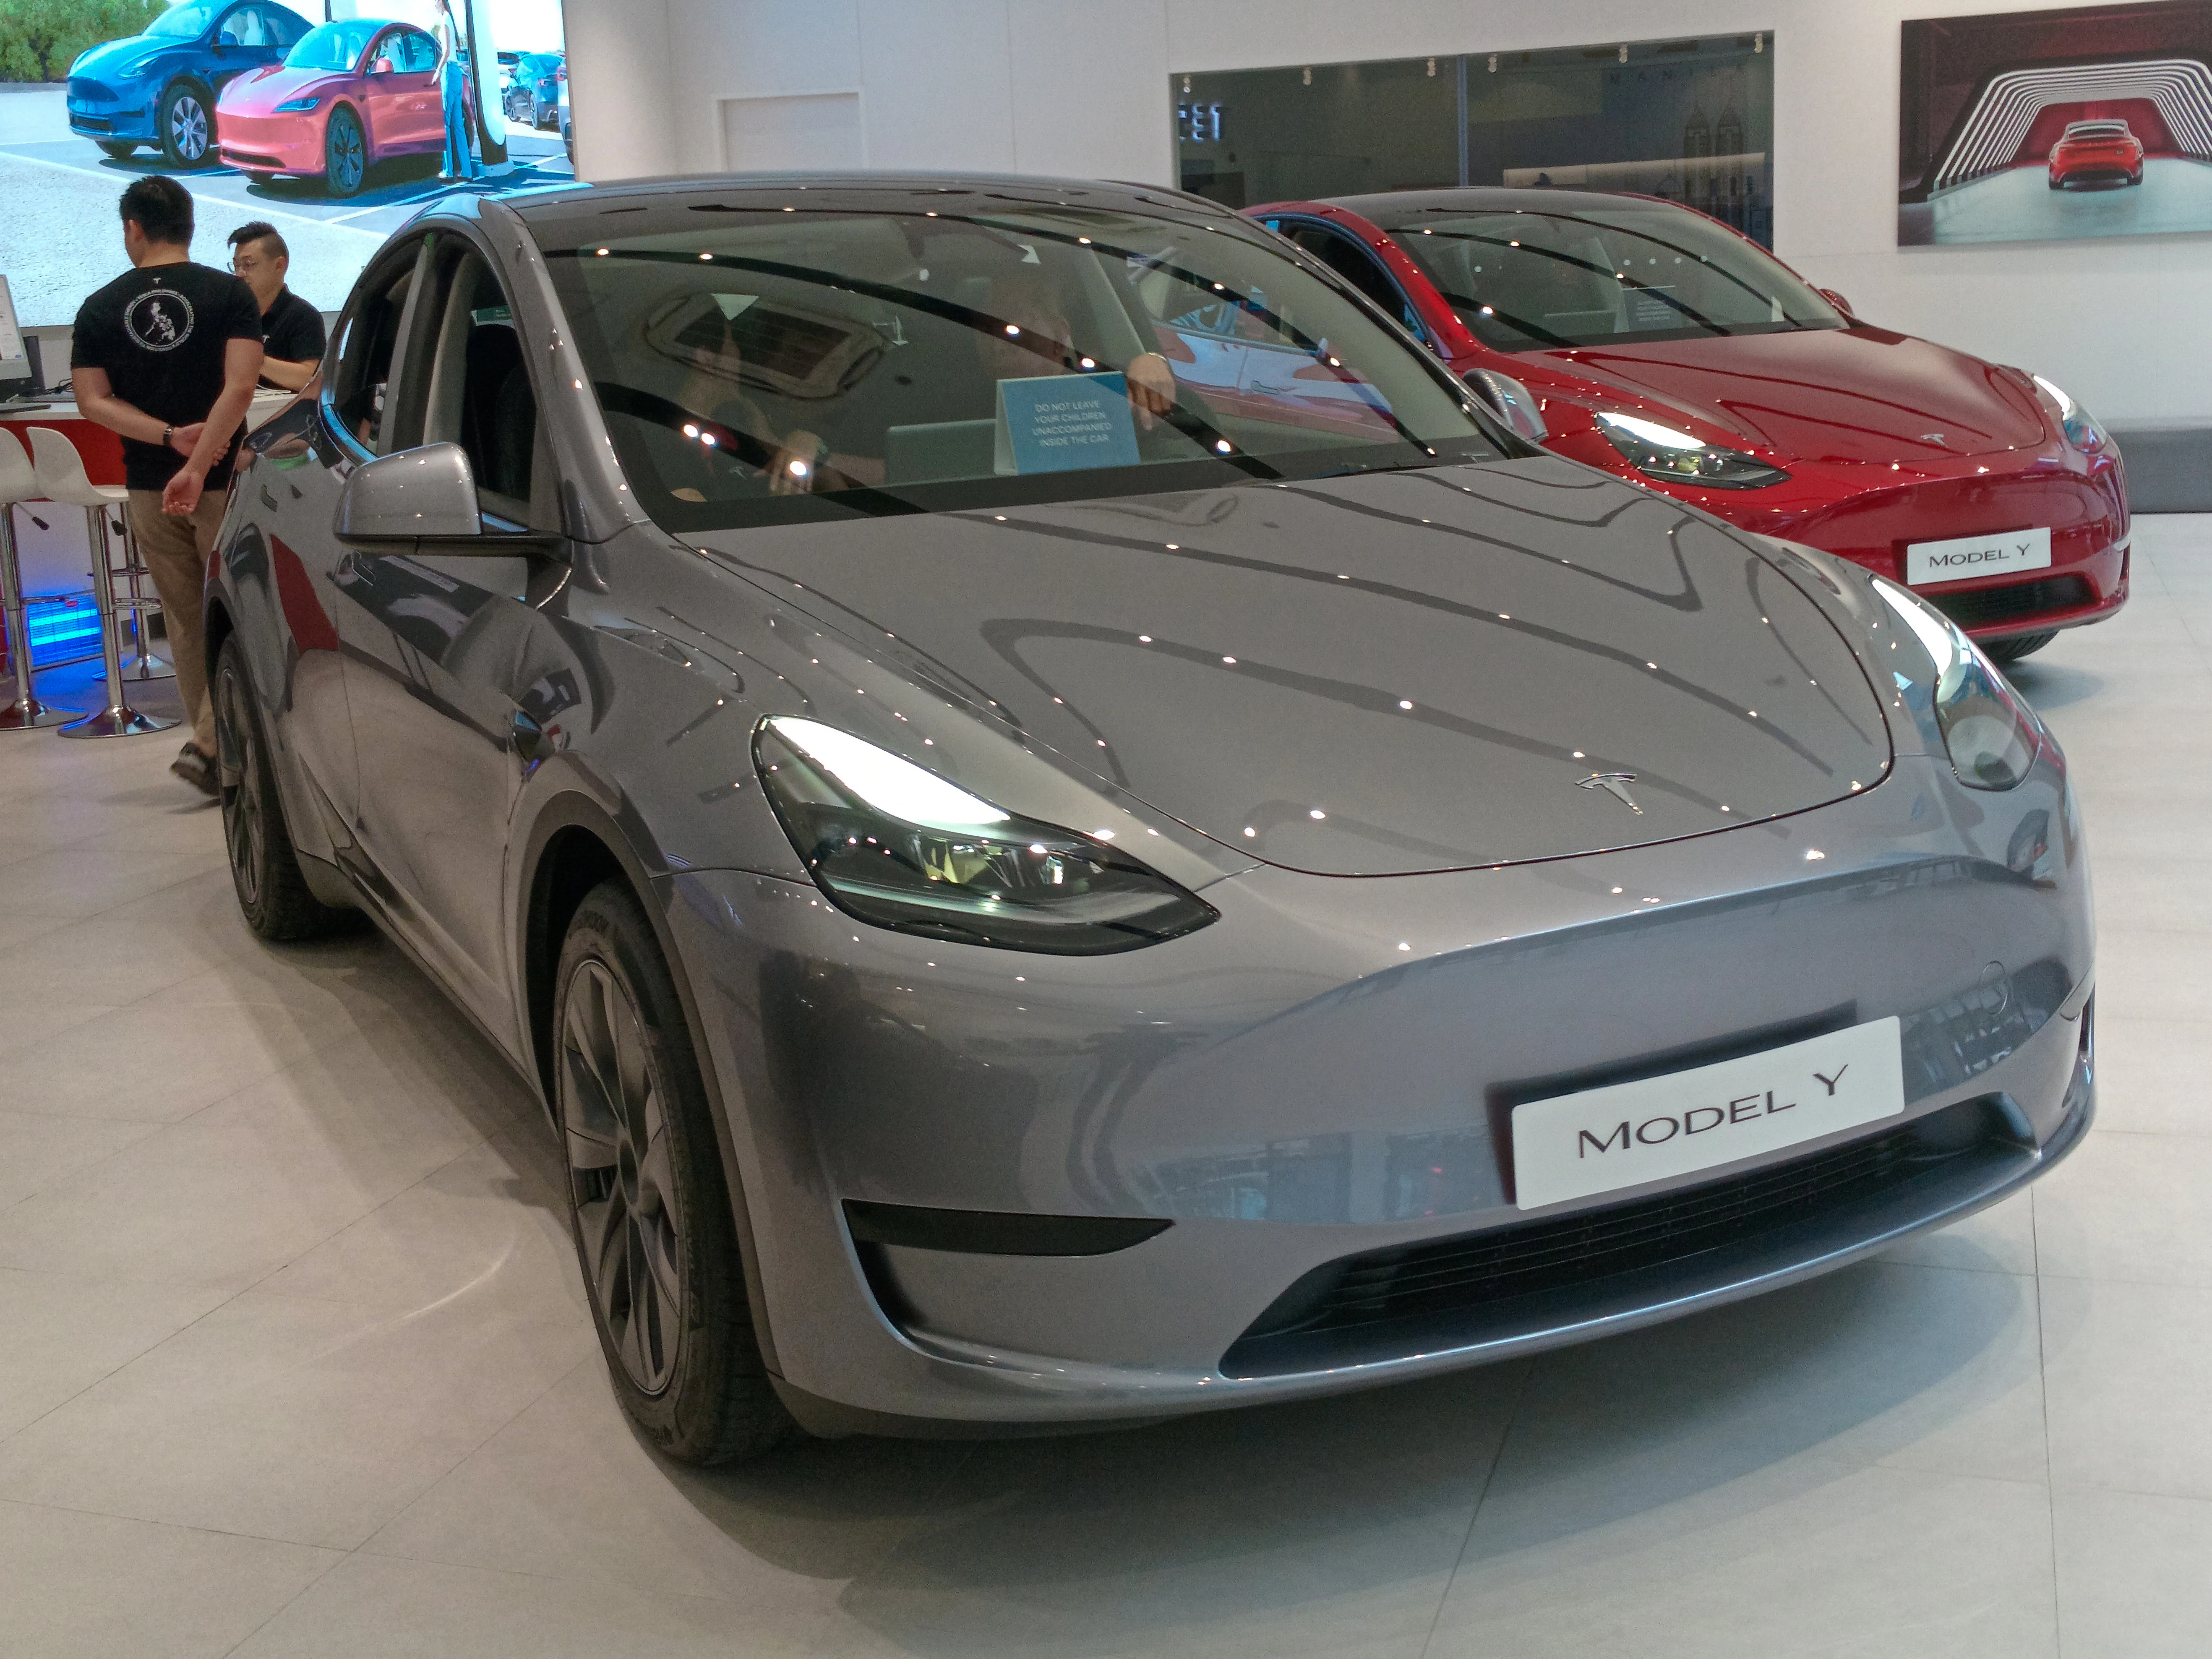
테슬라의 핵심 볼륨 모델인 모델Y. 2분기 글로벌 인도량은 48만126대로 전년 대비 25% 늘었다. 이미지 “2025 Tesla Model Y RWD in Midnight Silver Metallic, front right.jpg”의 제작자는 Ethan Llamas입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
기술적으로 보면 테슬라는 뚜렷한 하락 추세 안에서 실적을 맞는다. 20일 이동평균 394.78달러, 50일 이동평균 407.54달러, 200일 이동평균 415.98달러를 모두 밑돌고 있고, 최근 6개월 수익률은 -16%다. RSI14는 42.7로 과매도까지는 아니지만 힘이 빠진 상태이고, MACD 히스토그램은 -2.67로 마이너스 폭이 유지되며 하락 모멘텀이 이어지고 있음을 보여준다. 다만 1년 수익률은 여전히 +13.6%로 플러스다. 실적을 하루 앞두고 나온 매도라기보다, 이미 오늘이 실적일이라 관망 매물이 쌓인 모습에 가깝다.
옵션시장은 이 불확실성을 그대로 가격에 반영하고 있다. 이번 주 금요일(7월24일) 만기 등가 옵션의 내재변동성은 78.6%까지 치솟아 있는데, 8월14일 만기 물량(48.9%)과 비교하면 단기물에만 실적 이벤트 프리미엄이 얹혀 있다는 뜻이다. 콜과 풋의 미결제약정 비율은 0.92로 방향성이 뚜렷하지 않은 균형 상태다. 실제로 한 옵션 분석은 테슬라가 396.10달러에서 거래되던 지난 21일 기준으로 옵션 트레이더들이 실적 발표 이후 6.4%의 주가 변동을 예상하고 있다고 전했다. 공매도 잔고는 유통주식의 2.37%로, 전월 대비 물량 자체는 늘었지만 숏스퀴즈를 논할 수준은 아니다.
인도량은 이미 좋은 뉴스, 마진이 진짜 관건
테슬라는 지난 2일 2분기 인도량을 먼저 공개했다. 48만126대로 전년 대비 25% 늘었고, 테슬라가 자체 집계한 애널리스트 컨센서스 40만6024대를 크게 웃돌았다. 생산량(45만1758대)보다 인도량이 많았다는 것은 그동안 쌓인 재고를 소진했다는 뜻이라 나쁘지 않은 신호다.
문제는 이 물량이 얼마나 남는 장사였느냐다. 시장 컨센서스는 매출 264억 달러, EPS 0.54달러, 규제 크레딧을 제외한 자동차 총마진은 18%를 소폭 웃도는 수준을 예상한다. 그런데 이 숫자를 곧이곧대로 믿기 어려운 이유가 있다. 테슬라의 규제 크레딧 제외 자동차 총마진은 1분기에 12.5% 안팎이었다. 두 자릿수 초반 마진에서 두 분기 만에 18%대로 뛴다는 컨센서스와, 인도량을 늘리기 위해 써야 했던 가격 할인·저리 금융의 청구서가 서로 충돌하는 지점이다. 월가 EPS 추정치는 0.27달러에서 0.74달러까지 벌어져 있고, 도이체방크는 0.36달러라는 낮은 숫자를 내놨다. 최고 추정치가 최저 추정치의 두 배를 넘는다는 것은, 이번 분기 늘어난 인도량이 이익으로 이어졌는지 아니면 할인에 잠식됐는지를 아무도 확신하지 못한다는 뜻이다.
흥미로운 대목은 이 논란과 별개로 애널리스트들의 추정치 자체는 계속 올라가고 있다는 점이다. 이번 분기 EPS 컨센서스는 90일 전 0.452달러에서 현재 0.542달러로 상향됐고, 최근 30일 동안 5명의 애널리스트가 추정치를 올렸을 뿐 내린 애널리스트는 없다. 2026년 전체 EPS 전망치도 90일 전 2.03달러에서 2.15달러로 올라왔고, 같은 기간 9명이 상향, 0명이 하향했다. 주가는 조정받고 있는데 실적 기대치는 반대로 계속 높아지는 셈이라, 오늘 발표가 이 기대치에 부응하지 못하면 실망 매물이 커질 수 있는 구도다.
이런 실적 변동성이 처음은 아니다. 프리덤 캐피털 마켓츠의 제이 우즈 전략가는 "주주들은 이번 분기가 상황을 반전시키는 분기가 되길 바라고 있다"며 최근 네 번의 실적 발표 중 세 번에서 주가가 평균 5% 하락하며 내렸다고 짚었다.
로보택시: 도시는 늘었는데 차량은 그대로
테슬라 주가의 장기 서사는 로보택시와 옵티머스에 걸려 있다. 이 부분에서는 최근 2주 사이 실제 진전이 있었다. 테슬라는 지난 21일 올랜도와 탬파에서 로보택시 서비스를 시작했는데, 이는 마이애미 서비스 출시 이후 18일 만이었다. 현재 로보택시는 마이애미, 올랜도, 탬파에 더해 오스틴, 휴스턴, 댈러스, 그리고 안전요원이 탑승하는 샌프란시스코 베이 지역까지 7개 도시에서 운영 중이다.
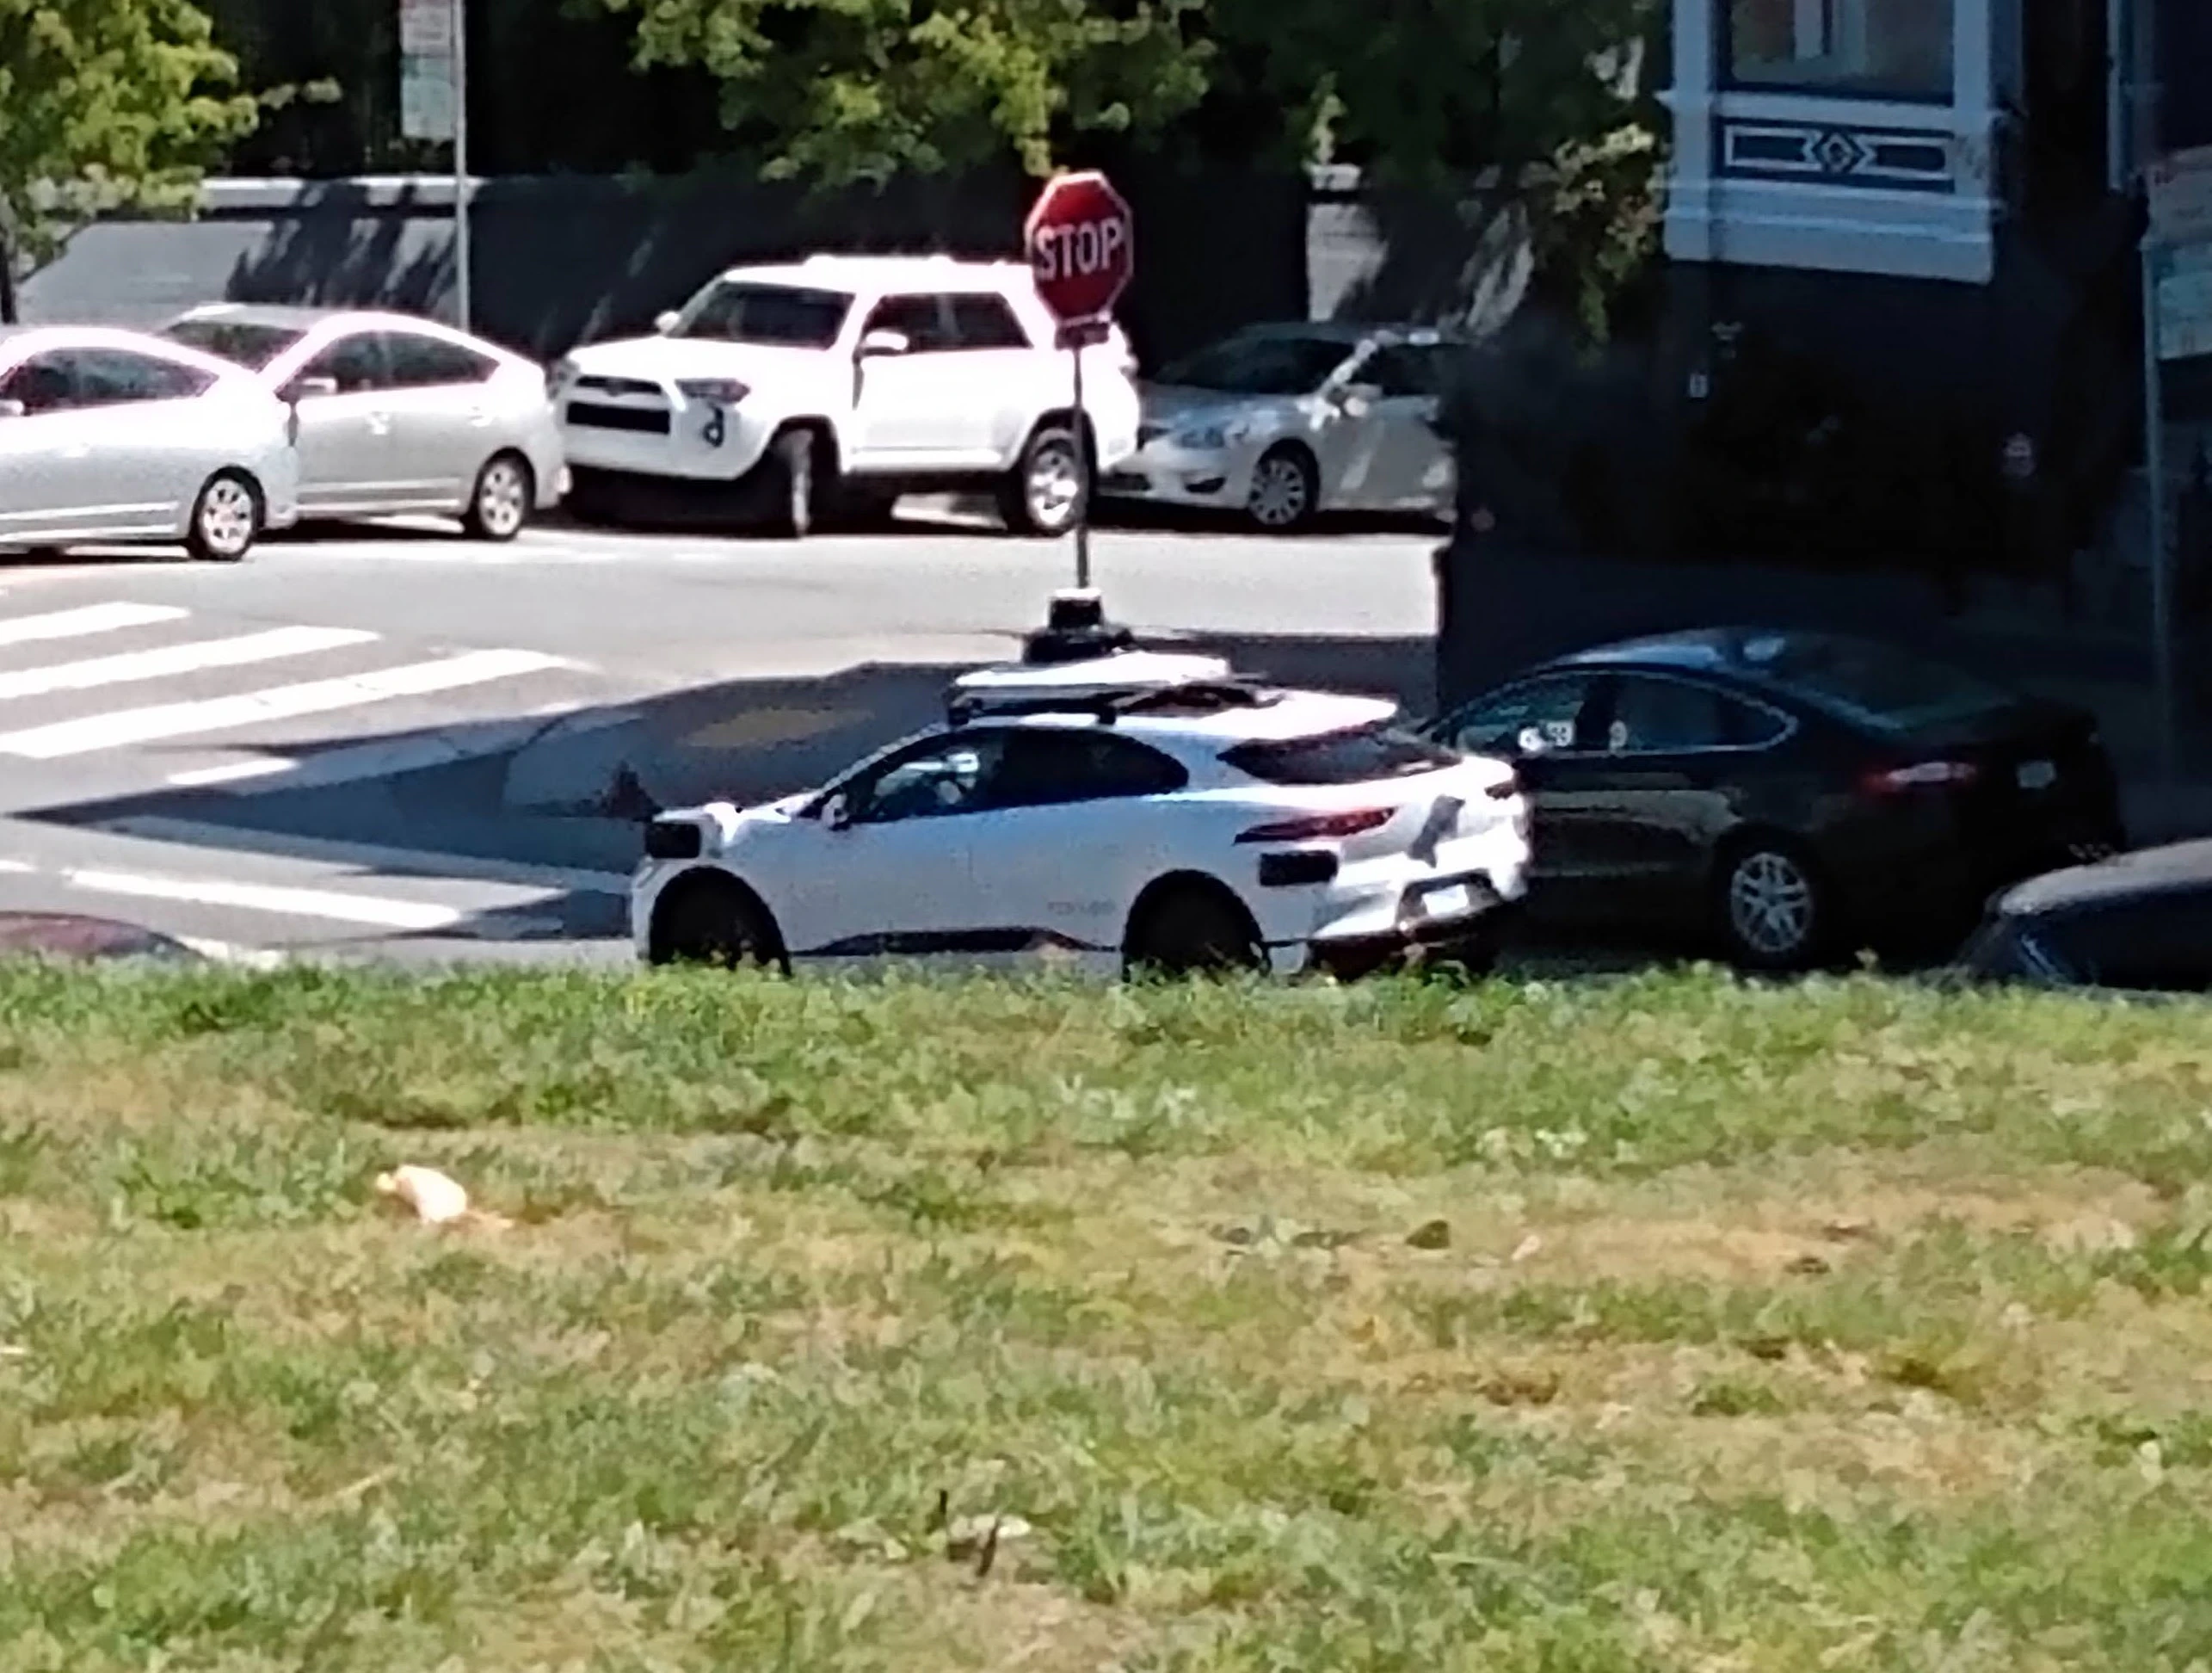
웨이모는 텍사스에서만 577대, 미국 전역에서는 약 3000대의 로보택시를 운행하며 주간 50만 건 이상의 유료 운행을 기록하고 있다. 이미지 “Jaguar I-Pace autonomous vehicle by Waymo.jpg”의 제작자는 DestinationFearFan입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
다만 도시 숫자가 늘어난 속도만큼 차량 대수가 늘지는 않았다. 안전요원 없는 무인 운행은 여전히 오스틴에서만 가능하고, 새로 열린 도시들은 대부분 소규모로 시작했다. 댈러스와 휴스턴은 4월에 서비스를 시작했지만 전자레크 집계 기준 댈러스 3대, 휴스턴 6대에 그쳤다. 경쟁사와 비교하면 격차는 훨씬 크다. 웨이모는 텍사스에서만 577대의 로보택시를 운행 중이며 이 중 약 300대가 오스틴에 있고, 미국 전역 차량은 약 3000대, 주간 유료 운행 건수는 50만 건을 넘는다.
사이버캡 생산 일정도 뒤로 밀릴 가능성이 나온다. 실적 발표를 앞두고 나온 프리뷰에서 애널리스트 댄 아이브스와 함께 자주 언급되는 진 먼스터는 사이버캡 양산 시점이 2026년 말에서 2027년 상반기로 늦춰질 수 있다는 소규모 업데이트를 예상한다고 밝혔다. 로보택시와 옵티머스 관련 큰 발표는 이번 콜에서 나오지 않을 가능성이 높다는 뜻이다.
이 글과 같은 주제
유럽에서 막힌 FSD, 밸류에이션의 다른 변수
미국 밖에서는 FSD(완전자율주행) 유럽 승인이 발목을 잡고 있다. 프랑스에서는 아직 자국 소유주가 FSD를 직접 켤 수 없다. 프랑스 차량 인증기관 CNRV는 FSD 승인을 EU 차원의 검토 결과가 나올 때까지 보류하고 있다. 대신 테슬라는 프랑스에서 FSD 시승 체험 프로그램을 2026년 9월30일까지 연장하며 시간을 벌고 있다.
EU 전체 차원의 승인도 예상보다 늦어지는 중이다. 일론 머스크가 목표로 잡았던 2026년 여름까지 EU 전역 FSD 승인은 점점 더 어려워 보이며, 관찰자들은 빨라야 10월 또는 12월 표결을 예상하고 이는 2027년으로 밀릴 수도 있다고 본다. 현재 FSD(감독형)가 승인된 곳은 네덜란드, 리투아니아, 에스토니아, 덴마크, 벨기에 5개국뿐이며, 독일·프랑스·이탈리아·스페인 등 큰 시장은 여전히 승인 대기 목록에 있다. 유럽 매출 회복을 자율주행 소프트웨어 구독료로 방어하려는 계획이 늦어지고 있다는 의미다.
좋은 실적이 다음 성장으로 이어질까요?
“테슬라 주가 전망: 오늘 2분기 실적 발표, $377에서 갈리는 마진·로보택시 승부”
Bite에서 관심 기업의 재무와 사업을 분석하고 성장의 근거와 리스크를 확인하세요.
Bite에서 기업 분석하기애널리스트는 어떻게 보나
애널리스트 컨센서스는 강한 매수 우위라고 보기는 어렵다. 최근 6개월 추천 동향은 강력매수 9명, 매수 20명, 보유 24명, 매도 6명, 강력매도 1명으로 보유 의견이 가장 많다. 목표주가 평균은 402.69달러로 현재가 대비 약 6.7% 위에 있지만, 최고 600달러와 최저 24.86달러 사이 편차가 극단적으로 커서 이 평균값 자체의 의미가 크지 않다.
밸류에이션 부담도 여전하다. 현재 주가수익비율(PER)은 트레일링 기준 367배, 매출 대비 주가(PSR)는 14.5배이고, 최근 12개월 매출 성장률은 2.25%에 그친다. 자기자본이익률(ROE)은 4.77%, 영업이익률은 5%, 순이익률은 3.95%로 자동차 업체로서는 낮은 수준이다. 시장이 이 밸류에이션을 정당화하려면 오늘 밤 발표되는 자동차 마진의 회복 신호, 그리고 로보택시·옵티머스 관련 구체적인 진전이 함께 나와야 한다. 인도량이라는 물량 지표는 이미 충분히 좋았다. 남은 것은 그 물량이 실제 이익으로 연결됐는지를 오늘 밤 숫자로 확인하는 일이다.
출처
- Tesla (TSLA) Q2 2026 earnings preview: strong deliveries, murky profits | Electrek
- Tesla Q2 Preview: Could This Be ‘The One That Helps Turn Things Around’? - Tesla (NASDAQ:TSLA) - Benzinga
- Tesla (TSLA) Stock Analysis: $379 Pre-Earnings Setup; 480K Deliveries Known, Margins and Cybercab Decide the Move - Forex News by FX Leaders
- FSD-EU-Tracker — Status of Tesla FSD approval in the EU
- Tesla's FSD Ride-Along in France: 5 Details That Matter
- Tesla Robotaxi Launches in Orlando and Tampa Just 18 Days After Miami
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
테슬라 2분기 실적 발표는 언제인가.
오늘(7월22일, 현지시간) 미국 정규장 마감 후 발표된다. 컨센서스 EPS는 약 0.51~0.54달러, 매출 추정치는 264억 달러 안팎이다.
테슬라 애널리스트 목표주가는 얼마인가.
컨센서스 평균 목표주가는 402.69달러다. 다만 최고 600달러, 최저 24.86달러로 애널리스트 간 편차가 매우 커서 평균값을 그대로 신뢰하기는 어렵다.
테슬라 로보택시는 지금 몇 개 도시에서 운영되나.
오스틴, 휴스턴, 댈러스, 마이애미, 올랜도, 탬파와 안전요원이 탑승하는 샌프란시스코 베이 지역까지 7개 도시다. 다만 안전요원 없는 완전 무인 운행은 오스틴에서만 가능하고, 웨이모 대비 차량 대수 격차는 여전히 크다.
테슬라 공매도 비중은 어느 정도인가.
유통주식의 2.37% 수준으로, 전월 대비 공매도 물량은 다소 늘었지만 숏스퀴즈를 논할 정도로 높은 수준은 아니다.































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.