현대로템 주가 하락 이유는? 52주 고점 대비 반토막, 2분기 어닝쇼크가 방아쇠였다
현대로템 주가는 8월 4일 13만 9,900원으로 52주 고점(28만 2,000원) 대비 약 50% 낮은 수준이다. 7월 27일 2분기 어닝쇼크와 중동발 K2 전차 수주 지연 우려가 급락의 핵심 원인이었고, 이날 반등은 개별 호재보다 코스피·코스닥 전체 반등과 외국인 순매수에 힘입은 결과다.
현대로템 주가는 8월 4일 종가 기준 13만 9,900원으로, 올해 기록한 52주 최고가 28만 2,000원과 비교하면 여전히 50% 넘게 낮은 자리에 있다. 주가가 이렇게 밀린 직접적인 계기는 7월 27일 발표된 2분기 실적이 시장 기대치를 크게 밑돈 이른바 '어닝쇼크'였고, 여기에 중동 정세로 인한 K2 전차 등 해외 수주 지연 우려가 겹쳤다. 다만 8월 4일 하루 동안 주가는 전날 대비 7.86% 반등했는데, 이 반등이 추세 전환인지 일시적 되돌림인지를 구분하는 게 지금 이 종목을 보는 투자자들의 핵심 판단 지점이다.
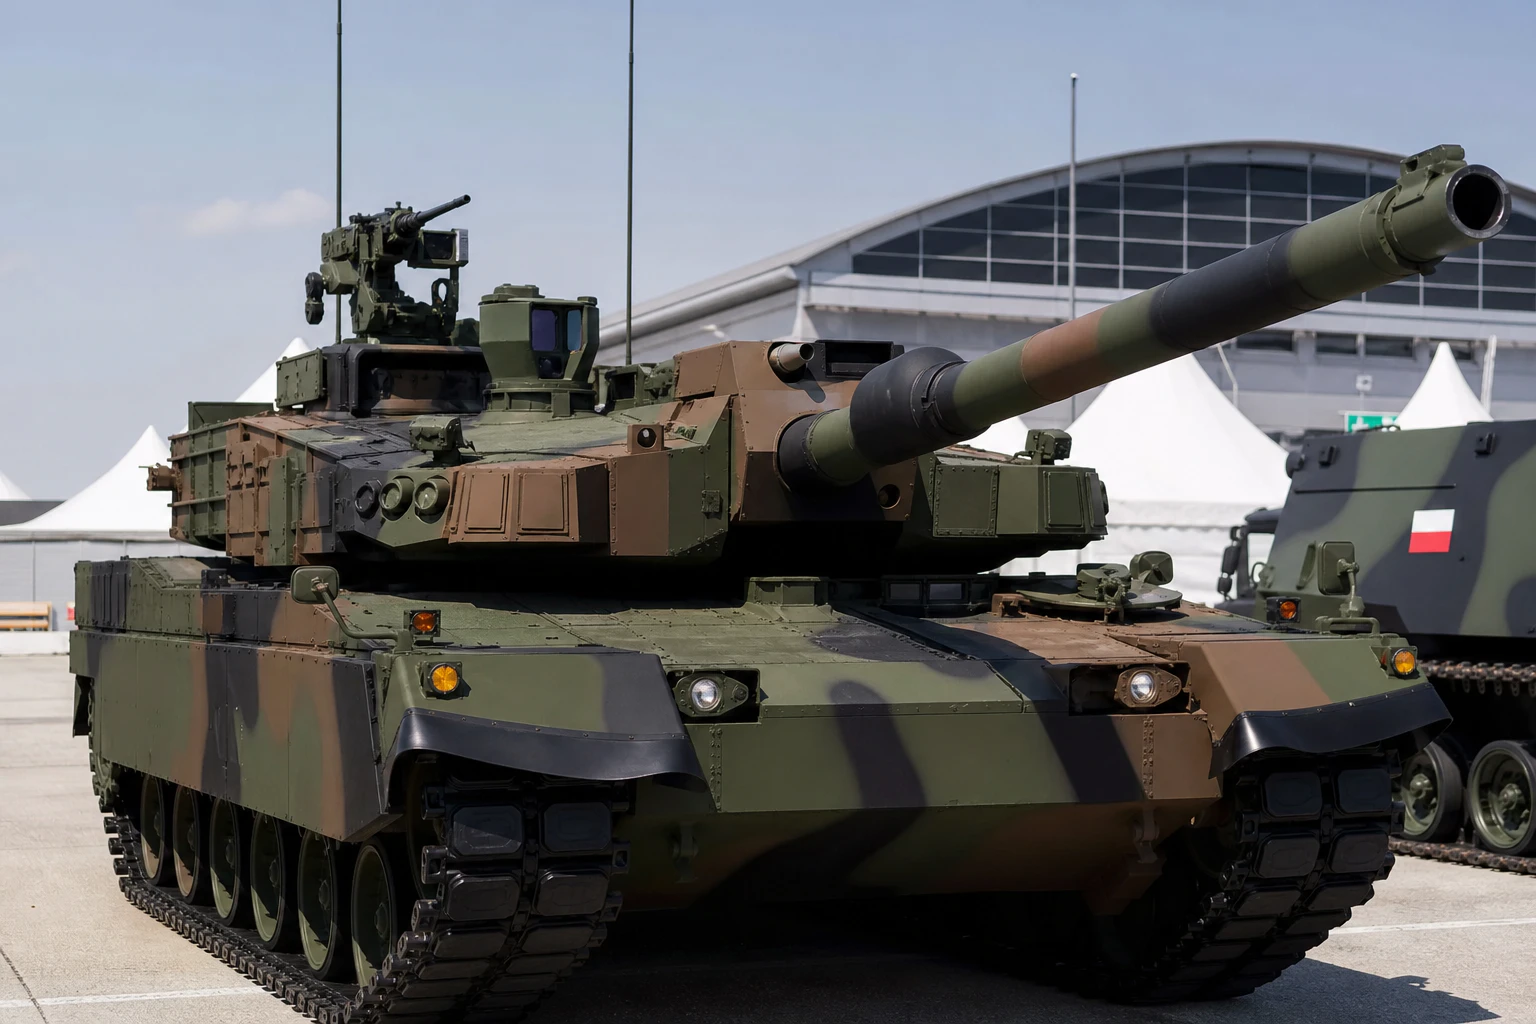
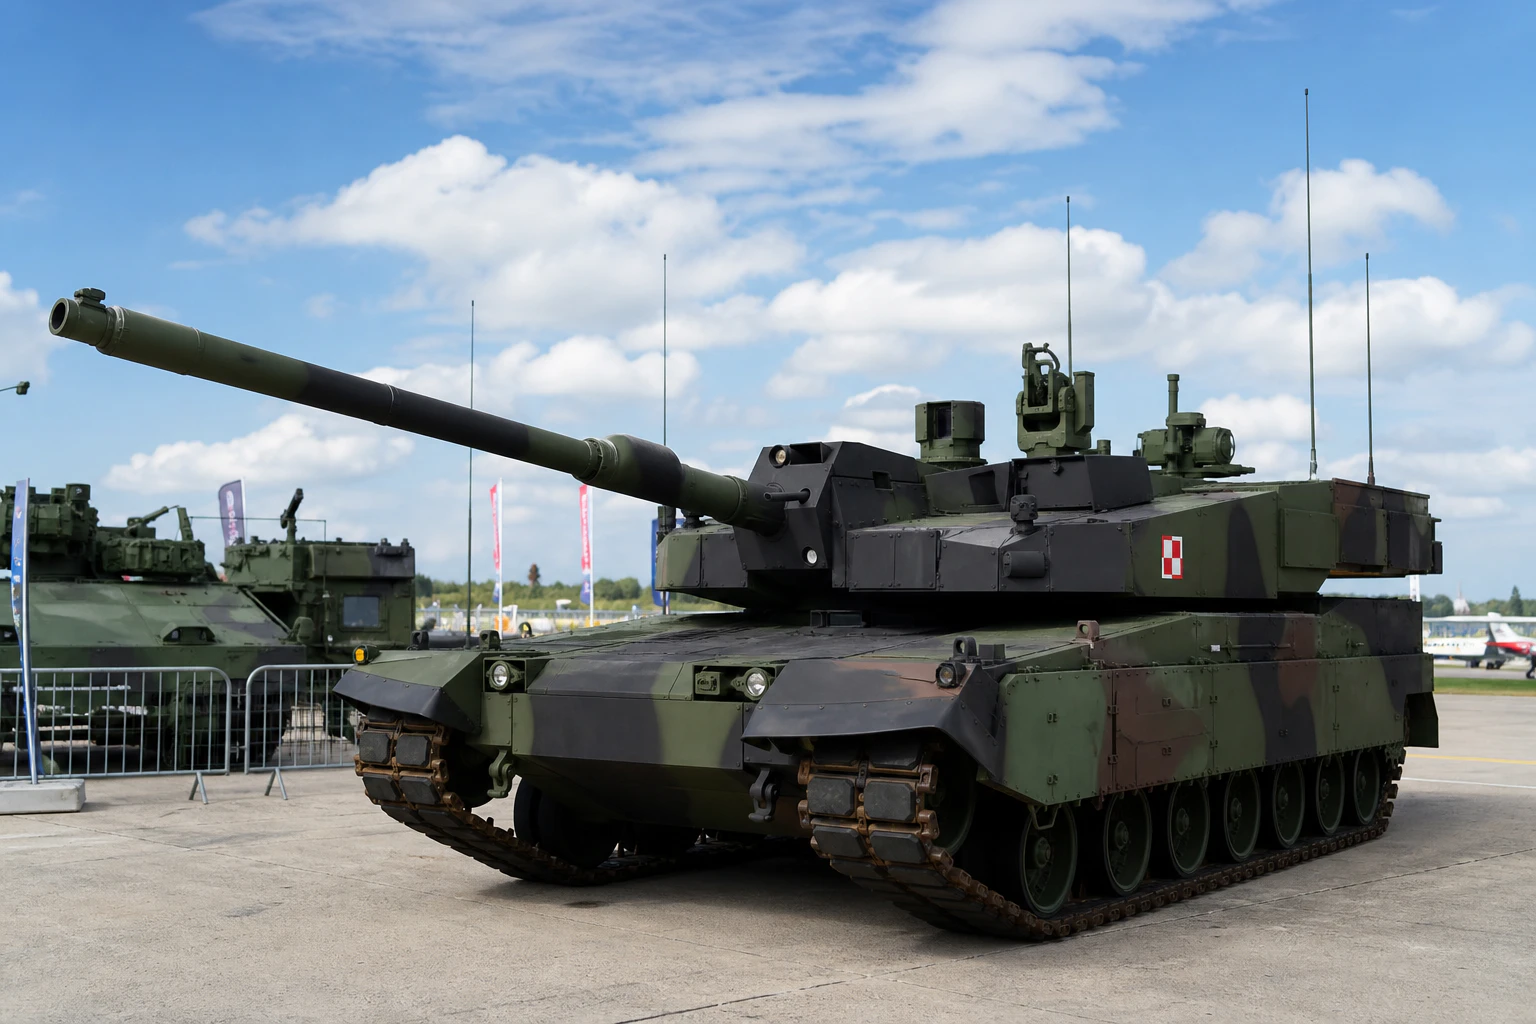
폴란드에 수출된 K2 전차. 후속 계약 지연 우려가 최근 주가 급락의 배경 중 하나로 지목된다.
2분기 실적, 숫자가 기대를 배신했다
7월 27일 현대로템의 2분기 잠정 실적이 나온 뒤 주가는 장중 최대 18%까지 밀리며 그날로 52주 신저가를 새로 썼다. 뉴스핌은 이날 상황을 "현대로템, 기대치 밑돈 2분기 실적에 급락...52주 신저가"라는 제목으로 전했고, 이투데이는 "2분기 어닝 쇼크·수주 지연 우려에 13%대 급락"이라고 보도했다. 매일신문 역시 같은 날 "2분기 어닝쇼크에 장 중 18% 폭락...목표가 줄하향"이라고 전했다.
실적 발표 직후 증권가 리포트가 쏟아졌다. 대신증권은 "2Q26 Review: 지연되는 수주, 아쉬운 실적"이라는 제목의 리포트를 냈고, iM증권은 "2Q26: 멀리는 좋지만 가까이는 아쉬운"이라는 표현으로 눈높이를 낮췄다. DS투자증권은 "수주를 기다리며", 키움증권은 "인내의 시기"라는 제목을 달았다. 제목만 봐도 방향은 같다. 장기 성장 스토리 자체를 부정하는 게 아니라, 당장 눈에 들어올 신규 수주 소식이 늦어지고 있다는 게 공통된 지적이다.
왜 수주가 늦어지나: 중동 정세가 변수로 등장했다
7월 27일 리포트 중 한국투자증권은 "현대로템 목표주가 하향, 중동 사태로 K2 전차 추가 수주 지연"이라는 제목으로 원인을 구체적으로 짚었다. 폴란드에 K2 전차를 수출하며 K-방산의 대표 종목으로 떠올랐던 현대로템에게 후속 계약 체결 시점이 뒤로 밀리는 건 실적 눈높이 자체를 흔드는 문제다. 이보다 앞서 5월 초에는 비즈니스포스트가 "현대로템 주가 장중 9%대 하락, 이란 종전 가능성에 방산주 투자심리 위축"이라고 보도한 바 있다. 방산주 특성상 지정학적 긴장이 완화될 조짐만 나와도 수출 기대가 꺾이면서 주가가 먼저 반응하는 패턴이 반복된 셈이다.
52주 고점에서 저점까지, 숫자로 짚어보면
지표로 정리하면 흐름이 더 뚜렷하다. 현대로템의 52주 최고가는 28만 2,000원, 52주 최저가는 11만 3,100원이다. 최근 6개월만 놓고 보면 2월 4일 종가 22만 8,500원에서 8월 3일 종가 12만 9,700원까지 43.2% 빠졌고, 고점 대비로는 최대 54%까지 밀렸던 구간도 있었다. 8월 4일 종가 13만 9,900원 기준으로는 고점 대비 약 -50.4%, 저점 대비로는 +23.7% 반등한 위치다.
기술적으로 보면 아직 하락 추세 안에 있다는 신호가 더 많다. 20일 이동평균선은 15만 4,645원, 50일선은 18만 644원, 200일선은 20만 580원으로 현재가는 세 이동평균선 전부 아래에 머물러 있다. 다만 RSI14는 37.2로 과매도 구간에서 벗어나는 중이고, MACD 히스토그램도 음수지만 폭이 줄어드는 흐름을 보이고 있다. 단기 반등 신호는 나오고 있지만, 중기 추세를 되돌렸다고 보기엔 아직 근거가 부족하다.
오늘 왜 7.86% 올랐나: 종목 이슈보다 시장 전체가 움직였다
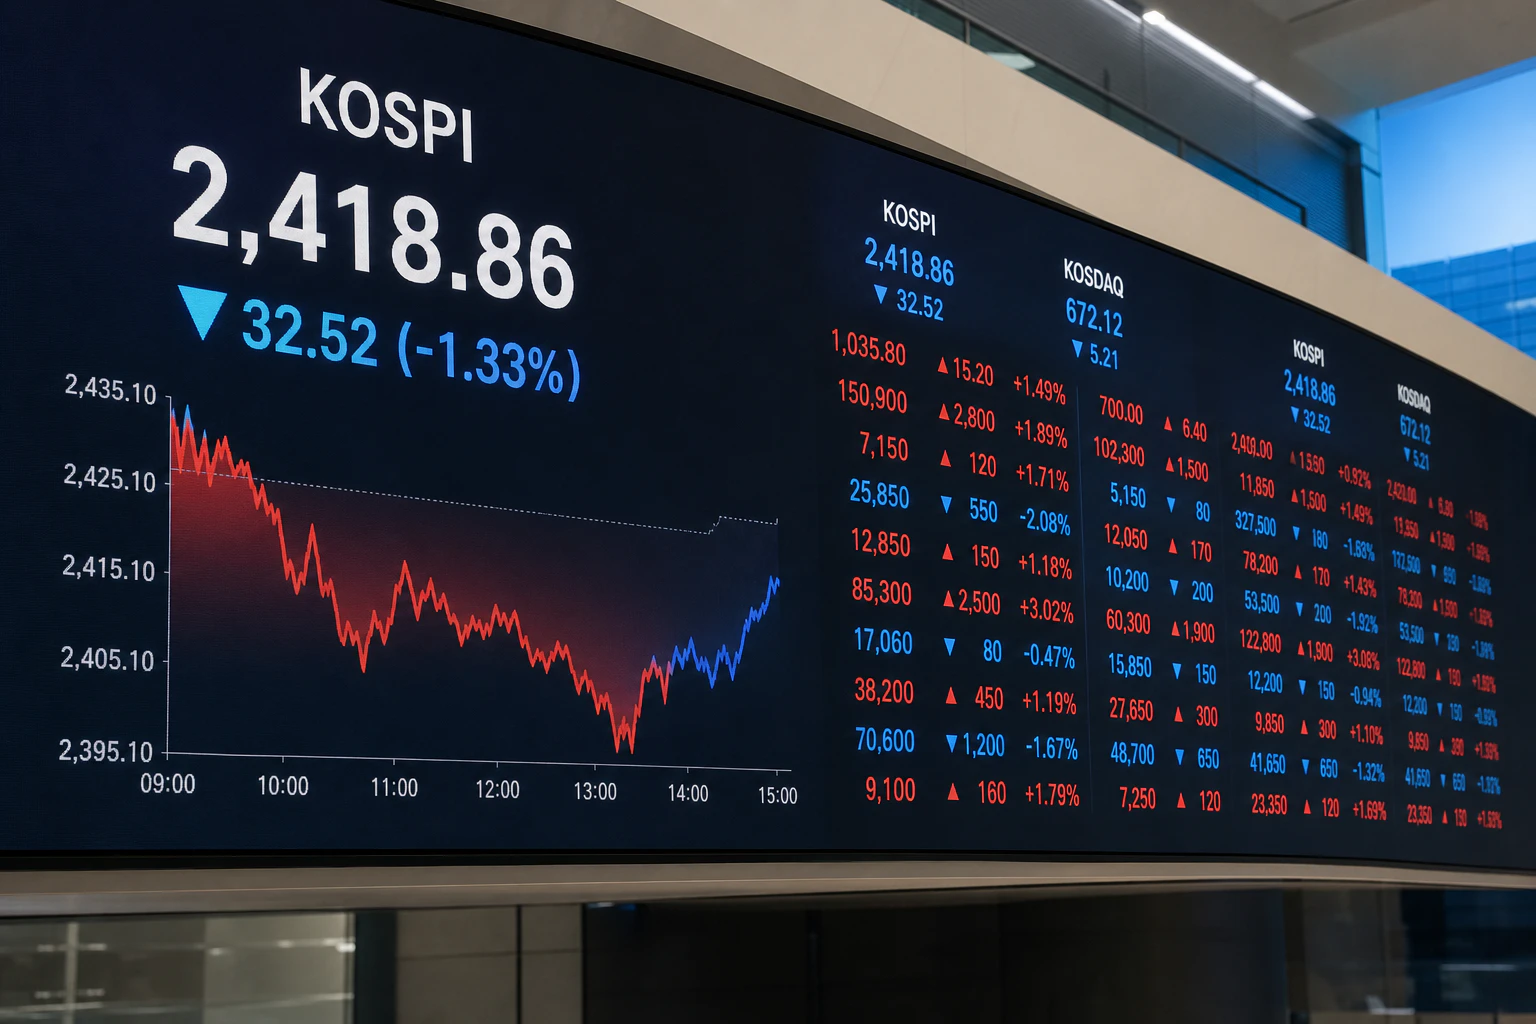
8월 4일 국내 증시는 개별 종목 이슈보다 시장 전반의 되돌림이 강했던 날이다. 아이뉴스24는 이날 장을 "롤러코스터 탄 코스피 1.5%↑⋯코스닥 연일 '질주'"라고 표현했고, 아시아경제는 "코스피, 장 초반 하락 딛고 상승 마감...코스닥은 6% 가까이 올라"라고 전했다. 급락장 이후 저가 매수가 들어오는 국면에서 국민연금 같은 기관도 셀트리온 등 낙폭이 컸던 종목을 담았다는 보도가 함께 나왔다. 현대로템 역시 이런 전반적인 반등 기류에 올라탄 측면이 크다는 뜻이다.
수급 데이터를 보면 흥미로운 지점이 있다. 외국인은 7월 29일 15만 8,021주, 7월 31일 26만 1,763주, 8월 4일에도 8만 8,022주를 순매수했다. 이 기간 개인투자자는 대부분 순매도로 대응하며 주가 급락 국면에서 물량을 던졌다. 그 결과 외국인 보유 비중은 6월 26일 37.44%에서 8월 4일 39.13%까지 올라왔다. 실적 발표 후 급락한 구간에서 외국인은 오히려 비중을 늘렸다는 점은, 적어도 일부 해외 투자자들이 이번 하락을 밸류에이션 매력이 생긴 구간으로 판단했다는 신호로 읽을 수 있다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“현대로템 주가 하락 이유는? 52주 고점 대비 반토막, 2분기 어닝쇼크가 방아쇠였다”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기밸류에이션은 싼가: 증권가 목표주가와 실제 펀더멘털
밸류에이션 지표만 보면 현대로템은 나쁘지 않다. 트레일링 PER은 18.78배, 컨센서스 기준 예상 PER은 16.9배(예상 EPS 8,278원)이고 ROE는 30.05%, 영업이익률 17.22%, 순이익률 13.2%, 매출성장률(YoY)은 33.4%에 달한다. 목표를 낮췄다는 개별 리포트가 쏟아진 것과는 별개로, 8월 3일 기준 증권가 목표주가 평균은 28만 4,000원으로 여전히 현재가 대비 두 배 가까운 수준에 형성돼 있다. 한국투자증권은 3월 리포트에서 "현대로템, 주가 하락에 밸류 매력 부각...수주 성장 여전히 유효"라는 시각을 냈고, KB증권도 7월 15일 리포트에서 목표가 27만 원을 제시하며 "수주지연은 이미 주가에 반영"됐다는 판단을 내놓았다.
다만 목표주가 평균에는 실적 발표 이전 리포트가 상당수 섞여 있을 수 있어, 그 자체를 지금 시점의 '적정가'로 그대로 받아들이기엔 시차를 감안해야 한다. 또 하나 눈에 걸리는 대목은 부채비율이다. 현대로템의 부채자본비율(debt-to-equity)은 2.06배로, 방산·철도·플랜트를 동시에 벌이는 자본집약적 사업 구조상 레버리지가 낮지 않다는 점은 실적 변동성이 커질 때 함께 짚어볼 필요가 있는 리스크 요인이다.
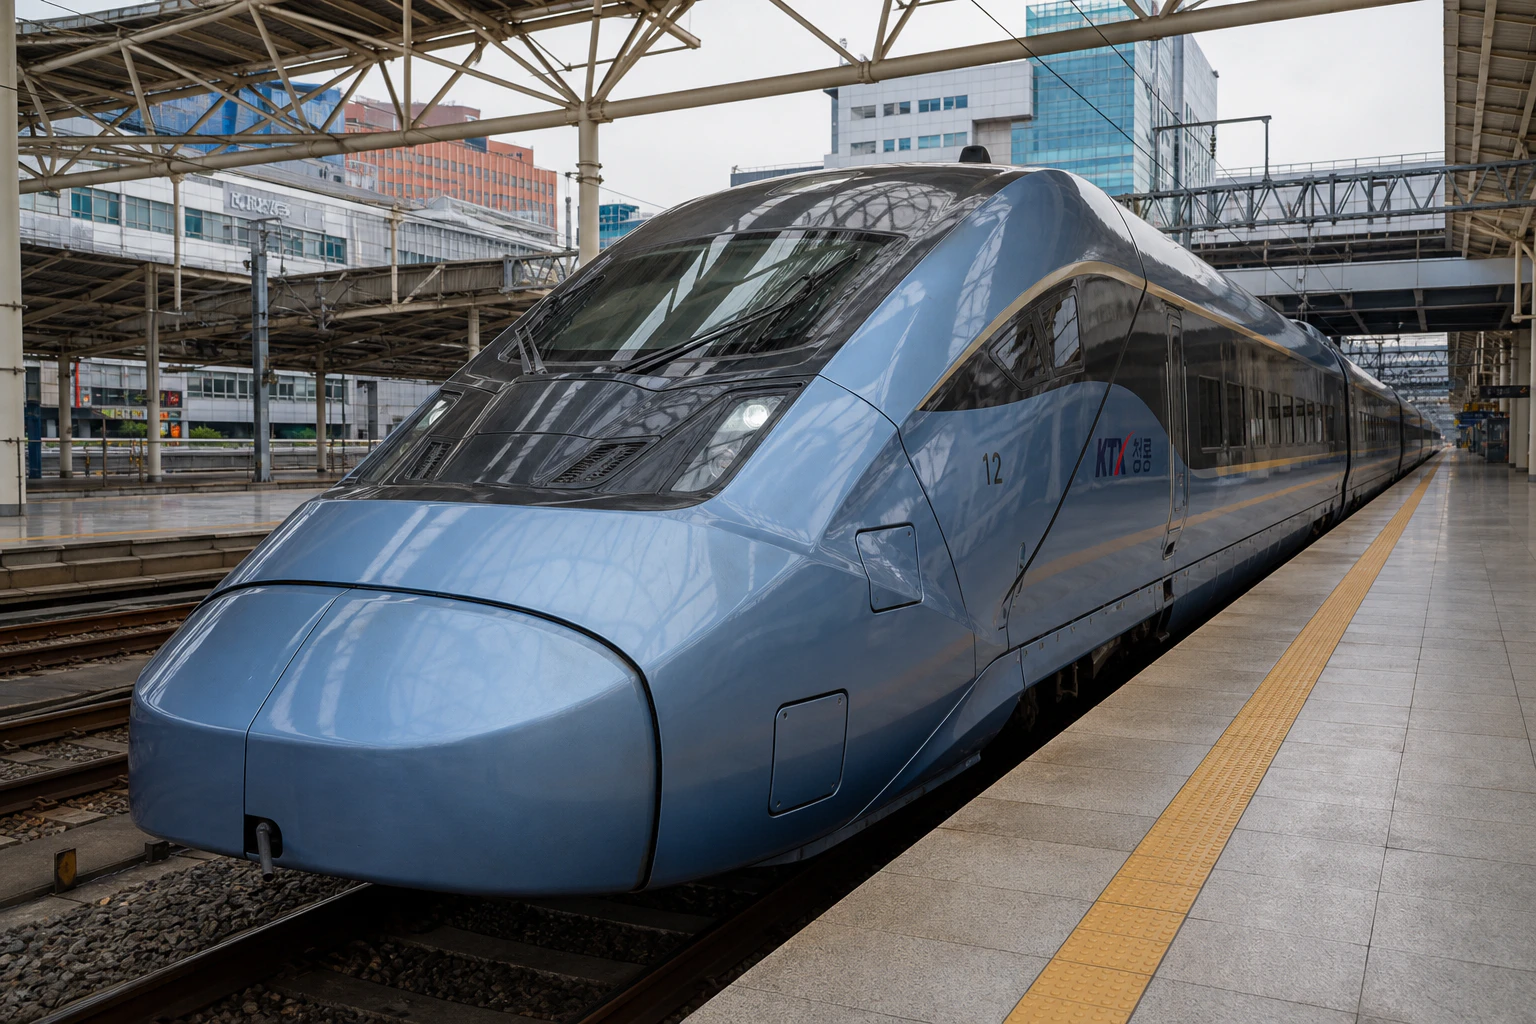
현대로템이 제작한 KTX-청룡. 방산 외 철도 부문도 실적에 영향을 미치는 핵심 사업이다.
현대로템은 K2 전차 같은 방산 부문 외에 KTX 등 철도차량 제작이 또 다른 축이다. 2분기 실적 부진의 배경을 방산 수주 지연에서만 찾을 게 아니라, 사업부 간 실적 기여도가 어떻게 갈렸는지도 다음 실적 발표에서 확인해볼 대목이다.
앞으로 볼 신호
지금 상황을 한 줄로 정리하면, 성장 스토리 자체가 꺾인 게 아니라 '언제 얼마나'에 대한 시장의 확신이 흔들린 국면이다. 다음으로 확인할 신호는 세 가지로 좁혀진다. 첫째는 하반기 중 실제 계약으로 이어지는 해외 수주 공시 여부다. 둘째는 이란·중동을 둘러싼 지정학적 뉴스 흐름이 방산 수출 기대에 다시 우호적으로 바뀌는지다. 셋째는 이번 급락 이후 나온 목표주가 하향 리포트들이 3분기 실적 시즌을 앞두고 추가로 낮아지는지, 아니면 지금 수준에서 안정되는지다. 지금의 반등이 추세 전환인지 판단하려면 이 세 가지 확인 신호가 실제로 오는지를 지켜봐야 한다.
출처
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
현대로템 52주 최고가와 최저가는 얼마인가?
52주 최고가는 28만 2,000원, 52주 최저가는 11만 3,100원이다. 8월 4일 종가 13만 9,900원은 최고가 대비 약 50.4% 낮고, 최저가 대비로는 약 23.7% 높은 자리다.
현대로템 주가는 왜 떨어졌나?
7월 27일 발표된 2분기 실적이 시장 기대치를 크게 밑돌면서 그날 장중 최대 18%까지 급락해 52주 신저가를 새로 썼다. 여기에 중동 정세로 K2 전차 등 해외 수주 계약 시점이 늦어질 수 있다는 우려가 더해졌다.
오늘(8월 4일) 현대로템 주가가 오른 이유는?
개별 종목 호재보다는 이날 코스피와 코스닥이 동반 강세를 보인 시장 전반의 반등 흐름에 힘입은 결과다. 외국인이 최근 며칠간 순매수를 이어가며 지분 비중을 늘린 점도 반등에 힘을 더했다.
현대로템 목표주가는 얼마인가?
8월 3일 기준 증권가 목표주가 평균은 28만 4,000원, 컨센서스 스코어는 5점 만점에 4점이다. 다만 다수의 목표가 하향 리포트가 실적 발표 이후 나온 만큼, 목표가와 실제 주가 간 격차를 그대로 상승 여력으로 해석하기보다는 다음 수주 소식과 3분기 실적을 함께 확인할 필요가 있다.




































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.