Bullstory Research 3 de septiembre de 2026
Dividendos de DIVO: cuánto se recibe cada mes. Rendimiento y fecha ex-dividendo, comparación completa de JEPI y SCHD
Puntos clave
El dividendo mensual más reciente de DIVO (fecha de registro 2026año 5mes 28día) fue de 0.184dólares por acción. El rendimiento por dividendo anualizado es 4.85por ciento, y la suma de dividendos por acción de los últimos 12meses fue de 2.21dólares. Los activos bajo gestión son de aproximadamente 71cien millones de dólares, una escala menor que la de JEPI, cuyos activos bajo gestión están en decenas de miles de millones de dólares.
Dividendo de DIVO: cuánto se recibe ahora
DIVO (Amplify CWP Enhanced Dividend Income ETF) paga dividendos mensuales. [8%EA%B5%AD-%EC%9B%94%EB%B0%B0%EB%8B%B9-etf-%EC%B6%94%EC%B2%9C-5%EC%84%A0-%EB%B0%B0%EB%8B%B9%EB%A5%A0%EC%84%B8%EA%B8%88%EA%B3%84%EC%A2%8C-%EB%B0%B0%EC%B9%98-%EC%99%84%EC%A0%84-%EC%A0%95%EB%A6%AC-2026)
El dividendo más reciente pagado fue de 2026 año 5 mes 28 día, y el dividendo por acción fue de 0.184 dólares.
2026 año 6 mes 29 día, la rentabilidad por dividendo fue de una tasa anual de 4.85%, y el dividendo por acción acumulado de los últimos 12 meses fue de 2.21 dólares.
Si lees este artículo hasta el final, quedarán resumidos de una vez la estructura del dividendo de DIVO, cómo calcular la fecha exdividendo y en qué se diferencia de JEPI y SCHD.
Cuál es el dividendo por acción, concretamente ahora
2026En 5 a fecha de 28la fecha exdividendo, el dividendo pagado fue de $0.184 por acción.
El precio de la acción está alrededor de 45 dólares.
100 acciones (unas 630 diez mil wones), y cada mes recibes alrededor de 2 diez mil 6,000wones.
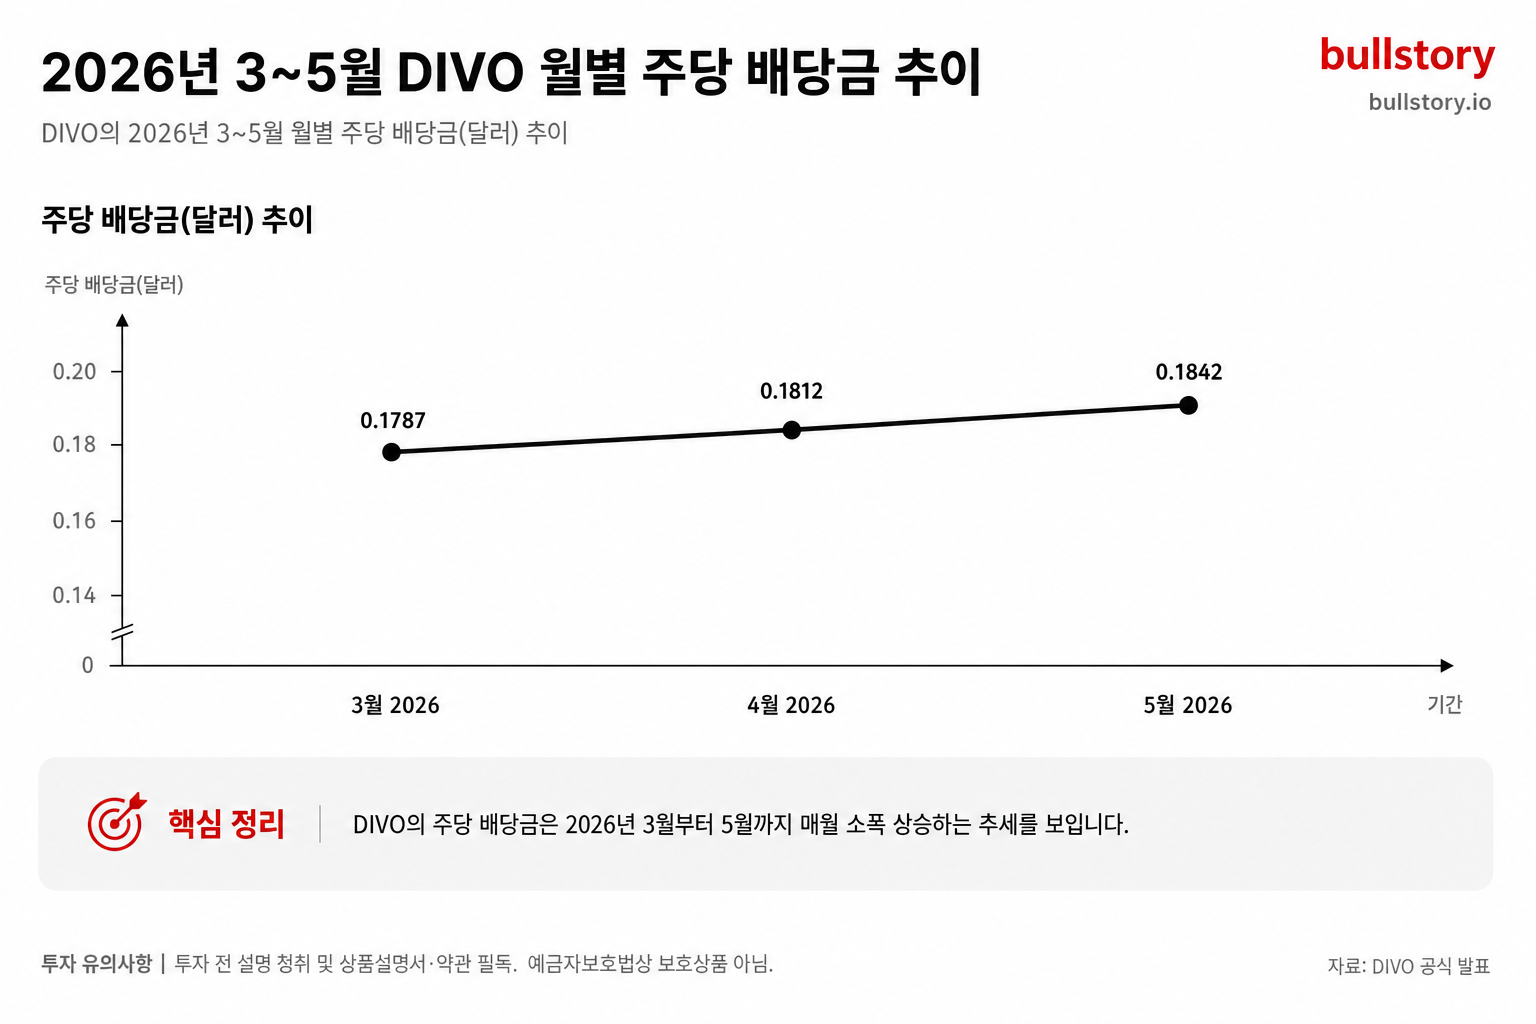
2026Desglosando el flujo de dividendos de 3 el dividendo de 0.1787 fue de $.
4En 0.1812 fue de $5, y en 0.1842 subió levemente hasta $
Conviene saber de antemano que la cantidad mensual no está fija. Se mezclan los ingresos por dividendos de las posiciones mantenidas y las primas de opciones (comisiones recibidas al vender, como las primas de un seguro), por lo que el importe del dividendo cambia según las condiciones del mercado.
¿Cuál es el rendimiento por dividendo?
A fecha de 2026año 6mes 29día, el rendimiento por dividendo de DIVO es del 4.85% anual. El rendimiento por dividendo (Dividend Yield) es la relación entre el dividendo y el precio de la acción, 1basada en el importe del dividendo de 100won invertidos, muestra cuánto dividendo recibes en 1año.
En EE. UU., en un entorno en el que el rendimiento de los bonos del Tesoro a 10año se sitúa en torno al 4%, este rendimiento aporta más flujo de caja que los bonos. En lugar de mantener solo bonos, puedes recibir dividendos y también esperar la posibilidad de una subida del precio de la acción.
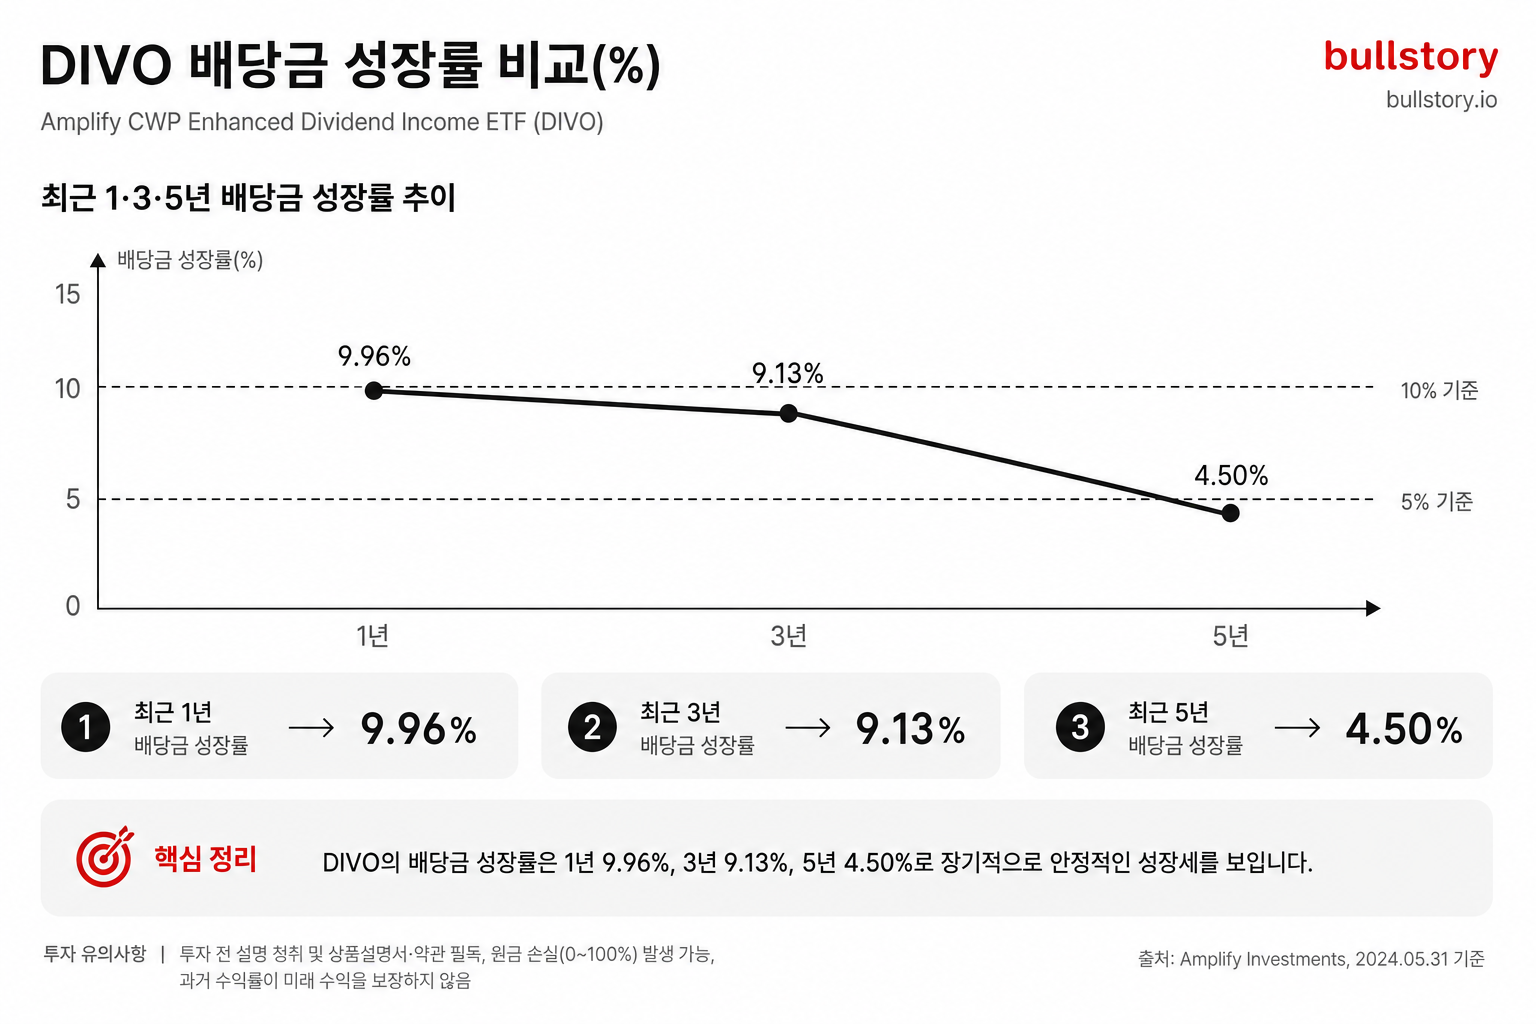
Las tasas de crecimiento del dividendo se resumen en la tabla siguiente.
| Periodo | Tasa de crecimiento |
|---|---|
| Últimos 1años | 9.96% |
| Promedio de 3años | 9.13% |
| Promedio de 5años | 4.50% |
5El promedio a largo plazo de los años es bastante razonable. Sin embargo, el punto clave es que el ritmo de crecimiento de los últimos 1~3años es más rápido.
¿Cuándo es la fecha exdividendo?
La fecha exdividendo (Ex-Dividend Date) es la fecha de referencia a partir de la cual, si compras la acción, no recibirás el dividendo de ese mes. Para recibir el dividendo, debes comprar la acción hasta el día anterior a la fecha exdividendo.
DIVO paga dividendos todos los meses, y la fecha exdividendo más reciente fue el 2026año 5mes 28día.
Por lo general, la fecha exdividendo se fija cerca del final de cada mes (27~30día), y el pago se realiza al siguiente día hábil o al final del mes.
Se espera que la próxima fecha exdividendo sea entre 8mes 21día y 9mes 1día.
El calendario de fechas exdividendo y de pago se anuncia cada mes con base en los comunicados oficiales de Amplify ETFs. Al fijar el momento de una operación, consulta directamente los comunicados oficiales.
Cifras clave del dividendo de DIVO de un vistazo
| Concepto | Cifra |
|---|---|
| Dividendo mensual más reciente (2026 año 5 mes) | por acción 0.184 dólares |
| Rentabilidad anual por dividendo | 4.85% (2026 año 6 mes 29 día a la fecha) |
| [Comisión de gestión](comisión de gestión) | 9% |
| Activos bajo gestión | aproximadamente 4 cien millones de dólares |
| Frecuencia de pago del dividendo | mensual |
| Fecha exdividendo más reciente | 9 año 9 mes 3 día |
| Enl88ace oficial de divulgación de Amplify ETFs | verificación directa requerida |
| Nota | revisión directa antes de fijar el momento de la operación |
| Liquidez institucional | suficiente para operar por parte de inversores institucionales |
| Comparación con JEPI | los activos bajo gestión de JEPI están en el rango de decenas de miles de millones de dólares, por lo que la diferencia de escala es clara |
| Fecha exdividendo más reciente indicada | 5 año 28 mes |
(Fuente: Dividend.com a 2026 año 6 mes 29 día)
Los activos bajo gestión son de aproximadamente 71 cien millones de dólares. Tiene suficiente liquidez para que los inversores institucionales operen. Sin embargo, en comparación con los activos bajo gestión de JEPI, que están en el rango de decenas de miles de millones de dólares, la diferencia de escala es clara.
Esta es la fuente de este dividendo, y ese es el núcleo de este ETF. La siguiente sección, "Por qué DIVO puede pagar dividendos mensuales", desarrolla con detalle la estructura de las dos fuentes de ingresos: los dividendos de acciones de dividendos y una estrategia de opciones.
Por qué DIVO puede pagar dividendos mensuales
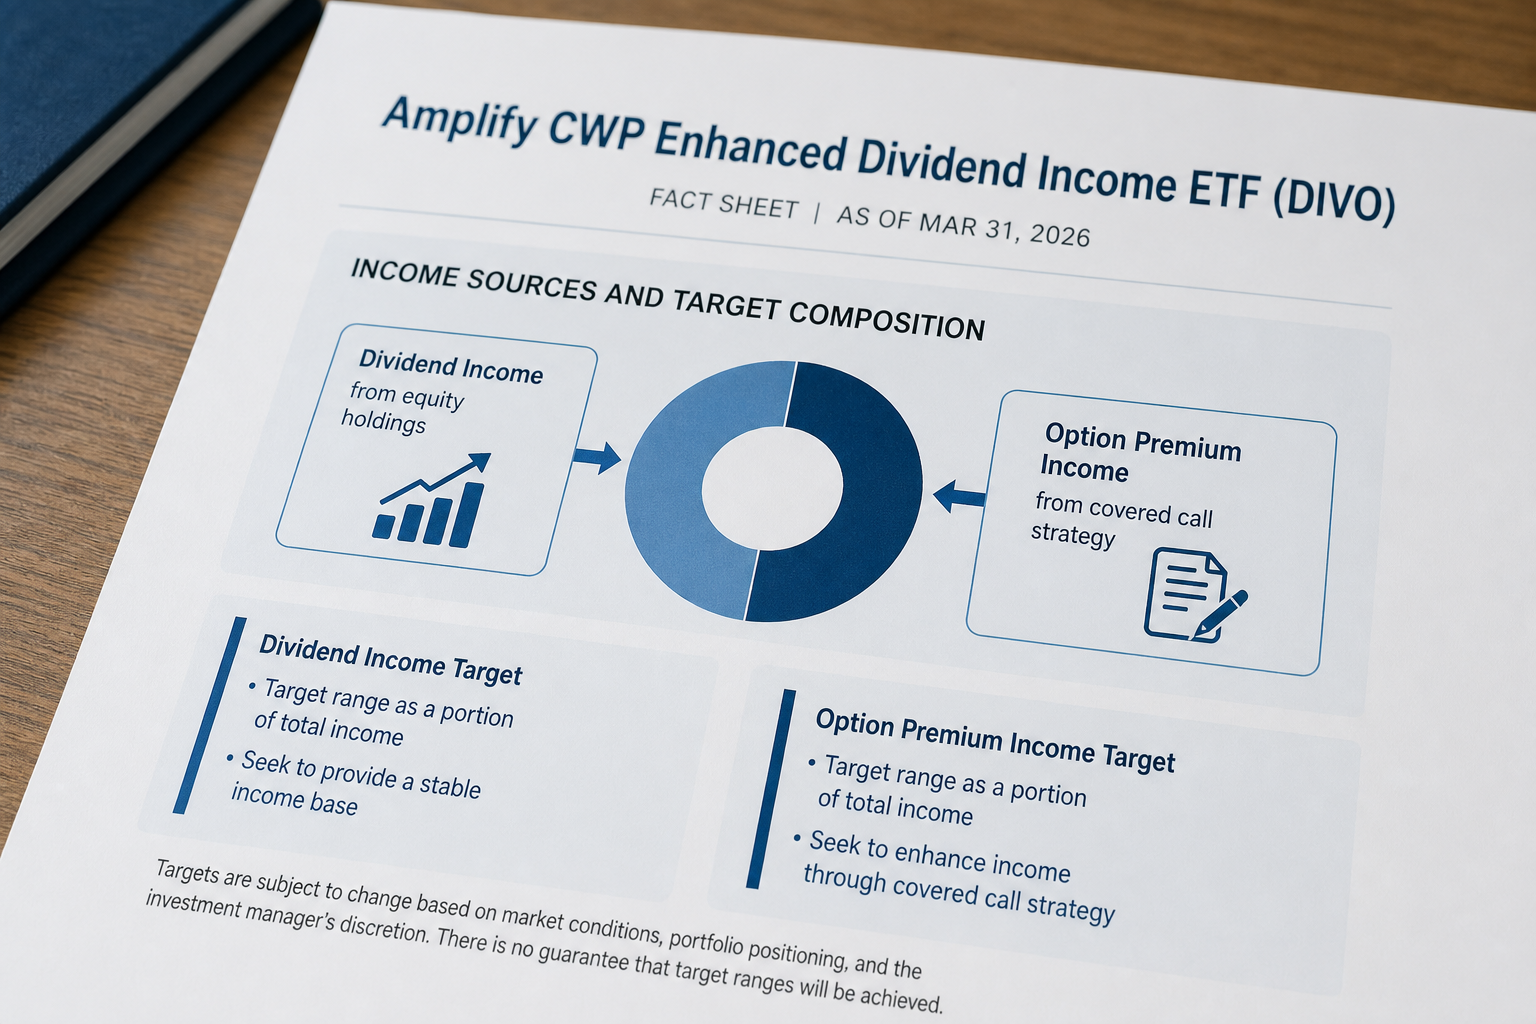
La razón por la que los dividendos de DIVO entran mes tras mes sin falta es que tiene dos fuentes de ingresos. Una son los dividendos recibidos de acciones de dividendos, y la otra es la prima de opciones obtenida al vender calls cubiertas sobre esas acciones.
Según la hoja informativa de Amplify ETFs (2026año 3mes 31día a fecha de), DIVO apunta a aproximadamente 2~3% de los dividendos anuales.
La prima de opciones apunta a aproximadamente 2~4%, y en conjunto busca un flujo de caja en el rango anual del 4~7%.
Fuente de ingresos ①: dividendos procedentes de acciones que reparten dividendos
DIVO incorpora grandes valores de primera línea con historial de dividendos y crecimiento de beneficios 20~25 compañías. Analiza indicadores básicos como la capitalización bursátil y el desempeño de la dirección. También revisa los beneficios, el flujo de caja y la rentabilidad sobre el capital.
Esto significa que solo incluye las principales empresas estadounidenses que han aumentado de forma constante sus dividendos durante mucho tiempo. Cuando estas empresas pagan dividendos cada trimestre, DIVO los reúne y los distribuye a los inversores cada mes. En ese sentido, la inversión en acciones de dividendos es la materia prima.
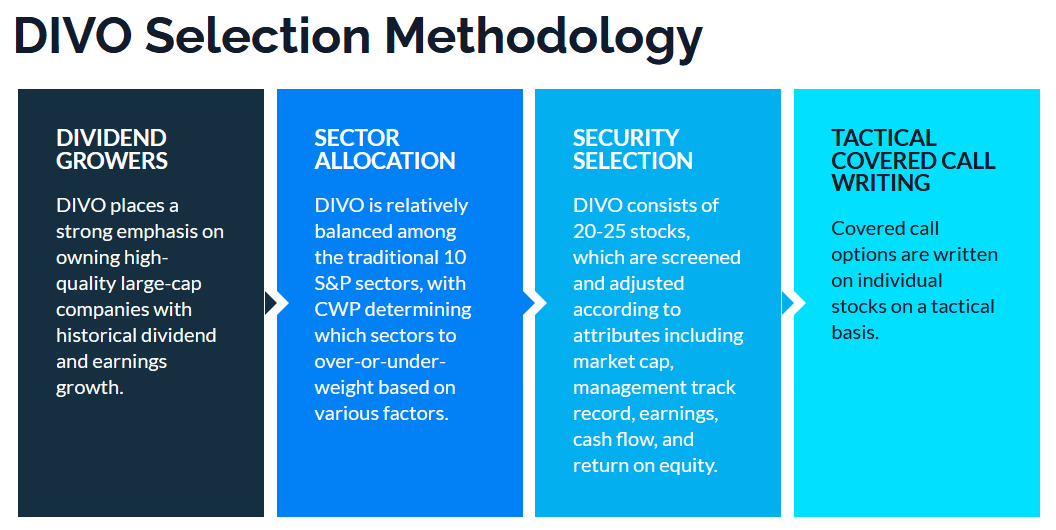
Fuente de ingresos ②: prima de opción recibida mediante una covered call
Una covered call (Covered Call) es un método en el que, sobre acciones que ya poseo, vendo [el derecho a comprar a un precio fijado al3 comprador](4D2e84n93t9r9o9 d-3e6 l84a7 C8ov97e90r0e9d8C80a1l9l9-4e95t4f95-98g8u94í5a1-0e99t80f88-9c90o3v9e98r0e90) a cambio de efectivo (prima). Si el precio de la acción sube por encima de ese precio, renuncio al rendimiento adicional a cambio de recibir efectivo ahora.
DIVO obtiene ingresos por primas cuando vende covered calls, renunciando a cualquier subida por encima del strike price fijado de la acción.
Otros ETF de covered call a menudo aplican mecánicamente covered calls sobre todas las posiciones. DIVO no lo hace.
La elección de DIVO: ‘selectivamente’, no ‘en todo’
La gestora Capital Wealth Planning (CWP) no está obligada a aplicar covered calls a todas las posiciones. Cuando una acción concreta muestra fortaleza o 82v4o9l3a80t8i99l 84i1d
El peso sobre el que DIVO aplica covered calls se mueve de forma flexible en torno al 7~20% de toda la cartera. Este enfoque complementa la rentabilidad con ingresos por primas sin bloquear por completo la subida de la cartera.
Resumiendo esta estructura, es la siguiente.
| Categoría | Método | Características |
|---|---|---|
| ETF covered call tradicional | Vende opciones de compra de forma mecánica sobre todas las posiciones | El rendimiento es estable, pero el potencial alcista queda muy limitado |
| DIVO | Vende opciones de compra de forma estratégica sobre algunas posiciones | Complementa los ingresos por primas mientras preserva el potencial alcista |
Entonces, ¿no tiene desventajas?
En un mercado alcista, DIVO solo sigue aproximadamente el 75~85% de las subidas del precio de la acción. Esto se debe a que renuncia a un mayor alza en las posiciones vendidas mediante covered call.
Cuando disminuye la volatilidad del mercado, las primas de las opciones se reducen, por lo que los ingresos por dividendos pueden volverse menos estables. Esto se debe a que parte de los dividendos proviene de primas que cambian según la situación del precio de la acción.
El dividendo mensual de DIVO es estable cuando ambas fuentes de ingresos funcionan al mismo tiempo. Las acciones que pagan dividendos aportan dividendos, y los covered calls selectivos añaden efectivo. Ninguno de los dos por sí solo produce el rendimiento actual.
Puede comprobar qué acciones componen realmente esta cartera en la siguiente sección, "¿Cómo es la cartera de DIVO?"
¿Cómo es la cartera de DIVO?
DIVO es 20~25una cartera concentrada que solo incluye acciones.
En comparación con el 500S&P 500acciones que contiene, queda claro lo estrecho que es su filtro.
Entre las principales posiciones están IBM y Microsoft. También se incluyen American Express, Caterpillar y JPMorgan Chase. Cada empresa representa aproximadamente 5% de la cartera.
Como hay tan pocas acciones, el peso de cada una es considerable. Ese es el punto de partida para entender DIVO.
¿Cuáles son los criterios de selección de acciones?
La gestora CWP busca500 valores de gran capitalización de alta calidad dentro del S&P que tengan probabilidades de mantener beneficios y flujo de caja a largo plazo. Prioriza a las empresas con un historial de aumentar los dividendos de forma constante.
Observa la capitalización bursátil, el desempeño de la dirección, los beneficios y el flujo de caja. El rendimiento sobre el capital propio (ROE) es un indicador que muestra cuánto beneficio genera una empresa con el dinero de los accionistas. Con base en estos elementos, selecciona acciones y ajusta la ponderación.
Eso significa que no se trata simplemente de comprar acciones con dividendos altos. Primero busca empresas con la solidez necesaria para aumentar los dividendos durante mucho tiempo y de forma constante.
Dónde y cuánto destinar por sector
2025A fecha de 9 DIVO está más expuesto a los sectores financiero, industrial y de tecnología de la información. El desglose de ponderaciones lo hace más claro.30.
El sector financiero representa el 22.11%, y el sector tecnológico el 21.89%, por lo que ocupan las dos primeras posiciones.
| Sector | Ejemplos de principales posiciones |
|---|---|
| Finanzas | JPMorgan Chase, American Express, Goldman Sachs |
| Tecnología | Microsoft, Apple |
| Industriales | Caterpillar |
| Bienes de consumo básico·Salud | Johnson & Johnson, Home Depot, McDonald’s |
(Según la información divulgada por Amplify ETFs y los datos de stockanalysis.com)
La ponderación sectorial no es fija. Cambia según la perspectiva macroeconómica de CWP. En la actualidad, frente al S&P 500 mantiene más posiciones en Finanzas e Industriales. Esto significa que el gestor ajusta la ponderación observando la evolución del mercado en lugar de copiar el índice.
¿Qué es un ETF activo, y por qué es importante DIVO?
Un ETF activo es un producto en el que el gestor del fondo elige directamente los valores y ajusta sus ponderaciones. Un ETF pasivo sigue el índice tal cual. El modo de gestión es diferente.
DIVO utiliza una verdadera estrategia activa. Gestiona de forma activa no solo la selección de acciones, sino también las opciones. No utiliza de manera mecánica covered calls cada mes bajo reglas fijas. Ajusta manualmente según las condiciones del mercado.
Este enfoque activo se refleja en su forma de gestionar covered calls. En lugar de vender opciones sobre toda la cartera o sobre todo el índice, las vende de forma selectiva sobre acciones individuales. Primero observa la volatilidad y el nivel del precio de la acción. Después examina acontecimientos cercanos o niveles técnicos de soporte. Conjuga esos factores para decidir si utilizar opciones. El precio de ejercicio y el vencimiento también se fijan de forma distinta cada vez.
La estrategia de opciones es más selectiva que sistemática. En un mercado al alza, si las primas de las opciones no resultan atractivas, puede usar casi ningún contrato. En un periodo de alta volatilidad, en cambio, vende más.
JEPI o QYLD (QYLD, un ETF que vende covered calls sobre todo el índice Nasdaq 100 cada mes) vende opciones de compra de forma mecánica cada mes, independientemente de las condiciones del mercado. Este método genera una rentabilidad más alta, pero la volatilidad también es mayor.
DIVO tiene una estructura que combina un ingreso por dividendos de aproximadamente 2% y una prima de opción de aproximadamente 2.5%. Con esta suma, busca una rentabilidad anual del 4al 5% y aspira a un dividendo mensual más estable.
¿Cuánto es la comisión de gestión y es cara?
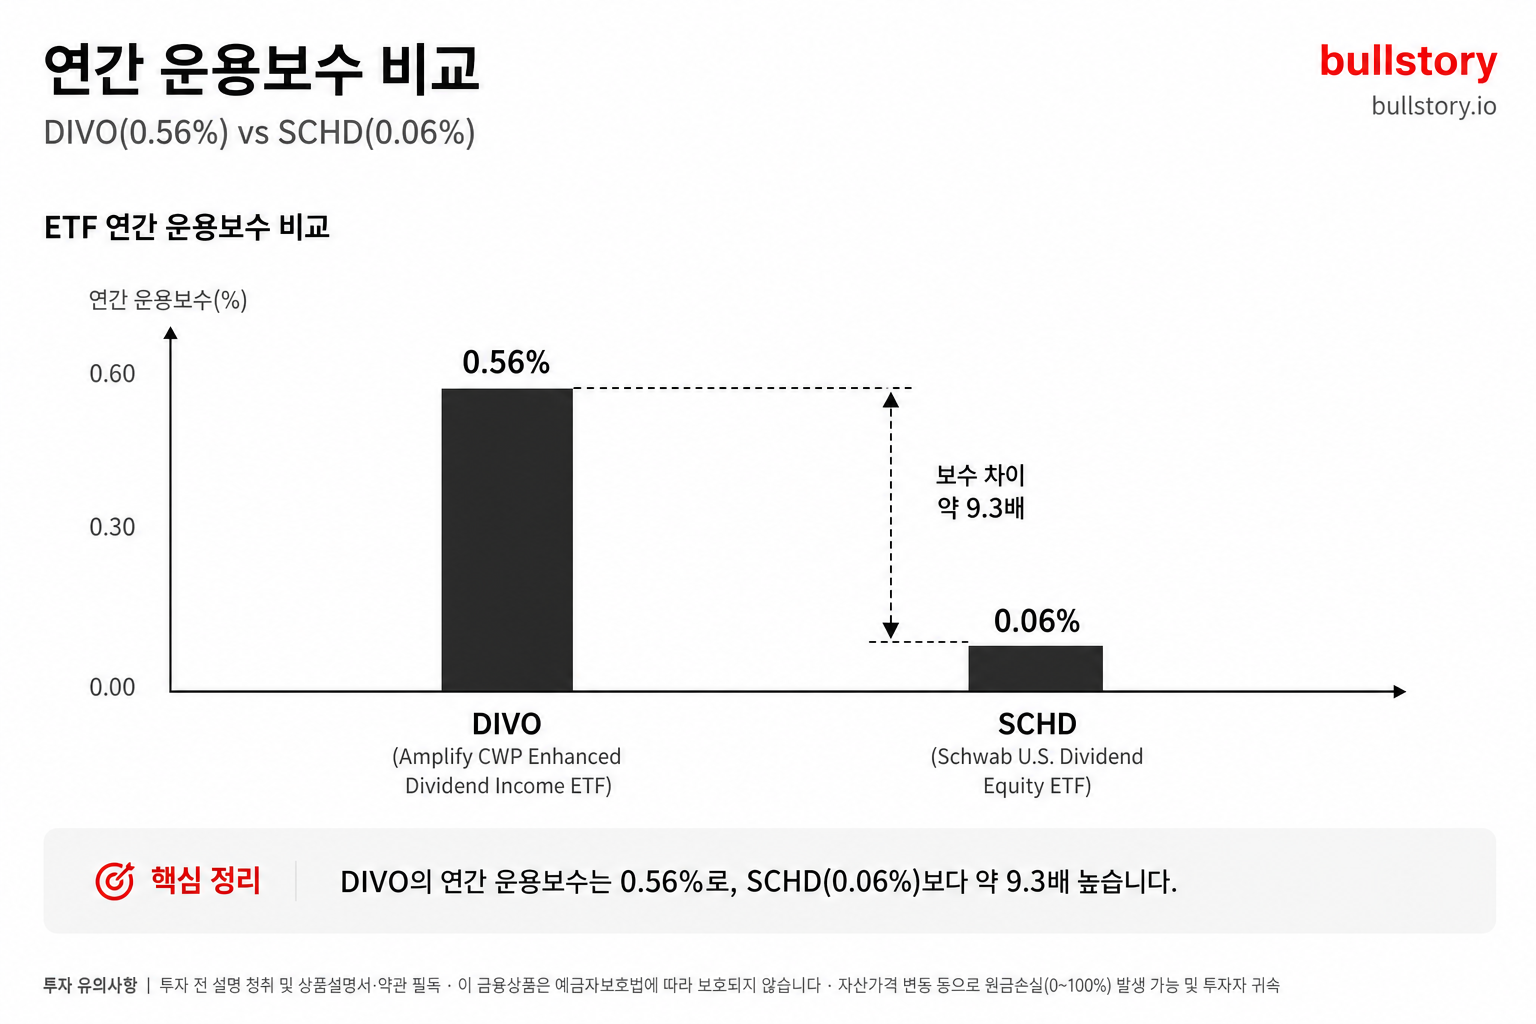
La comisión de gestión de DIVO es del 0.55% anual.
1,000Invertir diez mil won significa pagar 55,000won en comisiones en un año.
La comisión de gestión de los ETF de dividendos pasivos como SCHD y VYM es 0.06~0.08%.7~9veces más cara en DIVO. El coste de que el gestor intervenga directamente en todo, desde la selección de valores hasta la gestión de opciones, queda reflejado en esa diferencia.
Que sea caro o no, al final se determina por si logra un rendimiento equivalente a esa diferencia. Compruébalo directamente en la siguiente sección, "2025hoja de resultados".
2025hoja de resultados: ¿Cómo ha avanzado DIVO hasta ahora?
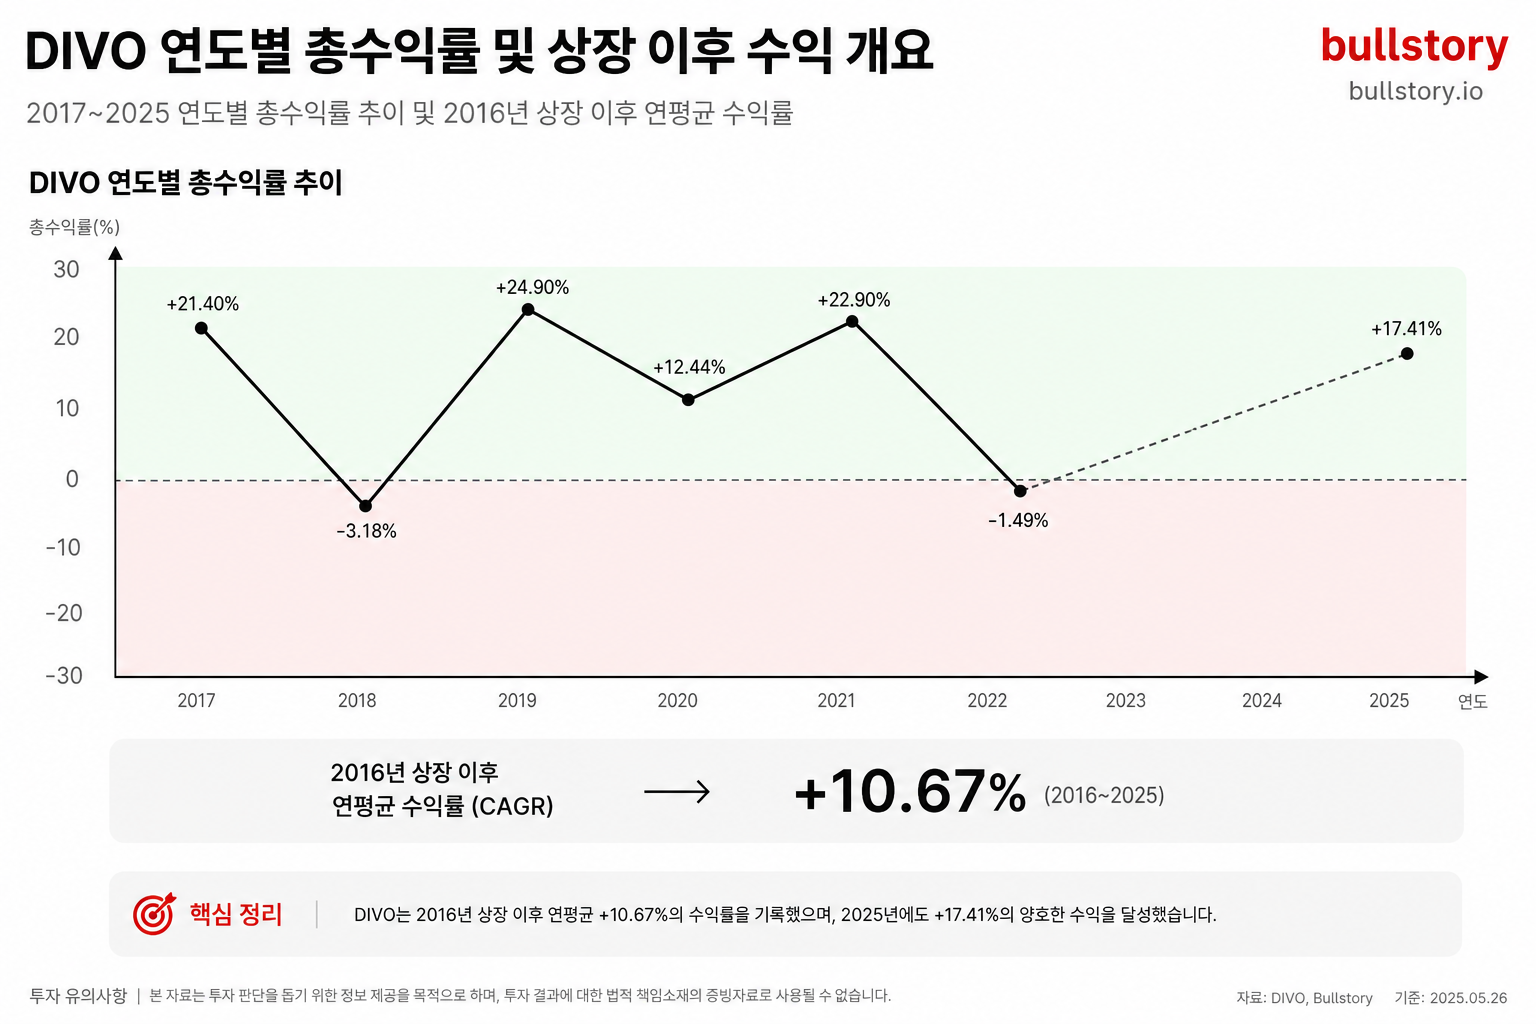
La rentabilidad total anual de DIVO en 2025(subida del precio + dividendos combinados) fue del <strong>17.41%</strong>. La media de la categoría en ese mismo año fue del 10.47%, así que quedó por delante en unos 7puntos porcentuales.
Según los datos de rendimiento de Yahoo Finance, la rentabilidad total anualizada de DIVO desde su cotización en 2016 de 12es del 12.63%. La rentabilidad total nominal acumulada desde su cotización alcanza el 205.03%.
Rentabilidad total por año 9registro de todo el año
Según el historial de rendimiento de Yahoo Finance, la rentabilidad total anual de DIVO desde su cotización es la siguiente.
| Año | Rentabilidad total de DIVO | Media de la categoría |
|---|---|---|
| 2017 | +21.40% | +13.46% |
| 2018 | -3.18% | -5.81% |
| 2019 | +24.90% | +18.81% |
| 2020 | +12.44% | +4.24% |
| 2021 | +22.90% | +18.21% |
| 2022 | -1.49% | -10.23% |
| 2023 | +6.96% | +14.97% |
| 2024 | +16.22% | +17.59% |
| 2025 | +17.41% | +10.47% |
9En algunos de esos 7años, superó la media de la categoría.
2023Los 2024 y el periodo siguiente fueron mercados alcistas centrados en las grandes tecnológicas. Debido a la estructura concentrada de la cartera de DIVO, se quedó algo rezagado en este tramo.
2022El año en cuestión fue la verdadera prueba para este ETF
Al elegir un ETF de covered call, el primer dato que hay que mirar no es la rentabilidad, sino cuánto resistió en un mercado bajista.
2022En el año en que el S&P 500cayó 18el promedio de la categoría cayó 10.
DIVO solo registró pérdidas de 1.5. En los años en que JEPI y XYLD, también de la familia de covered call, anotaron pérdidas de un solo dígito a dos dígitos, DIVO prácticamente terminó el año sin cambios.
La clave es que usa covered calls de forma selectiva, no sobre toda la cartera. DIVO aplica covered calls solo a posiciones individuales, y los aplica solo a entre 20y 25por ciento de la cartera a la vez. El resto simplemente se mantiene en acciones. Cuando sube el precio, puede optar por no escribir covered calls sobre esa posición. En un mercado bajista, entra en juego la capacidad defensiva de las propias acciones de dividendo, y como el peso de covered calls es bajo, las acciones quedan menos limitadas incluso cuando suben.
En mercados alcistas, ¿en qué se diferenciaba de otros ETF de covered call
La debilidad estructural de los ETF de covered call está en los mercados alcistas. A cambio de cobrar primas de opciones, deben renunciar a las ganancias adicionales una vez que el precio de la acción supera cierto nivel. En una estructura como la de JEPI, que vende covered calls de forma sistemática sobre todo el S&P500 , esta pérdida se hace aún más evidente.
DIVO deja más margen para participar en las subidas mediante una estrategia selectiva de covered call. JEPI utiliza un enfoque sistemático de venta de calls, lo que limita bastante el potencial alcista.
Por ejemplo, 2021un año con 22.90por ciento y 2025un año con 17.41por ciento puede verse como un año fuerte. 2024un año con 16.22por ciento entra en la misma lógica. Cifras así hacen que parezca más un ETF de crecimiento que un ETF de renta.
5Si se mira el acumulado de un año, la brecha se vuelve aún más clara.
En los últimos 5 años, JEPI registró una media anual de 7.33por ciento, mientras que DIVO registró 10.73por ciento.
La diferencia de rentabilidad es de 3.4puntos porcentuales. Si esa diferencia se capitaliza durante 10años, se genera una brecha visible en el saldo final frente al capital inicial.
También hay desventajas: 2023~2024 rebote del año
Para ser justos, DIVO no siempre ganó.
2023El rendimiento total de DIVO en el año fue 6.96%, y el promedio de la categoría fue 14.97%.
2024En el año, DIVO quedó 16.22% por detrás del promedio de la categoría de 17.59%.
Estos dos años fueron un período en el que las acciones de crecimiento de IA encabezadas por NVIDIA impulsaron el mercado al alza. Una cartera de valor centrada en acciones de dividendos como DIVO no podía dejar de estar relativamente en desventaja en este tramo.
DIVO destaca en mercados bajistas y en subidas moderadas. En un mercado en el que un sector específico se dispara, como ocurre con el tema de la IA, podría quedarse por detrás de un ETF que sigue el índice S&P 500.
Una comparación directa de los tres ETF, DIVO, JEPI y SCHD, en rentabilidad, volatilidad y MDD 5 puede verse en la siguiente sección.
Comparación directa en cifras de DIVO, JEPI y SCHD
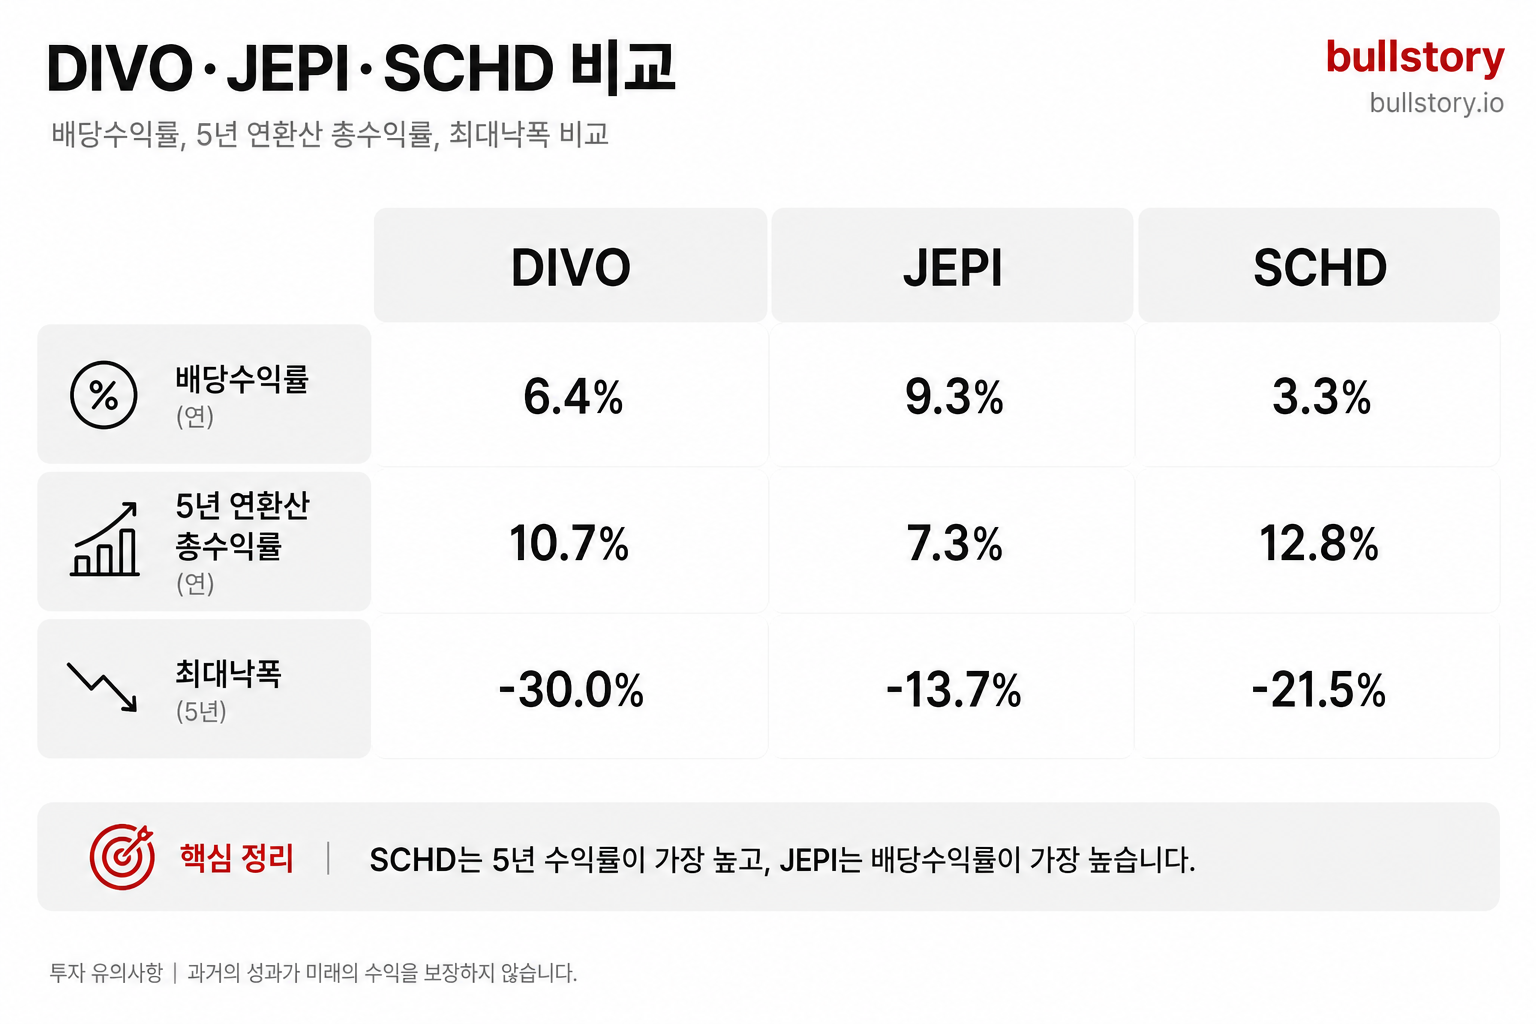
De los tres ETF, el que puede pagar más dividendos ahora mismo es JEPI. La rentabilidad por dividendo reciente de JEPI de 12 meses (la relación entre el precio de la acción y el dividendo de 1 años) es de aproximadamente 9.26%. DIVO es de 4.85%.
La rentabilidad por dividendo de SCHD es de aproximadamente 3.27%, la más baja de las tres. No obstante, SCHD es un fondo que ha aumentado su dividendo durante 14 años consecutivos](/blog/%EB%B0%0%EB%8B%B9-etf-%EC%99%84%EC%A0%84-%EC%A0%95%EB%B3%B5-schdjepqjepi-%EB%B0%B0%EB%8B%B9%EB%A5%A0%EB%B0%B0%EB%8B%B9%EA%B8%88-%EC%8B%A4%EC%A0%84-%EB%B9%84%EA%B5%90-2026) del fondo. Mirando solo las cifras, podrías pensar: "¿No es JEPI el mejor?" Pero la comparación real empieza aquí.
5Tabla comparativa clave de algunos elementos
La tabla siguiente se ha organizado con base en datos públicos de PortfoliosLab, ETF.com, Yahoo Finance y otros.
| Elemento | DIVO | JEPI | SCHD |
|---|---|---|---|
| Rentabilidad por dividendo | alrededor de 4.9% | alrededor de 9.3% | alrededor de 3.3% |
| 5-año de rentabilidad total anualizada | alrededor de 10.7% | alrededor de 7.3% | alrededor de 12.8% |
| MDD (máxima caída) | -30.0% | -13.7% | -21.5% |
| Comisión de gestión | 0.56% | 0.35% | 0.06% |
| Frecuencia de pago de dividendos | mensual | mensual | trimestral |
| Estilo de gestión | activa | activa | pasiva |
MDD (máxima caída, la proporción de la caída desde el pico hasta el suelo) es una cifra que muestra de forma intuitiva cuánto se redujo mi cuenta en el peor día.
Rentabilidad por dividendo: ¿Es realmente tan buena la de JEPI?9:
Los dividendos de JEPI provienen principalmente de las primas de opciones, es decir, del dinero que se obtiene al vender calls cubiertas. Un call cubierto es una estructura en la que se recibe efectivo por adelantado a cambio de renunciar a parte de la subida cuando el precio de la acción aumenta con fuerza.
El problema surge cuando el mercado sube con fuerza. En un tramo de fuerte alza bursátil, JEPI no participa plenamente de la subida debido a las opciones. De hecho, al observar la rentabilidad de los últimos 1 años, JEPI fue de 7.90%, mientras que DIVO fue de 19.46%.
DIVO combina la inversión en acciones de dividendos con opciones cubiertas, pero utiliza las opciones cubiertas solo de forma selectiva, dejando parte del alza del precio de las acciones. Esta diferencia explica por qué la rentabilidad total de DIVO ha superado a JEPI en mercados alcistas.
Rentabilidad total: 10Quién gana si se mantiene durante años
5La rentabilidad total de 10.73 años (incluida la reinversión de dividendos) fue DIVO con una tasa anual de 7.33%, y JEPI con una tasa anual de %.
Durante los últimos 10 años, la rentabilidad media anual de SCHD fue de 12.84%, la más alta en rentabilidad total a largo plazo entre los tres ETF.
La velocidad de crecimiento de los dividendos también es distinta. Los dividendos de SCHD aumentaron a una tasa media anual de 10 a 10 por ciento durante los últimos 12 años. Por ejemplo, si hubieras comprado SCHD hace 10 años con una rentabilidad por dividendo de 3 por ciento, significa que ahora estás recibiendo un dividendo de más de 7 por ciento sobre tu capital inicial.
En cambio, JEPI muestra una dinámica distinta. La tasa de crecimiento anualizada de los dividendos de JEPI (CAGR) es de aproximadamente -1.31 por ciento. En otras palabras, aunque el dividendo sea alto ahora, tiende a disminuir con el tiempo.
MDD y volatilidad: cuánto aguanta en una caída brusca
La caída máxima histórica de JEPI fue del -13.71 por ciento. La de DIVO fue del -30.04 por ciento, una diferencia grande. Debido a su estrategia con opciones, JEPI tiene una defensa relativamente más fuerte en mercados bajistas. DIVO tiene un mayor peso en acciones, por lo que cae junto con el mercado cuando este se desploma.
SCHD tampoco es inmune en una caída brusca. A 2026 año 6 mes, la caída máxima de SCHD fue del -21.54 por ciento, y tardó 8 meses en recuperarse.
La volatilidad mensual es de JEPI 1.41%, de DIVO 2.24%. Una volatilidad más baja significa que cae menos cuando baja, pero también sube menos cuando el mercado sube. Para quien no quiere perder dinero, JEPI es la opción adecuada. Por eso DIVO o SCHD encajan mejor para quien busca una rentabilidad total a largo plazo.
Comisión de gestión: anual 0.06% vs 0.56% — 10qué diferencia hay después de años
La comisión de gestión de JEPI es 0.35%, y la de DIVO es 0.56%.
SCHD es 0.06%, la más baja de las tres.
Por ejemplo, 1,000won 10años, suponiendo que lo mantengas durante 50won más que SCHD.
Sin embargo, DIVO y JEPI son ETF activos. Como el gestor del fondo selecciona las acciones, tienen comisiones más altas, pero, a diferencia de limitarse a seguir un índice, se gestionan con discrecionalidad.
Para qué tipo de inversor es adecuado cada uno
- JEPI: Para quienes necesitan ahora mismo, y lo más posible, un flujo de caja mensual. Sin embargo, participan poco en la subida del precio de las acciones.
- DIVO: Para quienes quieren recibir dividendos mensuales y, al mismo tiempo, esperan cierta subida del precio de las acciones. El dividendo es menor que el de JEPI, pero en un mercado alcista a veces puede ofrecer una rentabilidad total mayor.
- SCHD: Para quienes no les importa que los dividendos actuales sean bajos,10y buscan que los dividendos crezcan con el paso de los años. Su baja comisión de gestión lo hace favorable para mantenerlo a largo plazo.
Los tres no son opciones mutuamente excluyentes. Según cómo se combinen, es posible captar al mismo tiempo el flujo de caja mensual y el crecimiento a largo plazo. Ese método de combinación se trata con detalle en la sección 'Cartera práctica'.
El tratamiento fiscal también cambia según si el dividendo procede de dividendos de acciones o de primas de opciones. Cómo afecta esta diferencia al importe neto que reciben los inversores coreanos se resume en la siguiente sección, 'De dónde vienen los dividendos: ingresos por dividendos frente a proporción de primas de opciones'.
De dónde vienen los dividendos: ingreso por dividendos vs. proporción de prima de opciones
El dividendo de DIVO proviene de dos lugares. Uno es el dividendo que recibe de las acciones con dividendo que mantiene. El otro es la prima de opciones que recibe al utilizar calls cubiertos sobre las acciones que mantiene.
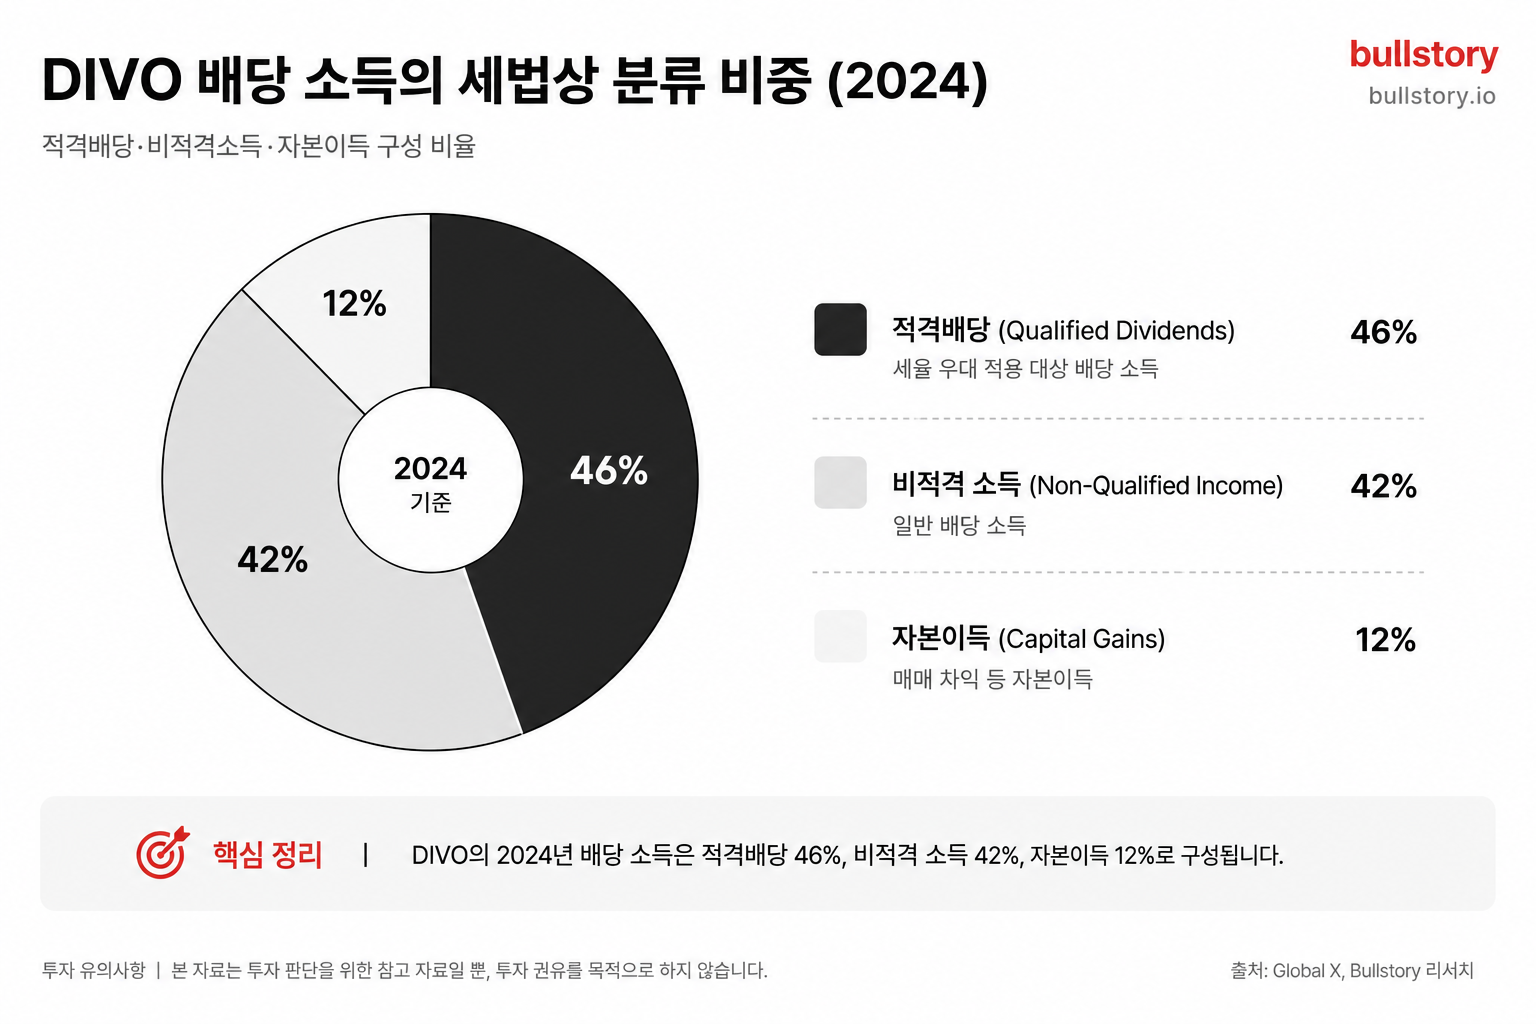
La mezcla de estas dos fuentes de ingresos influye directamente en los impuestos. 2024A partir del año, aproximadamente el 46por ciento del dividendo total es dividendo calificado y el 42por ciento es ingreso no calificado.
El 12por ciento restante se clasifica como ganancias de capital.
Cómo cambian los impuestos según la fuente de ingresos
La razón por la que la clasificación de ingresos es importante en Estados Unidos es que los inversores coreanos no pagan tal cual el impuesto retenido en Estados Unidos.
Un dividendo calificado (Qualified Dividend) es un dividendo pagado sobre acciones mantenidas a largo plazo en Estados Unidos. Las acciones de alta calidad con dividendo incluidas en la cartera de DIVO entran en esta categoría. En cambio, los ingresos procedentes de las primas de opciones se clasifican como ingresos no calificados (Non-Qualified Income). Según la normativa fiscal estadounidense, las tasas aplicadas a estos dos conceptos son distintas. Desde la perspectiva de un inversor coreano, el resultado fiscal final es más importante.
JEPI, que utiliza una estrategia de covered call similar a la de DIVO, tiene una proporción mucho mayor de primas de opciones. En ETFs como JEPI o XYLD, la mayor parte de los dividendos se clasifica como ingreso ordinario, mientras que DIVO tiene una estructura favorable desde el punto de vista fiscal porque presenta una alta proporción de dividendos calificados. Las cifras concretas de comparación pueden consultarse en la sección 'DIVO vs JEPI vs SCHD, comparación directa en cifras'.
ROC, no algo recibido sino devuelto
Hay un elemento más que conviene conocer. ROC (Return of Capital, devolución de capital) es una clasificación de dividendos en la que se devuelve el capital, en lugar de provenir de los rendimientos de la inversión. Dicho de forma sencilla, es un caso en el que el ETF saca parte del dinero de los tenedores y lo distribuye cuando los beneficios mensuales parecen insuficientes.
2022En un mercado bajista como el de 50 años, en su momento hasta el cincuenta por ciento de los dividendos de DIVO se clasificó como ROC. El ROC no se grava de inmediato. En su lugar, reduce mi precio de compra (base de coste) y, más adelante, cuando vendo las acciones, se grava la ganancia calculada con esa base de coste más baja. La diferencia está en pagar los impuestos ahora o más tarde.
Para los inversores coreanos: cuánto se retiene realmente
DIVO es un ETF cotizado en el extranjero, listado en dólares en la NYSE de Estados Unidos. Según la normativa fiscal coreana, las distribuciones de los ETF cotizados en el extranjero se tratan igual que los dividendos de acciones extranjeras.
A las distribuciones de los ETF cotizados en el extranjero se les retiene un impuesto sobre los ingresos por dividendos del 15.4 por ciento, incluido el impuesto local sobre la renta. En Estados Unidos, la retención también se aplica primero.
El tipo de retención estadounidense sobre dividendos es del 15 por ciento, superior al tipo del impuesto coreano sobre los ingresos por dividendos del 14 por ciento. Si en Estados Unidos ya se ha pagado el 15 por ciento, no hay que pagar impuestos adicionales en Corea. En definitiva, la carga fiscal efectiva para un inversor coreano sobre los dividendos de DIVO es de aproximadamente el 15 por ciento, con base en la retención estadounidense.
Sin embargo, la cantidad clasificada como ROC es diferente. Si parte de los dividendos se reclasifica como ROC durante el proceso de ajuste fiscal de fin de año, es posible que se reembolse el impuesto de retención local. En ese caso, puede que haya que pagar impuestos adicionales en Corea. En muchos casos, la correduría se encarga del ajuste real.
Tributación global de los ingresos financieros, ¿me corresponde?
Cuando los ingresos financieros, incluidos los dividendos de DIVO y los intereses y dividendos, se suman anualmente, 2,000si superan el importe umbral, cambia el método de tributación.
Los ingresos financieros anuales 2,000hasta el importe umbral se gravan 15.4mediante retención, incluido el impuesto local sobre la renta, y con ello queda saldado. 2,000Si superan el importe umbral, 6.6pasan a estar sujetos a tributación global con una escala progresiva de 49.5a
El impuesto progresivo se calcula sumándolo a los ingresos laborales, los ingresos empresariales y demás. Si un empleado con altos ingresos mete una gran cantidad de dinero en DIVO, el tipo impositivo puede subir bruscamente. Si pasas a estar sujeto al impuesto integral sobre los ingresos financieros, no podrás abrir una ISA, y también podría aumentar la prima del seguro de salud.
| Ingreso financiero agregado anual | Método de tributación | Tipo efectivo |
|---|---|---|
| 2,000diez millones de wones o menos | La retención en origen cierra el caso | 15.4% |
| 2,000más de diez millones de wones | Tributación integral (progresiva) | 6.6%~49.5% |
2,000Puedes preguntarte cuán realista es el umbral de diez millones de wones.
Por ejemplo, si la rentabilidad de DIVO se considera de aproximadamente 5% , entonces, con un principal de unos 4cien millones de wones, solo con dividendos se obtienen 2,000diez millones de wones. Si a eso se suman los intereses de depósitos o las distribuciones de otros ETF de dividendos, es más fácil superar el umbral.
Qué cambia si utilizas una cuenta con ventajas fiscales
Los ETF cotizados en el extranjero no se pueden comprar directamente en cuentas de jubilación como las cuentas de ahorro para pensiones o los IRP. La cuenta ISA sí ofrece margen de uso. Los rendimientos generados en una ISA pueden tributar por separado sobre el excedente al 15.4% en lugar de 9.9%, lo que la convierte en una herramienta de ahorro fiscal práctica para los inversores preocupados por la tributación global de los ingresos financieros.
Dicho esto, el tratamiento fiscal puede variar según la situación de cada persona. Lo correcto es recibir asesoramiento fiscal individual en función del nivel de ingresos y de las cuentas que se tengan.
El momento de compra para recibir dividendos, es decir, si conviene comprar antes o después de la fecha exdividendo, continúa en la siguiente sección, '¿En qué momento se debe comprar DIVO?'
¿En qué momento se debe comprar DIVO?
Los dividendos de DIVO se pagan mensualmente. Y la clave del momento es solo una. La fecha exdividendo más reciente fue el 2026 de 5 de 28 y los inversores que mantuvieron las acciones antes de ese día recibieron un dividendo de 2026 de 5 de 29 al día siguiente. Si se pasa por alto la fecha exdividendo por un día, el dividendo de ese mes desaparece.0.18. Por acción
Empecemos por aclarar qué es la fecha ex dividendo
La fecha ex dividendo es la línea de corte que significa: “a partir de este día, ya es demasiado tarde”. Si compras DIVO después de esa fecha, no recibirás el dividendo de ese mes. Debes completar la compra a más tardar el día anterior a la fecha ex dividendo.
Los dividendos de DIVO se pagan alrededor del final de los días hábiles de cada mes, y la fecha ex dividendo se fija aproximadamente 7~10días antes de la fecha de pago. En la práctica, la línea de corte está unos días antes de fin de mes.
Si ordenas una sola vez la secuencia de fechas, no habrá lugar para confusiones.
| Clasificación de la fecha | Significado | Acción del inversor |
|---|---|---|
| Fecha de declaración | El día en que Amplify ETFs anuncia oficialmente el importe del dividendo de este mes | Verificar el importe |
| Fecha ex dividendo | Hay que comprar antes de este día para recibir el dividendo de este mes | Límite de compra |
| Fecha de registro | El día en que la firma de corretaje confirma la lista de accionistas (igual que la fecha ex dividendo o un día después) | No se requiere ninguna acción adicional |
| Fecha de pago | El día en que el dividendo ingresa efectivamente en la cuenta | Confirmar el abono |
Todas las acciones con dividendo siguen un ciclo de cuatro etapas: fecha de declaración, fecha ex dividendo, fecha de registro y fecha de pago. De estas, las únicas fechas a las que el inversor debe prestar atención son la fecha ex dividendo y la fecha de pago.
¿No sale más barato comprar justo después de la fecha ex dividendo?
Muchos inversores principiantes hacen esta pregunta. "Si compro al día siguiente de la fecha ex dividendo, ¿no es más ventajoso porque el precio de la acción ya ha bajado?"
Medio cierto y medio falso.
En la fecha ex dividendo, el precio de la acción baja automáticamente en la cantidad del dividendo. Aunque recibas el dividendo, el precio de la acción cae en esa misma cantidad, así que, en términos de patrimonio neto, no hay ganancia ni pérdida. Puede parecer que se compra barato, pero en realidad no queda nada en la mano.
Entonces, ¿qué pasa con la estrategia de 'dividend capture', que consiste en comprar justo antes de la fecha ex dividendo, recibir el dividendo y vender? En teoría, si compras antes de la fecha ex dividendo, recibes el dividendo y luego vendes, parece que te quedas con el dividendo. Pero en realidad, el precio de la acción cae en la cantidad del dividendo, así que no queda nada. Si además añades costes de negociación, como el spread y el slippage, incluso podrías acabar perdiendo dinero.
Una conclusión: DIVO no es un producto para hacer operaciones de corto plazo en función del momento del dividendo. Es una estructura para acumular flujo de caja mensual mediante la tenencia a largo plazo.
Entonces, ¿cuándo conviene comprar?
Más que calcular el momento de compra en función de la fecha exdividendo, conviene comprar observando la evolución del precio de la acción. Sin embargo, hay un error que conviene evitar.
Comprar después de la fecha exdividendo y pensar: "Seguro que recibiré el dividendo de este mes". Este error ocurre con más frecuencia de lo que parece. Por ejemplo,28 entre los31 hay muchas fechas exdividendo concentradas, y si compras después de eso, tendrás que renunciar al dividendo de ese mes.
Si se resume en una lista de verificación práctica, sería así.
- Si quieres recibir el dividendo de este mes: consulta la fecha exdividendo del mes actual en el sitio web oficial de Amplify ETFs o en la app de tu bróker, y completa la compra antes del día anterior.
- Si la fecha exdividendo ya pasó: no hay motivo para apresurarse. Mientras compres antes de la fecha exdividendo del próximo mes, los dividendos comenzarán ese mes.
- Si el objetivo es mantener a largo plazo: el nivel del precio de la acción es una variable más importante que la fecha exdividendo. Incluso si compras unos días después de la fecha exdividendo, será ventajoso a largo plazo si el precio de la acción está en un nivel razonable.
Cómo utilizar el calendario de dividendos
DIVO paga dividendos todos los meses, y la fecha de pago es alrededor del último día hábil del mes. Como el patrón es constante, si lo registras una sola vez en tu calendario, no te lo perderás cada mes.
El método concreto es el siguiente.
- Consulta el anuncio de dividendos del mes actual en el sitio web oficial de Amplify ETFs (amplifyetfs dot com). El aviso de declaración suele publicarse un número de semanas1~2antes de la fecha exdividendo.
- Si activas la función de 'alerta de dividendos' en la app de bróker que uses (Kiwoom, Mirae Asset, Toss Securities, entre otras), podrás recibir notificaciones antes de la fecha exdividendo.
- Si buscas DIVO en sitios gratuitos de seguimiento de dividendos como stockanalysis dot com y dividendinvestor dot com, podrás ver de un vistazo el historial y la próxima fecha prevista.
Según la última divulgación, los dividendos son los siguientes.
| Mes | Dividendo (por acción) | |---| | 2026año 3mes | 0.1787dólares | | 2026año 4mes | 0.1812dólares | | 2026año 5mes | 0.1842dólares |
Como el importe cambia un poco cada mes, es necesario adquirir el hábito de comprobarlo justo después de la divulgación.
Cuando se compra DIVO en solitario, unas pocas acciones cada mes, cuánto efectivo termina realmente en la mano, y cómo cambia el flujo de caja cuando se combina con SCHD y JEPI, se calcula directamente por tamaño de inversión en la siguiente sección <strong>'Cartera práctica: ¿dónde conviene mezclar DIVO?'</strong>.
Cartera práctica: ¿dónde conviene mezclar DIVO?
La rentabilidad por dividendo de DIVO se sitúa en un 4.85% anual, y la rentabilidad por dividendo reciente a 12 meses de JEPI es de aproximadamente 9.26%.
SCHD tiene activos bajo gestión de aproximadamente 910mil millones de dólares y una rentabilidad por dividendo de aproximadamente 3.3%.
Los tres ETF pueden parecer tener cifras de rentabilidad distintas, pero según la proporción de mezcla, se puede diseñar tanto una estructura que reciba mucho de inmediato como una estructura en la que los dividendos crezcan más 10años después.
¿Para qué tipo de inversor encajan los tres ETF y cómo?
Antes de armar una combinación, hay que ordenar primero el papel de cada ETF.
JEPI combina los componentes del S&P 500 y una estrategia de covered call, por lo que el dividendo es alto. Debido a que la estructura de ingresos se centra en las primas de opciones, la رشد de los activos tiende a ser limitada. Es adecuado para inversores que quieren un dividendo mensual alto y necesitan efectivo de inmediato.
SCHD se centra en acciones de dividendo probadas y paga dividendos. Los dividendos tienden a crecer de forma constante cada año. Durante los últimos 10 años, el dividendo creció a una tasa anual del 10 al 12%, y quienes compraron hace 10 años ahora reciben dividendos superiores al 7% de su capital.
DIVO combina acciones de dividendo y covered calls para situarse en un punto intermedio, ofreciendo un rendimiento de aproximadamente 4.85% y una volatilidad relativamente moderada. En mercados alcistas, acompaña entre el 75 y el 85% de las subidas de la acción, por lo que el crecimiento no queda completamente bloqueado como en JEPI.
Ratios de combinación según el objetivo: cómo mezclarlos
Si el objetivo de inversión es distinto, el porcentaje también debe ser distinto. Se divide en los tres escenarios siguientes.
| Objetivo de inversión | DIVO | JEPI | SCHD | Rendimiento promedio esperado |
|---|---|---|---|---|
| Efectivo inmediato como máxima prioridad | 30% | 50% | 20% | aprox. 6.5% |
| Equilibrio entre efectivo y crecimiento | 40% | 30% | 30% | aprox. 5.5% |
| Enfoque en crecimiento a largo plazo | 20% | 10% | 70% | aprox. 4.0% |
El rendimiento esperado es un promedio ponderado simple basado en el rendimiento por dividendo más reciente de cada ETF, antes de impuestos y sin reflejar las fluctuaciones del tipo de cambio.
La opción prioritaria de efectivo es adecuada para inversores que, tras la jubilación, deben cubrir sus gastos mensuales de vida con dividendos. Aumenta el importe que se recibe ahora al elevar la ponderación de JEPI, mientras se preserva una base mínima de crecimiento con SCHD.
La opción equilibrada es la forma más natural de utilizar DIVO. El rendimiento de DIVO y su participación en los mercados alcistas, el complemento de efectivo de JEPI y el crecimiento de dividendos de SCHD se reparten sus funciones.
La opción centrada en el crecimiento es adecuada para inversores que aún no utilizan dividendos y 10años o más para acumular. Si se eleva la ponderación de SCHD hasta 70 por ciento, los dividendos que se reciben de inmediato disminuirán, pero con el tiempo es probable que los dividendos crezcan.
Inversión necesaria según el objetivo de flujo de efectivo mensual
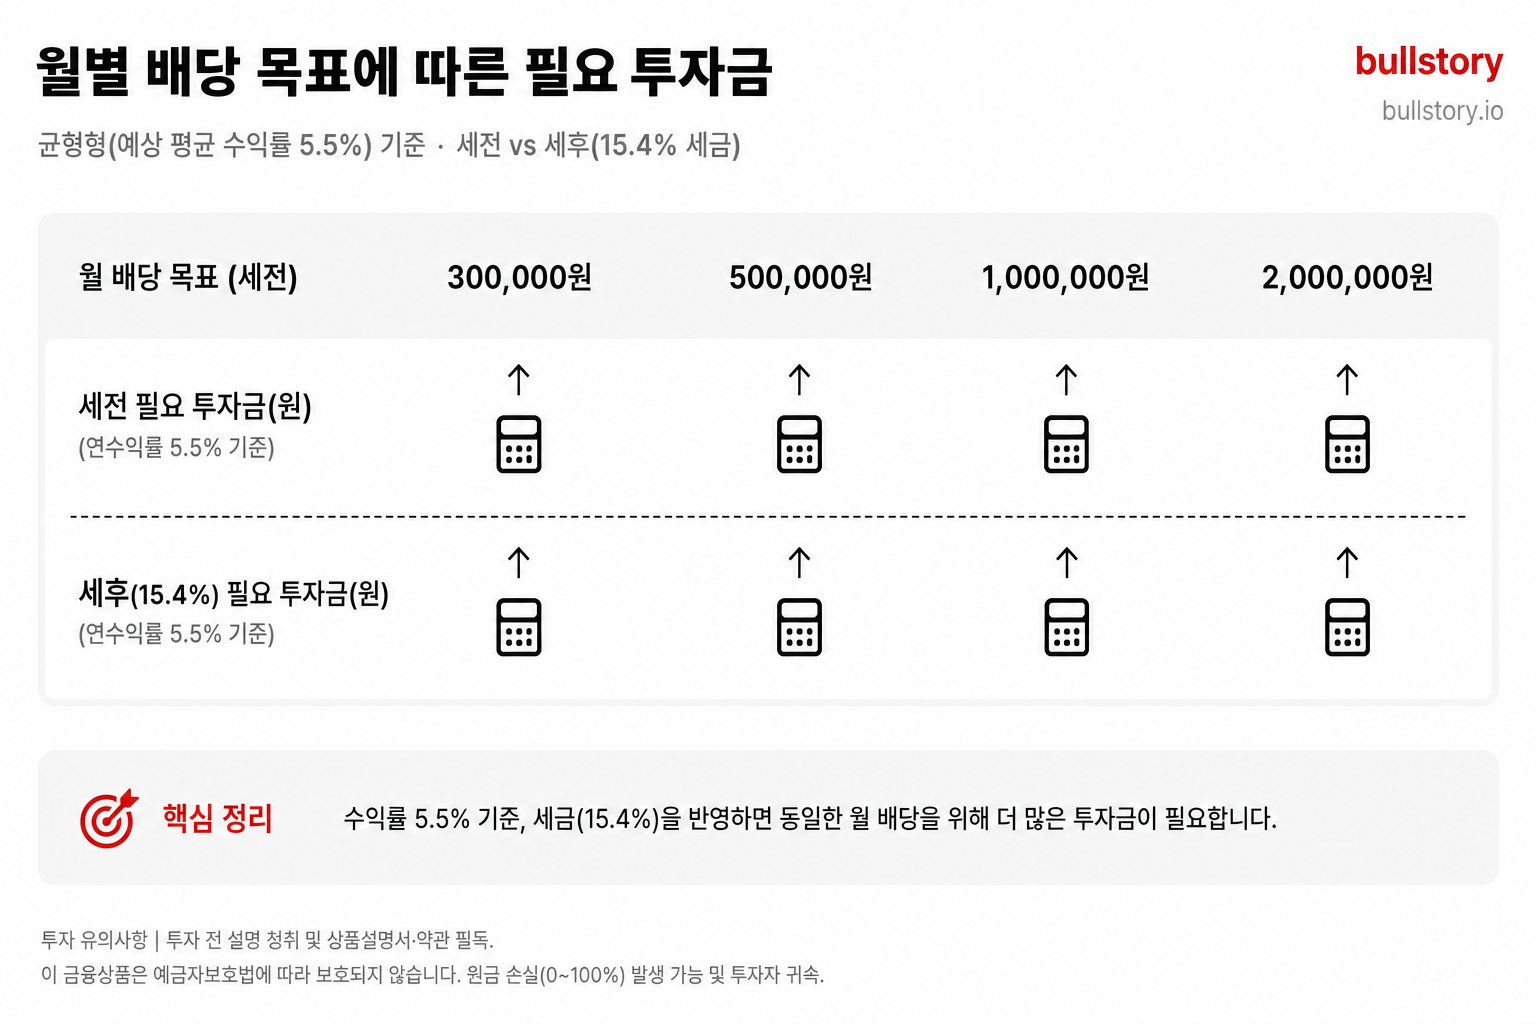
Tomando como base la opción equilibrada (la combinación intermedia de la tabla) y aplicando un rendimiento por dividendo medio de aproximadamente 5.5 por ciento, la tabla siguiente es la siguiente.
| Dividendo objetivo mensual | Inversión necesaria antes de impuestos | En base neta (15.4% de impuesto sobre ingresos por dividendos aplicado) |
|---|---|---|
| Mensual 30 diez mil wones (aprox. 220 dólares) | aprox. 6,500 diez mil wones | aprox. 7,700 diez mil wones |
| Mensual 50 diez mil wones (aprox. 370 dólares) | aprox. 1 cien millones de 900 diez mil wones | aprox. 1 cien millones de 2,900 diez mil wones |
| Mensual 100 diez mil wones (aprox. 730 dólares) | aprox. 2 cien millones de 1,800 diez mil wones | aprox. 2 cien millones de 5,800 diez mil wones |
| Mensual 200 diez mil wones (aprox. 1,460 dólares) | aprox. 4 cien millones de 3,600 diez mil wones | aprox. 5 cien millones de 1,600 diez mil wones |
El cálculo después de impuestos se basa en una tasa combinada de 15% de retención fiscal sobre dividendos de Estados Unidos y 0.4% de impuesto local sobre la renta, para un total de 15.4%. Si los ingresos financieros anuales superan el umbral para la tributación integral de los ingresos financieros, la carga fiscal real cambia. Confirma tu situación particular con un asesor fiscal.2,000. La carga fiscal real cambia según si los ingresos financieros anuales superan el umbral de
En base neta, para recibir cada mes 100 diez mil wones solo con dividendos, se necesitan unos 2 cien millones de 5,800 diez mil wones. Es más de lo que parece. Por eso, desde el principio, es importante una estrategia de reinvertir los ingresos por dividendos para aumentar el capital principal.
Precauciones prácticas al usar DIVO como núcleo
Los activos bajo gestión de DIVO son de aproximadamente 71 cien millones de 8,000 diez mil dólares. El expense ratio es de 0.56%.
Por ejemplo, 10si inviertes diez mil dólares, 1en un año 560dólares se irán en comisiones. En comparación con el ratio de gastos de SCHD, de 0.06%, es más de 9veces más caro. Esta diferencia puede parecer insignificante al principio, pero al dejarla correr durante 20años se acumula mucho por el interés compuesto.
También conviene considerar la naturaleza de los dividendos. Los ingresos por primas de opciones incorporados en DIVO a veces pueden tributar como ganancias de capital a corto plazo o como ingresos por dividendos, por lo que su tratamiento fiscal puede diferir del de las acciones de dividendo puras. Para más detalles, consulta la sección 'De dónde vienen los dividendos'.
En los últimos 1 años, la rentabilidad total de DIVO fue de aproximadamente 18%.
SCHD fue de aproximadamente 26%, y JEPI de aproximadamente 8%. JEPI es el más bajo. Aunque la rentabilidad por dividendo sea alta, si el crecimiento del precio de la acción se estanca, la rentabilidad total será baja. Si construyes una cartera mirando solo el flujo de caja, puedes caer en esta trampa.
La conclusión es clara. DIVO actúa como un 'puente intermedio' que complementa el bajo rendimiento del ETF de dividendos núcleo (SCHD) y alivia en parte la limitación de participación en las subidas de JEPI. En lugar de usar los tres ETF por separado, es mejor fijar los pesos según el objetivo y rebalancear (ajustar periódicamente la cartera para volver a sus proporciones originales), para proteger a largo plazo tanto el flujo de caja como el crecimiento del patrimonio.
Glosario
Aquí he resumido brevemente solo los términos clave que aparecen en este artículo. He seleccionado únicamente los que están directamente relacionados con la estructura de dividendos de DIVO y con la toma de decisiones de inversión.
-
Covered Call: Una estrategia que vende al mercado el derecho a vender acciones en cartera a "este precio" y recibe una prima (comisión de la opción). A cambio de renunciar a parte de la subida cuando aumenta el precio de la acción, obtiene efectivo por adelantado. DIVO se diferencia de JEPI y otros similares en que utiliza esta estrategia de forma selectiva solo en algunas posiciones, en lugar de hacerlo en toda la cartera.
-
Fecha exdividendo: Si compras la acción después de esta fecha, no recibirás el dividendo de ese año. Para recibir el dividendo, debes mantenerla hasta el día anterior a la fecha exdividendo. El uso práctico se explica en la sección "¿En qué momento conviene comprar DIVO?".
-
Rentabilidad por dividendo: La proporción del dividendo anual respecto al precio actual de la acción. Por ejemplo, 100si inviertes diez mil wones, 1indica cuántos diez mil wones recibirías en dividendos en un año. Para la cifra de rentabilidad por dividendo de DIVO, consulta la sección "Cuánto paga ahora".
-
MDD (máxima caída, Maximum Drawdown): El porcentaje máximo de descenso desde el punto más alto hasta el más bajo durante un período concreto. Muestra "cuánta pérdida podrías sufrir en el peor de los casos si mantienes este ETF". Cuanto menor sea el MDD, más fácil será resistir en un mercado bajista.
-
ETF activo: Un ETF en el que el gestor del fondo selecciona directamente los valores y ajusta sus ponderaciones. Tiene una comisión de gestión más alta que los ETF pasivos que simplemente siguen reglas, como S&P 500. DIVO es un ETF activo, y su comisión de gestión es 0.55%.
-
Prima de la opción (Option Premium): la contraprestación que se recibe por vender el derecho en una estrategia de covered call. Es efectivo que entra de forma निश्चितiva independientemente de las fluctuaciones del precio de la acción, por lo que pasa a formar parte de la fuente de los dividendos mensuales. No obstante, esta parte puede tratarse de manera distinta del ingreso por dividendos en el tratamiento fiscal (véase el texto principal para más detalles).
-
Imposición integral de las rentas financieras: si las rentas financieras, como los intereses y los dividendos, superan los 2,000won al año, es un sistema por el que se gravan junto con otros ingresos a la tasa impositiva máxima (45%).
-
Imposición separada de los ingresos financieros: hasta al año está sujeto a imposición separada. En este caso, el tipo impositivo es de %.2,000- Composición detallada de la imposición separada: el tipo de imposición separada del % se compone del impuesto sobre la renta del % y del impuesto local sobre la renta del %.15.4- Impuesto sobre los dividendos: el impuesto que se aplica a los dividendos de ETF extranjeros. En Estados Unidos, se retiene primero un % en origen y, en Corea del Sur, se ajusta al final para que el tipo impositivo efectivo sea del %.
-
Composición detallada de la imposición separada: el tipo de imposición separada del % se compone del impuesto sobre la renta del % y del impuesto local sobre la renta del %.15.4- Impuesto sobre los dividendos: el impuesto que se aplica a los dividendos de ETF extranjeros. En Estados Unidos, se retiene primero un % en origen y, en Corea del Sur, se ajusta al final para que el tipo impositivo efectivo sea del %.14- Rentabilidad total (Total Return): la rentabilidad real que suma tanto la subida del precio de la acción como los dividendos. Fijarse solo en la rentabilidad por dividendo puede hacer que se pierda el resultado global.1.4La comparación de la rentabilidad total de DIVO, JEPI y SCHD se recoge en una tabla de elementos en la sección 'DIVO vs JEPI vs SCHD, comparación directa con números'.
-
Impuesto sobre los dividendos: el impuesto que se aplica a los dividendos de ETF extranjeros. En Estados Unidos, se retiene primero un % en origen y, en Corea del Sur, se ajusta al final para que el tipo impositivo efectivo sea del %.15- Rentabilidad total (Total Return): la rentabilidad real que suma tanto la subida del precio de la acción como los dividendos. Fijarse solo en la rentabilidad por dividendo puede hacer que se pierda el resultado global.15.4La comparación de la rentabilidad total de DIVO, JEPI y SCHD se recoge en una tabla de elementos en la sección 'DIVO vs JEPI vs SCHD, comparación directa con números'.
-
Rentabilidad total (Total Return): la rentabilidad real que suma tanto la subida del precio de la acción como los dividendos. Fijarse solo en la rentabilidad por dividendo puede hacer que se pierda el resultado global. La comparación de la rentabilidad total de DIVO, JEPI y SCHD se recoge en una tabla de elementos en la sección 'DIVO vs JEPI vs SCHD, comparación directa con números'.5elementos están organizados en una tabla.
Preguntas frecuentes
¿Cuál es el rendimiento por dividendo actual de DIVO?
2026A fecha de año 6mes 29día, es anual 4.85por ciento. La suma de dividendos por acción de los últimos 12meses es de 2.21dólares.
¿Cuál fue recientemente el dividendo mensual por acción de DIVO?
2026A fecha de 5mes 28día, el dividendo mensual reciente fue de 0.184dólares por acción. 3Tanto el mes como 4el mes también mostraron una leve tendencia al alza.
¿Cuál es la tasa de crecimiento del dividendo de DIVO?
Recientemente, 1la tasa de crecimiento a un año fue del 9.96%, y el promedio de 5años fue del 4.50%, por lo que la velocidad de crecimiento reciente de 1años es más rápida.
¿Por qué DIVO paga dividendos cada mes?
20a 25combina los dividendos regulares de acciones de primera línea y las primas de opciones obtenidas mediante covered calls sobre las acciones en cartera para generar flujo de caja mensual.
¿Cuándo se espera que sea la próxima fecha exdividendo de DIVO?
Se espera que la próxima fecha exdividendo sea entre el 8mes 21día y el 9mes 1día, así que consulte directamente la divulgación oficial de Amplify.
¿Cuál es la diferencia entre DIVO y JEPI?
La mayor diferencia es el tamaño y la estrategia. DIVO tiene activos bajo gestión de aproximadamente 71cien millones de dólares, mientras que JEPI está en decenas de miles de millones de dólares, y DIVO aplica calls cubiertas de forma selectiva solo a algunas posiciones.