Bullstory Research 27 de julio de 2026
Panorama financiero global: los precios del petróleo y las tasas de interés se están moderando, pero persisten los factores de riesgo
Puntos clave
5La nómina no agrícola de mes aumentó en 172,000personas, lo que muestra que el mercado laboral sigue firme y limita la presión a la baja sobre las tasas. La tasa de referencia de la Reserva Federal se mantuvo en 3.50~3.75%. El IPC de mes se 5publicará en mes, y el FOMC está programado para mes 6~10Día, convirtiendo estas dos fechas en un punto de inflexión para la trayectoria de las tasas de interés.6mes 16~17Día
Indicadores clave
Precio de las acciones: S&P de EE. UU.500índice subió por el cese de las hostilidades entre Irán e Israel y la fortaleza de las acciones relacionadas con semiconductores.
Tipo de cambio: el índice del dólar cayó por la relajación de las tensiones en Oriente Medio y el debilitamiento de la preferencia por activos refugio.
Tipos de interés: el rendimiento del Tesoro de EE. UU. 10años cayó 5subió por la cautela previa a la publicación mensual de los precios al consumidor.
Temas clave
- Tendencia de estabilización de los precios mundiales del petróleo
- Una interrupción a gran escala del suministro de petróleo crudo ha 3persistido durante más de 20años, pero los precios del petróleo han mantenido últimamente una tendencia algo estable. De hecho, los precios del crudo Brent se han movido cerca del rango de precios observado durante los últimos años, a pesar de la guerra en Oriente Medio. No obstante, siguen existiendo factores de incertidumbre, como la posibilidad de un acuerdo entre EE. UU. e Irán y la incertidumbre de que, incluso si se reabre el estrecho de Ormuz, no esté claro un repunte inmediato del volumen de transporte marítimo.
- La economía de Japón, 1/4débil crecimiento trimestral y persistencia de las expectativas de subidas de tipos de interés
- En Japón, 1/4el PIB real trimestral, anualizado y revisado, fue de 1.8%, rebajado desde la estimación preliminar (2.1%) por un gasto de capital peor de lo esperado. Hay preocupación de que el consumo de los hogares y la inversión empresarial se vean debilitados por la inflación derivada de la guerra en Oriente Medio y por la incertidumbre económica. Aun así, aunque el crecimiento económico de Japón se ha desacelerado, la tendencia subyacente de recuperación se mantiene, y ante el temor a una aceleración de la inflación, se espera que el Banco de Japón suba los tipos en 6 y luego lleve a cabo una subida adicional antes de fin de año. (Moody's)
Tendencias de los tipos de interés en Estados Unidos
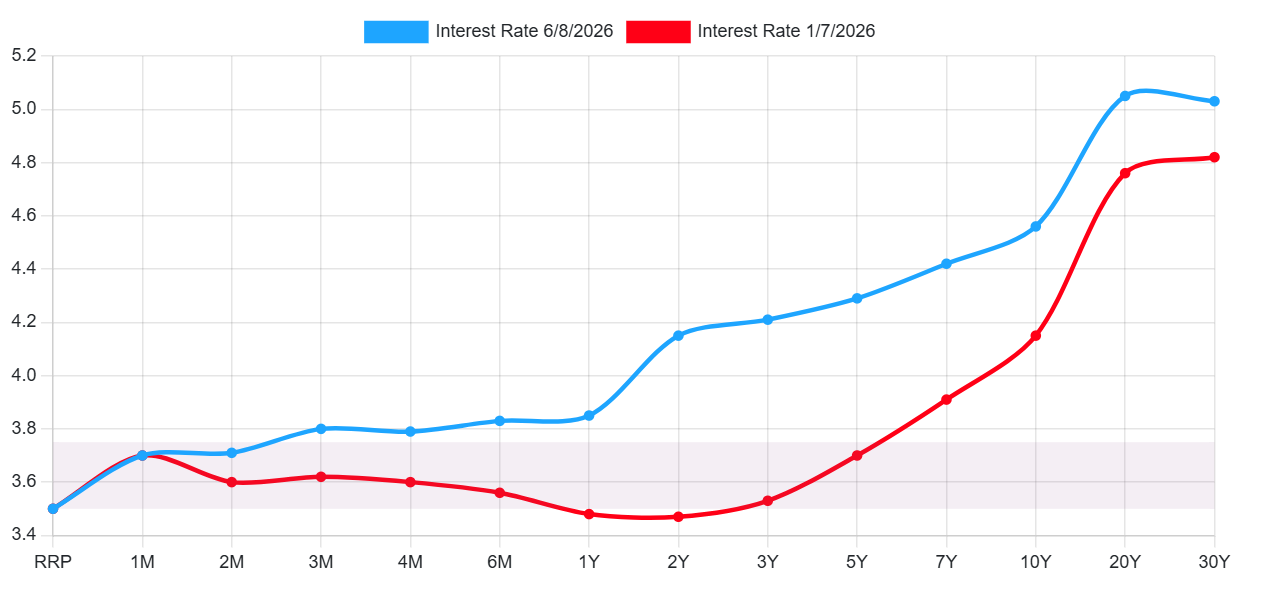
Se puede ver que, en la curva de rendimientos de Estados Unidos, los tipos han subido en todos los tramos respecto al inicio del año.
- Indicadores económicos
-
Empleo
5Nóminas no agrícolas de 172 mil (previsión: 85 mil anterior: 179 mil) → presión alcista sobre los tipos ↗
5Nóminas privadas ADP de 122 mil (previsión: 118 mil anterior: 105 mil) → presión alcista sobre los tipos ↗ -
Inflación 5índice ISM manufacturero mensual 54.0 (previsión: 53.3 anterior: 52.7) -→ presión alcista sobre los tipos ↗ 5IPP mensual: antes de la publicación 5IPC mensual: antes de la publicación
- Con la suspensión de los ataques mutuos entre Estados Unidos e Irán y entre Irán e Israel, los precios del petróleo se estabilizan → presión bajista sobre los tipos ↘
Los indicadores macroeconómicos apuntan a tipos al alza, pero con esta negociación podría haber presión bajista en el corto plazo.
¿Dónde está ahora el tipo de referencia de Estados Unidos?
La Fed mantuvo el tipo de referencia en 2026 año 4 mes, en la tercera reunión consecutiva, dentro de un rango objetivo de 3.5 a 3.75%. Tras recortar un total de 2025 puntos porcentuales mediante tres bajadas a finales de 0.75 año, optó por moderar el ritmo.
En su comunicado, la Fed afirmó que la inflación se encuentra en un nivel alto, reflejando el reciente aumento de los precios mundiales de la energía, y dijo que la situación en Oriente Medio está generando una elevada incertidumbre sobre las perspectivas económicas. Eso significa que la incertidumbre es demasiado grande para mover los tipos.
El gobernador Miran votó por recortar los tipos en 0.25 puntos porcentuales, mientras que otros tres miembros apoyaron mantener los tipos sin cambios, pero se opusieron a incluir en el comunicado una frase con el matiz de que 'los tipos se reducirán más adelante'. El resultado fue una votación de 8 a 4 y, por primera vez desde 1992 año 10 mes, 4 miembros emitieron votos en contra de una decisión del FOMC.
Los miembros que votaron en contra querían cosas distintas.
-
Directora Miran: la postura de que los tipos deben bajarse de inmediato
-
Hammack, Kashkari y la presidenta Logan: apoyaron mantener los tipos sin cambios, pero se opusieron a la palabra “adicional” en el comunicado porque sugería que los tipos volverían a bajar después. Los tres han expresado preocupación por que la inflación se esté enquistando, es decir, por que los precios no bajen fácilmente.
La dirección de los votos en contra era exactamente la opuesta. Un bando decía: “Es demasiado tarde, bájenlos ya”, y el otro decía: “La inflación aún no se ha contenido, así que no envíen una señal de recortes”.
2026año 3mes el gráfico de puntos mostró que la mayoría de los miembros del comité esperaba que los tipos se mantuvieran en el rango del 3.25 al 3.75% hasta finales de este año. A medida que se profundiza la fractura dentro del comité, cada vez más miembros prefieren una postura neutral en lugar de un recorte o una subida.
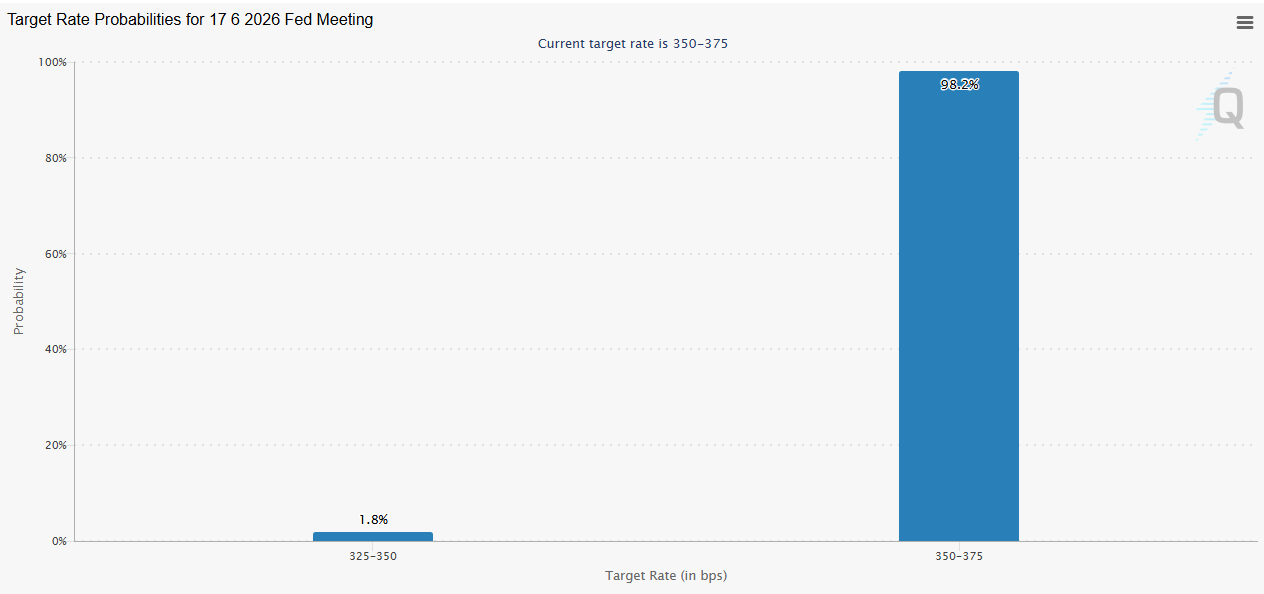
El mercado da una probabilidad de mantenimiento en 6mes superior al 95%. Los tipos se quedarán aquí por ahora. La cuestión es qué viene después.
Factores que dificultan bajar los tipos
Para que la Fed recorte los tipos, deben cumplirse dos condiciones. La inflación debe estar descendiendo hacia 2%, y el mercado laboral debe enfriarse de forma notable. Ahora mismo, ambas condiciones apuntan en la dirección contraria.
Empecemos por el empleo. 5El empleo no agrícola mensual aumentó en 172,000puestos, más del doble de la previsión del mercado de 85,000puestos.
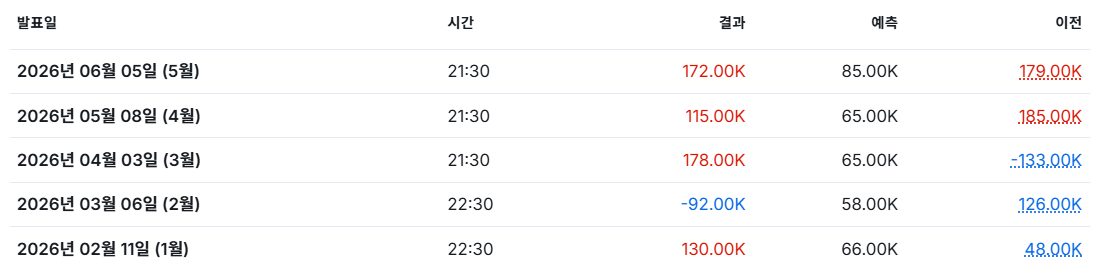
3y 4las cifras del mes anterior también se revisaron al alza en 93,000puestos en total, lo que confirma que la fortaleza del empleo no se limitó a un solo mes. Para la Fed, esto es una señal de que no hay base para recortar los tipos. Si el mercado laboral se mantiene sólido, el consumo se sostiene, y si el consumo se sostiene, la inflación difícilmente baja.
No obstante, al analizar los detalles, no está del todo fuerte. Del total de 172,000puestos, 73% fue cubierto por ocio y hostelería y por los gobiernos locales. Ocio y hostelería aportó 70,000puestos, y los gobiernos locales aportaron 55,000puestos.
Excluyendo esos dos, el resto de la economía quedó en apenas unas 47,000personas. La cifra principal parece sólida, pero el alcance real del empleo privado es reducido. Este dato le da al nuevo presidente del banco central un motivo para 6mantener las tasas sin cambios en la reunión del FOMC.
La inflación es el problema más directo. 3El índice de precios al consumidor (IPC) de 3.3subió interanualmente un 2%, el nivel más alto en unos 12.5años, con los precios de la energía aumentando un y empujando al alza una parte importante de ello. Hay una sola razón para el aumento.
2026año 2mes 28día, Estados Unidos e Israel iniciaron ataques aéreos contra Irán y el paso por el estrecho de Ormuz quedó en su mayor parte bloqueado. Este estrecho era la ruta por la que antes pasaba aproximadamente el 25del tráfico mundial de petróleo transportado por mar.
3Solo en el mes de 21.2los precios de la gasolina se dispararon un 1967%, el mayor aumento mensual desde que comenzaron a recopilarse estos datos en 3. Solo este elemento puede explicar aproximadamente una 4parte de 3del aumento total de precios en el mes de . El shock energético empujó los precios al alza.
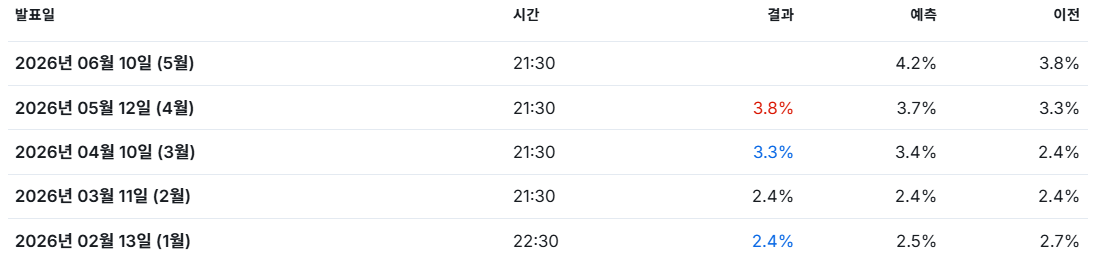
Los precios no se detuvieron en 3. En 4subieron hasta el 3.8interanual, alcanzando el nivel más alto en unos 3años. Fue el resultado del shock energético desencadenado por la guerra con Irán, que siguió empujando la inflación al alza.
El problema es que el aumento de los precios provocado por la guerra en Oriente Medio no desaparecerá pronto.
-
Aunque el estrecho de Ormuz vuelva a abrirse, es probable que la reapertura sea solo parcial, y los daños a la infraestructura energética y a las refinerías de la región del Golfo son considerables, mientras que las condiciones de operación de los petroleros también se han deteriorado.
-
Los analistas proyectaron que, si la perturbación de los precios del petróleo persiste, podría añadir alrededor de 0.8 puntos porcentuales a la inflación mundial.
-
Un economista de JPMorgan Private Bank describió la naturaleza de los precios de la energía como “suben como un cohete, pero bajan como una pluma”.
El objetivo de inflación de la Fed es del 2%. La tasa de referencia actual se mantiene en el intervalo de 3.50 a 3.75%, y la Fed reafirmó su objetivo del 2% al señalar que “la inflación sigue siendo algo elevada”.
Con la inflación en el rango alto de los 3%, recortar las tasas iría de frente contra los criterios que la propia Fed ha establecido. El empleo también es sólido y la inflación es alta. Esa es la razón por la que a la Fed le resulta difícil actuar.
¿Hay margen para bajar las tasas
Dentro de la Fed no hay una voz totalmente unánime. Algunos participantes del mercado subrayaron que sería apropiado recortar las tasas si aparecen señales de que el ritmo de la inflación se está desacelerando o de que el mercado laboral se está debilitando claramente. Aunque es una opinión minoritaria, la mera existencia de esta postura ya es significativa. Los miembros inclinados a recortar creen que el nivel actual de inflación no proviene de un problema estructural, sino de factores temporales como un choque energético.
Los costos de vivienda son un indicador rezagado, por lo que tarda tiempo en que la desaceleración real de los alquileres se refleje en las estadísticas oficiales de inflación. Debido a este desfase, la idea de que la presión a corto plazo de los precios de la energía puede luego quedar compensada por la caída de los alquileres resulta válida. La interpretación es que, aunque la inflación parezca alta ahora, se están acumulando partidas que irán bajando gradualmente.
El mercado laboral también está mostrando poco a poco señales de grietas. Si el ritmo de contratación se desacelera, el mercado laboral puede enfriarse sin despidos. Si ese enfriamiento avanza más, la Fed gana margen para esperar en lugar de bajar las tasas de inmediato, y si se debilita más, pasa a ser un argumento para recortarlas.
Está actuando una fuerza más fundamental. Si las tasas altas se prolongan durante mucho tiempo, el consumo se reducirá por sí solo.
-
Si se mantienen elevadas las tasas de las tarjetas de crédito, los préstamos para automóviles y las hipotecas, aumenta la carga de intereses de los hogares.
-
Los presupuestos de los hogares ya están presionados por gastos esenciales como la gasolina y los alimentos.
-
Muchas empresas han aplazado sus planes de nuevas contrataciones y la confianza de los consumidores ha caído a mínimos históricos.
Este es el mecanismo de autocorrección. Aunque la Reserva Federal no baje directamente los tipos, unos tipos altos frenan el consumo y la inversión, enfrían la economía y, al final, forman una vía que reduce los precios. Si la economía se desacelera más rápido de lo previsto, el margen de maniobra de la Reserva Federal se estrecha. Si intentar contener la inflación lleva a la economía a una caída excesiva, un recorte de tipos pasa a ser imprescindible, no una cuestión de justificación.
La proyección mediana de la Reserva Federal apunta a 2026un recorte de tipos durante el año, y la trayectoria real depende de tres variables: inflación, precios de la energía y mercado laboral. La posibilidad de un recorte no ha desaparecido; simplemente viene con condiciones.
6FOMC de y los indicadores que hay que vigilar ahora
El orden importa. 5El IPC de 6 se publica el 10 a las 8 en punto y 30 minutos (hora del Este de Estados Unidos). 6La reunión del FOMC se celebra de 16 a 17. El IPC sale primero y, con ese resultado, la Reserva Federal toma su decisión sobre los tipos. 6Si el dato de 10 sale mal, 6el ambiente en la reunión de 17 cambia.
Los participantes del mercado están siguiendo estos dos eventos en conjunto. 5Los resultados del IPC de 6 y 16 FOMC se consideran un punto de inflexión clave para saber si las apuestas por tipos altos prolongados se reforzarán aún más.17.
Para medir el ambiente, hay que empezar por la tendencia de la inflación. A medida que los precios de la energía se dispararon por el riesgo geopolítico en Oriente Medio, 4el IPC, el Índice de Precios al Consumo, subió 3.8 interanual. Este es el nivel más alto desde 2023 y superior al de 5 en 3. Es una señal de que la inflación vuelve a repuntar.3.3.
El modelo de previsión de inflación de la Reserva Federal de Cleveland sugiere que 6la presión de precios mensual podría subir hasta el 4.05%. Si este modelo acierta, los resultados del IPC mensual también tendrán más probabilidades de salir más altos o similares a los de 5el mes anterior. Para la Reserva Federal, eso dificulta más bajar los tipos.4.
6Hay otra razón por la que la reunión mensual del FOMC es especialmente importante. En esta reunión se publica conjuntamente el diagrama de puntos y el Summary of Economic Projections, o SEP. Es la primera reunión desde el conflicto en Oriente Medio en la que se actualiza el diagrama de puntos. Muestra si la visión del comité se está volviendo más agresiva que en 3el mes anterior, o si mantiene su dirección actual.
3En el diagrama de puntos de la reunión mensual, la mediana del comité preveía 2026recortar los tipos en 0.25puntos porcentuales en 2026el año. La Reserva Federal esperaba que la inflación PCE, el indicador de inflación que sigue principalmente, subiera hasta el 2.7% a finales de 4el año. Mientras tanto, el IPC mensual se disparó por encima de lo esperado en 6el mes. Si el diagrama de puntos mensual refleja esto reduciendo o eliminando las previsiones de recortes, el mercado reaccionará de inmediato.
En resumen, hay dos puntos de control que vigilar.
-
6Mes 10día 5IPC mensual: 3.8Si cae por debajo del umbral, la Reserva Federal gana margen; si es más alto o se mantiene, aumenta la presión para un endurecimiento adicional. Más decisivo que el propio dato es cómo se mueve el IPC subyacente, excluyendo energía y alimentos.
-
6Mes 16a 17día diagrama de puntos del FOMC: Hay que ver si el comité sigue apoyando recortes este año, o si los puntos suben en una dirección que borra los recortes. El diagrama de puntos es un mapa del pensamiento actual de la Reserva Federal, pero no es una decisión vinculante. Puede cambiar según los datos posteriores.
Los dos eventos están separados por una semana. Como el resultado del IPC se refleja directamente en la reunión del FOMC, 6la cifra del día 10se convierte en el punto de partida de la trayectoria de tipos de interés de los meses siguientes.
Cómo afectan los tipos de interés de Estados Unidos a los inversores surcoreanos
Ahora mismo, el mercado financiero surcoreano se mueve en sincronía directa con la trayectoria de tipos de interés de Estados Unidos.
**La advertencia de Citi: 6posibilidad de una reunión extraordinaria de la Junta de Política Monetaria en
Citi señaló en un informe reciente titulado 'Presión de salida de capital, debilidad del won y subidas de tipos más rápidas del Banco de Corea' que, mientras la presión de salida de capital por parte de los inversores extranjeros se acelera, las empresas exportadoras surcoreanas mantienen un tipo de cambio elevado, y previó que "como un fuerte repunte del KOSPI podría aumentar la debilidad del won y los riesgos inmobiliarios, la balanza del riesgo debería inclinarse hacia un ciclo de subidas de tipos más rápido de lo previsto".
El economista de Citi Kim Jin-wook dijo que el Banco de Corea mantendría su previsión anterior de que subirá los tipos en 7y 10, el año que viene en 1y 4para alcanzar un tipo terminal del 3.5%, al tiempo que planteó la posibilidad de una subida consecutiva después de 7o de una sorpresa en el tipo de referencia mediante la celebración de una reunión extraordinaria de la Junta de Política Monetaria en 6 puntos porcentuales. 0.25es originalmente un mes en el que no hay reunión de la Junta de Política Monetaria programada. Se celebra una reunión extraordinaria e irregular de la Junta de Política Monetaria cuando se produce un gran choque en los mercados financieros, como la crisis financiera mundial o la pandemia de COVID-6, o cuando se teme una inestabilidad cambiaria a gran escala.19.}}
El impacto ya visible en el tipo de cambio, las acciones y los bonos
Las preocupaciones por las subidas de tipos y la tesis de que los semiconductores de IA ya habían tocado techo se superpusieron, y el KOSPI 3días de negociación después 1,317puntos, y se activó el interruptor automático. Cuando las acciones caen así en tan poco tiempo, puede parecer una venta por pánico, pero en realidad es una reacción estructural en la que las expectativas de mayores tipos de interés reducen el valor futuro de las acciones.
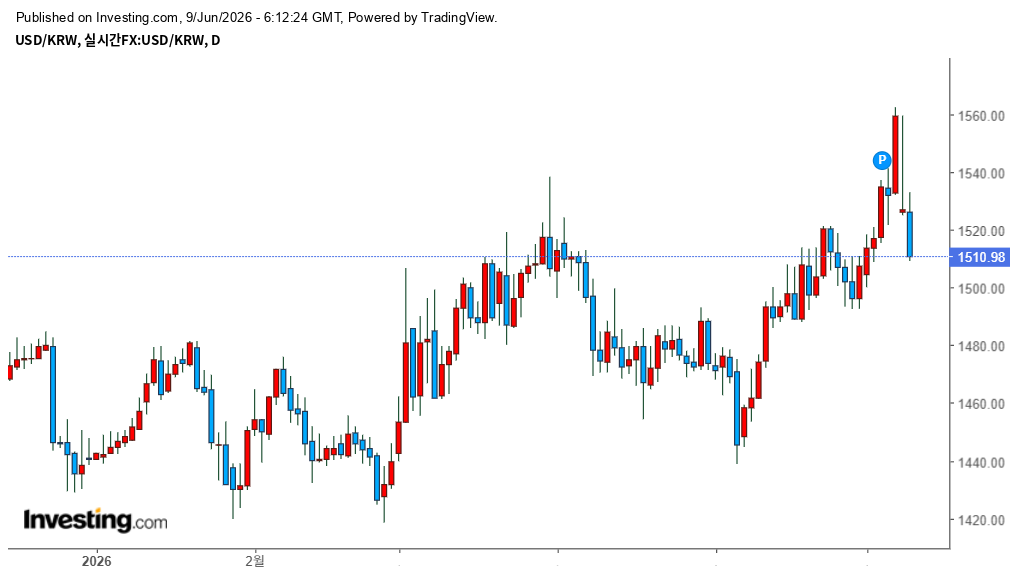
El tipo de cambio también reaccionó con rapidez. El won frente al dólar se disparó intradía hasta 1,555.2won, para cerrar en 1,535.0won, con ayuda de la intervención verbal de las autoridades financieras.
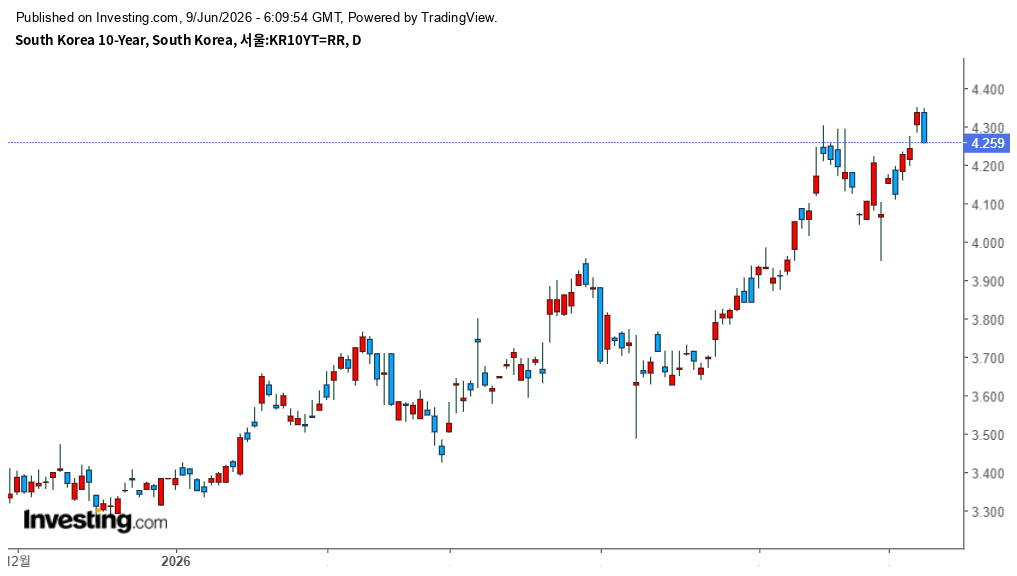
El mercado de bonos tampoco está tranquilo. El rendimiento de adjudicación de los bonos del Tesoro a 3 años 42meses ha superado el nivel de resistencia psicológica de 4%. Para quien haya invertido en bonos, esto significa que las pérdidas latentes están aumentando, porque cuando suben los tipos de los bonos, bajan los precios de los bonos.
El dilema del Banco de Corea
El problema es que el Banco de Corea no puede simplemente seguir los tipos de interés de Estados Unidos.
-
Presión para subir tipos: un won más débil, salidas de capital de inversores extranjeros y una nueva aceleración de la inflación, con la subida del índice de precios al consumidor del mes en 5% interanual, 3.1por encima del 2.6% del mes anterior.0.5. }
-
Limitaciones para subir tipos: si se suben los tipos simplemente para bajar el tipo de cambio, se desencadenaría un problema de deuda de los hogares. Subir los tipos aumenta los intereses y puede elevar mucho la carga de devolución para la población que ha pedido préstamos, lo que podría dar un duro golpe a la economía.
-
Trampa estructural: Mientras no se relajen las tres restricciones del tipo de cambio, el sector inmobiliario y la deuda de los hogares, es difícil encontrar un argumento para bajar las tasas. Teniendo en cuenta el aumento de la morosidad entre los hogares vulnerables y los trabajadores autónomos, incluso subirlas no es fácil.
El gobernador del Banco de Corea, Shin Hyun-song, ya ha manifestado públicamente una tendencia a subir las tasas. La dirección se ha inclinado hacia una subida. Sin embargo, el ritmo y la magnitud son el punto de debate. Si en la reunión del Comité Federal de Mercado Abierto (FOMC) de la Reserva Federal de Estados Unidos aparecen señales adicionales de endurecimiento, o 6si los precios al consumidor vuelven a salir elevados, es posible que también se exija al Banco de Corea una decisión más rápida.5.
Guerra en Oriente Medio y la variable energética: escenario de tasas 3.
La variable que más complica ahora la trayectoria de las tasas de interés no son los datos económicos de Estados Unidos, sino Oriente Medio. 2026Tras el choque militar entre Estados Unidos e Irán en 2se restringió el tránsito por algunos tramos del estrecho de Ormuz, lo que incrementó de forma brusca el riesgo geopolítico. El estrecho de Ormuz es una vía clave de transporte de energía por la que pasa alrededor del 28del petróleo crudo transportado por mar a nivel mundial y alrededor del 25del GNL. Cuando se bloqueó este único estrecho, los precios del petróleo reaccionaron de inmediato. El Brent ha subido alrededor del 20desde el inicio de la guerra y cotiza en torno a 50por barril.110.
El fuerte aumento de los precios de la energía elevó de inmediato los indicadores de inflación. 2026En 3el PCE general, el indicador de inflación preferido por la Fed, subió interanualmente hasta el 3.5desde el 2de 2.8El PCE subyacente, excluida la energía, también avanzó hasta el 3.2Los costes energéticos fueron la principal causa. Por eso se volvió estructuralmente más difícil que la Fed bajara las tasas.
Bank of America (BofA) Global Research proyectó que la Fed mantendría las tasas sin cambios durante todo este año y las recortaría en 2027en 7y 9respectivamente en 0.25. Muchos otros bancos de inversión globales también ajustaron sus previsiones de tasas. Las opiniones se dividieron según la institución entre quienes esperaban una ligera bajada y quienes preveían que las tasas se mantuvieran sin cambios este año. La razón es que la guerra entre Irán y el aumento de los precios de la energía elevaron la cautela de la Fed frente a la inflación.
En última instancia, la trayectoria de los tipos se divide en tres según cómo se desarrolle la situación en el estrecho. Que haya avances en las negociaciones es la variable clave.
Escenario ① Acuerdo en las negociaciones → se reanudan los recortes
Si se alcanza un acuerdo, se está discutiendo un plan para que Irán reabra el estrecho de Ormuz sin peaje en 30 días y prolongue el alto el fuego de 60 días para pasar a negociaciones de paz. También se informa de que el acuerdo incluiría garantizar el tránsito de buques por el estrecho sin ninguna restricción y que Irán retire todas las minas instaladas en el estrecho en un plazo de 30 días. Si el estrecho vuelve a la normalidad, los precios del petróleo bajarían rápidamente y también se aliviarían las presiones inflacionarias derivadas de la energía. Para la Reserva Federal, siempre que el empleo no se sobrecaliente, habría margen para estudiar la reanudación de los recortes de tipos en 9 mes. La Agencia Internacional de la Energía (AIE) señaló que, si el tránsito por el estrecho se normaliza a partir de 6 mes, se prevé que las existencias se recuperen a partir de 9 mes.
Escenario ② Estancamiento de las negociaciones → mantener los tipos sin cambios durante el año
Irán se mantiene firme en que no aceptará ningún plazo ni presión, y afirmó que no abrirá el estrecho de Hormuz a cambio de una tregua temporal. Su postura es que no usará la carta de Hormuz a nivel de alto el fuego, más que de un fin permanente de la guerra. Si las negociaciones siguen estancadas, los precios del petróleo se mantendrán en su nivel actual y los precios no bajarán con facilidad. En la actualidad, el bloqueo del estrecho está interrumpiendo el suministro de alrededor de 1,300diez mil barriles de crudo al día, y la caída de las existencias de crudo se ha ampliado de 3marzo, diario de 527diez mil barriles a 4mayo, 862diez mil barriles. Algunos inventarios comerciales podrían caer por debajo de los niveles mínimos de operación ya en 8junio. En ese caso, la Fed mantendría una postura de espera durante todo el año, y cualquier recorte se trasladaría a 2027el año siguiente. Ese es el caso base de BofA.
Escenario ③ prolongación del bloqueo → aumenta la posibilidad de subidas
Este es el caso más extremo. Axios, un medio de comunicación empresarial de Estados Unidos, informó que si la interrupción del paso por el estrecho de Hormuz se prolonga, los precios internacionales del petróleo podrían dispararse hasta 140 dólares por barril. Oxford Economics analizó que, si los precios del petróleo superan 140 dólares por barril, la economía mundial se enfrentaría en la práctica a un punto de inflexión en el que el crecimiento se detiene. Si los precios del petróleo quedan anclados en el rango de 140dólares, la inflación podría volver a subir hasta al menos el rango del 4%, y la Fed podría verse en la situación de tener que considerar subidas en lugar de recortes. Austan Goolsbee, presidente de la Fed de Chicago, afirmó que todas las opciones, incluida una subida de tipos, están sobre la mesa. En el mercado de bonos también están aumentando las apuestas de que la Fed podría subir los tipos antes de recortarlos.
La clave que separa los tres escenarios es si el estrecho se normaliza o no. El mercado ya está descontando la posibilidad del fin de la guerra. Dado que la tregua puede tambalearse por la incertidumbre en torno a las negociaciones, resulta निर्णante si el estrecho de Hormuz vuelve a la normalidad. Por eso los precios del petróleo oscilan con las noticias sobre las negociaciones. El hecho de que el mercado de futuros haya empezado a reflejar la posibilidad de subidas de tipos muestra la valoración del mercado de que no se puede descartar por completo el peor escenario en este momento.
El nuevo presidente Kevin Warsh: la independencia de la Fed y la trayectoria de las tasas de interés
Kevin Warsh (Kevin Warsh) fue 2026año 5mes 15día, después de que terminara el mandato de Jerome Powell, 5mes 22día, asumió oficialmente como 17º presidente de la Reserva Federal (Fed). La votación de confirmación en el Senado fue 54 a 45, el resultado más partidista en la historia de las confirmaciones de presidentes de la Fed. Empezaba sobre una base inestable.
Lo que dijo en la audiencia
Warsh dijo ante el Comité Bancario del Senado que "la independencia de la política monetaria es esencial" y que "me aseguraré de que las decisiones sobre tasas de interés se mantengan estrictamente independientes". Los comentarios se produjeron mientras el presidente Trump había estado pidiendo públicamente a Powell que recortara las tasas.
La cuestión clave era si había un acuerdo con Trump. Warsh afirmó: "El presidente nunca me ha pedido que prometa o determine por adelantado ninguna decisión sobre tasas de interés, y yo tampoco haré eso". También dijo: "Los comentarios del presidente sobre las tasas sonaban parecidos a las palabras de todos los presidentes de la historia que he estudiado en la historia económica".
Sin embargo, los expertos de mercado ofrecieron evaluaciones diferentes. David Wessel, de la Brookings Institution, que siguió la audiencia, dijo que "Warsh no parecía alguien que fuera a bajar pronto las tasas, contrariamente a las expectativas del presidente" y que "una postura de halcón contra la inflación se hizo notar con fuerza en toda la declaración". Ni siquiera mencionó la misión de 'máximo empleo' de la Fed en su বক্তব্য inaugural.
La reforma del ‘pequeño Fed’ es la mayor variable
Hay un punto en el que el mercado reacciona con más sensibilidad que a los tipos de interés. Es la llamada ‘teoría de la reforma de la Fed’ de Washi.
Se le considera no como un ‘defensor de recortes de tipos’ que el mercado espera, sino más bien como un ‘defensor de la reducción de la Fed’ que busca recortar el propio papel de la Fed. En concreto, hay dos puntos.
-
Reducción del balance: Desde su etapa como gobernador de la Fed, fue crítico con políticas de relajación monetaria a gran escala como la expansión cuantitativa, y ha mantenido la postura de que el tamaño de los activos de la Fed debería reducirse. Si los activos de la Fed disminuyen, la liquidez en el mercado también se reduciría, y la volatilidad de los tipos del mercado de bonos del Tesoro podría aumentar.
-
Cambio en el estilo de comunicación: En la audiencia, subrayó que el contenido de la comunicación de la Fed importa más que la frecuencia. No prometió mantener la rueda de prensa periódica que se celebra tras las reuniones del FOMC. Esto significa que las ruedas de prensa periódicas institucionalizadas bajo la era de Powell podrían desaparecer.
Los analistas de mercado advierten que el cambio de estilo de comunicación de Washi podría aumentar la incertidumbre y la volatilidad de los inversores. Si la Fed habla menos, cada palabra que pronuncia pesa muchísimo más.
Aunque cambie el presidente, los tipos de interés no se deciden por sí solos
El FOMC está compuesto por gobernadores de la Reserva Federal 7y presidentes de los bancos regionales de la Reserva Federal 5para un total de 12miembros, y aunque el presidente dirige la reunión, no puede sacar adelante una política sin el apoyo de la mayoría. Deutsche Bank también señaló que “ni siquiera al presidente de la Reserva Federal le resulta fácil convencer a los demás miembros del FOMC” y que “es difícil que la política monetaria cambie de forma notable en el corto plazo”.
Las expectativas del mercado también cambiaron mucho. A comienzos del año, en el mercado de futuros, 2026predominaba la previsión de dos recortes de tipos, pero ahora la expectativa de que '2026no habrá recortes de tipos' se ha convertido prácticamente en el consenso del mercado.
Si la inflación se reaccelerara, Waller tendría que subir los tipos, es decir, podría tomar una decisión diametralmente opuesta a la intención del presidente que lo nominó. Esa es la paradoja de este cargo. Cuanto más actúe Waller de forma independiente, más inevitable será el conflicto con Trump.
Preguntas frecuentes
¿Qué riesgos geopolíticos siguen presentes incluso aunque el petróleo y las tasas de interés se estén moderando?
Sigue habiendo incertidumbre geopolítica, incluida la posibilidad de una reapertura parcial del estrecho de Ormuz, daños a instalaciones de refinación y producción en la región del Golfo, y alteraciones en las operaciones de los petroleros.
¿Por qué le resulta difícil a la Fed bajar los tipos con facilidad?
La inflación no ha bajado hasta el objetivo de la Fed de 2%, y el mercado laboral sigue fuerte, por lo que no hay una base clara para recortar los tipos.
5¿Cómo afectaron los datos mensuales de empleo a la perspectiva de tipos?
5El empleo no agrícola mensual aumentó en 172,000 puestos, lo que confirmó la fortaleza del mercado laboral y debilitó las expectativas de un recorte de tipos.
¿Cómo afectó un bloqueo del estrecho de Ormuz al índice de precios al consumidor?
Con el bloqueo de Ormuz, 3 la gasolina subió un 21.2%, y ese componente representó alrededor de 3 del aumento mensual del IPC, con aproximadamente 4 de 3.
¿Qué significa para la política futura una diferencia en la votación entre los miembros de la Fed?
En el FOMC, 8un voto 4en contra puso de manifiesto diferencias de criterio entre los miembros y significa incertidumbre de política a corto plazo y una mayor probabilidad de mantener sin cambios los tipos de interés.