Bullstory Research 2026年7月27日
世界の金融市況:原油価格と金利は落ち着きつつあるが、不安要因はなお残る
要点
5月の非農業部門雇用者数は 172,000人増加し、労働市場が堅調で金利の下押しを抑えている。FRBの基準金利は 3.50~3.75%に据え置かれた。月CPIは 5月に発表され、FOMCは月 6~10日で、この二つの日程が金利の方向の分水嶺となる。6月 16~17日
主要指標
株価:米国S&P500指数は、イランとイスラエルの交戦停止や半導体関連株の強さなどを受けて上昇。
為替:ドル指数は、中東の緊張緩和や安全資産選好の弱まりなどで下落。
金利:米国の10年国債利回りは 5月の消費者物価発表を前にした警戒感などで上昇
主要イシュー
- 世界の原油価格の落ち着き
- 大規模な原油供給の混乱が 3カ月以上続いているが、原油価格は最近やや安定した推移を維持している。実際、ブレント原油の価格は、中東戦争にもかかわらず、過去 20年の価格帯水準で推移している。ただし、米国・イラン合意の可能性、さらにホルムズ海峡が再開されても海上輸送量の即時回復は不確実である点など、不確実性要因は依然として存在する.
- 日本経済、 1/4四半期成長率の低迷と利上げ期待の継続
- 日本では 1/4四半期実質GDP(年率換算、改定値)は 1.8%となり、予想を下回った設備投資などを受けて速報値(2.1%)から下方修正された。中東戦争によるインフレや景気不透明感などから、家計消費と企業投資の鈍化が懸念されている。それでも、日本は経済成長が鈍化したものの基礎的な回復基調は維持されており、インフレ加速への懸念から、日本銀行は 6月に利上げに踏み切り、その後年末までにもう一度利上げすると予想されている。(Moody's)
米国の金利動向
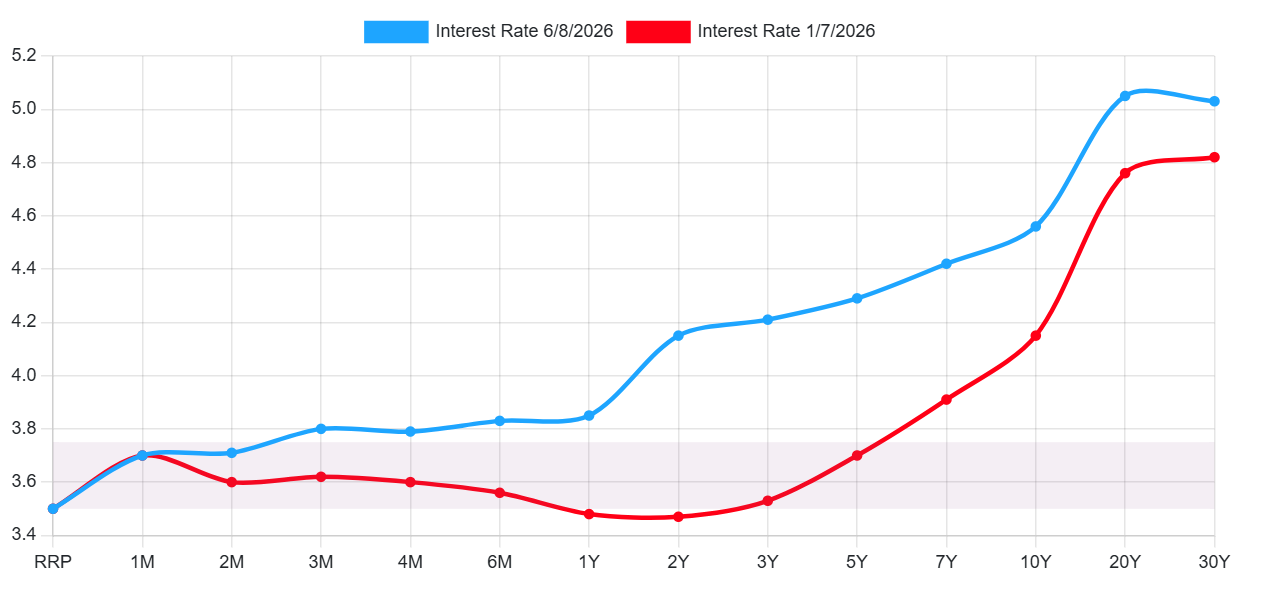
米国のイールドカーブ上では、年初比で全期間にわたって金利が上昇していることが分かる。
- 経済指標
-
雇用
5月の非農業部門雇用者数 172千人(予想: 85千人 前回: 179千人)→ 金利上昇圧力 ↗
5月のADP民間雇用者数 122千人(予想: 118千人 前回: 105千人)→ 金利上昇圧力 ↗ -
物価 5月次ISM製造業景況指数 54.0 (予想: 53.3 前回: 52.7) -→金利上昇圧力 ↗ 5月次PPI:発表前 5月次CPI:発表前
- 米国-イラン、イラン-イスラエルの相互攻撃停止により原油価格は安定傾向 → 金利下落圧力 ↘
マクロ経済指標は金利上昇方向を示しているが、今回の交渉案件により短期的な観点では下落圧力を受ける可能性がある。
米国の政策金利は今どこにあるのか
FRBは2026年4月の第三回連続会合で政策金利を3.5~3.75%の目標レンジに据え置いた。2025年末の三回の利下げで合計0.75ポイント引き下げた後、ペースを調整する判断をした。
FRBは声明で、物価は最近の世界的なエネルギー価格上昇を反映して高い水準にあると評価し、中東情勢が景気見通しに対する高い不確実性を生んでいると明らかにした。これは、金利を動かすには不確実性が大きすぎるという意味だ。
ミラン理事は金利を0.25ポイント引き下げるよう投票した一方、他の三人の委員は据え置きには賛成したが、声明に「今後さらに金利を引き下げる」というニュアンスの文言を入れることには反対した。結果は8対4の採決となり、1992年10月以来初めて、委員4人がFOMCの決定に反対票を投じた。
反対票を投じた委員たちが求めていたものは、それぞれ異なっていた。
-
ミラン理事: ただちに利下げすべきという立場
-
ハマック、カシュカリ、ロガン総裁: 金利据え置きには賛成したが、声明文の「追加」という言葉が次回にさらなる利下げを示唆するとして反対した。三人はいずれも、インフレの定着、つまり物価上昇が簡単には下がらなくなることへの懸念を表明してきた人物だ。
反対票の向きは正反対だった。一方は「遅すぎる、早く下げろ」でもう一方は「インフレはまだ抑え込めていないのだから、利下げのシグナルを出すな」だった。
2026年 3月のドットチャートでは、委員の大半が年末まで金利が 3.25~3.75%のレンジで維持されると示した。委員会内の亀裂が深まるにつれ、利下げでも利上げでもない中立的な姿勢を好む委員がますます増えている。
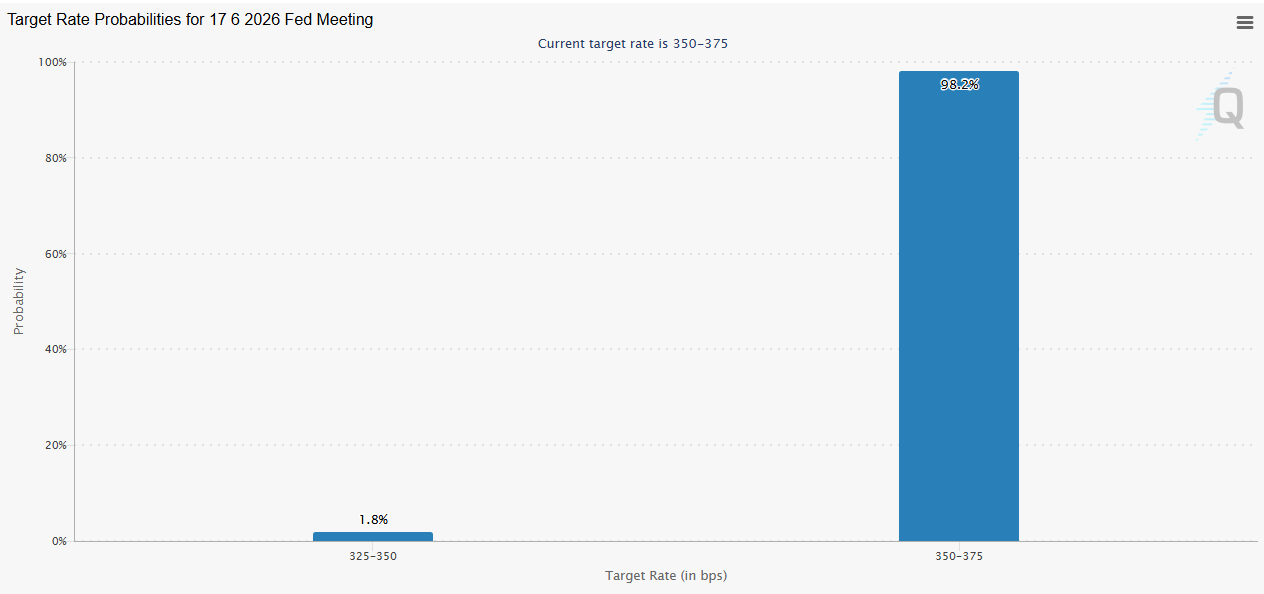
市場は 6月の据え置きの可能性を 95%超と見ている。金利は当面この水準にとどまる。問題はその次だ。
利下げを難しくする要因
FRBが金利を下げるには、二つの条件が満たされる必要がある。物価が2%に向かって低下しており、雇用市場が目に見えて冷え込んでいなければならない。今はその両方が逆方向を示している。
まず雇用を見てみよう。 5月次の非農業部門雇用者数は172,000人増となり、市場予想の85,000人を大きく上回った。
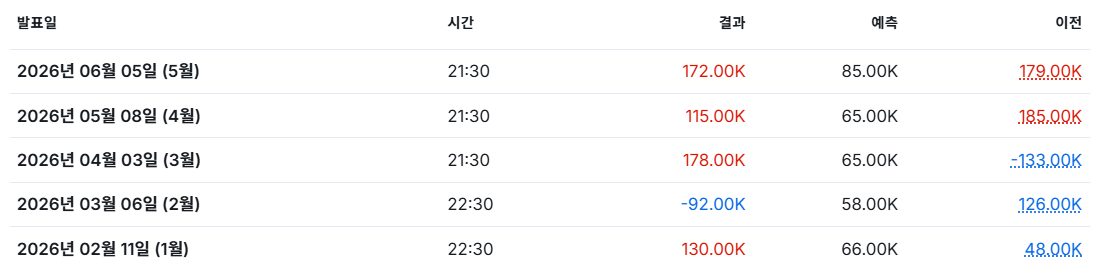
3月と4月の数値も合わせて93,000人上方修正され、雇用の強さが一か月限りではなかったことが確認された。FRBの立場からすると、この数字は利下げの根拠がないことを示すサインだ。労働市場が健全なら消費は維持され、消費が維持されれば物価は下がりにくい。
ただし、内訳を見ると完全に強いわけでもない。全体の172,000人のうち、73%をレジャー・宿泊と地方政府が占めた。レジャー・宿泊は70,000人、地方政府は55,000人だった。
この二つを除くと、残りの経済全体はわずか約 47,000人にとどまった。見出しの数字は強く見えるが、実際の民間雇用の広がりは狭い。この数字は新議長に 6月のFOMCで金利を据え置く口実を与える。
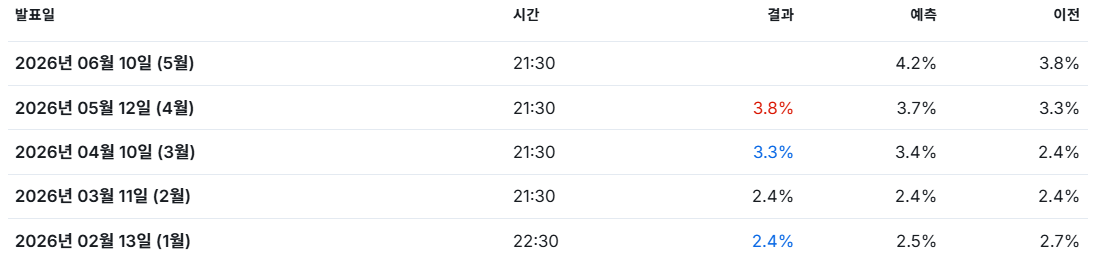
インフレのほうがより直接的な問題だ。 3月の消費者物価指数(CPI)は前年比で 3.3%上昇した。約 2年ぶりの高水準で、エネルギー価格が 12.5%上昇し、そのかなりの部分を押し上げた。上昇の理由は一つだ。
2026年 2月 28日、米国とイスラエルがイランへの空爆を開始すると、ホルムズ海峡の通行はほぼ封鎖された。この海峡は、従来は世界の海上石油輸送量の約 25が通っていた経路だ。
3月の一か月だけでガソリン価格が 21.2%急騰した。これは、この統計の集計が始まった 1967年以降で月次ベース最大の上昇率だ。この一項目だけで、3月の全体の物価上昇分のおよそ 4分の 3を説明できる。エネルギーショックが物価を押し上げたのだ。
物価は 3月で止まらなかった。 4月には前年比で 3.8%まで上昇し、約 3年ぶりの高水準を記録した。イランとの戦争をきっかけにしたエネルギーショックが、その後も物価を押し上げ続けた結果だ。
問題は、中東戦争に起因する物価上昇がすぐには収まらないことだ。
-
ホルムズ海峡が再開されても、開放は部分的にとどまる可能性が高く、湾岸地域のエネルギーインフラと精製施設の被害は相当大きく、タンカーの運航環境も悪化した状態だ。
-
アナリストは、原油価格の混乱が続けば、世界のインフレにおよそ 0.8 ポイントが上乗せされる可能性があると予測した。
-
JPモルガン・プライベートバンクのエコノミストは、エネルギー価格の性質を「上がるときはロケットのように上昇するが、下がるときは羽のように落ちる」と表現した。
FRBの物価目標は 2%だ。現在の政策金利は 3.50~3.75%のレンジで据え置かれており、FRBは「物価は依然としてやや高い」と明記しながら 2%の目標を再確認した。
物価が 3台後半を示す状況で利下げを行うことは、FRB自らが掲げた基準と真っ向から衝突する。雇用も強く、物価も高い。FRBが動きにくい理由だ。
利下げできる余地はあるのか
FRB内部が完全に一枚岩というわけではない。いくつかの市場参加者は、物価上昇の鈍化が軌道に乗るか、労働市場が明確に弱まる兆しが現れれば、利下げが適切だと強調した。少数意見ではあるが、この声の存在自体に意味がある。利下げに傾く委員たちは、現在の物価水準は構造的な問題ではなく、エネルギーショックのような一時的要因に由来するとみている。
住宅費は遅行指標なので、実際の家賃鈍化が公的な物価統計に反映されるまで時間がかかる。このタイムラグのため、エネルギー価格による短期的な圧力は、後に家賃の下落によって相殺されるという見方が成り立つ。今は物価が高く見えても、これから徐々に低下していく項目が積み上がっているという解釈である。
労働市場も少しずつひび割れの兆しを見せている。採用のペースが鈍れば、解雇がなくても労働市場は冷え込む。こうした冷え込みがさらに進めば、FRBはすぐに利下げせず様子を見る余地が生まれ、さらに弱まれば利下げの根拠へと変わる。
より根本的な力が働いている。高金利が長く続けば、消費は自然に減っていく構造だ。
-
クレジットカード、自動車ローン、住宅ローンの金利が高いままだと、家計の利払い負担が重くなる。
-
ガソリン代や食料品代のような必需支出のため、家計予算はすでに圧迫されている。
-
多くの企業が新規採用計画を保留し、消費者心理は過去最低水準まで落ち込んだ。
これが自己修正のメカニズムだ。FRBが直接利下げをしなくても、高金利は消費と投資を抑え、景気を冷やし、最終的には物価を押し下げる経路が形成される。景気が予想より速く減速すれば、FRBの選択肢は狭まる。インフレを抑えようとして景気を過度に落ち込ませる事態になれば、利下げは正当化の問題ではなく不可欠になる。
FRBの中央値見通しは 2026年間で一度の利下げを示しており、実際の道筋はインフレ、エネルギー価格、労働市場という三つの変数にかかっている。利下げの可能性が消えたわけではなく、条件が付いたということだ。
6FOMCと今すぐ見るべき指標
順序が重要だ。 5CPIは 6月 10日に 8時 30分(米国東部時間)に発表される。 6月 16から17日までFOMC会合が開かれる。CPIが先に出て、その結果をもとにFRBが利上げ・利下げを決める。 6月 10日の数値が悪ければ 6月 17日の会場の雰囲気が変わる。
市場参加者はこの二つのイベントを一緒に見ている。 5月CPIの結果と 6月 16から17日のFOMCが、高金利長期化へのベットをさらに強めるかどうかを左右する重要な分岐点とみなされている。
雰囲気を見極めるには、まず物価の流れを押さえる必要がある。中東の地政学リスクでエネルギー価格が急騰し、4月のCPI(消費者物価指数)は前年同月比3.8%上昇した。これは2023年5月以降で最も高い水準であり、3月の3.3%を上回る数字だ。物価が再び頭をもたげている流れだ。
クリーブランド連邦準備銀行のインフレ予測モデルは、6月の物価圧力が4.05%水準まで上昇し得ることを示している。このモデルが正しければ、5月のCPI結果も4月より高いか同程度になる可能性が高まる。FRBにとっては、利下げを行うのがより難しくなる方向だ。
6月のFOMCが特に重要な理由がもう一つある。この会合ではドット・プロットと経済見通し(SEP)が同時に公表される。中東紛争以降、ドット・プロットが更新される初めての会合だ。委員の見通しが3月よりいっそうタカ派的に上方修正されるのか、それとも従来の方向を維持するのかが明らかになる。
3月のドット・プロットでは、委員の中央値は2026年に金利を0.25%ポイント引き下げると見込んだ。FRBは、主に重視する物価指標であるPCE物価が2026年末に2.7%まで上昇すると予想した。その間に4月のCPIは予想以上に急上昇した。6月のドット・プロットがこれを反映して利下げ見通しを減らす、あるいはなくす場合、市場は即座に反応する。
要するに、チェックポイントは二つだ。
-
6月 10日 5月次CPI: 3.8%を下回ればFRBには余裕が生まれ、上回るか横ばいなら追加引き締め圧力が強まる。数字そのものよりも、エネルギーと食品を除いたコアCPIがどう動くかの方がより決定的だ。
-
6月 16〜17日FOMCドット・プロット: 委員が年内の利下げをなお支持しているのか、それとも利下げを消す方向にドットを引き上げているのかを見る。ドット・プロットはFRBの現在の考えを示す地図だが、拘束力のある決定ではない。その後のデータ次第で変わり得る。
二つのイベントは一週間差で連なっている。CPIの結果がFOMCの会議に直接反映される構造であるため、6月10日の数値一つが、その後数か月の金利経路の出発点になる。
米国金利が韓国の投資家に与える影響
現在、韓国の金融市場は米国の金利経路に直接連動して揺れている。
シティの警告: 6月の臨時金融通貨委員会開催の可能性
シティは最近、『資本流出圧力、ウォン安、そして韓国銀行のより速い利上げ』というレポートで、外国人投資家の資本流出圧力が加速する一方で韓国の輸出企業は高い為替レートを維持しているとして、「強いKOSPIラリーがウォン安と不動産リスクを高めうる以上、リスクの重みは予想より速い利上げサイクルへ傾くべきだ」と予測した。
シティの経済学者キム・ジヌク氏は、韓国銀行が今年7月と10月、来年1月と4月に金利を引き上げて最終金利3.5%に達するという従来予想を維持しつつも、7月以降の連続利上げ、または6月の臨時金融通貨委員会開催を通じた政策金利0.25%ポイントのサプライズ引き上げの可能性に言及した。6月は本来、金融通貨委員会の日程がない月である。グローバル金融危機やCOVID-19パンデミックのように金融市場に重大な衝撃が発生したり、大規模な外為不安が懸念されたりするとき、非定例の臨時金融通貨委員会が開催される。
為替・株・債券にすでに表れた衝撃
利上げへの懸念とAI半導体の高値論が重なり、KOSPIは 3取引日後に 1,317ポイント下落し、サーキットブレーカーが発動した。株価が短期間にこれほど下落するとパニック売りのように見えるが、実際には金利上昇への期待が株式の将来価値を押し下げる構造的な反応だ。
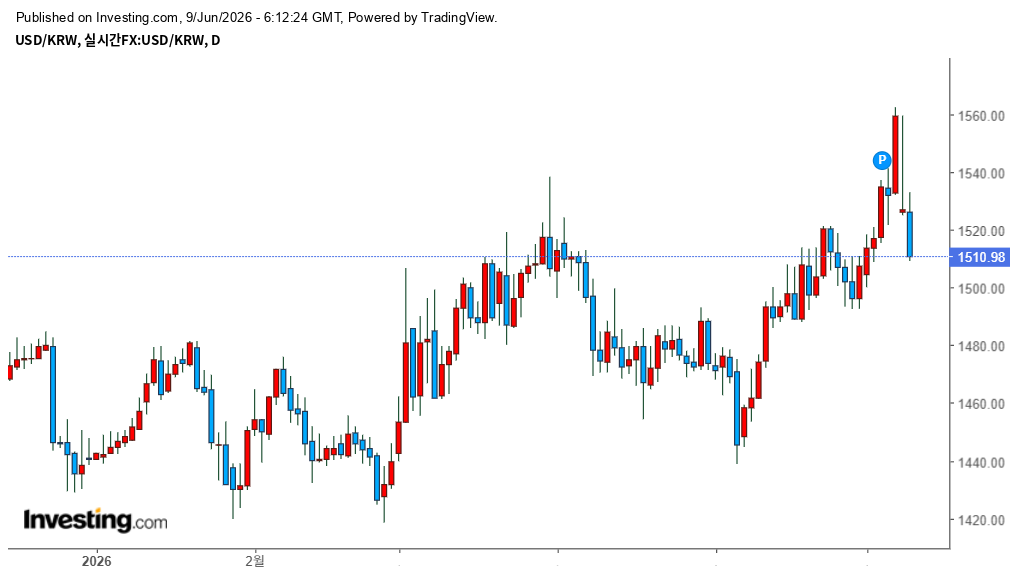
為替も素早く反応した。ウォン・ドル相場は取引時間中に 1,555.2ウォンまで急騰したが、金融当局の口先介入を受けて 1,535.0ウォンで引けた。
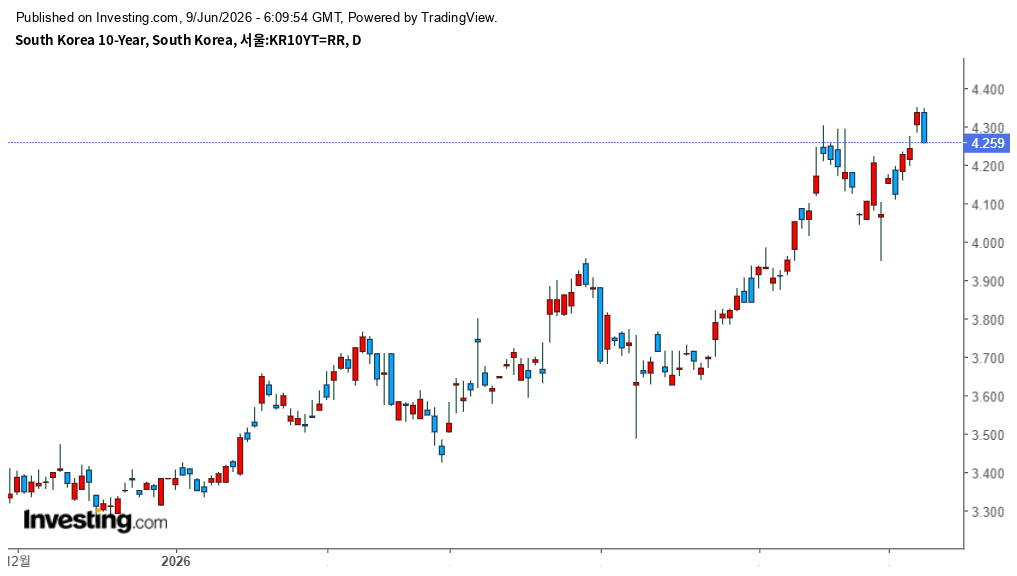
債券市場も静かではない。国債の 3年物の落札金利は 42か月ぶりに心理的な抵抗線である 4%を突破した。債券の金利が上がるということは、債券価格が下がるという意味だ。債券に投資した人にとっては、評価損が増えているということになる。
韓国銀行のジレンマ
問題は、韓国銀行が米国の金利に単純に追随できないという点だ。
-
利上げ圧力: ウォン安、外国人資金流出、そしてインフレ再加速。月の消費者物価上昇率は前年同月比で 5%となり、前月の 3.1%から 2.6ポイント上昇した。0.5. }
-
利上げの制約: 為替を下げるためだけに金利を引き上げれば、家計債務の問題が引き起こされる。金利を引き上げると利息が増え、融資を受けた庶民の返済負担が重くなり、景気に大きな打撃を与えかねない。
-
構造的な罠: 為替・不動産・家計債務という三重の制約が解けない限り、利下げの大義名分を見つけるのは難しい。脆弱層と自営業者の延滞率上昇を考えると、利上げも容易ではない。
韓国銀行のシン・ヒョンソン総裁はすでに、利上げ基調を公に明らかにしている。方向性は利上げの方に傾いた。ただし、ペースと幅が争点だ。米連邦準備制度理事会の連邦公開市場委員会(FOMC)で追加の引き締めシグナルが出たり、6消費者物価が再び高く出たりすれば、韓国銀行にもより速い判断を求められる可能性がある。5。
中東戦争とエネルギー変数: 金利シナリオ 3分岐
今の金利経路を最も複雑にしている変数は、米国経済指標ではなく中東だ。 2026年 2月 28日、米国とイランの軍事衝突以後、ホルムズ海峡の一部区間で通航が制限され、地政学的リスクが急激に高まった。ホルムズ海峡は世界の海上原油の約 25、LNGの約 20が通過する重要なエネルギー輸送路だ。この海峡一つが封鎖されると、原油価格は直接反応した。ブレント原油は戦争勃発後、約 50上昇し、バレル当たり 110ドル台で取引されている。
エネルギー価格の急騰は、直ちに物価指標を押し上げた。 2026年 3月のPCE(FRBが好む物価指標)ヘッドラインは前年同月比 3.5%に上昇し、2月の 2.8%から上がった。エネルギーを除くコアPCEも 3.2%へ上昇した。エネルギーコストが主因だった。このため、FRBが金利を下げるのはより難しい構造になった。
バンク・オブ・アメリカ(BofA)グローバル・リサーチは、FRBが今年いっぱい金利を据え置き、2027年 7月と9月にそれぞれ 0.25%ポイントずつ利下げすると予想した。多くの世界的な投資銀行も金利見通しを修正した。機関ごとに、わずかな利下げを予想するところと、今年は据え置きを予想するところに見通しが分かれた。イラン戦争がエネルギー価格を押し上げ、FRBのインフレ警戒感が高まったことが理由だ。
結局、金利の道筋は、海峡の情勢がどのように展開するかによって三つに分かれる。交渉の進展が鍵となる変数だ。
シナリオ ① 交渉妥結 → 利下げ再開
交渉が妥結した場合、イランがホルムズ海峡を通行料なしで 30日以内に開放し、 60日間の停戦を延長して終戦交渉に入る案が協議されている。合意案には、海峡での船舶運航をいかなる制限もなく保障し、イランが 30日以内に海峡に設置されたすべての機雷を除去する内容も含まれると伝えられている。海峡が正常化すれば、原油価格は急速に下落し、エネルギー起因のインフレ圧力も同時に和らぐ。FRBとしては、雇用が過熱しないことを前提に、 9月に利下げ再開を検討する余地が生じる。国際エネルギー機関(IEA)は、海峡通行が 6月から正常化すれば、 9月から在庫が回復すると見通した。
シナリオ ② 交渉膠着 → 今年は据え置き維持
イランは、いかなる期限や圧力も受け入れないと強硬姿勢を崩しておらず、一時停戦の見返りにホルムズを開放することはないと明らかにした。戦争の恒久的終結ではなく、停戦の段階でホルムズをカードとして使わないという立場だ。交渉が膠着すれば、原油価格は現在の水準を維持し、物価も簡単には下がらない。現在、海峡封鎖で一日あたり約 1,300万バレルの原油供給に支障が生じており、原油在庫の減少幅は 3月の一日あたり 527万バレルから 4月の 862万バレルへと拡大した。一部の商業在庫は早ければ 8月に最低操業水準を下回る可能性があるという分析もある。この場合、FRBは年内を通じて据え置き姿勢を維持し、利下げは 2027年に持ち越される。これがBofAの基本シナリオだ。
シナリオ ③ 封鎖長期化 → 利上げの可能性が浮上
これが最も極端なケースだ。米経済専門メディアのAxiosは、ホルムズ海峡の通行停止が長期化すれば、国際原油価格がバレル当たり 140ドルまで急騰し得ると報じた。Oxford Economicsは、原油価格がバレル当たり 140ドルを突破すると、世界経済は実質的に成長が止まる転換点に直面すると分析した。原油価格が 140ドル台に張り付けば、物価が再び 4%台以上に上昇する可能性があり、FRBは利下げどころか利上げの是非を検討しなければならない状況に置かれ得る。シカゴ連銀総裁のAustan Goolsbeeは、利上げを含むすべての選択肢がテーブルの上にあると述べた。債券市場でも、FRBが金利を下げる前にまず引き上げる可能性があるとのベットが増えている。
三つのシナリオを分ける鍵は、海峡が正常化するかどうかだ。市場はすでに戦争終結の可能性を織り込み始めている。交渉が霧の中にあり停戦が揺らぐ可能性があるため、ホルムズ海峡が正常化するかどうかが निर्ण定的だ。協議のニュースで原油価格が乱高下する理由はここにある。先物市場が利上げの可能性を織り込み始めたことは、現時点で最悪のシナリオを完全には排除できないという市場の判断を示している。
ケビン・ウォーシュ新議長の変数:FRBの独立性と金利の道筋
ケビン・ウォーシュ(Kevin Warsh)は 2026年 5月 15日、ジェローム・パウエルの任期が終わった後、 5月 22日、連邦準備制度(Fed)第17代議長として正式に就任した。上院での承認採決は 54対45で、FRB議長史上最も党派的な結果だった。出発点から不安定な土台の上に立っていた。
公聴会で彼が述べたこと
ウォーシュは上院銀行委員会で、「金融政策の独立性は不可欠だ」とし、「金利決定が厳格に独立したままでいられるようにする」と述べた。これは、トランプ大統領がパウエル議長に対して利下げを公に求めてきた状況の中での発言だった。
焦点はトランプとの取引の有無だった。ウォーシュは、「大統領が、どんな金利決定であっても事前に約束するよう、あるいは決めるよう求めたことは一度もなく、私もそうするつもりはない」と述べた。さらに、「大統領の金利に関する発言は、私が学んできた経済史の中の歴代大統領の言葉と似て聞こえた」とも語った。
しかし、市場関係者は異なる評価を示した。公聴会を見守ったブルッキングス研究所のデービッド・ウェッセルは、「ウォーシュは、大統領の期待に反して、すぐに利下げする人物には見えなかった」とし、「発言全体を通じてインフレ抑制派の姿勢が強く表れていた」と評した。しかも、冒頭発言でFRBの『最大雇用』という使命にさえ言及しなかった。
「小さなFRB」の改革論がより大きな変数だ
金利よりも市場がより敏感に反応するポイントが別にある。ワシのいわゆる「FRB改革論」だ。
市場が期待する「利下げ論者」ではなく、FRBの役割そのものを縮小しようとする「FRB縮小論者」に近いとの評価が出ている。具体的には二つだ。
-
バランスシートの縮小: FRB理事在任時代から、量的緩和のような大規模な金融緩和政策に批判的で、FRBの資産規模を縮小すべきだという立場を維持してきた。FRBの資産を減らせば、市中に供給された流動性が減り、国債市場の金利変動性が高まる可能性がある。
-
コミュニケーション方法の変更: 公聴会では、FRBのコミュニケーションは回数より内容が重要だと強調した。FOMC会議後に開かれる定例記者会見を維持すると約束しなかった。パウエル体制で定例化された記者会見が消える可能性があるという意味だ。
市場アナリストは、ワシのコミュニケーション方法の変化が投資家の不確実性と変動性を高める可能性があると警告する。FRBの発言が減れば、発せられる一言の重みははるかに大きくなる。
議長が替わっても金利は一人では決めない
FOMCは連邦準備制度理事会の理事 7人と地区連銀総裁 5人など、計 12人で構成されており、議長は会議を主宰するが、多数の支持なしに政策を押し切ることはできない。ドイツ銀行も「いくらFRB議長でもFOMCの同僚委員を説得するのは容易ではない」とし、「短期間で金融政策が目立って変わることは難しい」と分析した。
市場の期待も大きく変わった。年初には先物市場で、 2026年に二度の利下げ観測が優勢だったが、今では「2026年に利下げはないだろう」という見方が事実上、市場コンセンサスとなっている。
もしインフレが再加速すれば、ウォラーは金利を引き上げなければならない状況、つまり自分を指名した大統領の意図とは正反対の決定を下すことにもなり得る。それがこの立場の逆説だ。ウォラーが独立して動くほど、トランプとの対立は避けられなくなる。
よくある質問
原油価格や金利が落ち着いても、残る地政学リスクは何ですか。
ホルムズ海峡の部分的な再開放の可能性、湾岸地域の精製・生産設備への被害、タンカー運航の支障など、地政学的な不確実性はなお残っている。
FRBが利下げを簡単に進めにくい理由は何ですか?
インフレはFRBの目標である 2%まで低下しておらず、労働市場もなお堅調なため、利下げの明確な根拠が不足している。
5月次の雇用指標は、金利見通しにどのような影響を与えましたか?
5月の非農業部門雇用者数が 172,000人増加するなど、雇用の強さが確認され、利下げ期待を弱めた。
ホルムズ海峡の封鎖は、消費者物価にどのような影響を与えましたか?
ホルムズ封鎖で 3月のガソリン価格が 21.2%急騰し、この項目が 3月のCPI上昇分の約 4分の 3を占めた。
FRB当局者間の投票の相違は、今後の政策にどのような意味がありますか?
FOMCで 8の 4反対票が出たことは、委員間の見解の違いを示し、短期的な政策の不確実性と、金利据え置きの可能性の高まりを意味する。