Bullstory Research 3 de agosto de 2026
Impuesto sobre las ganancias patrimoniales de acciones extranjeras 22del cálculo del % hasta el ahorro fiscal, todo en este artículo
Puntos clave
(Importe de venta - importe de compra - comisiones - 250diez mil wones) × 22% es la fórmula del impuesto sobre las ganancias patrimoniales de acciones extranjeras. Todos los importes deben convertirse a wones utilizando el tipo de cambio del momento de la compra y de la venta, respectivamente, y declarar basándose en los registros de tipos de cambio y comisiones del extracto de operaciones de la sociedad de valores puede reducir los errores de cálculo.
Tesla 1acciones 250Si has obtenido un beneficio de al menos won al vender acciones, debes pagar impuestos. No hay excepciones aunque no seas accionista mayoritario, a diferencia de las acciones nacionales. La Ley del Impuesto sobre la Renta fija el tipo del impuesto sobre las ganancias patrimoniales de acciones extranjeras en 20%, más un impuesto local sobre la renta del 2%, lo que da un tipo final del 22%. Esta ley entró en vigor en 2007.
Si lees este artículo hasta el final, podrás aplicar directamente a tu situación una forma de reducir los impuestos en cientos de miles de won ajustando el momento de la venta. Si no lo sabes, podrías perder simplemente 55won.
Solo hay una fórmula fiscal
(Precio de venta - precio de compra - comisiones - 250won) × 22%
22% es el tipo combinado del impuesto sobre las ganancias patrimoniales 20% y el impuesto local sobre la renta del 2%. Los 250won son la cantidad que el Estado deduce automáticamente cada año y un impuesto local sobre la renta del 8%0%3%8%3%5%0%9%). Los 0won son la [deducción básica](/hub/%EA%B22% y la deducción anual de 250won.](/blog/%EB%AF%B8%5%96%91%8%84-84%8%9-8%99%84%0%84-0%95%6%3%8%9%6%80%8%99%82%0%3%84-8%4%0%9-84%8%8%88-3%84%82%0%2%95-2025) Aunque las disposiciones legales parezcan complejas, solo hay que recordar estas cifras.
La base es el artículo de la Ley del Impuesto sobre la Renta, apartado (tipo impositivo), y el artículo de la Ley del Impuesto sobre la Renta, apartado (deducción básica).104Artículo de la Ley del Impuesto sobre la Renta, apartado 1y artículo de la Ley del Impuesto sobre la Renta, apartado 103Artículo de la Ley del Impuesto sobre la Renta, apartado 1 (deducción básica).
La diferencia decisiva con las acciones nacionales
Un inversor particular ordinario que posea 100 acciones de Samsung Electronics puede venderlas sin pagar impuestos. Sin embargo, si vende 1 acciones de Tesla y obtiene una plusvalía superior a diez mil wones, nace la obligación de declarar. Todos los inversores particulares están sujetos a tributación, con independencia de que cumplan los requisitos para ser accionistas principales.250 acciones de Tesla y obtiene una plusvalía superior a diez mil wones, nace la obligación de declarar. Todos los inversores particulares están sujetos a tributación, con independencia de que cumplan los requisitos para ser accionistas principales.
El ámbito de los activos sujetos a tributación también es amplio. Incluye no solo acciones cotizadas en mercados extranjeros de Estados Unidos, sino también las cotizadas en Hong Kong, Japón y otros lugares, además de ETF y ETN cotizados en el extranjero y recibos de depósito (DR) de acciones de sociedades extranjeras. Aunque se compre y venda un ETF estadounidense, 250 que supere diez mil wones está sujeto a tributación.
No se paga impuestos simplemente porque haya subido una acción que se posee. El impuesto sobre las ganancias patrimoniales solo se aplica cuando se vende realmente y se determina el resultado, ya sea ganancia o pérdida. Si no se vende, no hay impuestos.
| Categoría | Contenido |
|---|---|
| Tipo impositivo | 22% (impuesto sobre la renta 20% + impuesto local sobre la renta 2%) |
| Deducción básica anual | 250diez mil wones (se aplica automáticamente cada año) |
| Base imponible | Tributan con independencia de que el inversor sea un accionista principal; los pequeños inversores también están sujetos a tributación |
| Momento de tributación | Solo las ganancias y pérdidas realizadas después de la venta (se excluyen las ganancias de valoración no realizadas) |
| Base legal | Artículo 104 (tipo impositivo), artículo 103 (deducción básica) |
La fórmula es sencilla. Sin embargo, en el cálculo real hay puntos en los que es fácil atascarse. Como las operaciones se realizaron en dólares, hay que convertirlas a wones, y es fácil pasar por alto el tratamiento de las comisiones. A continuación se explica paso a paso utilizando acciones de Tesla y NVIDIA.
Aplicación de la fórmula de cálculo con cifras reales
La fórmula es (importe de venta - importe de compra - comisiones - 250diez mil wones) × 22%. El cálculo se realiza después de convertir todos los importes a wones. Vamos a aplicarla directamente a Tesla y NVIDIA.
Empezar por la conversión de divisas; aquí es donde más errores se cometen
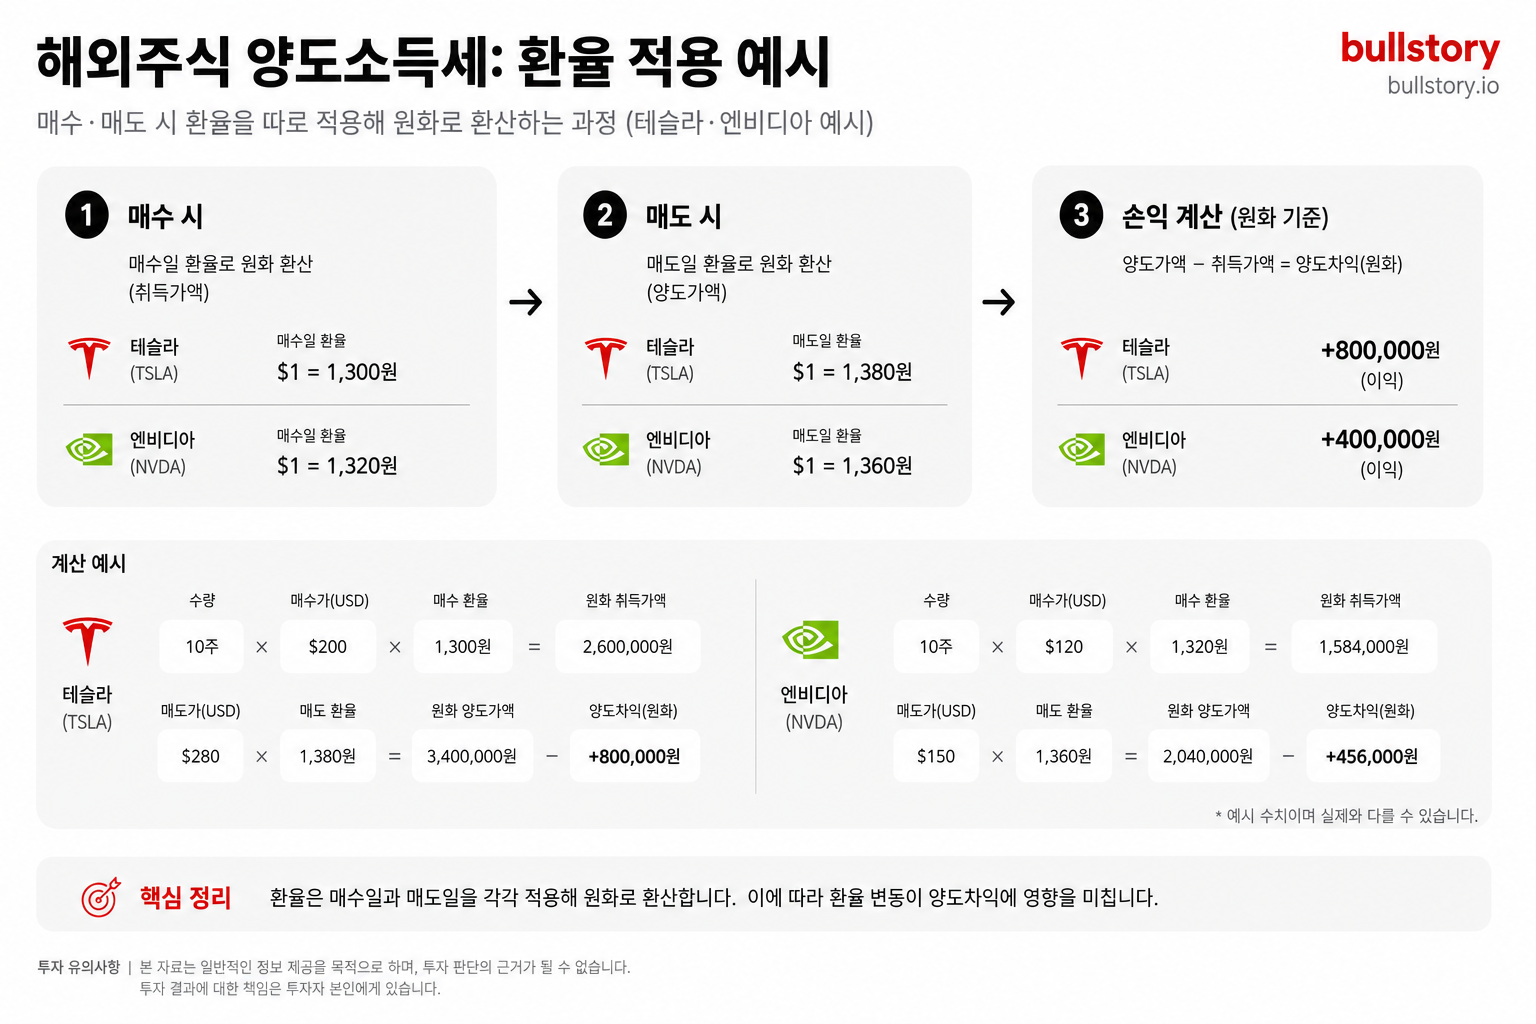
Las acciones extranjeras se negocian en dólares, pero los impuestos se pagan tomando como base el won surcoreano. Como el tipo de cambio al comprar difiere del tipo de cambio al vender, es incorrecto multiplicar simplemente la ganancia en dólares por el tipo de cambio de hoy.
Según el criterio de la Agencia Tributaria Nacional (artículo 178 del Reglamento de Aplicación de la Ley del Impuesto sobre la Renta, apartado 5), el importe de compra se convierte por separado a wones utilizando el tipo de cambio al comprar, y el importe de venta utilizando el tipo de cambio al vender. Si el tipo de cambio sube, los impuestos en wones aumentan aunque la ganancia en dólares sea la misma; si ocurre lo contrario, disminuyen.
Cálculo paso a paso con Tesla como ejemplo
Establecimiento de las condiciones
| Concepto | Contenido |
|---|---|
| Compra | 200 dólares por acción × 100 acciones, tipo de cambio de 1,300 wones |
| Venta | 300 dólares por acción × 100 acciones, tipo de cambio de 1,400 wones |
| Comisiones | Aproximadamente 300,000 wones en total por la compra y la venta |
**1Paso: calcular la conversión a wones
- Importe de compra: 200dólares × 100acciones × 1,300wones = **2,600- Importe de venta: 300dólares × 100acciones × 1,400wones = 4,200diez mil wones
**2Paso: calcular la conversión a wones
4,200diez mil wones - 2,600diez mil wones - 300,000wones = 1,570diez mil wones
**3Paso: restar la exención básica
1,570diez mil wones - 250diez mil wones = 1,320diez mil wones (base imponible, el importe sobre el que se calcula el impuesto)
4Paso: cálculo de impuestos
1,320diez mil wones × 22% = 290diez mil 4,000wones
El tipo de cambio subió de 1,300wones a 1,400wones, por lo que los impuestos fueron superiores a la ganancia en dólares. Esta es la razón por la que quienes solo miran sus ganancias en dólares y piensan «será más o menos esto» se sorprenden al ver la declaración de impuestos.
Ejemplo de Nvidia: si la ganancia es pequeña, el impuesto puede ser de 0wones
Establecimiento de las condiciones
| Concepto | Detalles |
|---|---|
| Compra | por acción 500dólares × 2acciones, tipo de cambio 1,350wones |
| Venta | por acción 560dólares × 2acciones, tipo de cambio 1,350wones |
| Comisiones | aproximadamente 10,000wones |
Conversión a wones coreanos y ganancia patrimonial
- Importe de compra: 500dólares × 2acciones × 1,350wones = 135diez mil wones
- Importe de venta: 560dólares × 2acciones × 1,350wones = 151diez mil 2,000wones
- Ganancia patrimonial: 151diez mil 2,000wones - 135diez mil wones - 10,000wones = 15diez mil 2,000wones
¿Y los impuestos?
15diez mil 2,000wones es muy inferior a la deducción básica de 250diez mil wones. Dado que la base imponible es de 0 o menos, el impuesto es de 0wones. Más adelante se aborda por separado el hecho de que la declaración debe presentarse incluso si el beneficio es reducido.
Recuerda estas tres trampas del tipo de cambio
- Aplica por separado los tipos de cambio de compra y de venta: Tienes que buscar por separado el tipo de cambio del día de la compra y el del día de la venta. Normalmente aparecen en el extracto de operaciones de la agencia de valores.
- Las ganancias por tipo de cambio también están sujetas a impuestos: Aunque el precio de la acción se mantenga igual, si sube el tipo de cambio entre el won y el dólar estadounidense, se genera una ganancia patrimonial en wones. Puede haber impuestos aunque el precio de la acción no haya subido.
- Suma las comisiones después de convertirlas a wones: Las comisiones pagadas en dólares se pueden convertir aplicando el tipo de cambio del día de liquidación y después restarlas.
Al comprar y vender acciones nacionales, la mayoría de las personas no tiene que preocuparse por este cálculo. La estructura es fundamentalmente diferente. A continuación se comparan ambas estructuras lado a lado en una tabla.
Así de diferentes son las estructuras fiscales de las acciones nacionales y extranjeras
La mayoría de los inversores particulares que compran y venden acciones cotizadas en el mercado nacional no paga el impuesto sobre las ganancias patrimoniales. Las ganancias por la venta de acciones cotizadas en manos de accionistas minoritarios están exentas de impuestos. En cambio, cuando se obtiene un beneficio con acciones extranjeras, el importe íntegro está sujeto al impuesto sobre las ganancias patrimoniales, independientemente de la cantidad. 1No hay excepción aunque solo se vendan acciones o el beneficio sea de apenas unas decenas de miles de wones.
¿Cuándo se paga el impuesto sobre las acciones nacionales?
Los casos en los que se paga el impuesto sobre las ganancias patrimoniales por acciones nacionales se reducen a tres. Son los casos en que un accionista principal de una sociedad cotizada en KOSPI, KOSDAQ o KONEX vende acciones (incluso si 1se trata de una acción, está sujeto a impuestos), cuando un accionista minoritario opera fuera del mercado de valores (en el mercado extrabursátil), y cuando se venden acciones de una sociedad no cotizada.
El umbral para ser accionista principal es una participación del 1% o más, o acciones con un valor de tasación de 50cien millones de wones o más. Un inversor particular normal que posea acciones de Samsung Electronics por valor de 5,000wones queda muy por debajo de este umbral. No hay muchos inversores particulares en acciones nacionales que deban preocuparse por el impuesto sobre las ganancias patrimoniales.
En las acciones extranjeras no existe una excepción para los accionistas con una participación del 1control
Todas las ganancias obtenidas por la compraventa de acciones de una sociedad extranjera cotizada en un mercado de valores extranjero están sujetas al impuesto sobre las ganancias patrimoniales (artículo 94, apartado 1, punto 3, subapartado c) de la Ley del Impuesto sobre la Renta). Incluso si se obtienen 3wones por vender una sola acción de Tesla, se incluye en el cálculo del impuesto.
No obstante, si el beneficio neto anual no supera los 250wones, el impuesto efectivo es de 0wones. Los 250wones constituyen la deducción básica.
Hay otro punto que conviene conocer. Si un accionista minoritario de una acción cotizada en el mercado nacional sufre pérdidas mediante operaciones en bolsa, esas pérdidas no pueden sumarse a las ganancias de acciones extranjeras para reducir los impuestos.
En pocas palabras, si pierde diez mil wones con Samsung Electronics y gana diez mil wones con Apple, la pérdida de Samsung Electronics no se refleja en el cálculo del impuesto. De los beneficios de diez mil wones obtenidos con Apple, primero se aplica una deducción básica de500diez mil wones.500Al importe restante se le aplica un tipo impositivo del500%.250El impuesto se calcula aplicando el tipo impositivo al importe restante.22El impuesto se calcula aplicando el tipo impositivo al importe restante.
Comparación de las dos estructuras de un vistazo
| Categoría | Acciones nacionales cotizadas (accionistas minoritarios) | Acciones extranjeras |
|---|---|---|
| Tributación | En su mayoría exentas | Siempre sujetas a tributación |
| 1venta de acciones | Sin impuestos | Incluida en el cálculo |
| Tipo impositivo | No aplicable (accionistas minoritarios en el mercado) | 22% (impuesto sobre la renta20% + impuesto local sobre la renta2%) |
| Deducción básica | No aplicable | 250diez mil wones al año |
| Forma de declaración | La entidad de valores lo tramita automáticamente | El inversor debe presentar personalmente la declaración voluntaria |
| Fundamento legal | Artículo94de la Ley del Impuesto sobre la Renta | Artículo94apartado1punto3subapartado c), artículo103de la Ley del Impuesto sobre la Renta |
La parte en la que es más fácil equivocarse es la forma de declaración. Los impuestos sobre acciones extranjeras no se recaudan automáticamente. El propio inversor debe declarar y pagar en5del año siguiente. Que no aparezca ninguna notificación en la aplicación de la entidad de valores no significa que no haya impuestos que pagar. En algunos casos, la persona lo deja pasar por desconocimiento y la Administración Tributaria se pone primero en contacto con ella.
¿Hasta cuándo y cómo se presenta la declaración?
El plazo para declarar el impuesto sobre las ganancias patrimoniales de acciones extranjeras es del5del año siguiente a aquel en el que se produce la fecha de transmisión, al1,5.31de ese año.
2026Si se obtienen ingresos en un año determinado, 2027año 5meses para presentar la declaración. 2025El plazo de presentación correspondiente a los ingresos del 2026año 5mes 31día ya ha vencido. Si se pasó el plazo, es mejor regularizar la situación mediante una declaración extemporánea antes de que aumente el recargo.
No hay un aviso automático. A diferencia del impuesto de residencia local o del impuesto sobre bienes inmuebles, no se envía ninguna notificación, por lo que los inversores deben [acceder directamente a Hometax y presentar voluntariamente la declaración] y 95%4%99%8%3%8%9%96%91%8%84%86%8%93%9%84%8%8%0%3%0%0%9%2%95%99-88%83-9%8-4%85-80%94-84%8-0%3-0%99-84%0-84%0-95%3-5-2025%85-84%7-80%86%8) pagar.
Según la fecha de liquidación: hasta el "12mes 29día", no hasta el "12mes 31día"
El año en que se contabilizan los ingresos se determina según la fecha de liquidación, no según el día en que se pulsa el botón de venta.
Las acciones extranjeras se calculan según la fecha de liquidación, no la fecha de venta. En las acciones estadounidenses, el ciclo de liquidación se acortó de mes a T2024año 5mes, a T+1el siguiente día hábil después de la ejecución).
2025Para que se incluya en los ingresos anuales, la fecha de liquidación debe ser anterior a 2025el año 12el mes 31el día. Por tanto, la venta efectiva debe haberse completado antes de 2025el año 12el mes 29el día.
La fecha de liquidación y los días de cierre del mercado pueden variar a finales de cada año. Los inversores que deseen utilizar una estrategia de ahorro fiscal de fin de año deben comprobar de antemano la fecha exacta de liquidación.
Métodos de declaración 3formas
Existen varias formas: presentar la declaración directamente a través de Hometax del Servicio Nacional de Impuestos, designar a un representante fiscal o utilizar el servicio de gestión de la declaración del impuesto sobre las ganancias de capital ofrecido por una empresa de valores.
| Método | Características | Aspectos que deben tenerse en cuenta |
|---|---|---|
| Declaración directa a través de Hometax | Gratuita. Se pueden agregar las operaciones de todas las empresas de valores | Gestionar directamente los procedimientos de introducción y presentación |
| Declaración gestionada por una empresa de valores | Solicitud sencilla con conexión a un asesor fiscal | En algunos casos, solo se tramitan las operaciones realizadas a través de la empresa de valores correspondiente |
| Delegación a un asesor fiscal | Gestión segura de historiales de operaciones complejos | Se cobra una tarifa adicional |
El procedimiento de presentación directa a través de Hometax es sencillo. Tras acceder a Hometax y entrar en el menú [Declaración del impuesto sobre las ganancias patrimoniales], se sigue este orden: introducir los importes de transmisión y adquisición → introducir los gastos necesarios → aplicar la deducción básica → calcular el importe del impuesto → efectuar el pago.
El importe de transmisión es el total del dinero obtenido por la venta de acciones durante 1 años. El importe de adquisición es el total del dinero destinado a comprar acciones durante 1 años. Los gastos necesarios son el total de costes, como las comisiones de la sociedad de valores. Si se introducen correctamente estas tres cifras, el beneficio neto se calcula automáticamente en el campo [Importe de la ganancia patrimonial] de la parte inferior.
Si se presentó una declaración simplificada utilizando los importes totales, es obligatorio presentar un archivo con el historial de operaciones de la sociedad de valores para demostrar los detalles concretos de las operaciones.
El impuesto local sobre la renta (un impuesto independiente impuesto por los gobiernos locales) normalmente se paga mediante un pago vinculado a Hometax o conduce a Wetax. Hay bastantes casos en los que se paga solo el impuesto nacional y se omite el impuesto local, así que hay que comprobarlo todo hasta el final.
Recargo por no presentar la declaración 20%, que puede superar el impuesto
Si no presentas la declaración del impuesto sobre las ganancias patrimoniales de acciones extranjeras, se impondrán conjuntamente un recargo por no presentar la declaración del 20% y un recargo por demora en el pago.
El recargo por falta de pago se calcula como importe del impuesto pendiente × días de impago × 0.022% y se acumula día a día.
Incluso si se supera el plazo solo un mes, se pierde 20% del importe principal del impuesto.
Si presentas voluntariamente la declaración dentro de los 1meses posteriores al plazo, es posible obtener una reducción parcial del recargo; por tanto, aunque sea tarde, es mejor presentar la declaración.
Hay una trampa. A veces alguien omite las ganancias por diferencia de cambio y no presenta la declaración diciendo: «¿Solo gané 200diez mil wones?». Sin embargo, en realidad puede superar el umbral y recibir un recargo por no presentar la declaración. Hay que sumar tanto las ganancias por la cotización como las ganancias por el tipo de cambio y comprobar si se superan 250diez mil wones. Para estar seguro, conviene tomar como referencia la cifra confirmada que aparece en la pantalla de consulta del impuesto sobre las ganancias patrimoniales de la sociedad de valores.
¿Dónde se puede usar una calculadora gratuita?
[La calculadora del impuesto sobre las ganancias patrimoniales de acciones extranjeras está8%5%3%8%9%84%8%8%88%3%84%82%0%8%0%7%81%0%91%8%8%3%4%8%0%0%84%97%90%9%4%2%83%6%80%84%0%95%8%95%84%95%95%9%8%4) Hay dos opciones principales: una es la función integrada «[Cálculo automático del impuesto sobre las ganancias patrimoniales](95%4%99%8%3%8%9%96%91%8%84%84%8%3%84%82%0%8%0%99%84%0%84%0%95%3%5%3%5%8%9%0%88%84%8-3%2%95%8%0%3%0%9%8%7%80-2025%85%84%7%80%86%8» dentro de Hometax del Servicio Nacional de Impuestos (hometax.go.kr), y la otra es el servicio de asistencia para la presentación ofrecido por importantes sociedades de valores, como Samsung Securities, Kiwoom Securities y NH Investment & Securities.
La mayoría de las sociedades de valores tramitan la declaración de forma gratuita. Independientemente de cuál utilice, lo necesario es lo mismo. Puede empezar con una sola hoja de cálculo del impuesto sobre las ganancias patrimoniales de acciones extranjeras emitida por su sociedad de valores.
Calculadora integrada de Hometax: introduzca los datos y el impuesto se calcula automáticamente
Después de iniciar sesión en Hometax, acceda a «Presentación de impuestos → Cálculo simulado → Cálculo automático del impuesto sobre las ganancias patrimoniales» para abrir la calculadora.
Solo hay que introducir tres cifras. Consulte los totales del material preparado por su sociedad de valores e introduzca el importe de transmisión (1el total del dinero obtenido por la venta de acciones durante el año), el coste de adquisición (1el total del dinero utilizado para comprar acciones durante el año) y los gastos necesarios (el total de costes como las comisiones); el beneficio real se calculará automáticamente en el campo «Importe de las ganancias patrimoniales» de la parte inferior.
Aquí hay un punto que puede resultar confuso. Puede parecer que hay que introducir Tesla, NVIDIA y Apple por separado para cada valor, pero no es necesario. No hace falta indicar todos los valores negociados; basta con introducir el valor representativo con el mayor volumen de negociación 1de valores. El resto puede agruparse simplemente en el importe total.
Si se presenta una declaración simplificada utilizando el importe total, es obligatorio presentar el archivo del historial de operaciones de la agencia de valores preparado al principio para demostrar los detalles concretos de las operaciones. Una vez completada la declaración, basta con cargar el archivo desde el menú «Presentar anexos y documentos justificativos de la declaración».
Servicios de presentación por cuenta del cliente de las agencias de valores: basta con solicitarlo para que se encarguen
El cálculo del tipo de cambio y de las ganancias y pérdidas de compraventa de cada valor puede resultar complicado de gestionar personalmente. Por eso, cada año muchas personas buscan servicios profesionales de presentación por cuenta del cliente. Las principales agencias de valores ofrecen cada año este servicio gratuito desde 3~4 hasta 5mediados de mes.
Esta es una comparación de los servicios principales.
| Agencia de valores | Método de solicitud | Clientes対象 | Agregación de operaciones de otras agencias |
|---|---|---|---|
| Samsung Securities | Aplicación mPOP, sitio web o sucursal | Clientes con ganancias patrimoniales 250superiores a diez mil wones | Posible al presentar documentación de otras agencias |
| Kiwoom Securities | Aplicación o sitio web de Hero Moon S# | Clientes con ganancias patrimoniales 250superiores a diez mil wones | Posible al presentar documentación de otras agencias |
| Toss Securities | Aplicación Toss | Clientes con ganancias patrimoniales 250superiores a diez mil wones | 10Posible agregar operaciones de varias agencias |
Se puede solicitar a través de la aplicación móvil mPOP de Samsung Securities, de su sitio web o de una sucursal. Si se dispone de operaciones realizadas con otra sociedad de valores, al presentar también esa documentación, la entidad se encarga de la declaración conjunta. Kiwoom Securities funciona del mismo modo. Si solo existen operaciones de venta realizadas con esa sociedad de valores, basta con presentar la solicitud sin aportar documentación adicional; los clientes que utilizan varias sociedades de valores pueden presentar los datos de las ganancias patrimoniales de otras entidades y encargar la declaración conjunta.
Sin embargo, el plazo para solicitarlo es más ajustado de lo esperado. El plazo para solicitar gratuitamente el servicio de gestión de la declaración de la sociedad de valores es, como máximo, hasta principios de 5mes. Si se supera este periodo, habrá que presentar la declaración directamente a través de Hometax o encargarla a un asesor fiscal. Si no se da prisa, dejará pasar sin más el periodo de solicitud de 3~4mes.
Qué hay que comprobar al utilizar el servicio de gestión de la declaración de una sociedad de valores
Si también se solicita la gestión de la declaración a otra sociedad de valores, el impuesto puede calcularse de forma incorrecta. La declaración debe consolidarse necesariamente a través de una sola sociedad de valores. Si se solicita al mismo tiempo en dos lugares, el mismo beneficio puede contabilizarse dos veces y el impuesto podría salir el doble.
Algunas sociedades de valores suelen tramitar únicamente las operaciones realizadas a través de ellas. Para los inversores que utilizan varias cuentas, presentar la declaración directamente en Hometax puede ser más preciso. Si utiliza varias sociedades de valores y la consolidación no funciona correctamente, presentar la declaración directamente en Hometax es la opción segura.
Una vez conocidos el método de cálculo y el procedimiento de declaración, queda la verdadera pregunta. Incluso unos beneficios de los mismos 1,000diez mil wones pueden dar lugar a una diferencia de cientos de miles de wones en el impuesto, dependiendo de cómo se hayan vendido. A continuación se calcula directamente con cifras el caso en que el beneficio de la acción A sea de +500diez mil wones y el de la acción B de -300diez mil wones.
Simulación de compensación de ganancias y pérdidas: al combinarlas, cambia el impuesto
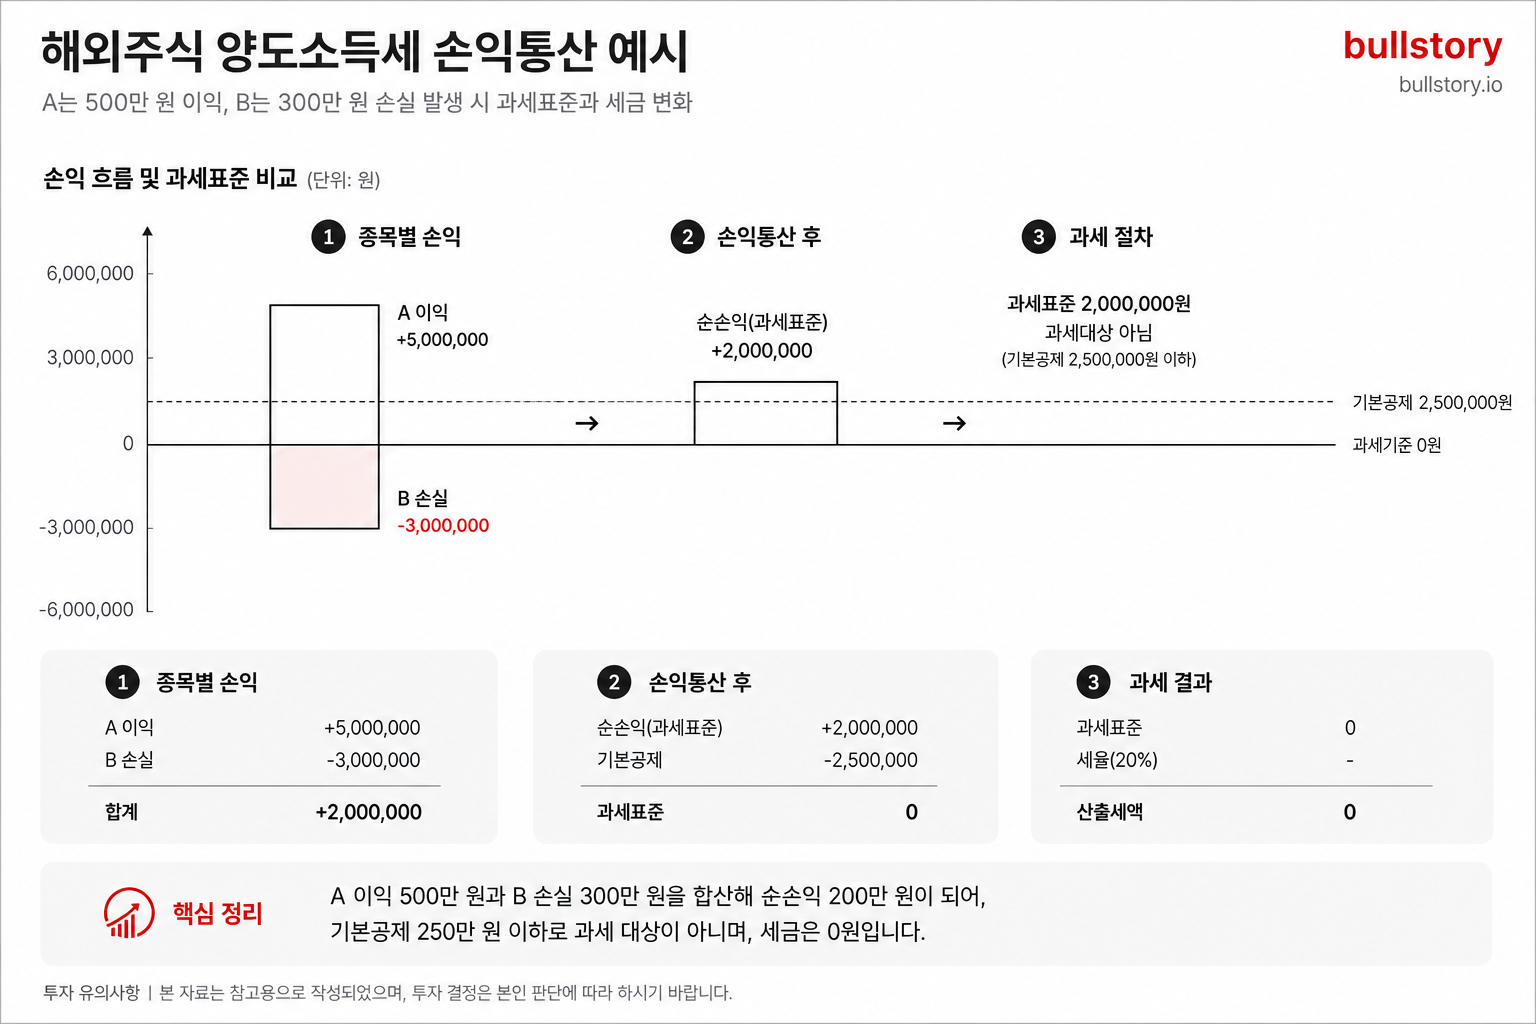
En las acciones extranjeras, las ganancias y pérdidas generadas dentro del mismo periodo impositivo (1 a 12) se combinan para calcular el importe sujeto a tributación. Esto se denomina compensación de ganancias y pérdidas. Si obtiene 500 diez mil wones con la acción A y pierde 300 diez mil wones con la acción B, la base para calcular el impuesto es de 200 diez mil wones. Como es inferior a la deducción básica de 250 diez mil wones, el impuesto es de 0 wones.
Comprobémoslo directamente con las cifras.
Caso 1: cuando solo se vende la acción con ganancias
| Concepto | Importe |
|---|---|
| Ganancia patrimonial de la acción A | +500 diez mil wones |
| Deducción básica | -250 diez mil wones |
| Base imponible | 250 diez mil wones |
| Impuesto (×22%) | 55 diez mil wones |
Caso 2: cuando también se vende la acción con pérdidas
| Concepto | Importe |
|---|---|
| Ganancia patrimonial de la acción A | +500 diez mil wones |
| Pérdida patrimonial de la acción B | -300 diez mil wones |
| Resultado de la compensación de ganancias y pérdidas | 200 diez mil wones |
| Deducción básica | -250 diez mil wones |
| Base imponible | 0 wones |
| Impuesto | 0 wones |
La diferencia entre vender o no la acción B es de 55diez mil wones. La diferencia está en tener o no una estrategia.
Trampa clave: las pérdidas no realizadas no sirven
La clave de la compensación de ganancias y pérdidas son las «ganancias y pérdidas realizadas». Por grande que sea la pérdida que aparece en la cuenta, no sirve de nada para reducir los impuestos a menos que se confirme mediante una venta. Aunque la posición en la acción B tenga una pérdida de -300diez mil wones, si simplemente la mantiene, es como si no existiera. Para utilizar la pérdida para ahorrar impuestos realmente, debe venderla y confirmar la pérdida dentro de ese año.
Si se pasa la fecha límite de cierre de fin de año, se acabó
Las pérdidas del año anterior no se compensan con las ganancias de este año. Solo se descuentan de las ganancias de este año las pérdidas generadas este año. Si no materializa la pérdida al final del año, no podrá utilizarla en absoluto para reducir impuestos y desaparecerá sin más.
Aquí hay otra trampa. En el caso de las acciones extranjeras, los datos de las ganancias patrimoniales que se declaran realmente se basan en la «información según la fecha de liquidación» proporcionada por el bróker. A final de año, la liquidación puede trasladarse al año siguiente.
Por ejemplo, si una operación de venta realizada el 12 de 30 se liquida el 1 de 2 o el 3 del año siguiente, esta pérdida se reflejará en el resultado del año siguiente y no en el de este año.
Si está planificando una estrategia de ahorro fiscal de fin de año, compruebe sin falta el aviso del bróker sobre la «última fecha posible de venta para reflejar el resultado del año en curso». Según T, en los últimos cierres de año esta fecha suele situarse alrededor del +1 de 12 , pero varía cada año según los días de cierre del mercado, por lo que es imprescindible consultar el aviso del bróker. Si se supera esta fecha, en la práctica la estrategia de ahorro fiscal de fin de año queda descartada.30 de
12 de 29 por la noche es demasiado tarde para pulsar apresuradamente el botón de venta.
¿Se puede vender una posición con pérdidas y volver a comprarla?
Sí. La ventaja de recomprar inmediatamente la misma acción para mantener la posición existente es que permite reducir los impuestos dentro del año en curso y, al mismo tiempo, continuar invirtiendo en esa acción.
Sin embargo, en Estados Unidos, 30existe una «Wash Sale Rule» que no permite deducir las pérdidas si se recompra en un plazo de días. La legislación tributaria coreana no contiene una disposición de este tipo. Incluso si se vuelve a comprar el mismo valor al día siguiente de realizar la pérdida, no existe ningún problema fiscal conforme a la legislación tributaria coreana. No obstante, el inversor debe asumir el riesgo de mercado derivado de las variaciones del precio entre el momento de la venta y el de la recompra.
Otra estructura para ahorrar impuestos mediante la compensación de ganancias y pérdidas
En un año con ganancias elevadas, se puede vender deliberadamente antes de que termine el año una parte de los valores que estén registrando pérdidas para reducir la propia base imponible. La compensación de ganancias y pérdidas se aplica únicamente a las operaciones cuya liquidación se haya completado en el mismo año. No se pueden aplicar las pérdidas del próximo año a los impuestos de este año. (conforme al artículo102de la Ley del Impuesto sobre la Renta)
Conocer la fórmula de cálculo de la compensación de ganancias y pérdidas solo supone la mitad de la preparación. La otra mitad consiste en comprobar hasta cuándo hay que vender para que el ahorro fiscal se refleje en ese año y cuál es la fecha límite según la fecha de liquidación. 250Si además se aplica una estrategia de distribuir las operaciones entre distintos años para recibir dos veces la deducción básica de won, el ahorro fiscal puede ser aún mayor. A continuación, 1,000calculamos cuánto se reduce realmente al repartir una ganancia de won entre dos años.
Por qué dividir el momento de la venta reduce los impuestos
Si vendes de una vez, en un mismo año, las acciones con una ganancia de 1,000 wones, el impuesto es de 165 wones.
Si divides la misma ganancia a partes iguales entre 12 y 1 y vendes en esos momentos, el impuesto se reduce a 110 wones. Si vendes solo una parte al final del año y el resto en el año nuevo, puedes aplicar dos veces la deducción básica de 250 wones. En el cálculo del impuesto sobre las ganancias patrimoniales de acciones extranjeras, el momento de la venta no es simplemente una cuestión de elegir el momento adecuado. Es el elemento clave de la planificación fiscal para 55 wones.
Comprobación numérica de la estructura que permite aplicar dos veces la deducción de 250 wones
La deducción básica (el beneficio de obtener ganancias de hasta 250 wones al año sin pagar impuestos) se reinicia cada año el 1 de 1.
Desaparece al terminar el año y vuelve a aparecer una cantidad de 250 wones al comenzar el año nuevo. Al utilizar esta estructura, el impuesto pagado puede variar aunque la ganancia total sea la misma.
| Categoría | Venta del importe total en un año | Venta distribuida a partes iguales en dos años |
|---|---|---|
| Ganancia patrimonial total | 1,000 wones | 1,000 wones |
| Deducción básica | 250 wones (1 vez) | 250 wones × 2 veces = 500 wones |
| Base imponible (importe utilizado como base del impuesto) | 750 wones | 500 wones |
| Impuesto (22%) | 165 wones | 110 wones |
| Ahorro fiscal | 0 wones | 55 wones |
Si se vende todo en un mismo año, la base imponible después de la deducción básica es de 750diez mil wones.
Al aplicar 22%, el impuesto es de 165diez mil wones. Si se divide la venta entre dos años, la base imponible de cada año se reduce a 250diez mil wones. Por tanto, basta con dividir las fechas de venta entre el 12final de un mes y el 1principio del mes siguiente para obtener el efecto de recibir la deducción dos veces.
Por qué es una trampa pensar que «Basta con vender el 12 del mes 31»
El impuesto sobre las ganancias patrimoniales de acciones extranjeras se calcula según la fecha de liquidación, no la fecha de venta.
La fecha de liquidación local de las acciones estadounidenses es el siguiente día hábil después de la ejecución de la venta (T+1, 2024 acortado desde 5 de ese año. Para que la ganancia se contabilice como renta de ese año, la fecha de liquidación debe ser anterior al 12 de 31, y es necesario comprobar por separado el calendario de procesamiento de la sociedad de valores nacional.
Dado que la fecha de liquidación es el siguiente día hábil a la fecha de ejecución, si se vende el 12 del mes 31, la fecha de liquidación pasa a 1 del año siguiente. En definitiva, esta operación se atribuye como renta del año siguiente.
El momento de la última operación que determina el año de atribución varía según la sociedad de valores. Aproximadamente, según la hora estándar de Corea, para estar seguro debe ser antes de 12mes, día 29a 30día. Las fechas de liquidación y los días de cierre del mercado difieren a finales de cada año, por lo que es imprescindible comprobar los avisos de la sociedad de valores que utilice.
¿Cómo debe dividirse exactamente?
- 12ventas de finales de mes: vende únicamente 12mes 31día500 según la ganancia, hasta la última fecha posible en la que la fecha de liquidación quede dentro de 1ventas de principios de mes**: vende los 500 restantes después del primer día de negociación del nuevo año.
- Las bases imponibles de los dos años son de 250 cada una.
- El impuesto de cada año es de 55, y el total es de 110.
Por supuesto, esta estrategia no siempre es la mejor. Si parece que el precio de la acción va a subir considerablemente en 1mes, la ganancia puede ser mayor que el ahorro fiscal. Por el contrario, si parece que va a bajar, puede ser preferible venderlo todo dentro del año. El ahorro fiscal es de 55, pero las fluctuaciones del precio pueden ser mucho mayores. Si el ahorro fiscal se antepone a la decisión de inversión, el orden se invierte.
La estrategia de distribuirlo entre años resulta especialmente eficaz en los siguientes casos.
- Cuando, al cierre del año, la plusvalía ya ha superado 500, y aún quedan valores que se desea vender
- Cuando se considera poco probable que el precio de la acción suba considerablemente a comienzos del año siguiente
- Cuando, de todos modos, no se tiene intención de mantener la inversión a largo plazo, por lo que hay poca diferencia entre vender a finales de año o a comienzos del nuevo año
El método de reducir la propia base imponible utilizando valores con pérdidas ya se ha tratado anteriormente. La distribución entre años puede utilizarse junto con esa estrategia. Al aplicar ambos métodos, el efecto se duplica.
2025A partir del año, un cambio normativo bloqueó el método de reducir la ganancia patrimonial mediante la donación de acciones a familiares. A continuación, se analiza con precisión qué se bloqueó y en qué condiciones sigue siendo posible.
¿Qué cambió con las donaciones a familiares para ahorrar impuestos a partir del año?2025
En el caso de las acciones donadas después del año mes día, si se donan al cónyuge o a un ascendiente o descendiente en línea directa y después se venden dentro del año, el impuesto sobre la renta derivada de la transmisión se calcula tomando como base el coste de adquisición original del donante, y no el valor de mercado en la fecha de la donación. Esto se denomina tributación por arrastre (una norma por la que se conserva el coste de adquisición original del donante y el impuesto se calcula sobre esa base). Si se transfieren acciones a un familiar pensando que se reducirán los impuestos, pero no se completa el año, el impuesto acaba siendo igual que si se hubieran vendido desde el principio.2025año 1mes 1día, en el caso de las acciones donadas después de esa fecha, si se donan al cónyuge o a un ascendiente o descendiente en línea directa y después se venden dentro del 1año, el impuesto sobre la renta derivada de la transmisión se calcula tomando como base el coste de adquisición original del donante, y no el valor de mercado en la fecha de la donación. Esto se denomina tributación por arrastre (una norma por la que se conserva el coste de adquisición original del donante y el impuesto se calcula sobre esa base). Si se transfieren acciones a un familiar pensando que se reducirán los impuestos, pero no se completa el 1año, el impuesto acaba siendo igual que si se hubieran vendido desde el principio.
2024¿Por qué era posible hasta el año
2024Hasta el año, a las acciones se les aplicaba una norma distinta, en lugar de la tributación por arrastre. Si el importe real de la transmisión correspondía al cónyuge, se reconocía como coste de adquisición el valor de mercado en la fecha de la donación.
Gracias a ello, incluso al transferir al cónyuge acciones con importantes ganancias acumuladas y venderlas de inmediato, casi no se pagaban impuestos. Este método se utilizó ampliamente como estrategia de ahorro fiscal.2025La reforma cerró ese vacío legal.
Por ejemplo, 1supongamos que unas acciones extranjeras compradas por diez mil millones de wones 2pasaron a valer veinte mil millones de wones. Si las vendo directamente, la ganancia patrimonial es de 1diez mil millones de wones. Aplicando un tipo impositivo del 22veinte por ciento, el impuesto es de 2,200doscientos millones de wones.
Sin embargo, la situación cambia si se donan las acciones al cónyuge. Si al cónyuge se le reconoce como valor de adquisición el valor de mercado en la fecha de la donación, 2y las vende inmediatamente, la ganancia patrimonial es de 0cero wones, por lo que no hay impuesto.
2025Estructura que cambia a partir del año
2025A partir del 1mes 1día, para las donaciones realizadas, si se venden las acciones dentro de los 1años siguientes a la fecha de la donación, el impuesto sobre las ganancias patrimoniales se calcula tomando como base el coste de adquisición original del donante, con independencia de que la donación sea real o no.
Si volvemos a calcular el ejemplo anterior, el resultado es el siguiente.
| Situación | Base del coste de adquisición | Ganancia patrimonial | Impuesto (22%) |
|---|---|---|---|
| Venta directa | Los 1mil millones de wones que pagué | 1mil millones de wones | 2,200diez mil wones |
| Venta dentro de los 1años posteriores a la donación (desde 2025en adelante) | Se aplica la tributación por arrastre → 1mil millones de wones | 1mil millones de wones | 2,200diez mil wones |
| Venta una vez transcurridos 1años desde la donación (desde 2025en adelante) | Valor de mercado en la fecha de la donación: 2mil millones de wones | 0wones | 0wones |
El efecto de ahorro fiscal permanece. Sin embargo, solo se hace efectivo después de completar años.1años.
¿Cuál es el límite de la deducción por donaciones?
La propia donación también puede estar sujeta a impuestos. No obstante, 10no hay impuesto sobre donaciones si se realiza dentro del límite de deducción acumulado durante años.
- Cónyuge: miles de millones de wones
- Hijo adulto: diez mil wones
- Hijo menor: diez mil wones6Hijo adulto: diez mil wones5,000Hijo menor: diez mil wones2,000diez mil wones
Si se donan acciones extranjeras con ganancias al cónyuge dentro de un límite de miles de millones de wones, no hay impuesto sobre donaciones, y 6no hay impuesto sobre donaciones, y 1al venderlas después de años, el coste de adquisición se reconoce como el valor de mercado en el momento de la donación, lo que puede reducir considerablemente la plusvalía.
Una cosa más. El valor de donación de las acciones extranjeras se convierte a wones coreanos aplicando el tipo de cambio medio del periodo correspondiente a la cotización media de cierre de los meses anteriores y posteriores a la fecha de donación. La referencia es la media de meses, no la cotización del día de la donación. La determinación de si se supera el límite de deducción de miles de millones de wones se basa en el importe calculado de esta forma.2La referencia es la media de meses, no la cotización del día de la donación. 4meses, no la cotización del día de la donación. La determinación de si se supera el límite de deducción de miles de millones de wones se basa en el importe calculado de esta forma.6miles de millones de wones se basa en el importe calculado de esta forma.
Precauciones esenciales
Si el familiar que recibió la donación vende el activo y después devuelve el dinero al propietario original o adquiere un inmueble a nombre del donante, se rechaza la propia donación. En este caso, el impuesto sobre las ganancias patrimoniales se recalcula tomando como base el precio de adquisición original, y se exige el pago junto con recargos.
En resumen, son los tres puntos siguientes.
- 1 años de tenencia obligatoria: Las donaciones realizadas después de 2025 años, 1 meses y 1 no generan ningún efecto de ahorro fiscal si no se completa el periodo de 1 años
- Prohibido devolver el dinero después de la donación: El importe de la venta debe pertenecer realmente a la persona que recibió la donación
- 10 años: comprobar el límite acumulado de deducción: También se suman los importes entregados a la misma persona durante los 10 años anteriores
Si desea ahorrar impuestos, debe asegurar un periodo de tenencia de al menos 1 años después de la donación para evitar el riesgo de tributación trasladada.
Si opera con acciones extranjeras a través de cuentas de varias sociedades de valores, también debe sumar y declarar sin omisiones todos los registros de operaciones relacionados con donaciones. A continuación se explica cómo sumar varias cuentas.
¿Cómo se deben sumar las operaciones para declararlas cuando se utilizan varias sociedades de valores?
Si negoció acciones extranjeras a través de varias sociedades de valores, debe sumar obligatoriamente las ganancias y pérdidas de todas ellas y declararlas. Esto se debe a que Hometax no las suma automáticamente. Debe obtener los extractos emitidos por cada sociedad de valores y sumarlos usted mismo.
¿Por qué es necesario sumarlas?
La situación que más se pasa por alto es utilizar varias sociedades de valores al mismo tiempo. Si presenta la declaración tomando como referencia una sola sociedad de valores, las ganancias y pérdidas no se compensan correctamente, lo que puede hacer que pague más impuestos.
Por ejemplo, en A Securities obtuve una ganancia de 500 wones con Tesla. En B Securities sufrí una pérdida de 300 wones al vender NVIDIA con pérdidas.
Al combinar ambas operaciones, la ganancia neta es de 200 wones. En este caso, no se genera ningún impuesto.
Si solo declaras los datos de la sociedad de valores A, 500al importe en decenas de miles de wones se le resta una deducción básica de 250decenas de miles de wones, y se grava el importe resultante. En este caso, en definitiva, 55pagarás decenas de miles de wones adicionales.
Declaración por cuenta propia: 3pasos para completarla
1pasos: recopilar los certificados de todas las sociedades de valores
Antes de comenzar la declaración, debes obtener de todas las sociedades de valores que utilizas los detalles del cálculo del impuesto sobre las ganancias patrimoniales de acciones extranjeras. Por lo general, puedes consultarlos y descargarlos desde el menú de acciones extranjeras o del impuesto sobre las ganancias patrimoniales del HTS o del sitio web de la sociedad de valores. Asegúrate de guardarlos como archivos, ya que posteriormente tendrás que presentarlos a la Agencia Tributaria Nacional como documentos justificativos.
2pasos: declarar el importe total en Hometax
La Agencia Tributaria permite declarar un importe total. No es necesario escribir uno por uno todos los valores negociados; basta con seleccionar e introducir un único valor representativo con un alto volumen de operaciones. La pantalla de introducción solo requiere tres cifras.
| Concepto de introducción | Contenido |
|---|---|
| Valor de transmisión | 1importe total anual obtenido por la venta de acciones (sumado entre todas las empresas de valores) |
| Valor de adquisición | 1importe total anual destinado a la compra de acciones (sumado entre todas las empresas de valores) |
| Gastos necesarios | importe total de gastos, como las comisiones (sumado entre todas las empresas de valores) |
Al introducir correctamente estas tres cifras, la ganancia neta se calcula automáticamente en el campo del importe de la ganancia patrimonial.
3Paso, presentación de documentos complementarios
Dado que se ha declarado el importe total, es necesario presentar por separado documentos que acrediten los detalles concretos de las operaciones. Una vez finalizada la declaración, basta con cargar el archivo preparado con el historial de operaciones de la empresa de valores en el menú [Presentación de documentos complementarios y justificativos de la declaración].
Solicitud del servicio de presentación de la entidad de valores: cómodo, pero con inconvenientes
El periodo de solicitud de los servicios de presentación de las entidades de valores suele finalizar en el mes 3~4. Si se pasa el plazo, deberá presentar la declaración directamente. Aunque haya solicitado el servicio dentro del periodo establecido, debe comprobar varios aspectos.
- Si ha operado a través de dos o más entidades de valores, aunque solicite el servicio de presentación a una de ellas, deberá adjuntar en formato PDF los certificados de cálculo de las demás entidades.
- El ámbito de otras entidades de valores cuyos datos pueden agregarse varía según la entidad. Por ejemplo, Toss Securities ha designado 10entidades de valores cuyos datos pueden agregarse. Las entidades que no estén incluidas entre estas 10entidades quedan excluidas del servicio de presentación y deberán gestionarse por separado.
- Kiwoom Securities utiliza un método distinto. Si dispone de documentación de otra entidad de valores, registre en el sitio web de la asesoría fiscal, a través de la pantalla [Solicitud de otra entidad], el PDF de los «Detalles del cálculo de las ganancias por transmisión de acciones extranjeras» de dicha entidad, y se presentará una declaración agregada.
Hay algo que nunca debe hacer. Si solicita también el servicio de presentación a otra entidad de valores, el impuesto podría calcularse incorrectamente. Proceda únicamente mediante una declaración consolidada presentada a través de una sola entidad.
¿Servicio de presentación o declaración propia? Criterios para decidir
| Situación | Método recomendado |
|---|---|
| 1solo entidades de valores, dentro del plazo de solicitud | Servicio de presentación de la entidad de valores (cómodo) |
| 2o más entidades de valores, todas permiten la agregación | Servicio de presentación de la entidad de valores + presentación de extractos de otras entidades |
| Incluye una entidad de valores que no permite la agregación | Presentación directa a través de Hometax |
| Se pasó el plazo de solicitud del servicio de presentación | Presentación directa a través de Hometax |
Algunas entidades de valores ofrecen 3~4servicios de presentación entre meses. Sin embargo, a menudo estos servicios solo tramitan las operaciones realizadas a través de la entidad de valores correspondiente, por lo que para los inversores que utilizan varias cuentas, presentar la declaración directamente a través de Hometax es más seguro y preciso.
Independientemente del método, la cuestión clave es la misma. Si utilizó varias entidades de valores, debe descargar y agregar los datos del impuesto sobre las ganancias de capital de acciones extranjeras de todas ellas. Si omite este proceso, es posible que solo se calculen las ganancias aunque haya habido pérdidas, lo que puede provocar que pague más impuestos.
Apéndice: Glosario
Al familiarizarse por primera vez con el cálculo del impuesto sobre las ganancias de capital de acciones extranjeras, el punto que más dificultades plantea no es la fórmula de cálculo, sino la terminología. Si conoce con precisión las 6palabras que aparecen a continuación, no tendrá dudas al consultar cualquier parte de la declaración.
-
Ganancia patrimonial: La cantidad resultante de restar el precio de compra y las comisiones de la operación al precio de venta de las acciones. En pocas palabras, es el beneficio neto que realmente se recibe. Antes de aplicar el tipo impositivo, hay que restar una vez más la deducción básica de diez mil wones250.
-
Deducción básica: La cantidad de diez mil wones que el Estado deduce automáticamente cada año. Si la ganancia patrimonial de un año no supera esa cantidad, el impuesto es de250wones. Sin embargo, la parte no utilizada no se traslada al año siguiente, por lo que tiene sentido distribuir las operaciones entre distintos años.0 },
-
Compensación de ganancias y pérdidas: Regla según la cual, si en el mismo año se obtiene una ganancia con el valor A y una pérdida con el valor B, ambos se compensan y solo se grava el beneficio neto (conforme al artículo102de la Ley del Impuesto sobre la Renta). Esta es precisamente la razón por la que se liquidan los valores con pérdidas al final del año.
-
Base imponible: La cantidad que se utiliza para calcular efectivamente el impuesto. Es la ganancia patrimonial menos la deducción básica de diez mil wones. Por ejemplo, si la ganancia patrimonial es de250wones, la base imponible se determina mediante este método de cálculo.600 },
-
Fecha de liquidación: No es el día en que se pulsa el botón de venta, sino el día en que el importe se liquida realmente en la cuenta. En las acciones estadounidenses, desde2024año5mes, la fecha de liquidación tras la venta es el siguiente día hábil (T+1). El año de imputación se determina según esta fecha.12Si unas acciones vendidas a finales de1mes se registran en el año siguiente según la fecha de liquidación, deberán declararse en el año siguiente, no en ese año.
-
Tributación por arrastre: Es una norma aplicable cuando se donan acciones a un familiar y después se venden. En las donaciones realizadas después del2025año1mes1día, si el periodo de tenencia es inferior a1años, la ganancia patrimonial se calcula utilizando el coste de adquisición del donante —el propietario original—, no el precio de adquisición del receptor de la donación. Esta medida busca evitar situaciones en las que un intento de reducir impuestos mediante una donación termine generando más impuestos.
Preguntas frecuentes
¿Cómo se calcula el impuesto sobre las ganancias patrimoniales de acciones extranjeras?
La fórmula es (importe de venta - importe de compra - comisiones - 250diez mil wones) × 22%. Todos los importes se calculan después de convertirlos a wones.
¿Cuándo se aplican los tipos de cambio de compra y de venta?
En las compras se aplica el tipo de cambio del día de la compra; en las ventas, el tipo de cambio del día de la venta, y el importe se convierte a wones surcoreanos. El tipo de cambio aparece en el extracto de operaciones de la agencia de valores.
¿Cómo se tratan las comisiones al calcular la ganancia patrimonial?
Las comisiones pagadas en dólares se convierten a wones surcoreanos utilizando el tipo de cambio de la fecha de liquidación. Después, se suman las comisiones de compra y de venta y se deducen de la ganancia patrimonial.
¿Cómo se aplica la deducción básica anual de 250diez mil wones?
Después de deducir 250diez mil wones de la ganancia patrimonial anual, se multiplica el importe restante por 22% para calcular el impuesto. Si el importe no supera 250diez mil wones, el impuesto es de 0wones.
¿Los ETF estadounidenses también están sujetos al impuesto sobre las ganancias de capital de acciones extranjeras?
Sí. Los ETF estadounidenses, incluidos los ETF y ETN cotizados en el extranjero, están250sujetos a tributación si el beneficio supera diez mil wones.
¿Cuándo es la fecha de tributación de las acciones extranjeras (fecha de referencia)?
La tributación se basa en la ganancia o pérdida realizada en el momento de la venta. Las ganancias o pérdidas no realizadas de las posiciones mantenidas no están sujetas a tributación.