Bullstory Research 2026年8月3日
外国株式の譲渡所得税 22%の計算から節税まで、この記事で完結
要点
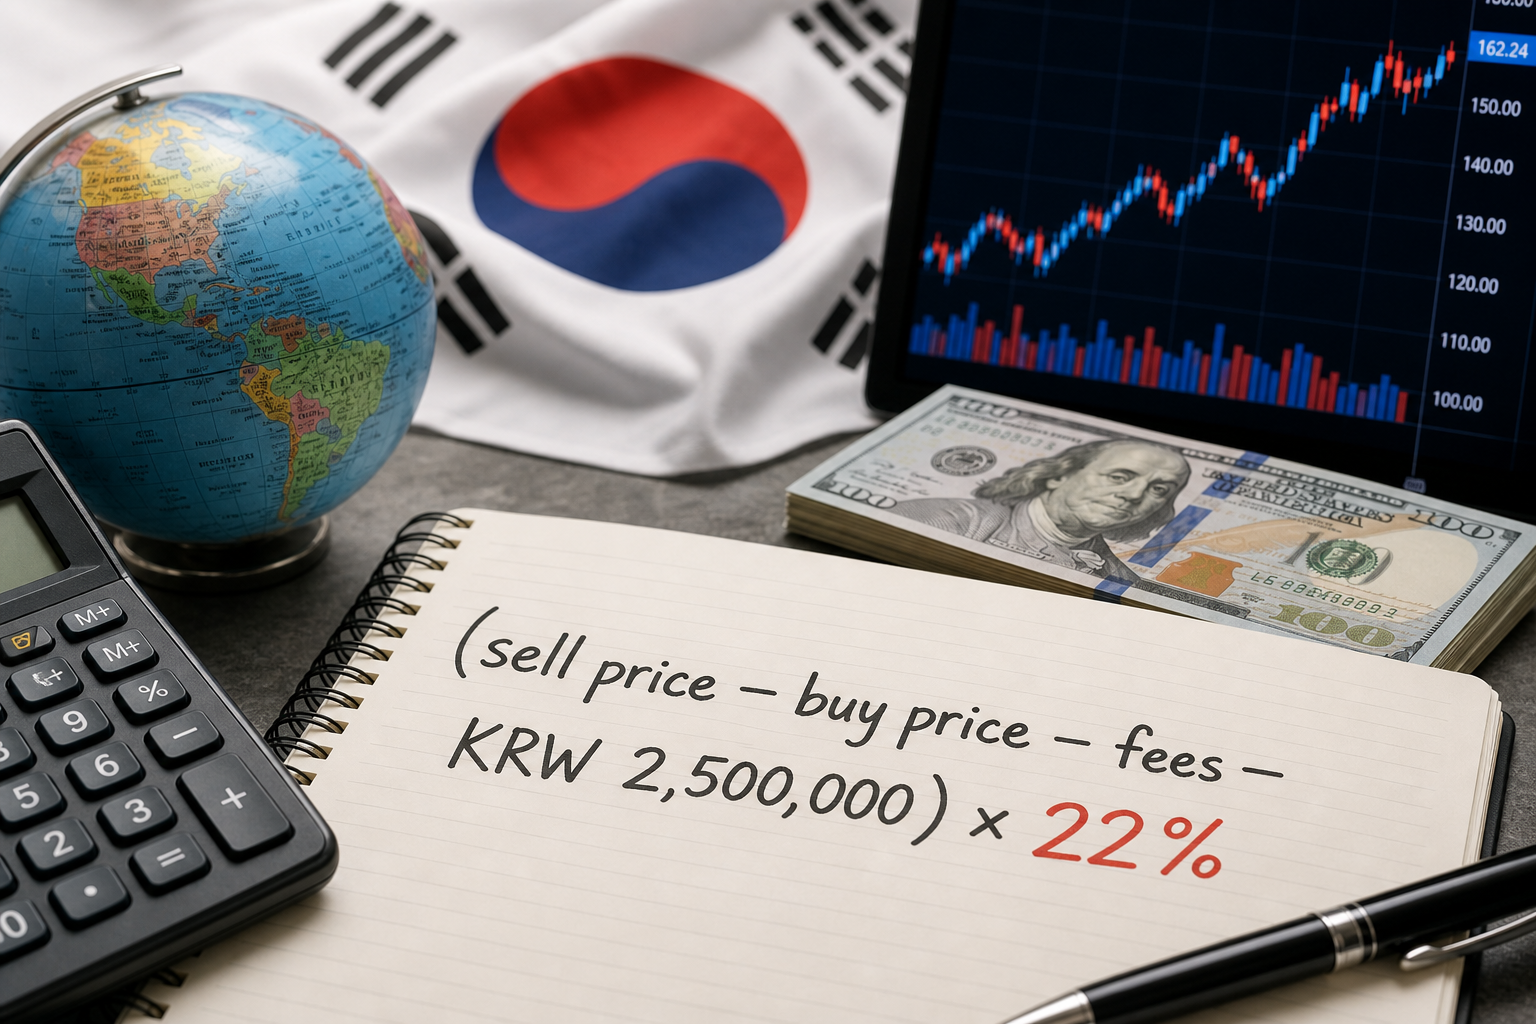
(売却金額 - 購入金額 - 手数料 - 250万ウォン)× 22%が外国株式の譲渡所得税の公式です。購入時と売却時の為替レートでそれぞれウォンに換算する必要があり、証券会社の取引明細書にある為替レート・手数料の記録を根拠に申告すれば、計算ミスを減らせます。
Tesla 1株式を売却して 250ウォン以上の利益が出た場合は、税金を納めます。国内株式と異なり、大株主でなくても例外はありません。所得税法は海外株式の譲渡所得税率を 20%と定め、これに地方所得税 2%が加わり、最終的に 22%です。この法律は 2007年に施行されました。
この記事を最後まで読めば、売却時期を調整して税金を数十万ウォン減らす方法を自分の状況に直接適用できます。これを知らないと、 55ウォンをそのまま失う可能性があります。
税金の計算式は一つだけ
(売却価格 - 購入価格 - 手数料 - 250ウォン) × 22%
22%は、譲渡所得税 20%と地方所得税 2%を合算した税率です。250ウォンは、国が毎年自動的に差し引くと地方所得税 8%0%3%8%3%5%0%9%を合算した税率です。0ウォンは、[国が毎年自動的に差し引く](/blog/%EB%AF%B22%率と年間控除 250ウォンです。](/blog/%EB%AF%B8%5%96%91%8%84-84%8%9-8%99%84%0%84-0%95%6%3%8%9%6%80%8%99%82%0%3%84-8%4%0%9-84%8%8%88-3%84%82%0%2%95-2025) 法律の条文は複雑に見えても、この数字だけ覚えておけばよいのです。
根拠は所得税法第 条第 項(税率)および所得税法第 条第 項(基礎控除)である。104所得税法第 条第 項1および所得税法第 条第 項103所得税法第 条第 項1(基礎控除)である。
国内株式と決定的に異なる点
Samsung Electronicsの 100株を保有する一般的な投資家が売却しても、税金はかからない。しかし、Teslaの 1株を売却して十万ウォンを超える利益が出た場合、申告義務が生じる。大株主の要件に関係なく、すべての個人投資家が課税対象となる。250株を売却して十万ウォンを超える利益が出た場合、申告義務が生じる。大株主の要件に関係なく、すべての個人投資家が課税対象となる。
課税対象の範囲も広い。米国だけでなく、香港、日本など海外の取引所に上場された株式、海外上場ETFおよびETN、外国法人の株式預託証書(DR)まで、すべて含まれる。米国ETFを買って売却した場合でも、250十万ウォンを超えると課税対象となる。
保有中の株式が値上がりしたからといって、税金を納めるわけではない。実際に売却して損益が確定した場合にのみ、譲渡所得税がかかる。売却しなければ税金はない。
| 区分 | 内容 |
|---|---|
| 税率 | 22%(所得税 20%+地方所得税 2%) |
| 年間基礎控除 | 250万ウォン(毎年自動適用) |
| 課税基準 | 大株主かどうかを問わず課税され、小口投資家も課税対象 |
| 課税時点 | 売却後に実現した損益のみ(未実現の評価益を除く) |
| 法的根拠 | 所得税法第104条(税率)、第103条(基礎控除) |
公式は単純だ。しかし、実際の計算でつまずく点がある。ドルで取引したためウォンへの換算が必要で、手数料の処理も見落としやすい。以下では、TeslaとNVIDIAの銘柄を使って段階的に説明する。
計算公式を実際の数字に当てはめると
公式は (売却金額 - 購入金額 - 手数料 - 250万ウォン)× 22% だ。すべての金額をウォンに換算してから計算する。TeslaとNVIDIAの二つの銘柄で実際に計算してみよう。
まず為替換算から。ここで最もミスが多い
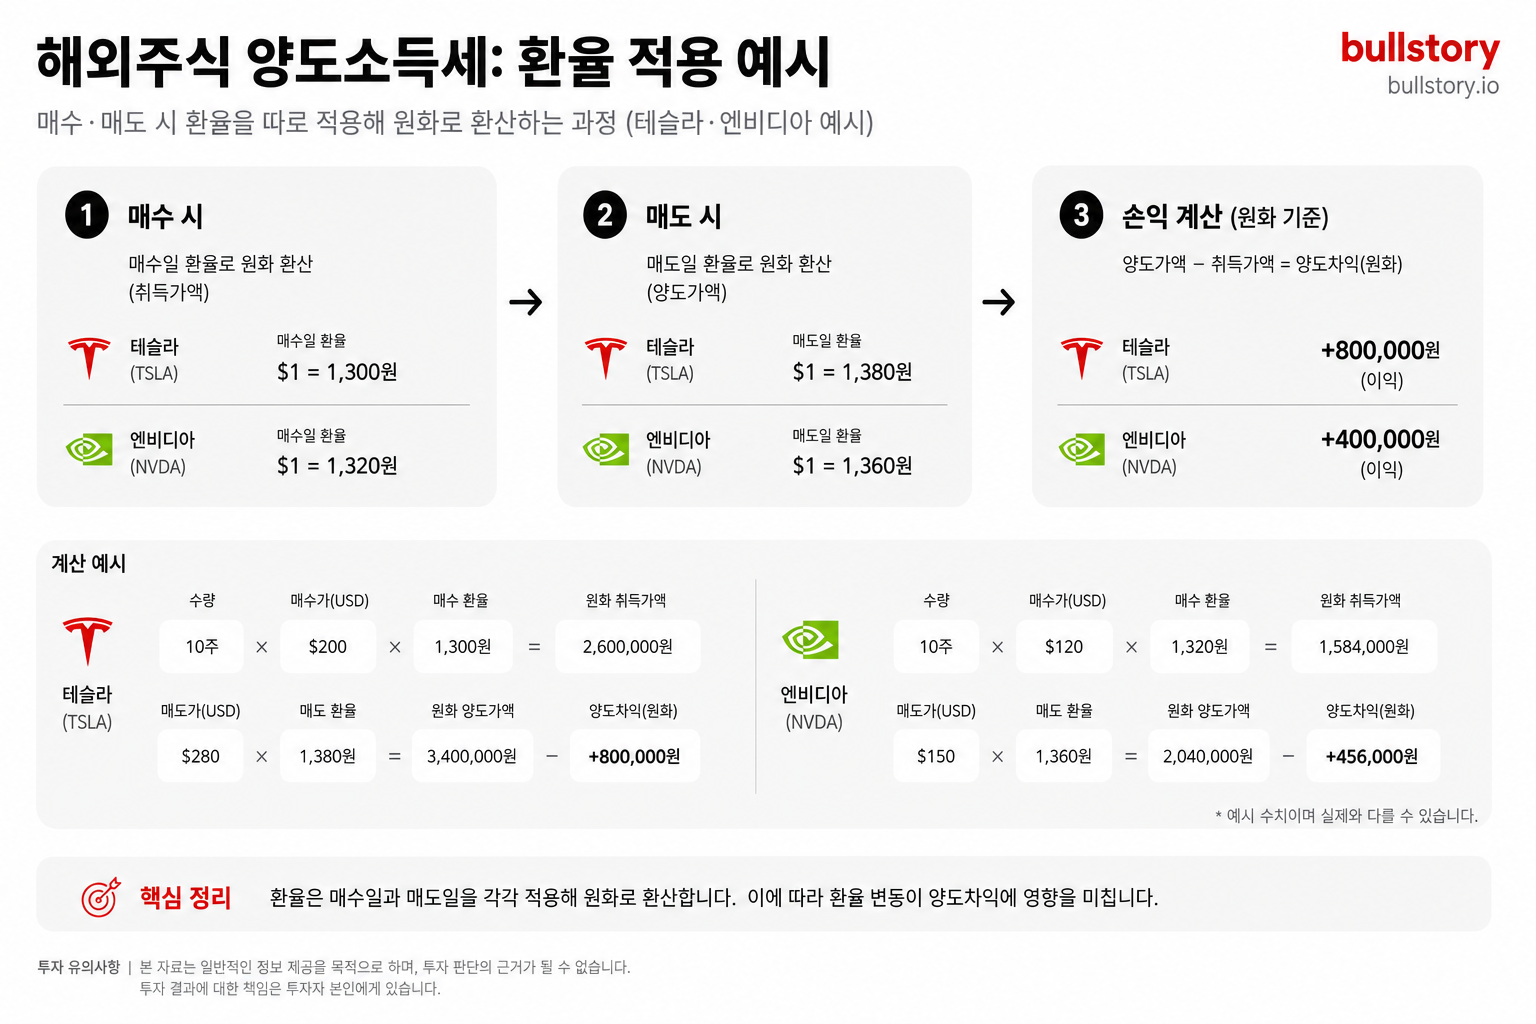
海外株式はドルで取引しますが、税金は韓国ウォンを基準に納めます。購入時の為替レートと売却時の為替レートは異なるため、単純にドルベースの利益に今日の為替レートを掛けると誤りになります。
国税庁の基準(所得税法施行令第178条の5)に従い、購入金額は購入時の為替レートで、売却金額は売却時の為替レートで、それぞれ別々に韓国ウォンへ換算します。為替レートが上昇すると、ドルベースの利益が同じでも韓国ウォンでの税額は増え、反対の場合は減少します。
Teslaを例にした段階別計算
条件設定
| 項目 | 内容 |
|---|---|
| 購入 | 200ドル × 100株、為替レート 1,300ウォン |
| 売却 | 300ドル × 100株、為替レート 1,400ウォン |
| 手数料 | 購入・売却合計で約 300,000ウォン |
**1ステップ:ウォン換算
- 買付金額:200ドル × 100株 × 1,300ウォン = **2,600- 売却金額:300ドル × 100株 × 1,400ウォン = 4,200万ウォン
**2ステップ:ウォン換算
4,200万ウォン - 2,600万ウォン - 300,000ウォン = 1,570万ウォン
**3ステップ:基礎控除を差し引く
1,570万ウォン - 250万ウォン = 1,320万ウォン(課税標準、税額を計算する基準となる金額)
4ステップ:税金の計算
1,320万ウォン × 22% = 290万 4,000ウォン
為替レートが 1,300ウォンから 1,400ウォンに上がったため、ドルベースの利益よりも税金のほうが多くなった。ドルでの利益だけを見て「このくらいだろう」と考えていた人が、申告書を見て驚く理由はこれだ。
Nvidiaの例、利益が少なければ税金が 0ウォンになることもある
条件設定
| 項目 | 内容 |
|---|---|
| 買付 | 一株あたり 500ドル × 2株、為替レート 1,350ウォン |
| 売却 | 一株あたり 560ドル × 2株、為替レート 1,350ウォン |
| 手数料 | 約 10,000ウォン |
韓国ウォン換算および譲渡益
- 買付金額: 500ドル × 2株 × 1,350ウォン = 135万ウォン
- 売却金額: 560ドル × 2株 × 1,350ウォン = 151万 2,000ウォン
- 譲渡益: 151万 2,000ウォン - 135万ウォン - 10,000ウォン = 15万 2,000ウォン
税金は?
15万 2,000ウォンは基礎控除の 250万ウォンを大幅に下回る。課税標準が 0以下となるため、税額は 0ウォンである。利益が少なくても申告自体は必要である点については、後ほど別途取り上げる。
為替の落とし穴、この三つを覚えておこう
- 買い付け時と売却時の為替レートをそれぞれ適用する:買った日の為替レートと売った日の為替レートを別々に調べる必要があります。通常は証券会社の取引明細書に記載されています。
- 為替差益も課税対象:株価が変わらなくても、ウォンと米ドルの為替レートが上昇すると、ウォン換算で譲渡益が生じます。株価が上がっていなくても税金が発生することがあります。
- 手数料はウォン換算後に合算する:ドルで支払った手数料は、決済日の為替レートで換算してから差し引けばよいです。
国内株式を売買する際、この計算を気にする必要はほとんどない。仕組みが根本的に異なるためだ。以下では、二つの仕組みを表で並べて比較する。
国内株式と海外株式では、税制の仕組みがこれほど異なる
国内上場株式を売買した個人投資家の大半は、譲渡所得税を納めない。少額株主が保有する上場株式の譲渡益は非課税だ。一方、海外株式は利益が発生すると、金額にかかわらず全額が譲渡所得税の課税対象となる。 1株式だけを売却した場合でも、利益がわずか数万ウォンであっても例外はない。
国内株式ではいつ税金を納めるのか?
国内株式で譲渡所得税を納める場合は三つに限られる。KOSPI・KOSDAQ・KONEXに上場された法人の大株主が売却する場合(ただし、たった 1株でも課税)、少額株主が証券市場外(店頭)で取引する場合、非上場法人の株式を売却する場合だ。
大株主の基準は、保有比率が 1%以上、または保有株式の評価額が 50億ウォン以上である。Samsung Electronicsの株式を 5,000ウォン分保有している一般投資家であれば、この基準にはるかに及ばない。国内株式で譲渡所得税を心配しなければならない個人投資家は多くない。
海外株式には 1大株主の例外がない
海外株式市場に上場された外国法人の株式を売買して生じた売買差益は、すべて譲渡所得として課税対象となる(所得税法第94条第1項第3号ハ)。Teslaの株式一株を売って 3ウォンを得た場合でも、税額計算の対象に含まれる。
ただし、年間の純利益が 250ウォンを超えなければ、実際の税額は 0ウォンである。 250ウォンは基礎控除である。
もう一つ知っておくべき点がある。国内上場株式の少額株主が取引所取引で損失を被った場合、その損失を海外株式の利益と合算して税金を減らすことはできない。
簡単に言えば、Samsung Electronicsで十万ウォンを損し、Appleで十万ウォンを得た場合、Samsung Electronicsの損失は税額計算に反映されない。Appleの利益十万ウォンから、まず500十万ウォンの基礎控除が適用される。500残額に対して500%の税率を適用し、税額を計算する。250残額に税率を適用して税額を計算する。22残額に税率を適用して税額を計算する。
二つの仕組みを一目で比較すると
| 区分 | 国内上場株式(少額株主) | 海外株式 |
|---|---|---|
| 課税の有無 | 大部分は非課税 | 一律に課税対象 |
| 1株式売却時 | 税金なし | 計算対象に含まれる |
| 税率 | 該当なし(少額株主の場内取引) | 22%(所得税20%+地方所得税2%) |
| 基礎控除 | 該当なし | 年間250万ウォン |
| 申告方法 | 証券会社が自動処理 | 投資家が自ら自主申告 |
| 法令上の根拠 | 所得税法第94条 | 所得税法第94条第1項第3号ハ目、第103条 |
最も間違いやすいのは申告方法である。海外株式の税金は自動的に徴収されない。投資家本人が自ら翌年の5月に申告・納付しなければならない。証券会社のアプリに通知がないからといって、納める税金がないわけではない。知らずに見過ごした結果、国税庁から先に連絡が来る場合もある。
いつまでに、どのように申告するのか?
海外株式の譲渡所得税の申告期限は、譲渡日が属する年の翌年の5月1日から5月31日までである。
2026ある年に収益が出た場合、 2027年 5か月以内に申告すればよい。 2025年分の収益の申告期限である 2026年 5月 31日はすでに過ぎている。期限に間に合わなかった場合は、加算税が大きくなる前に期限後申告で整理したほうがよい。
自動通知はない。住民税や固定資産税のように納付書が送られてくるわけではないため、投資家本人が[直接ホームタックスにアクセスして自主申告し]、95%4%99%8%3%8%9%96%91%8%84%86%8%93%9%84%8%8%0%3%0%0%9%2%95%99-88%83-9%8-4%85-80%94-84%8-0%3-0%99-84%0-84-0%95-3%5-2025-85%84-7%80-86%8)納付しなければならない。
決済日基準:「12月 29日」ではなく「12月 31日」まで
どの年の収益として扱われるかは、売却ボタンを押した日ではなく、決済日を基準に決まる。
海外株式は売却日ではなく決済日を基準に計算される。米国株は、決済サイクルが月からT2024年 5月に、T+1約定の翌営業日)へ短縮された。
2025年間所得に含めるには、決済日が 2025年 12月 31日より前でなければならない。したがって、実際の売却は 2025年 12月 29日より前に完了していなければならない。
毎年年末には、決済日と休場日が異なる場合がある。年末の節税戦略を利用しようとする投資家は、正確な決済日を事前に確認しなければならない。
申告方法 3種類
国税庁のHometaxから直接申告する方法、税務代理人を選任する方法、証券会社が提供する譲渡所得税の申告代行サービスを利用する方法がある。
| 方法 | 特徴 | 注意点 |
|---|---|---|
| Hometaxでの直接申告 | 無料。すべての証券会社分を合算可能 | 入力・提出手続きを自分で行う |
| 証券会社による代行申告 | 簡単な申込みで税理士と連携 | 該当する証券会社での取引分のみ処理される場合がある |
| 税理士への委任 | 複雑な取引明細も安心して処理 | 別途手数料が発生 |
Hometaxでの直接申告手続きは簡単です。Hometaxにアクセスして[譲渡所得税申告]メニューに入ると、譲渡・取得価額の入力 → 必要経費の入力 → 基礎控除の適用 → 税額の算出 → 納付の順に進みます。
譲渡価額は、株式を売却した金額の合計で、期間は 1 年です。取得価額は、株式を購入した金額の合計で、期間は 1 年です。必要経費は、証券会社の手数料などの費用の合計です。この三つの金額だけを正確に入力すれば、下部の[譲渡所得金額]欄に純利益が自動的に計算されます。
合計額による簡易申告を行った場合は、具体的な取引内容を証明するため、証券会社の取引履歴ファイルを必ず提出する必要があります。
地方所得税(地方自治体が課す別途の税金)は、通常、Hometaxから連携して納付するか、Wetaxへ移行します。国税だけを納付して地方税を忘れるケースがかなりあるため、最後まで確認しましょう。
無申告時の加算税 20%、税額を上回る可能性があります
海外株式の譲渡所得税の申告を怠ると、無申告加算税 20%と納付遅延加算税が同時に課される。
納付不足加算税は、未納税額 × 未納日数 × 0.022%で計算され、日ごとに積み上がる。
期限をわずか一か月超えただけでも、税金の元本の 20%が失われる仕組みだ。
期限後 1か月以内に自主的に申告すれば、加算税の一部減免が可能なため、遅れていても申告したほうがよい。
一つ落とし穴がある。為替差益を抜かして「200万ウォンしか稼いでいないのに?」と申告しなかったところ、実際には基準を超えて無申告加算税が課されるケースがときどきある。株価による利益だけでなく為替差益も合算し、250万ウォンを超えるかどうかを確認しなければならない。安全のため、証券会社の譲渡所得税照会画面に表示される確定数値を基準にするべきだ。
無料の計算機はどこで使える?
[海外株式の譲渡所得税計算機は8%5%3%8%9%84%8%8%88%3%84%82%0%8%0%7%81%0%91%8%8%3%4%8%0%0%84%97%90%9%4%2%83%6%80%84%0%95%8%95%84%95%95%9%8%4) 主に二つある。一つは国税庁Hometax(hometax.go.kr)に組み込まれた「[譲渡所得税自動計算](95%4%99%8%3%8%9%96%91%8%84%84%8%3%84%82%0%8%0%99%84%0%84%0%95%3%5%3%5%8%9%0%88%84%8-3%2%95%8%0%3%0%9%8%7%80-2025%85%84%7%80%86%8」機能で、もう一つはSamsung Securities、Kiwoom Securities、NH Investment & Securitiesなどの主要証券会社が提供する申告代行サービスである。
ほとんどの証券会社は無料で申告を代行してくれる。どれを使っても、準備するものは同じだ。証券会社が発行した海外株式譲渡所得税の計算明細資料が一枚あれば始められる。
Hometax内蔵計算機:自分で入力すれば税額が自動計算される
Hometaxにログインした後、「税務申告 → 模擬計算 → 譲渡所得税自動計算」の順に進むと計算機が開く。
入力する数字は三つだけだ。用意した証券会社の資料にある合計額を見て、譲渡価額(1その年に株式を売却した金額の合計)、取得価額(1その年に株式を購入した金額の合計)、必要経費(手数料などの費用の合計)を入力すると、下部の「譲渡所得金額」欄に実際に得た利益が自動計算される。
ここで一つ、紛らわしい点がある。銘柄ごとにTesla、NVIDIA、Appleをそれぞれ入力する必要があるように思えるが、その必要はない。取引したすべての銘柄を記入する必要はなく、取引量が最も多かった代表銘柄 1銘柄だけを入力すればよい。残りは合計額としてまとめて入力すればよい。
合計額による簡易申告を行った場合、具体的な取引内容を証明するため、最初に準備した証券会社の取引明細ファイルを必ず提出しなければならない。申告完了後、「申告添付・証明書類提出」メニューからファイルをアップロードすれば完了する。
証券会社の申告代行サービス:申し込むだけで手続きしてくれる
為替レートの計算や銘柄ごとの売買損益の算出などは、個人が自分で処理するには手順が複雑だ。そのため、毎年、専門的な申告代行サービスを探す人が多い。主要な証券会社は毎年、 3~4月から 5月中旬まで無料で申告代行を行っている。
代表的なサービスの比較である。
| 証券会社 | 申込方法 | 対象 | 他社取引の合算 |
|---|---|---|---|
| Samsung Securities | mPOPアプリ・ウェブサイト・営業店 | 譲渡所得 250万ウォン超の顧客 | 他社資料の提出時に可能 |
| Kiwoom Securities | Hero Moon S#アプリ・ウェブサイト | 譲渡所得 250万ウォン超の顧客 | 他社資料の提出時に可能 |
| Toss Securities | Tossアプリ | 譲渡所得 250万ウォン超の顧客 | 10社の証券会社を合算可能 |
Samsung Securitiesでは、モバイルアプリのmPOP、ホームページ、または営業店から申し込むことができ、他の証券会社での取引履歴がある場合は、その資料も併せて提出すると、合算申告を代行してくれる。Kiwoom Securitiesも同じ仕組みである。その証券会社でのみ売却した履歴がある場合は、別途資料を提出せず、申し込むだけでよい。複数の証券会社を利用する顧客は、他の証券会社の譲渡所得の内訳を提出すれば、合算申告を代行してくれる。
ただし、申し込みのタイミングは思ったよりも差し迫っている。証券会社の無料代行の申込期限は、遅くとも5月初までである。この期間を過ぎると、Hometaxで自分で申告するか、税理士に任せなければならない。急がなければ、3~4月の申込期間をそのまま逃してしまう。
証券会社の代行サービスを利用する際に必ず確認すること
他の証券会社でも代行申告を重複して申し込むと、税金が誤って計算される可能性がある。必ず一つの証券会社に統合して申告しなければならない。二か所に同時に申し込むと、同じ利益が二重に集計され、税金が二倍になる可能性がある。
一部の証券会社では、その証券会社での取引分だけが処理される場合が多い。複数の口座を利用する投資家であれば、Hometaxで自分で申告したほうが正確な場合がある。複数の証券会社を利用していて合算がうまくできないなら、Hometaxで自分で申告するのが確実な選択である。
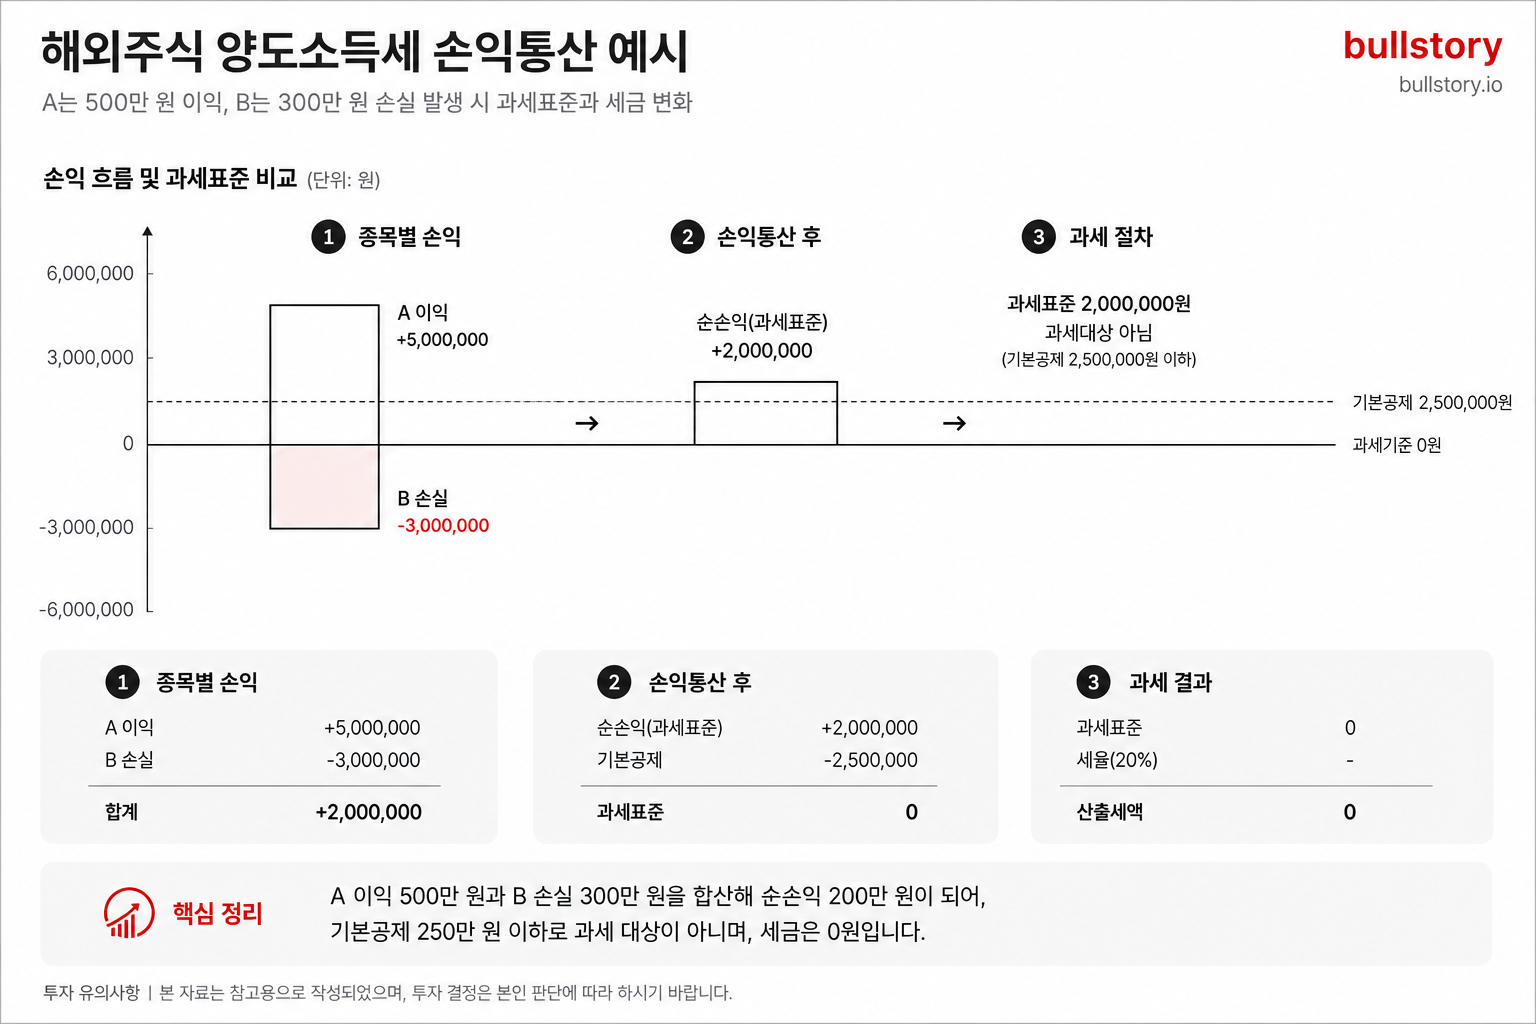
計算と申告の方法が分かったら、いよいよ本当の疑問が残る。同じ1,000万ウォンの利益でも、どのように売却したかによって税金が数十万ウォン変わる。以下では、銘柄Aの利益が+500万ウォン、銘柄Bの利益が-300万ウォンの場合を、数字で直接計算してみる。
損益通算シミュレーション:合算すると税額が変わる
海外株式では、同じ課税期間(1月から12月まで)に発生した利益と損失を相殺して、課税対象額を計算する。これを損益通算という。A銘柄で500万ウォンの利益を得て、B銘柄で300万ウォンの損失が出た場合、税額計算の基準は200万ウォンとなる。基礎控除の250万ウォンを下回るため、税額は0ウォンとなる。
数字で直接確認してみよう。
ケース 1:利益の出た銘柄だけを売却した場合
| 項目 | 金額 |
|---|---|
| A銘柄の譲渡益 | +500万ウォン |
| 基礎控除 | -250万ウォン |
| 課税標準 | 250万ウォン |
| 税額(×22%) | 55万ウォン |
ケース 2:損失の出た銘柄も一緒に売却した場合
| 項目 | 金額 |
|---|---|
| A銘柄の譲渡益 | +500万ウォン |
| B銘柄の譲渡損 | -300万ウォン |
| 損益通算の結果 | 200万ウォン |
| 基礎控除 | -250万ウォン |
| 課税標準 | 0ウォン |
| 税額 | 0ウォン |
B銘柄を売ったか売らなかったか、その違いだけで 55万ウォン変わります。戦略があるかないかの違いです。
重要な落とし穴:評価損では役に立たない
損益通算の核心は「確定した損益」です。口座に表示されている損失がどれほど大きくても、売却して損失を確定しない限り、税金を減らすうえでは何の役にも立ちません。B銘柄が -300万ウォンの含み損になっていても、ただ保有しているだけなら、ないのと同じです。損失を実際の節税に活用するには、必ずその年のうちに売却して損失を確定しなければなりません。
年末の締切日を逃したら終わり
前年の損失は今年の利益と相殺されません。今年発生した損失だけが、今年の利益から差し引かれます。年末に損失を実現しなければ、損失を節税にまったく活用できず、そのまま消滅します。
ここにはもう一つ落とし穴がある。海外株式で実際に申告される譲渡所得の内容は、証券会社が提供する「決済日基準の資料」に基づいている。年末には、決済日が翌年にまたがる問題が発生することがある。
例えば、12月30日に売却した取引が翌年の1月2日または3日に決済される場合、この損失は今年ではなく翌年の損益に反映される。
年末の節税戦略を計画しているなら、証券会社が告知する「当年の損益を反映するための最後の売却可能日」を必ず確認してほしい。T時点で、直近の年末は通常、+1月12日前後が最後だが、年ごとの休場日により異なるため、証券会社の告知の確認が必須だ。この日を過ぎると、事実上、年末の節税戦略は水の泡になる。30月
12月29日の夜に慌てて売却ボタンを押すのでは遅い。
損失銘柄を売って、もう一度買うことはできるか?
可能だ。同一銘柄をすぐに買い戻して既存のポジションを維持する戦略の利点は、今年中に税金を減らしながら、その銘柄への投資を継続できる点にある。
ただし、米国には、 30日以内に買い戻した場合の損失控除を認めない「Wash Sale Rule」がある。韓国の税法にはこのような規定はない。 損失を確定した翌日に同じ銘柄を買い戻しても、韓国の税法上は問題ない。ただし、売却から買い戻しまでの間に株価が動く市場リスクは、投資家自身が負わなければならない。
損益通算によって節税できるもう一つの仕組み
利益が大きく出た年であれば、損失が出ている銘柄を年末前に意図的に一部売却し、課税標準そのものを引き下げる方法を使うことができる。損益通算は、同じ年に決済が完了した取引に限り適用される。来年の損失を今年の税金に充てることはできない。(所得税法第102条に基づく)
損益通算は、計算式を知っているだけでは準備の半分にすぎない。その年の節税に反映させるにはいつまでに売却しなければならないのか、決済日を基準にした締切日がいつなのかを確認することが、残りの半分である。 250基本控除を二度受ける年分散戦略まで加えれば、節税幅はさらに大きくなる。以下では、 1,000の利益を二年に分けた場合、実際にいくら減るのかを計算する。
売却時期を分けると税金が減る理由
利益 1,000ウォンの株式を同じ年にすべて売却すると、税額は 165ウォンです。
同じ利益を 12月と 1月に半分ずつ分けて売却すると、税額は 110ウォンに減ります。年末に一部だけ売却し、残りを新年に売却すれば、基本控除の 250ウォンを二度適用できるためです。海外株式の譲渡所得税を計算する際、売却時期は単なるタイミングの問題ではありません。 55ウォンが動く税金設計の核心です。
250ウォンの控除を二度受ける仕組みを数字で確認
基本控除(年間 250ウォンまで税金なしで利益を受け取れるメリット)は、毎年 1月 1日にリセットされます。
年が終わると消滅し、新年になると再び 250ウォンが生じます。この仕組みを利用すると、総利益が同じでも納める税金が変わります。
| 区分 | 一年で全額売却 | 二年に半分ずつ分散 |
|---|---|---|
| 譲渡益合計 | 1,000ウォン | 1,000ウォン |
| 基本控除 | 250ウォン(1回) | 250ウォン × 2回 = 500ウォン |
| 課税標準(税額の基準となる金額) | 750ウォン | 500ウォン |
| 税金(22%) | 165ウォン | 110ウォン |
| 節税額 | 0ウォン | 55ウォン |
一年のうちにまとめて売却すると、基礎控除後の課税標準は 750万ウォンとなる。
ここに 22%を適用すると、税額は 165万ウォンとなる。二年に分けると、各年の課税標準は 250万ウォンずつに減少する。そのため、売却時点を月の 12末と 1月初に分けるだけでも、控除を二回受けるのと同じ効果が生じる。
「月 12日 31に売ればよい」が落とし穴である理由
海外株式の譲渡所得税は、売却日ではなく決済日を基準に計算される。
米国株の現地決済日は、売却約定の翌営業日(T+1、 2024年 5月から短縮)である。その年の利益として計上されるには、決済日が 12月 31日より前でなければならず、国内証券会社の処理日程は別途確認する必要がある。
約定日の翌営業日が決済日であるため、 12月 31日に売却すると、決済日が翌年の 1月に繰り越される。結局、この取引は翌年の利益として帰属する。
帰属年が確定する最後の売買時点は、証券会社ごとに異なる。おおむね韓国時間基準では、 12月 29日から30日より前であれば安全である。毎年年末の決済日と休場日は異なるため、利用する証券会社の告知を必ず確認すること。
実際にはどのように分けるのか
- 12月末の売却分:決済日が該当年の 12月 31日500以内に入る最後の可能日まで、利益ベースで 1月初の売却分**:新年最初の取引日以降に残りの 500を売却する。
- 二つの年のそれぞれの課税標準は 250である。
- 各年の税額は 55で、合計は 110である。
もちろん、この戦略が常に最善とは限らない。株価が 1月に大きく上昇しそうなら、節税額を上回る利益を得られる可能性がある。反対に、下落しそうなら、年内にすべて売却したほうがよい場合がある。節税額は 55だが、株価の変動はそれをはるかに上回る可能性がある。投資判断より節税を優先すると、順序が逆になる。
年をまたいで分散する戦略が特に効果的なのは、次のような場合である。
- 年末時点ですでに譲渡益が 500を超えており、売却したい銘柄が残っているとき
- 翌年初めに株価が大きく上昇する可能性は低いと判断したとき
- いずれにせよ長期保有するつもりがなく、年末に売却しても新年初めに売却しても大きな違いがないとき
含み損のある銘柄を活用して課税標準そのものを減らす方法については、すでに上で説明した。年を分散する方法は、その戦略と併用できる。両方を組み合わせれば、効果は倍増する。
2025年からは、家族に株式を贈与して譲渡益を減らす方法が、制度変更によって阻まれた。以下では、何が阻まれ、どのような条件でなお可能なのかを正確に確認する。
年から家族への贈与による節税で何が変わったのか?2025
年月日以降に贈与を受けた株式については、配偶者または直系尊属・直系卑属に贈与した後、年以内に売却すると、税額計算の際、贈与を受けた日の時価ではなく、贈与者の元の取得価額を基準に譲渡所得税が計算される。これを繰越課税(贈与者の元の取得価額をそのまま引き継ぎ、それを基準に税額を計算する規定)という。節税になると考えて家族に株式を移しても、年を満たさなければ、税額は最初から売却した場合と同じになる。2025年 1月 1日以降に贈与を受けた株式については、配偶者または直系尊属・直系卑属に贈与した後、1年以内に売却すると、税額計算の際、贈与を受けた日の時価ではなく、贈与者の元の取得価額を基準に譲渡所得税が計算される。これを繰越課税(贈与者の元の取得価額をそのまま引き継ぎ、それを基準に税額を計算する規定)という。節税になると考えて家族に株式を移しても、1年を満たさなければ、税額は最初から売却した場合と同じになる。
2024年まではなぜ可能だったのか
2024年までは、株式に限って、繰越課税ではなく別の規定が適用された。実際の譲渡代金が配偶者に帰属していれば、贈与を受けた日の時価を取得価額として認められた。
そのおかげで、利益が大きく積み上がった株式を配偶者に譲渡してすぐに売却しても、税金はほとんどかからなかった。この方法は節税策として広く利用された。2025改正によって、その抜け穴は塞がれた。
例えば、1百億ウォンで購入した海外株式が 2二百億ウォンになったとする。 自分で売却した場合、譲渡益は 1百億ウォンである。 税率 22二十パーセントを適用すると、税額は 2,200二億ウォンである。
しかし、配偶者に贈与すると状況は変わる。贈与時点の時価である 2百億ウォンを配偶者の取得価額として認めてもらい、すぐに売却すれば、譲渡益は 0ゼロウォンなので税金はかからない。
2025年から変わる仕組み
2025年 1月 1日以降の贈与分については、贈与日から 1年以内に売却すると、実際の贈与であるかどうかにかかわらず、贈与者の元の取得価額を基準に譲渡所得税が計算される。
先ほどの例で改めて計算すると、次のようになる。
| 状況 | 取得価額の基準 | 譲渡益 | 税金(22%) |
|---|---|---|---|
| 直接売却 | 自分が購入した 1百億ウォン | 1百億ウォン | 2,200二億ウォン |
| 贈与後 1年以内に売却(2025年以降) | 繰越課税を適用 → 1百億ウォン | 1百億ウォン | 2,200二億ウォン |
| 贈与後 1年経過後に売却(2025年以降) | 贈与時点の時価 2百億ウォン | 0ゼロウォン | 0ゼロウォン |
節税効果は残る。ただし、 年を満たして初めて効果が現れる。1年を満たして初めて効果が現れる。
贈与財産控除の限度額はいくらか
贈与そのものに税金がかかる場合もある。ただし、10 年間の累計基準で控除限度額以内に贈与すれば、贈与税はかからない。
- 配偶者: 億ウォン
- 成人した子: 万ウォン
- 未成年の子: 万ウォン6成人した子: 万ウォン5,000未成年の子: 万ウォン2,000万ウォン
利益が出た海外株式を配偶者に 億ウォンの限度内で贈与すれば贈与税はかからず、6贈与税はかからず、1 年後に売却する際、取得価額は贈与時点の時価として認められるため、譲渡益を大幅に減らせる可能性がある。
もう一つ。海外株式の贈与価額は、贈与日前後 か月の終値平均に、その期間の平均為替レートを適用して韓国ウォンに換算する。贈与日当日の株価ではなく、 か月分の平均が基準となる。控除限度額である 億ウォンを超えるかどうかは、この方法で計算した金額を基準に判断する。2贈与日当日の株価ではなく、 か月分の平均が基準となる。4 か月分の平均が基準となる。控除限度額である 億ウォンを超えるかどうかは、この方法で計算した金額を基準に判断する。6 億ウォンを超えるかどうかは、この方法で計算した金額を基準に判断する。
必ず確認すべき注意事項
贈与を受けた家族が売却した後、そのお金を元の所有者に返したり、贈与者名義で不動産を取得したりすると、贈与そのものが否認される。この場合、元の取得価額を基準に譲渡所得税が再計算され、加算税も付されて追徴される。
要約すると、次の三つである。
- 1年間の保有が必須: 2025年 1月 1日以降の贈与分は、 1年を満たさなければ節税効果がない
- 贈与後にお金を返すことは禁止: 売却代金は贈与を受けた人に実際に帰属していなければならない
- 10年累計の控除限度額を確認: 過去 10年以内に同じ人へ贈与した金額も合算される
節税を望むなら、贈与後に少なくとも 1年以上の保有期間を確保し、繰越課税のリスクを避けなければならない。
複数の証券会社の口座で海外株式を取引している場合、贈与に関する取引履歴も漏れなく合算して申告しなければならない。複数口座の合算方法は以下で扱う。
複数の証券会社を利用した場合、どのように合算して申告するのか
複数の証券会社で外国株式を取引した場合は、すべての証券会社の損益を必ず合算して申告しなければならない。Hometaxが自動で合算してくれるわけではないためだ。各証券会社が発行した明細書を受け取り、投資家自身で合計する必要がある。
なぜ必ず合算する必要があるのか
最も見落とされやすいのは、複数の証券会社を同時に利用した場合だ。一つの証券会社だけを基準に申告すると、利益が出た銘柄と損失が出た銘柄を合算して計算する損益通算が適切に行われず、税金を多く支払うことになる場合がある。
例えば、A SecuritiesでTeslaにより利益を 500ウォン得た。B SecuritiesではNVIDIAを損切りして 300ウォンの損失が出た。
二つを合算すると純利益は 200ウォンである。この場合、税金は発生しない。
A証券の明細だけを申告すると、500万ウォンから基礎控除の250万ウォンを差し引いた金額に税金がかかります。この場合、結果として、55万ウォン多く支払うことになります。
自分で申告:3ステップで完了
1ステップ、すべての証券会社の明細書を収集
申告を始める前に、利用しているすべての証券会社から、海外株式の譲渡所得税の計算明細を取得しておく必要があります。通常は、証券会社のHTSまたはホームページにある海外株式・譲渡所得税のメニューから照会・ダウンロードできます。後で国税庁に証明書類として提出する必要があるため、必ずファイルとして保存しておきましょう。
2ステップ、合計額でホームタックスに申告
国税庁は合計額での申告を認めています。取引したすべての銘柄を一つずつ記入する必要はなく、取引が多かった代表銘柄を一つ選んで入力すれば済みます。入力画面に入れるのは三つの数字だけです。
| 入力項目 | 内容 |
|---|---|
| 譲渡価額 | 1年間の株式売却額の合計(全証券会社の合算) |
| 取得価額 | 1年間の株式購入額の合計(全証券会社の合算) |
| 必要経費 | 手数料などの費用の合計(全証券会社の合算) |
この三つの数字を正確に入力すると、譲渡所得金額欄に純利益が自動的に計算されます。
3段階、添付書類の提出
合計額で申告したため、具体的な取引内容を証明する書類を別途提出する必要があります。申告完了後、[申告添付・証明書類の提出]メニューから、用意した証券会社の取引履歴ファイルをアップロードすれば完了です。
証券会社の代理申告の申請:便利だが落とし穴がある
証券会社の代理申告サービスは通常、申請期間が 3~4月に終了する。期間を逃すと、自分で申告しなければならない。申請期間に間に合った場合でも、いくつか確認すべきことがある。
- 二社以上の証券会社で取引した場合、一社で代理申告を申請しても、残りの証券会社の計算明細書をPDFで添付しなければならない。
- 合算可能な他社の範囲は証券会社ごとに異なる。例えば、Toss Securitiesは合算可能な証券会社を 10社指定している。この 10社に含まれない証券会社は代理申告の対象外となるため、別途処理しなければならない。
- Kiwoom Securitiesは方式が異なる。他社の資料がある場合は、[他社申請]画面から該当証券会社の「海外株式譲渡所得計算明細」PDFを税理士法人のサイトに登録すれば、合算申告を行ってくれる。
絶対にしてはいけないことがある。他の証券会社でも代理申告を重複して申請すると、税額が誤って計算される可能性がある。一社で統合申告する方法だけで進めること。
代理申告か、自分で申告か:判断基準
| 状況 | 推奨方法 |
|---|---|
| 1証券会社のみを利用し、申請期間内 | 証券会社の代行(便利) |
| 2社以上の証券会社を利用し、すべて合算可能な証券会社 | 証券会社の代行+他社の明細書を提出 |
| 合算できない証券会社を含む | Hometaxで直接申告 |
| 代行申請期間を逃した | Hometaxで直接申告 |
一部の証券会社は 3~4月の間に代行申告サービスを提供する。ただし、該当する証券会社の取引分だけが処理される場合が多いため、複数の口座を利用する投資家は、Hometaxで直接申告するほうが安全で正確だ。
方法が何であれ、重要な点は同じだ。複数の証券会社を利用した場合は、すべての証券会社の海外株式譲渡所得税の資料をダウンロードして合算しなければならない。この過程を省くと、損失があっても利益だけが計算され、税金を多く支払うことになる場合がある。
付録:用語集
海外株式の譲渡所得税の計算に初めて触れるとき、最もつまずきやすいのは計算式ではなく用語だ。以下の 6語を正確に知っていれば、申告書のどこを見ても迷わない。
-
譲渡益:株式を売却した価格から、購入価格と取引手数料を差し引いた金額。簡単に言えば、実際に手元に残る純利益である。税率を掛ける前に、基礎控除の一万ウォン250をもう一度差し引く必要がある。
-
基礎控除:国が毎年自動的に差し引く一万ウォン。ある年の譲渡益がそれ以下であれば、税額は250ウォンである。ただし、未使用分は翌年に繰り越されないため、年を分ける戦略には意味がある。0 },
-
損益通算:同じ年に銘柄 A で利益を得て、銘柄 B で損失を出した場合、両者を合算して純利益だけに課税するというルール(所得税法第102条に基づく)。損失が出た銘柄を年末に整理する理由はまさにこれである。
-
課税標準:実際に税額を計算する基準となる金額。譲渡益から基礎控除の一万ウォンを差し引いた額である。例えば、譲渡益が250ウォンであれば、この計算方法で課税標準を定める。600 },
-
決済日:売却ボタンを押した日ではなく、売却代金が実際に口座へ精算される日である。米国株式では2024年5月から、売却後の翌営業日(T+1)が決済日となり、帰属年はこの日を基準に定められる。12月末に売却した株式が、決済日を基準に翌年の1月に計上される場合、その年ではなく翌年が申告対象となる。
-
繰越課税:家族に株式を贈与した後、その株式を売却する際に適用される規定である。2025年1月1日以降の贈与分のうち、保有期間が1年未満であれば、贈与を受けた価格ではなく、贈与者(元の所有者)の取得価額で譲渡益を計算する。贈与によって節税しようとして、かえって税金が増える状況を防ぐための措置である。
よくある質問
外国株式の譲渡所得税の計算方法はどのようなものですか?
公式は(売却金額 - 購入金額 - 手数料 - 250万ウォン)× 22%です。すべての金額をウォンに換算してから計算します。
買付・売却の為替レートはいつ時点のものが適用されますか。
買付には買付日の為替レートを、売却には売却日の為替レートをそれぞれ適用し、韓国ウォンに換算します。証券会社の取引明細書に為替レートが記載されています。
譲渡益の計算では手数料をどのように扱いますか。
米ドルで支払った手数料は、決済日の為替レートで韓国ウォンに換算し、買付手数料と売却手数料を合算したうえで、譲渡益から差し引きます。
年間基礎控除の 250万ウォンはどのように適用されますか。
年間の譲渡益から 250万ウォンを控除した後、残った金額に 22%を掛けて税額を計算します。 250万ウォン以下であれば、税額は 0ウォンです。
米国ETFも海外株式の譲渡所得税の課税対象ですか?
はい。海外上場ETF・ETNなどの米国ETFも、利益が250一万ウォンを超えると課税対象となります。
海外株式の課税時点(基準日)はいつですか?
課税は売却時点の実現損益を基準とします。保有中の評価損益は課税対象ではありません。