 불스토리9월 8일기업 분석
AI 전력주 6개, 돈 버는 순서 공개
같은 뉴스, 다른 수혜
마이크로소프트·메타·아마존이 장기 전력계약을 늘리면 원전과 전력 관련 기업이 모두 함께 웃을 것처럼 보입니다.
그러나 계약 발표는 출발점일 뿐입니다. 어느 기업은 이미 보유한 원전에서 전력을 팔고,
어느 기업은 발전장비 발주나 전력망 공사를 기다립니다. 또 다른 기업은 상용 원자로부터 완성해야 합니다.
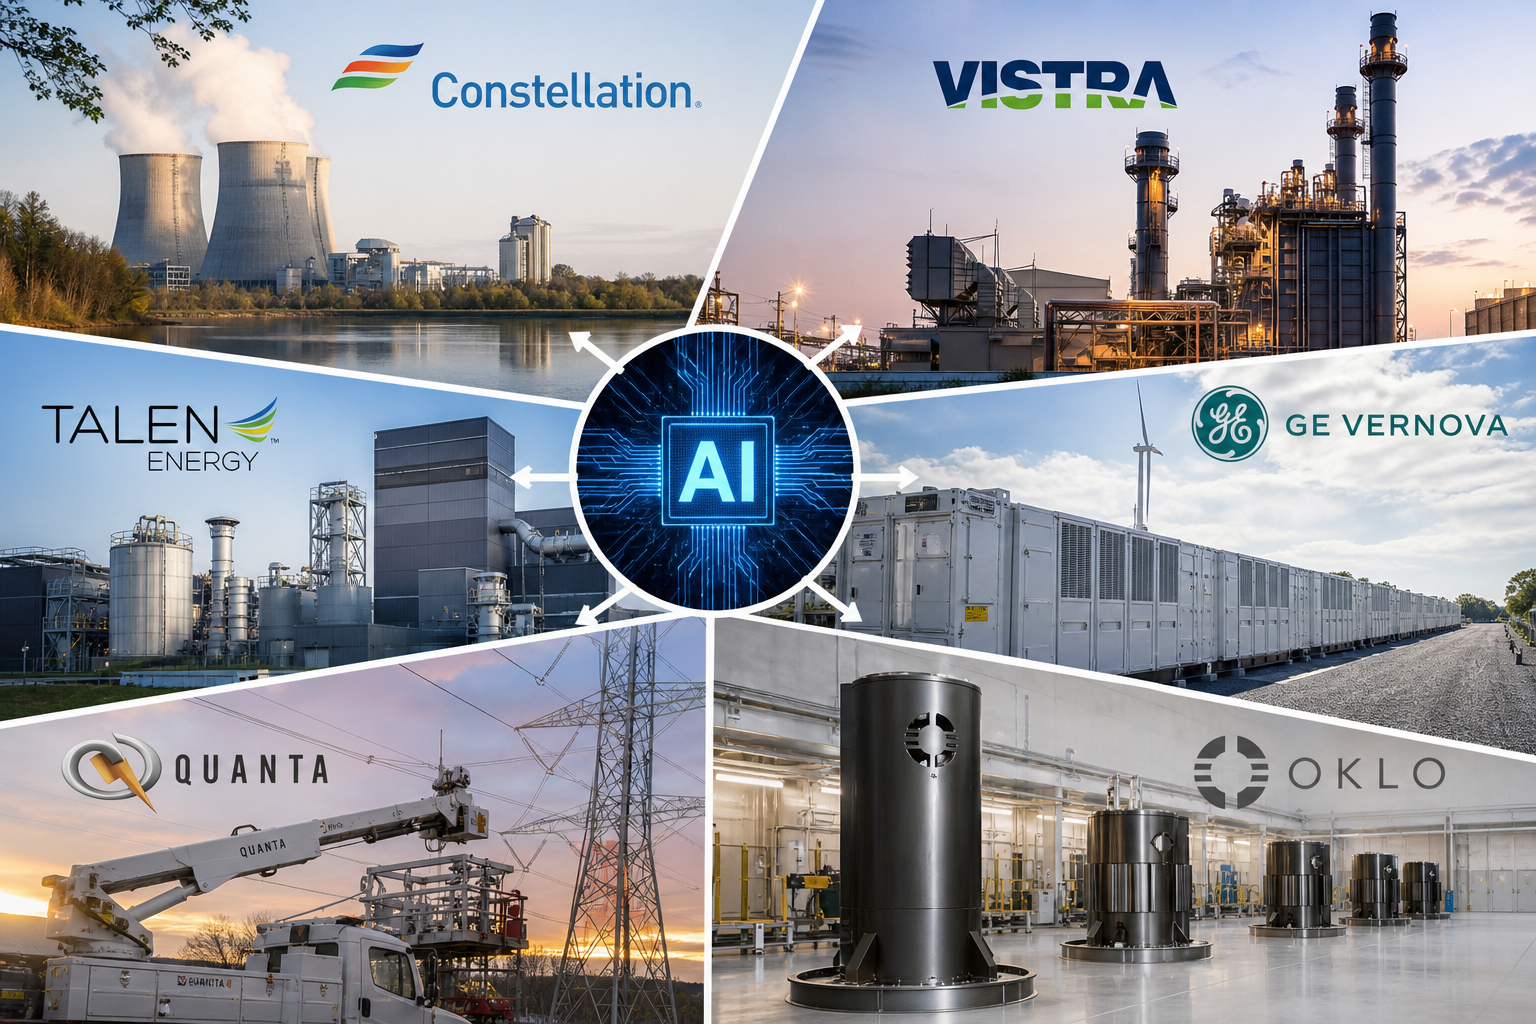
콘스텔레이션 에너지(CEG)와 비스트라(VST)는 전력 판매, 탈렌 에너지(TLN)는 아마존과의 대형 장기계약,
GE 버노바(GEV)와 콴타 서비스(PWR)는 장비와 시공, 오클로(OKLO)는 기술 상용화에 각각 연결돼 있습니다.
같은 PPA 뉴스라도 매출로 바뀌는 경로와 시간이 전혀 다른 이유입니다.
전력을 바로 파는 곳
수익화 경로가 가장 직접적인 곳은 기존 대형 원전을 보유한 콘스텔레이션 에너지와 비스트라입니다.
콘스텔레이션은 마이크로소프트와 20년 계약을 맺고 폐쇄됐던 스리마일 1호기를 835MW 규모로 재가동합니다.
메타와는 클린턴 원전 1,121MW를 장기계약으로 묶었습니다.
2026년 2분기 조정 EPS는 2.55달러를 기록했습니다.
비스트라도 2.4GW 규모 코만치피크 원전을 아마존과 20년 계약으로 연결해 2027년부터 전력을 공급할 예정입니다.
두 기업의 강점은 새로운 원자로의 완성을 처음부터 기다리는 것이 아니라,
이미 가진 발전자산을 장기 수요와 연결할 수 있다는 점입니다.
다만 계약 체결과 실제 공급 개시는 다르므로 재가동과 공급 일정을 함께 봐야 합니다.
큰 계약의 대가
탈렌 에너지는 아마존의 전력 수요에 가장 깊게 연결된 기업입니다.
계약상 최대 1,920MW를 2042년까지 공급하고,
공급량은 2029년 8401,200MW에서 2032년 1,6801,920MW로 단계적으로 늘어납니다.
약 4GW 규모의 부지·데이터센터 계약 파이프라인도 진행 중입니다.
회사는 2028년 완전 가동 시 장기계약 매출총이익 비중을 10%에서 35%까지 높이는 것을 목표로 합니다.
계획대로 진행되면 장기간 수요를 잠글 수 있지만, 계약 규모만큼 확인할 조건도 많습니다.
공급량이 한 번에 늘지 않고 아마존 의존도도 높기 때문입니다.
탈렌은 큰 계약을 가진 종목인 동시에 일정과 고객 집중 위험을 함께 가진 종목입니다.
계약 밖의 수혜자
GE 버노바와 콴타 서비스는 빅테크 PPA의 직접 당사자가 아니어도 수혜를 받을 수 있습니다.
데이터센터에 전력을 공급하려면 발전설비를 늘리고, 생산한 전력을 옮길 송전망과 변전설비를 깔아야 하기 때문입니다.
두 기업은 전력을 직접 파는 대신 전력 부족을 해결하는 장비와 공사를 팝니다.
GE 버노바의 2026년 2분기 수주는 242억 달러로 유기적 기준 88% 늘었습니다.
전력 부문 수주는 167억 달러, 전체 수주잔고는 1,760억 달러였고
가스터빈 수주잔고와 슬롯 예약은 100GW에서 116GW로 증가했습니다.
콴타 서비스의 총 수주잔고도 534.4억 달러로 사상 최대였고, 매출 가이던스는 393억~397억 달러로 높아졌습니다.
개별 PPA보다 전력 인프라 투자 전체에 노출된 수혜자들입니다.
🖼 그림 자리 — 여섯 종목을 전력 판매·발전장비·전력망 시공·상용화로 나눈 수익 경로
성장에 대한 기대, 기업의 숫자로도 확인해 보세요
“AI 전력주 6개, 돈 버는 순서 공개”
Bite에서 관심 기업의 사업과 재무를 분석하고 성장 가능성과 리스크를 함께 확인하세요.
Bite에서 기업 분석하기아직 미래를 파는 곳
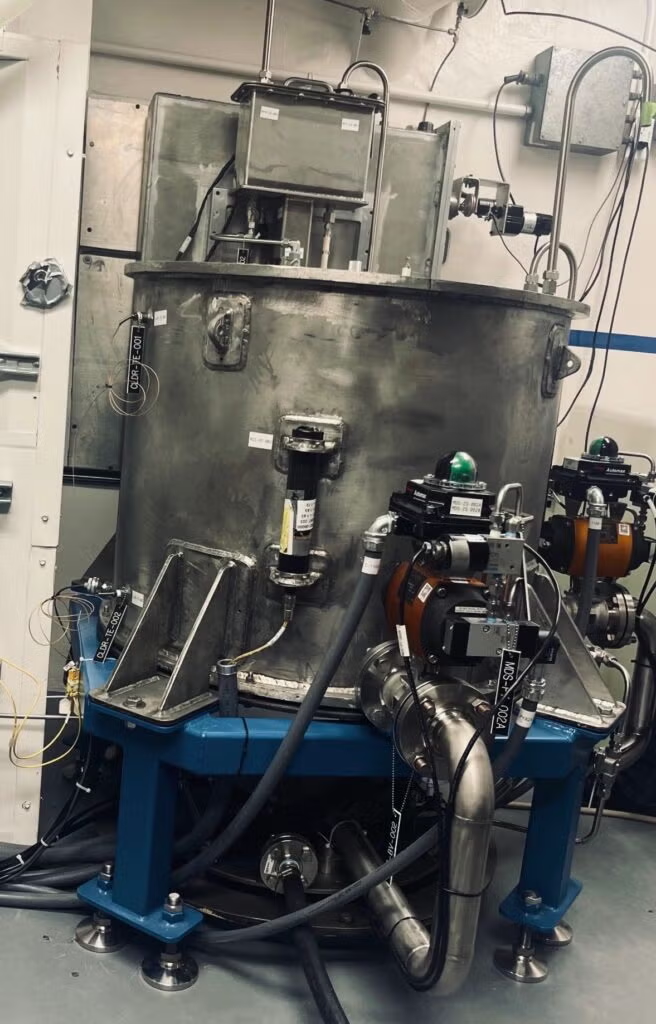
오클로는 다른 다섯 기업과 돈 버는 시계가 가장 다릅니다.
Groves 시험로는 착공 229일 만에 첫 임계에 도달했습니다.
기술이 실제 시설로 이어졌다는 점은 의미가 있지만, 이 시설은 15MWt급 의료용 동위원소 시험로입니다.
투자자들이 기다리는 상용 원자로 Aurora와는 별개입니다.
현재 오클로는 생산한 전력을 장기계약으로 팔아 실적을 쌓는 기업보다,
상용화까지 기술과 인허가를 증명해야 하는 기업에 가깝습니다.
2026년 상반기 순손실은 8,160만 달러였고 아직 사실상 무매출입니다.
분기 말 유동성은 30억 달러지만 상용화까지 시간과 비용을 견뎌야 합니다.
시험로의 진전은 중요한 이정표지만 상업 발전의 완성을 뜻하지는 않습니다.
수요만 보면 놓치는 것
미국 전력 수요의 방향은 강합니다.
전력소비는 2025년 4,195TWh로 사상 최고를 기록했고,
2026년에는 약 4,268TWh로 늘어난 뒤 2027년에도 추가 상승할 전망입니다.
하지만 전체 수요가 증가한다는 사실만으로 여섯 기업의 실적이 같은 시점에 좋아진다고 볼 수는 없습니다.
PJM의 2027/28년 용량가격 상한은 333.44달러/MW-day였지만 2028/29년에는 325달러로 2.5% 낮아졌습니다.
여전히 높은 수준이어도 상승은 멈출 수 있습니다.
텍사스에서는 신규 데이터센터 일시 중단도 발표됐습니다.
발전사는 가격과 가동 일정, 장비사는 실제 발주, 시공사는 프로젝트 집행, 오클로는 상용화가 필요합니다.
수요는 하나지만 수혜를 막는 병목은 기업마다 다릅니다.
먼저 봐야 할 시계
여섯 종목을 ‘AI 전력주’라는 이름으로 한 줄에 세우면 가장 중요한 차이가 사라집니다.
콘스텔레이션 에너지와 비스트라는 기존 발전자산을 장기계약에 묶어 전력을 파는 단계입니다.
탈렌 에너지는 더 큰 계약 잠재력을 가진 대신 공급 일정과 고객 집중을 함께 감수합니다.
GE 버노바와 콴타 서비스는 발전설비 발주와 전력망 공사가 집행될 때 매출이 생깁니다.
오클로는 그보다 앞단에서 상용 원자로의 완성을 증명해야 합니다.
따라서 첫 질문은 ‘어느 빅테크와 계약했나’가 아닙니다.
그 전력 수요가 지금 전력 판매·장비 발주·공사 집행·상용화 중 어디까지 현금화됐는가를 먼저 물어야 합니다.
PPA는 수혜의 종착점이 아니라 기업마다 다른 수익화 과정의 출발점입니다.
같은 전력 테마 안에서도 돈이 들어오는 시점과 실패할 수 있는 지점은 완전히 다릅니다.
계약의 개수보다 현금화까지 남은 단계 수를 먼저 보세요.
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.

































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.