월 50만원 3년 넣으면 455만원 더, 연 19% 효과 청년 적금
정부가 추진하는 청년 대상 적금 상품이 '연 19% 금리 효과'를 제시합니다. 기사 예시로는 월 50만원을 3년 간 넣으면 455만원을 추가로 받을 수 있다고 나옵니다.
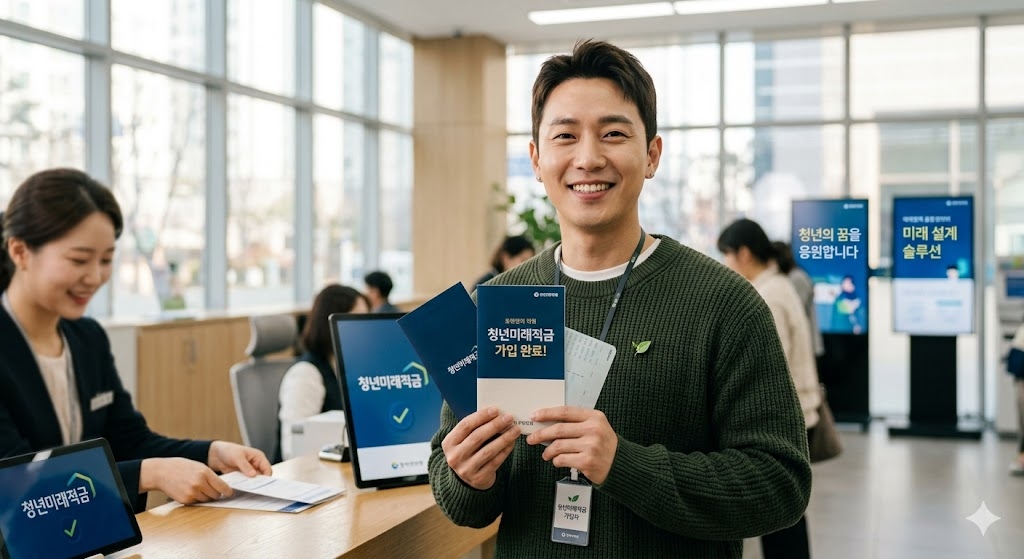
정부가 청년의 자산 형성을 돕기 위해 내놓는 적금형 정책 상품이 있습니다. 이 상품은 청년층 가입을 대상으로 설계된 적립식 예금 형태입니다. 상품은 가입 기간과 납입 방식에 따라 혜택 구조가 달라집니다.
해당 상품은 '연 19% 금리 효과'를 제시하는 방식으로 광고됩니다. 이 수치는 특정 조건을 충족했을 때 적용되는 효과를 뜻합니다. 실제 적용 여부는 상품 약관과 가입 조건에 따릅니다.
기사에는 구체적 가입 예시도 제시됐습니다. 예시에서는 월 50만원을 납입하는 경우를 가정합니다. 이 예시는 가입자가 받을 수 있는 추가 혜택을 설명하기 위한 사례입니다.
같은 예시에서 3년 가입 시 추가로 받는 금액은 455만원으로 표기됐습니다. 표기된 금액은 예시 조건을 그대로 적용했을 때의 결과입니다. 가입 시점과 세부 조건에 따라 실제 수령액은 달라질 수 있습니다.
이 상품은 정권이 바뀔 때마다 이름이나 세부 설계가 바뀌며 여러 차례 출시된 적이 있습니다. 문재인 정부와 윤석열 정부 시기에도 유사한 형태의 상품이 나왔습니다. 상품별 세부 조건은 각 출시 때마다 달라집니다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“월 50만원 3년 넣으면 455만원 더, 연 19% 효과 청년 적금”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기불스토리의 해석
이 상품은 청년층의 저축을 장려하는 정책형 적금으로 소개됩니다. 고액의 우대 효과를 제시하는 방식이 가입 매력 포인트입니다. 다만 예시 수치는 특정 조건을 전제로 한다는 점이 중요합니다.
투자자라면 이 정도는 알아두세요
적금형 정책 상품은 정부 방향에 따라 설계와 이름이 달라지는 경우가 많습니다. 우대 금리 등 혜택은 가입 조건과 추가 요건으로 구성되는 경우가 일반적입니다. 표기된 '효과'는 실제 지급 금리와 구분되는 개념입니다.
리스크 / 반대 시나리오
- ·상품 약관상의 조건을 충족하지 못하면 표기된 혜택을 못 받는 경우
- ·정책 방향이 바뀌며 향후 동일한 혜택이 재현되지 않을 가능성
- ·중도 해지 시 예상보다 적은 이자를 받는 경우
체크리스트
- 1상품 약관의 우대금리 조건과 적용 시점을 확인합니다
- 2중도 해지 수수료와 원금 보장 여부를 확인합니다
- 3세금 처리 방식과 수령 시점별 실제 수령액을 계산해 봅니다
용어 정리
- 적금
- 정해진 기간 동안 정기적으로 돈을 넣고 만기 시 원리금을 받는 예금 상품입니다.
- 우대금리
- 기본금리에 추가로 더해주는 이자 조건으로, 특정 조건을 만족하면 적용됩니다.
관련 분석
정책형 적금의 설계 변화와 혜택 구조를 비교한 분석을 참고하면 가입 전 이해에 도움이 됩니다.
출처: 매일경제 경제
여러 매체의 기사를 종합했으며 작성 과정에서 AI가 보조적으로 사용됐을 수 있습니다. 사실은 연결된 원문에서 확인해 주세요.