SK이노베이션·SKIET 합병, 주가 영향과 변수
SK이노베이션의 SKIET 흡수합병은 신주 발행에 따른 희석과 적자 사업 편입 우려로 단기 주가 부담을 만들었다. 비용 절감과 분리막 사업 회복이 투자 판단의 핵심이다.
SK이노베이션의 SKIET 흡수합병은 발표 직후 두 종목의 주가를 정반대로 움직였지만, 투자 판단은 합병비율보다 분리막 사업의 적자 축소와 비용 절감이 실제 실적으로 이어지는지에 달려 있다.
합병 뒤 주가를 가를 변수는 신주 발행 부담과 분리막 사업 회복이다.
합병 조건부터 확인해야 한다
SK이노베이션과 SK아이이테크놀로지, 즉 SKIET는 2026년 8월 25일 각각 이사회를 열고 흡수합병을 추진하기로 했다. 합병이 마무리되면 SK이노베이션이 존속회사로 남고 SKIET는 별도 법인으로 존재하지 않는다. 합병기일은 2027년 1월 1일로 예정돼 있다.
합병비율은 SK이노베이션과 SKIET 기준 1대 0.1174540이다. SKIET 보통주 1주를 가진 주주는 SK이노베이션 보통주 0.1174540주를 받는다. SK이노베이션은 합병 신주 448만1300주를 발행할 예정이며, 이는 기존 발행주식 수의 약 2.6%다. 투자자가 먼저 볼 숫자는 이 신주 발행 규모다.
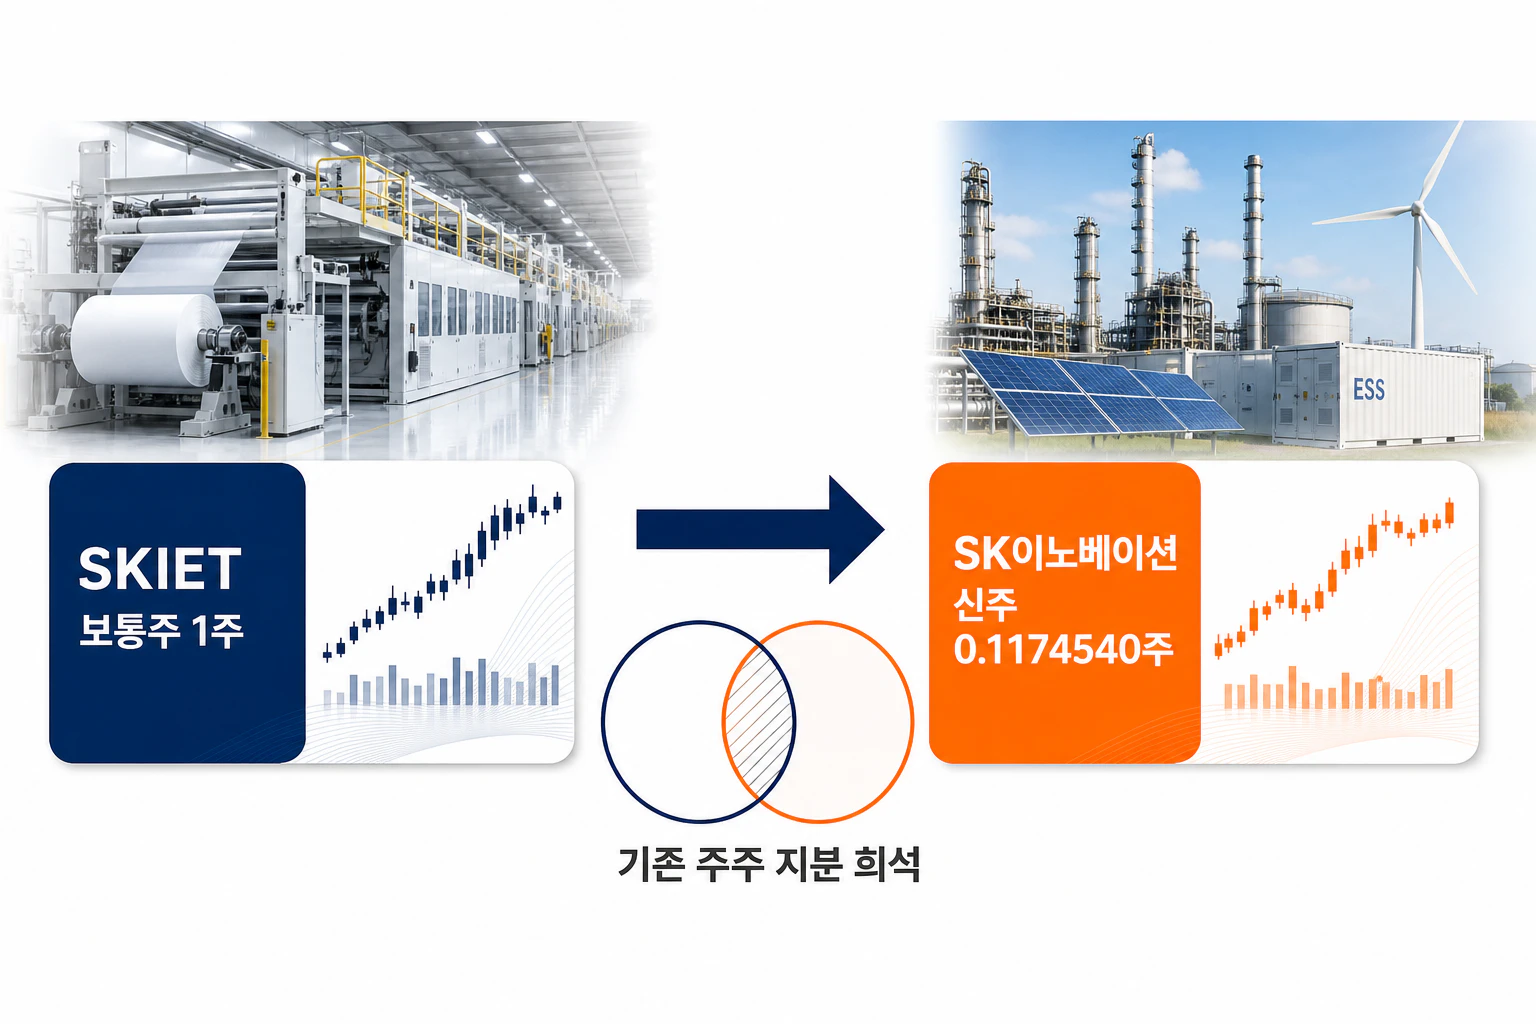
SKIET 주식 1주에 SK이노베이션 주식 0.1174540주가 배정되는 합병 구조다.
발표 직후 주가가 엇갈렸다
2026년 8월 26일 SK이노베이션은 11.04% 내린 11만1200원에 거래를 마쳤다. 장중 하락 폭은 17%까지 커졌다. 반면 SKIET는 가격제한폭인 29.95% 오른 1만9960원으로 마감했다. 같은 합병 소식이 두 종목에 다르게 반영된 이유는 각 회사 주주가 받는 경제적 효과가 달랐기 때문이다.
SKIET 주주에게 합병은 부진한 분리막 사업을 모회사의 재무 기반 안에서 이어갈 수 있다는 기대를 만들었다. SK이노베이션 기존 주주에게는 적자가 이어지는 사업을 품으면서 신주가 발행된다는 부담이 먼저 보였다. 합병 발표가 사업 회복을 보장하는 것은 아니어서 시장은 기대효과보다 희석과 재무 부담에 민감하게 반응했다.
희석 효과를 계산하는 법
신영증권은 합병 신주 발행에 따른 기존 주주가치 희석 효과를 2.6%, 금액으로는 5700억원으로 추정했다. 여기에 기존 SKIET 지분가치를 기업가치 산정에서 제외하는 효과 2000억원을 더해 합병에 따른 기업가치 감소 효과를 최대 7700억원으로 제시했다.
같은 분석은 합병 발표 뒤 SK이노베이션의 시가총액 감소분을 2조3000억원으로 봤다. 단순 계산상 합병으로 추정된 가치 감소분보다 실제 시장가치 하락 폭이 컸다는 뜻이다. 이를 두고 주가 하락이 과도하다고 보는 시각도 있지만, 투자자는 주가가 다시 오를 것이라는 기대보다 시장이 왜 추가 할인율을 적용했는지부터 따져야 한다.
주식 수가 늘면 회사 전체 이익이 그대로여도 주당이익은 낮아질 수 있다. 반대로 합병 뒤 SKIET의 적자가 줄고 비용 절감 효과가 이익으로 연결되면 희석 부담을 상쇄할 수 있다. 따라서 합병비율만 보는 것보다 신주 발행 뒤 이익 증가 속도를 함께 봐야 한다.
비용 절감이 명분이다
SK이노베이션이 내세운 합병 효과는 크게 두 가지다. SKIET가 모회사의 신용도를 바탕으로 자금을 조달하면 이자비용을 줄일 수 있고, 두 회사에 나뉘어 있던 관리·운영 기능을 통합해 고정비를 낮출 수 있다는 설명이다. 연결 부채 자체가 합병으로 사라지는 것은 아니지만, 자금 조달 조건과 사업 운영 방식은 달라질 수 있다.
증권가는 합병 즉시 연결 EBITDA가 600억원 개선될 수 있다고 추정했다. EBITDA는 이자와 세금, 감가상각을 빼기 전 영업이익으로 사업 자체의 현금 창출력을 볼 때 사용하는 지표다. 다만 600억원은 합병 계약만으로 확정되는 이익이 아니다. 조직 통합과 비용 절감이 실제로 진행되고 생산시설의 가동률이 회복돼야 손익에 남는다.
투자자는 비용 절감액이 언제부터 재무제표에 반영되는지 확인해야 한다. 일회성 비용을 줄인 것인지, 인력·운영·조달 구조가 바뀌어 매 분기 반복되는 절감인지도 구분해야 한다. 숫자의 크기보다 지속성이 중요하다.
이 글과 같은 주제
분리막 사업이 관건이다
SKIET는 전기차용 리튬이온배터리 분리막을 생산한다. 분리막은 배터리 내부에서 양극과 음극의 접촉을 막으면서 이온 이동을 돕는 핵심 소재다. 하지만 전기차 시장 성장 둔화와 중국 업체들의 가격 경쟁으로 수익성 회복이 늦어지고 있다. 합병 뒤에도 이 사업의 적자가 계속되면 법인 통합의 긍정적 효과는 제한될 수밖에 없다.
투자자가 볼 지표는 분기 적자 규모, 폴란드 공장 가동률, ESS와 유럽 고객을 대상으로 한 신규 수주다. 특히 생산능력보다 실제 가동률이 중요하다. 주문이 부족한 상태에서 공장을 유지하면 매출이 늘어도 고정비 부담이 함께 커진다. SKIET의 회복은 매출 증가보다 판매가격과 가동률, 고객 구성이 먼저 개선되는지로 판단해야 한다.
ESS는 전력망이나 산업 현장에서 전기를 저장하는 장치다. 전기차 수요만 바라보던 매출 구조가 다른 수요처로 넓어지는지 확인할 수 있는 영역이다. 다만 신규 수주가 발표됐다는 사실만으로 수익성이 확보되는 것은 아니므로 수주 규모와 가격, 납품 시점을 함께 살펴야 한다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“SK이노베이션·SKIET 합병, 주가 영향과 변수”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기일정과 주주 권리
SK이노베이션과 SKIET는 2026년 11월 24일 합병 승인을 위한 절차를 진행하고, 2027년 1월 1일을 합병기일로 정했다. 합병 신주는 2027년 1월 18일 상장될 예정이다. SK이노베이션은 소규모합병 절차로 추진돼 기존 SK이노베이션 주주의 주식매수청구권 행사는 인정되지 않는 구조다.
SKIET 주주에게는 주식매수청구권과 합병 조건이 더 직접적인 변수다. 주식매수청구권은 합병에 반대하는 주주가 회사에 자신의 주식을 정해진 가격으로 사달라고 요구할 수 있는 권리다. 신영증권은 관련 현금 지급액을 최대 1467억원으로 추정했다. 이 금액이 커지면 합병에 필요한 현금 부담과 계약 조건에도 영향을 줄 수 있다.
합병 일정이 진행되는 동안에는 주주총회 승인 여부, 신주 상장 시점, 반대 주주 관련 절차를 따로 확인해야 한다. 일정이 예정대로 진행되는지와 실제 발행 주식 수가 달라지는지도 합병 뒤 주가의 수급을 좌우할 수 있다.
투자 체크포인트 세 가지
첫째는 SKIET의 분기 영업손실과 EBITDA다. 합병 직후 비용 절감 효과가 나타나는지, 적자 폭이 줄어드는지를 함께 봐야 한다. 둘째는 SK이노베이션의 금융비용과 순차입금이다. 합병이 SKIET의 자금 조달 부담을 낮추는지, 아니면 모회사 재무 부담을 키우는지 확인할 수 있다.
셋째는 신주 발행 이후 주당순이익이다. 합병 뒤 SKIET의 손익이 SK이노베이션 지배주주 손익에 더 많이 귀속될 수 있지만, 이익이 늘기 전에 주식 수가 증가하면 EPS는 약해질 수 있다. 신주 발행 이후 이익 증가 속도가 주식 수 증가를 앞서는지가 기존 주주에게 중요한 판단 기준이다.
SK이노베이션 SKIET 흡수합병의 단기 주가 영향은 지분 희석과 적자 사업 편입 우려로 나타났다. 중기 주가는 합병 절차보다 SKIET의 적자 축소, 폴란드 공장 가동률, ESS와 유럽 수주, 이자비용 절감이 실제 수치로 확인되는지에 따라 움직일 가능성이 크다.
기존 주주는 합병 신주 발행과 일정, 분기별 비용 절감 효과를 함께 확인해야 한다. 신규 투자자는 발표 직후 주가 하락만으로 저가 매수 여부를 결정하기보다 600억원 EBITDA 개선 효과가 실제 현금흐름과 손익에 반영되는지를 기다릴 필요가 있다. 합병은 사업을 바꾸는 계약이지만, 주가를 바꾸는 것은 결국 실적이다.
출처
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
SK이노베이션과 SKIET의 합병비율은 얼마인가요?
SKIET 보통주 1주당 SK이노베이션 보통주 0.1174540주가 배정되는 구조입니다.
SKIET 흡수합병이 SK이노베이션 주가에 부담을 준 이유는 무엇인가요?
합병 신주 발행에 따른 기존 주주 지분 희석과 부진한 분리막 사업의 재무 부담이 모회사로 편입된다는 우려가 반영됐습니다.
합병 뒤 SK이노베이션 투자자가 확인할 지표는 무엇인가요?
SKIET의 분기 적자와 EBITDA, 폴란드 공장 가동률, ESS·유럽 고객 수주, SK이노베이션의 금융비용과 EPS를 확인해야 합니다.




























댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.