SK하이닉스 ADR 희석률과 국내주 가치 차이
SK하이닉스는 8월 5일 166만8,000원에 마감했고 국내 목표주가 평균(332만원)은 약 99% 높다. 7월 ADR 상장으로 2%대 희석이 발생했지만 미국 ADR은 원화 환산 시 국내주보다 약 30% 비싸게 거래되며, 2026년 EPS 추정치는 상향, 2027년은 하향되는 상반된 흐름이 밸류에이션 판단의 관전 포인트다.
이 글에서 다루는 기업

SK하이닉스(000660)는 2026년 8월 5일 코스피에서 전날보다 5.77% 오른 166만8,000원에 마감했고, 국내 증권사 목표주가 평균은 332만2,083원으로 현재가보다 약 99% 높다. 지난달 나스닥에 상장한 미국예탁증서(ADR, 티커 SKHY)는 같은 날 152.60달러에 거래되며 원화로 환산하면 국내 주가보다 약 30% 비싸게 거래되고 있다. 7월 10일 이뤄진 ADR 상장으로 기존 주주 지분은 2%대 희석됐지만, 조달한 자금과 HBM4 장기공급계약이 만들어낼 이익 성장이 이 희석분을 상쇄하는지가 지금 밸류에이션 판단의 핵심이다.
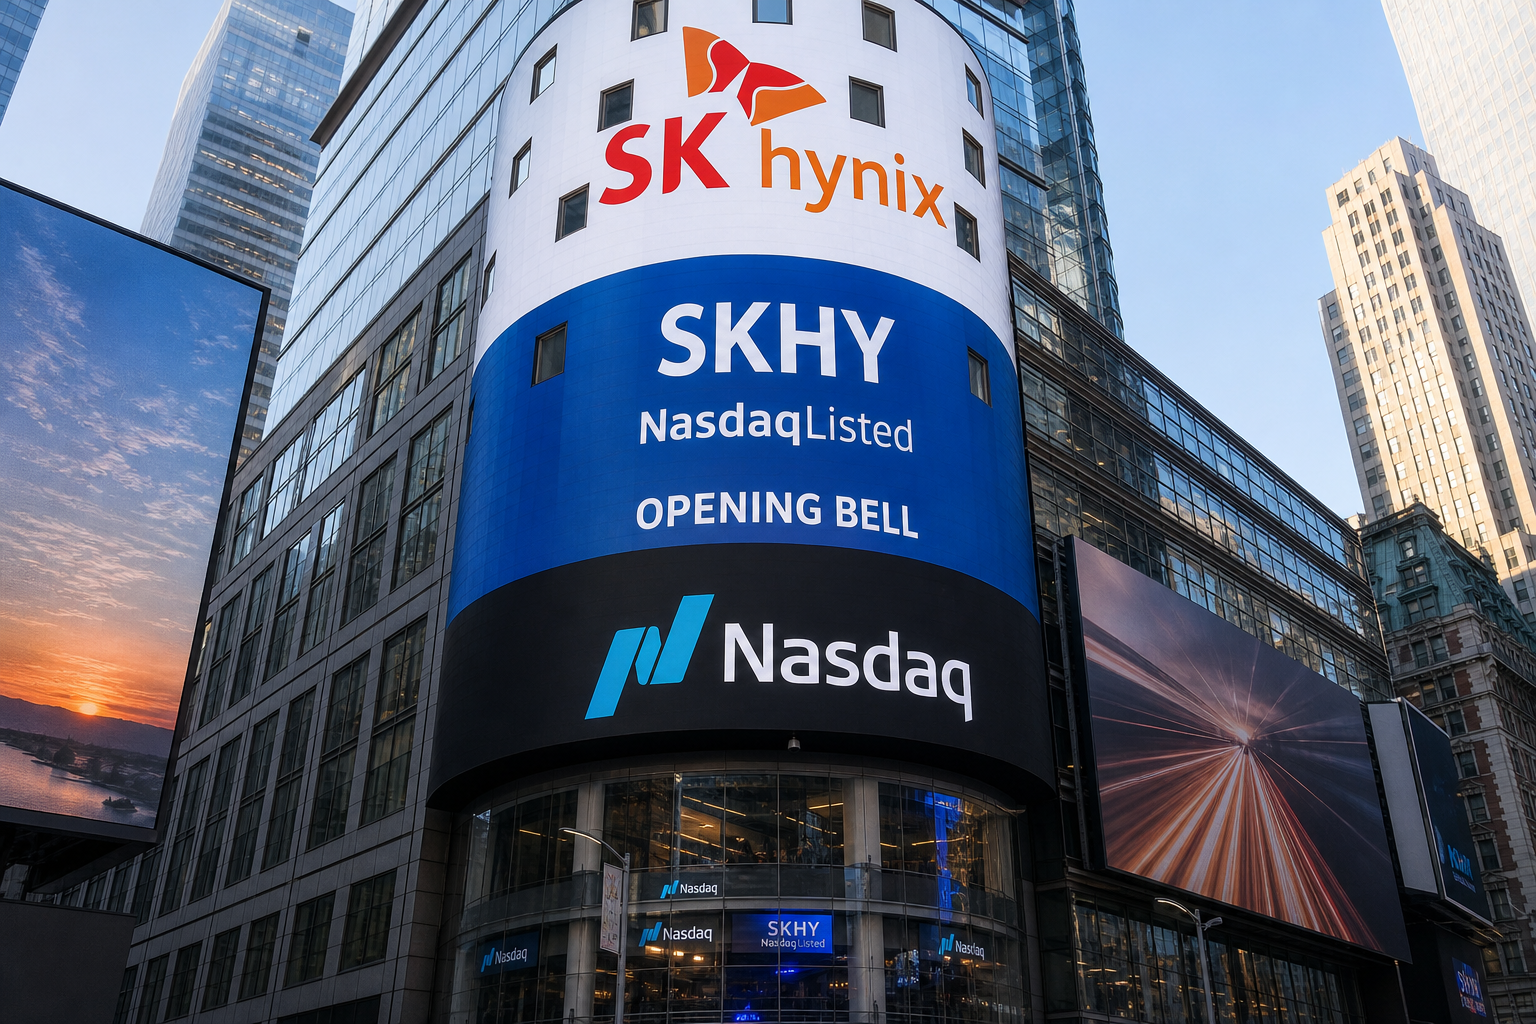
SK하이닉스는 7월 10일 나스닥에 ADR을 상장하며 코스피와 나스닥 두 시장에서 동시에 거래되기 시작했다.
나스닥 상장 이후 SK하이닉스 ADR SKHY 에 대한 월가 신규 커버리지가 빠르게 늘고 있다.
ADR 상장으로 무엇이 달라졌나
SK하이닉스는 미국 나스닥 상장을 위한 주식예탁증서 공모가를 주당 149달러로 확정하며 약 265억 달러, 우리 돈 40조 원 규모의 자금을 조달했다. 이번 딜은 알리바바의 2014년 미국 상장과 사우디 아람코의 256억 달러 규모 IPO를 넘어서는 역대급 조달이었고, 처음 3월에 비공개로 상장을 준비할 때만 해도 거론된 조달 규모는 최대 140억 달러 수준이었지만 실제로는 그 두 배가 넘는 규모로 확정됐다.
구조를 정확히 봐야 한다. 보통주 자체가 미국으로 옮겨간 게 아니라, 보통주 1주당 ADS 10주 비율로 신주 기반 ADS를 발행하는 방식이다. 국내 000660 주식은 코스피에서 그대로 거래되고, 새로 찍어낸 물량만 나스닥에서 SKHY로 거래된다. 이 신주 발행 때문에 기존 주식 수 대비 약 2%대의 주식 가치 희석이 발생했다는 점은 상장 전부터 논란거리였다. 그럼에도 수요는 강했다. 북빌딩 과정에서 약 70억 달러 규모의 앵커 주문을 포함해 공모 물량을 크게 상회하는 기관 주문이 들어왔고, 첫 거래일 주가는 공모가 대비 13% 가까이 뛰어올랐다. 회사 측이 밝힌 상장 목적은 명확하다. 나스닥에서 경쟁사 마이크론과 나란히 거래되면 미국 투자자 기준으로 정당한 가치 평가를 받을 기회가 생긴다는 것이다. SK하이닉스는 글로벌 HBM 시장의 약 60%를 차지하는 1위 공급자지만, 그동안 코리아 디스카운트와 낮은 해외 투자자 접근성 때문에 이 지위에 걸맞은 배수를 받지 못했다는 게 상장 논리의 뼈대였다.
희석 이후 밸류에이션, 숫자로 보면
증시 데이터로 확인한 8월 5일 기준 지표는 이렇다. 국내 상장 보통주(000660) 주가는 166만8,000원, 트레일링 PER 16.11배, PBR 7.19배, ROE 44.15%, 영업이익률 48.59%, 순이익률 44.21%다. 반면 컨센서스 기준 선행 PER은 4.82배까지 떨어진다. 애널리스트들이 2026년 주당순이익을 34만5,914원으로 보고 있기 때문인데, 이는 2025년 실제 EPS(5만8,955원)의 6배에 가까운 숫자다. 2025년 매출 97.1조원, 영업이익 47.2조원, 순이익 42.9조원이었던 회사가 컨센서스대로라면 2026년에 매출 345.6조원, 영업이익 266.4조원, 순이익 250.6조원을 낼 것으로 추정된다. 매출은 전년 대비 약 256%, 영업이익은 약 464% 늘어난다는 뜻인데, 이는 아직 확정 실적이 아니라 증권사들이 집계한 추정치라는 점을 분명히 해둘 필요가 있다. HBM4 물량이 본격적으로 실적에 반영되고, 장기공급계약(LTA)으로 가격이 미리 고정된 물량이 늘어나면서 나온 숫자이지, 회사가 실제로 이 실적을 발표한 것은 아니다.
같은 날 SKHY(나스닥 ADR)는 152.60달러에 거래됐다. 이를 보통주 환산 가치로 바꾸면 계산이 흥미로워진다. ADR 10주가 보통주 1주에 해당하므로 152.60달러×10=1,526달러, 여기에 이날 원/달러 환율(1,421.93원)을 곱하면 약 217만원이 나온다. 국내 종가 166만8,000원과 비교하면 미국 시장에서 약 30% 비싸게 거래되고 있는 셈이다. 이런 현상을 낯설어할 필요는 없다. 대만 TSMC의 ADR도 수년간 본국 보통주보다 10~20% 높은 가격에 거래된 전례가 있다. 다만 SK하이닉스의 경우 신주 1,779만 주 한도 내에서만 원주와 ADR 간 상호 전환이 가능해, 이 한도 안에서 차익거래가 얼마나 원활하게 작동하느냐에 따라 프리미엄이 유지될지 좁혀질지가 갈릴 것이라는 설명이 나온다. 즉 지금의 30% 격차를 "미국이 더 후하게 쳐준다"는 신호로만 읽기보다는, 아직 두 시장 간 재정거래 통로가 완전히 뚫리지 않은 상태에서 나타난 일시적 괴리로 볼 여지도 있다.
이 글과 같은 주제
국내외 목표주가, 얼마나 벌어져 있나
국내 증권사 컨센서스는 8월 4일 기준 평균 332만2,083원이다. 최근 발간된 리포트만 봐도 현대차증권(8월5일, 변화된 공급구조 주목), SK증권(8월3일, 2분기 실적 후기), 유진투자증권(7월31일), 교보증권(7월30일, HBM4·LTA 모멘텀) 등 대부분 매수 의견을 유지하고 있고, 컨센서스 점수도 5점 만점에 4점으로 매수 쪽에 쏠려 있다.
흥미로운 대목은 나스닥 상장 이후 새로 커버리지를 시작한 월가 애널리스트들의 목표가다. 8월 4일 하루에만 Wolfe Research·RBC캐피털(아웃퍼폼, 200달러), Needham(매수, 200달러), Stifel(매수, 240달러), Cantor Fitzgerald(오버웨이트, 300달러), Rosenblatt(매수, 320달러)가 일제히 커버리지를 개시했고, 앞서 UBS(7월30일, 매수, 204달러)와 바클레이스(7월14일 개시 330달러 → 7월30일 300달러로 하향)도 의견을 냈다. 이 ADR 목표가를 보통주 환산(×10)하고 원화로 바꾸면 200달러는 약 284만원, 240달러는 약 341만원, 300달러는 약 427만원, 320달러는 약 455만원에 해당한다. 국내 컨센서스(332만원)를 기준으로 놓고 보면 월가 신규 커버리지는 낮은 쪽(약 284만원)부터 높은 쪽(약 455만원)까지 폭넓게 흩어져 있는데, 이는 아직 시장이 ADR 상장 이후의 '정상 밸류에이션'에 대한 합의를 만들지 못했다는 뜻이기도 하다. 현재가(166만8,000원) 대비로 환산하면 낮은 목표가도 약 70% 상승 여력을, 높은 목표가는 170% 넘는 상승 여력을 내포하고 있다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“SK하이닉스 ADR 희석률과 국내주 가치 차이”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기추정치 방향과 남은 리스크
판단에서 중요한 건 목표주가 숫자 자체보다 추정치가 어느 쪽으로 움직이고 있느냐다. 최근 일주일 동안 2026회계연도 EPS 추정치는 오히려 위로 올라갔다(주당 24.65달러 → 26.29달러, ADR 기준). 반면 2027회계연도 EPS 추정치는 같은 기간 40.47달러에서 33.52달러로 17%가량 낮아졌다. 근접한 분기 실적 전망은 밝아지는데, 한 해 뒤 전망은 다소 조심스러워지고 있다는 뜻이다. 그럼에도 2027년 EPS는 전년 대비 27.5% 성장, 매출은 50.8% 성장할 것으로 추정돼 있어 사이클이 꺾인다기보다는 성장 속도가 조정되는 흐름으로 읽힌다.
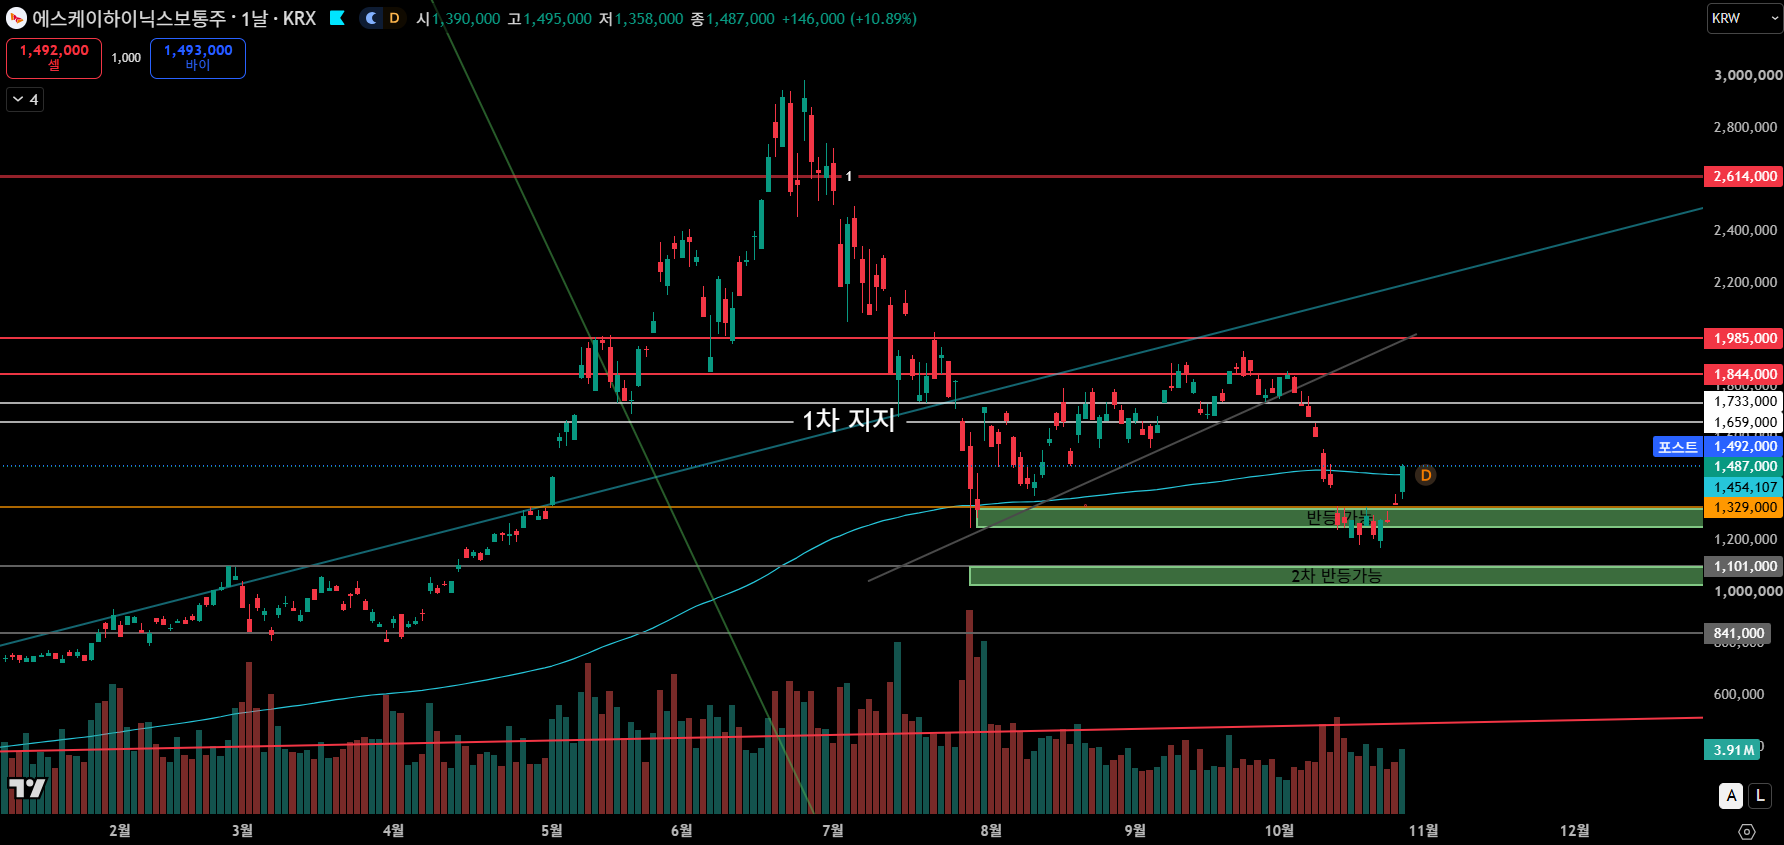
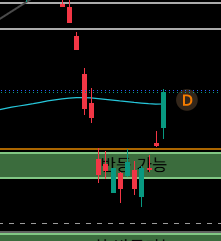
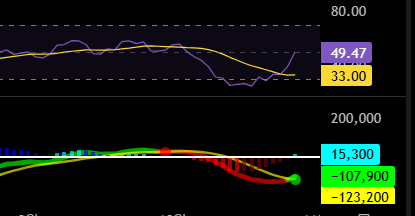
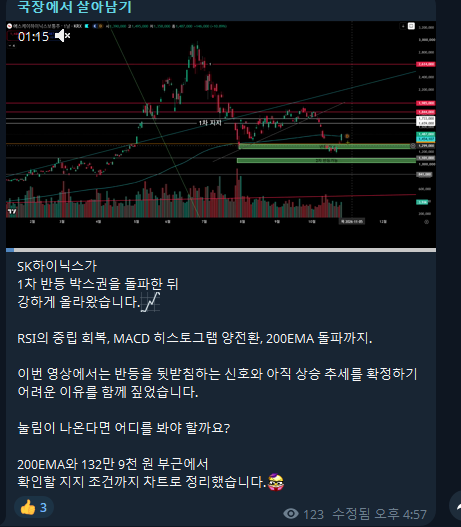
기술적으로는 아직 조심스러운 구간이다. 최근 1년간 000660 주가는 26만3,500원에서 157만7,000원까지 약 498% 상승했지만, 52주 고점(298만7,000원) 대비로는 여전히 47% 낮은 자리에 있다. 20일 이동평균(181만9,200원)과 50일 이동평균(215만7,520원)을 모두 밑돌고 있어 중기적으로는 조정 국면이지만, 200일 이동평균(118만7,033원)은 훨씬 위에 있어 장기 상승추세 자체가 무너진 것은 아니다. RSI14는 41.75로 중립 수준이고, MACD 히스토그램은 여전히 마이너스(-2만3,469)지만 낙폭이 줄어드는 모습이다.
옵션시장이 보내는 신호도 참고할 만하다. SKHY의 30일물 등가격 내재변동성은 9월4일 만기 기준 104.8%로 극히 높고, 미결제약정 기준 풋/콜 비율은 3.33배에 달한다. 이는 상장 후 한 달 만에 124.80달러에서 194.80달러까지 오간 극심한 변동성의 결과이자, 투자자들이 여전히 하방 리스크에 대비한 풋옵션을 두텁게 쌓아두고 있다는 뜻이다.
남은 위험 요인도 분명하다. 삼성전자가 최근 8배 성능의 차세대 zHBM을 선보이며 HBM4 경쟁에 속도를 내고 있고, 메모리 가격은 본질적으로 사이클성이 강해 AI 투자 둔화 시 직격탄을 맞을 수 있다. 반대로 이날 로이터는 삼성전자와 SK하이닉스가 재무건전성을 유지하면서 주주환원 확대를 검토하고 있다고 보도했고, SK하이닉스의 낸드 자회사 솔리다임은 코어위브와 SSD 장기공급계약을 새로 맺었다는 소식도 같은 날 나왔다. 배당 매력은 크지 않다. 최근 12개월 배당수익률은 0.18%에 불과해, 이 종목의 투자 논리는 배당이 아니라 HBM 이익 사이클과 ADR 프리미엄의 향방에 달려 있다.
출처
저장 상태를 확인하고 있습니다.
SK하이닉스 새 소식을 놓치지 마세요.
새 분석과 중요한 기업 소식이 생기면 하루 한 번 모아서 알려드립니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
SK하이닉스 목표주가는 얼마인가?
국내 증권사 컨센서스는 8월 4일 기준 평균 332만2,083원으로 현재가 대비 약 99% 높다. 나스닥 ADR을 새로 커버하기 시작한 월가 애널리스트들의 목표가는 보통주 환산 시 약 284만원에서 455만원까지 폭넓게 흩어져 있다.
하이닉스 ADR 상장일은 언제인가?
2026년 7월 10일 나스닥에서 티커 SKHY로 거래를 시작했으며, 공모가는 주당 149달러로 확정돼 약 40조원을 조달했다.
ADR이란 무엇인가?
미국예탁증서(American Depositary Receipt)는 외국 기업의 주식을 미국 예탁기관이 대신 보관하고 그 지분을 나타내는 증서를 미국 거래소에서 현지 통화로 유통할 수 있게 만든 상품이다. SK하이닉스의 경우 보통주 1주가 ADR 10주에 해당하며, 신주 발행분 한도 내에서 원주와 ADR 간 상호 전환이 가능하다.
2027년 SK하이닉스 실적 전망은 어떤가?
컨센서스는 2027회계연도 EPS가 전년 대비 27.5%, 매출이 50.8% 성장할 것으로 보고 있다. 다만 같은 추정치가 최근 일주일 사이 17%가량 하향 조정돼, 성장은 이어지되 속도에 대한 눈높이는 낮아지는 흐름으로 볼 수 있다.
관련 글
SK하이닉스 주가 2026년 8월 10일 나스닥: 코스피 142만원, ADR $135대로 밀린 이유
SK하이닉스 주가 5.92% 급등, ADR 프리미엄 격차는 정말 좁혀질까
SK하이닉스 ADR 상장, 펀저빌리티가 가격을 가른다
SK하이닉스 주가 2026년 8월10일 142만원, 사흘 만에 159만3000원까지 뛴 이유
SK하이닉스 주가, 2026년 7월 사상 최고가 대비 41% 급락...실적은 왜 안 무너졌나
SK하이닉스 주가 전망 2026년 8월: 8월 7일 142만원에서 159만원까지, 반등 뒤에 진짜 변수가 남아 있다































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.