마이크로소프트 실적 발표 이후, 클라우드 성장과 밸류에이션 최신 점검
마이크로소프트는 7월 29일 실적 발표에서 애저 매출이 43% 성장했다고 밝혔고, 이후 한 달간 주가가 26% 급등해 PER이 27배까지 올라섰다. 다만 구글 클라우드(82%)와 AWS(37%)를 포함한 3사 성장률을 함께 보면 애저가 절대적으로 가장 빠른 것은 아니며, 캡엑스는 회계상 재분류로 줄어든 것처럼 보이지만 실제로는 다음 분기 500억 달러 이상으로 늘어난다. 10월 27일 다음 실적에서 45% 애저 성장 가이던스 달성 여부가 이번 밸류에이션 재평가의 다음 시험대다.
마이크로소프트는 지난 7월 29일(현지시간) 장 마감 후 내놓은 2026 회계연도 4분기 실적에서 클라우드 사업 애저(Azure) 매출이 43% 늘었다고 밝혔고, 이 발표 이후 한 달 만에 주가는 26% 뛰어 주가수익비율(PER, 순이익 대비 주가 배수)이 27배까지 올라섰다. 지금 이 주식이 여전히 매수할 만한지 판단하려면 이 클라우드 성장 속도가 어디서 왔는지, 그리고 그 속도가 높아진 밸류에이션을 계속 감당할 수 있는지부터 봐야 한다. 8월 5일(현지시간) 종가 기준 마이크로소프트 주가는 487.46달러로, 이날 하루는 1.09% 내렸지만 실적 발표 이전 수준과 비교하면 여전히 큰 폭으로 높은 자리다.
마이크로소프트 본사 레드먼드, 워싱턴주 . 7월 29일 실적 발표에서 애저 매출 성장이 핵심 이슈였다. 이미지 “Building92microsoft.jpg”의 제작자는 Coolcaesar입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
애저 등 클라우드 매출 성장은 데이터센터 서버 용량 확충과 직결된다.
7월 29일 실적, 숫자로 보면
2026 회계연도 4분기(4~6월)는 마이크로소프트 회계연도 전체를 마감하는 분기였다. 마이크로소프트의 4분기 매출은 900.1억 달러, 조정 주당순이익은 4.74달러로 시장 예상치인 매출 876.2억 달러와 EPS 4.24달러를 모두 웃돌았고, GAAP 기준 순이익은 357.7억 달러(주당 4.81달러)로 전년 동기 272.3억 달러(주당 3.65달러)에서 늘었다.
가장 중요한 숫자는 애저였다. 애저 클라우드 사업은 4분기에 43% 성장했다. 이는 2022년 초 이후 가장 빠른 성장 속도였고 시장이 예상했던 약 40% 성장률을 웃돈 수치였다. 분기 성장률만이 아니라 누적 규모도 의미가 크다. 마이크로소프트는 2026 회계연도 전체 애저 매출이 처음으로 1000억 달러를 넘었고, 이는 전년 대비 41% 늘어난 수준이라고 밝혔다. 애저를 포함한 마이크로소프트 클라우드 사업 전체로 보면 분기 매출은 593억 달러로 27% 늘었고, 전체 회계연도 기준으로는 2140억 달러를 넘어서며 역시 27% 성장했다.
수요 쪽 신호도 함께 나왔다. 상업 부문 이연매출(RPO, 계약은 됐지만 아직 매출로 잡히지 않은 금액)은 84% 늘어난 6780억 달러에 달했다. 이는 마이크로소프트 연간 매출의 두 배가 넘는 규모로, 향후 몇 년간 인식될 매출이 이미 계약서에 쌓여 있다는 뜻이다. 오피스·다이내믹스·링크드인이 속한 생산성 부문도 매출 378.5억 달러로 14.3% 늘어 시장 예상치 371.9억 달러를 웃돌았다. AI 코파일럿의 기업 채택도 빨라지고 있다. 마이크로소프트 365 코파일럿 유료 좌석은 3000만 개를 넘었는데, 지난 4월 시점에는 2000만 개가 조금 넘는 수준이었다.
클라우드 3사 성장 속도, 애저가 제일 빠른 건 아니다
투자자가 놓치기 쉬운 부분은 이 43%가 3대 클라우드 사업자 중 가장 빠른 성장률이 아니라는 점이다. 같은 6월 말 분기를 기준으로 세 회사를 나란히 놓고 보면 순위가 뒤집힌다.
아마존 AWS는 전년 대비 37% 성장해 18분기 만에 가장 빠른 증가율을 기록했고, 분기 매출이 처음으로 2000억 달러를 넘었다. 이 성장률은 1분기의 28%에서 가속한 수치다. 구글 클라우드는 더 극적이다. 구글 클라우드 매출은 248억 달러로 전년 대비 82% 늘었고, 이는 직전 분기의 63% 성장에서 다시 한번 가속한 결과다.
정리하면 같은 분기 기준 성장률은 구글 클라우드 82%, 애저 43%, AWS 37% 순이다. 다만 이 숫자를 그대로 비교하면 오해가 생긴다. 구글 클라우드는 매출 규모가 상대적으로 작아 기저효과가 크게 작용하고, 시장 점유율로 보면 여전히 AWS가 약 30%, 애저가 약 24%, 구글 클라우드가 약 13% 순이다. 즉 애저는 절대 매출 규모에서 여전히 구글 클라우드보다 두 배 이상 크면서도 40%대 성장을 유지하고 있다는 게 더 중요한 포인트다. 반대로 구글 클라우드는 작은 기반 위에서 가장 빠르게 따라잡고 있다는 뜻이니, 세 회사의 클라우드 경쟁 구도는 어느 한쪽이 압도한다기보다 세 자리 모두가 AI 수요로 동시에 가속하고 있다고 보는 편이 맞다.
캡엑스 175억 달러, 삭감이 아니라 회계 재분류다
애저 성장만큼 시장이 집중한 것은 자본지출(캡엑스) 가이던스였다. 마이크로소프트는 지난 4월 2026 역년(calendar year) 캡엑스를 약 1900억 달러로 예고했는데, 이번에는 그 숫자가 1750억 달러로 낮아진 것처럼 발표됐다. 그런데 이 15억 달러 차이는 실제 지출 축소가 아니다.
마이크로소프트 최고재무책임자(CFO) 에이미 후드는 2026 캡엑스 지출 계획 자체는 그대로 유지한다고 밝히면서, 사무실·데이터센터 건물의 내용연수를 15년에서 25년으로 늘리고 앞으로의 데이터센터 임차 계약을 금융리스가 아닌 운용리스로 더 많이 분류하기로 했으며, 이 조정으로 자본지출과 금융리스 합계가 약 1750억 달러가 될 것이라고 설명했다. 회계상 분류만 바뀐 것이지 실제 데이터센터 건설 속도가 줄어드는 게 아니라는 뜻이다. 실제로 4분기 자본지출과 금융리스 합계는 410억 달러로 전년 대비 69% 늘었다.
더 중요한 건 다음 분기 계획이다. 마이크로소프트는 2027 회계연도 1분기(7~9월) 캡엑스가 금융리스를 포함해 500억 달러를 넘을 것으로 예상한다고 밝혔다. 후드는 실적 발표 콜에서 "포트폴리오 전반의 수요 신호를 감안할 때 2027 회계연도 자본지출은 전년 대비 늘어날 것"이라고 직접 언급했다. 즉 회계연도 기준으로 보면 캡엑스는 줄어드는 게 아니라 오히려 더 늘어나는 궤도에 있다. 이 지출 부담은 현금흐름에도 그대로 나타났다. 잉여현금흐름(FCF)은 196.4억 달러로 23% 급감했지만, 후드는 2027 회계연도에는 잉여현금흐름이 다시 플러스로 돌아설 것으로 예상한다고 밝혔다.
애저 수요가 공급을 넘어서는 현상도 계속되고 있다. CFO 후드는 수요가 공급을 계속 웃돌고 있다고 언급했다. 캡엑스가 늘어나는 이유가 '혹시 몰라서' 짓는 선제 투자가 아니라 이미 팔지 못하고 있는 수요를 따라잡기 위한 지출이라는 뜻으로 읽을 수 있다.
클라우드 사업 확장을 뒷받침하는 데이터센터 서버 인프라. 이미지 “BalticServers data center.jpg”의 제작자는 BalticServers.com입니다. Wikimedia Commons 원본을 CC BY-SA 3.0 조건으로 사용했으며 WebP로 변환했습니다.
이 글과 같은 주제
주가는 왜 하루 만에 15% 뛰었나, 지금 밸류에이션은
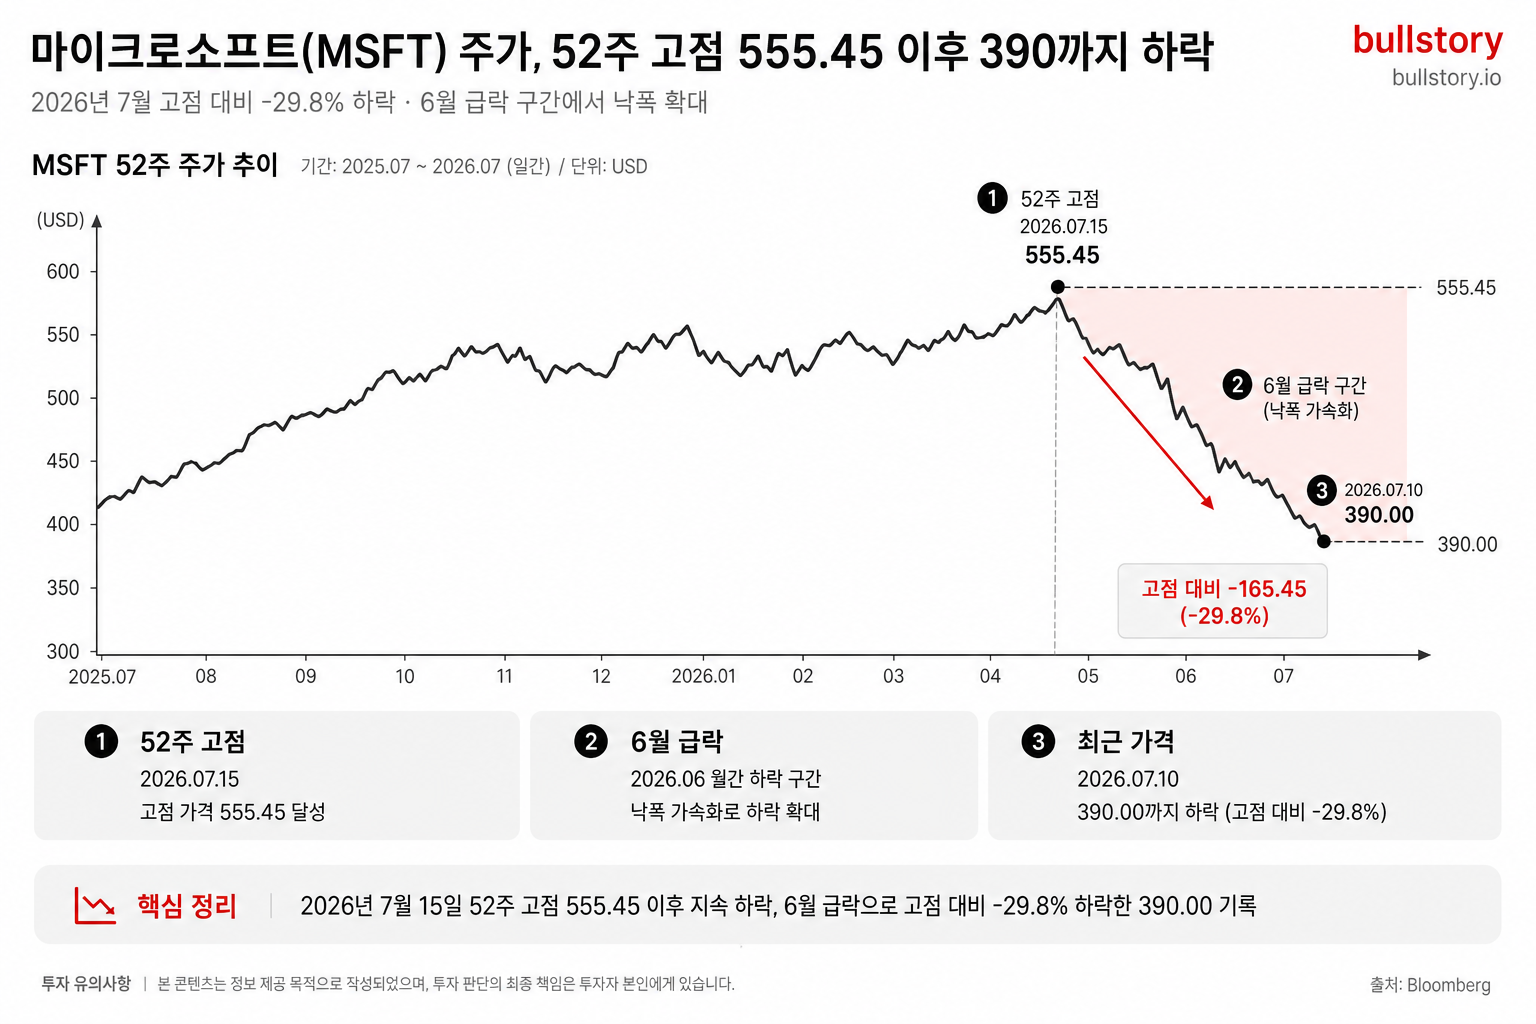
숫자가 좋았던 만큼 시장 반응도 즉각적이었다. 마이크로소프트 주가는 실적 발표 당일 390.54달러로 0.71% 내리며 마감했지만, 시간외 거래에서 8.88% 뛴 425.21달러까지 올랐다. 다음 날 정규장에서는 상승폭이 더 커졌다. 7월 30일 개장과 함께 주가는 14% 넘게 뛰었고, 장중에는 15.66% 오른 451.71달러까지 도달했다. 이후에도 상승세가 이어지면서 한 달 사이 누적 상승률은 26%에 달했다.
이 랠리를 두고 바클레이즈 애널리스트들은 4분기 실적 결과가 연초 대비 19.3% 하락했던 마이크로소프트 주식을 "다시 담을" 근거가 된다고 평가했다. 실제로 실적 발표를 거치며 애널리스트 의견도 조금씩 강해지는 흐름이다. 최근 집계 기준 강력매수(strong buy) 23명, 매수(buy) 41명, 보유(hold) 5명, 매도 의견은 0명이었고 매수 등급 애널리스트 수는 6월 38명, 7월 40명, 8월 41명으로 꾸준히 늘고 있다. 목표주가 평균은 560.22달러(최저 450달러~최고 680달러)로, 현재가 487.46달러 대비 평균 목표까지 약 15% 상승 여지가 남아 있다는 계산이 나온다.
문제는 그 상승 여지가 이미 상당 부분 밸류에이션에 반영되고 있다는 점이다. 현재 PER(TTM, 최근 12개월 실적 기준)은 27.3배로, 실적 발표 전 20배 초반대였던 것과 비교하면 눈에 띄게 높아졌다. 다만 이익 성장까지 감안한 포워드 PER(향후 12개월 예상 이익 기준)로 보면 약 24.8배로, 절대적으로 저렴하진 않지만 시장이 요구하는 성장률(2027 회계연도 EPS 성장률 컨센서스 약 14%)을 감안하면 극단적인 프리미엄은 아니다. 기술적으로는 RSI14(14일 상대강도지수, 70 이상이면 통상 과매수 구간)가 76을 넘어 과매수 영역에 들어와 있고, 현재가는 52주 신고가(553.72달러)에서 약 12% 떨어진 자리에 있다. 단기간에 워낙 가파르게 오른 만큼, 추가 상승보다는 되돌림 가능성도 함께 열어두고 볼 시점이다.
애널리스트 예상치 변화 추이를 보면 실적 발표 이후 이익 전망이 조금씩 위로 움직이고 있다. 2026년 9월 분기 EPS 컨센서스는 4.71달러로 실적 발표 전(30~90일 전) 4.61~4.62달러 수준에서 소폭 올라왔고, 2027 회계연도 EPS 컨센서스도 19.67달러로 석 달 전 19.36~19.40달러에서 상향됐다. 다만 상향 조정 애널리스트 수와 하향 조정 애널리스트 수가 비슷하게 나뉘어 있어, 시장이 애저 성장을 확신하면서도 마진 압박 가능성은 아직 완전히 걷어내지 못했다는 신호로 볼 수 있다.
좋은 실적이 다음 성장으로 이어질까요?
“마이크로소프트 실적 발표 이후, 클라우드 성장과 밸류에이션 최신 점검”
Bite에서 관심 기업의 재무와 사업을 분석하고 성장의 근거와 리스크를 확인하세요.
Bite에서 기업 분석하기다음 확인 신호는 10월 27일
다음 분기 가이던스가 이번 랠리의 지속 여부를 결정할 첫 시험대다. 후드는 2027 회계연도 1분기 애저 성장률을 환율 영향을 제외하고 약 45%로 제시했는데, 이는 시장 컨센서스였던 41.4%를 웃도는 수치다. 전사 매출 가이던스는 898.5억~909.5억 달러로, 중간값 기준 전년 대비 약 16% 성장을 의미한다. 이 숫자를 실제로 달성하는지가 다음 확인 지점이다.
마이크로소프트의 다음 실적 발표는 2026년 10월 27일로 예정돼 있으며, 이때 2027 회계연도 1분기(7~9월) 실적과 함께 500억 달러를 넘길 것으로 예고된 캡엑스의 실제 집행 규모, 그리고 45% 애저 성장 가이던스의 달성 여부가 함께 공개된다. 같은 주 클라우드 경쟁사인 알파벳(구글)도 2026년 10월 27일 장 마감 후 3분기 실적을 발표할 예정이어서, 애저와 구글 클라우드의 성장률을 다시 한번 나란히 비교할 수 있는 시점이 된다. 이번 실적에서 확인된 건 애저의 성장 속도 자체보다, 그 성장이 늘어난 캡엑스와 이연매출 잔고로 뒷받침되고 있다는 증거 쪽이었다. 다음 분기에도 이 구조가 유지되는지가 지금 27배 PER을 정당화할 수 있는 유일한 근거다.
출처
- Microsoft jumps 8% as it boosts capital spending plans, citing demand
- Microsoft Corp (MSFT) (Q4 2026) Earnings Call Highlights: Record Revenue Surpasses $331 ...
- Microsoft Climbs as Cloud Business Powers Earnings
- Microsoft: Expect Capacity Constraints, CapEx Acceleration to Continue - Directions on Microsoft
- Microsoft Stock Surges After-Hours: Amy Hood Touches on Surging CapEx - Microsoft (NASDAQ:MSFT) - Benzinga
- Microsoft’s $15 Billion Capex Cut Isn’t a Cut at All - Microsoft (NASDAQ:MSFT) - Benzinga
- Amazon Q2 2026 earnings: AWS grows 37%, revenue tops $200B
- Amazon's AWS posts fastest growth since 2021, citing AI and chip demand
- Cloud Market Share 2026: Google Cloud Hits 82% Growth
- Cloud Market Share 2026: AWS vs Azure vs Google
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
마이크로소프트 애저 클라우드의 최근 성장률은 얼마인가요?
2026 회계연도 4분기(4~6월) 애저 매출은 전년 대비 43% 늘었다. 2027 회계연도 1분기 가이던스는 환율 영향을 제외하고 약 45%로, 직전 분기보다 더 높은 성장을 예고하고 있다.
마이크로소프트 다음 실적 발표일은 언제인가요?
2026년 10월 27일로 예정돼 있으며, 2027 회계연도 1분기(7~9월) 실적이 발표된다.
마이크로소프트 4분기 실적의 핵심 내용은 무엇인가요?
매출 900.1억 달러(예상 876.2억 달러 상회), 조정 EPS 4.74달러(예상 4.24달러 상회), GAAP 순이익 357.7억 달러를 기록했고, 애저 43% 성장과 이연매출(RPO) 84% 증가가 함께 확인됐다.
구글(알파벳)은 2026년 다음 실적을 언제 발표하나요?
2026년 10월 27일 장 마감 후로 예정돼 있으며, 직전 분기인 2분기 실적은 7월 22일 발표됐고 당시 구글 클라우드 매출은 82% 늘었다.
관련 글
마이크로소프트 주가 하락 이유, AI 자본지출 부담과 애저 둔화가 겹쳤지만 지금은 반등 국면이다
구글(알파벳) 실적 발표일, 7월 22일 미국 장 마감 후...한국시간 23일 새벽 5시반
구글 2분기 실적 발표일 7월 23일 새벽 5시 30분 확정, 체크포인트 3가지
알파벳 2분기 실적발표일, 한국시간 7월 23일 새벽 5시 30분 놓치면 안 되는 이유
구글 실적발표 2026년 1분기: 숨은 숫자까지 해부하고 2분기 발표일 확인
마이크로소프트 주가 하락 이유, 실적은 좋은데 왜 떨어지나 (2026)































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.