마이크로소프트 주가 하락 이유, AI 자본지출 부담과 애저 둔화가 겹쳤지만 지금은 반등 국면이다
2026년 8월 16일 업데이트
마이크로소프트는 AI 자본지출 급증과 애저 성장 둔화 우려로 52주 최저가 349.20달러까지 밀렸지만, 7월 29일 애저 43% 성장을 확인한 실적 발표 이후 급반등해 8월 14일 495.40달러(52주 최고가 대비 -10.5%)까지 회복했다.
마이크로소프트(MSFT) 주가는 8월 14일(현지시간) 495.40달러로 거래를 마쳤다. 52주 최고가 553.72달러 대비로는 아직 10.5% 낮지만, 52주 최저가 349.20달러 대비로는 오히려 41.9% 높은 자리다. 즉 올해 초부터 이어진 마이크로소프트 주가 하락은 이미 절반 이상 되돌려졌고, 지금 이 글을 찾아본 투자자라면 하락 원인과 함께 그 원인이 실제로 얼마나 해소됐는지를 같이 봐야 한다.
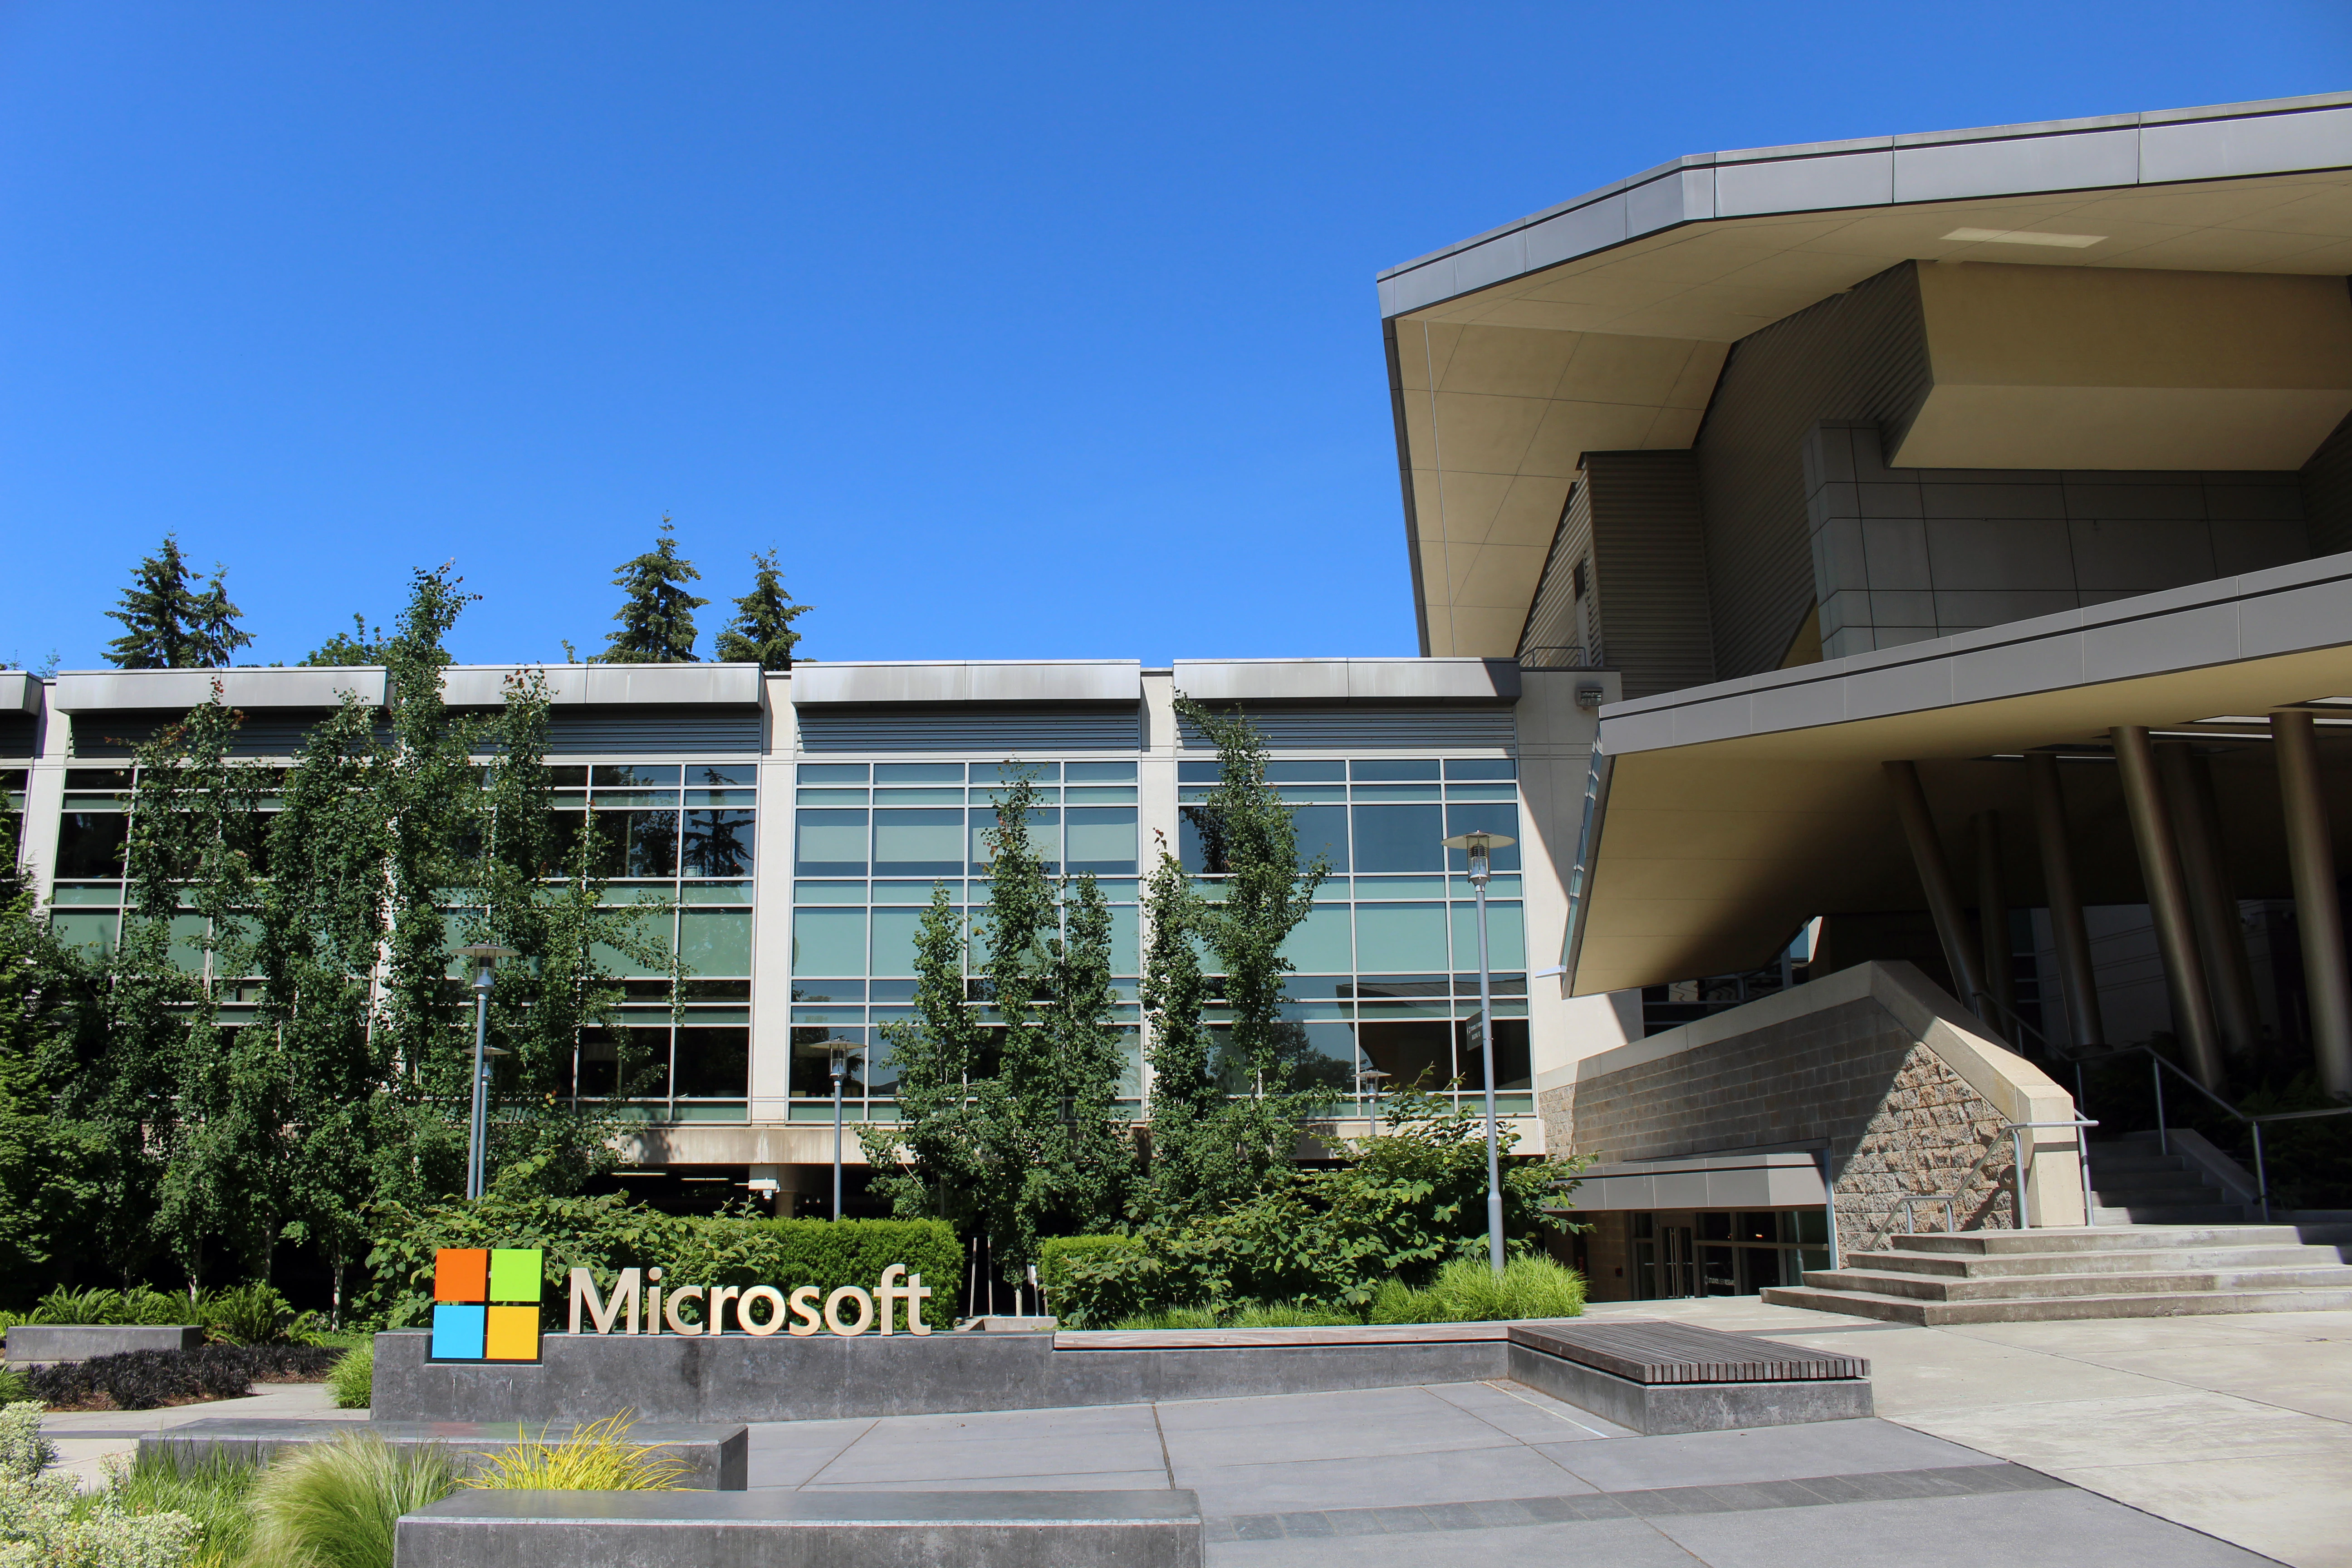
마이크로소프트 본사가 있는 레드먼드 캠퍼스. 사진 제공: Coolcaesar, Wikimedia Commons CC BY-SA 4.0 . 이미지 “Building92microsoft.jpg”의 제작자는 Coolcaesar입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
실적 발표 이후 애저 성장과 지출 규율을 강조한 마이크로소프트 CEO 사티아 나델라. 사진 제공: Brian Smale and Microsoft, Wikimedia Commons CC BY-SA 4.0 . 이미지 “Satya smiling-print.jpg”의 제작자는 Brian Smale and Microsoft입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
지금 주가는 어디에 있나
먼저 위치를 정확히 잡고 가자. 최근 6개월간 마이크로소프트 주가는 24.8% 올랐고, 3개월로 좁히면 17.4% 상승했다. 반면 1년 전과 비교하면 여전히 -4.8%로 마이너스다. 이 세 숫자를 나란히 놓으면 그림이 분명해진다. 작년 하반기 고점에서 올해 상반기까지 크게 빠졌다가, 최근 석 달 사이에 낙폭 대부분을 되찾은 것이다.
기술적 지표도 이 반등이 상당히 가파르게 진행됐다는 걸 보여준다. RSI14는 70.9로 통상 과매수 기준선인 70을 넘어섰고, MACD 히스토그램도 여전히 양(+)의 값을 유지하고 있다. 최근 20거래일 스윙 구간은 377.39달러에서 513.73달러 사이였는데, 이는 실적 발표 이후 주가가 이 폭 안에서 급격하게 움직였다는 뜻이다. 8월 초 513달러대까지 오른 뒤 495달러로 내려온 지금은, 상승 속도가 빨랐던 만큼 단기 조정이 나올 자리이기도 하다.
왜 떨어졌나 1 자본지출이 현금흐름을 잠식한다는 공포
하락의 첫 번째 축은 돈이 어디로 새는가의 문제였다. 분석가들은 자본 지출을 원인으로 지목했는데, 직전 분기 자본 지출이 전년 대비 63% 늘어난 380억 달러로 뛰면서 잉여현금흐름이 10% 줄어들었다. 2026년 예상 지출 규모가 약 1,900억 달러에 달하면서, 자사주 매입과 배당에 쓸 수 있는 여윳돈이 그만큼 줄어드는 구조였다.
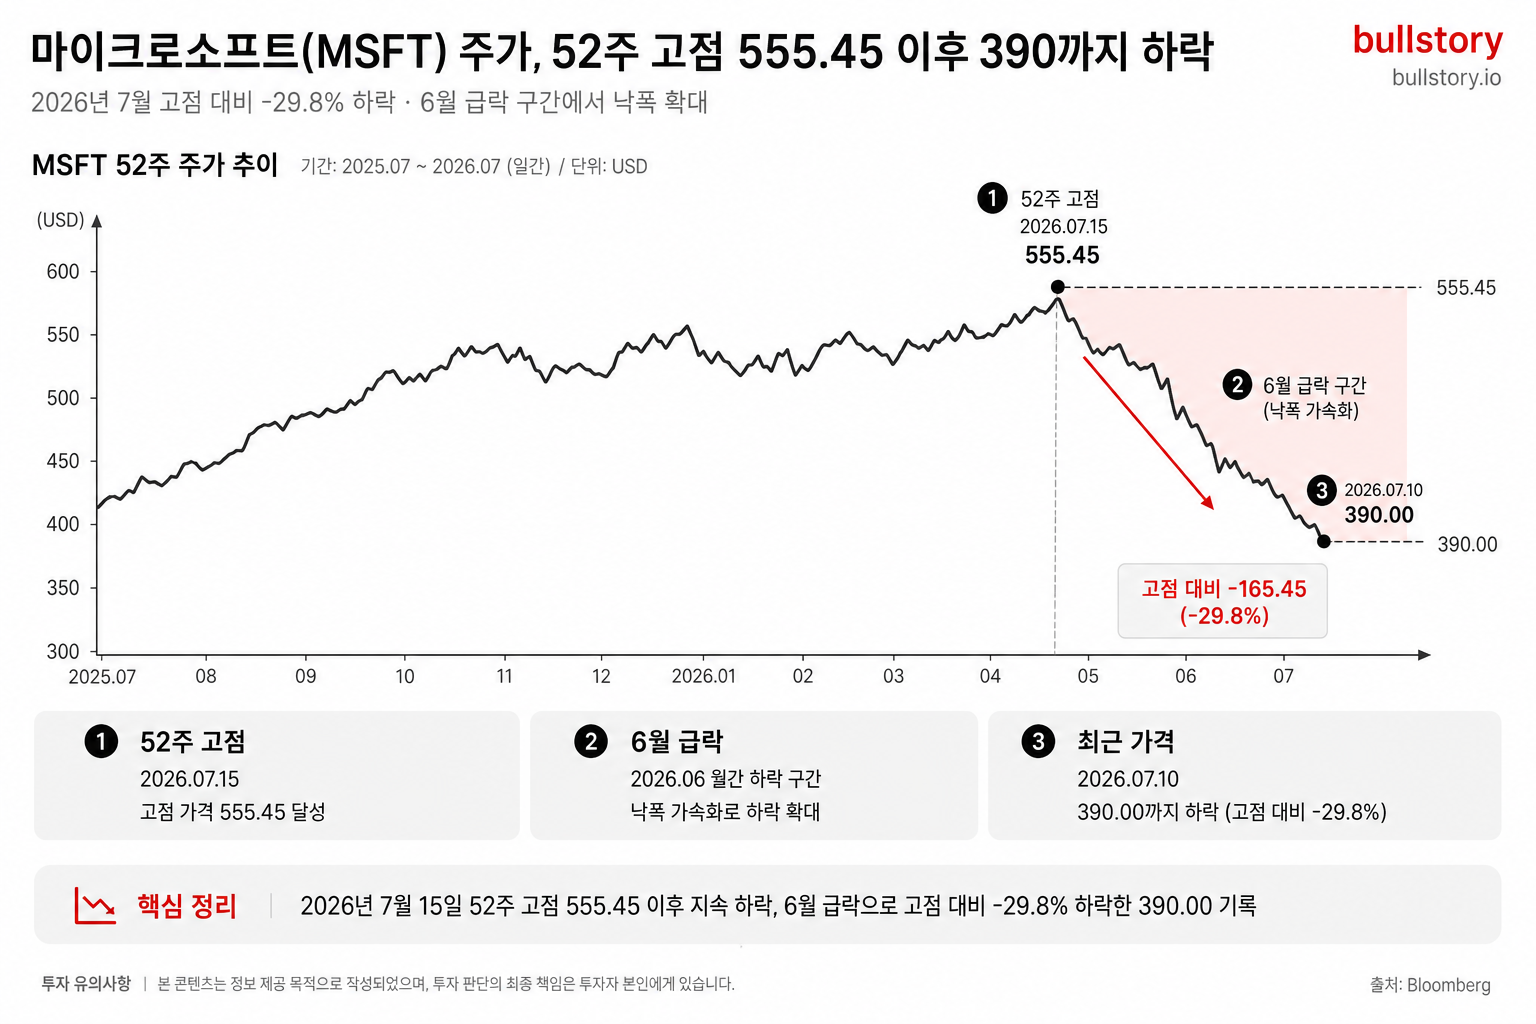
이 우려는 6월에 정점을 찍었다. 6월 초 기준 올해 들어 주가는 24% 넘게 빠졌고, 6월 한 달간 21.6% 하락해 다우존스 마켓 데이터 기준 역대 최악의 6월 낙폭이라는 평가까지 나왔다. 7월 6일 종가는 386.74달러로 52주 최고가 555.45달러 대비 약 30% 낮았고, 6월 25일에는 연중 최대 낙폭인 34.91%까지 밀린 적도 있었다.
왜 떨어졌나 2 애저 성장 둔화와 OpenAI 의존 리스크
두 번째 축은 그 돈을 쏟아부어 키우는 애저의 성장 속도 자체에 대한 의심이었다. 4월에 발표된 2026 회계연도 3분기 실적에서 자본 지출 전망이 전년보다 61% 많은 1,900억 달러로 상향되자 주가가 하락했고, OpenAI와의 독점적 파트너십과 관련한 우려, 그리고 애저 매출 성장률이 소폭 둔화됐다는 점이 겹쳐 부담으로 작용했다.
여기에 더해 6,270억 달러 규모 수주잔고(백로그)의 45%가 단일 고객인 OpenAI와 연결돼 있다는 점은, OpenAI가 다른 클라우드로 발주를 분산하려는 움직임과 맞물려 구조적 의존 리스크로 지목됐다. 실제로 이 무렵 다른 매그니피센트 세븐 종목들이 연초 하락분을 회복하는 동안 마이크로소프트만 홀로 뒤처지는 모습도 나타났다.
이 글과 같은 주제
반등의 트리거, 7월 29일 실적
이 구도를 뒤집은 건 7월 29일 발표된 2026 회계연도 4분기(4~6월) 실적이었다. 마이크로소프트는 매출 900.1억 달러(컨센서스 876억 달러), 비GAAP 주당순이익 4.74달러(컨센서스 4.24달러)를 기록했고, 애저와 기타 클라우드 서비스 매출은 환율 고정 기준 43% 성장해 시장 예상치인 약 40%를 웃돌았다. 애저 연간 매출은 사상 처음으로 1,000억 달러를 넘어섰다. 상업용 이연매출(RPO)은 84% 늘어난 6,780억 달러로 집계됐고, 코파일럿 유료 좌석 수는 3,000만 개를 넘어섰다.
시장이 특히 반긴 대목은 지출 관리였다. 해당 분기 설비투자는 358억 달러로 컨센서스(361.4억 달러)를 소폭 밑돌았고, CFO는 2026 캘린더연도 자본 지출 전망을 그대로 유지한다고 확인했다. 같은 주 실적을 내놓은 다른 빅테크와 비교하면 차이가 더 뚜렷하다. 알파벳은 2026년 자본 지출 전망을 올렸다가 주가가 빠졌고, 메타는 가이던스가 기대에 못 미치며 역시 하락했다. 세 회사 가운데 자본 지출 숫자가 시장이 원하는 방향으로 움직인 곳은 마이크로소프트뿐이었고, 실제로 랠리한 것도 마이크로소프트뿐이었다.
OpenAI 의존 리스크에 대해서도 방어 논리가 나왔다. CFO 에이미 후드는 마이크로소프트 클라우드 매출의 90% 가까이가 프론티어 AI 연구소가 아닌 다른 고객에서 나온다고 밝혔는데, 이는 성장이 단일 AI 파트너 한 곳에 좌우된다는 논리를 반박하는 구체적인 수치였다. 여기에 4월 말 실적 발표를 전후해 이뤄진 OpenAI와의 계약 재구성도 한몫했다. 이 재구성으로 마이크로소프트에 대한 매출 배분 지급이 종료되고 2032년까지 지식재산권이 확정됐으며, OpenAI가 다른 클라우드에서도 고객을 서비스할 수 있게 됐다. 이후 웨드부시 등 일부 하우스는 목표주가를 올려 잡았다.
주가는 실적 발표 다음 날 급등했다. 발표 다음 날 아침 마이크로소프트 주가는 9% 오른 427달러에 거래됐고, 이는 전일 종가 390.54달러에서 반등한 것이었다. 다만 연초 대비로는 여전히 19% 낮은 수준이어서, 새로운 돌파라기보다는 크게 눌려 있던 대형주의 안도 랠리에 가까운 움직임이었다.
지금 남은 위험 신호
그렇다고 자본 지출 논쟁 자체가 끝난 건 아니다. 에이미 후드는 건물과 데이터센터의 감가상각 내용연수를 15년에서 25년으로 늘리고 향후 리스 상당 부분을 운용리스로 재분류하는 회계 변경을 발표했고, 이 변화로 2026 캘린더연도 자본 지출과 금융리스 합산액이 약 1,750억 달러 수준이 될 것이라고 밝혔다. 동시에 2027 회계연도에는 자본 지출이 "포트폴리오 전반의 강한 수요 신호"를 이유로 더 늘어날 것이라고도 말했다. 다만 실적 발표 이후 시장에 퍼진 "2027 회계연도 자본 지출 2,550~2,600억 달러" 수치는 실적 발표 전 애널리스트들의 사전 추정치였을 뿐, 후드가 콜에서 실제로 밝힌 가이던스는 구체적 숫자가 아닌 정성적 표현이었다는 점도 짚어야 한다. 즉 지출 규모를 낮췄다는 인상과 달리, 실제로는 회계 처리 방식이 바뀐 것이고 지출 자체는 내년에도 계속 늘어난다는 뜻이다.
밸류에이션 부담도 무시할 수 없다. 현재 마이크로소프트는 TTM 기준 주가수익비율(PER) 27.7배, 주가매출비율(PSR) 11.1배에 거래되고 있고, 자기자본이익률(ROE)은 33.2%, 순이익률은 40.3%다. 애널리스트 목표주가는 평균 564.49달러(최고 700달러, 최저 450달러)로 현재가 대비 약 14% 위에 있고, 실적 발표 이후 웰스파고가 8월 12일 목표가를 650달러에서 700달러로, 씨티그룹이 570달러에서 600달러로 올리는 등 상향 조정이 이어지고 있다. 다음 분기 실적(2026년 9월 마감분) 컨센서스 EPS도 최근 30일 사이 4.62달러에서 4.71달러로 올라가는 등, 이익 추정치가 위로 수정되는 흐름이 나타나고 있다. 다음 실적 발표일은 2026년 10월 27일이다.
정리하면 지금 시점에서 마이크로소프트를 볼 때 확인할 신호는 두 가지다. 하나는 애저 성장률이 다음 분기에도 40% 안팎을 유지하는지, 다른 하나는 2027 회계연도 자본 지출이 실제 숫자로 공개될 때 애저·RPO 증가 속도를 앞지르는지 여부다. 이 둘 중 하나라도 어긋나면, 지금의 반등도 봄에 겪었던 급락을 다시 부를 수 있다.
성장에 대한 기대, 기업의 숫자로도 확인해 보세요
“마이크로소프트 주가 하락 이유, AI 자본지출 부담과 애저 둔화가 겹쳤지만 지금은 반등 국면이다”
Bite에서 관심 기업의 사업과 재무를 분석하고 성장 가능성과 리스크를 함께 확인하세요.
Bite에서 기업 분석하기같이 볼 다른 질문
관련 글불러오는 중…출처
- Microsoft Q4 FY26 Results: Why MSFT Stock Jumped
- Microsoft Surges 9% as Azure Tops $100B and Q4 Beat Lifts Most Price Targets - 24/7 Wall St.
- How Low Can Microsoft Stock Go?
- Microsoft stock hits one-year low amid AI spending concerns
- Microsoft Stock Has Fallen 30% From Its Highs. Is 2026 the Turning Point? | TIKR.com
- Microsoft Held Up as AI Chips Sold Off. Is It the Safer Megacap Bet Now? | The Motley Fool
- Why Microsoft Stock Is Falling: AI Capex and OpenAI Risk
- Microsoft FY26 Q4: Copilot Momentum and Capex Optics
- Prediction: Microsoft Stock Could Go Parabolic After July 29. Here's Why. | The Motley Fool
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
마이크로소프트 주가는 왜 떨어졌나요?
AI 데이터센터에 대한 자본 지출이 급증하면서 잉여현금흐름이 줄었고, 동시에 핵심 성장 엔진인 애저의 매출 성장률이 둔화되면서 투자 대비 수익화 속도에 대한 의심이 커졌기 때문이다. 여기에 수주잔고의 상당 부분이 OpenAI 한 고객에 쏠려 있다는 구조적 우려도 더해졌다.
그럼 지금은 왜 다시 오르고 있나요?
7월 29일 발표된 2026 회계연도 4분기 실적에서 애저가 43% 성장하며 시장 예상을 웃돌았고, 설비투자는 오히려 컨센서스를 소폭 밑돌아 지출 규율에 대한 안도감이 커졌다. 같은 주 알파벳과 메타가 지출 우려로 주가가 빠진 것과 대조되며 반등이 두드러졌다.
2026년 하반기 전망은 어떤가요?
애널리스트 평균 목표주가는 564.49달러로 현재가 대비 상승 여력이 남아 있다는 의견이 우세하지만, RSI가 70을 넘는 과매수 구간이고 2027 회계연도 자본 지출 규모가 아직 정성적 가이던스 수준에 머물러 있어 다음 실적에서 숫자가 구체화될 때까지는 변동성이 남아 있다.
다음 실적 발표는 언제인가요?
2026년 10월 27일이며, 시장 컨센서스 주당순이익(EPS)은 4.82달러다.

































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.