메타 목표주가 825달러, 52주 고점 대비 30% 빠졌다 지금 사도 될까
2026년 8월 3일 업데이트
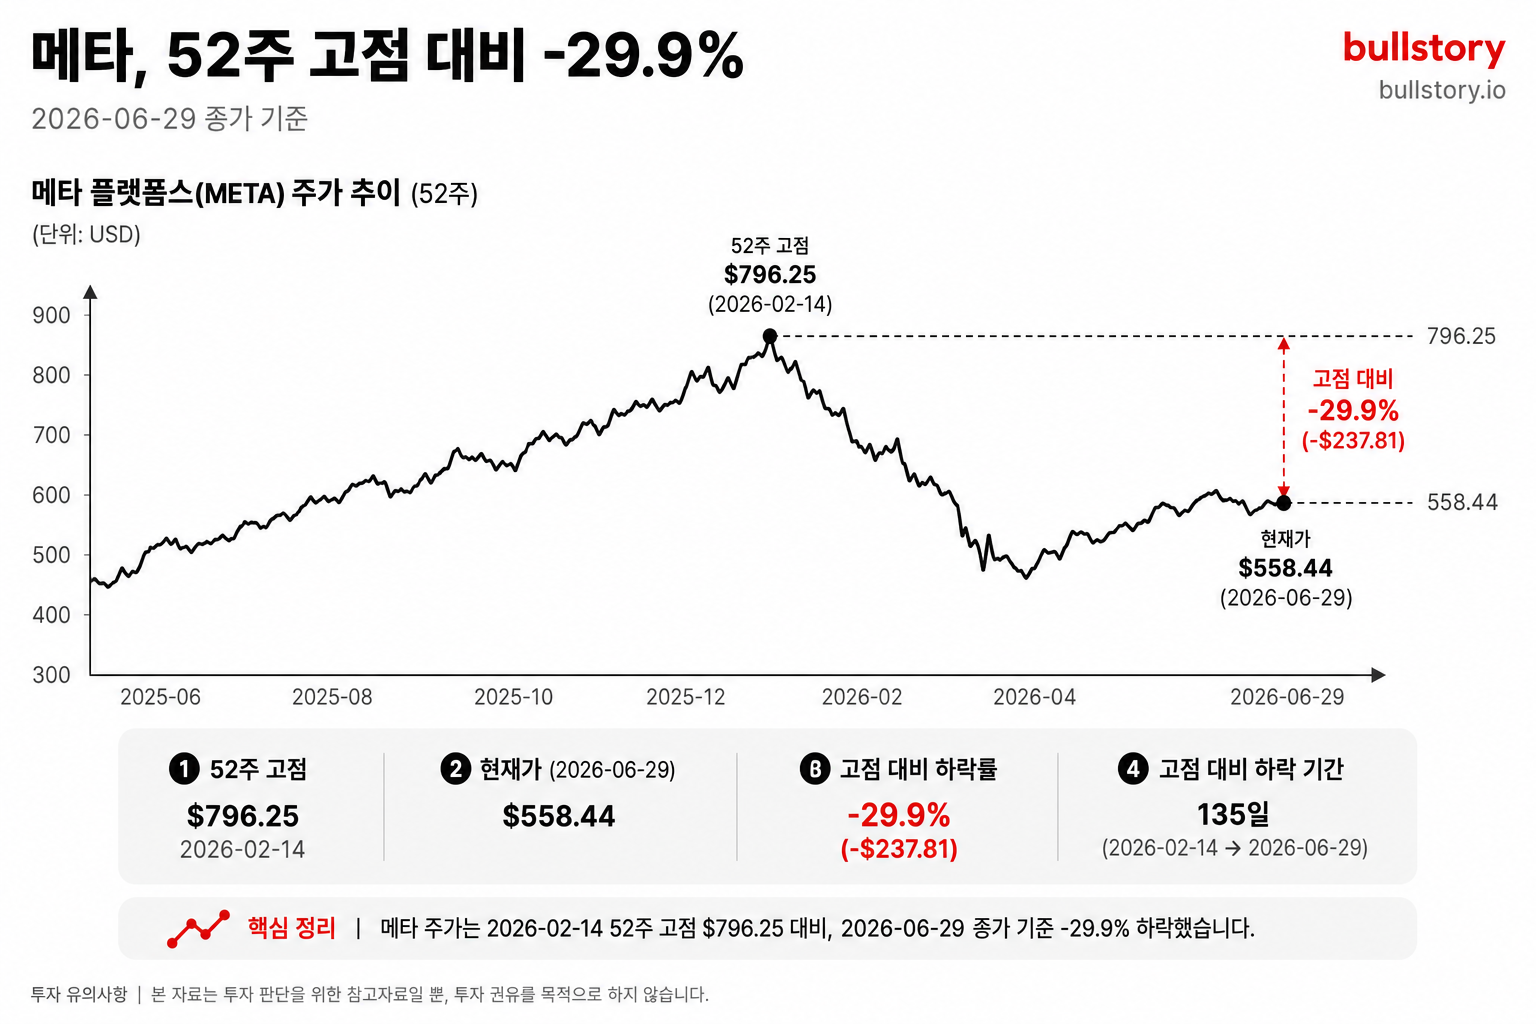
2026년 6월 29일 기준 메타(Meta) 주가는 558달러 44센트다. 2026년 설비투자 가이던스가 1,250억 달러로 커지자 1분기 실적 발표 직후 주가가 급락했다. 광고 실적은 견조하지만 늘어나는 지출이 실제 수익으로 연결되는지가 관건이다.
메타(Meta) 주식이 52주 고점에서 30% 넘게 빠졌다. 매출은 33% 늘었고 순이익은 61% 뛰었는데도 주가는 내려갔다. 이 역설을 이해하지 못하면 지금 메타 주식 가격이 싸 보여도 손을 댈 수 없다. 이 글에서는 실적, AI 투자, 월가 애널리스트 66명의 목표주가까지 한 번에 정리한다.
고점 대비 낙폭이 단순 조정이 아닌 이유가 있다. 메타가 2026년 설비투자 가이던스를 1,250억~1,450억 달러로 확 올리면서 시장이 겁을 먹었다. 돈은 버는 속도보다 빨리 나가는데 언제 돌아올지가 안 보인다. 2022년 메타버스에 수백억 달러를 쏟아붓다 주가가 반 토막 났던 악몽이 겹쳐 보인다.
지금 좌표부터 확인하자.
| 구분 | 가격 |
|---|---|
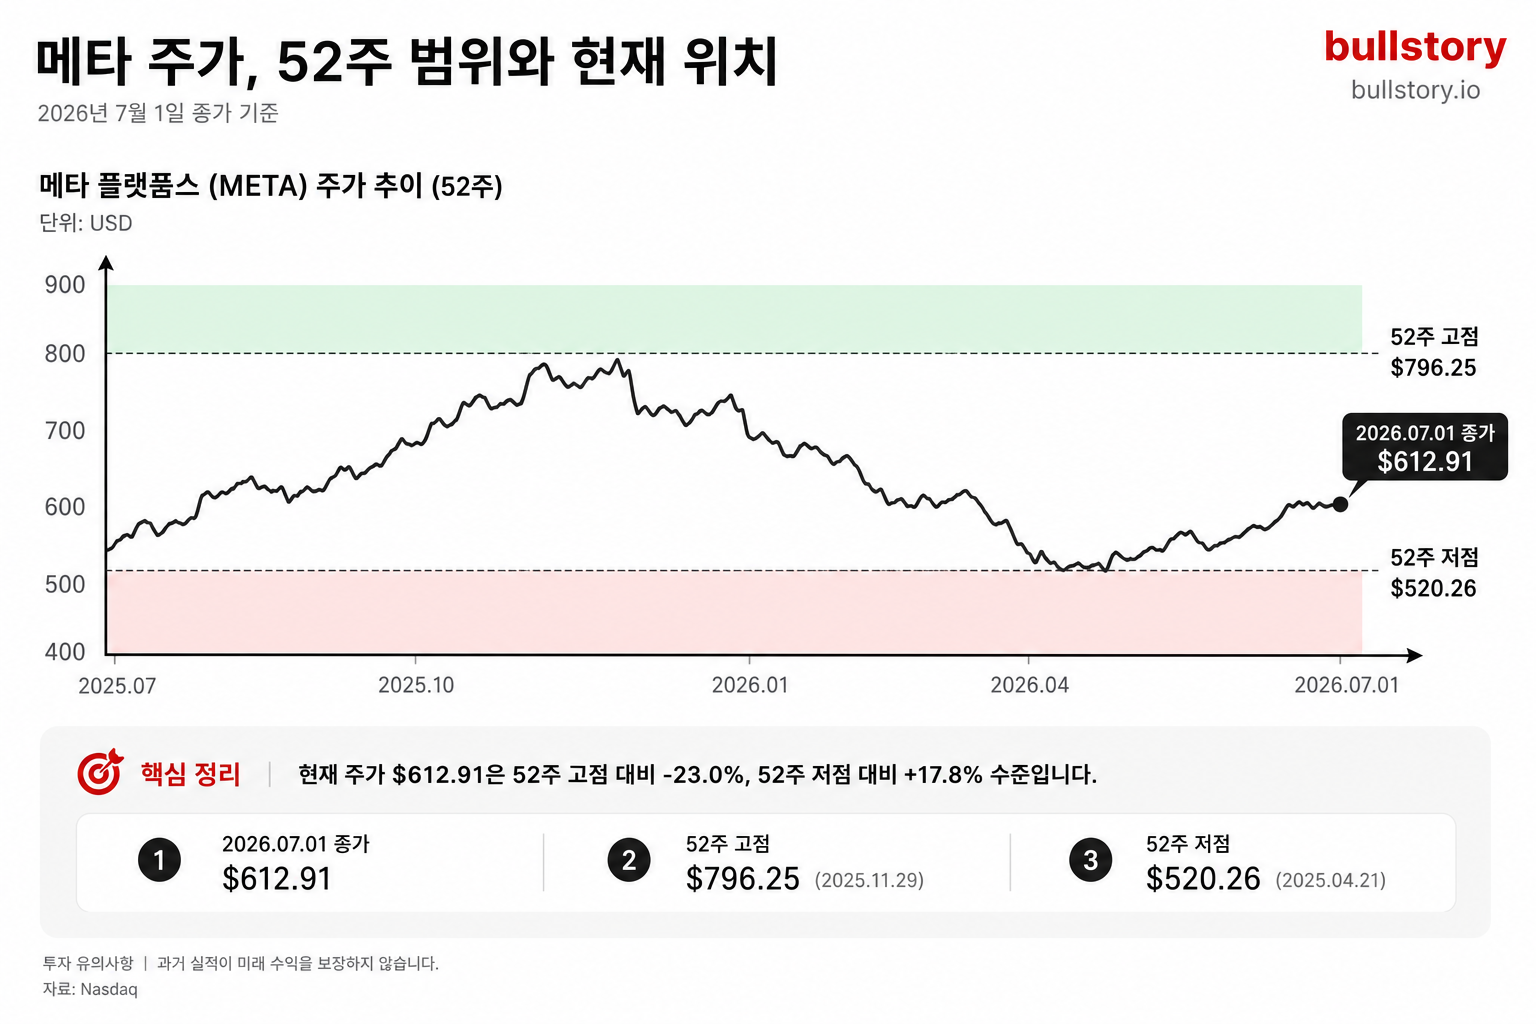
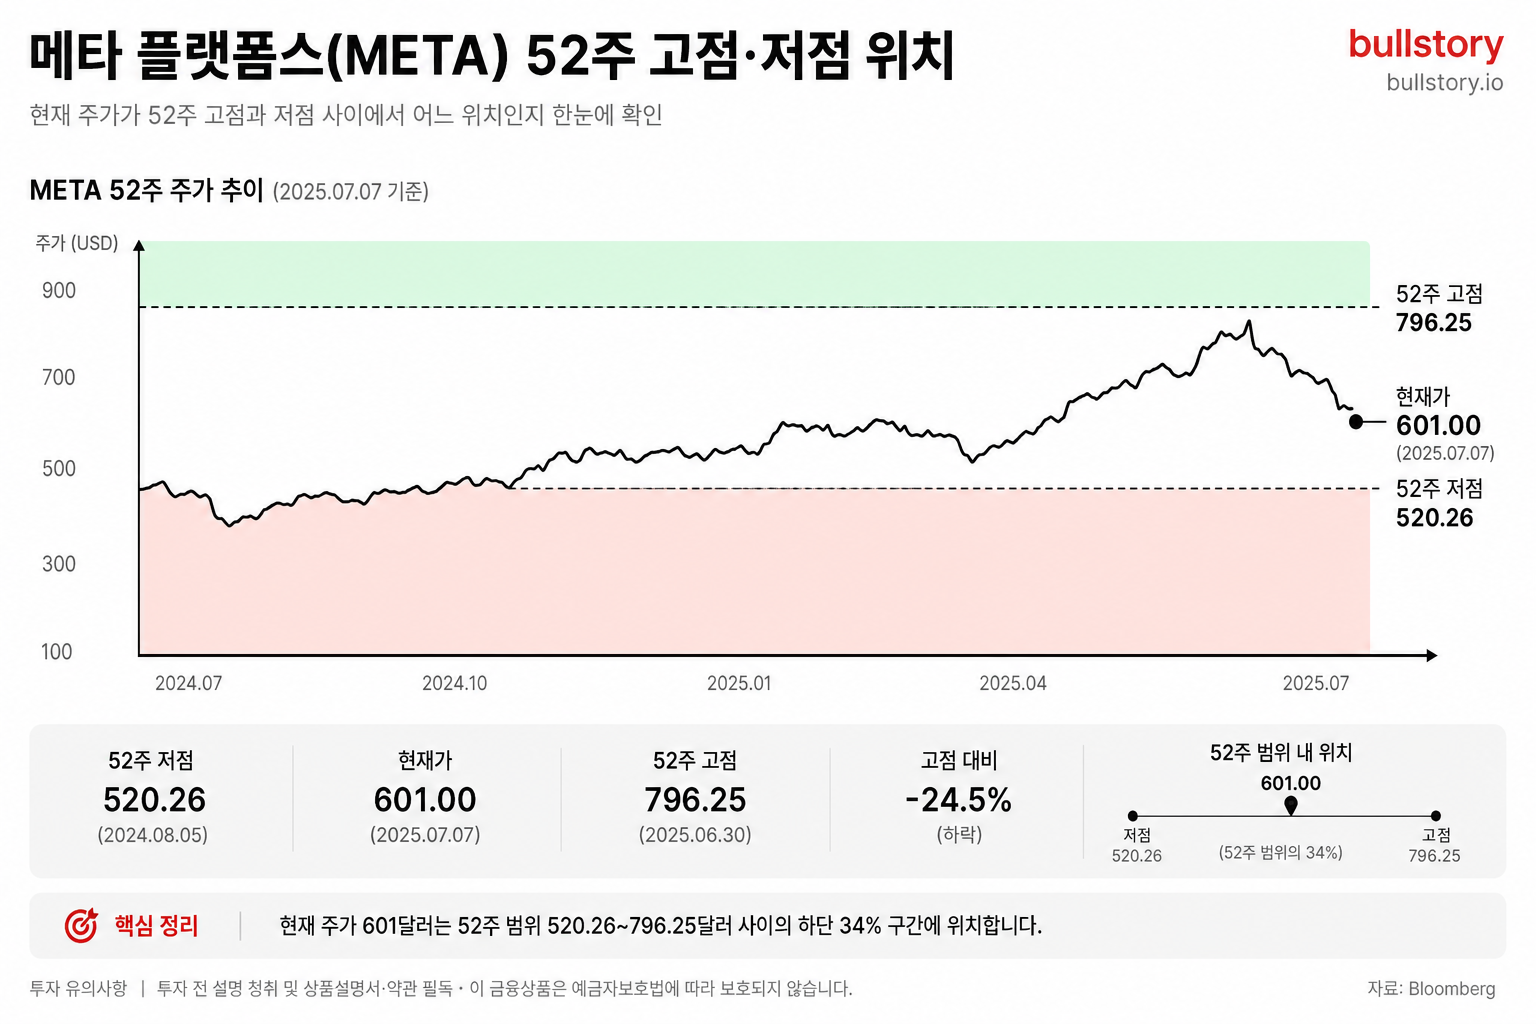
| 52주 고점 (2025년 8월) | 796달러 25센트 |
| 52주 저점 (2026년 3월) | 520달러 26센트 |
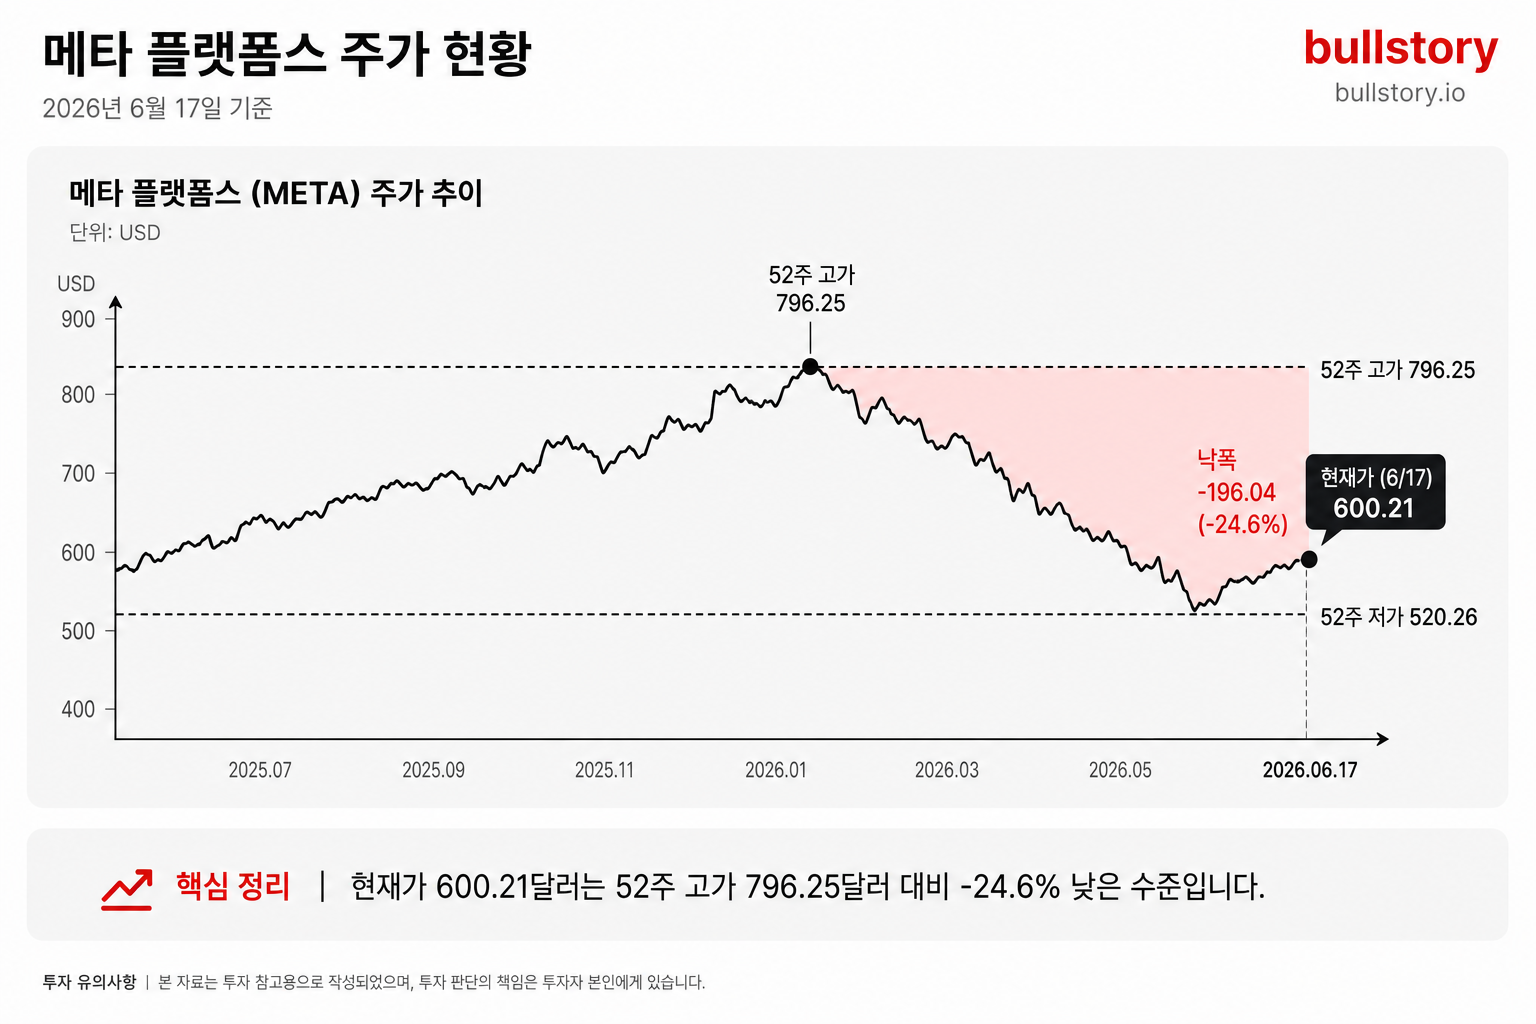
| 현재가 (2026년 6월 29일 기준) | 558달러 44센트 |
| 월가 애널리스트 12개월 목표 주가 평균 | 827달러 32센트 |
저점에서 겨우 7% 반등한 자리다. 고점까지는 멀고 저점에서는 갓 벗어났다. 그런데도 시가총액 1조 4,000억 달러를 웃돈다. 사업 파이가 워낙 크고 현금 창출력이 탄탄해서다.
메타 주식 가격이 이 자리에 있는 건 실적이 나빠서가 아니다. AI에 얼마를 더 쏟겠다는 계획이 시장을 겁먹게 했다. 그 AI 투자가 실제 매출에 얼마나 연결되는지 따져본다.
실적은 좋았다, 왜 주가는 빠졌나
실적 발표 당일 밤 메타 주식 가격은 7% 넘게 빠졌다. 숫자만 보면 이상한 일이다. 매출은 33% 올랐고 순이익은 61% 늘었다. 왜 주가가 내려갔는가. 여기서부터 진짜 이야기가 시작된다.
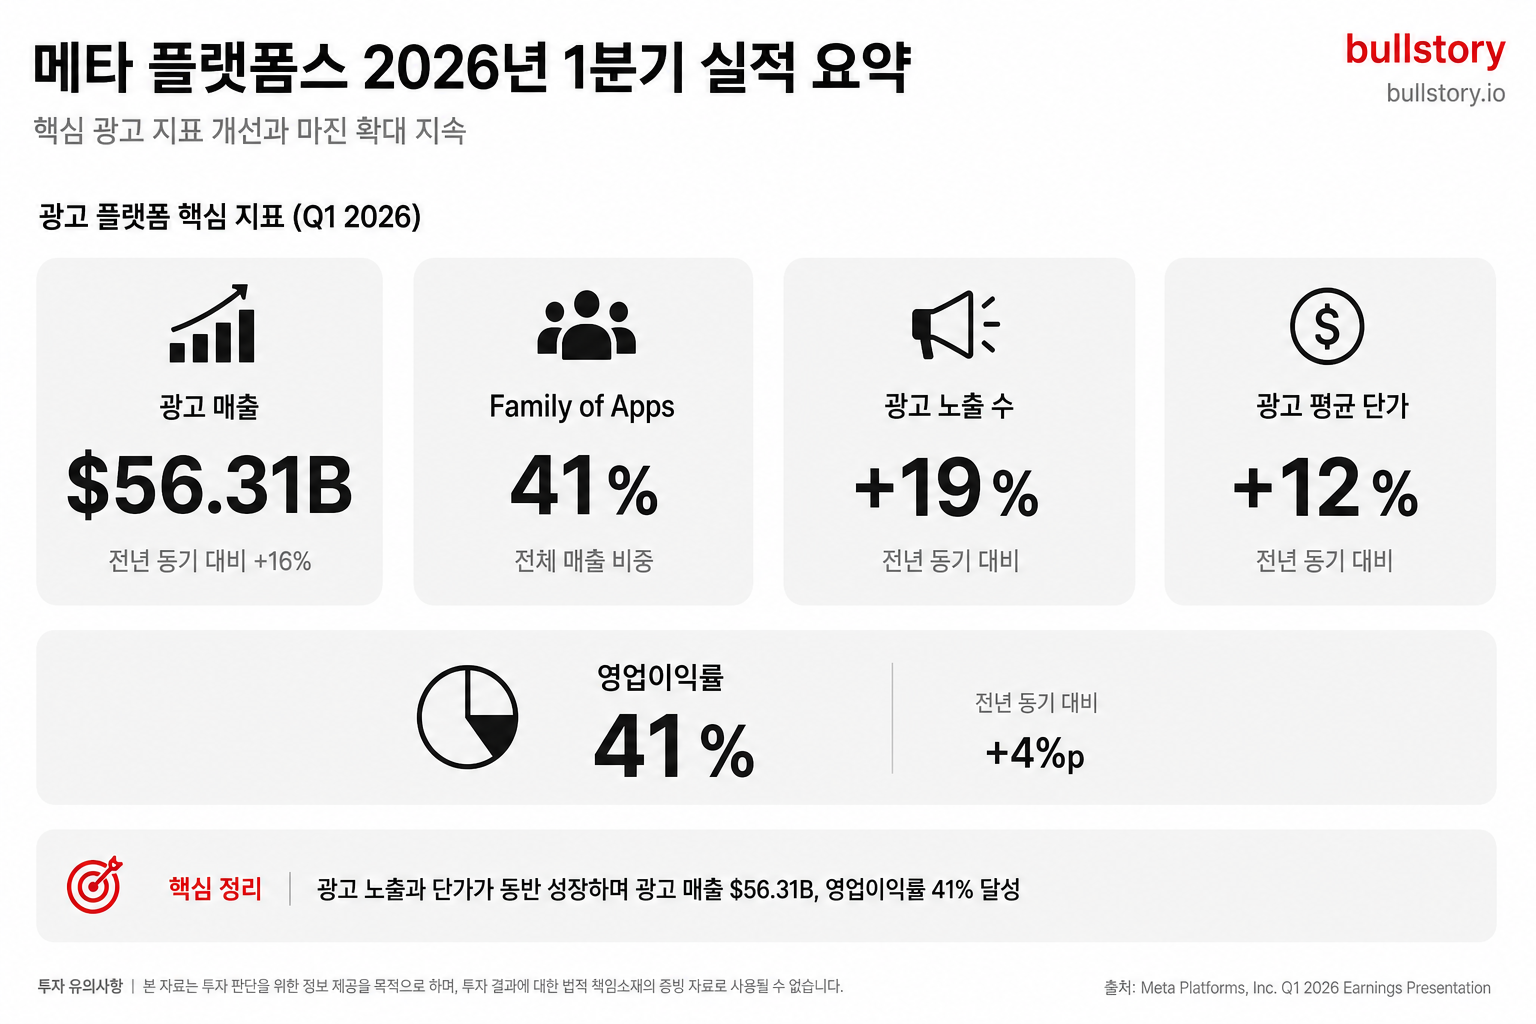
광고 노출 건수 19% 증가와 단가 12% 상승이 같이 왔다. 광고 자리도 늘어나는데 가격도 올라간 셈이다. 최근 몇 분기에 보기 드문 조합이다.
전체 매출 563억 1,000만 달러 중 550억 달러가 광고에서 왔다. Family of Apps 사업부 영업이익률은 41%로, 매출 100달러 벌어 41달러가 남는 구조다.
1분기 순이익 268억 달러에는 80억 3,000만 달러짜리 일회성 세금 환급이 끼어 있다. 이걸 빼면 주당 이익이 3.13달러 낮아진다. 일회성을 걷어낸 주당 이익은 7.31달러로 컨센서스보다 8.94% 높았다. 어닝 서프라이즈였다.
에마케터(Emarketer)는 2026년 메타가 구글을 제치고 세계 최대 디지털 광고 기업이 될 것으로 본다.
| 항목 | 메타 | 구글 |
|---|---|---|
| 2026년 순 광고 매출 전망 | 2,434억 6,000만 달러 | 2,395억 4,000만 달러 |
| 2026년 광고 성장률 전망 | 24.1% | 11.9% |
| 전 세체 광고 시장 점유율 | 26.8% | 26.4% |
출처: Emarketer, 2026년 4월 13일 발표 기준
메타 1분기 광고 매출은 33% 성장한 반면 구글은 대략 절반 속도에 그쳤다. 예측이 아니라 지금 진행 중인 격차 벌리기다. 세계에서 광고비를 가장 많이 빨아들이는 플랫폼이 되는 속도가 빨라지고 있다.
그런데도 주가가 빠진 이유가 있다. AI 투자비용과 주가의 역설 관계를 다음에서 뜯어본다.
AI가 광고 품질을 바꾸고 있다
예전 메타 광고 모델은 단순했다. 유저가 피드에 머무는 시간이 길수록 광고를 더 노출하고 더 버리는 구조였다. 광고판을 키우는 방식이었다. 지금은 다르다.
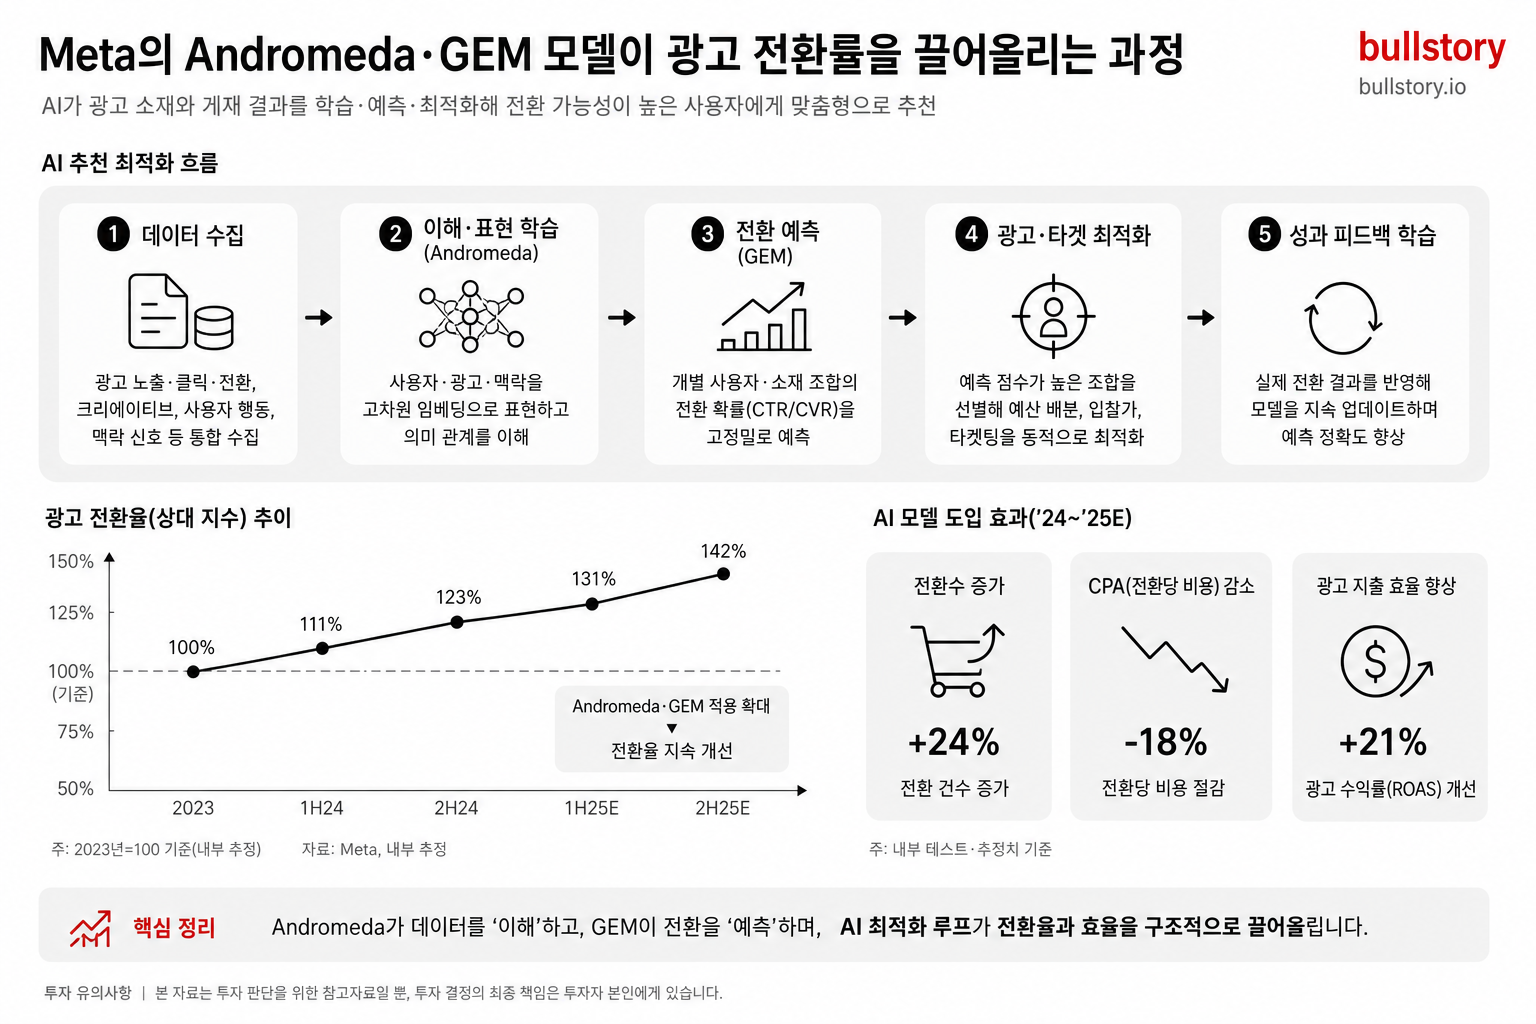
메타는 광고 노출량을 늘리는 대신 AI 기반 캠페인 자동화와 전환 최적화로 무게 중심을 옮겼다. 2024년 말 도입한 AI 광고 검색 엔진 Andromeda에 이어 2025년 중반 출시한 GEM은 인스타그램 광고 전환율을 5%, 페이스북 피드 전환율을 3% 끌어올렸다. 수억 건 단위로 곱해지면 결코 작은 숫자가 아니다.
Lattice 랭킹 시스템은 광고 품질을 12% 높이고 전환율을 6% 추가 개선했다. Advantage+ 도구는 광고주 투자 대비 수익을 32% 높이면서 소재 제작 비용을 10분의 1로 낮췄다. 광고주가 메타를 떠나기 어려워졌다.
왓츠앱 이야기도 빼놓을 수 없다.
왓츠앱과 메신저에서 기업용 AI와 오가는 주간 대화 건수가 한 분기 만에 100만 건에서 1,000만 건으로 늘었다. 10배다. 라틴아메리카, 인도네시아, 아시아태평양 중소기업까지 확산됐고 2026년 2분기 글로벌 추가 확장이 예정돼 있다. 왓츠앱 유료 메시지 및 구독 서비스는 'Family of Apps 기타 매출'에서 전년 대비 74% 성장을 이끌었다. 18개월 전만 해도 집계가 의미 없을 정도로 작았다.
한 가지는 알아둬야 한다. 메타는 기업용 AI 도구를 대부분 무료로 제공하며 규모를 키우는 단계다. 저커버그는 "현재는 무료지만 진전이 이뤄지는 대로 장기 수익화 모델을 만들어갈 것"이라고 했다. 아직 수익화 전이라는 점은 리스크다. 반대로 보면 본격 매출이 시작도 안 됐다는 뜻이기도 하다.
유저가 플랫폼 안에 오래 머물수록 AI는 행동 데이터를 학습하고 더 정확한 광고를 띄운다. 광고주는 성과가 좋아 예산을 더 쓴다. 로블록스(Roblox)가 유저가 늘면 콘텐츠가 늘고 콘텐츠가 늘면 다시 유저가 몰리는 구조인 것과 같다. 메타 앱군 일평균 사용자 수는 2025년 12월 기준 약 36억 명으로 전년 대비 7% 늘었다. 이 규모의 데이터를 가진 경쟁자는 없다.
다음 섹션에서는 메타버스 논란의 핵심인 리얼리티 랩스를 짚는다. 누적 손실 800억 달러, 이걸 어떻게 봐야 하는지.
메타버스는 끝났나, 변신 중인가
"메타버스에 돈 쏟아붓는 거 언제 끝나냐"는 단골 질문이 있다. 숫자는 무겁다. 리얼리티 랩스(Reality Labs)의 2020년 말 이후 누적 손실이 800억 달러를 넘어섰다. 한 사업부가 5년 남짓 만에 쌓은 적자다.
그런데 2021년과 지금은 상황이 다르다.
메타는 AI에 집중하면서 리얼리티 랩스를 포함한 다른 부서 인력을 줄이고 있다. 월스트리트저널 보도에 따르면 메타버스 예산을 줄이고 AI 웨어러블 기기 개발에 자원을 더 배정하는 방안을 확정했다. 이 소식이 전해진 뒤 주가는 3% 이상 올랐다.
호라이즌 월즈(Horizon Worlds)를 기억하는가. 가상현실 속에서 아바타끼리 만나는 서비스다. 메타는 퀘스트 VR 플랫폼과 호라이즌 월즈를 분리했고 월즈 핵심 기능은 모바일로 옮겼다. VR 피트니스 앱 슈퍼내츄럴 신규 콘텐츠 제공을 중단했고 메타버스 기반 업무용 서비스도 종료했다. VR 헤드셋 끼고 접속하는 메타버스는 사실상 축소 중이다.
방향이 달라졌을 뿐 문을 닫은 건 아니다.
퀘스트 VR 헤드셋은 아직 대중적 히트 상품이 되지 못했다. 반면 Ray-Ban 메타 스마트 글라스에서는 성과 신호가 나온다. 에실로룩소티카는 2025년 상반기 Ray-Ban 메타 스마트 글라스 판매량이 전년 대비 3배 이상 늘었다고 밝혔다. 두 회사는 레이밴 AI 안경을 200만 개 이상 판매했고 2026년 말까지 연간 1,000만 개 수준으로 생산 능력 확대를 추진 중이다.
| 구분 | 초기 집중 투자 (2021~2023년) | AI 전환기 (2024년 이후) |
|---|---|---|
| 핵심 제품 | 퀘스트 VR 헤드셋, 호라이즌 월즈 | Ray-Ban AI 스마트 글라스 |
| 핵심 기술 | 가상현실(VR), 소셜 메타버스 | AI + 증강현실(AR) 웨어러블 |
| 전략 위상 | 회사 장기 성장의 중심 | AI에 자리를 내준 보조 라인 |
| 손실 추이 | 매년 수백억 달러 확대 | 점진적 축소 목표 |
저커버그는 "리얼리티 랩스 손실이 올해 작년과 비슷한 수준일 것이며 이게 정점이 될 것"이라고 말했다. 손실이 더 커지지는 않겠다는 선언이다.
진짜 질문은 리얼리티 랩스에 쏟아붓는 돈이 언제 회수되느냐다. 월가는 메타버스가 실제 사업이 되기까지 수년이 걸린다는 저커버그 발언에 물음표를 달아왔다. Ray-Ban 안경 판매가 3배 늘었어도 800억 달러 넘는 누적 손실을 메우기엔 턱없이 부족하다.
리얼리티 랩스는 "잠재적 성장 엔진"이 아니라 지금 당장 광고 사업 이익을 갉아먹는 비용으로 봐야 한다. 그 비용이 얼마나 줄어드는지, AI 전략에 자리를 얼마나 내주는지가 다음 국면의 핵심이다.
유료 구간 본론에서 66명 월가 애널리스트의 목표주가 중앙값과 낙관·기본·비관 시나리오 계산표를 들여다본다.
목표 주가 3가지 시나리오 비교표
2026년 6월 26일 기준 메타 주식 가격은 550달러 25센트다. 66명 월가 애널리스트 기준 목표주가 중앙값은 825달러다.
| 시나리오 | 목표 주가 | 현재 대비 상승 여력 | 핵심 전제 조건 |
|---|---|---|---|
| 낙관 | 1,015달러 | +85% | AI 광고 수익화 가속, 설비투자 회수 조기 가시화 |
| 기본 | 825달러 | +50% | 광고 성장 유지, AI 투자 비용 관리 |
| 비관 | 664달러 | +21% | 광고 경기 둔화, 설비투자 부담 지속 |
낙관 케이스의 주인공은 로젠블랫 증권이다. 바튼 크로켓 애널리스트가 제시한 1,015달러는 현재 대비 약 79% 상승을 가정한다. 로젠블랫은 메타가 인수한 Manus를 "중소기업 중심 에이전트 AI 분야에서 급성장하는 로켓"으로 표현하며 왓츠앱 중소기업 영역과의 시너지를 근거로 든다.
비관 케이스라고 해서 손실을 뜻하지는 않는다. 가장 낮은 목표주가 664달러도 현재 대비 상승을 전제한다. 37명 애널리스트 중 매도 의견은 단 한 명도 없다. 비관론자도 "더 오른다"는 관점을 공유한다. 차이는 얼마나, 얼마나 빨리 오르느냐다.
기본 케이스를 뒷받침하는 숫자는 탄탄하다. 2026년 주당순이익(EPS) 전망치 32.81달러, 매출 전망치 약 2,530억 달러가 유지되고 있다. 이 가정이면 825달러 목표가 현실적이라는 평가가 나온다.
낙관과 비관을 가르는 변수는 두 가지다. AI 광고 도구 수익화 속도와 설비투자 회수 시점이다. JP모건 계열 애널리스트는 메타 AI와 어드밴티지+ 광고가 앞으로 몇 년간 의미 있는 매출과 잉여현금흐름으로 이어질 것으로 본다. 설비투자 부담을 강조하는 쪽은 단기 EPS를 낮게 잡아 목표주가도 낮춘다.
중앙값 825달러는 현재 대비 상당한 상승 여력이다. 이 여력을 갉아먹을 가장 큰 변수가 바로 1,450억 달러짜리 설비투자다.
1,400억 달러짜리 도박
메타 주식 가격이 실적 발표 다음 날 8% 넘게 빠졌다. 매출이 33% 늘었는데도 그랬다. 이유는 하나였다. 설비투자(서버·데이터센터 등 장기 자산에 쓰는 돈) 가이던스가 또 올랐다.
2025년에 720억 달러를 썼다. 2026년 가이던스는 1,250억~1,450억 달러다. 2025년과 2024년을 합친 것보다 많다.
처음부터 이랬던 게 아니다. 2026년 초 가이던스는 1,150억~1,350억 달러였다. 1분기 실적 발표 때 상단을 1,450억 달러로 올렸다. 한 분기 만에 100억 달러가 더 붙었다. 메타는 부품 가격 상승과 데이터센터 추가 비용을 이유로 들었다. 메모리가 비싸졌고 생각보다 컴퓨팅이 더 필요하다는 뜻이다.
같은 분기 메타가 서명한 다년간 인프라 계약 규모도 1,070억 달러 늘었다. 이미 쓴 돈이 아니라 앞으로 써야 할 돈이 그만큼 더 잡혔다.
왜 주가는 떨어졌나
실적은 좋았다. 조정 주당순이익 7.31달러로 월가 예상치 6.82달러를 7.2% 웃돌았다. 그런데도 다음 날 주가는 8.55% 빠졌다.
같은 날 실적을 발표한 알파벳과 아마존은 주가가 올랐다. 두 회사 모두 AI와 연결된 클라우드 매출 성장을 구체적으로 보여줬기 때문이다. 알파벳은 클라우드 성장 63%라는 증거를 제시했다. 메타에는 클라우드 사업이 없다. 외부 고객도, 제3자 수익도 없다. 돈은 비슷하게 쓰는데 어디서 회수되는지가 안 보인다.
S&P 글로벌 멜리사 오토 애널리스트는 "이 모든 설비투자의 실질 ROI가 뭔지 의문이 생긴다"며 "투자자들이 메타가 소모하는 현금 규모에 점점 지쳐가고 있다"고 말했다. 제프리스 애널리스트들도 "투자 회수가 더 명확해질 때까지 메타는 감시 박스에 갇혀 있을 것"이라고 했다.
이 글과 같은 주제
현금흐름이 진짜 문제다
설비투자가 늘면 잉여현금흐름(매출에서 운영비와 설비투자를 다 빼고 남는 실제 현금)이 쪼그라든다. 2026년 1분기에만 설비투자로 198억 달러를 썼고 같은 기간 잉여현금흐름은 124억 달러였다. 보유 현금은 812억 달러다.
문제는 2026년 하반기부터다. 1분기 설비투자 190억 달러는 연간 1,350억 달러 가이던스의 14%에 불과하다. 나머지가 하반기에 집중되면 잉여현금흐름 압박이 커진다.
| 항목 | 2024년 | 2025년 | 2026년 가이던스 |
|---|---|---|---|
| 설비투자 | 약 390억 달러 | 720억 달러 | 1,250억~1,450억 달러 |
| 전년 대비 증가율 | , | +85% | +74~100% |
| 잉여현금흐름 (전망) | , | 436억 달러 | 마이너스 전환 가능성 |
일부 매도측 애널리스트는 2026년 잉여현금흐름이 마이너스로 전환되고 2027년에는 마이너스 240억 달러까지 떨어질 수 있다고 본다. 반론도 있다. 1,350억 달러를 쓰면서도 잉여현금흐름이 플러스 24억 달러를 유지할 것이라는 전망도 나온다. 광고 수익이 탄탄하게 받쳐주기 때문이다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“메타 목표주가 825달러, 52주 고점 대비 30% 빠졌다 지금 사도 될까”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기투자 회수까지 얼마나 걸리나
메타가 이 지출을 이익 성장으로 전환할 수 있는지는 아직 결론이 나지 않았다. 관건은 메타 AI와 기업용 AI 챗봇의 수익화다. 왓츠앱 주간 대화 1,000만 건은 사용량 신호일 뿐이다. 그 대화에서 실제 매출이 발생하는 순간 투자 논리가 확인된다. 2026년 안에 매출 라인이 보이지 않으면 주가 배수는 더 눌릴 수 있다.
메타 경영진은 최근 몇 분기 동안 자사 컴퓨팅 수요를 일관되게 과소평가해왔다고 직접 인정했다. 예측이 계속 빗나가는 회사에 거대한 베팅을 납득시키려면 결국 숫자로 보여줄 수밖에 없다.
설비투자 외에 메타 주식 가격을 흔들 변수들을 다음에서 짚는다.
2027~2030년 장기 전망과 한국 투자자 매수 전략
52주 고점 796달러 25센트였던 주식이 550달러대까지 내려왔다. "싸졌다"가 곧 "사야 한다"는 뜻은 아니다. 2027년부터 2030년까지 전망을 근거 있게 뜯어보고 한국 투자자 입장에서 접근법을 정리한다.
애널리스트들이 보는 장기 궤적
| 연도 | 평균 목표가 | 낙관 케이스 | 비관 케이스 |
|---|---|---|---|
| 2027년 | 1,186달러 | 1,499달러 | 872달러 |
| 2028년 | 1,477달러 | 1,968달러 | 986달러 |
| 2030년 | 1,445달러 | 1,631달러 | 1,274달러 |
출처: StockScan, Benzinga/CoinCodex 기준
숫자만 보면 매력적이다. 그런데 이 숫자들이 실현되려면 무엇이 전제돼야 하는지가 핵심이다.
기본 시나리오는 2026~2027년 연간 주당순이익 성장률 20%, 이후 2028~2029년 15%, 2030년 10%로 점진 둔화하는 구조를 가정한다.
낙관이 되려면 두 가지가 맞아야 한다. 리얼리티 랩스 손실이 눈에 띄게 줄고 AR 글라스 하드웨어 사업(Orion 프로젝트)에서 초기 매출이 나오는 것. 그리고 AI 광고 도구 Advantage+가 2028년까지 연간 800억 달러 규모로 성장하는 것.
비관도 현실적으로 가능하다. EU나 FTC 규제 제재로 실적이 타격받거나 광고 시장이 한 자릿수 성장으로 둔화되면 그림이 달라진다. 관세 관련 경기 둔화로 광고 예산이 줄어드는 경우도 하방 요인이다. 장기 전망일수록 신뢰도는 낮아진다. 2026년 예측은 42명 애널리스트의 구체적 실적 모델에 기반하지만 2028~2030년 예측은 성장률과 밸류에이션 배수 가정에 크게 의존한다.
메타버스 논란이 장기 전망에 미치는 영향
리얼리티 랩스는 2020년 이후 누적 836억 달러를 손실로 기록했고 수익화 경로가 보이지 않는다. 그런데도 이 손실이 2027~2030년 주가에 치명타가 되지 않는 이유가 있다. 광고 사업이 버텨주기 때문이다. 진짜 문제는 AI 투자와 메타버스 비용이 동시에 두 방향으로 나가는 구조다. AI 수익화가 늦거나 광고 불황이 겹치면 주가가 수년째 제자리를 맴돌 수 있다.
로블록스와 메타, 리스크 결이 다르다
로블록스(Roblox) 주식 가격은 2026년 들어 42% 넘게 빠졌다. 1분기 실적 후 연간 예약 성장률 가이던스를 대폭 낮추면서 20% 이상 추가 하락했고 140건 이상의 아동 착취 관련 소솹까지 겹쳤다. 둘 다 성장주지만 리스크 결이 다르다.
- 수익 구조: 메타는 2025년 매출 2,010억 달러를 넘긴 대규모 흑자 기업이다. 로블록스는 매출이 늘어도 적자다.
- 변동성: 로블록스 베타(시장 대비 변동성)는 1.44로 하락장에서 더 크게 빠진다. 메타도 베타가 높지만 흑자 기반이 완충 역할을 한다.
- 회복 탄력성: 2022년 메타 주가가 76% 빠졌다가 수배 반등한 건 흑자 사업의 복원력 덕분이다. 로블록스는 같은 상황이 오면 버틸 이익 체력이 없다.
"성장성 대 안정성"의 선택지로 보면 된다. 메타가 내려왔다고 로블록스보다 덜 매력적인 게 아니라 리스크 종류가 다른 것이다.
한국 투자자 매수 전략
한 번에 다 사지 마라. 일부 전망에서는 2027년에 일시적 조정이 올 수 있다. 광고 성장률 둔화와 AI 투자 회수 지연이 겹칠 수 있어서다. 분할 매수가 답이다.
- 1차 진입 (지금~2026년 4분기): 현재 가격대(550달러 안팎)에서 목표 비중 30~40% 매수. 52주 저점 520달러가 지지선으로 의미 있다.
- 2차 진입 (2027년 실적 확인 후): AI 광고 매출 가속화와 리얼리티 랩스 손실 축소를 확인한 뒤 추가 매수. 연간 EPS 20% 성장에 주가이익비율(PER, 주가가 이익의 몇 배인지) 25배를 유지하면 주가 1,000달러는 2027년 중반 도달 가능하다는 시나리오도 있다.
- 3차 진입 (2028년 이후): 설비투자 사이클이 정점을 지나 AI 수익화가 재무제표에 보이기 시작하는 시점. 장기 보유의 진짜 판단 구간이다.
환율 리스크도 챙겨야 한다. 주가가 달러 기준으로 20% 올라도 원화가 강세면 실제 수익이 줄어든다. 원달러 환율이 1,300원 이하로 내려오는 구간을 2차, 3차 매수 타이밍으로 활용하는 방식도 고려할 만하다.
손익분기점 역산도 해보자. 현재 550달러에서 산다면 애널리스트 64명의 12개월 평균 목표가 827달러까지 약 50% 상승 여력이 있다. 반대로 비관 시나리오 하단인 520달러가 깨지면 추가 하락 리스크를 열어두고 봐야 한다.
메타 주식 가격의 장기 방향은 AI 광고 수익화 속도 하나에 달려 있다. 세계 최대 광고 플랫폼이 최악의 경기 사이클과 대규모 설비투자 사이클을 동시에 반영해 다년간 최저 밸류에이션에 근접해 있다는 분석이 있다. 이 판단이 맞다면 지금은 기회다. 틀리다면 당분간 버티는 구간이다. 어느 쪽이든 한 번에 올인하는 전략은 어울리지 않는다.
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
메타 주식 현재 가격은 얼마인가요?
메타 주가는 558달러 44센트다. 최근 낙폭이 커져 AI 투자·실적을 함께 보고 매수 타이밍을 판단해야 한다.
메타의 52주 고점과 저점은 어떻게 되나요?
52주 고점은 796달러 25센트, 저점은 520달러 26센트다. 현재가는 저점에서 소폭 반등한 상태다.
1분기 실적 발표 뒤 왜 주가가 하락했나요?
주가 하락 원인은 향후 지출 확대에 대한 우려다. 회사가 제시한 설비투자 가이던스는 1,250억 달러에서 1,450억 달러였다.
메타의 광고 성장 상황은 어떤가요?
광고 매출이 실적을 끌어올리고 있다. 1분기 광고 매출은 550억 달러였고, 전년 대비 성장률은 33%다.
왓츠앱 수익화는 실제로 진행되고 있나요?
진행 중이다. 왓츠앱·메신저의 기업용 주간 대화는 한 분기 사이 100만 건에서 1,000만 건으로 늘었다.
관련 글
메타 주가 지금 사도 될까, 600달러 아래로 밀린 진짜 이유와 2026년 전망
메타 주가 600달러대, 7월 29일 실적이 기회인지 함정인지 가른다
메타 주가 전망 2026: 1,450억 달러 AI 투자가 주가를 끌어내린 진짜 이유
메타 플랫폼스 주가, 지금 600달러대가 싼 건지 비싼 건지 따져봤다
나스닥 100 전망 2026 하반기, 팔란티어 실적이 증명한 것과 ISA로 세금 아끼는 법
구글 주가 하락 진짜 이유, 3대 리스크와 반등 타이밍 총정리




































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.