클로봇 상장폐지, 사실인가
2026년 8월 16일 업데이트
클로봇은 상장폐지 대상이 아니다. 논란은 자산의 3배에 달하는 대규모 유상증자와, 인수 대상인 두산로지스틱스솔루션(DLS)이 완전자본잠식 상태라는 사실이 겹치며 생긴 오해다.
클로봇(KOSDAQ 466100)은 현재 상장폐지 대상이 아니다. 최근 감사의견 거절이나 관리종목 지정 같은 상장폐지 사유가 발생했다는 공시는 나온 적이 없고, 8월 14일 반기보고서까지 정상적으로 제출했다. 그런데도 "클로봇 상장폐지"라는 검색이 늘어난 데는 이유가 있다. 회사 자산의 세 배에 가까운 대규모 유상증자와, 인수 대상 회사가 완전자본잠식 상태라는 사실이 겹치면서 투자자들 사이에 혼란이 퍼진 것이다.
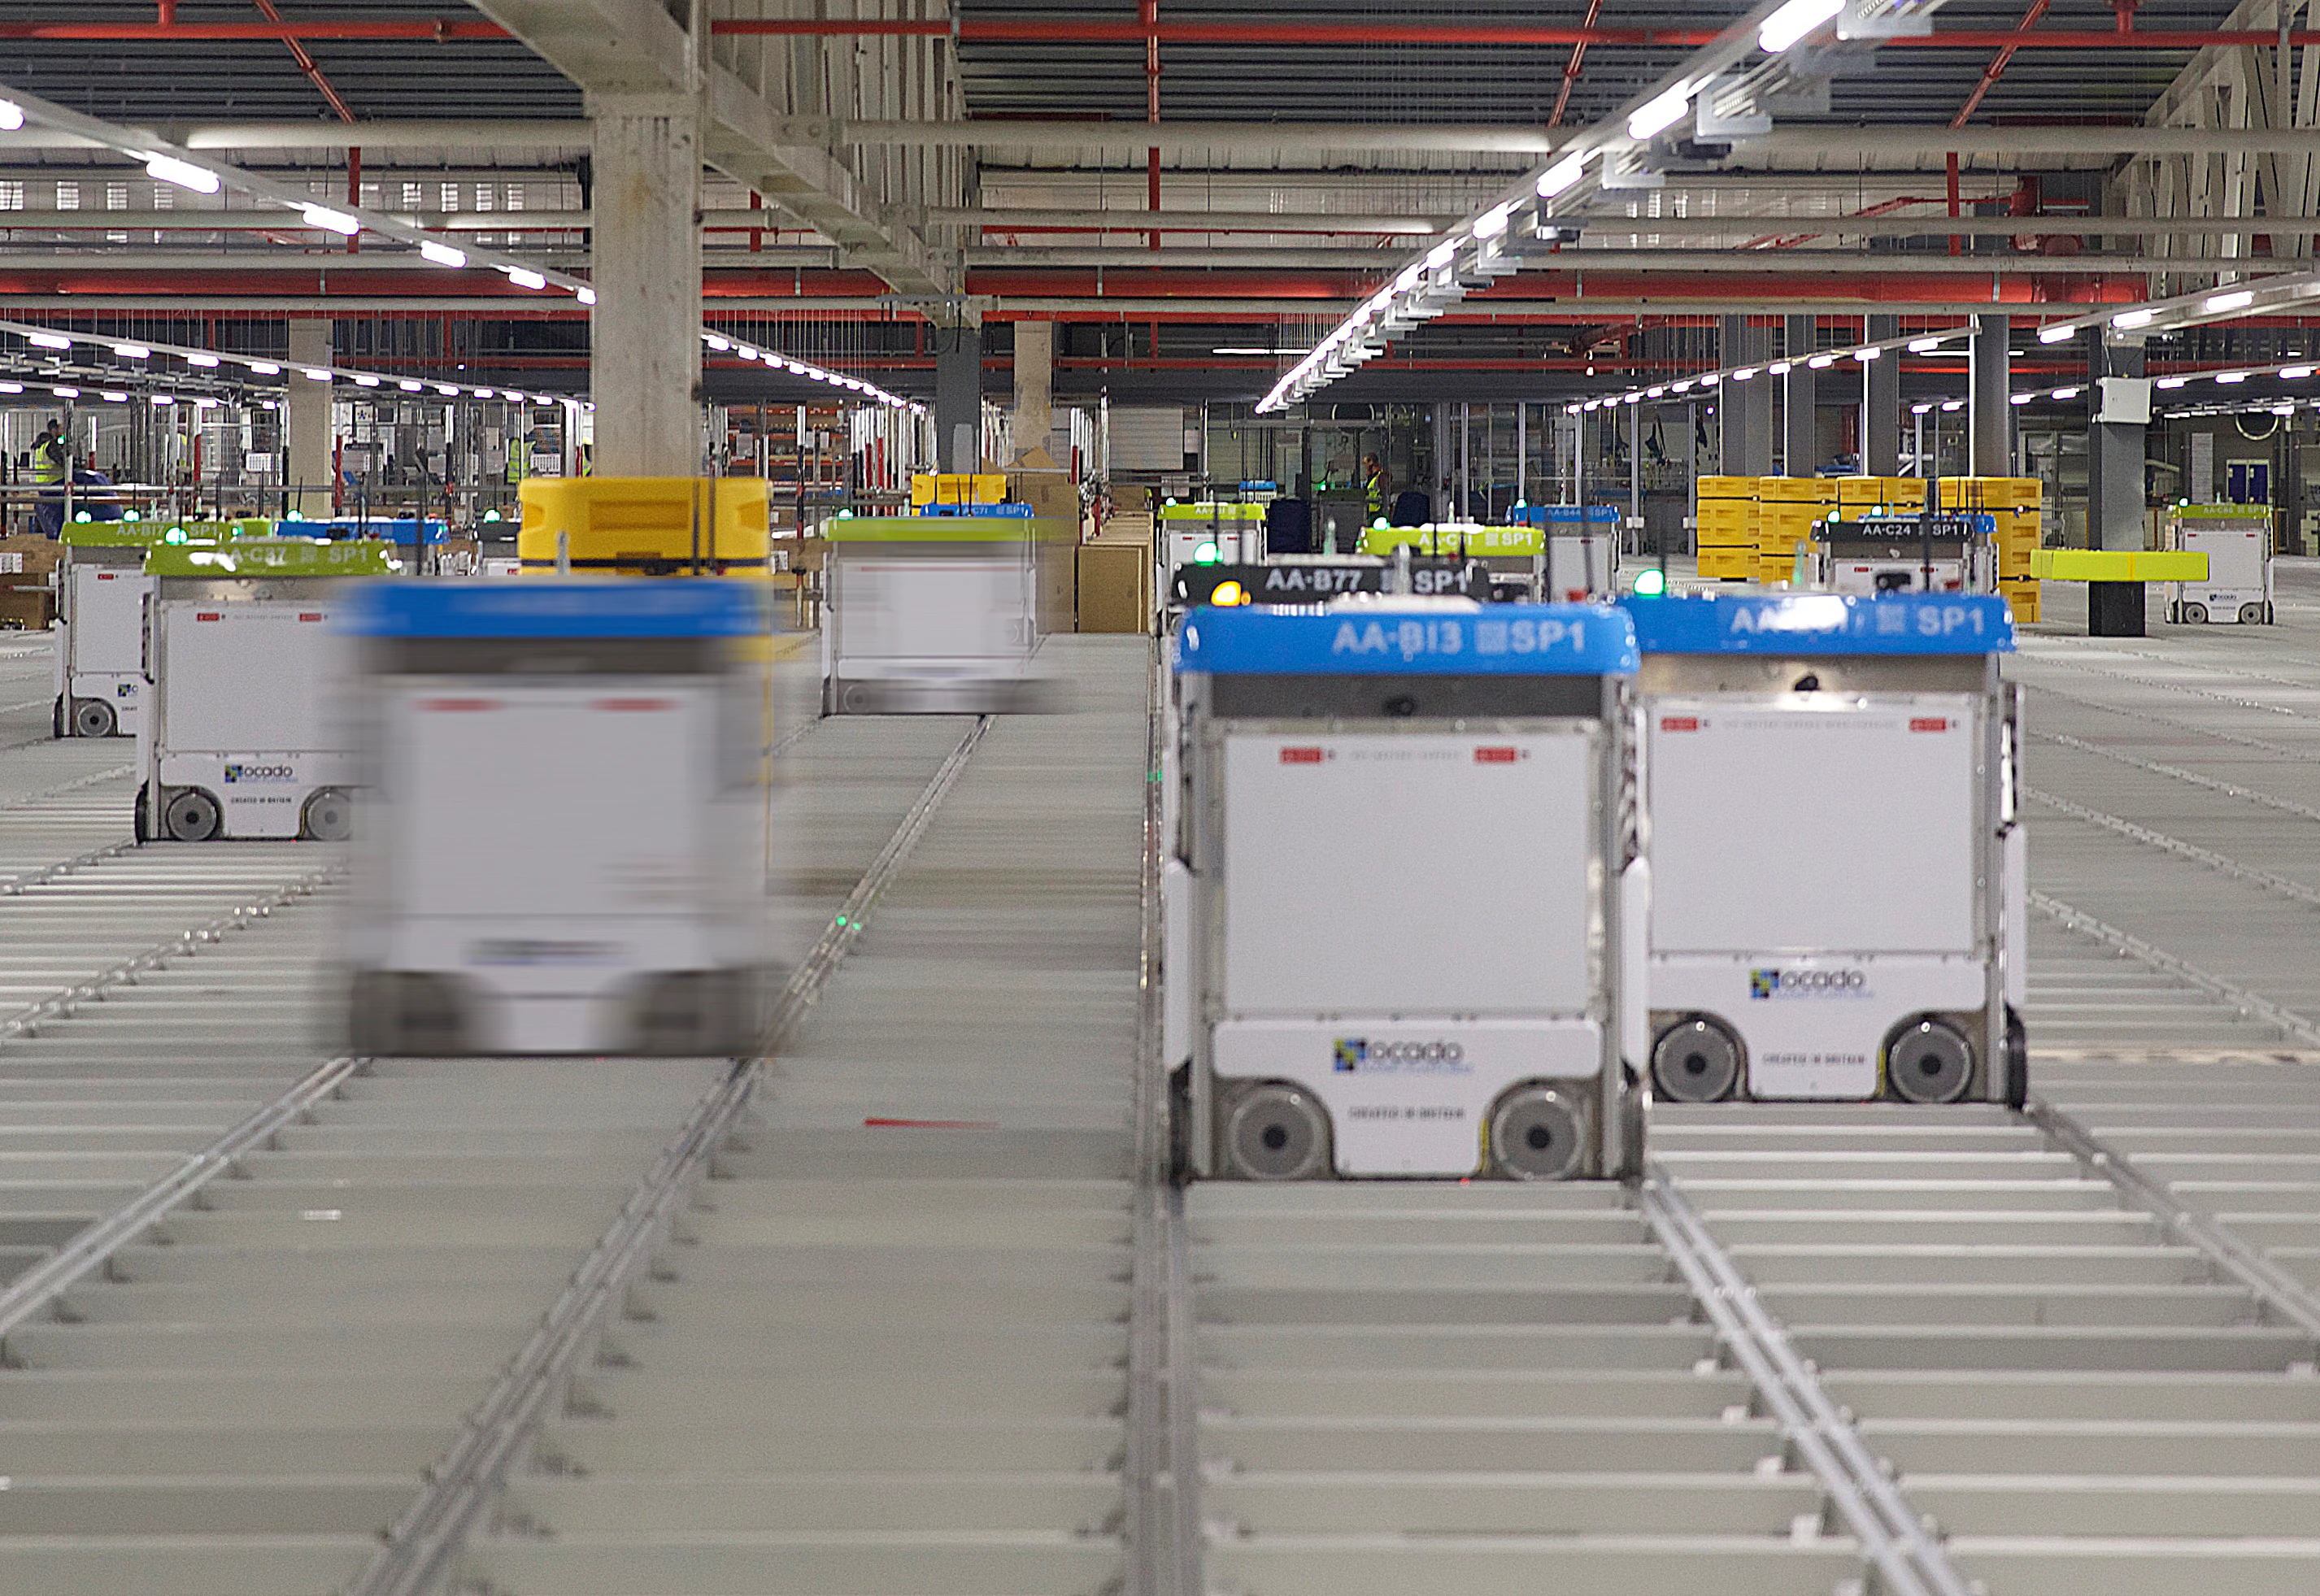
물류 자동화 로봇이 창고 안에서 이동하는 모습 예시 이미지 . 이미지 “Ocado warehouse bots.jpg”의 제작자는 Techwords입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
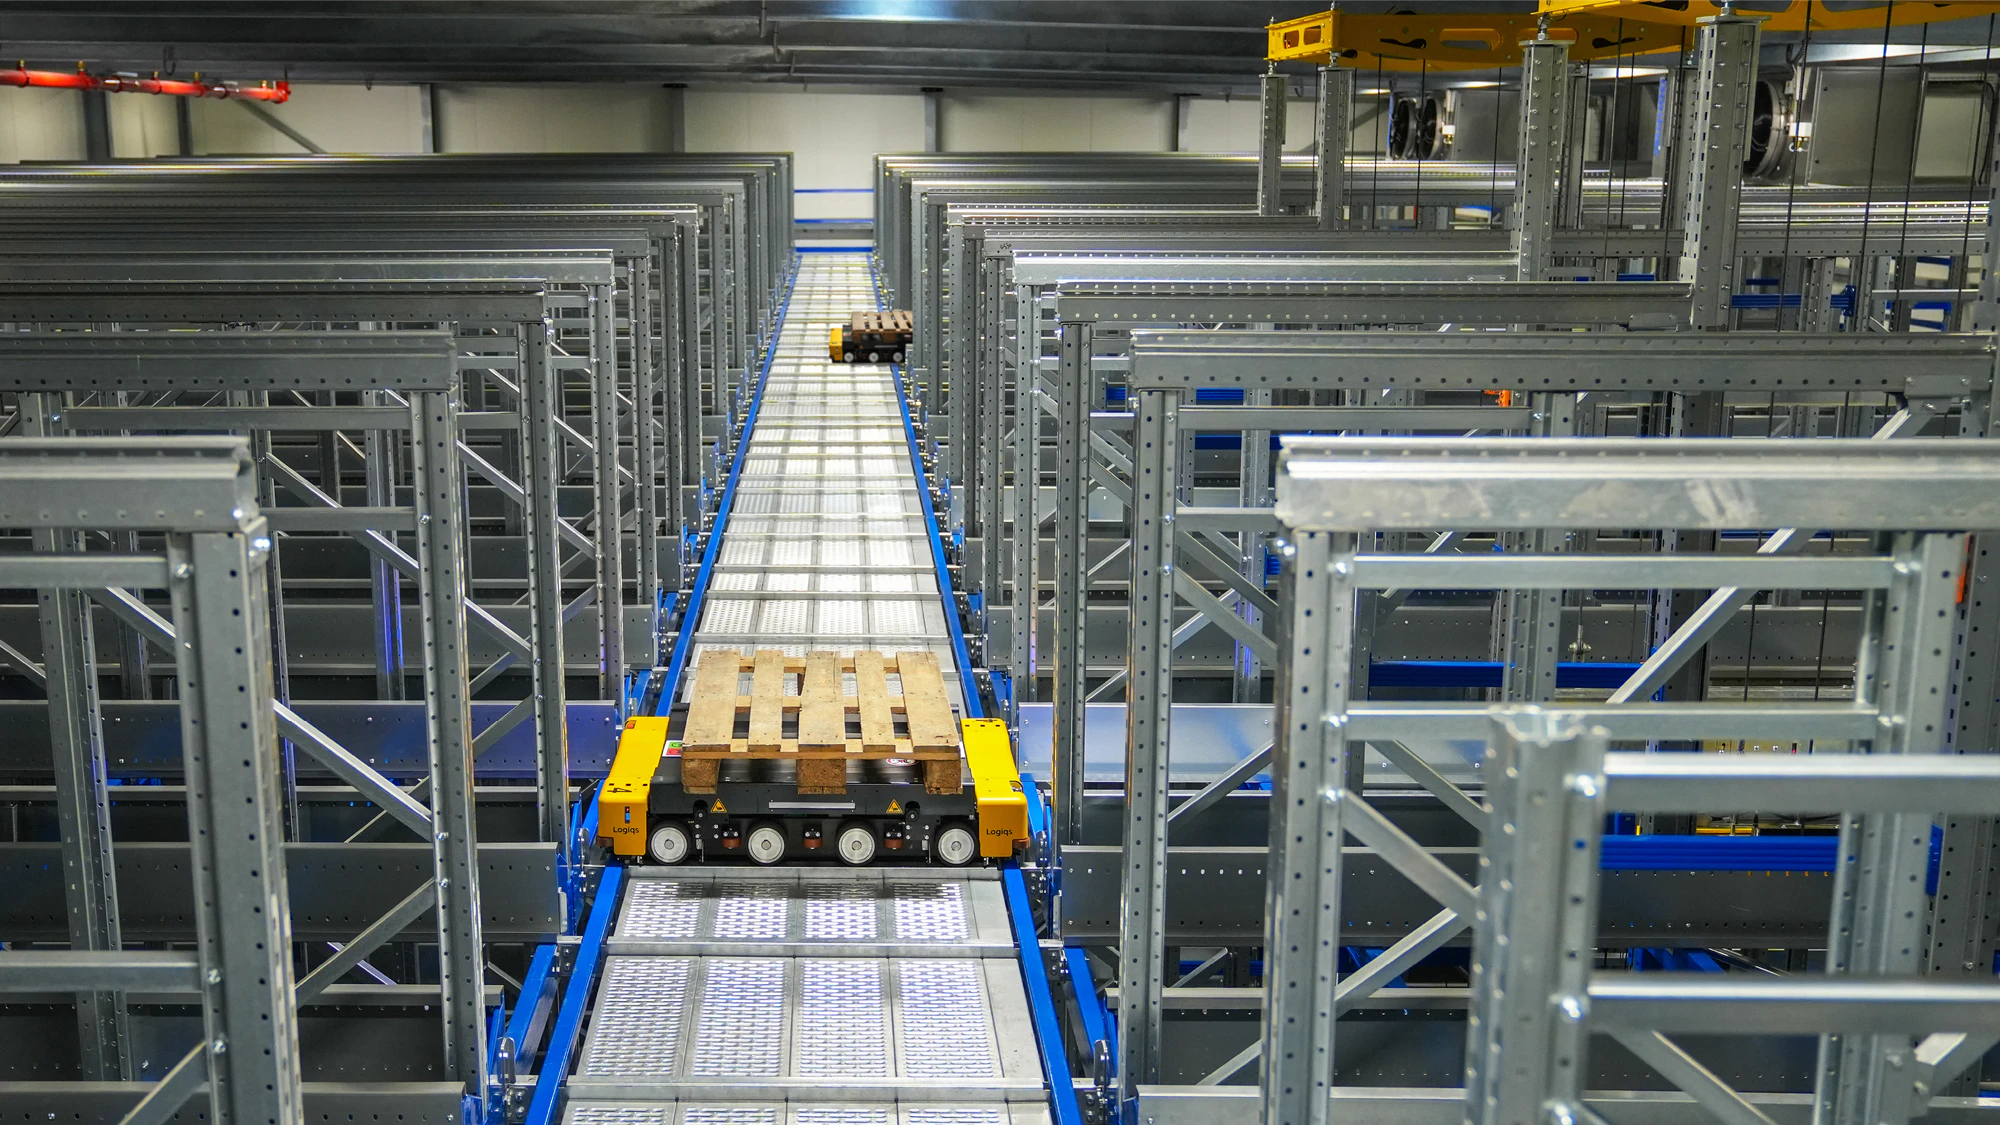
두산로지스틱스솔루션 DLS 이 다루는 것과 같은 유형의 창고 자동 이송·보관 시스템 예시 이미지 . 이미지 “Automated Storage and Retrieval System.jpg”의 제작자는 QmcBeQ3G7DZCmY84uPgT입니다. Wikimedia Commons 원본을 CC BY 4.0 조건으로 사용했으며 WebP로 변환했습니다.
두 사안을 구분하지 않으면 판단이 흐려진다. 클로봇 자신의 재무 상태와, 클로봇이 인수하려는 두산로지스틱스솔루션(DLS)의 재무 상태는 전혀 다른 이야기이기 때문이다.
클로봇 주가, 왜 이렇게 흔들렸나
클로봇은 2024년 10월 28일 코스닥에 상장한 로봇 소프트웨어 기업이다. 지난 8월 14일 종가 기준 주가는 3만2700원으로, 직전 거래일 대비 13.74% 올랐다. 최근 1년으로 보면 82.7% 상승했지만, 52주 최고가인 8만2300원과 비교하면 여전히 60% 넘게 낮은 수준이다. 52주 최저가는 1만5940원이었다.
이런 급등락의 배경에는 두 가지 사건이 있다. 하나는 정부의 로봇산업 육성 정책 발표에 따른 테마성 급등이고, 다른 하나는 아래에서 다룰 대규모 유상증자에 따른 주가 조정이다. 즉 주가가 크게 흔들린 것은 사실이지만, 그 흔들림의 원인이 상장폐지 위험이 아니라 유상증자 물량 부담과 로봇 테마 등락이라는 뜻이다.
2000억에서 1131억으로, 유상증자가 축소된 이유
클로봇은 운영자금 및 타법인 증권 취득자금 조달을 위해 1999억 9980만원 규모 유상증자를 결정했다고 지난 4월 3일 공시했다. 발행 예정 주식수는 보통주 549만4500주로, 예정 발행가는 3만6400원이었다.
문제는 그 이후 주가가 계속 밀렸다는 점이다. 유상증자 발행가는 증자 결정 시점의 주가 흐름을 기준으로 산정되는 구조라서, 주가가 떨어지면 발행가도 함께 낮아진다. 클로봇은 지난 7월 3일 증권신고서 정정공시를 통해 기명식 보통주 5,494,500주의 1차 발행가액을 주당 20,600원으로 결정했다고 밝혔다. 발행가액 하향으로 증자 규모는 당초 2,000억 원에서 1,131억 8,670만 원으로 축소됐다.
주식 수는 그대로인데 가격만 43%가량 낮아지면서 조달 금액이 반 토막 난 셈이다. 이 여파로 조달자금 용도도 변경됐다. 당초 운영자금과 타법인 증권취득자금으로 나눠 쓰려던 계획을 타법인 증권취득자금 1,131억 8,670만 원으로 일원화했다. 즉 신규 채용이나 원재료 매입에 쓰려던 운영자금 계획은 통째로 빠지고, 조달한 돈 전부를 DLS 인수에만 쓰기로 한 것이다.
이 과정에서 증자전 발행주식총수는 2,499만 2,139주에서 2,545만 9,239주로 늘었고, 증자비율은 21.98%에서 21.58%로 조정됐다. 기존 주주 입장에서는 지분이 5분의 1 넘게 희석되는 셈이다. 유상증자 이후 최대주주인 김창구 대표이사의 예상 지분율도 12.82%로 낮아진다. 남은 일정은 구주주 청약일이 8월 13일~14일, 일반공모 청약일이 8월 19일~20일, 납입일이 8월 24일, 상장예정일이 9월 7일로 예정돼 있다. 구주주 청약은 이미 지난 주말 이전에 끝났고, 이번 주 안에 일반공모와 실권주 처리가 마무리되는 흐름이다.
이 정도 규모의 증자가 회사에 얼마나 큰 부담인지는 클로봇 자체 재무제표와 비교하면 드러난다. 클로봇은 이번 유증으로 2000억원 규모의 자금을 조달할 계획이었는데, 이는 지난해 말 연결 기준 자산총계(730억원)의 3배에 달하는 규모였다. 회사의 지난해 말 연결 기준 자본총계는 604억원 수준으로, 자기자본의 2배에 달하는 자금을 외부에서 조달해 인수에 나서는 셈이라는 평가가 나왔다. 실제 조달액이 1131억원으로 줄면서 부담은 다소 완화됐지만, 여전히 회사 체급에 비해 공격적인 베팅이라는 점은 달라지지 않았다.
'완전자본잠식' 딱지가 붙은 건 클로봇이 아니라 DLS
"상장폐지" 검색이 몰린 진짜 이유는 여기에 있을 가능성이 크다. 클로봇이 인수하는 두산로지스틱스솔루션, 흔히 DLS로 불리는 이 회사의 재무 상태 때문이다.
두산은 두산로지스틱스솔루션 지분 100%(41만2428주)를 클로봇에 매각했으며, 거래 금액은 685억원이다. DLS는 2019년 설립된 두산그룹의 물류 시스템통합(SI) 자회사로, 창고관리시스템(WMS)과 설비제어시스템(WCS)을 다루는 회사다. 그런데 사업보고서 및 증권신고서에 따르면 DLS의 지난해 말 기준 자본총계는 -470억원으로 자본잠식 상태였다. 완전자본잠식 상태라는 표현이 그래서 나온다. 원인도 명확하다. DLS는 태국 물류센터 사고 손해배상 영향으로 지난해 550억원의 당기순손실을 기록했다.
한국 증시에서 "완전자본잠식"이라는 단어는 상장폐지 사유와 자주 붙어 다닌다. 그래서 검색하는 사람 입장에서는 'DLS가 완전자본잠식이라니 클로봇도 위험한 것 아닌가'라고 오해하기 쉽다. 하지만 DLS는 애초에 증권시장에 상장된 회사가 아니라 두산그룹의 비상장 자회사였다. 상장폐지라는 개념 자체가 코스피·코스닥에 상장된 법인에 적용되는 제도이므로, 비상장사인 DLS의 자본잠식은 클로봇의 상장 지위와는 직접 연결되지 않는다.
다만 인수 구조가 이 리스크를 어떻게 다루는지는 짚어볼 만하다. 클로봇이 'Cash-free·Debt-free(현금 및 부채 미포함)' 조건으로 인수를 추진하는 것도 자본잠식에 따른 우발 채무를 최소화하기 위한 포석이다. 이는 피인수 기업이 보유한 현금과 부채를 모두 제외한 상태로 기업 가치를 평가해 인수하는 방식으로, 피인수 기업은 보유 현금을 가져가는 대신 회사 부채를 직접 상환하고 인수 기업은 영업 활동에 필요한 순자산만 인수하는 구조다. 다시 말해 클로봇이 DLS의 기존 빚까지 떠안는 구조가 아니라는 뜻이다. 그럼에도 인수 이후 정상화 과정에서의 추가 자금 투입은 불가피하며, 클로봇의 출자가 이뤄질 경우 자본금 및 자본잉여금 증가를 통해 DLS의 자본잠식 해소에도 기여할 것으로 예상된다. 유상증자 자금 대부분이 여기 쓰이는 이유다.
이 글과 같은 주제
인수 방식이 바뀐 과정도 눈여겨볼 대목이다. 클로봇은 애초 재무적투자자(FI)인 펙투스컴퍼니와 컨소시엄을 구성해 DLS를 인수할 계획이었고, 두 회사가 각각 70%와 30%씩 자금을 부담하기로 했었다. 그러나 지난 4월 금융위원회의 중복상장 원칙적 금지로 인해 FI의 의사결정이 늦어지면서 클로봇은 단독 인수로 방향을 틀었다. FI로서는 향후 지분 매각이나 기업공개(IPO)를 통해 자금을 회수해야 하는데, 이미 클로봇이 코스닥 상장사인 만큼 DLS의 IPO를 통한 자금 회수 가능성이 불투명해졌기 때문이다. 결국 클로봇 혼자 부담을 떠안는 쪽으로 딜이 재설계됐고, 그만큼 이번 유상증자에 대한 의존도도 커졌다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“클로봇 상장폐지, 사실인가”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기클로봇 본체 실적은 어떤가
DLS 이야기와 별개로 클로봇 자체 사업은 아직 적자 상태다. 최근 12개월 기준 영업이익률은 -7.68%, 순이익률은 -5.19%이며 자기자본이익률(ROE)도 -3.58%로 마이너스다. 다만 매출 성장세는 뚜렷하다. 최근 12개월 매출 증가율은 23.95%였고, 8월 14일 공시된 반기보고서 기준으로는 상반기 매출이 170억원으로 전년 동기 대비 32.9% 늘었다. 부채비율(D/E)은 0.21 수준으로 낮은 편이라, 적자 자체가 재무 건전성을 위협할 정도는 아니다.
증권가 반응도 아직은 우호적인 쪽에 가깝다. 미래에셋증권은 지난 6월 18일 낸 보고서에서 이번 DLS 인수를 회사의 '챕터 2'로 표현했고, IBK투자증권도 6월 10일 보고서에서 클로봇이 로봇 소프트웨어 기업에서 로봇 SI 기업으로 진화하고 있다고 평가했다. 다만 이런 시각은 어디까지나 DLS 정상화가 계획대로 진행된다는 전제 위에 서 있다는 점은 감안해야 한다.
앞으로 확인해야 할 신호
지금 시점에서 중요한 것은 상장폐지 여부가 아니라, DLS 인수가 실제로 시너지를 내느냐다. 확인할 일정은 세 가지다. 먼저 9월 7일 신주 상장으로 유상증자 물량이 시장에 풀린다. 이 물량이 소화되는 과정에서 단기 수급 부담이 다시 나타날 수 있다. 다음으로 9월 말로 예정된 DLS 인수 대금 납입과 거래 종결이다. 마지막으로 이후 분기 실적에서 DLS 편입 효과와 자본잠식 해소 진행 상황이 얼마나 드러나는지를 봐야 한다. 완전자본잠식 상태인 회사를 인수한 만큼, 정상화에 예상보다 오래 걸리거나 추가 출자가 더 필요해질 가능성도 배제할 수 없다.
출처
- 2000억에서 1132억으로 반토막...클로봇, 유증 축소에 자체 운영자금 계획 제외
- 클로봇, 유상증자 결정...보통주 549만4500주 발행 : 네이트 뉴스
- 클로봇, 2000억 규모 유상증자 결정 : 네이트 뉴스
- 두산, 물류자동화 계열사 두산로지스틱스 685억에 매각 < IT/전자 < IT과학 < 기사본문 - 이지경제
- 유상증자 모니터 '자본잠식' 두산로지스틱스 정상화 추진 | 클로봇1 < 유상증자 모니터 < Equities < 자본시장 < 기사본문 - 블로터
- 클로봇, 두산로지스틱스솔루션 인수로 물류 로봇 판 바꾼다 - 한국M&A경제신문
- 클로봇 톺아보기 '유증' 앞둔 클로봇, 주가 하락 '변수' - 딜사이트
- 유상증자 모니터 '자본잠식' 두산로지스틱스 정상화 추진 | 클로봇1 : 네이트 뉴스
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
클로봇이 실제로 상장폐지되나요?
아니다. 감사의견 거절, 관리종목 지정, 완전자본잠식 같은 상장폐지 사유가 클로봇 자신에게 발생했다는 공시는 없다. 8월 14일에도 반기보고서가 정상적으로 제출됐다.
클로봇 유상증자 가격은 얼마인가요?
최초 예정 발행가는 3만6400원이었으나, 주가 하락으로 지난 7월 3일 1차 발행가액이 주당 2만600원으로 낮아졌다. 최종 확정 발행가액은 8월 10일 산정돼 8월 11일 공시됐으며, 총 모집금액은 1131억원대로 확정됐다.
두산로지스틱스솔루션(DLS)은 어떤 회사인가요?
2019년 설립된 두산그룹의 물류 자동화 SI 자회사로, 창고관리·설비제어 시스템을 다룬다. 태국 물류센터 사고 손해배상 영향으로 지난해 550억원의 순손실을 냈고, 자본총계가 -470억원인 완전자본잠식 상태다. 다만 비상장 회사였기 때문에 이 자본잠식이 코스닥 상장폐지 제도와 직접 연결되지는 않는다.
클로봇 전망은 어떤가요?
매출은 상반기 기준 전년 대비 32.9% 늘었지만 아직 영업적자 상태다. 관건은 9월 말 마무리되는 DLS 인수 이후 물류 자동화 사업이 실제 수익으로 연결되는지다. 미래에셋증권·IBK투자증권 등은 이를 사업 확장의 계기로 평가했지만, 완전자본잠식 회사를 정상화하는 과정인 만큼 추가 자금 투입 여부를 계속 확인할 필요가 있다.
관련 글
코스피 사이드카 발동 조건과 기준, 7월 16일 급락장에서 왜 터졌나
공매도 뜻, 없는 주식을 빌려 파는 하락 베팅의 진짜 원리
삼성전기, AI 서버용 MLCC 수주로 영업이익 두 배 늘렸는데 주가는 왜 급락했나
레몬헬스케어 주가 상한가 이유와 2026년 7월 전망, 지금 사도 될까
마키나락스 주가 급등 이유, 7월 연쇄 상한가의 진짜 배경과 대응법
씨이랩 주가 20% 급등, 적자인데 시가총액 1,431억원… 전망은































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.