사우스웨스트항공 vs 스탠리블랙앤데커, 2026년 2분기 실적으로 갈라진 두 개의 회복 시나리오
사우스웨스트항공은 매출 기록과 수요 회복으로, 스탠리블랙앤데커는 마진 개선과 구조조정으로 2026년 2분기 실적 서프라이즈를 냈다. 밸류에이션과 배당 여력에서는 두 회사의 강점이 뚜렷하게 갈린다.
사우스웨스트항공(LUV)과 스탠리블랙앤데커(SWK)는 2026년 2분기 실적에서 나란히 시장 예상치를 크게 웃돌았지만, 이익이 늘어난 이유는 정반대다. 사우스웨스트는 매출 자체가 사상 최대치를 찍으며 수요가 끌어올린 성장을 보여줬고, 스탠리블랙앤데커는 매출이 거의 제자리인 채 마진 개선과 사업 구조조정으로 이익을 끌어올렸다. 두 회사 모두 주가는 최근 1년 동안 50% 넘게 올랐지만, 지금 이 시점에서 어느 쪽이 더 견고한 회복인지는 실적의 '질'을 따로 뜯어봐야 답이 나온다.
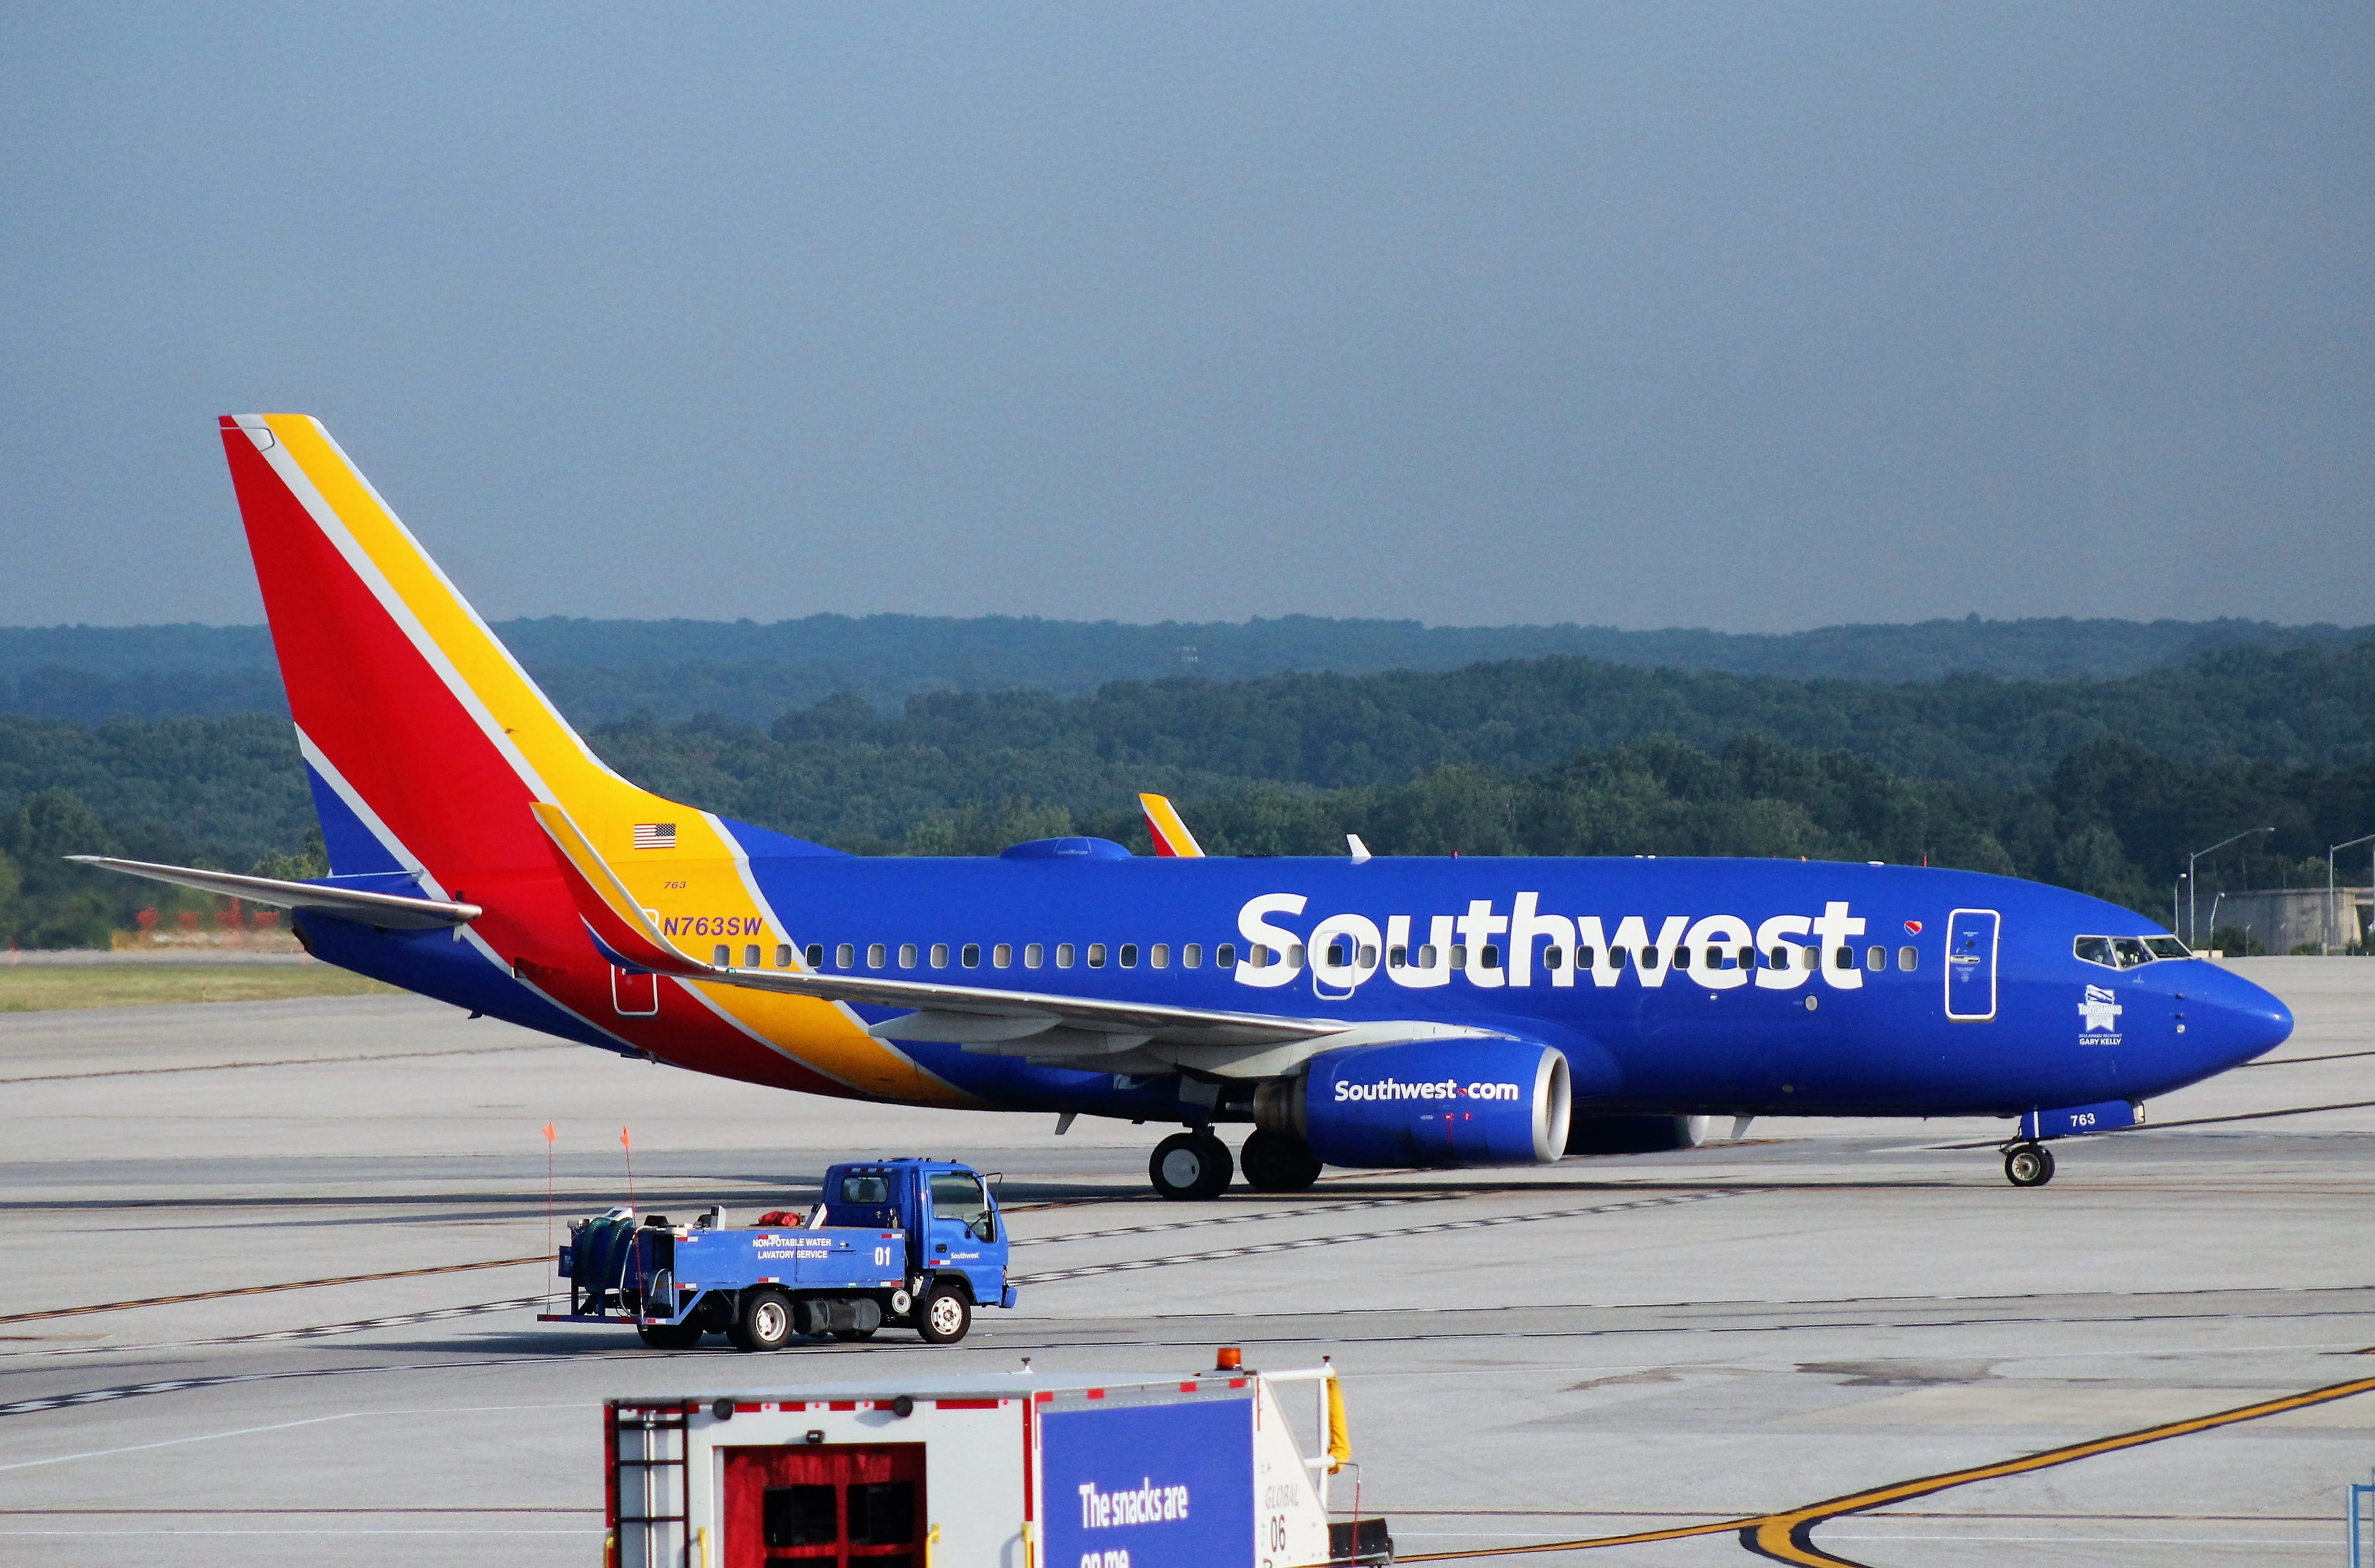
사우스웨스트항공의 보잉 737 여객기. 유가와 여객 수요가 실적의 핵심 변수다. 이미지 “N763SW.jpg”의 제작자는 Colton Henline입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
두 종목은 흔히 미국 산업재(Industrials) 계열로 함께 묶이지만 세부 업종은 완전히 다르다. 사우스웨스트는 항공 여객 운송, 스탠리블랙앤데커는 공구·산업기계 제조다. 유가와 여객 수요에 좌우되는 사업과, 원자재·관세·건설 경기에 좌우되는 사업을 나란히 놓고 보면 2026년 산업주 회복이 한 가지 패턴으로만 오지 않는다는 점이 드러난다.
사우스웨스트항공: 매출은 역대 최대인데 왜 가이던스는 낮아졌나
사우스웨스트항공의 2분기 조정 EPS는 0.94달러로 시장 예상치 0.51달러를 82% 웃돌았다. 분기 영업수익은 84억 3200만 달러로 회사 역사상 최고치를 기록했고, 조정 영업수익은 87억 달러로 전년 대비 20.3% 늘었다. 조정 영업이익률은 6.7%로 1년 전보다 3.3%포인트 개선됐다.
이 실적을 만든 건 요금 인상이나 좌석 판매 확대만이 아니다. 회사 측은 관리형 비즈니스 매출이 전년 대비 30% 늘었고, 라피드 리워즈 회원 가입이 35% 증가했다고 밝혔다. 좌석 지정제와 수하물 요금 같은 상업 전략 전환이 분기 전체에 걸쳐 처음으로 완전히 반영됐다는 설명이다.
문제는 비용이다. 2분기 연료비는 갤런당 3.92달러로 전년보다 8억 8900만 달러 더 들었고, 이는 주당순이익에 1.17달러의 역풍으로 작용했다. 이 때문에 회사는 2026년 연간 조정 EPS 가이던스를 기존 "최소 4.00달러"에서 3.25~4.25달러 범위로 바꿨다. 표면적으로는 상단이 높아졌지만 하단은 이전 하한선보다 낮아진 셈이라, 시장은 이를 사실상의 가이던스 하향으로 받아들였다. 3분기 조정 EPS 가이던스 0.50~0.75달러도 애널리스트 평균 전망치 0.82달러에 못 미쳤고, 실적 발표 직후 주가는 기록적인 매출을 밀어내고 이 3분기 전망 부진에 더 크게 반응해 하락했다.
여기에 항공기 관련 헤드라인 리스크도 남아 있다. 지난 7월 사우스웨스트의 보잉 737 맥스8 항공편 두 건이 기계 결함으로 회항하면서 보잉의 품질 이슈가 다시 부각됐고, 이달 초에는 가장 작은 기체인 737 맥스7이 거의 10년 만에 FAA 인증을 받았지만 실제 여객 운항은 2027년에나 시작될 예정이다. 사우스웨스트는 맥스7의 출시 고객이라 기체 인도 일정이 향후 좌석 공급 계획과 직결된다.
현재 주가는 47.57달러로 52주 최고가(55.11달러)보다 13.7% 낮은 자리에 있다. 지난 1년 수익률은 +60.1%로 여전히 큰 폭의 회복을 보여주지만, 올해 초 유가 급등으로 34% 가까이 급락했던 구간을 되돌리는 과정이라는 점을 감안해야 한다.
스탠리블랙앤데커: 매출은 제자리인데 마진과 가이던스는 왜 뛰었나
스탠리블랙앤데커의 2분기 순매출은 40억 달러로 전년과 거의 같았지만, 조정 EPS는 1.57달러로 시장 예상치 1.23달러를 28% 넘어섰다. 유기적 매출 성장률은 3%로, 물량 증가 3%와 가격 동결이 합쳐진 결과다.
이익 개선의 핵심은 마진이다. 조정 매출총이익률은 33.7%로 전년보다 620베이시스포인트 뛰었는데, 이 중 약 250bp는 관세 환급 혜택에서 나왔다. 미국 세관국경보호청(CBP)이 4월 열어준 IEEPA(국제긴급경제권한법) 관세 환급 절차의 1단계로 회사는 세전 1억 1800만 달러의 이익을 인식했고, 2단계 환급도 청구해 둔 상태다. 다만 회사는 아직 확정되지 않은 향후 환급분은 2026년 가이던스에 넣지 않았다고 밝혔다.
자본 배분도 눈에 띈다. 4월 항공우주 파스너 사업(CAM)을 하웰메트에 매각한 자금으로 2분기에 부채 17억 달러를 갚고 자사주 2억 5000만 달러어치를 사들였다. 이 매각의 영향으로 엔지니어드 파스닝 부문 매출은 3억 9600만 달러로 18% 줄었지만, 해당 부문 조정 영업이익률은 13%로 220bp 개선됐다. 반면 파워툴 부문 유기적 매출은 8% 늘었고 아웃도어 부문은 7% 줄었다.
이런 흐름을 반영해 회사는 2026년 연간 조정 EPS 가이던스를 5.20~5.80달러로 올렸다. 중간값 기준 전년 대비 18% 성장이며 기존 가이던스 중간값보다 0.20달러 높아진 수치다. 다만 재무책임자는 이 상향분의 약 0.15달러가 이자비용 감소와 자사주 매입 효과, 나머지 0.05달러만 관세 환급 혜택이라고 구분해 설명했다. 관세 관련 이슈는 여전히 진행형이다. 회사는 새로운 섹션 301 관세가 기존 수준으로 재도입될 것으로 가정하고 있으며, 이는 지금의 낮은 관세 구간이 주는 일시적 순풍을 상쇄할 것으로 본다. 실적 발표 당일 주가가 장 전 한때 2.31% 빠진 것도, 어닝 서프라이즈의 약 0.17달러가 일회성 관세 환급에서 나왔다는 점에 대한 투자자들의 신중함을 보여준다.
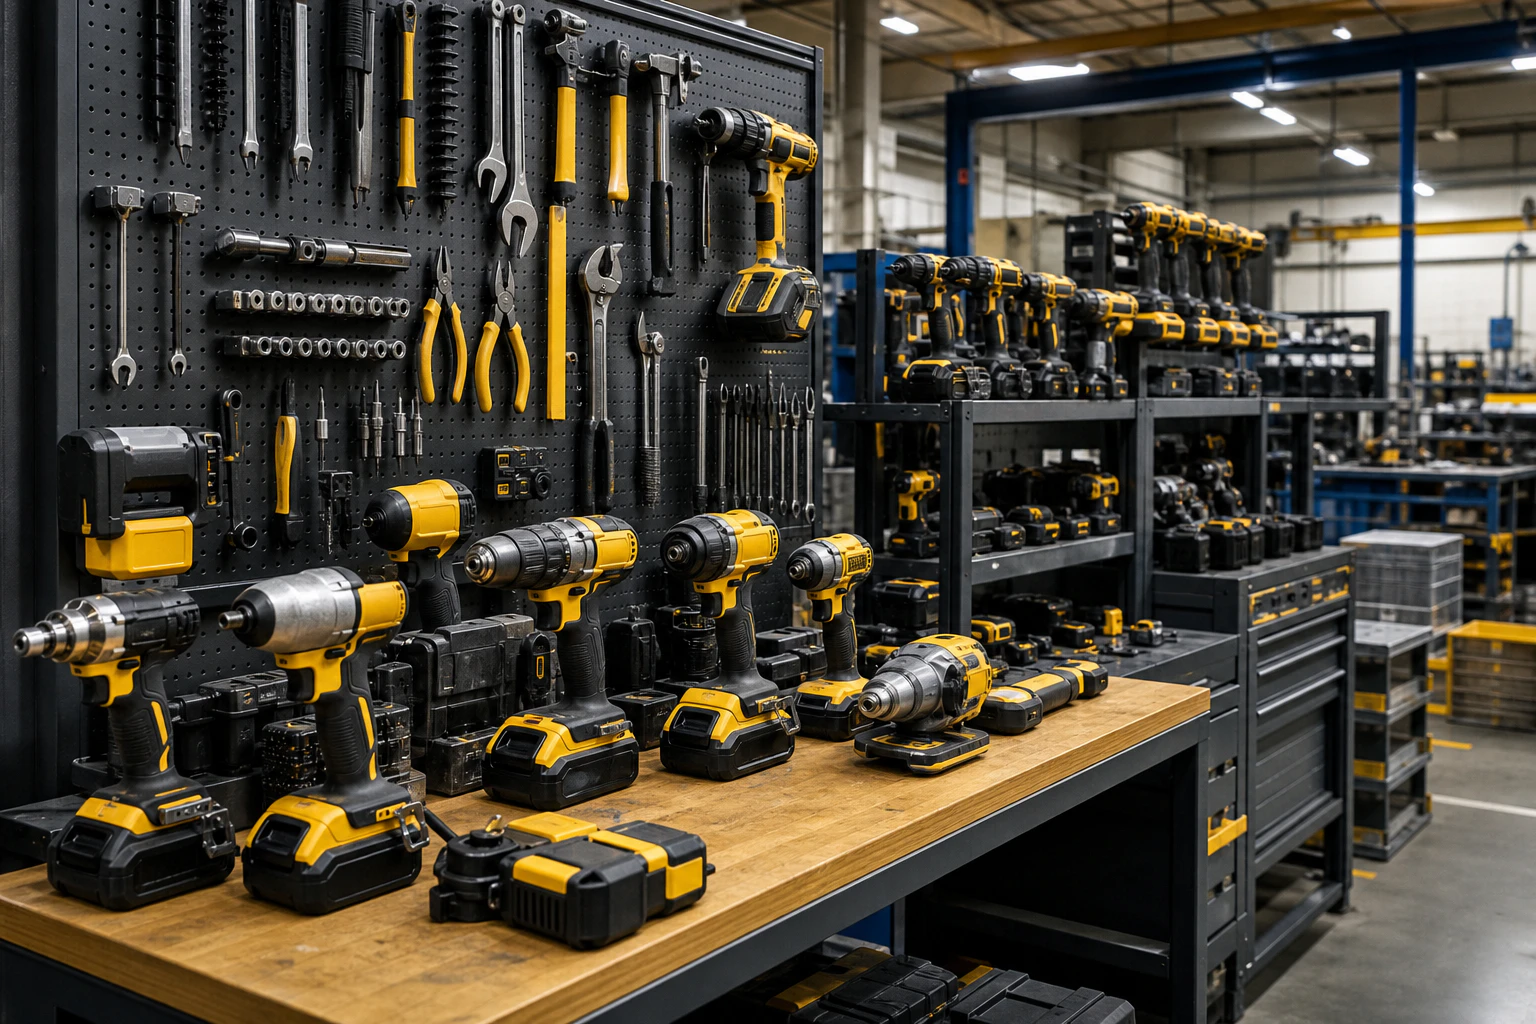
공구·산업기계 사업은 원자재 가격과 관세, 건설 경기에 실적이 좌우된다.
현재 주가는 102.88달러로 52주 최고가(104.29달러)에서 1.35%밖에 떨어져 있지 않다. 지난 1년 수익률은 +50.7%로, 매출 정체에도 불구하고 마진 회복과 재무구조 개선 스토리가 주가를 끌어올린 모습이다.
이 글과 같은 주제
밸류에이션과 배당으로 보면 어느 쪽이 더 매력적인가
두 회사의 숫자를 나란히 놓으면 성격 차이가 더 분명해진다.
| 구분 | 사우스웨스트항공(LUV) | 스탠리블랙앤데커(SWK) |
|---|---|---|
| 현재가 | 47.57달러 | 102.88달러 |
| 52주 최고가 대비 | -13.7% | -1.4% |
| 1년 수익률 | +60.1% | +50.7% |
| P/E (TTM) | 28.7배 | 24.8배 |
| 매출성장률(YoY) | +9.46% | +0.77% |
| ROE | 11.27% | 6.9% |
| 배당수익률 | 약 1.5% | 약 3.2% |
| 배당성향 | 45% | 81% |
| 애널리스트 평균 목표가 | 53.79달러 | 93.50달러 |
가장 눈에 띄는 대목은 목표가와 현재가의 관계가 정반대라는 점이다. 사우스웨스트는 현재가(47.57달러)가 애널리스트 평균 목표가(53.79달러)보다 낮아 약 13%의 추가 상승 여지가 남아 있는 것으로 시장은 보고 있다. 반대로 스탠리블랙앤데커는 현재가(102.88달러)가 이미 평균 목표가(93.50달러)를 웃돌고 있다. 다만 스탠리블랙앤데커를 커버하는 애널리스트 표본은 매수 1건, 보유 3건으로 매우 적어 이 목표가의 신뢰도는 사우스웨스트 쪽(매수 7건, 보유 5건, 매도 2건)보다 낮게 봐야 한다.
배당 관점에서는 스탠리블랙앤데커의 수익률(약 3.2%)이 사우스웨스트(약 1.5%)보다 두 배 이상 높지만, 배당성향이 81%에 달해 이익 대비 여유가 적다. 2분기 자유현금흐름 6억 9800만 달러가 이를 뒷받침하고 있지만, 관세 환급 같은 일회성 요인이 빠지면 배당 커버리지가 어떻게 움직이는지 다음 분기에 확인할 필요가 있다. 사우스웨스트는 배당성향이 45%로 더 여유가 있는 대신 절대 수익률 자체가 낮다.
좋은 실적이 다음 성장으로 이어질까요?
“사우스웨스트항공 vs 스탠리블랙앤데커, 2026년 2분기 실적으로 갈라진 두 개의 회복 시나리오”
Bite에서 관심 기업의 재무와 사업을 분석하고 성장의 근거와 리스크를 확인하세요.
Bite에서 기업 분석하기다음에 확인해야 할 신호
사우스웨스트의 다음 실적 발표는 2026년 10월 22일이며, 시장은 주당 0.66달러를 예상하고 있다. 관전 포인트는 3분기 실제 EPS가 회사 가이던스(0.50~0.75달러) 안에서 어느 쪽에 가깝게 나오는지, 그리고 연료 곡선과 보잉 737 기체 인도 일정이 예정대로 흘러가는지다.
스탠리블랙앤데커는 2026년 11월 2일 개장 전 실적을 발표하며 예상 EPS는 1.60달러다. 하반기 조정 매출총이익률이 목표한 34~35% 구간에 도달하는지, IEEPA 2단계 관세 환급 청구가 실제로 승인되는지, 그리고 연말까지 순부채/EBITDA 비율을 목표한 2.5배 수준으로 낮출 수 있는지가 다음 판단 근거가 될 것이다.
출처
- Southwest Airlines Q2 2026 earnings beat, Q3 forecast misses
- SOUTHWEST AIRLINES REPORTS SECOND QUARTER 2026 RESULTS; EARNINGS POWER ON FULL DISPLAY :: Southwest Airlines Co. (LUV)
- Southwest Airlines Co (LUV) Q2 2026 Earnings Call Highlights: Record Revenues and Strong ...
- Southwest Airlines Q2 Earnings Call Highlights
- Southwest Airlines Has Fallen 34% From Its High. Here’s Where the Stock Could Go in 2026 | TIKR.com
- Southwest MAX Incident Revives Headline Risk for Boeing and Airline Stocks
- Stanley Black & Decker delivers positive Q2, citing tariff refunds and sale | Manufacturing Dive
- Stanley Black & Decker Reports Solid 2Q 2026 Results - Jul 29, 2026
- Stanley Black & Decker Q2 Earnings Call Highlights — TradingView News
- Stanley Black & Decker reports $4.0B Q2 sales, adjusted EPS $1.57, raises 2026 guidance — TradingView News
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
사우스웨스트항공과 스탠리블랙앤데커는 같은 업종인가요?
둘 다 미국 산업주로 함께 언급되는 경우가 많지만 세부 업종은 다르다. 사우스웨스트는 항공 여객 운송업이라 유가와 여행 수요에 민감하고, 스탠리블랙앤데커는 공구·산업기계 제조업이라 원자재 가격, 관세, 건설·자동차 경기에 더 민감하게 반응한다.
배당주로는 어느 쪽이 더 나은가요?
수익률만 보면 스탠리블랙앤데커(약 3.2%)가 사우스웨스트(약 1.5%)보다 높다. 다만 배당성향이 81%로 이익 대비 여유가 적은 편이라, 사우스웨스트(배당성향 45%)보다 배당 증액 여력은 상대적으로 낮게 평가된다.
두 회사의 다음 실적 발표는 언제인가요?
사우스웨스트항공은 2026년 10월 22일, 스탠리블랙앤데커는 2026년 11월 2일 개장 전에 각각 3분기 실적을 발표할 예정이다.
2분기 실적 발표 후 주가는 어떻게 움직였나요?
사우스웨스트는 기록적인 매출에도 3분기 가이던스가 시장 기대에 못 미쳐 발표 직후 큰 폭으로 하락했다. 스탠리블랙앤데커는 예상을 웃도는 이익과 가이던스 상향을 발표했음에도, 서프라이즈의 상당 부분이 일회성 관세 환급에서 나왔다는 우려로 장 전 거래에서 일시적으로 하락했다.





































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.