삼성전기, AI·전장 모멘텀에 14% 급등...MLCC 수주 랠리는 어디까지 왔나
삼성전기가 테슬라 로보택시 카메라 모듈 전량 수주 소식과 AI 서버용 MLCC 공급 부족 기대로 8월 5일 14.43% 급등해 135만6000원에 마감했다. 2분기 실적이 이를 뒷받침하지만, 52주 고점 대비 51% 급락했던 이력과 50일선 아래 머문 기술적 위치를 보면 추세 전환 확정보다는 확인이 더 필요한 단계다.
삼성전기 주가가 5일 전일 대비 14.43% 오른 135만6000원에 마감했다. 테슬라 무인 로보택시 '사이버캡'에 들어가는 카메라 모듈을 사실상 독점 공급하게 됐다는 소식과, AI 서버용 MLCC(적층세라믹커패시터) 공급 부족 기대가 동시에 맞물린 결과다.
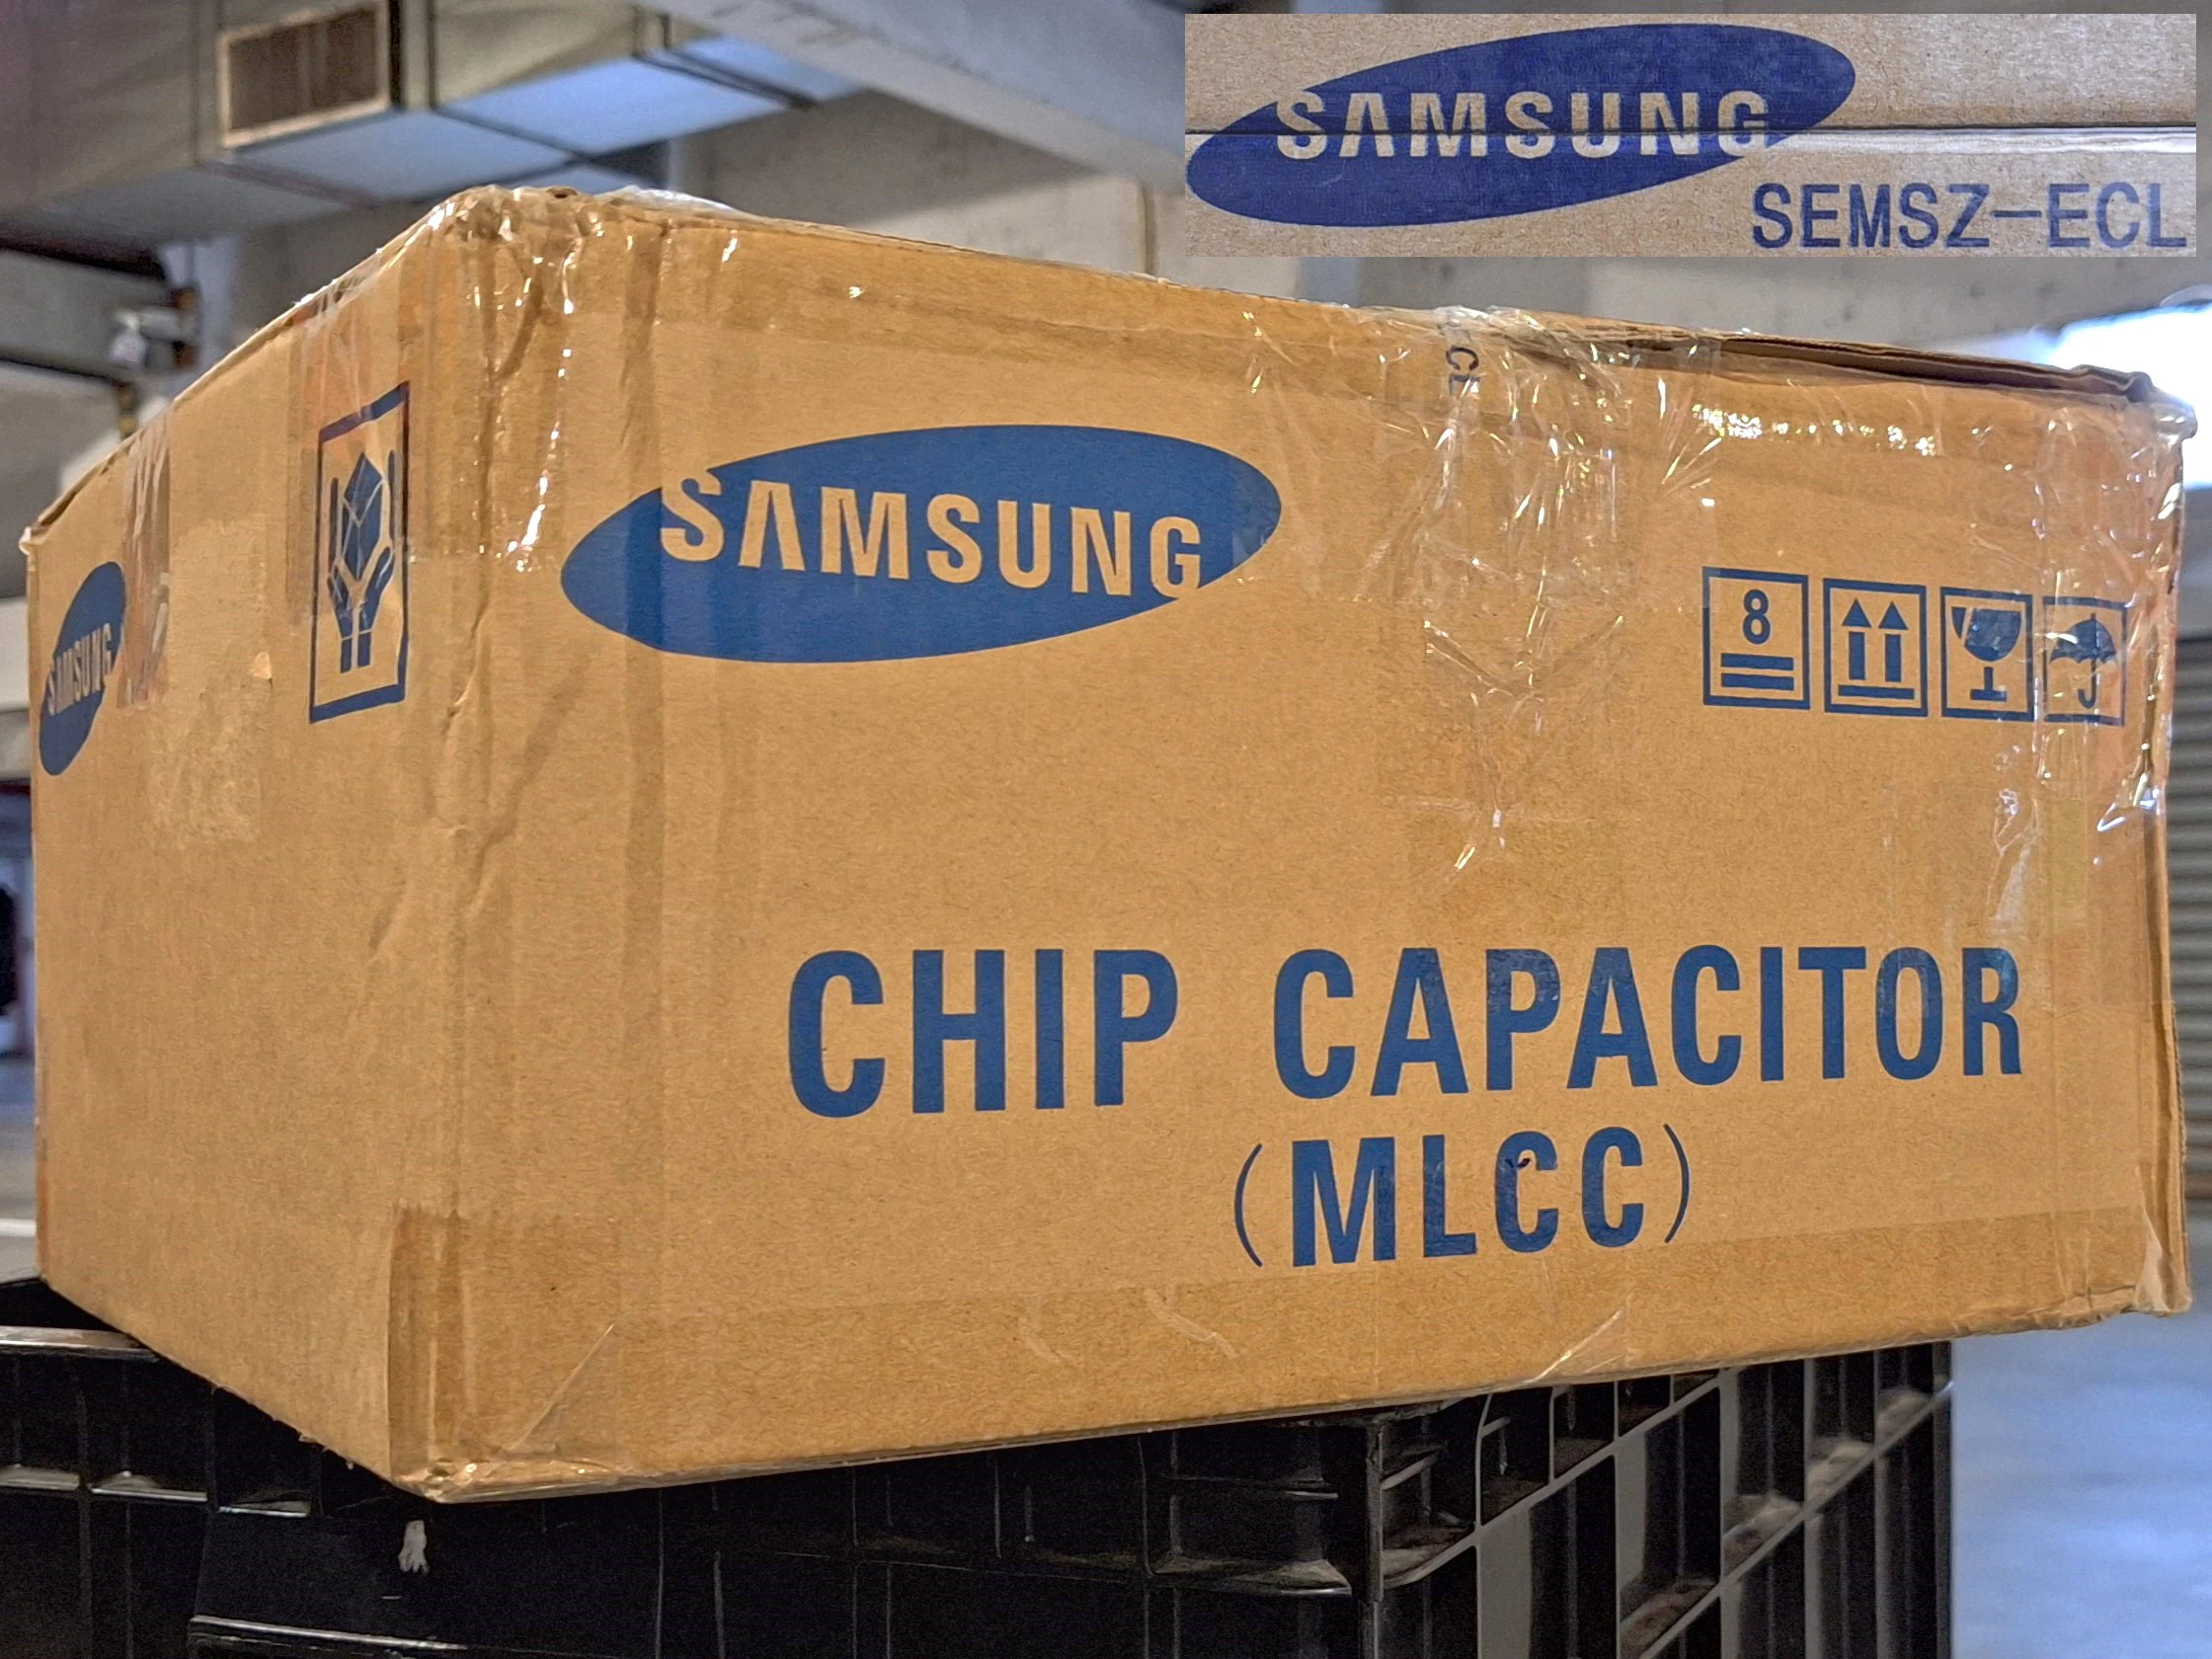
AI 서버용 수요 확대로 삼성전기 MLCC 공급이 빠듯해지고 있다. 이미지 “SEMSZ MLCC corrugated fiberboard carton at Hall A, World Trade Center 20241209.jpg”의 제작자는 Solomon203입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
이날 유가증권시장에서 삼성전기는 전일대비 14.43% 오른 135만6000원에 장을 마감했고, LG이노텍도 14.48% 올라 이날 코스피지수 상승률(3.76%) 대비 큰 폭의 오름세를 보였다. 문제는 이 급등이 시장 전체의 훈풍인지, 삼성전기라는 개별 기업의 구조적 변화인지를 구분하는 일이다. 투자자 입장에서 중요한 건 이 두 가지를 섞지 않고 각각의 근거를 따로 확인하는 것이다.
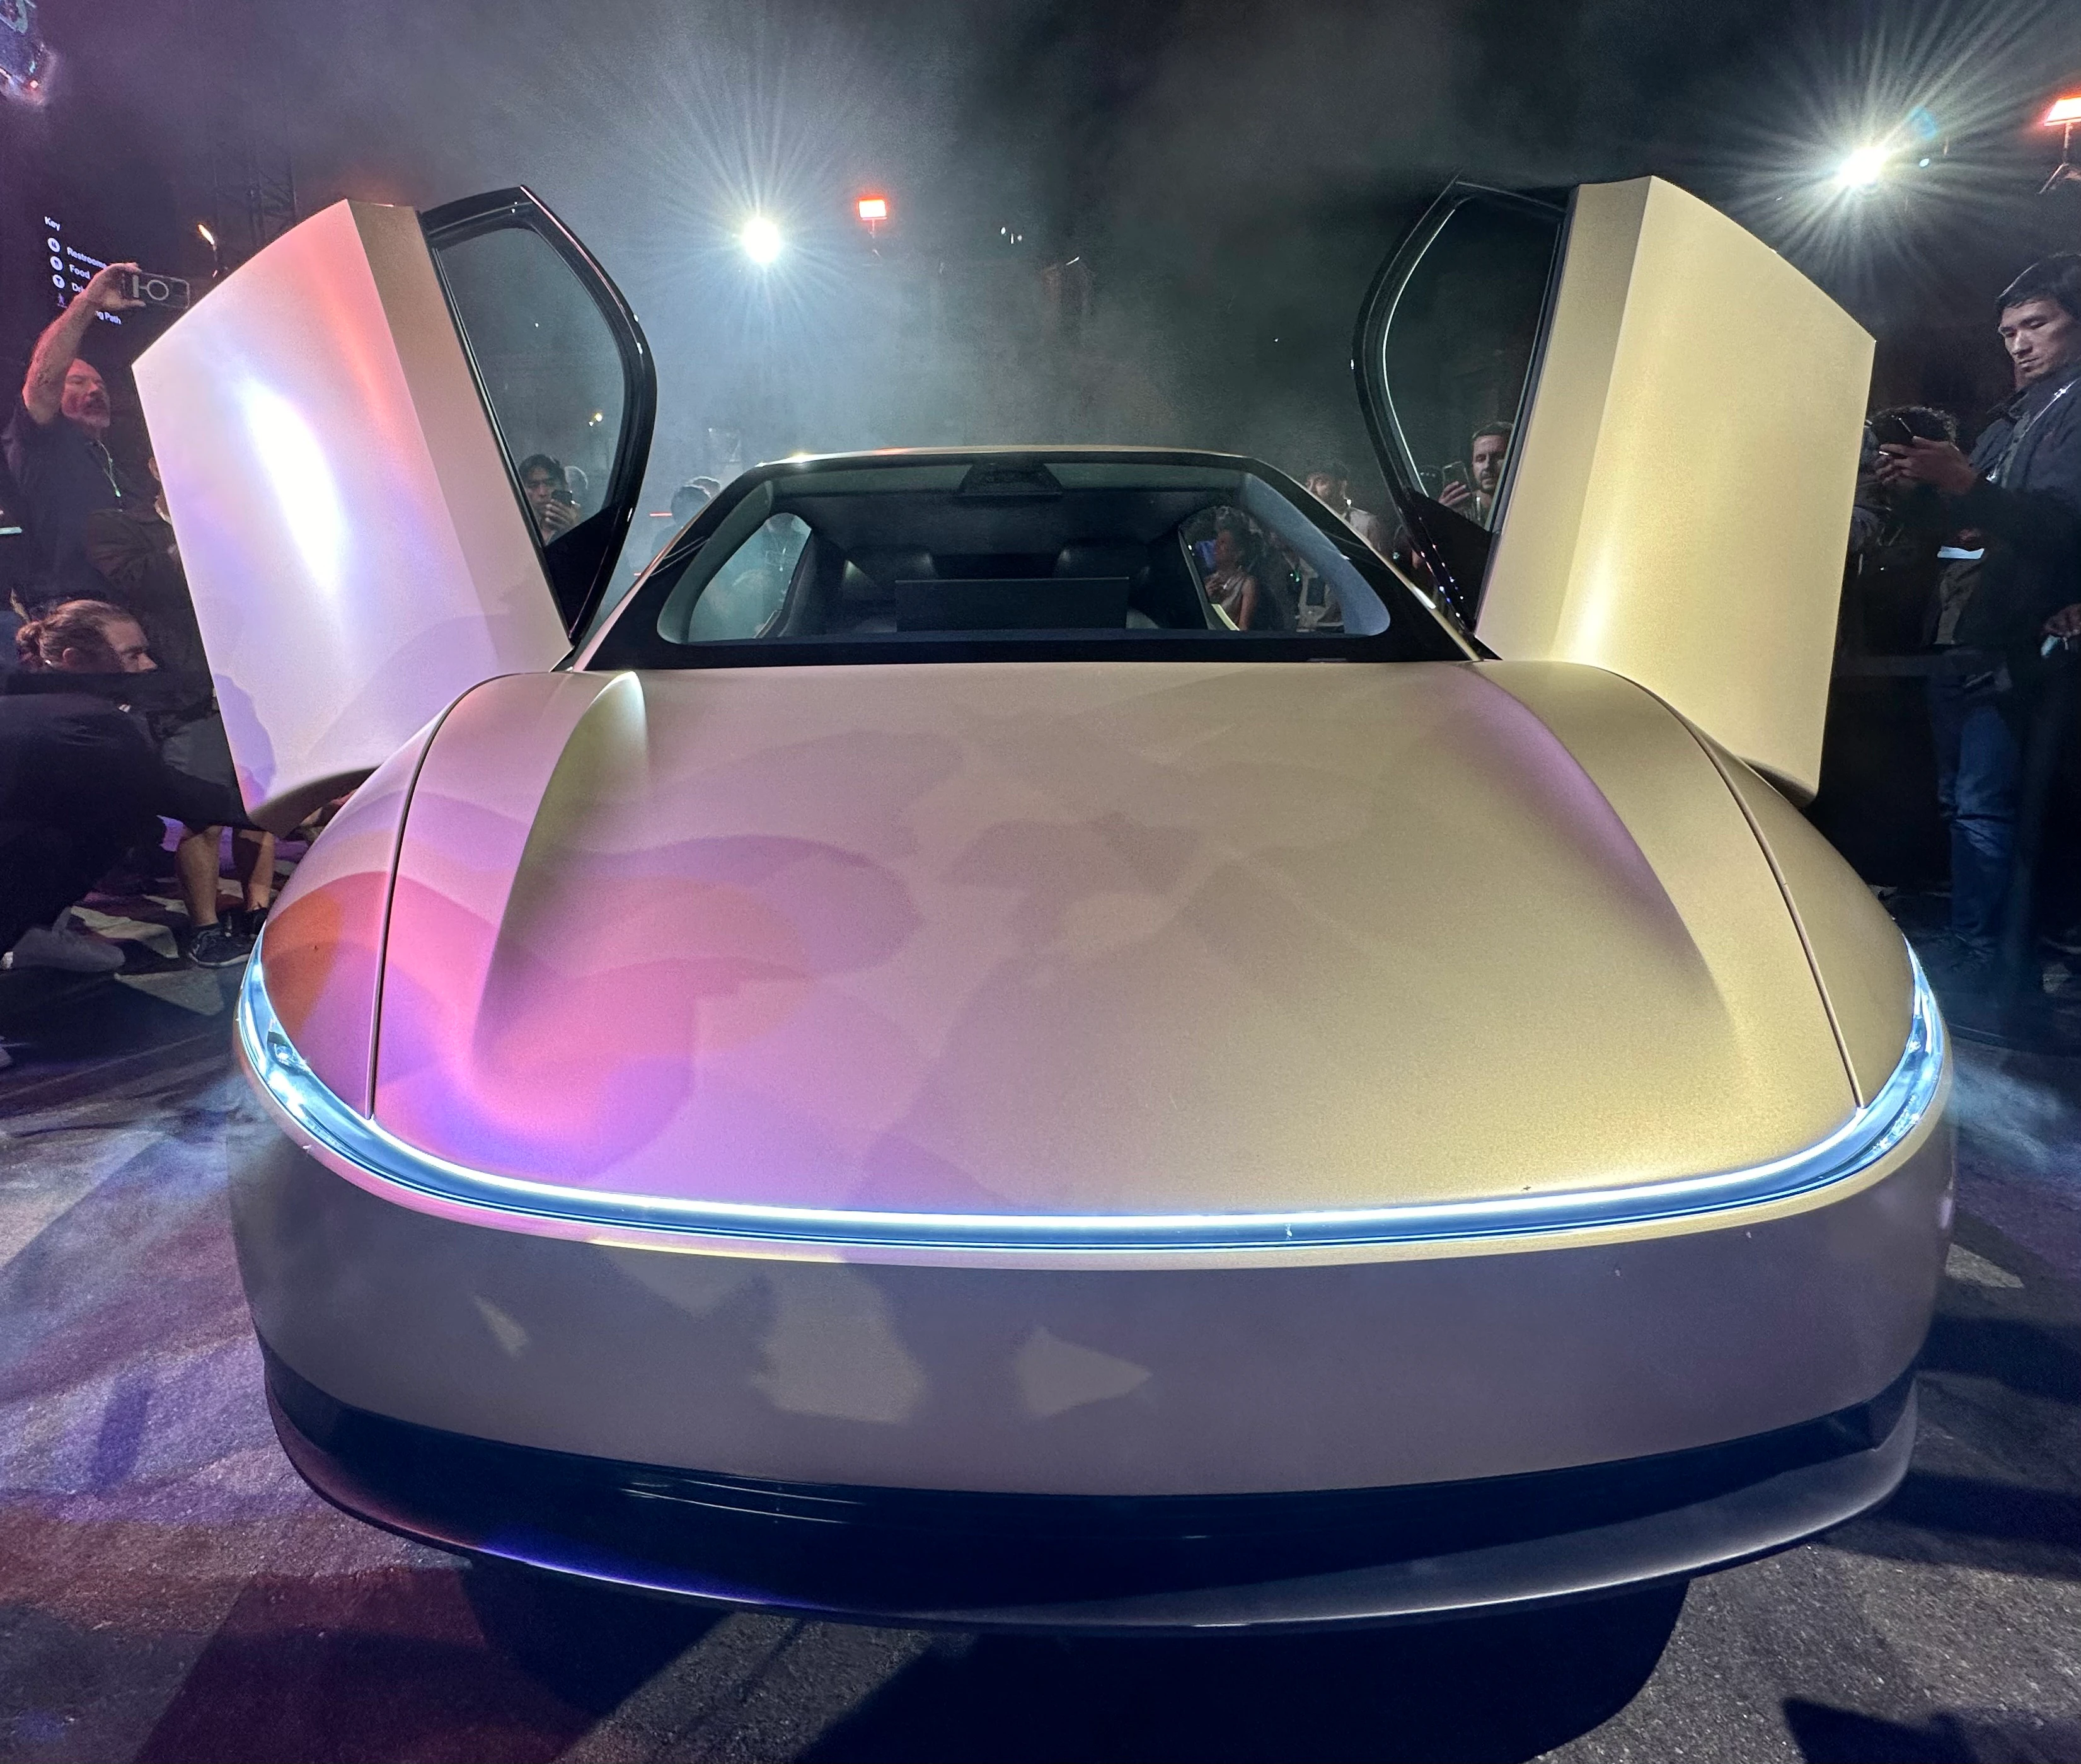
테슬라 로보택시 '사이버캡'에는 삼성전기와 LG이노텍이 카메라 모듈을 전량 공급하는 것으로 알려졌다. 이미지 “Front of the Tesla Cybercab.jpg”의 제작자는 Steve Jurvetson from Los Altos, USA입니다. Wikimedia Commons 원본을 CC BY 2.0 조건으로 사용했으며 WebP로 변환했습니다.
테슬라 로보택시 카메라, 실제로 무슨 계약인가
4일 업계에 따르면 삼성전기와 LG이노텍은 테슬라의 무인 로보택시 사이버캡에 들어가는 카메라 모듈 전량을 수주했고, 삼성전기는 지난달부터 양산에 들어갔다. 사이버캡은 스티어링 휠과 페달이 없는 완전자율주행(레벨4) 차량으로, 운전자 개입이 전혀 없는 구조 특성상 미세한 오작동도 허용되지 않아 기술적 진입장벽이 극도로 높은 분야다. 이 때문에 테슬라는 삼성전기와 LG이노텍에 500만 화소급 고성능 이미지센서를 적용한 카메라 모듈을 요구한 것으로 알려졌다.
다만 구체적인 공급 규모는 확인되지 않았고, 일각에선 전량을 수주했다는 얘기도 흘러나오는 단계다. 계약금액이나 납품 시점 같은 공식 공시가 아직 나오지 않았다는 뜻이다. 실적으로 숫자가 잡히기 전까지는 '기대감'의 영역이라는 점을 분명히 해둘 필요가 있다.
MLCC가 뜨거운 진짜 이유: 공급이 수요를 못 따라간다
전장(자동차 전자장비) 이슈보다 이번 랠리의 몸통에 더 가까운 건 AI 서버용 MLCC다. 지난 6월 말 기준 삼성전기의 BB(Book-to-Bill, 수주출하비율)는 1.31을 기록했고, 일본 무라타는 1.30, 다이요유덴은 1.25로 주요 3개 업체 모두 코로나19 팬데믹 이후 최고 수준을 나타냈다. BB비율은 수주액을 출하액으로 나눈 지표로, 1을 넘으면 출하보다 신규 주문이 많아 공급보다 수요가 빠르게 증가하고 있다는 의미다.
숫자로도 확인된다. 삼성전기는 지난 7월 23일 글로벌 대형기업과 약 3000억원(2억 달러) 규모의 AI 서버용 MLCC 공급 계약을 체결했다. 이는 6월에 발표한 약 4500억원 규모의 글로벌 빅테크 공급 계약에 이어 한 달여 만에 성사된 대형 수주로, 두 계약을 합치면 AI 서버용 MLCC 공급 규모만 약 7500억원에 달한다. 여기에 앞서 지난 5월에는 글로벌 고객사와 약 1조5000억원 규모의 실리콘 캐패시터 장기 공급계약도 따냈다.
물량만 느는 게 아니라 가격도 움직이고 있다. 삼성전기는 장기계약으로 판매 물량을 확보하는 데 그치지 않고, 중국 선전법인을 통해 공급하는 MLCC 전 품목의 가격을 8월 출하분부터 인상하기로 했다. 삼성전기는 전체 글로벌 MLCC 시장 점유율 25%, AI 서버용 MLCC 시장에서는 40% 이상의 점유율을 확보하고 있다. 장덕현 삼성전기 사장은 "이번 계약은 삼성전기 MLCC가 AI 인프라의 핵심 부품으로서 기술력을 인정받은 결과"라고 밝혔다. 트렌드포스는 AI 서버 투자 확대로 MLCC 수요가 빠르게 늘면서 주요 업체의 공급 부담이 커지고 있다고 진단했다.
2분기 실적이 서사를 뒷받침한다
이번 랠리가 순전히 소문에만 의존하는 게 아닌 이유는 실적이 이미 한 차례 증명됐기 때문이다. 삼성전기의 2분기 매출은 3조 4572억 원, 영업이익은 4404억 원으로 전년 대비 각각 24.2%, 106.7% 늘었는데, AI 서버와 데이터센터용 고부가 MLCC 출하 증가와 서버용 FC-BGA(반도체 패키지기판)의 판가 상승·가동률 개선이 실적 성장을 이끌었다. 이 실적 발표 다음 날인 지난달 31일 삼성전기 주가는 전일 대비 29.92% 뛰며 가격제한폭까지 올랐고, 증권가는 AI 서버 및 가속기 시장 팽창에 따른 MLCC·FC-BGA 수요 폭증을 근거로 일제히 목표주가를 상향 조정했다.
바로 이 실적을 반영해 애널리스트들은 올해 전체 실적을 크게 끌어올려 잡고 있다. 연간 매출 컨센서스는 14조3144억원으로 지난해(11조3145억원) 대비 약 26% 성장, 순이익은 1조5941억원으로 지난해(7310억원) 대비 두 배 이상 늘어날 것으로 추정된다. 주당순이익(EPS) 컨센서스는 1만9742원이다.
이 글과 같은 주제
밸류에이션: 목표주가는 아직 높지만, 근거는 '내년 이익'
현재 컨센서스 기준 목표주가 평균은 235만500원(8월 4일 기준)으로, 오늘 종가 135만6000원 대비 약 73% 높다. 애널리스트 컨센서스 스코어는 5점 만점에 4점으로 매수 의견이 우세하다. 다만 트레일링 12개월 이익 기준 PER은 128배로 매우 높게 나오는데, 이는 과거 실적 대비 주가가 이미 크게 앞서 나갔기 때문이다. 반면 2026년 추정 EPS(1만9742원)를 기준으로 한 컨센서스 PER은 68.7배로 낮아진다. 결국 이번 목표주가는 '지금의 이익'이 아니라 '앞으로 두 배 늘어날 이익'을 근거로 세워진 숫자라는 뜻이다. 그 이익 추정치가 실제로 달성되느냐가 목표주가의 성패를 가른다.
성장에 대한 기대, 기업의 숫자로도 확인해 보세요
“삼성전기, AI·전장 모멘텀에 14% 급등...MLCC 수주 랠리는 어디까지 왔나”
Bite에서 관심 기업의 사업과 재무를 분석하고 성장 가능성과 리스크를 함께 확인하세요.
Bite에서 기업 분석하기변동성은 이미 한 차례 증명됐다
여기서 짚어야 할 위험 신호가 있다. 삼성전기는 52주 최고가 241만7000원 대비 이미 약 51% 급락했던 종목이다. 최근 1년 수익률은 661%에 달하지만, 그 안에서도 고점 대비 반토막이 난 구간이 있었다는 뜻이다. 실제로 하루 만에 상한가(+30%)를 기록한 지난달 31일 이전에는 주가가 한 달 새 200만원대에서 90만원대까지 미끄러진 이력이 있다.
기술적 지표도 '추세 전환 확정'과는 거리가 있다. 8월 4일 종가(118만5000원) 기준 20일 이동평균선은 130만원, 50일선은 167만3000원, 200일선은 72만3000원이었다. 오늘 반등으로 20일선은 다시 넘어섰지만, 50일선까지는 아직 30만원 넘게 남아 있다. RSI14는 42.5로 과매도 국면을 벗어났을 뿐 과열 신호는 아니며, ATR14(평균 변동폭)는 18만5000원으로 현재가의 약 14%에 달한다. 하루 등락폭이 주가의 10% 넘게 흔들릴 수 있는 종목이라는 의미로, 진입 시점을 하루 이틀 차이로 잡는 전략은 이 종목에서 특히 리스크가 크다.
수급: 오늘 랠리를 누가 밀었나
오늘 급등을 뜯어보면 개인투자자는 순매도, 기관투자자는 순매수, 외국인은 소폭 순매수를 기록했다. 정확히는 개인이 차익 실현에 나선 반면 기관이 매수를 주도한 하루였다. 조금 더 긴 흐름을 보면 외국인 보유비율은 지난달 10일 40.11%에서 이날 39.1%까지 완만히 낮아졌다. 여기에 국민연금은 올해 1월 지분 10.74%에서 6월 9.74%까지 지분율을 낮춰왔는데, 이는 주가 급등에 따른 기계적 비중 조절 성격이 강해 매도 신호로 단정하기는 어렵지만, '모두가 사들이는 랠리'는 아니라는 점을 보여준다.
앞으로 확인해야 할 신호는 세 가지다. 첫째, 트렌드포스가 언급한 4분기 MLCC 공급 부족 진입 여부가 실제로 가격 인상과 실적으로 이어지는지. 둘째, 테슬라 사이버캡 계약이 구체적인 금액과 공급 시점을 담은 공시로 확정되는지. 셋째, 주가가 50일 이동평균선(167만원대)을 실제로 회복해 단기 반등이 아닌 추세 전환으로 이어지는지다.
출처
- 코스피 4%대 상승...삼성전기·LG이노텍 두 자릿수 급등 fn오후시황 - 파이낸셜뉴스
- 특징주 시총 4·5위가 상한가...SK스퀘어·삼성전기 30% 폭등 < 시황 < 증권 < 금융증권 < 기사본문 - 이비엔(EBN)뉴스센터
- ‘상한가’ 삼성전기, 오늘도 3% 상승...“MLCC 공급 부족” 줍줍 리포트 | 서울경제
- 삼성전기·LG이노텍, 테슬라 로보택시 ‘카메라 모듈’ 공급 - 아시아투데이
- 무인택시 다음은 휴머노이드...테슬라와 카메라 동맹 계속된다 | 한국경제
- 테슬라 카메라 모듈 공급 싹쓸이에...삼성전기·LG이노텍 동반 급등 | 한국경제
- AI 서버가 키운 MLCC 품귀...삼성전기 "10여곳과 장기 공급계약 체결" - 딜사이트
- AI 서버에 MLCC 주문 급증...삼성전기 수급 압박 커진다
- 인싸잇 삼성전기, AI 서버용 MLCC 3000억 규모 계약... 주가 8% 급등세
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
삼성전기 주가가 오늘(8월 5일) 급등한 이유는 무엇인가요?
테슬라 로보택시 사이버캡용 카메라 모듈 전량 수주 소식과 AI 서버용 MLCC 공급 부족 기대감이 겹쳤고, 여기에 미국 빅테크 실적 확인에 따른 AI 수익성 우려 완화로 코스피 전반이 강세를 보인 영향이 더해졌다. 신한투자증권은 국제유가·금리 하락과 미국 빅테크 설비투자 실적 확인에 따른 AI 수익성 우려 완화가 국내 증시 반등에 영향을 미쳤다고 분석했다.
2026년 삼성전기 목표주가는 얼마인가요?
증권사 컨센서스 목표주가 평균은 8월 4일 기준 235만500원으로 현재가보다 높다. 다만 이는 2026년 순이익이 전년 대비 두 배 이상 늘어난다는 전제를 깐 추정치이며, 삼성전기는 올해 이미 52주 고점 대비 51% 급락했던 이력이 있는 만큼 목표주가를 확정된 결과가 아니라 시나리오로 받아들일 필요가 있다.
삼성전기의 주력 제품은 무엇인가요?
크게 세 가지다. 전류를 저장했다가 반도체에 안정적으로 공급하는 수동부품인 MLCC(적층세라믹커패시터), 반도체를 기판에 연결하는 FC-BGA(플립칩 볼그리드어레이) 패키지기판, 그리고 자동차·스마트폰용 카메라 모듈이다. 이 중 MLCC와 FC-BGA가 최근 AI 서버 수요 확대의 직접 수혜 품목으로 꼽힌다.
삼성전기 MLCC 공급 부족은 언제까지 이어질까요?
트렌드포스는 6월 말 기준 삼성전기의 수주출하비율(BB)이 1.31로 코로나19 팬데믹 이후 최고 수준이라며, 4분기에 실제 공급 부족 국면으로 진입할지가 분수령이 될 것으로 봤다. 삼성전기는 이미 8월 출하분부터 중국 선전법인 공급 물량의 가격을 인상하기로 해 공급 부족이 가격에 반영되기 시작했다.






































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.