엔화 환율 전망: 163엔대 진입, 두 번 금리 올려도 못 잡은 '슈퍼 엔저'의 다음 고비
2026년 7월 23일 업데이트
달러당 엔화는 39년 7개월 만의 최저 수준인 163엔대에서 움직인다. BOJ가 두 차례 금리를 올려 31년 만의 1%까지 인상했는데도 다카이치 정부의 재정 확대와 중동發 오일쇼크가 겹치며 반등하지 못했고, 골드만삭스는 12개월 내 165엔을, 일부 시장은 170엔까지 전망을 열어두고 있다.
2026-07-23 업데이트 오늘 시장: 코스피 6,797.7 (+0.74%), 외국인 +26,211억·기관 -13,963억·개인 -12,176억; 코스닥 751.09 (-0.3%), 환율 1,476.08원 (-
달러당 엔화 환율은 2026년 7월 22일 163엔대에서 거래되고 있다. 전날 뉴욕시장에서는 한때 163.24엔까지 오르며 1986년 12월 이후 약 39년 7개월 만의 최고치, 즉 엔화 가치로는 그 기간 최저 수준을 기록했다. 더 중요한 사실은 따로 있다. 일본은행(BOJ)이 지난해 12월과 올해 6월 두 차례에 걸쳐 기준금리를 31년 만의 최고 수준인 1%까지 올렸는데도 이 흐름이 꺾이지 않았다는 점이다. 금리를 올리면 통화가 강해진다는 익숙한 공식이 작동하지 않고 있다는 뜻이고, 지금 이 이유를 알아야 엔화가 160엔대에 머물지 170엔까지 밀릴지 판단할 수 있다.
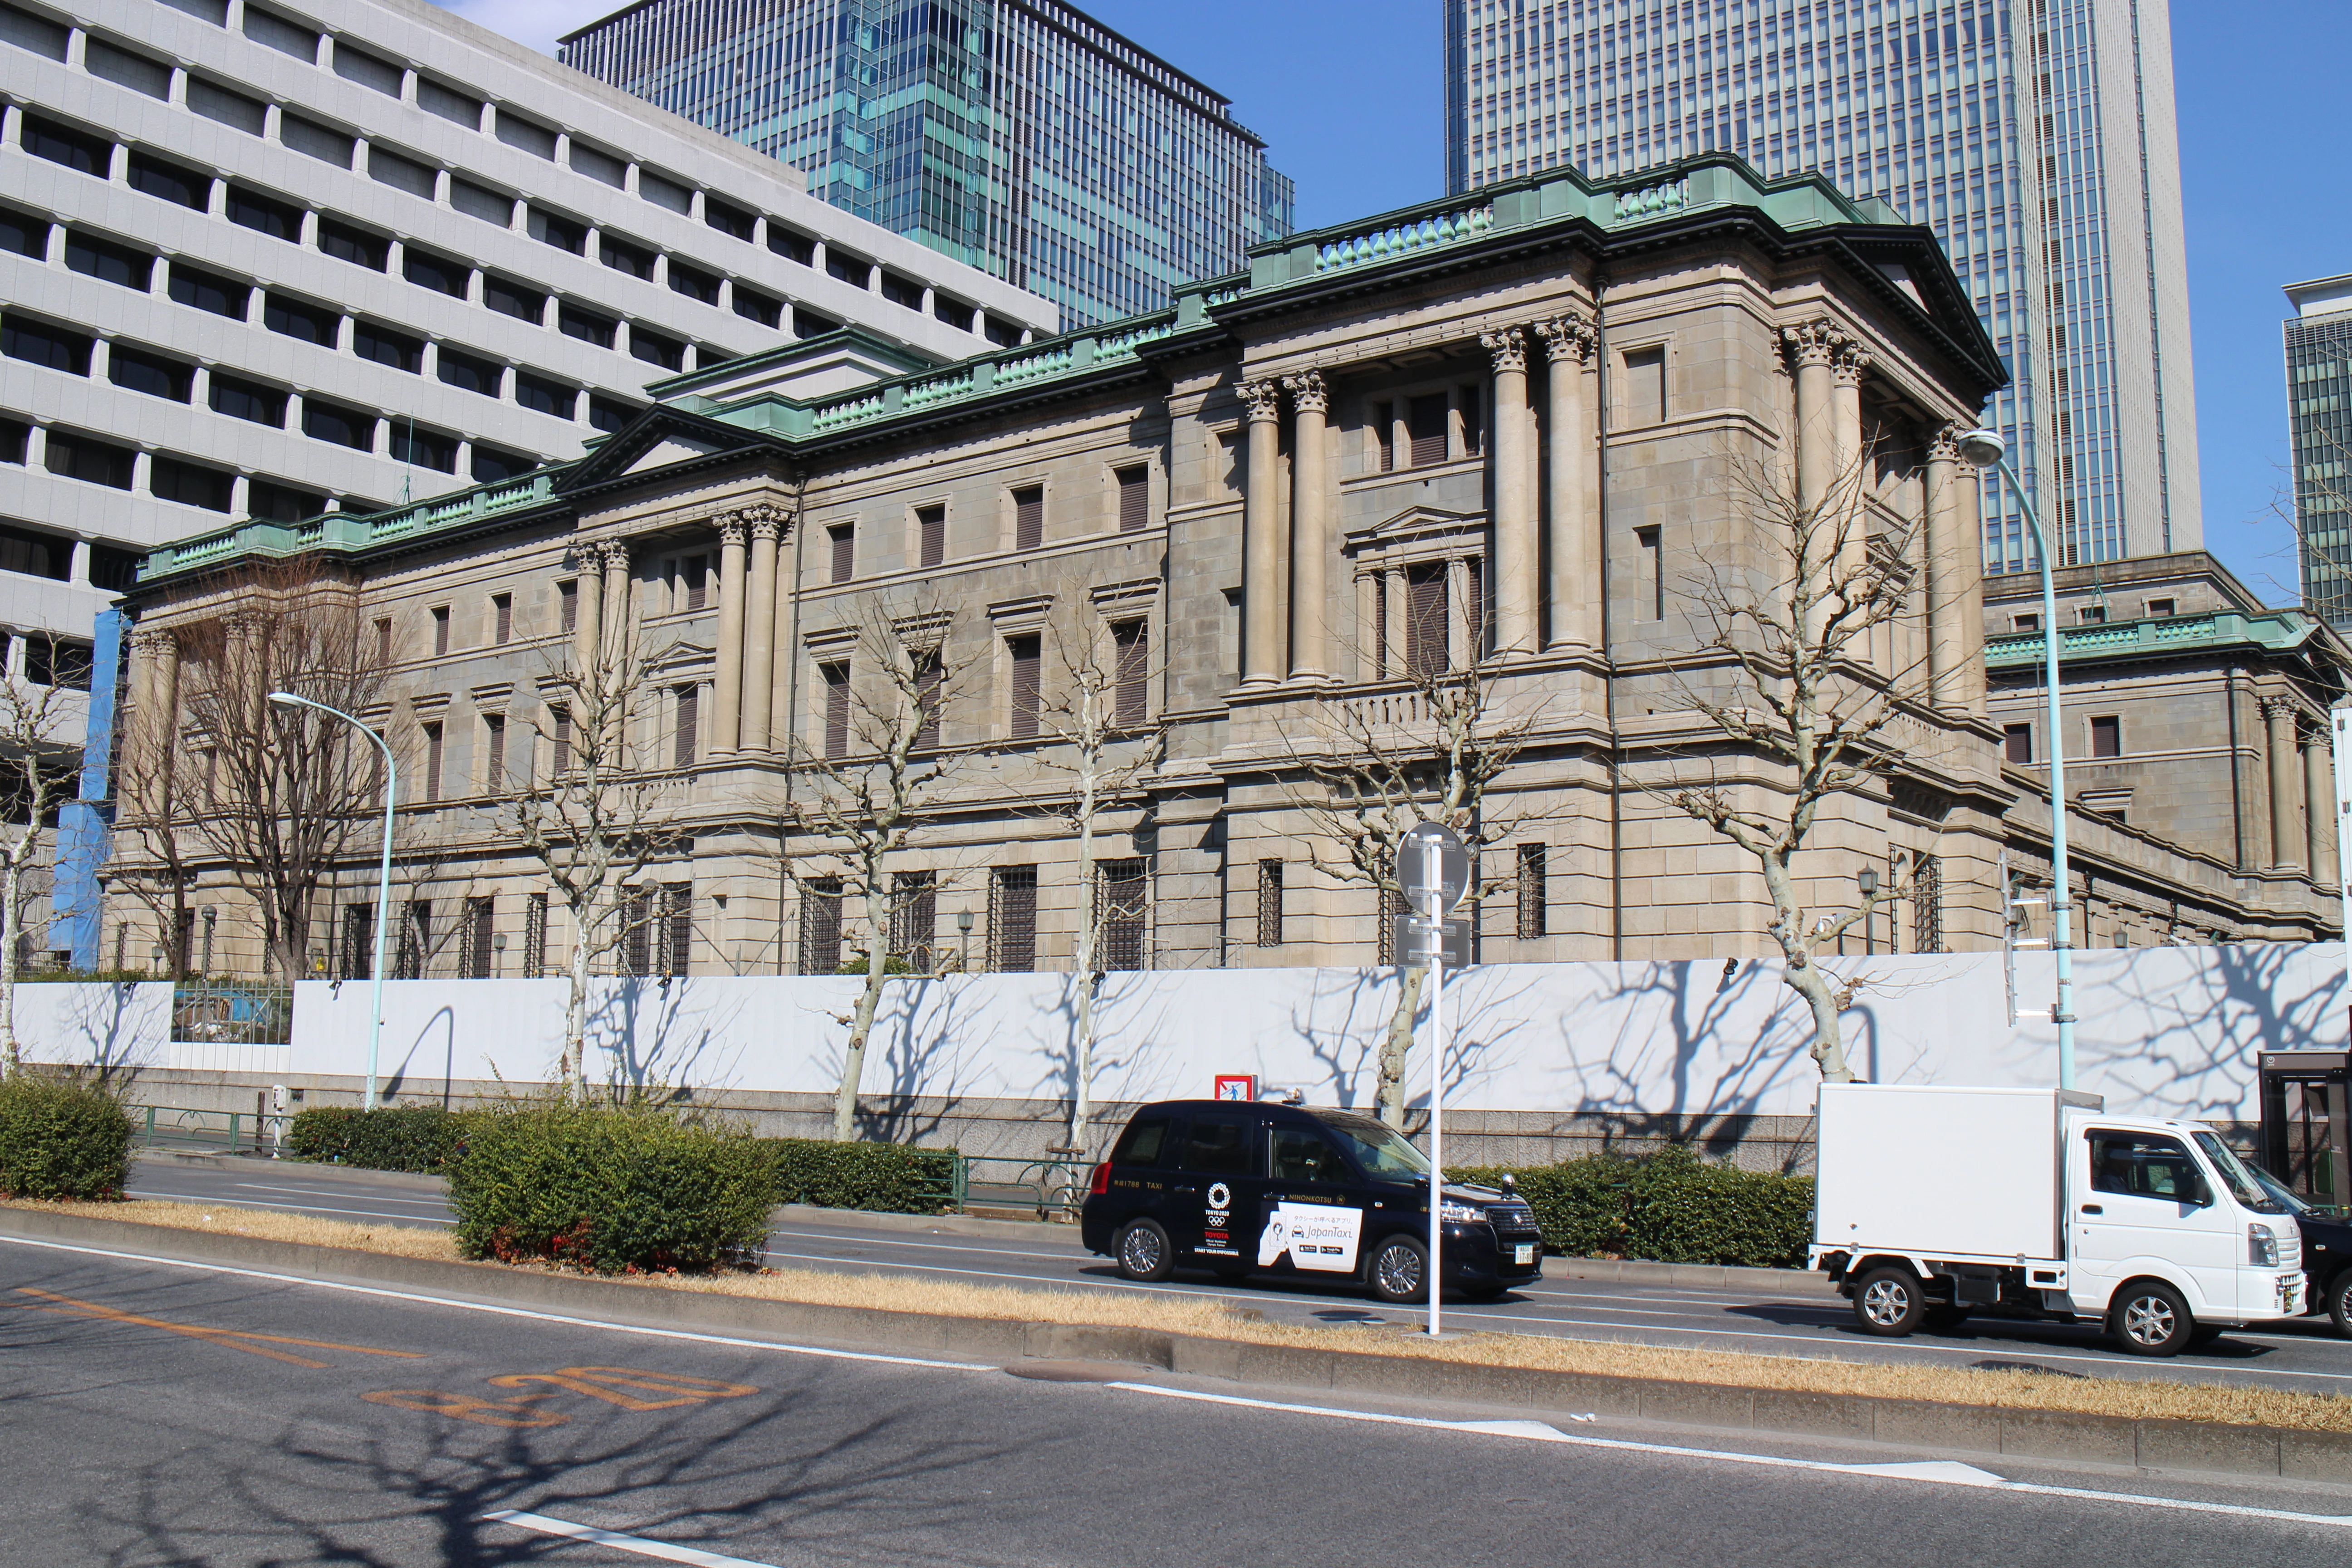
일본은행은 지난 6월 기준금리를 31년 만의 최고 수준인 1%로 올렸지만 엔화는 오히려 39년 만의 최저치로 떨어졌다. 이미지 “Bank of Japan 20190223.jpg”의 제작자는 Suicasmo입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
왜 하필 지금 163엔인가 — 중동 오일쇼크가 기름을 부었다
호르무즈 해협을 둘러싼 미국과 이란의 무력 충돌로 국제유가가 급등하며 엔화 약세를 부채질하고 있다. 이미지 “Oil tanker, gas tanker in the high sea Refinery Industry cargo ship 52848038105 .jpg”의 제작자는 Jernej Furman from Slovenia입니다. Wikimedia Commons 원본을 CC BY 2.0 조건으로 사용했으며 WebP로 변환했습니다.
22일 도쿄 외환시장에서 엔·달러 환율은 달러당 163.21엔 안팎에서 거래됐고, 전날 뉴욕시장에서는 한때 163.24엔까지 오르며 1986년 12월 이후 약 39년 7개월 만의 최고치를 기록했다. 이번 급등의 직접적인 방아쇠는 중동이다. 미국이 호르무즈 해협에서 이란의 군사 능력을 약화시키기 위한 공습을 단행하고, 친이란 예멘 후티 반군이 사우디아라비아 해상 봉쇄를 선언하면서 국제유가가 급등해 브렌트유는 배럴당 92달러를, WTI도 85달러를 웃돌았다.
이 충돌은 하루 이틀 일이 아니다. 세계 원유 수송의 핵심 길목인 호르무즈 해협을 둘러싼 무력 충돌이 격화하면서 국제유가가 가파르게 올랐고, 미군 중부사령부는 이란의 국제 해운과 민간 선박 공격 능력을 계속 약화시키기 위한 추가 공습을 실시했다고 밝혔다. 여기에 후티 반군이 사우디아라비아에 대한 해상 봉쇄를 선언하면서 사우디가 호르무즈 해협을 피해 원유를 수출하고 있는 홍해 항로까지 위협받게 됐다. 에너지를 전량 수입하는 일본 입장에서 유가 급등은 무역수지 악화와 통화 약세를 동시에 부르는 재료다. 안전자산 선호로 달러가 강해지는 흐름과 일본 특유의 에너지 수입 부담이 겹치면서 엔화만 유독 더 눌리고 있는 셈이다.
시장의 공포 심리도 역대급이다. 뱅크오브아메리카(BofA)의 지난 6월 글로벌 외환·금리 심리조사에서는 엔화 약세 전망이 2022년 이후 가장 높은 수준으로 나타났고, 금융·재정정책 리스크를 이유로 하반기에도 엔화 약세가 이어질 것이라는 응답이 우세했다. 브루킹스연구소의 로빈 브룩스 선임연구원은 이번 약세를 "일본의 금리 위기"라고 규정하며 "장기금리를 억제하면서 통화를 안정시키는 것은 불가능하다"고, 금리를 적정 수준보다 낮게 유지하는 한 엔화가 170엔 이상으로 약세를 보여도 이상하지 않다고 주장했다.
금리를 두 번 올려도 안 잡히는 진짜 이유 — 다카이치의 재정 확대
BOJ는 2026년 6월 16일 금융정책결정회의에서 기준금리를 기존 연 0.75%에서 1.00%로 25bp 인상했는데, 이는 2025년 12월 이후 6개월 만의 조치였다. 일본의 1%대 금리는 1995년 이후 31년 만에 가장 높은 수준이다. 이 결정은 찬성 7명, 반대 1명으로 통과됐는데, 유일하게 반대한 아사다 위원은 생산·고용 지표의 하방 리스크를 근거로 동결을 주장했다.
문제는 금리 인상 속도가 재정 상황에 발목 잡혀 있다는 점이다. 다카이치 사나에 총리의 경제재정 운영 기본방침인 '호네부토'가 일본 채권 가치 급락을 불러왔고, 10년물 국채 금리가 30년 만에 최고치로 치솟자 일본 금융권에서는 이를 "호네부토 쇼크"로 부르고 있다. 로이터는 이 상황을 2022년 영국 사태에 빗대 경고했다. "2022년 영국에서 재원 조달 방안이 불명확한 감세안으로 국채와 파운드화 가치가 폭락했다"며 '일본판 트러스 쇼크'가 재현될 수 있고, 다카이치 총리가 시장 신뢰를 잃을 경우 정권 운영에 부담이 커질 수 있다는 것이다.
이런 배경 속에 BOJ는 다음 결정을 앞두고 있다. 블룸버그통신은 22일 복수의 소식통을 인용해 일본은행이 오는 7월 31일 금융정책결정회의에서 기준금리를 동결할 가능성이 크다고 보도하면서도, 엔화 약세에 따른 물가 상승 압력이 커지면서 시장 예상보다 이른 시점에 금리를 추가 인상할 수 있다는 분위기가 확산되고 있다고 전했다. 신한금융투자도 유가의 2차 파급효과와 경기 하방 리스크를 고려하면 추가 인상은 점진적일 것이며 차기 인상 시점은 4분기로 전망된다고 밝혔다. 즉 시장의 관심은 '7월이냐 아니냐'에서 '10월에 얼마나 빨리, 얼마나 세게'로 옮겨가고 있다.
160엔이냐 170엔이냐 — 갈리는 전망
월가의 시선은 점점 더 약세 쪽으로 기울고 있다. 골드만삭스는 최근 보고서에서 달러/엔 환율 전망치를 상향 조정해 3개월 후 전망치를 기존 160엔에서 162엔으로, 6개월은 158엔에서 163엔으로, 12개월은 155엔에서 165엔으로 각각 높였다. 이 은행의 전략가는 "일본 재정 부담과 미국 국채금리 고공행진, 일본은행의 점진적 금리 인상 기조를 고려하면 엔화는 저평가됐음에도 약세 압력이 지속될 것"이라고 분석했다.
165엔은 이제 시장이 주목하는 심리적 마지노선이 됐다. 블룸버그 집계에 따르면 거래자들은 엔화 가치가 달러당 165엔까지 후퇴할 가능성을 포트폴리오에 반영하고 있으며, 향후 한 달간 만기가 도래하는 대규모 옵션 물량이 162~164엔 구간에 집중되면서 시장은 165엔 돌파 시점을 실질적인 개입 트리거로 꼽고 있다. 많은 시장 참가자가 다음 정부의 개입 시점을 달러당 165엔 부근으로 예상하고 있으며, BofA증권의 야마다 슈스케 일본 외환·금리 수석 전략가는 "이 선을 넘어도 개입이 없다면 시장에서는 엔화 가치가 달러당 170엔까지 절하될 것이라는 전망이 널리 나오고 있다"고 전했다.
반대로 강세 반전을 점치는 목소리도 있다. SMBC신탁은행의 니노미야 게이코 선임 외환시장 애널리스트는 "엔화 강세로 전환되기 위해서는 일본은행이 금리 인상 속도를 앞당기는 것이 필수적"이라며 재정 확대와 늦은 통화정책 대응이 부담으로 작용해 연말 엔·달러 환율은 설령 엔화 강세 방향으로 움직이더라도 158엔을 약간 웃도는 수준에 그칠 것"이라고 내다봤다. 즉 강세론자조차 "많이 오른 것에 비해 되돌림은 크지 않을 것"이라는 온건한 전망에 머물러 있는 셈이다.
2024년 엔캐리 청산 악몽, 이번엔 다를까
엔화가 흔들릴 때마다 시장이 긴장하는 이유는 2024년 여름의 기억 때문이다. 당시 헤지펀드들이 엔캐리 트레이드를 대거 청산하자 엔/달러 환율은 순식간에 급락했고, 2024년 7월에도 일본은행의 '깜짝 긴축'과 미국 경기침체 우려가 겹치면서 엔/달러 환율이 152엔대에서 141엔 수준까지 급락했으며 이 과정에서 8·5 블랙먼데이 사태가 발생해 코스피지수가 8.77% 급락했다.
이번에도 같은 경고가 나온다. 엔·달러 환율이 하락 반전할 가능성이 제기되면서 엔캐리 트레이드가 대거 청산될 수 있다는 경고가 나오는데, 이는 2024년 '8·5 블랙먼데이' 사태의 핵심 뇌관으로 지목된 바 있다. BOJ의 12월 인상 당시에도 미국의 금리인하 기조 속에 미·일 금리 차와 환차익 기대가 줄어 엔캐리 트레이드 청산 압력이 커질 수 있다는 관측이 나왔고, 엔캐리 트레이드 자금은 한국은행 기준 4700조원 규모로 추정돼 청산 시 시장에 큰 충격을 줄 수 있다는 우려가 제기됐다.
다만 골드만삭스는 오히려 정반대 진단을 내놓는다. 골드만삭스는 최근 보고서에서 현재 환경을 "2000년 이후 캐리 트레이드에 가장 우호적인 투자 환경"이라고 평가했는데, 주요 10개국 간 금리 차가 이례적으로 크게 벌어진 데다 주요 통화의 변동성도 역사적으로 낮아졌다는 이유에서다.
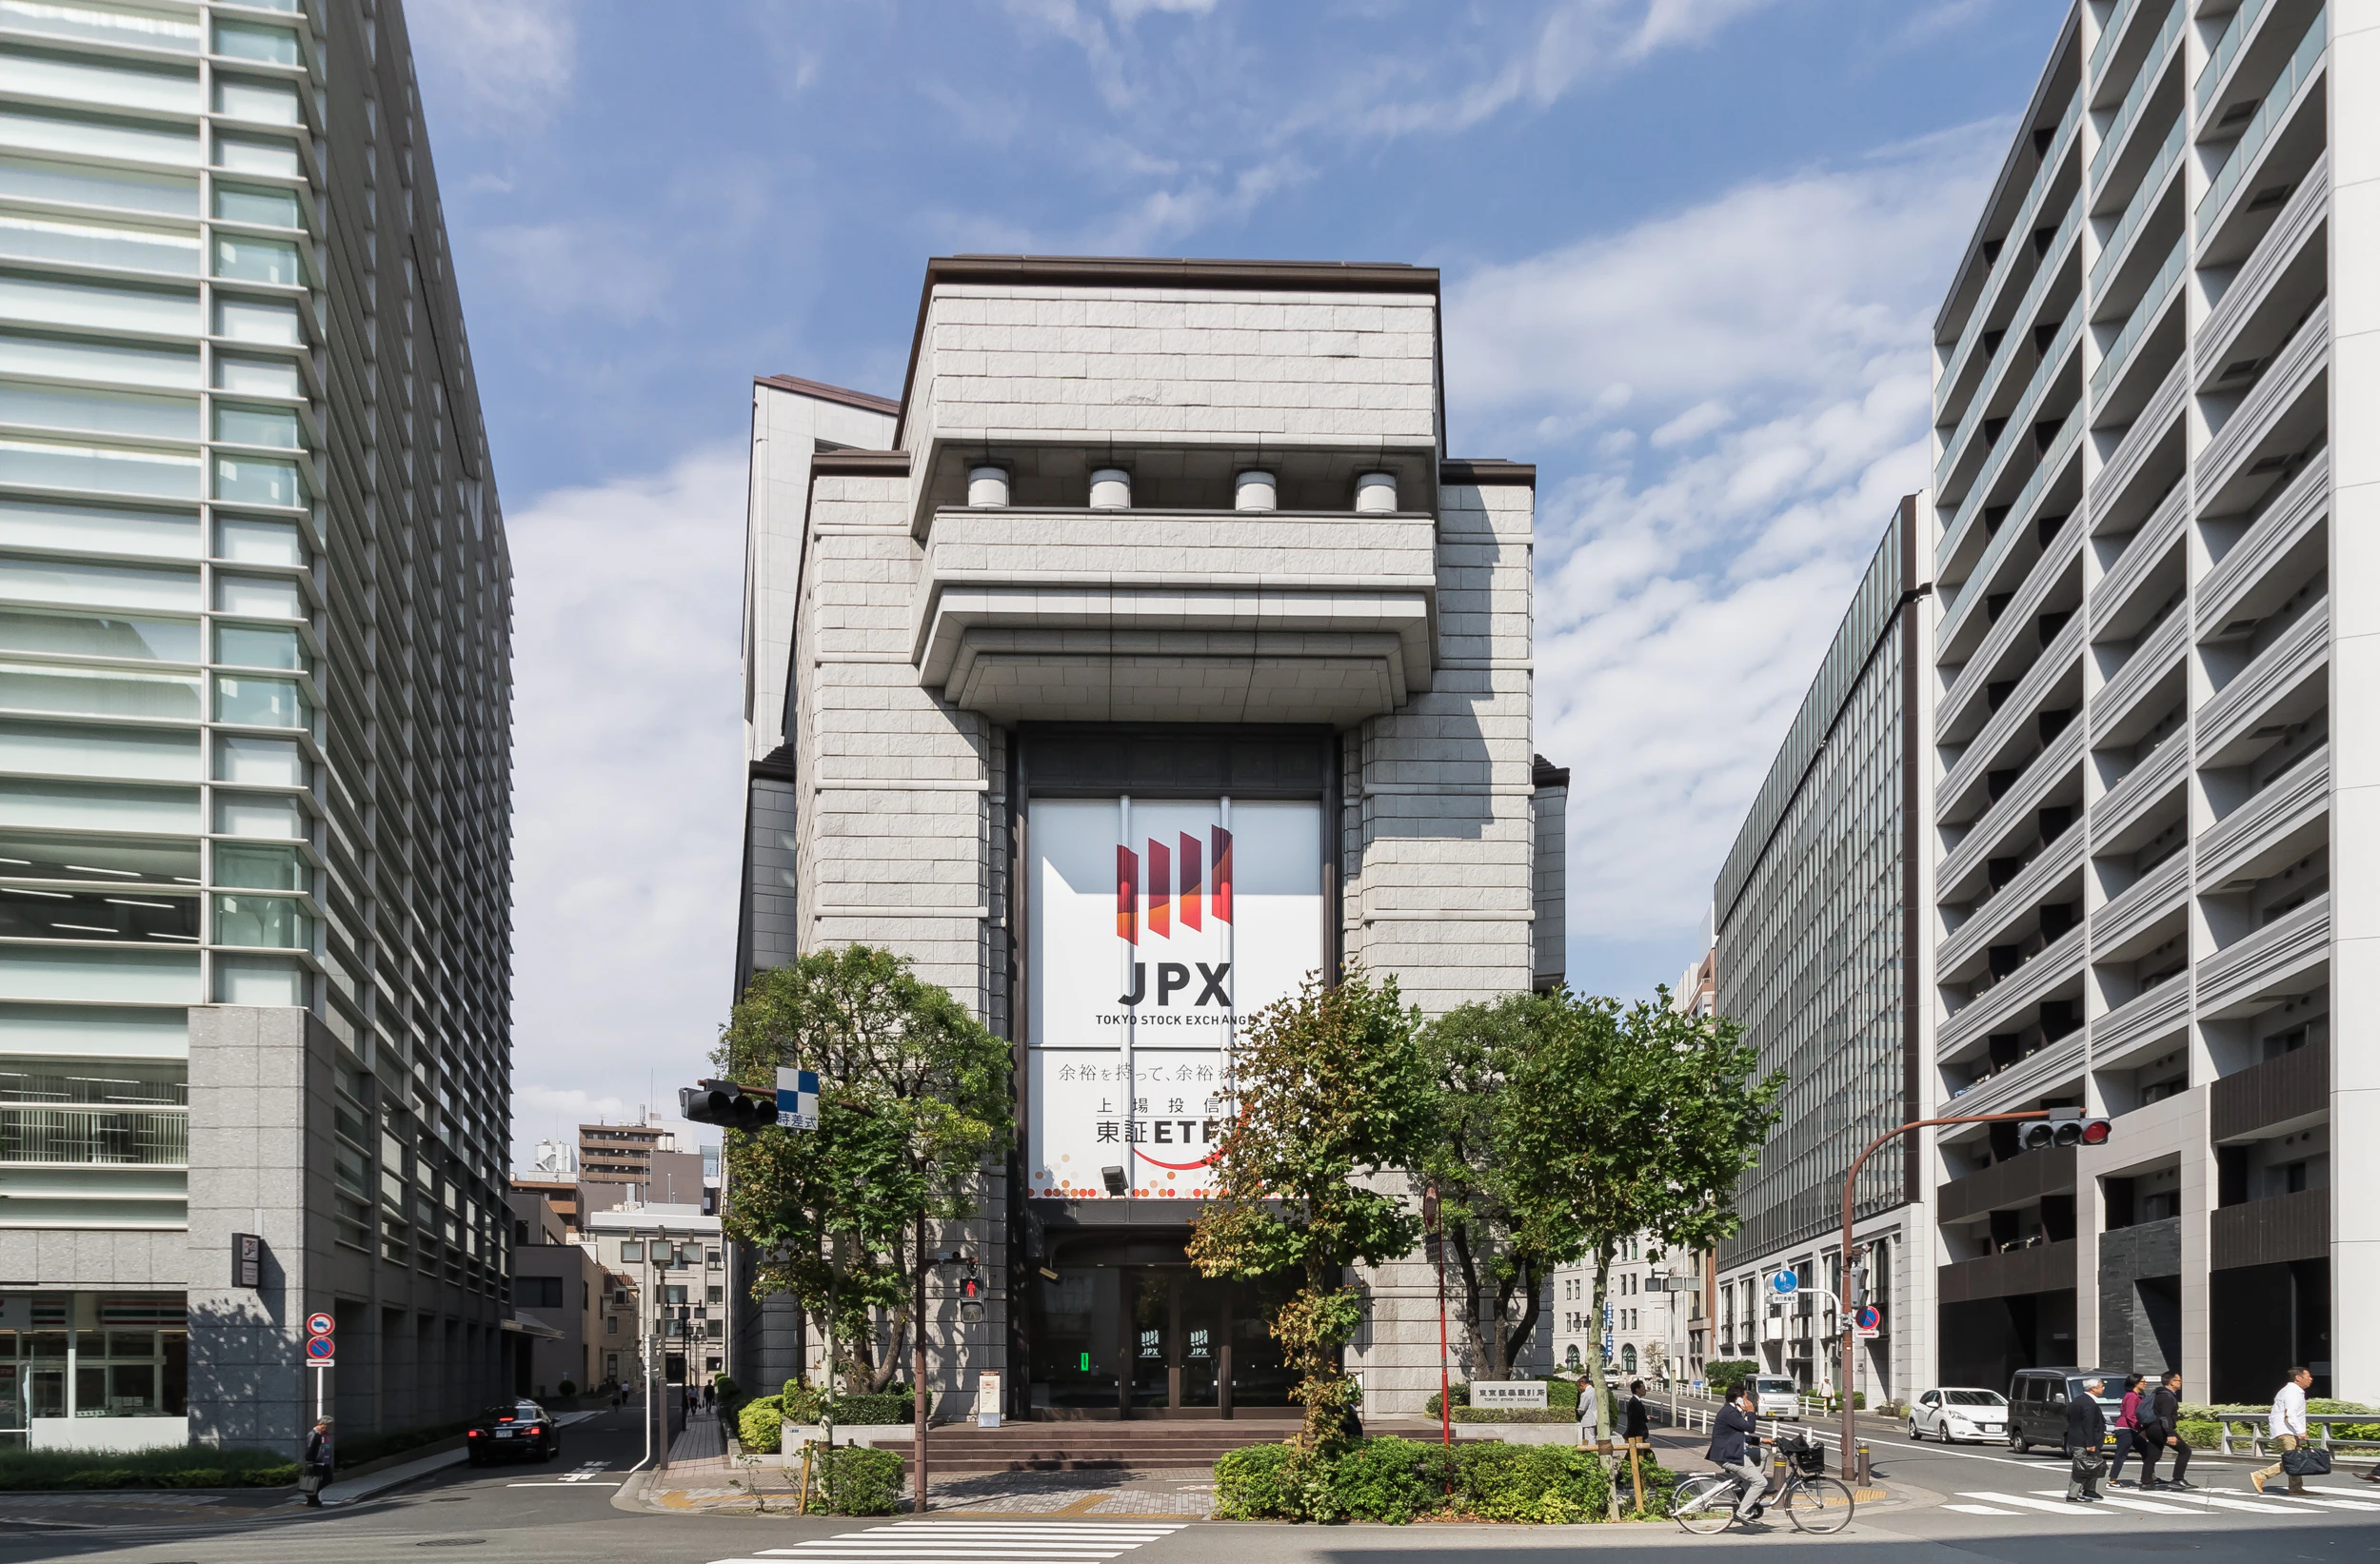
엔캐리 트레이드 청산 경계감은 2024년 여름 코스피와 니케이 동반 급락의 기억을 떠올리게 한다. 이미지 “Tokyo Stock Exchange Main Building 1988 .jpg”의 제작자는 Kakidai입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
골드만삭스는 현재 엔캐리 트레이드가 쉽게 흔들리지 않을 것으로 진단했는데, 2022년 이후 엔화를 빌려 포지션을 구축한 투자자들이 수년간 스와프 수익을 쌓아 일부 환차손을 감내할 여력이 생겼고, 엔화를 매도하고 달러를 매수해 1년 보유하면 달러당 약 4.8엔의 스와프 수익을 얻을 수 있다는 계산이다. 결국 청산 위험은 완전히 사라진 게 아니라 '금리차가 벌어지는 한 버틸 여력이 있는' 상태로 이연돼 있다고 보는 편이 정확하다.
이 시장 변화, 내 관심 기업은 어떻게 버틸까요?
“엔화 환율 전망: 163엔대 진입, 두 번 금리 올려도 못 잡은 '슈퍼 엔저'의 다음 고비”
Bite에서 관심 기업의 사업과 재무를 분석해 투자 판단의 근거를 더해 보세요.
Bite에서 기업 분석하기원-엔 환율은 왜 거꾸로 가나 — 900원대의 의미
엔화가 약세를 보이는 사이 원화는 오히려 강세로 돌아서면서 원-엔 환율은 이례적인 디커플링을 보이고 있다. 21일 서울 외환시장에서 원-엔 재정환율은 100엔당 906.54원으로, 이달 초(958.83원)보다 52.29원(5.5%) 떨어져 2024년 11월 22일(905.03원) 이후 약 1년 8개월 만에 최저 수준을 기록했다. 원-달러 환율은 이 기간 전 거래일보다 5.0원 내린 1473.4원에 마감했고 이달 초와 비교하면 약 5.3% 하락해, 블룸버그가 집계한 주요 통화 가운데 이달 원화 가치 상승 폭이 약 4%로 가장 컸다.
원화 강세의 배경은 엔화와 무관한 국내 수급 요인이다. 원화 강세의 가장 큰 배경은 265억 달러 규모의 SK하이닉스 미국주식예탁증서(ADR) 상장에 따라 달러 수급이 개선된 것이다. 반면 엔·달러 환율은 달러당 162엔 안팎에서 움직이며 엔화 약세를 이어갔다. 한 채권 연구원은 "단기적으로 원화-엔화 간 차별화 현상은 지속할 여지가 있다"면서도 "미 연준의 금리정책과 유가 추이가 달러화의 방향성을 결정하면서 원-달러 및 엔-달러 환율 흐름도 결정될 것"이라고 전망했다. 일본 여행이나 직구를 계획하는 소비자에게는 지금의 900원대 초반이 유리한 국면이지만, 이 디커플링이 하이닉스 ADR 환전 물량이 소진되는 대로 다시 좁혀질 수 있다는 점은 감안해야 한다.
다음 확인할 신호들
미국 쪽 변수도 무시할 수 없다. 새로 취임한 케빈 워시 연준 의장 체제에서 일본은행이 금리를 올린 상황에서 워시 의장이 하반기 금리 인하에 유보적이거나 매파적인 스탠스를 보인다면 미·일 금리 차 축소 속도가 제어되면서 시장 변동성이 낮아질 수 있지만, 반대로 완화적 기조를 급격히 내비칠 경우 환율 시장의 변동성을 키울 소지가 있다. 현재 미국 10년물 국채금리는 4.60%(7월 20일 기준), 2년물은 4.21% 수준으로 높게 유지되고 있어 금리차를 노린 달러 매수 유인이 쉽게 꺾이지 않는 구조다.
앞으로 확인해야 할 체크포인트는 세 가지로 좁혀진다. 첫째는 7월 31일 BOJ 회의 결과와 10월 추가 인상 시사 여부, 둘째는 옵션 시장이 개입 트리거로 보는 165엔 돌파 여부와 실제 정부 개입 유무, 셋째는 호르무즈·홍해발 유가 충격이 장기화될지다. 이 세 가지가 동시에 나쁜 쪽으로 겹치면 170엔 시나리오가, 하나라도 완화되면 160엔대 박스권 유지 시나리오가 힘을 받는 구도다.
출처
- '163엔 뚫린 엔화 165엔 가나' 日 구두개입에도 엔저 베팅 확산 - 파이낸셜뉴스
- "개입 방어선 아직 멀었다"... 외환옵션 시장, '1달러=165엔' 추가 하락 베팅 - 글로벌이코노믹
- 골드만삭스 "엔화 약세 더 간다...시장 개입해도 달러당 165엔 간다"
- 원·엔 환율 900원대...하이닉스 효과에 1년8개월 만에 최저
- 하이닉스 효과에 환율 1470원 초반으로...원·엔 환율 20개월래 최저 | 서울경제
- 日 금리인상 예고됐던 인상에 시장 평온 vs 4700조원 엔캐리 본격 청산 우려 - 글로벌이코노믹
- "BOJ, 엔 약세발 물가 우려에 금리인상 가속화 열어둬"
- BOJ, 31년만에 최고 금리로...엔캐리 청산 경계감 고조 - 마켓인
- 6월 BOJ 금융정책결정회의 결과와 향후 일본 금리 전망
- 다카이치 확장 재정에 日채권가치 급락⋯국채금리 30년래 최고치 - 이투데이
- 日, 31년 만에 금리 1.0%···엔캐리 청산 공포? 2024년과 상황 다르다 < 경제 < 경제금융 < 기사본문 - 여성경제신문
- 미국, 일주일 새 이란 4차례 공습...호르무즈 분쟁에 유가 4% 급등 - 이투데이
- 후티, '사우디 해상 봉쇄' 선언...호르무즈 이어 홍해 원유길도 위협 | 아주경제
- 재정 불안에 일본은행 신중론까지...엔ᆞ달러 환율, ‘연내 170엔’ 경고음 - 이투데이
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
엔화 환율은 앞으로 얼마까지 오를 수 있나요?
골드만삭스는 12개월 뒤 165엔을, 니혼게이자이신문발 시장 전망은 연내 170엔 가능성을 거론합니다. 반대로 SMBC신탁은행은 연말에도 158엔을 약간 웃도는 수준에 그칠 것으로 봅니다. 옵션 시장이 개입 트리거로 보는 165엔 돌파 여부가 첫 분기점입니다.
엔화가 강세로 돌아서려면 어떤 조건이 필요한가요?
BOJ가 시장 예상보다 빠르게 추가 금리를 인상하거나, 미국 경기가 눈에 띄게 둔화해 미·일 금리차가 좁혀져야 합니다. 지금처럼 다카이치 정부의 재정 확대가 국채금리를 밀어 올리는 한 BOJ의 긴축 속도는 제약받습니다.
원엔 환율은 왜 엔화 약세와 다르게 움직이나요?
SK하이닉스의 265억 달러 규모 미국 ADR 상장으로 달러 수급이 개선되면서 원화만 별도로 강세를 보였기 때문입니다. 원-엔 재정환율은 이 영향으로 1년 8개월 만에 최저인 906원대까지 떨어졌으며, 이 물량 효과가 소진되면 다시 벌어질 여지가 있습니다.
엔캐리 트레이드 청산 위험은 지금도 남아 있나요?
2024년식 급격한 청산 경고는 반복되지만, 골드만삭스는 스와프 수익이 누적돼 투자자들의 손실 감내 여력이 커졌다는 이유로 현재를 2000년 이후 가장 우호적인 캐리 트레이드 환경으로 평가합니다. 다만 4700조원 규모로 추정되는 자금 규모 자체가 잠재 리스크라는 점은 여전합니다.






































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.