일라이 릴리(LLY) 주가 전망, 1,100달러에서 사도 되나
2026년 8월 3일 업데이트
일라이 릴리(LLY) 종가 기준 주가는 1,099.05달러다. 2026년 1분기 매출은 198억 달러로, 마운자로와 젭바운드가 실적을 견인하고 있다.
일라이 릴리 주식을 검색하면 티커 LLY가 나온다. 독일 전기항공기 스타트업인 릴리움(Lilium)과 이름이 비슷해 종종 헷갈리는데, 완전히 다른 회사다. 뉴욕증권거래소에 상장된 제약회사가 진짜다.
지금 LLY 주가는 어디쯤 서 있을까. 52주 최저 623.78달러에서 최고 1,182.73달러를 기록했다. 6월 21일 종가는 1,099.05달러 수준이다.
고점 바로 아래다. 바닥에서 줍는 자리는 아니다. 최저점 대비 76% 넘게 올랐고, 52주 최고점 대비로는 약 7% 아래에 있다.
시가총액은 약 1조 300억 달러, 한화로 1,400조 원을 웃돈다. 삼성전자 시총의 4배가 넘는 규모로 글로벌 제약업계 1위 자리를 굳혔다.
주가가 이 자리에 있는 배경은 명확하다. 2026년 1분기 매출이 198억 달러로 집계됐기 때문이다. 애널리스트 평균 예상치인 178억 달러를 크게 웃돌았다. 실적이 예상을 뛰어넘으니 주가가 올라온 건 당연한 결과다.
처음 보는 투자자라면 "이미 많이 올랐으니 늦었다"고 생각하기 쉽다. 맞을 수도 있고 아닐 수도 있다. 판단은 두 가지를 봐야 한다. 지금 주가가 이익에 비해 얼마나 비싼지, 앞으로 이익이 얼마나 더 빠르게 늘어날지를 따져야 한다.
일라이 릴리 주식이 지금 이 가격을 받는 근거가 무엇인지 구체적으로 들어간다.
마운자로와 젭바운드가 만든 도약
1년 새 고점을 두 번이나 갈아치운 배경엔 약 하나가 있다. 정확히는 같은 성분(티르제파타이드)으로 만든 두 개 브랜드, 마운자로와 젭바운드다. 릴리 주가와 이 두 약의 운명은 사실상 하나로 묶여 있다.
2026년 1분기 전체 매출은 전년 대비 56% 늘어난 198억 달러였다. 월가 예상치(176억 달러)를 22억 달러나 웃돌았다. 시장도 예측을 못 했다는 뜻이다.
마운자로와 젭바운드의 합산 매출은 128억 달러로, 전년 대비 67억 달러나 늘었다. 이 두 제품이 전체 매출에서 차지하는 비중은 이미 65%를 넘어섰다. 당뇨병 치료제로 시작한 회사가 비만 치료 회사로 탈바꿈한 것이다.
마운자로는 1분기에만 87억 달러 매출을 기록하며 전년 대비 125% 성장했다. 같은 기간 머크의 면역항암제 키트루다(79억 달러)를 넘어섰다. 블룸버그에 따르면 마운자로는 세계에서 가장 많이 팔리는 의약품 1위에 올랐다.
젭바운드는 미국 내 매출만 41억 6,000만 달러로 80% 증가했다. 마운자로가 당뇨병 치료 목적으로 처방되는 반면, 젭바운드는 비만 환자에게 쓰인다. 같은 약을 두 가지 목적으로 팔고 있으니 시장이 두 배로 열리는 구조다.
| 구분 | 마운자로 | 젭바운드 |
|---|---|---|
| 적응증 | 2형 당뇨병 | 비만 / 체중 관리 |
| 성분 | 티르제파타이드 | 티르제파타이드 (동일) |
| 주요 시장 | 미국 + 해외 | 미국, 캐나다, 일본 |
| 2026년 1분기 매출 | 87억 달러 | 41억 6,000만 달러 |
성분은 동일하고 적응증만 다르다. 그래서 릴리 주가를 볼 때 이 두 브랜드의 처방 추이를 따로 챙겨야 한다.
성장의 질도 따져볼 지점이 있다. 전체 판매량은 65% 늘었지만 실현 가격은 13% 하락했다. 약값을 깎아주면서도 물량으로 밀어붙여 성장을 만들어냈다는 뜻이다. 해외 매출은 81% 뛰었고 해외 판매량은 95% 급증했다. 중국과 유럽이 본격 개화하고 있다는 신호다.
경영진은 2026년 연간 매출 가이던스를 820억~850억 달러로 올렸다. 주가가 지금 이 자리에 있는 건 단순한 기대감 때문이 아니다. 매 분기 실적이 그 기대를 채우고 있기 때문이다.
경쟁사 노보 노디스크와 직접 비교해본다. 임상 숫자 하나가 시장 점유율을 어떻게 결정하는지, 일라이 릴리 주식의 해자가 어디서 오는지 확인할 수 있다.
노보 노디스크와 비교하면
릴리 주가를 이해하려면 경쟁사 노보 노디스크와의 격차를 먼저 봐야 한다. 릴리의 핵심 가치는 결국 "티르제파타이드가 세마글루타이드보다 얼마나 더 잘 듣느냐"에서 나온다.
숫자부터 보자. 72주 임상(SURMOUNT-5 3상)에서 티르제파타이드(젭바운드)를 쓴 환자는 평균 체중의 20.2%를 뺐다. 같은 조건에서 세마글루타이드(위고비)를 쓴 환자는 13.7%를 뺐다. 상대적 감량률로 환산하면 47% 더 많이 뺀 셈이다.
6.5%포인트 차이가 작아 보일 수 있다. 하지만 체중 감량 약에서는 상당히 크다. 100kg인 사람 기준으로 티르제파타이드는 약 20kg을 빼주고, 세마글루타이드는 약 14kg을 빼준다. 의사가 처방전을 쓸 때 이 차이를 무시하기 어렵다.
시장 반응도 나왔다. 릴리는 미국 GLP-1(식욕 억제 호르몬을 모방하는 비만·당뇨 치료제) 시장에서 60% 이상의 점유율을 확보했다. 2년 전까지만 해도 오젬픽·위고비로 시장을 쥐고 있던 노보 노디스크가 수세로 몰린 구조다.
노보 노디스크의 반격 카드, Wegovy HD
노보 노디스크가 손을 놓고 있진 않다. 2026년 3월 19일 FDA는 세마글루타이드 고용량 버전인 Wegovy HD(7.2mg)를 승인했다. STEP UP 임상에서 72주간 평균 체중의 20.7%를 감량하는 결과가 나왔다. 표준 용량(2.4mg)의 13~15% 수준을 훌쩍 넘는 수치다.
조건을 따져봐야 한다. Wegovy HD는 기존 2.4mg을 4주 이상 쓴 환자 중 체중 감량이 부족한 경우에만 쓸 수 있는 '스텝업' 구조다. 처음 쓰는 환자가 바로 선택할 수 있는 약이 아니다. 릴리의 젭바운드는 신규 처방부터 쓸 수 있다는 점에서 출발선 자체가 다르다.
노보 노디스크는 2026년 1월 먹는 위고비 알약을 출시했고, 4월 17일 기준 주간 처방 건수는 20만 건을 넘겼다. 먹는 약 시장을 노보가 먼저 열었다는 뜻이다. 릴리에게도 부담이다. 다음에 볼 릴리의 먹는 약 파운다요와 레타트루타이드가 중요해지는 이유가 여기 있다.
| 구분 | 릴리 | 노보 노디스크 |
|---|---|---|
| 미국 GLP-1 시장 점유율 (2025년 3분기) | 약 57% | 약 43% |
| 대표 체중 감량 약 | 젭바운드(티르제파타이드) | 위고비(세마글루타이드) |
| 72주 평균 체중 감량 (표준 용량 기준) | 20.2% | 13.7% |
| 고용량 대응책 | 레타트루타이드(3상 진행 중) | Wegovy HD (2026년 3월 FDA 승인) |
2025년 3분기 말 기준 릴리는 미국 당뇨·비만 월간 처방의 57% 이상을 점유했다. 노보 노디스크는 43%다. 1년 전까지만 해도 노보가 우위였다. 격차가 벌어지는 속도가 빠르다.
임상에서 벌어진 6.5%포인트 차이는 지금 당장의 숫자가 아니다. 앞으로 몇 년간의 처방 누적으로 환산된다. 그리고 그 누적이 LLY 주가의 기반이다.
릴리가 이 우위를 더 굳히기 위해 준비한 다음 카드를 들여다본다. 먹는 약 파운다요와 3중 작용제 레타트루타이드다.
다음 카드, 파운다요와 레타트루타이드
릴리 주가를 지금 봐야 하는 진짜 이유는 마운자로나 젭바운드가 아니다. 그 뒤에 줄 서 있는 두 장의 카드, 파운다요와 레타트루타이드 때문이다. 이 둘이 실적 숫자를 얼마나 바꿀 수 있는지를 모르면 릴리 주가를 제대로 평가하기 어렵다.
먹는 비만약, 파운다요
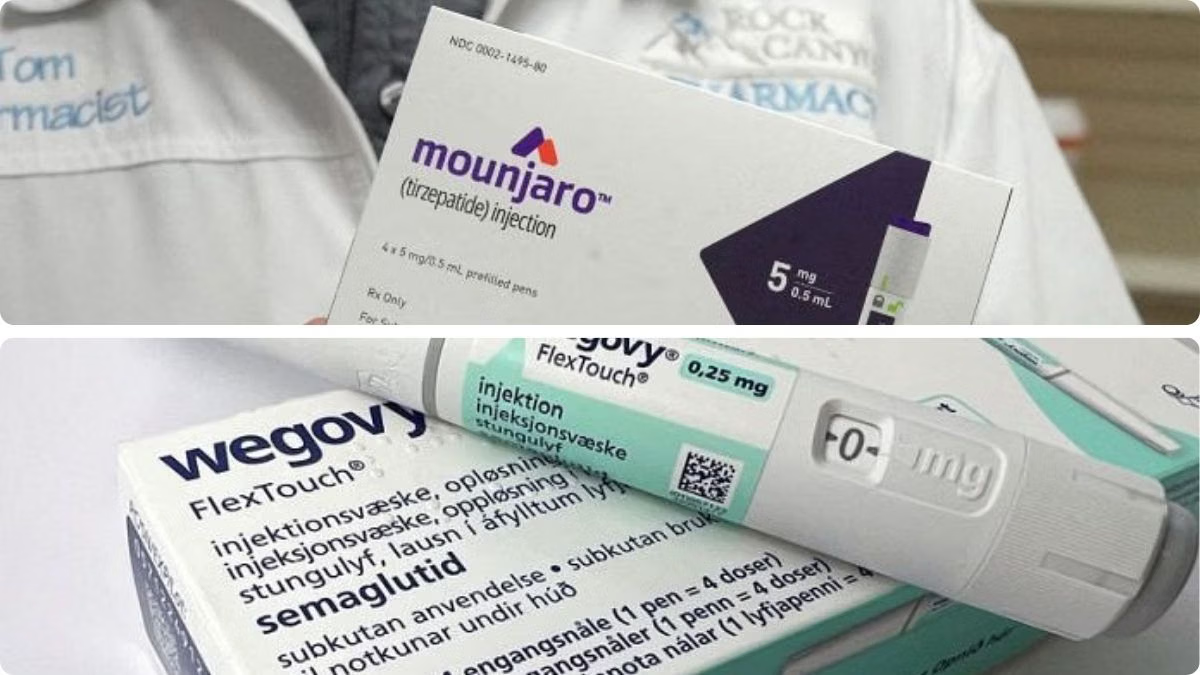
마운자로와 젭바운드는 매주 한 번 주사를 맞아야 한다. 주사가 싫거나 냉장 보관이 어렵다는 이유로 치료를 포기하는 사람이 많다. 파운다요(오포글리프론, orforglipron)는 그 장벽을 없앤다.
2026년 4월 1일, FDA가 파운다요를 비만 성인 치료제로 공식 승인했다. 하루 한 번 복용하는 경구용 GLP-1 작용제로 음식이나 물 제한 없이 언제든 먹을 수 있다는 게 핵심이다. 주사약에서 알약으로 바뀌는 변화처럼 보이지만, 시장 크기는 전혀 다른 이야기다.
릴리 CEO 데이비드 릭스는 현재 GLP-1 치료 혜택을 받을 수 있는 사람 10명 중 1명도 채 치료받지 못하고 있다고 밝혔다. 주사 거부감과 접근성, 복잡한 복용 방법이 나머지 9명을 막고 있다는 것이다. 파운다요는 그 9명을 겨냥한다.
효과는 어떨까. 3,000명 이상을 대상으로 한 3상 임상에서 36밀리그램 최고 용량 기준으로 16개월 이상 복용한 참여자가 평균 11.2%의 체중을 감량했다. 위약군의 감량률은 2.1%에 불과했고, 주사제인 젭바운드의 평균 21% 감량보다는 낮다. 그런데 릴리 주식을 보는 시각에서 이건 약점이 아니다. 주사가 무서운 사람은 11%라도 빼준다면 기꺼이 선택하기 때문이다.
가격도 진입 장벽을 낮췄다. 보험이 있는 경우 월 25달러, 자비 부담 시 최저 용량 기준 월 149달러다. 메디케어 파트 D 가입자는 2026년 7월 1일부터 월 50달러에 이용할 수 있다.
릴리는 파운다요를 40개국 이상에서 비만 관리, 2형 당뇨, 또는 두 질환 모두에 대한 승인 신청을 마쳤다고 밝혔다. 미국 승인은 시작일 뿐이다. 글로벌 매출이 주가에 반영되려면 아직 시간이 남아 있다.
레타트루타이드, 숫자가 다른 차원이다
파운다요가 '접근성' 측면의 변화를 만든다면, 레타트루타이드는 "효능의 도약"이다. 릴리 주가의 장기 시나리오가 달라지는 지점이 바로 여기다.
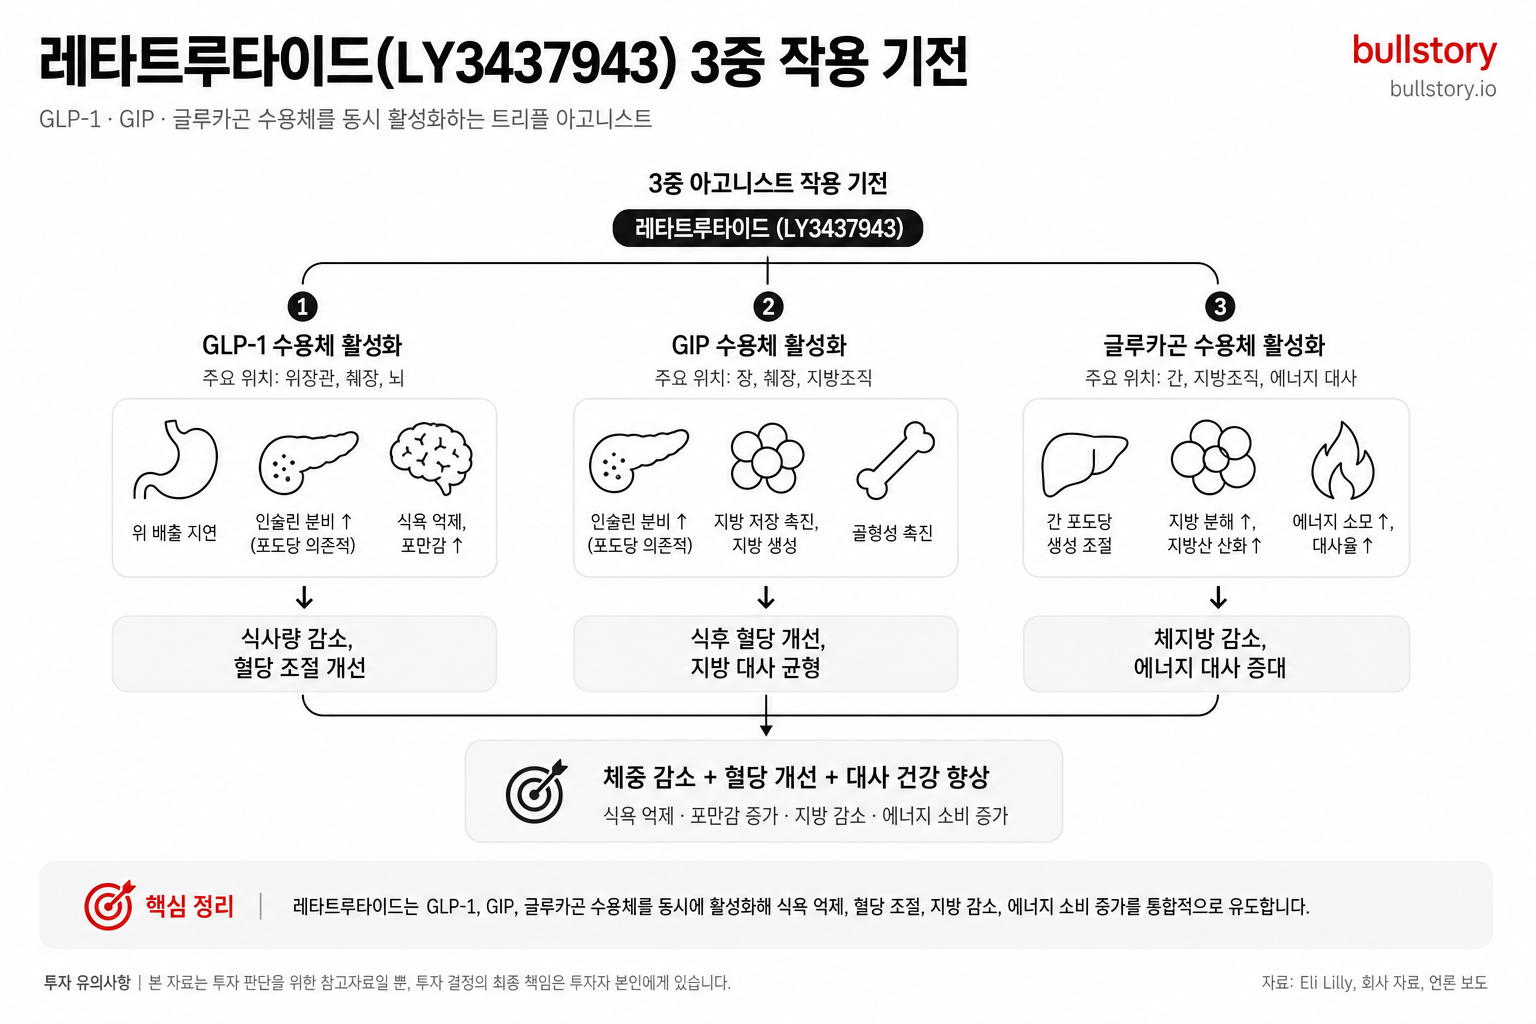
레타트루타이드는 GLP-1, GIP, 글루카곤, 세 수용체를 동시에 자극하는 3중 작용제다. 젭바운드가 두 가지 신호를 보낸다면 레타트루타이드는 세 가지 신호를 동시에 쏜다. 인체 대사 시스템에 가해지는 자극의 강도가 근본적으로 다르다.
2026년 5월 21일 공개된 3상 임상(TRIUMPH-1) 결과가 그 강도를 숫자로 보여줬다. 12밀리그램 최고 용량을 80주간 투여한 참여자는 평균 28.3%, 체중으로는 약 31.9킬로그램을 감량했다. 이 중 45.3%는 체중의 30% 이상을 뺐는데, 이는 통상적으로 비만대사수술과 비슷한 수준으로 평가받는 수치다.
| 약물 | 유형 | 평균 체중 감량률 |
|---|---|---|
| 젭바운드 (티르제파타이드) | 주사, 2중 작용제 | 약 21% |
| 위고비 (세마글루타이드) | 주사, 단일 작용제 | 약 14~15% |
| 파운다요 (오포글리프론) | 경구, GLP-1 | 약 11~12% |
| 레타트루타이드 | 주사, 3중 작용제 | 약 28.3% |
레타트루타이드 데이터는 현재 릴리 자사 최강약인 젭바운드를 넘어섰다. 노보 노디스크와 로슈, 아스트라제네카 등 경쟁사 전체에 새 기준선이 될 수 있다는 평가가 나온다.
한 가지 더. 레타트루타이드 임상에서 체중 감량 정체기가 관찰되지 않았다. 참여자들은 40주차까지도 계속 감량 궤도를 유지했다. 대부분의 비만약이 일정 시점 이후 효과가 둔해지는 것과 다른 그림이다.
릴리는 레타트루타이드를 여러 적응증을 대상으로 연구하고 있다. 비만, 2형 당뇨, 무릎 골관절염, 폐쇄성 수면 무호흡, 만성 요통, 심혈관·신장 결과, 대사 관련 지방간 등을 동시에 보고 있다. 비만 하나가 아니라 비만에서 파생되는 질환 전체를 노리는 구조다.
2026년 안에 7개 추가 3상 데이터 공개를 예고하고 있다. 릴리 주가가 결과 발표 시마다 움직일 수밖에 없는 이유가 여기 있다.
일부 투자자는 마운자로 실적만 보고 릴리 주가를 판단한다. 파운다요와 레타트루타이드까지 반영하면 보는 회사가 완전히 달라진다. 그러면 지금 릴리 주가는 이 파이프라인을 얼마나 반영하고 있을까. PER 42배(주가가 이익의 몇 배인지)를 직접 해부한다.
PER 42배는 비싼가 싼가
일라이 릴리 주식을 처음 보는 사람이 가장 먼저 멈칫하는 숫자가 있다. PER 42.20배. 주가가 이익의 42배라는 뜻이다. 평범한 제약주 기준으로는 누가 봐도 비싸다.
그런데 이게 끝이면 글이 필요 없다. 숫자 하나로 판단이 끝나지 않는 이유를 짚는다.
세 가지 숫자를 같이 봐야 한다
초이스스탁 기준(2026년 6월 12일) 일라이 릴리의 PER은 42.20배다. 예상 PER은 34.70배고, PEG는 0.86배다.
| 지표 | 수치 | 의미 |
|---|---|---|
| PER (현재) | 42.20배 | 지금 이익 기준, 주가가 이익의 42배 |
| 예상 PER | 34.70배 | 올해 이익 전망 기준, 이미 34배로 낮아짐 |
| PEG | 0.86배 | 이익 성장 속도까지 감안한 진짜 가격 |
PEG(Price/Earnings to Growth)는 PER을 이익 성장률로 나눈 값이다. 1 미만이면 성장 속도에 비해 주가가 저평가된 신호로 읽힌다. 0.86이면 1보다 아래다.
예상 PER이 왜 34.70배로 낮아지나
릴리는 2026년 연간 매출 가이던스를 820억 달러에서 850억 달러로 상향했다. Non-GAAP EPS 가이던스도 35.50달러에서 37.00달러로 올렸다.
현재 주가 약 1,118달러를 EPS 가이던스 중간값인 36.25달러로 나누면, 예상 PER은 약 30배 초반대가 나온다.
올해 매출 성장 목표치 중간값은 전년 대비 28%다. 매출이 28% 늘면 이익은 더 빨리 늘어난다. 고정비는 그대로인 상황에서 매출이 늘어나면 이익이 그보다 빠르게 불어난다. 2026년 1분기 EPS는 전년 대비 156%(Non-GAAP 기준) 뛰었다. 매출이 56% 늘어날 때 이익은 두 배 반이 된 셈이다. 이게 PEG 0.86배의 근거다.
"그래도 PER 42배는 비싸다"는 반론
타당한 지적이다. 릴리의 12개월 평균 PER은 50.86배다. 3년 평균은 81.38배, 5년 평균은 67.02배다.
비교 기준을 바꿔봐도 같은 그림이 나온다. 구루포커스(GuruFocus) 기준 현재 주가는 추정 적정가 1,396달러에서 약 16.9% 낮은 수준이다. PEG 비율은 10년 중간값(2.05배)보다 37% 낮다.
숫자 이상의 리스크가 존재한다. GLP-1 경쟁 심화, AI 신약 발굴의 긴 검증 사이클, 현재 멀티플에 이미 반영된 높은 기대치가 핵심 리스크다. 이익 성장 속도가 꺾이는 순간 PER 34배도 비싸진다.
그럼 지금 비싼가, 싼가
단답은 이렇다. 지금 이익만 보면 비싸고, 앞으로 이익까지 보면 싸다.
- 연 28~56% 매출 성장
- 매출총이익률 82% 이상
- PEG 1배 미만
이 조합은 주가 수준을 정당화하는 논거로 꼽힌다.
일라이 릴리 주식을 PER 하나로 판단하면 항상 비싸 보인다. 2023년에도 비쌌고, 2024년에도 비쌌다. 그때 팔았다면 지금 이 주가를 보고 후회했을 것이다. 중요한 건 이 성장 속도가 얼마나 더 이어지느냐다. 그 대답은 레타트루타이드 3상 데이터에 달려 있다.
가격 하락 리스크, 진짜 얼마나 위험한가
전 세계 매출이 56% 늘었지만, 동시에 실현 가격은 13% 빠졌다. 매출이 늘었는데 단가가 깎이고 있다는 뜻이다. 거래량은 65% 증가했다. LLY 주가에 투자하기 전에 이 숫자들을 반드시 이해해야 한다.
왜 가격이 빠지나
약이 잘 팔릴수록 보험사·정부와의 협상에서 릴리가 불리해진다. 경영진은 2026년 가격이 성장을 10%대 초중반 끌어내릴 것으로 예상한다. 회사는 정부 접근성 계약과 환자 직접 판매 채널, 일부 노후 제품의 메디케이드 약가 하락을 원인으로 꼽았다.
미국만 봐도 상황이 복잡하다. 미국 실현 가격은 1분기에 7% 떨어졌다고 보고됐다. CFO 루카스 몬타르체는 일회성 리베이트 조정 효과를 뺀 실질 하락폭이 약 10%에 달한다고 말했다. 표면 수치보다 속이 더 깎이고 있다는 얘기다.
해외는 더 심각하다. 미국 밖 매출은 81% 늘었지만 실현 가격은 25%나 빠졌다. 마운자로가 중국 국가보험약품목록(NRDL)에 등재되면서 대폭 할인된 것이 주요 원인이다.
일본이 보낸 경고 신호
일본 중앙사회보험의료협의회는 2026년 5월 13일 마운자로 전 규격에 대해 8월 1일부로 약가를 25% 인하하기로 의결했다. 결정 배경에는 판매 속도가 있었다.
마운자로의 연간 판매액이 당초 예상치의 1.5배를 웃돌며 1,000억 엔을 넘어서자 '지속 가능성 특례 가격 조정' 제도가 발동된 것이다. 약이 너무 잘 팔리면 정부가 가격을 강제로 낮추는 구조가 작동했다.
일라이 릴리 재팬의 시모네 톰슨 사장은 일본 시장에 신약을 우선 도입하려는 동기가 약화될 수 있다는 우려를 밝혔다. 중국과 일본이 이미 가격을 압박했다면, 다음 차례는 어느 나라일까. 릴리 주가를 추적하는 투자자라면 이 질문을 머릿속에 두어야 한다.
이 글과 같은 주제
물량이 가격 하락을 이길 수 있을까
데이비드 릭스 CEO는 GLP-1 약가를 낮출 때마다 물량이 가격 하락보다 비선형적으로 더 크게 늘어난다고 직접 말했다. 10% 싸지면 그보다 훨씬 많은 환자가 처방을 받으러 온다는 것이다.
지금까지는 그 논리가 맞아떨어졌다. 1분기 매출이 56% 늘었다는 것이 증거다. 생산 설비 비용은 대부분 고정비다. 그래서 가격이 조금 내려가도 단위당 수익 구조가 바로 무너지지 않는다는 점이 이 논리를 뒷받침한다.
한계 시나리오는 있다.
| 변수 | 현재 상황 | 한계 시나리오 |
|---|---|---|
| 미국 실현 가격 | 1분기 7% 하락 (실질 ~10%) | 메디케이드 추가 삭감 시 15% 이상 |
| 해외 실현 가격 | 1분기 25% 하락 | 유럽·일본 가격 통제 동시 확산 |
| 물량 증가 | 65% 급증으로 가격 하락 상쇄 | 시장 포화 시 물량 증가 둔화 |
| 총 마진 | 82.6% (전년 대비 0.9%p 하락) | 가격 압박 지속 시 추가 하락 |
가장 큰 리스크는 미국 GLP-1 약가 하락이 현재 가이던스보다 빨라지는 경우다. 그렇게 되면 물량이 따라오기 전에 매출 라인이 먼저 압박을 받는다.
LLY 주가가 흔들리는 진짜 이유
지금 릴리 주가가 1,100달러대에 머무는 것은 이 가격 하락 리스크를 시장이 반영하고 있기 때문이다. 경영진은 캘리포니아 등 주요 주에서 비만 치료제에 대한 메디케이드 급여 제외로 2026년 메디케이드 접근성이 줄어들 것을 예상한다고 밝혔다. 보험이 빠지면 자비 부담 환자만 남는다. 자비 부담 시장에서 가격을 올리면 처방이 끊긴다. 내리면 마진이 빠진다.
65% 물량 증가가 13% 가격 하락을 덮어쓰는 힘으로 매출이 커졌다. 그 결과 56% 매출 성장이 나왔다. 이 등식이 무너지는 순간, 물량 증가 속도가 꺾이거나 가격 하락폭이 더 커지면 LLY 주가의 근거 자체가 흔들린다.
이 리스크 위에서 레타트루타이드 임상 결과가 어떻게 주가를 갈라놓을 수 있는지, 세 가지 시나리오로 정량 계산한다.
레타트루타이드 임상 결과별 주가 시나리오
LLY 주가가 다음 단계로 가려면 레타트루타이드가 핵심이다. 마운자로와 젭바운드가 릴리 주가를 지금 자리까지 끌어올렸다면, 레타트루타이드는 그다음 계단을 놓을 약이다. 실제 임상 데이터가 이미 나오기 시작했다. 그 숫자가 어디까지 이어지느냐에 따라 릴리 주가의 방향이 정해진다.
레타트루타이드가 뭔지부터
레타트루타이드는 GLP-1, GIP, 글루카곤이라는 세 가지 호르몬 수용체를 동시에 켜는 3중 작용제(triple agonist)다. 기존 약이 두 개 스위치를 눌렀다면 레타트루타이드는 세 개를 누른다.
릴리가 개발 코드명 LY3437943으로 연구해온 이 분자는 글루카곤 수용체 자극을 통해 안정 시 에너지 소비를 끌어올리고 간의 지질 대사를 바꾼다. TRIUMPH-4 데이터에서는 LDL 콜레스테롤 감소 효과까지 확인됐다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“일라이 릴리(LLY) 주가 전망, 1,100달러에서 사도 되나”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기3상 임상 지금까지 나온 숫자
2025년 12월, 릴리는 TRIUMPH-4 3상 임상에서 비만 및 무릎 골관절염 환자를 대상으로 대폭적인 체중 감량과 무릎 통증 감소를 확인했다. 최고 용량 12mg 투여 그룹의 평균 체중 감소는 71.2파운드(28.7%)로 기록됐다.
이후 시장이 주목한 건 TRIUMPH-1, 즉 가장 광범위한 일반 비만 환자를 대상으로 한 피벗 임상이었다. 비당뇨 성인 비만 환자를 80주 동안 추적한 TRIUMPH-1에서 12mg 투여 그룹은 평균 체중의 28.3%를 감량했다. 9mg 투여 그룹도 평균 약 26% 체중을 줄였다.
12mg 그룹의 45.3%가 체중의 30% 이상을 감량했다. 원래 비만 수술에서나 볼 수 있던 감량 폭이다.
| 약물 | 최대 용량 기준 평균 체중 감소율 | 비고 |
|---|---|---|
| 세마글루타이드 (웨고비) | 약 14% | GLP-1 단일 작용 |
| 티르제파타이드 (젭바운드) | 약 20% | GLP-1 + GIP 이중 작용 |
| 레타트루타이드 (TRIUMPH-4) | 28.7% (68주) | GLP-1 + GIP + 글루카곤 3중 작용 |
| 레타트루타이드 (TRIUMPH-1) | 28.3% (80주) | 일반 비만 피벗 임상 |
레타트루타이드 데이터는 릴리의 젭바운드보다 더 큰 감량 효과를 보인다. 웨고비를 내놓은 노보 노디스크는 물론 로슈, 아스트라제네카, 스트럭처 테라퓨틱스 등 경쟁사에게 새로운 기준을 던졌다.
NDA 신청까지 남은 관문
TRIUMPH-1은 2026년 5월 21일 공식 확인됐다. TRIUMPH-2 결과는 2026년 하반기에 예정돼 있다.
릴리는 이 결과들을 토대로 2026년 4분기 NDA(신약 신청서)를 FDA에 제출하는 일정을 목표로 한다. NDA를 제출하면 FDA가 통상 10개월 심사에 들어간다. 예상 일정을 단순 계산하면, 2026년 말에 신청할 경우 심사 종료 시점은 2027년 말이다. 승인 후 1~3개월 내 출시가 가능하고, 현실적으로 시장에 제품이 깔리는 시점은 2028년 1~2분기다.
아직 3상 데이터가 전부 나온 것은 아니다. TRIUMPH-2(당뇨 동반 비만 환자), TRIUMPH-3 등 추가 임상 결과가 2026년 하반기에 순차 공개된다.
성공·지연·실패, 릴리 주가 시나리오별 그림
임상이 어떻게 흘러가느냐에 따라 릴리 주가가 다른 궤도를 그린다. 세 가지로 나눠 보자.
① 성공 시나리오, 나머지 3상도 클린하게 통과
추가 임상에서 TRIUMPH-1과 같은 방향의 결과가 나오고, 2026년 4분기 NDA 제출이 예정대로 이뤄지는 경우다. 시장은 레타트루타이드를 비만 치료의 새로운 기준으로 받아들일 가능성이 크다.
| 애널리스트 | 목표주가 |
|---|---|
| Truist | 1,281달러 |
| 울프 리서치 | 1,325달러 |
| UBS | 1,250달러 |
TD 코웬은 2030년 GLP-1 시장 규모를 1,500억 달러로 봤다. 릴리가 약 62%를 차지할 것으로 전망한다. 릴리가 최근 4분기 연속 EPS 서프라이즈를 기록했다는 점도 근거로 제시된다. 레타트루타이드가 정상 궤도를 달릴 경우, LLY 주가에는 추가 상단이 열리는 그림이다.
② 지연 시나리오, 임상은 통과하지만 타임라인이 밀린다
추가 임상에서 예상치 못한 부작용 신호가 나오거나, 릴리가 더 많은 데이터를 보완해 NDA 신청을 2027년 1분기로 미루는 시나리오다.
TRIUMPH-4에서 이미 관찰된 신호가 있다. 최고 용량을 투여받은 환자 중 20.9%가 피부 감각 이상, 따끔거림, 과민 반응 등 '감각 이상(dysesthesia)'을 보고했다. 이런 부작용 신호가 추가 임상에서 더 자주 나타나면 FDA가 보완 자료를 요구할 수 있다. 지연이 6~9개월 수준이라면 주가는 단기 조정 요인이 된다. 마운자로·젭바운드·파운다요가 만들어내는 현금 흐름 자체는 훼손되지 않는다.
이 경우 릴리 주가는 1,000~1,100달러 사이에서 박스권을 그릴 공산이 크다.
③ 실패 시나리오, 추가 임상에서 기대에 미달
TRIUMPH-1이 이미 피벗 임상을 통과했기 때문에, 후속 임상 일부가 실망스럽다고 해도 레타트루타이드 자체가 완전히 사라지는 그림은 아니다.
그러나 TRIUMPH-2(당뇨 동반 환자)에서 안전성 문제가 부각되거나 부작용 데이터가 시장 예상보다 심하게 나오면, 릴리 주가는 단기에 10~15% 수준의 하락 압력을 받을 수 있다. HSBC는 비만 의약품 시장 기대치가 과도하다고 보고 목표주가를 850달러까지 낮췄다. 가격 경쟁 심화와 경구 GLP-1 처방 지속률에 대한 비관적 가정을 근거로 한다.
지금 릴리 주가에 이미 얼마나 반영됐나
릴리는 2025년 말 극심한 조정을 겪은 뒤, 레타트루타이드 3상 데이터를 계기로 52주 신고가를 경신하며 시가총액 1조 달러 기업의 면모를 회복했다.
시장이 흥분한 이유는 두 가지다. 첫째, 파운다요가 FDA 승인을 받아 비만 최초의 경구 인크레틴 치료제가 됐다. 둘째, 레타트루타이드는 그다음 주에 주요 3상을 통과했다.
성공 시나리오는 이미 어느 정도 주가에 녹아 있다. LLY 주식을 보유하거나 매수 고려 중이라면, 레타트루타이드가 예정대로 진행될 때의 상단보다 지연이나 부작용 이슈가 터졌을 때의 하단을 먼저 확인하는 것이 순서다.
애널리스트 목표주가와 매수 기준선을 어떻게 가져가야 하는지 구체적으로 다룬다.
한국 투자자 매수 전략, 어느 가격대에서 어떻게
일라이 릴리 주식을 사고 싶은데, 지금이 맞는 타이밍인지 모르겠다면 이 기준을 잡아준다. 릴리 주가를 어떻게 분할 매수할지, 언제 무엇을 확인해야 하는지 순서대로 정리했다.
월가 애널리스트가 보는 LLY 주가
S&P Global이 집계한 31명의 애널리스트 평균 12개월 목표주가는 1,216달러, 컨센서스는 매수다.
- 매수 의견: 24명
- 홀드: 5명
- 매도: 2명
6월 현재 릴리 주가가 약 1,100달러 초반대에서 거래되고 있으니, 컨센서스 목표주가까지 거리는 10% 안팎이다. 크게 저평가된 상태는 아니다.
매수 의견이 많은 이유는 가격 자체보다 앞으로 이익이 빠르게 늘 것이라는 전망 때문이다. 영업이익률이 49.4%에 달하고 자기자본이익률은 107.5%다. 매출 100원을 팔 때 영업이익으로 49원이 남는 구조다.
가장 높은 목표주가는 씨티그룹이 제시한 1,500달러, 가장 낮은 목표주가는 베렌베르크가 제시한 830달러다. 낙관론과 비관론 사이 간격은 670달러다. 레타트루타이드 3상 임상 결과가 어떻게 나오느냐에 따라 이 스펙트럼의 어디에 위치할지가 결정된다.
분할 매수 기준선
한 번에 사는 건 추천하지 않는다. 릴리 주가는 실적 발표 전후로 단기간에 10% 이상 움직이는 종목이다. 2026년 1분기 실적 발표 다음 날 하루에만 9.8% 올랐다. 이후 47일 동안 추가로 20.3% 더 올랐다. 반대로 악재가 나오면 그만큼 빠질 수 있다는 뜻이기도 하다.
| 매수 단계 | 가격 기준 | 비중 | 근거 |
|---|---|---|---|
| 1차 매수 | 현재 시장가 (1,100달러 내외) | 30% | 컨센서스 대비 10% 이상 괴리 유지 중 |
| 2차 매수 | 1,000달러 이하로 조정 시 | 40% | 52주 저점 624달러~현재 중간값 기준 지지선 |
| 3차 매수 | 레타트루타이드 3상 결과 확인 후 | 30% | 최대 불확실성 해소 이후 확신 매수 |
1차는 지금 사는 것. 2차는 조정이 오면 더 사는 것. 3차는 파이프라인 핵심 데이터가 나온 뒤 확신을 갖고 매수하라는 의미다.
반드시 달력에 표시해둘 이벤트
다음 실적 발표는 2026년 8월 5일, 장 시작 전 발표 예정이다(확정). 이 날 공개되는 2분기 숫자에서 무엇을 봐야 하는지가 핵심이다.
- 파운다요 처방 속도: 먹는 비만약으로 2026년 FDA 승인을 받은 파운다요가 실제로 보험사 커버리지를 얼마나 확보했는지. 보험이 안 되면 처방이 안 된다.
- 실현 가격 추가 하락 여부: 2026년 1분기에 이미 실현 가격이 13% 빠졌고, 경영진은 연간 10~15%의 추가 하락을 예고했다. 2분기에 이 하락폭이 예상 범위 안에 있는지 확인해야 한다.
- 레타트루타이드 3상 업데이트: 연말 FDA 신청을 목표로 하고 있어, 8월 컨퍼런스콜에서 임상 진행 상황이 언급될 가능성이 높다.
경영진은 2026년 연간 매출 가이던스를 820억~850억 달러로 올렸다. 2분기 실적이 이 범위를 유지하느냐, 아니면 또 한 번 상향하느냐가 릴리 주가의 단기 방향을 결정한다.
'릴리움 주가'와 혼동하지 않는 법
한국 검색 커뮤니티에서 종종 "릴리 주가"를 검색하다가 릴리움(Lilium)이 나와 혼란이 생기는 경우가 있다. 완전히 다른 회사다.
- 일라이 릴리(Eli Lilly): 티커 LLY, 뉴욕증권거래소(NYSE) 상장. 1876년 설립된 제약회사. 마운자로·젭바운드로 전 세계 비만 시장을 이끄는 회사.
- 릴리움(Lilium): 전기 항공기(eVTOL) 스타트업. 2023년 파산 후 재상장한 완전히 다른 종목. 사업 내용, 재무 규모, 리스크 모두 다르다.
- 미국 주식 앱에서 "LLY"로 검색하면 일라이 릴리가 맞다. 릴리움 주가가 궁금하면 그건 별개의 이야기다.
마지막으로
일라이 릴리 주가는 지금 "싸다"고 말하기 어렵다. PER 42배는 제약주 평균을 훨씬 웃도는 수준이고, 목표주가까지 남은 상승 여력도 10% 내외에 불과하다. 핵심은 현재 가격이 아니다. 레타트루타이드 3상 결과와 파운다요 처방 확산이 만들어낼 다음 장이다.
경영진이 1분기 한 번에 연간 가이던스를 20억 달러 올렸다. 파운다요 기여분은 아직 반영도 안 됐다. 8월 5일에 그 첫 번째 숫자가 나온다.
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
일라이 릴리 주가, 지금 사도 되나요?
바닥 매수 자리는 아니다. 현재 고점 바로 아래며 주가가 이익의 몇 배인지와 향후 이익 증가 속도를 비교해 판단해야 한다.
일라이 릴리 주가 하락 이유는 무엇인가요?
하락 요인으로는 핵심 제품 의존(비중 65%)과 실현 가격 13% 하락, 노보의 고용량·먹는 위고비 등 경쟁 압박이 있다.
한국에서 일라이 릴리(LLY) 주식은 어떻게 찾나요?
티커는 LLY, 뉴욕증권거래소 상장이다. '릴리움'과 혼동될 수 있으니 종목명 대신 티커로 확인하라.
릴리의 성장 동력은 무엇인가요?
마운자로·젭바운드가 성장 엔진이다. 이들 합산 비중이 65%를 넘고, 2026년 1분기 매출은 198억 달러다.
노보 노디스크와 주요 차이는 무엇인가요?
임상 효과 차이다. 72주 기준 티르제파타이드는 평균 20.2% 감량, 세마글루타이드는 13.7% 감량을 보였다.







































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.