Bullstory Research 2026年8月4日
AMD株が -6.51%急落、サムスンの決算がニューヨークまで揺らした理由(7月 7日)
要点
AMD株は取引時間中に-7.43%下落した。原因は、サムスン電子の2四半期業績ガイダンスのショックが韓国・日本の半導体株の売りに広がり、米国市場へもつながったためだ。AMD自体のファンダメンタルズは損なわれておらず、1四半期売上高は103億ドルだった。
AMDの最新情報を無料で受け取る
新しい分析や重要な企業ニュースがある日に、Bullstoryが1日1回メールでお知らせします。
米国市場引け後アップデート(2026-07-07): AMDの終値は 516.11ドル(-6.51%)。この記事の主要数値は終値ベースで更新した。
7月 7日、AMD(Advanced Micro Devices)の株価は取引時間中に最大で 7.43%下落し、 511ドル台をつけた。会社の事業そのものに問題が生じたわけではない。ソウルで始まった売り圧力が太平洋を越え、ニューヨークの半導体株をそのまま直撃した結果だ。
引き金はSamsung Electronicsの2四半期業績見通しだった。営業利益は前年同期比で1,810%も増え、過去最高水準の業績だったにもかかわらず、株価は急落した。この逆説を解けば、今日の半導体セールオフの全体像が見えてくる。同時に、今の米国株式市場の資金がビッグテックから実体経済へ移り、セクター間を循環するセクターローテーションの実態もあわせて見ていく。
サムスンの決算発表がニューヨークまで太平洋を越えた理由
Samsung Electronicsは2026年2四半期のガイダンスとして、連結売上高を約171兆ウォン、営業利益を約89兆4,000億ウォンと公表した。営業利益は前年同期比で1,810.3%急増し、過去最高を記録した。
しかし市場は売った。売上高が市場予想の約172兆1,810億ウォンをわずかに下回ったためだ。
サムスンの幹部は「今年の利益は半導体事業の40年累計を上回る」と公言し、先に期待を引き上げた。その期待を売上高で外すと、投資家は直ちに利益確定に動いた。サムスン電子の株価は発表当日にソウル市場で8%超下落した。
韓国市場で止まったわけではなかった。コスピは6%まで下落し、韓国取引所は午前10時23分ごろにプログラム売りの一時停止措置を発動した。日本の日経225指数も1,480ポイント安で引けた。
この売り圧力はそのまま米国のプレマーケットに波及し、AMD株を7%超押し下げた。投資家はサムスン電子の業績を、グローバルなAIラリーが今後どこまで続けられるかを示す試金石とみなした。結果が予想を上回らなかったため、半導体セクター全体に調整への懸念が広がった。
専門家のおおむねの見方は、業績に比べて割高になっていた株価の健全な調整だというものだ。ただし、AI設備投資の収益率が投資規模ほど出ない可能性があるという不均衡への懸念はなお残っている。
半導体だけが集中して打撃を受けた構図を、数字で見ると
きょうの米国株式市場は、テクノロジー株主導で下落した。打撃は半導体に集中した。
| 市場 / 銘柄 | 騰落率 |
|---|---|
| KOSPI (韓国) | -4.91% |
| Samsung Electronics (韓国) | -6.92% |
| SK hynix (韓国) | -6.06% |
| Nasdaq (米国) | -1.01% |
| S&P500 (米国) | -0.32% |
| AMD (米国) | -6.51% |
韓国の下落幅は米国よりはるかに大きかった。利益 89.4兆ウォンは予想の 85兆ウォンを上回ったものの、売上高 171兆ウォンがコンセンサスの 172兆ウォンに届かなかったことが利益確定の口実となった。サムスンが最近、韓国南西部に約 400兆ウォン規模の新たな半導体生産団地を建設すると発表したことも重荷となった。既存インフラが全くない土地で、電力と設備をゼロから整えなければならない。
ポイントは集中だ。年初来、半導体指数が 30%超上昇する一方で、他の銘柄は後れを取った。上昇幅が大きいほど、利益確定の誘惑も強くなるものだ。
先週、半導体セクターが 3%下落する一方、小型株は 1991年以来の上半期として最高の成績を収めた。半導体から抜けた資金が他へ移ったことを意味する。シュワブのデリバティブ調査責任者 Nathan Peterson は、「最近の弱さは、市場の過剰なポジションを解消する過程かもしれない」と分析した。
次の焦点は、AMD 自体の事業に実際の問題が生じたのか、それとも相場の雰囲気に巻き込まれただけなのか、という点だ。
2026米国株式市場の資金の流れの方向
今年の株式市場で最大の転換点は資金移動だ。ビッグテックから流出した現金がどこへ向かうのかが焦点である。ステートストリートのチーフ投資ストラテジスト、マイケル・アロンは、「昨年末からローテーションに勢いがついた」と分析した。
2025の年、大型株は 19.78%上昇したが、2026の年に入って図式が変わった。モーニングスター集計では、バリュー株指数の小型株が 5.94%上昇する一方、大型株は 2.80%にとどまった。
グロース株指数でも同じパターンが見られた。小型株は 6.02%上昇し、大型株は 0.13%上昇にとどまった。ラッセル2000は年初来で 12%超上昇し、15営業日連続でS&P500を上回る記録も作った。
この流れの背景にはバリュエーション(株価が業績に対して割高か割安か)の差がある。2026年初、小型株とS&P500の乖離は25年ぶりの最大水準まで広がった。小型株は予想利益比18倍、S&P500は22倍水準だった。
セクター別の勝者も明確だ。
- 原材料・素材: 年初来で 9.05%上昇、 1市場を上回る
- エネルギー: 22%超上昇
- 資本財: 16%上昇
- 必需消費財: 13.3%上昇
- テクノロジー、コミュニケーションサービス、一般消費財・サービス: 相対的に出遅れ
今回のローテーションは単なるリスク回避ではない。リスクに対する収益性がより高い分野へ資金を移したのだ。テクノロジー株に偏っていた資金が、金融、資本財、素材といった実体経済セクターへ再配分されている。モーニングスターは「多くの業種の先行上昇はすでにバリュエーションに織り込まれている」と指摘する。方向性は明確だが、選択は簡単ではない局面だ。
「好決算なのに、なぜ売る?」「ニュースで売れ」パターン
サムスン電子の営業利益が 1,810%急増したのに、株価は取引時間中に 6%超下落した。株式市場には「噂で買い、ニュースで売れ」という古い格言がある。期待がすでに株価に織り込まれていれば、発表の瞬間こそ売り時になるという意味だ。
株価は未来を先取りして織り込む。業績が良くなるという期待が広がっている間に、株価はすでに上昇する。決算発表日は、その期待が現実として確認される日でしかない。今日、サムスン電子の 89ウォンと 4,000億ウォンは予想を上回ったが、数か月にわたって積み上がったAIラリーの利益を吐き出させる引き金としては十分だった。
先の 6月 4日、ブロードコムの事例も同じ構図だった。次四半期のAIチップ売上ガイダンス 160億ドルがアナリスト予想の 172億ドルに届かないと、株価は 12.6%急落した。衝撃は半導体サプライチェーン全体へ広がった。
AMDは2026年初来で約131.7上昇していた。 100以上上昇した株を保有している投資家にとって、好決算のニュースは売却の格好の口実になる。予想PER(株価が今年予想利益の何倍か)は2026年4月時点で約52倍だった。この水準では、心理が少し揺らぐだけで売りにつながる。
AMD自身の事業にほころびが出始めたのか
結論から言えば、AMDのファンダメンタルズ(企業の実際の事業体力)は損なわれていない。AMDのIR開示(年 月 日)時点で、2026年 5月 5日) 2026年 1四半期の売上高は 103億ドル、EPSは 1.37ドル(非GAAPベース)だった。今日の下落は外部ショックだ。
1四半期売上高 103億ドルは、同社のガイダンス上限である 98億ドルを上回る水準だ。事業部門別に見ると、さらに明確になる。
| 事業部門 | 2026年 1四半期売上高 | 前年比 |
|---|---|---|
| データセンター | 58億ドル | +57% |
| クライアント・ゲーミング | 36億ドル | +23% |
| エンベデッド | 8億 7,300万ドル | +6% |
データセンターは 58億ドルでAMD全体の中で最大の事業部門になった。重心は完全にAIインフラへ移った形だ。売上総利益率は 55%、営業利益は 25億 4,000万ドルで、前年同期比 43%増えた。
AMDが示した 2四半期売上高ガイダンスは 112億ドル(±30億ドル)だ。アナリスト・コンセンサスの 105億ドルを上回る水準である。前年同期比 46%成長で、1四半期の 38%よりも勢いが増す。ただし、下半期にメモリー・部品コストが上昇することでゲーミング売上高が上半期比で 20%超減少するとの経営陣の警告は変数だ。
AMDは最近、4四半期連続でEPS予想を上回っている。今日の -6.51%は事業を壊した結果ではなく、売り圧力に巻き込まれた結果だ。残る論点は、この下げが買い場なのか、それともさらなる下落の始まりなのかだ。
AMDが -7%下落するのは今回が初めてではない
きょうの -6.51%の下落は目立つが、AMDは今年だけでも同様の急落をさらに二度経験している。 6月 4~5日のブロードコム決算ショック時には約 10%以上下落し、7月 1日のMetaの余剰コンピューティング報道時には 6.9%下落した。どちらもAMD自体の問題ではなく、株価は下げ幅を取り戻す方向に動いた。
最初はブロードコムが引き金だった。 3四半期のAIチップ売上高ガイダンスが 160億ドルとなり、市場予想の 172億ドルを下回ると、1月以降 20%以上上昇していたAMD株は、わずか一日で 10.86%急落し、466ドル 38セントで引けた。その後の反発は速かった。 6月 5日の安値から 6月 30日の史上最高値まで、一か月もかからなかった。
二つ目は 7月 1日のMeta余剰コンピューティング報道だった。AMDが 6月 30日 580ドル 91セントで史上最高値を付けた直後、ブルームバーグがMetaの余剰AIコンピューティング能力を外部販売する計画を報じた。AMD株は一日で 6.9%下落して 540ドル 88セントで引け、時価総額約 650億ドルが消えた。
MetaはAMD Instinct GPUを最大 6ギガワット規模で導入することにしており、AMD株の約 10%に相当するワラントを保有する主要顧客だ。だから、この報道はより痛手だった。ただし契約の実体を詳しく見ると、最初の 1ギガワットだけが確定納入で、残りの 5ギガワットはオプションだった。
| 区分 | 日付 | 下落率 | 要因 | AMDへの直接的な問題か |
|---|---|---|---|---|
| ブロードコムショック | 2026年 6月 4~5日 | 約 10.86% | ブロードコムのAIガイダンス未達 | なし |
| Metaの過剰なコンピューティング | 2026年 7月 1日 | -6.9% | Metaの計算資産売却報道 | なし(契約構造の再評価) |
| 本日(Samsung主導の売り) | 2026年 7月 7日 | -6.51% | Samsung Electronicsの決算後に韓国・日本の半導体株が急落した波及 | なし |
どちらのケースでも、AMDは下落分を取り戻すか、それを上回った。 3月の安値から 6月 30日までに三倍以上上昇し、7月 1日の下落のあとには、7月 6日に一日で 6.6%反発した。もちろん、今回も同じように繰り返される保証はない。前の二回はAMDの業績そのものに問題がなく、その事実が下落分を押し戻した。残る問いは一つだ。今の株価は業績に対して割高なのか、割安なのか。
今のAMD株は割高か、割安か
本日の下落後、AMD株は516.11ドルだ。ウォール街の2026年の年間一株当たり利益コンセンサスは7.37ドルで、これを基準にした予想PERは約69倍だ。半導体セクター平均の約34倍を大きく上回る支払いになる。割高だ。ただし、この数字だけでは半分しか見ていない。
S&P Globalが集計した51人のアナリスト・コンセンサスでは、平均目標株価は508ドルだ。本日の急落後、516.11ドルはこの平均値とほぼ同じだ。表面上は適正価格を意味するが、内部分布を見ると乖離が大きい。
| 区分 | 目標株価 | 現在値比 |
|---|---|---|
| コンセンサス最高値(Cantor Fitzgerald・UBS) | 670ドル~700ドル | +31~+37%の上昇余地 |
| コンセンサス平均(S&P Global, 51社) | 508ドル | -0.6%(ほぼ同じ) |
| コンセンサス最安値 | 320ドル | -37%の下落リスク |
| 24/7Wall St. 独自目標 | 586ドル | +15% |
Cantor FitzgeraldとUBSは、サーバー向けCPUのシェア拡大を根拠に、それぞれ 700ドル、670ドルを提示した。一方で、下限が 320ドルまで開いているというのは、楽観と悲観の差がそれだけ大きいという意味だ。
AMDの予想PERは 69倍で、業種中央値の 34倍より約 79%高い。数字だけ見れば過大だ。だがAMDの売上成長率は 34%で、業種中央値の約 10%を大きく上回る。
成長も織り込んだPEGレシオ(PERを成長率で割った値)で見ると、AMDは 1.26倍、業種平均は 1.45倍だ。見た目は割高だが、成長スピードも合わせて見ると、むしろ割安な側に近い。
過去実績ベースのPERは 180倍を超えており、業績が少しでも揺れれば株価が大きく変動する構造だ。それでも、四半期売上高 1億 102万ドル(前年同期比 5,000%増)とデータセンター売上高 38億 57万ドル(前年同期比 8,000%増)がこのプレミアムを裏付ける。フリーキャッシュフローは四半期ベースで三倍超に増えた 57億 25万ドルだった。6,600.
いまのAMDは、成長プレミアムを払って買う株だ。そのプレミアムが正当化されるかを左右する変数は、MI450の出荷が2026年後半に予定どおり進むかどうかだ。計画どおり進めば強気の論理は維持されるが、先行EPS予想が下方修正されたり、中国向け輸出規制がさらに強化されたりすれば、この構図は崩れる。きょうの下落で 510ドル台まで下がったが、安くなったとは言いにくい。高い株が少しだけ割高でなくなった程度だ。
7月 22日『Advancing AI 2026』は好材料か、リスクか
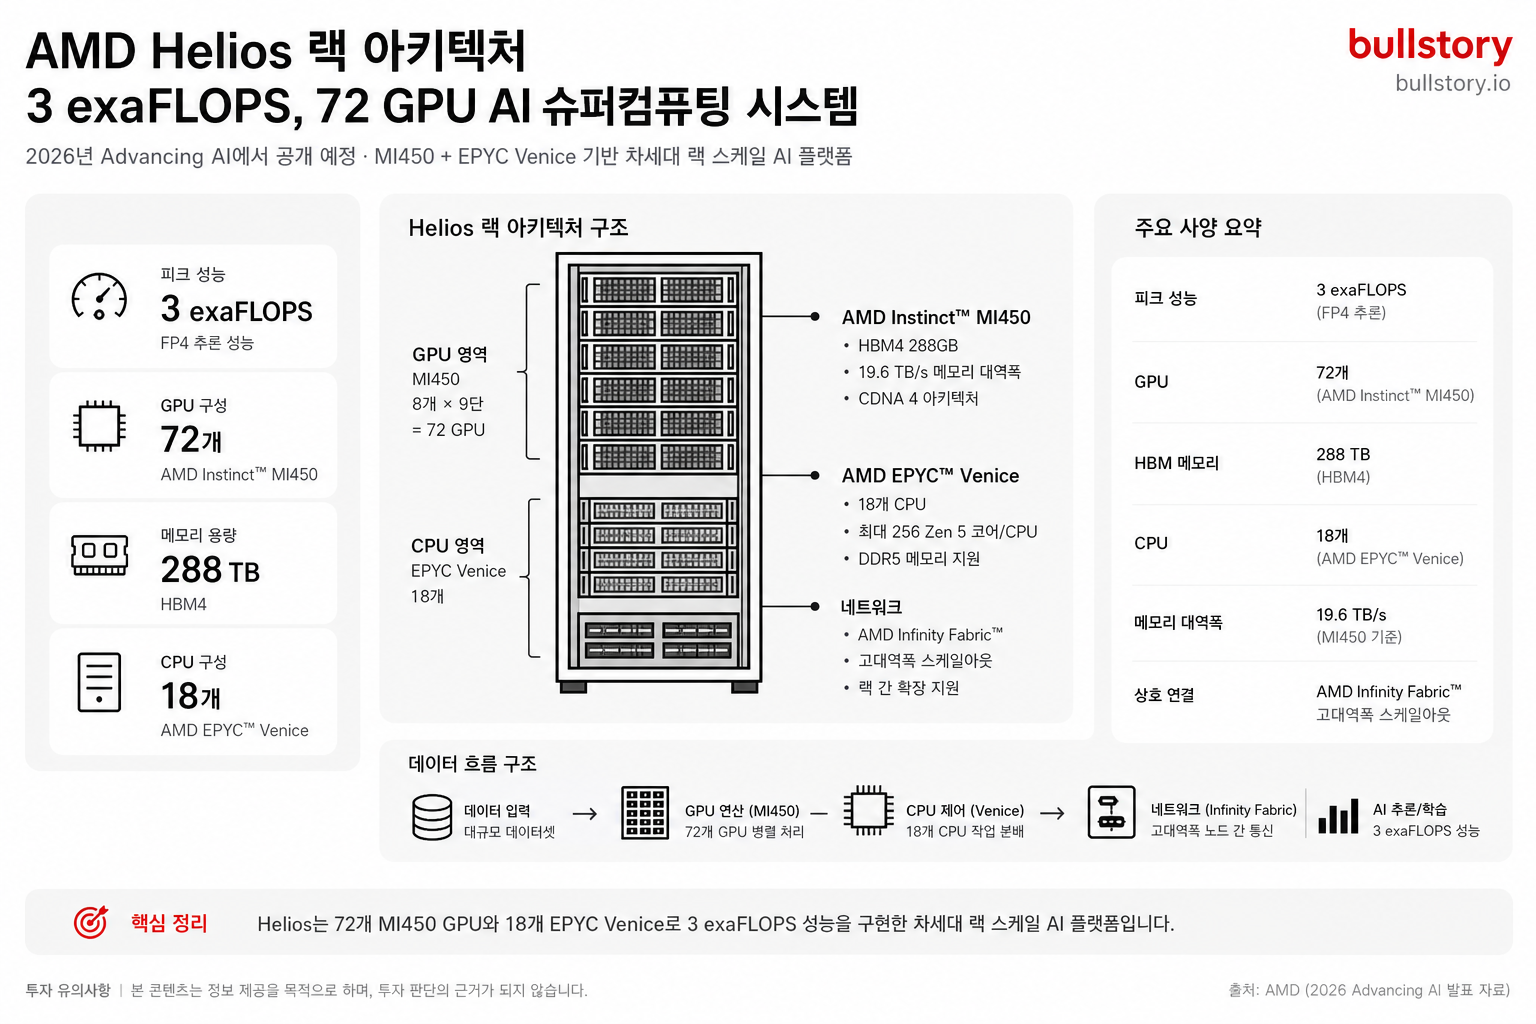
AMDは 7月 22日から 23日までサンフランシスコで「Advancing AI 2026」イベントを開催する。リサ・スーCEOの基調講演を中心に、MI450アクセラレータ、Zen6ベースのEPYC Venice CPU、Heliosラックプラットフォームの正式発表が予定されている。株価がすでに割高な状態では、期待に応えるだけでも下落する可能性がある。AMDは、期待以上の成果を示してこそ持ちこたえられる銘柄になった。
Heliosラックは、単一ラック内にAI演算能力 3エクサフロップス(毎秒3,000京回の演算)を収め、HBM4メモリ 31テラバイトを搭載する。GPU 72基を収容する構造で、2026年3四半期の出荷が予定されている。
EPYC Venice CPUは最大 256コアを提供し、メモリとGPUの帯域幅は前世代比で倍増した。メモリ容量の面ではNvidia Vera Rubin(20.7テラバイト)を上回るが、学習スループットとソフトウェアエコシステムではなお劣るとの評価が出ている。2027年発売を目標とする次世代MI500アクセラレータのロードマップ初公開も見込まれる。
ウォール街の目標株価は最近引き上げられた。
| 証券会社 | 目標株価 | 見方 |
|---|---|---|
| Cantor Fitzgerald | 700ドル | 引き上げ |
| Goldman Sachs | 640ドル | 引き上げ |
| Wells Fargo | 615ドル | オーバーウェイト |
| Bank of America | 560ドル | 最優先CPU株 |
| Bernstein | 525ドル | アウトパフォーム |
これらの目標株価の大半は、MI450とHeliosが予定通り出荷されるという前提の上に成り立っている。Metaとの契約は合計6ギガワット規模で、下半期に最初の1ギガワットの出荷が予定されている。OracleはMI450GPU 50,000基を3四半期から展開することを決めており、AMDのHeliosラックを基盤とする最初のAIスーパークラスターになる予定だ。
重要な区別がある。Heliosは2026年後半にエンジニアリングサンプルと少量生産分が出荷され、本格的な大量生産の立ち上がりは2027年2四半期以降と業界では見られている。AMDは「遅延」という表現に反論し、出荷は予定通りだと主張した。しかし、少量出荷と大量立ち上げは買い手の立場からはまったく別の話だ。今回のイベントで、Lisa SuがHeliosの出荷数量を具体的な数字で示せるかどうかが市場最大の関心事だ。
| 項目 | NTM EV/EBITDA |
|---|---|
| AMD | 44.5倍 |
| 半導体同業平均 | 21倍 |
| NVIDIA | 16.1倍 |
| Broadcom | 19.0倍 |
これは、AMDが競合他社に比べてどれだけ高いプレミアムで評価されているかを示す表だ。MI450の出荷量が想定より少ない、あるいはVenice CPUのスケジュールが少しでも遅れれば、下落幅は大きくなる可能性がある。良いシナリオは、Veniceが予定通りに出荷され、Heliosの数量が4四半期に増え、2四半期の売上高が約110億ドルのガイダンスを満たす場合だ。悪いシナリオは、Veniceの遅延、MI450の数量未達、マージン圧迫が重なる場合だ。今AMDに投資することは、このイベントで期待以上の内容が示されることに賭けるのと変わらない。
個人投資家向け実践対応ガイド
本日のAMD株価は516.11ドルで-6.51%下落した。会社のファンダメンタルズが崩れたのではなく、韓国発の売りが米国市場まで波及した構図だ。2026年1四半期の非GAAP一株当たり利益は1.37ドル、売上高は103億ドルだった。事業に問題がないなら、今必要なのはパニックではなく基準線だ。
ホールド判断の基準は一つだ。ファンダメンタルズが崩れたのか、それとも市場心理が揺らいだのか。今日は後者だ。 1四半期のデータセンター売上高は前年比で 57%増の 58億ドルだったが、この数字が次の四半期にも続くかが核心だ。今日一日の下落幅は判断材料ではない。
- ホールド継続条件 1: 8月 4日の業績で、四半期売上高コンセンサスが約 2億ドルで確認されたとき。
- ホールド継続条件 113: 2月 7〜22日イベントでMI23の量産スケジュールが具体化したとき。
- 再検討シグナル 450: 1四半期業績がガイダンス下限の 2億ドルを下回れば再検討。
- 再検討シグナル 109: データセンターの成長率が 2%を下回ればポジションを減らせ。40.
現在の株価を基準にすると、市場のベアケース下限はおよそ 439ドル水準で、追加の下落余地は約 15%残っているという意味だ。全額を投じている状態なら、比率を見直す必要がある。
いま 516.11ドルで一気に買うのは負担が大きい。史上最高値は 6月 30日に記録した 580.91ドルで、ピーク比では約 12%下落した水準だが、まとめて入れる戦略は危険だ。 3段階的に分けて入る方法を提案する。
| 買い時 | 基準価格帯 | 根拠 |
|---|---|---|
| 1回目(現在) | 505〜515ドル | 本日の安値 509ドル付近、感情ではなく機械的な買い |
| 2回目 | 470〜480ドル | 7月 22日のイベント期待が不十分なときに再び押し込まれる可能性があるゾーン |
| 3回目 | 440ドル前後 | ベアケース下限、業績失望時の対応 |
1総予算の 30%を 51回目に配分し、残りはイベント結果を見て分けて買い進める方法が現実的だ。508機関のコンセンサス目標株価は 700ドル、最高値は 320ドル、最安値は
カレンダーに入れておくべきイベントの数は 3件だ。
| 日付 | イベント | 確認ポイント |
|---|---|---|
| 7月 22~23日 | Advancing AI 2026(サンフランシスコ) | MI450 の量産日程、Heliosプラットフォームの顧客事例公開の有無 |
| 8月 4日 | 2 四半期決算発表 | データセンター売上、3 四半期ガイダンス |
| 随時モニタリング | 米中の半導体輸出規制の動向 | 追加制裁発表時は即時に下押し圧力 |
昨年のAdvancing AI 2025では、Instinct MI350シリーズとROCm 7が公開され、Heliosラックの初ティザーが出た。今年はMI450とEPYC Venice CPUの具体的な出荷計画が示される可能性が高い。期待値はすでに株価にかなり織り込まれているため、発表内容が予想どおりにとどまれば、むしろ株価は下がる可能性がある。
保有者は、8月 4日の決算発表までに比率を見直しておきたい。買いを待つ人は、7月 22日のイベント前後の株価反応を確認したうえで、分割で入るタイミングを決めればよい。今日の下落がチャンスか罠かは、2月 8日の数字が教えてくれる。4.
よくある質問
AMD株が2026年7月7日になぜ-7.43%下落したのか?
韓国発の半導体売りが米国へ波及し、AMDは取引時間中に-7.43%まで下落した。きっかけは、サムスンの売上高がコンセンサスを下回ったことによる利益確定だ。
サムスン電子の決算発表は米国の半導体株にどのような影響を与えましたか?
韓国市場では、サムスンの決算発表後に大規模な売りが出て、プレマーケットにも波及した。投資家はAI需要の持続性に疑問を抱き、利益確定に動いた。
AMDの株価下落は、会社のファンダメンタルズの問題でしたか?
いいえ。報道にはAMDそのものの問題は言及されていない。その日の下落は、世界的なセクター全体の売りと投資家心理の悪化によるものだ。
なぜ半導体セクターだけが特に大きく下落したのですか?
AI期待に集中したポジションが大きかった。期待がすでに株価に織り込まれていたため、決算が少しでも予想を外れると利益確定につながった。
「ニュースで売る」パターンの例はありますか?
ある。ブロードコムは 6月 4日、ガイダンス未達で株価が 12.6急落し、同じパターンがサムスンの発表からAMDへとつながった。