 불스토리7월 7일기업 분석
AMD 주가 -6.51% 급락, 삼성 실적이 뉴욕까지 흔든 이유 (7월 7일)
2026년 8월 5일 업데이트
AMD 주가는 장중 -7.43% 하락했다. 원인은 삼성전자의 2분기 실적 가이던스 충격이 한국·일본 반도체 셀오프로 번져 미국장으로 이어진 것이다. AMD 자체 펀더멘털은 손상되지 않았고 1분기 매출은 103억 달러였다.
이 글에서 다루는 기업
미국 장 마감 업데이트 (2026-07-07): AMD 종가 516.11달러 (-6.51%). 이 글의 핵심 수치는 종가 기준으로 갱신했다.
7월 7일, AMD(어드밴스드 마이크로 디바이시스) 주가가 장중 7.43%까지 빠지며 511달러 선을 찍었다. 회사 사업 자체에 문제가 생긴 게 아니다. 서울에서 시작된 매도세가 태평양을 건너 뉴욕 반도체주를 그대로 강타한 결과다.
방아쇠는 삼성전자의 2분기 실적 가이던스였다. 영업이익이 전년 대비 1,810%나 뛴 역대급 실적인데도 주가는 폭락했다. 이 역설을 풀면 오늘 반도체 셀오프의 전체 그림이 보인다. 동시에 지금 미국 증시 자금이 빅테크에서 실물경제로 옮겨가는 섹터 로테이션(자금이 업종을 옮겨 다니며 순환하는 흐름)의 실체도 같이 짚어보겠다.
삼성 실적 발표가 뉴욕까지 태평양 건넌 이유
삼성전자가 2026년 2분기 가이던스로 연결 매출 약 171조 원, 영업이익 약 89조 4,000억 원을 공시했다. 영업이익은 전년 대비 1,810.3%나 급증한 역대 최대치다.
그런데 시장은 팔았다. 매출이 시장 예상치인 172조 1,810억 원에 살짝 못 미쳤기 때문이다.
삼성 임원이 "올해 이익이 반도체 사업 40년 누적치를 넘을 것"이라고 공언하며 기대치를 먼저 끌어올려 놓았다. 그 기대치를 매출에서 빗나가자 투자자들이 즉각 차익을 실현했다. 삼성전자 주가는 발표 당일 서울 시장에서 8% 넘게 빠졌다.
한국장에서 멈추지 않았다. 코스피가 6%까지 떨어지며 한국거래소가 오전 10시 23분경 프로그램 매도 일시 중단 조치를 발동했다. 일본 닛케이225 지수도 1,480포인트 하락 마감했다.
이 매도세가 그대로 미국 프리마켓으로 연결되며 AMD 주가를 7% 넘게 끌어내렸다. 투자자들은 삼성전자 실적을 글로벌 AI 랠리가 앞으로 얼마나 더 갈 수 있는지 보여주는 시험대로 삼았다. 결과가 예상치를 뛰어넘지 못하자 반도체 섹터 전반에 조정 우려가 번졌다.
주가가 실적에 비해 비싼 자산의 건전한 조정이라는 게 전문가들의 대체적 진단이다. 다만 AI 설비투자 수익률이 투자 규모만큼 안 나올 수 있다는 불균형 우려는 여전히 남아 있다.
반도체만 집중 타격받은 구조, 숫자로 보면
오늘 미국 증시는 기술주 중심으로 하락했다. 피해는 반도체에 집중됐다.
| 시장 / 종목 | 등락률 |
|---|---|
| 코스피 (한국) | -4.91% |
| 삼성전자 (한국) | -6.92% |
| SK하이닉스 (한국) | -6.06% |
| 나스닥 (미국) | -1.01% |
| S&P500 (미국) | -0.32% |
| AMD (미국) | -6.51% |
한국 낙폭이 미국보다 훨씬 컸다. 이익 89.4조 원은 예상치 85조 원을 웃돌았지만, 매출 171조 원이 컨센서스 172조 원에 못 미친 갭이 차익 실현의 빌미가 됐다. 삼성이 최근 한국 남서부에 약 400조 원 규모 신규 반도체 생산단지 건설을 발표한 것도 부담으로 작용했다. 기존 인프라가 전무해 전력과 설비를 처음부터 깔아야 하는 부지다.
핵심은 쏠림이다. 올 들어 반도체 지수가 30% 넘게 급등하는 동안 다른 종목은 뒤로 밀려났다. 상승폭이 클수록 차익 실현 유혹도 커지는 법이다.
지난주 반도체 섹터가 3% 빠진 동안 소형주는 1991년 이후 최고의 상반기 성과를 냈다. 반도체에서 빠진 돈이 다른 곳으로 이동했다는 뜻이다. 슈왑 파생상품 리서치 책임자 Nathan Peterson은 "최근 약세가 시장의 과잉 포지션을 걷어내는 과정일 수 있다"고 진단했다.
AMD 자체 사업에 실제 문제가 생긴 건지, 아니면 분위기에 쓸려간 건지가 다음 질문이다.
2026년 미국 증시 자금이 움직이는 방향
올해 증시의 최대 변곡은 자금 이동이다. 빅테크에서 빠져나온 현금이 어디로 향하느냐가 핵심이다. 스테이트스트리트 수석 투자전략가 마이클 아론은 "지난해 말부터 로테이션에 탄력이 붙었다"고 진단했다.
2025년 대형주가 19.78% 올랐지만 2026년 들어 그림이 바뀌었다. 모닝스타 집계로 가치주 지수에서 소형주가 5.94% 오르는 동안 대형주는 2.80%에 그쳤다.
성장주 지수에서도 같은 패턴이 나타났다. 소형주가 6.02% 오르고 대형주는 0.13% 상승에 머물렀다. 러셀2000은 연초 이후 12% 넘게 올랐고, 15거래일 연속 S&P500을 앞지르는 기록도 세웠다.
이 흐름의 배경은 밸류에이션(주가가 실적에 비해 비싼지 싼지) 차이다. 2026년 초 소형주와 S&P500의 격차가 25년 만의 최대치까지 벌어졌다. 소형주는 예상 이익 대비 18배, S&P500은 22배 수준이었다.
섹터별 승자도 뚜렷하다.
- 원자재·소재: 연초 이후 9.05% 상승, 1위
- 에너지: 22% 넘게 상승
- 산업재: 16% 상승
- 필수소비재: 13.3% 상승
- 기술, 커뮤니케이션서비스, 임의소비재: 상대적으로 뒤처짐
이번 로테이션은 단순한 위험 회피가 아니다. 위험 대비 수익이 더 나은 영역으로 자금을 옮긴 것이다. 기술주에 쏠렸던 자금이 금융, 산업재, 소재 같은 실물경제 섹터로 재분배되고 있다. 모닝스타는 "상당수 업종의 선취 상승이 이미 밸류에이션에 반영됐다"고 지적한다. 방향은 분명하지만 선택은 간단하지 않은 국면이다.
"호실적인데 왜 팔아?" 뉴스에 팔아라 패턴
삼성전자 영업이익이 1,810% 뛰었는데 주가는 장중 6% 넘게 빠졌다. 주식 시장에는 "소문에 사고, 뉴스에 팔아라"라는 오래된 공식이 있다. 기대가 이미 주가에 반영돼 있으면 발표 순간이 오히려 팔 타이밍이 된다는 뜻이다.
주가는 미래를 미리 반영한다. 실적이 좋아질 거라는 기대가 퍼지는 동안 주가는 이미 오른다. 실적 발표일은 그 기대가 현실로 확인되는 날일 뿐이다. 오늘 삼성전자 89조 4,000억 원은 예상치를 넘었지만, 수개월째 쌓인 AI 랠리 수익을 털어낼 방아쇠로는 충분했다.
지난 6월 4일 브로드컴(Broadcom) 사례가 같은 구조였다. 다음 분기 AI 칩 매출 가이던스 160억 달러가 애널리스트 추정치 172억 달러에 못 미치자 주가가 12.6% 급락했다. 충격은 반도체 공급망 전체로 번졌다.
AMD는 2026년 들어서만 약 131.7% 올라 있었다. 100% 넘게 오른 주식을 들고 있는 투자자에게 호실적 뉴스는 팔기 좋은 명분이다. 선행 PER(주가가 올해 예상 이익의 몇 배인지)은 2026년 4월 기준 약 52배였다. 이 정도 수준에서는 심리가 조금만 흔들려도 매도로 직결된다.
이 글과 같은 주제
AMD 자체 사업에 균열이 생겼나
결론부터 말하면 AMD의 펀더멘털(기업의 실제 사업 체력)은 훼손되지 않았다. AMD IR 공시(2026년 5월 5일) 기준 2026년 1분기 매출은 103억 달러, 주당순이익은 1.37달러(비GAAP 기준)였다. 오늘의 하락은 외부 충격이다.
1분기 매출 103억 달러는 자사 가이던스 상단 98억 달러를 뛰어넘는 수치다. 사업부별로 보면 더 분명해진다.
| 사업부 | 2026년 1분기 매출 | 전년 대비 |
|---|---|---|
| 데이터센터 | 58억 달러 | +57% |
| 클라이언트·게이밍 | 36억 달러 | +23% |
| 임베디드 | 8억 7,300만 달러 | +6% |
데이터센터가 58억 달러로 AMD 전체에서 가장 큰 사업부가 됐다. 무게중심이 AI 인프라 쪽으로 완전히 넘어온 셈이다. 매출총이익률은 55%, 영업이익은 25억 4,000만 달러로 전년 대비 43% 늘었다.
AMD가 제시한 2분기 매출 가이던스는 112억 달러(±30억 달러)다. 애널리스트 컨센서스 105억 달러를 웃도는 수준이다. 전년 대비 46% 성장으로 1분기의 38%보다 속도가 붙는다. 다만 하반기 메모리·부품 비용 상승으로 게이밍 매출이 상반기 대비 20% 이상 줄어들 것이라는 경영진 경고는 변수다.
AMD는 최근 4개 분기 연속 주당순이익 예상치를 상회했다. 오늘 -6.51%는 사업을 망친 결과가 아니라 셀오프에 휩쓸린 결과다. 남은 질문은 이 낙폭이 매수 기회인지, 추가 하락의 시작인지다.
AMD가 -7% 빠진 게 처음이 아니다
오늘 -6.51% 낙폭은 눈에 띄지만, AMD는 올해만 같은 급락을 두 차례 더 겪었다. 6월 4~5일 브로드컴 실적 충격 때 약 10% 이상 빠졌고, 7월 1일 메타(Meta) 잉여 컴퓨팅 보도 때는 6.9% 하락했다. 두 번 다 AMD 자체 문제가 아니었고, 주가는 낙폭을 회복하는 방향으로 움직였다.
첫 번째는 브로드컴이 당긴 방아쇠였다. 3분기 AI칩 매출 가이던스가 160억 달러로 시장 기대치 172억 달러에 못 미치자, 1월 이후 20% 이상 올랐던 AMD 주가가 하루 만에 10.86% 급락해 466달러 38센트에 마감했다. 이후 반등이 빨랐다. 6월 5일 저점에서 6월 30일 사상 최고가까지 한 달도 안 걸렸다.
두 번째는 7월 1일 메타 잉여 컴퓨팅 보도였다. AMD가 6월 30일 580달러 91센트로 사상 최고가를 찍은 직후, 블룸버그가 메타의 잉여 AI 컴퓨팅 파워 외부 판매 계획을 보도했다. AMD 주가는 하루 6.9% 빠져 540달러 88센트로 마감했고 시가총액 약 650억 달러가 증발했다.
메타는 AMD Instinct GPU를 최대 6기가와트 규모로 배포하기로 했고 AMD 주식 약 10%에 해당하는 워런트를 보유한 핵심 고객이다. 그래서 이 보도가 더 뼈아팠다. 다만 계약의 실체를 들여다보면 첫 1기가와트만 확정 납기이고 나머지 5기가와트는 옵션이었다.
| 구분 | 날짜 | 낙폭 | 원인 | AMD 직접 문제? |
|---|---|---|---|---|
| 브로드컴 충격 | 2026년 6월 4~5일 | -약 10.86% | 브로드컴 AI 가이던스 미달 | 없음 |
| Meta 잉여 컴퓨팅 | 2026년 7월 1일 | -6.9% | Meta 계산 매각 보도 | 없음 (계약 구조 재평가) |
| 오늘 (삼성발 셀오프) | 2026년 7월 7일 | -6.51% | 삼성전자 실적 후 한·일 반도체주 급락 전이 | 없음 |
두 사례 모두 AMD는 낙폭을 회복하거나 넘어섰다. 3월 저점에서 6월 30일까지 세 배 이상 올랐고, 7월 1일 낙폭 이후 7월 6일 하루 만에 6.6% 반등했다. 물론 이번에도 똑같이 반복된다는 보장은 없다. 앞선 두 번은 AMD 실적 자체에 문제가 없었고, 그 사실이 낙폭을 되살렸다. 남은 질문은 하나다. 지금 주가가 실적에 비해 비싼가, 싼가.
지금 AMD 주가는 비싼가, 싼가
오늘 낙폭 이후 AMD 주가는 516.11달러다. 월가 2026년 연간 주당순이익 컨센서스는 7.37달러로, 이를 기준으로 한 선행 PER은 약 69배다. 반도체 업종 평균 34배 안팎의 두 배 이상을 내고 사는 셈이다. 비싸다. 다만 이 숫자만 보면 절반만 본 것이다.
S&P Global이 집계한 51명 애널리스트 컨센서스에서 평균 목표주가는 508달러다. 오늘 급락 후 516.11달러는 이 평균값과 거의 같다. 겉으로는 적정 가격이라는 뜻이지만, 내부 분포를 보면 격차가 크다.
| 구분 | 목표주가 | 현재가 대비 |
|---|---|---|
| 컨센서스 최고 (Cantor Fitzgerald·UBS) | 670달러~700달러 | +31~+37% 상승 여력 |
| 컨센서스 평균 (S&P Global, 51명) | 508달러 | -0.6% (거의 동일) |
| 컨센서스 최저 | 320달러 | -37% 하락 위험 |
| 24/7 Wall St. 자체 목표 | 586달러 | +15% |
캔터 피츠제럴드와 UBS는 서버용 CPU 점유율 확대를 근거로 각각 700달러, 670달러를 제시했다. 반면 하한선이 320달러까지 열려 있다는 건 낙관과 비관 사이 거리가 그만큼 크다는 뜻이다.
AMD의 선행 PER 69배는 업종 중간값 34배보다 약 79% 높다. 숫자만 보면 과하다. 그런데 AMD 매출 성장률은 34%로 업종 중간값 약 10%를 크게 웃돈다.
성장률까지 감안한 PEG 비율(PER을 성장률로 나눈 값)로 보면 AMD는 1.26배, 업종 평균은 1.45배다. 겉으로는 비싸지만 성장 속도를 같이 놓으면 오히려 덜 비싼 쪽에 가깝다.
과거 실적 기준 PER은 180배를 넘겨 실적이 조금만 흔들려도 주가가 크게 출렁일 구조다. 그럼에도 1분기 매출 102억 5,000만 달러(전년 대비 38% 증가)와 데이터센터 매출 57억 8,000만 달러(전년 대비 57% 증가)가 이 프리미엄을 뒷받침한다. 잉여현금흐름은 분기 기준 세 배 이상 늘어난 25억 6,600만 달러였다.
지금 AMD는 성장 프리미엄을 내고 사는 주식이다. 이 프리미엄이 정당한지 가르는 변수는 MI450 출하가 2026년 하반기에 예정대로 진행되느냐다. 계획대로 가면 강세 논리가 유지되지만, 선행 주당순이익 추정치가 하향되거나 중국 수출 규제가 추가 강화되면 이 구조는 무너진다. 오늘 하락으로 510달러대까지 내려왔지만 싸졌다고 보기는 어렵다. 비싼 주식이 조금 덜 비싸진 정도다.
좋은 실적이 다음 성장으로 이어질까요?
“AMD 주가 -6.51% 급락, 삼성 실적이 뉴욕까지 흔든 이유 (7월 7일)”
Bite에서 관심 기업의 재무와 사업을 분석하고 성장의 근거와 리스크를 확인하세요.
Bite에서 기업 분석하기7월 22일 'Advancing AI 2026', 호재인가 리스크인가
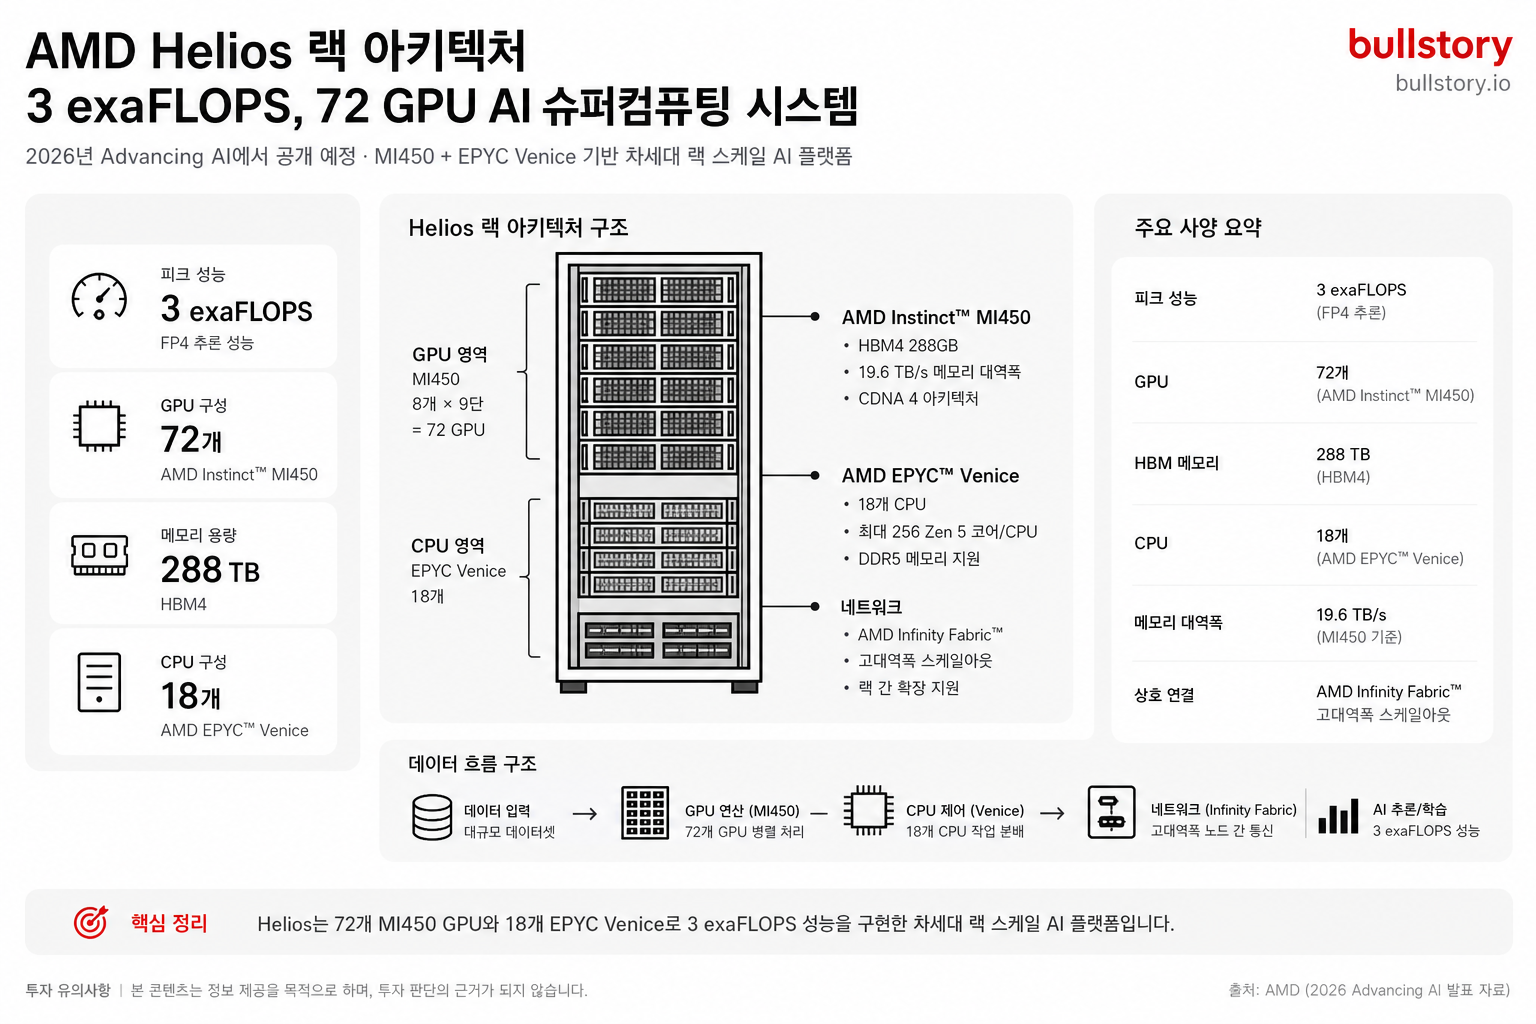
AMD는 7월 22~23일 샌프란시스코에서 'Advancing AI 2026' 이벤트를 연다. 리사 수 CEO 기조연설을 중심으로 MI450 가속기, Zen6 기반 EPYC Venice CPU, Helios 랙 플랫폼 정식 공개가 예정돼 있다. 주가가 이미 비싼 상태에서는 기대를 그냥 충족하기만 해도 밀릴 수 있다. AMD는 기대 이상을 보여줘야만 버티는 종목이 됐다.
Helios 랙은 단일 랙 안에 AI 연산 능력 3 엑사플롭스(초당 3,000경 회 연산)를 담고 HBM4 메모리 31테라바이트를 탑재한다. GPU 72개가 들어가는 구조로 2026년 3분기 출하가 예정돼 있다.
EPYC Venice CPU는 최대 256코어를 제공하며 이전 세대 대비 메모리·GPU 대역폭이 두 배로 늘었다. 메모리 용량 면에서는 엔비디아 Vera Rubin(20.7테라바이트)을 앞서지만, 학습 처리량과 소프트웨어 생태계에서는 여전히 뒤진다는 평가가 나온다. 2027년 출시를 목표로 한 차세대 MI500 가속기 로드맵 첫 공개도 예상된다.
월가 목표주가는 최근 상향됐다.
| 증권사 | 목표주가 | 의견 |
|---|---|---|
| 캔터 피츠제럴드 | 700달러 | 상향 |
| 골드만삭스 | 640달러 | 상향 |
| 웰스파고 | 615달러 | 비중확대 |
| 뱅크오브아메리카 | 560달러 | 최선호 CPU주 |
| 번스타인 | 525달러 | 아웃퍼폼 |
이 목표주가 대부분이 MI450과 Helios가 예정대로 출하된다는 전제 위에 세워져 있다. 메타와의 계약은 총 6기가와트 규모로 하반기 첫 1기가와트 출하가 예정돼 있다. 오라클은 MI450 GPU 50,000개를 3분기부터 배포하기로 했고, AMD Helios 랙 기반 첫 공개 AI 슈퍼클러스터가 될 예정이다.
중요한 구분이 있다. Helios는 2026년 하반기에 엔지니어링 샘플과 소량 생산 물량이 출하되고, 본격 대량 생산 램프업은 2027년 2분기 이후로 업계에서 관측된다. AMD는 '지연'이라는 표현에 반박하며 출하는 예정대로라고 주장했다. 하지만 소량 출하와 대량 램프업은 구매자 입장에서 전혀 다른 이야기다. 리사 수가 이번 행사에서 Helios 출하 물량을 구체적 숫자로 제시할 수 있는지가 시장의 최대 관심사다.
| 항목 | NTM EV/EBITDA |
|---|---|
| AMD | 44.5배 |
| 반도체 동종 기업 평균 | 21배 |
| 엔비디아 | 16.1배 |
| 브로드컴 | 19.0배 |
AMD가 경쟁사 대비 얼마나 높은 프리미엄을 받고 있는지 보여주는 표다. MI450 출하량이 예정보다 적거나 Venice CPU 일정이 조금만 밀려도 하락 폭이 클 수 있다. 좋은 시나리오는 Venice가 일정대로 출하되고 Helios 물량이 4분기에 늘어나며 2분기 매출이 가이던스 약 110억 달러를 충족하는 경우다. 나쁜 시나리오는 Venice 지연, MI450 물량 미달, 마진 압박이 겹치는 경우다. 지금 AMD에 투자하는 건 이 행사에서 기대 이상을 보여줄 것에 베팅하는 것과 다르지 않다.
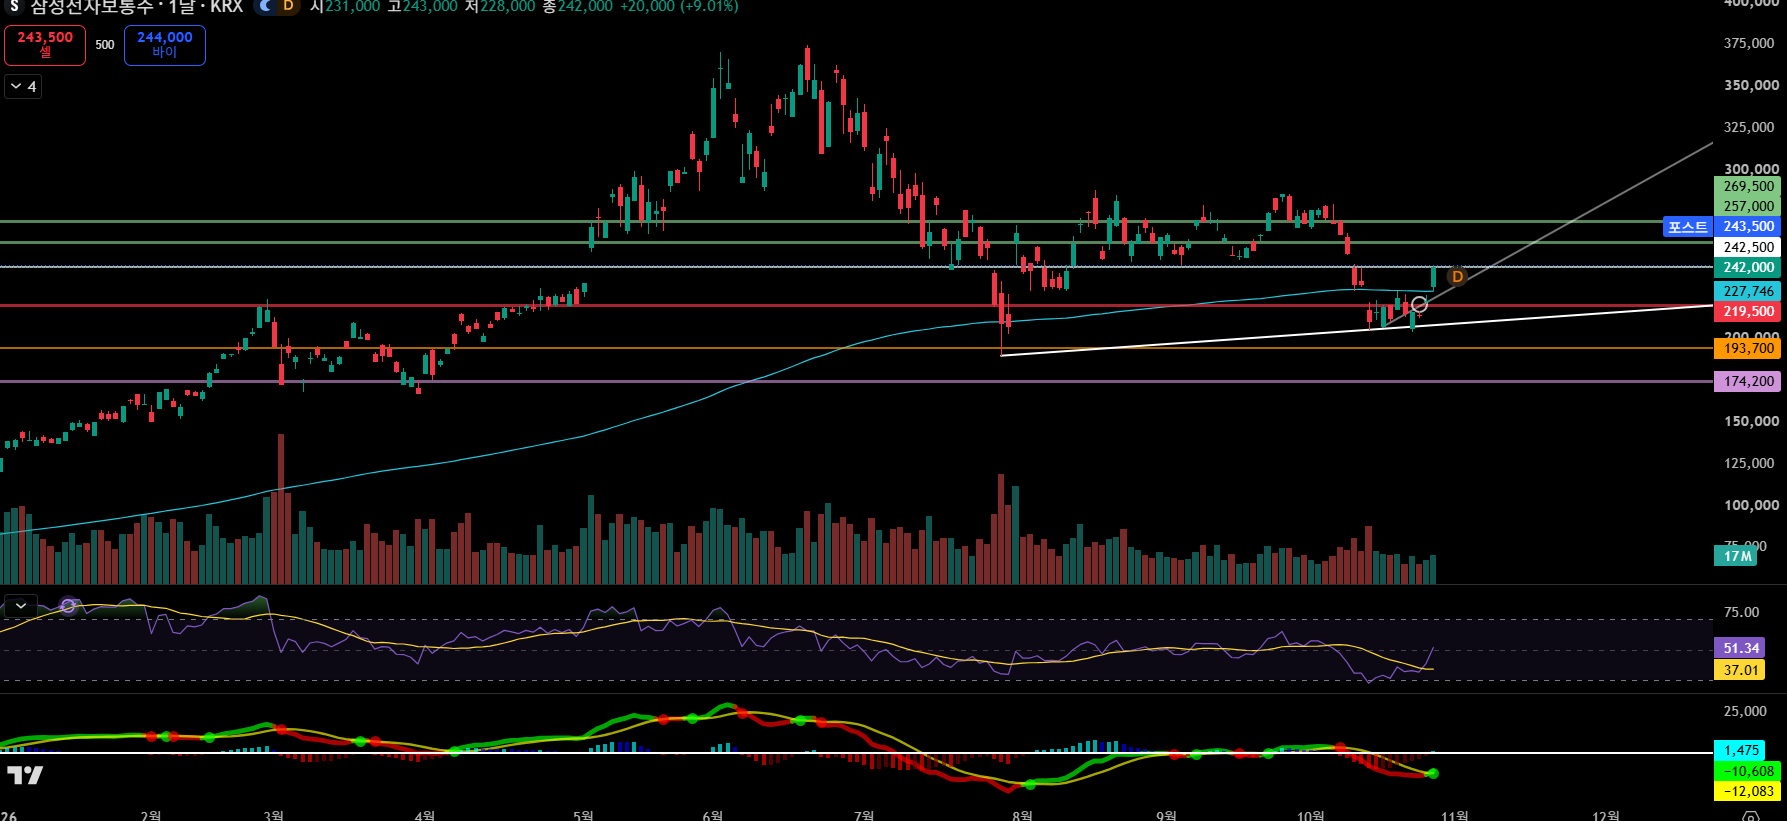
서학개미 실전 대응 가이드
오늘 AMD 주가는 516.11달러로 -6.51% 하락했다. 회사 펀더멘털이 깨진 게 아니라 한국발 셀오프가 미국장까지 번진 구조다. 2026년 1분기 비GAAP 주당순이익은 1.37달러, 매출은 103억 달러였다. 사업에 문제가 없다면 지금 필요한 건 패닉이 아니라 기준선이다.
홀딩 판단의 기준은 하나다. 펀더멘털이 무너졌는가, 아니면 시장 심리가 흔들린 것인가. 오늘은 후자다. 1분기 데이터센터 매출은 전년 대비 57% 증가한 58억 달러였고, 이 숫자가 다음 분기에도 이어지는지가 핵심이다. 오늘 하루 낙폭은 판단 근거가 아니다.
- 홀딩 유지 조건 1: 8월 4일 실적에서 2분기 매출 컨센서스 113억 달러 안팎이 확인될 때.
- 홀딩 유지 조건 2: 7월 22~23일 행사에서 MI450 양산 일정이 구체화될 때.
- 재검토 신호 1: 2분기 실적이 가이던스 하단 109억 달러를 밑돌면 재검토.
- 재검토 신호 2: 데이터센터 성장률이 40% 아래로 꺾이면 포지션을 줄여라.
현재 주가 기준 시장의 베어케이스 하단은 439달러 수준으로, 추가 하락 여력이 약 15% 남아 있다는 뜻이다. 전액 베팅 상태라면 비중을 점검할 필요가 있다.
지금 516.11달러에 한꺼번에 사는 건 부담스럽다. 역대 최고가는 6월 30일 기록한 580.91달러로, 고점 대비 약 12% 빠진 자리지만 단번에 몰아넣는 전략은 위험하다. 3단계로 나눠 접근하는 방법을 제안한다.
| 매수 시점 | 기준 가격대 | 근거 |
|---|---|---|
| 1차 (지금) | 505~515달러 | 오늘 저점 509달러 부근, 감정이 아닌 기계적 매수 |
| 2차 | 470~480달러 | 7월 22일 이벤트 기대치가 미흡할 때 재차 눌릴 수 있는 구간 |
| 3차 | 440달러 내외 | 베어케이스 하단, 실적 실망 시 대응 |
1차에 전체 예산의 30%를 배치하고 나머지는 이벤트 결과를 보고 나눠 담는 방식이 현실적이다. 51개 기관 컨센서스 목표주가는 508달러, 최고치는 700달러, 최저치는 320달러다. 스펙트럼이 넓다는 건 그만큼 불확실성이 크다는 뜻이다.
달력에 박아야 할 이벤트 3개다.
| 날짜 | 이벤트 | 확인 포인트 |
|---|---|---|
| 7월 22~23일 | Advancing AI 2026 (샌프란시스코) | MI450 양산 일정, Helios 플랫폼 고객 사례 공개 여부 |
| 8월 4일 | 2분기 실적 발표 | 데이터센터 매출, 3분기 가이던스 |
| 상시 모니터링 | 미국 대중국 반도체 수출규제 동향 | 추가 제재 발표 시 즉시 하방 압력 |
지난해 Advancing AI 2025에서는 Instinct MI350 시리즈와 ROCm 7을 공개했고 Helios 랙의 첫 티저가 나왔다. 올해는 MI450과 EPYC Venice CPU의 구체적 출하 계획이 나올 가능성이 높다. 기대치가 이미 주가에 상당 부분 반영돼 있어, 발표 내용이 예상 수준에 그치면 오히려 주가가 빠질 수 있다.
보유자는 8월 4일 실적 발표 전까지 비중을 점검하라. 매수 대기자는 7월 22일 이벤트 전후 주가 반응을 확인한 뒤 2차 분할 타이밍을 잡으면 된다. 오늘의 하락이 기회인지 함정인지는 8월 4일 숫자가 알려줄 것이다.
저장 상태를 확인하고 있습니다.
AMD 새 소식을 놓치지 마세요.
새 분석과 중요한 기업 소식이 생기면 하루 한 번 모아서 알려드립니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
AMD 주가가 2026년 7월 7일에 왜 -7.43% 하락했나요?
한국발 반도체 셀오프가 미국으로 번지며 AMD가 장중 -7.43%까지 빠졌다. 발단은 삼성 매출의 컨센서스 미달에 따른 차익실현이다.
삼성전자 실적 발표가 미국 반도체주에 어떻게 영향을 줬나요?
한국장에서 삼성 실적 발표 뒤 대규모 매도가 나오며 프리마켓으로 전파됐다. 투자자들이 AI 수요 지속성에 의문을 품고 차익을 냈다.
AMD 주가 하락은 회사 펀더멘털 문제였나요?
아니오. 보도에는 AMD 자체 문제 언급이 없다. 이날 하락은 글로벌 섹터 매도와 투자심리 악화에 따른 것이다.
왜 반도체 섹터만 유독 크게 하락했나요?
AI 기대에 쏠린 포지션이 컸다. 기대가 이미 주가에 반영된 상태라 실적이 조금이라도 빗나가면 차익실현으로 이어졌다.
'뉴스에 팔아라' 패턴의 사례가 있나요?
있다. 브로드컴은 6월 4일 가이던스 미달로 주가가 12.6% 급락했고, 같은 패턴이 삼성 발표→AMD로 이어졌다.






























댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.