2040 재생에너지 220GW, 투자금은 어디로 흐르나
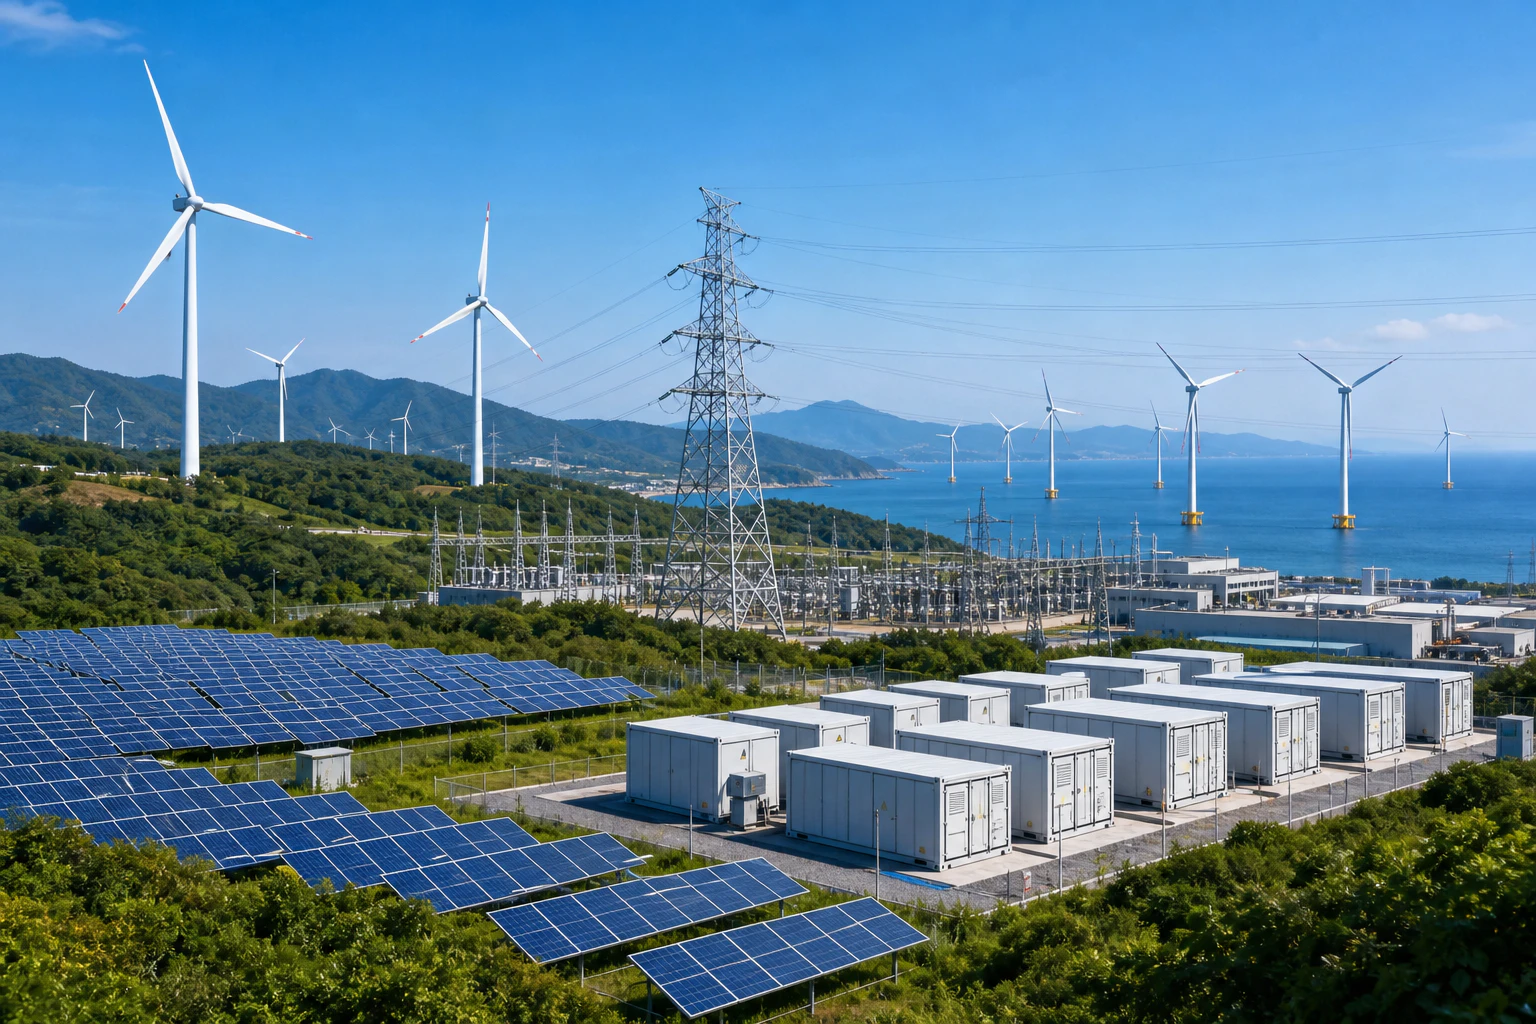
2040년 재생에너지 220GW 목표는 태양광 155.3GW와 풍력 61GW 확대를 뜻합니다. 단기에는 태양광·계통 장비, 중장기에는 ESS·해상풍력 공급망으로 투자 수요가 이어질 수 있습니다.
220GW가 바꾸는 투자 지도
재생에너지 확대는 발전소뿐 아니라 전력망과 저장장치 투자를 함께 요구한다.
2040년 재생에너지 220GW 목표는 태양광 발전소만 늘리는 계획이 아니다. 전력망과 ESS, 풍력 기자재, 발전 운영 시장까지 전력 산업의 투자 순서가 바뀌는 신호다. 투자자는 220GW라는 총량보다 어느 설비가 언제 늘어나는지 봐야 한다.
공개된 전망에 따르면 사업용 재생에너지는 2025년 37GW에서 2030년 100GW, 2035년 163GW, 2040년 220GW로 확대된다. 태양광은 먼저 늘고 풍력은 2030년 이후 증가 속도가 빨라지는 구조다. 초기에는 태양광과 계통 장비, 중장기에는 해상풍력과 대형 전력 인프라가 투자 흐름의 중심이 될 가능성이 높다.
태양광이 먼저 커지는 이유
사업용 태양광은 2025년 31GW에서 2030년 87GW, 2035년 122GW, 2040년 155.3GW로 늘어날 전망이다. 2040년 전체 사업용 재생에너지의 약 70%를 태양광이 차지하는 셈이다. 자가용 태양광까지 포함하면 공장 지붕과 유휴 부지, 영농형·수상형 설비가 함께 시장을 넓힌다.
매출 경로는 모듈 제조사에만 머물지 않는다. 인버터는 패널에서 만든 직류 전기를 전력망에 보낼 수 있는 교류로 바꾸는 장치다. 접속반, 변압기, 케이블, 구조물, 시공과 운영·관리까지 프로젝트마다 반복 수요가 발생한다. 다만 발전소가 늘어도 계통 접속이 늦어지면 장비 발주와 매출 인식 시점이 밀릴 수 있다.
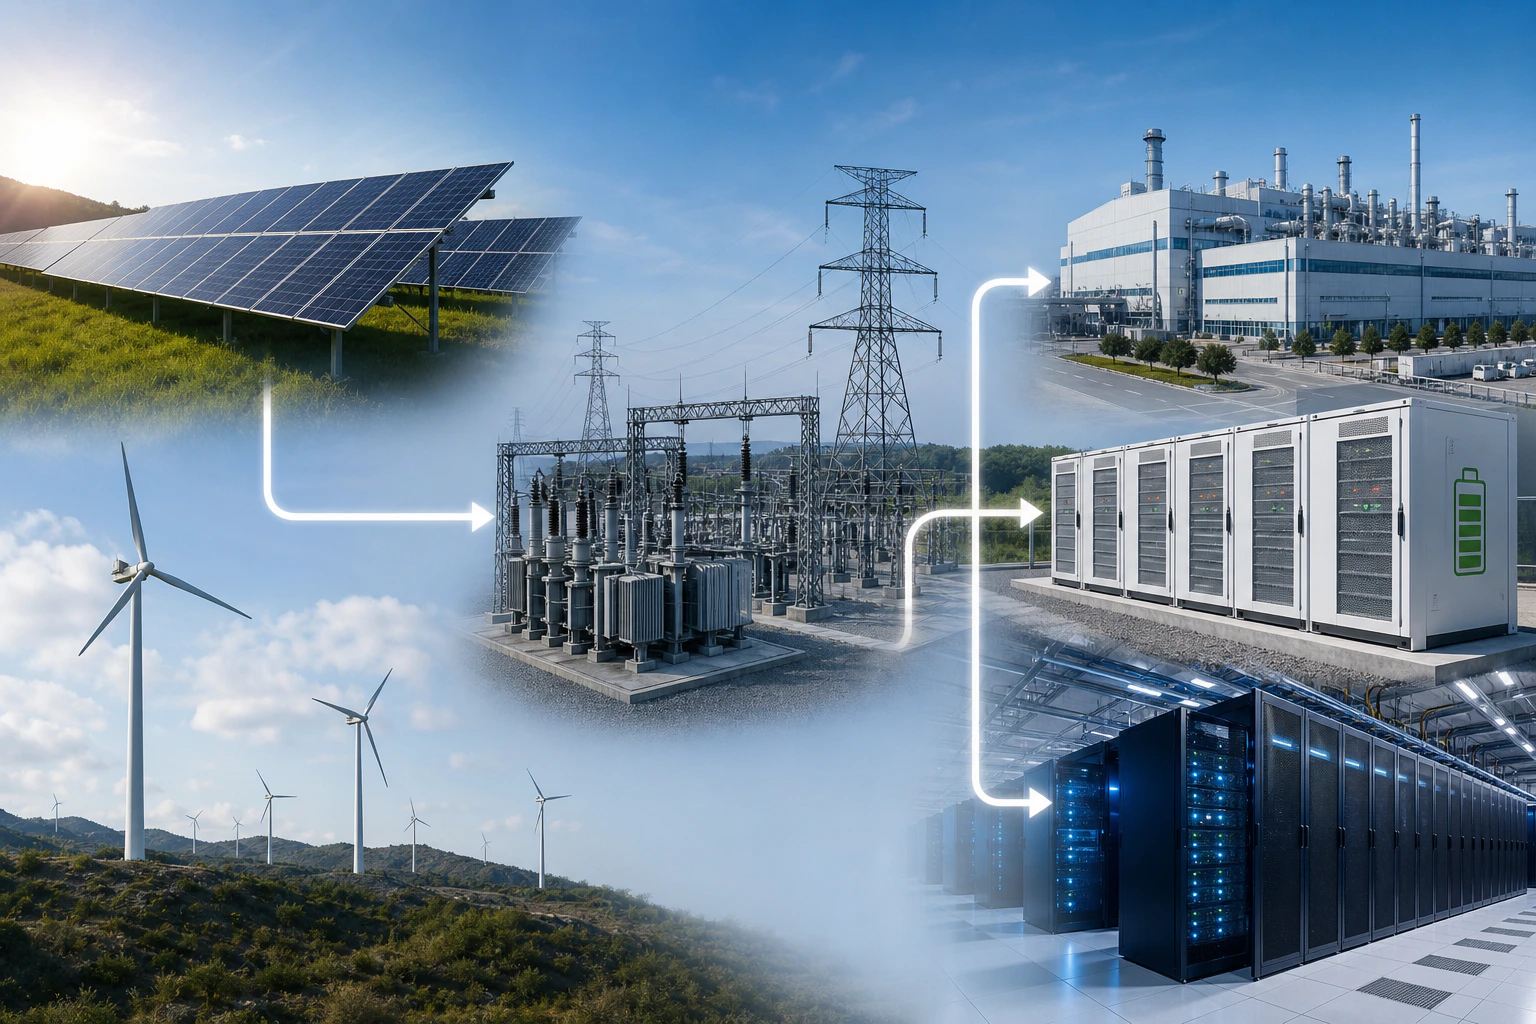
발전 설비 확대의 투자 효과는 전력망과 ESS가 연결될 때 현실의 전력 공급으로 이어진다.
풍력은 늦지만 규모가 크다
풍력은 태양광보다 보급 속도가 느리지만 프로젝트 한 건의 규모가 크다. 육상풍력은 2025년 2GW에서 2040년 15.5GW로, 해상풍력은 0.4GW에서 45GW로 확대될 전망이다. 특히 해상풍력은 터빈과 하부구조물, 해저케이블, 설치선, 항만과 유지보수 인프라가 함께 필요하다.
투자 관점에서는 풍력 발전사 한 곳의 수주보다 공급망을 나눠 보는 편이 낫다. 터빈 가격만 보는 것이 아니라 베어링과 전력변환장치, 해저케이블, 변전설비, 시공 장비처럼 프로젝트 진행에 필요한 부품과 서비스를 확인해야 한다. 인허가와 주민 수용성, 해상 공사 일정은 매출 시점을 늦출 수 있는 변수다.
전력망이 실제 병목이다
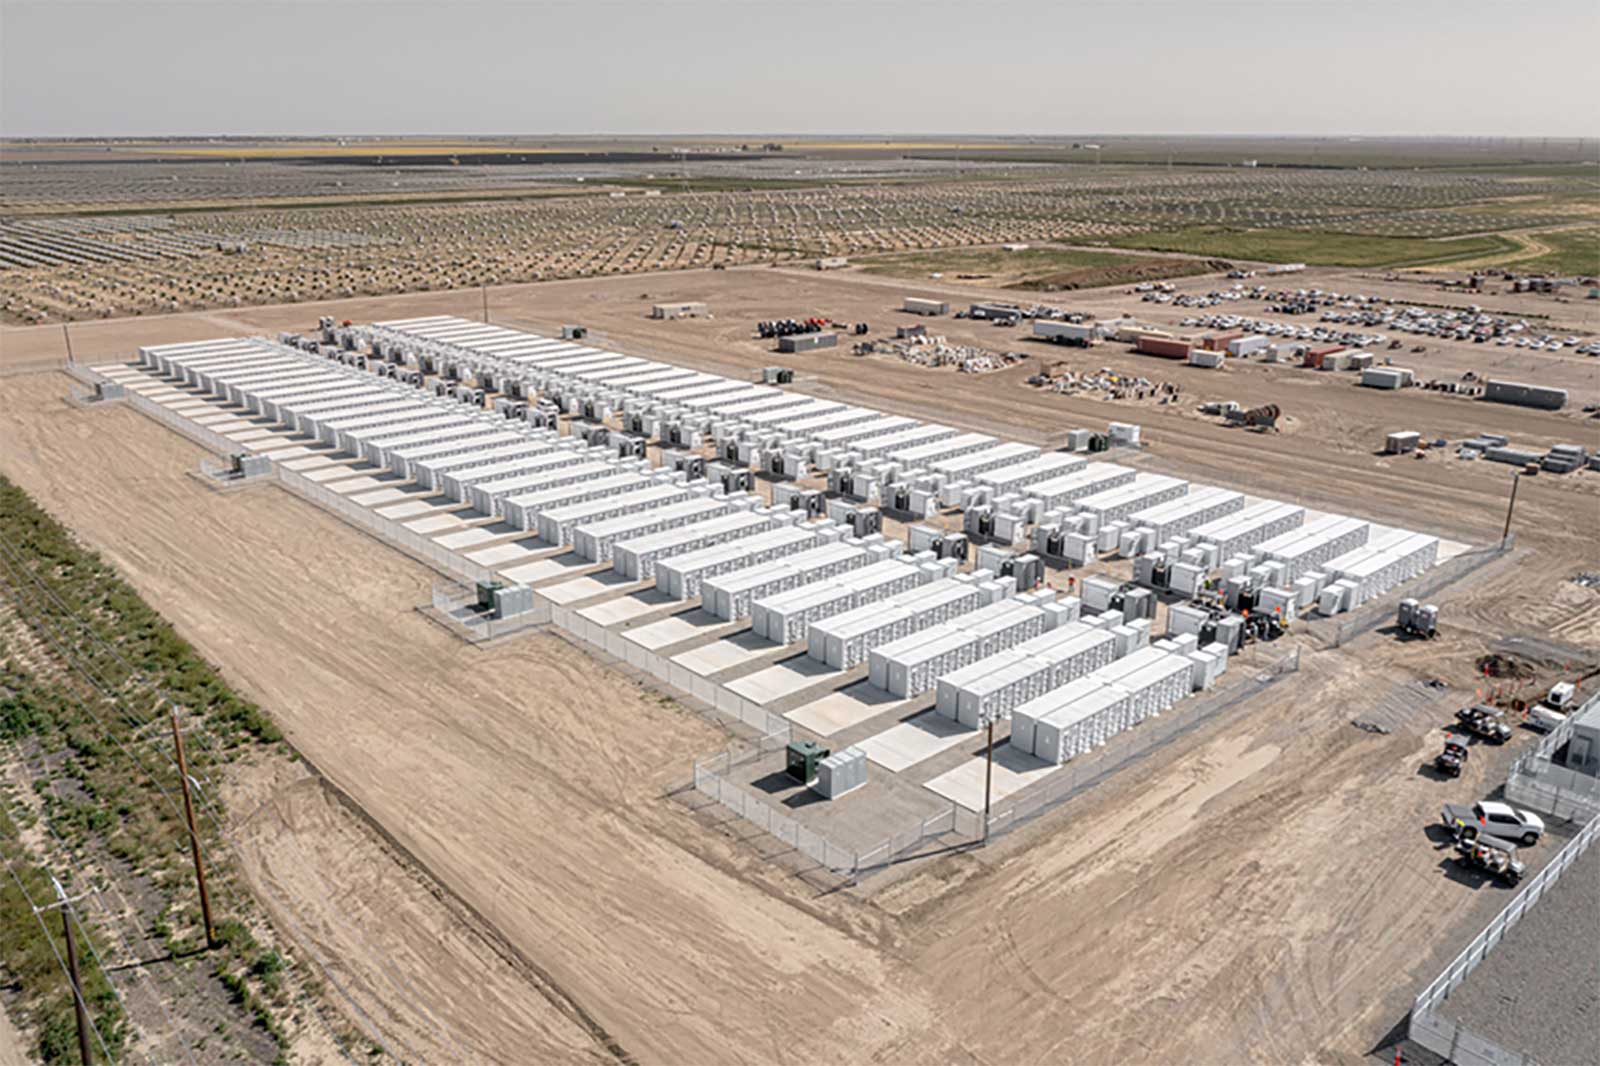
220GW의 설비가 설치돼도 생산한 전기를 소비 지역으로 보내지 못하면 발전소의 가동률과 수익성은 떨어진다. 태양광과 풍력은 날씨와 시간에 따라 발전량이 달라지는 변동성 전원이기 때문에 발전소 건설과 동시에 송전망·배전망 확충이 필요하다. 전력이 남는 시간에는 저장하고 부족할 때 꺼내 쓰는 ESS도 함께 구축해야 한다.
재생에너지 보급 속도와 전력망 증가 속도 사이의 차이가 문제로 제기됐다. 발전 설비가 먼저 깔리고 계통 연결이 뒤따르면 출력제어가 늘어날 수 있다. 출력제어는 전력망이 감당하지 못할 때 발전량을 줄이는 조치다. 투자자는 발전 용량만 보지 말고 접속 가능 시점, 변전소와 송전선로 계획, 출력제어 위험까지 사업성에 반영해야 한다.
이 글과 같은 주제
ESS가 만드는 추가 수요
ESS는 전기가 남을 때 저장했다가 필요한 시점에 공급하는 장치다. 태양광의 낮 시간대 과잉 발전을 저녁 수요로 옮기거나, 풍력 발전량이 급변할 때 전력망을 안정시키는 역할을 한다. 재생에너지 설비가 늘어날수록 발전소와 저장장치를 따로 보기 어려워지는 이유다.
국내에서는 정부 주도 ESS 중앙계약시장 규모 확대와 2038년까지 23GW 규모의 ESS 보급 전략이 제시됐다. 배터리 ESS는 며칠간 이어지는 저풍속·저일사에 대응하는 데 한계가 있어 양수발전과 장주기 저장장치도 필요하다. 배터리 셀 기업뿐 아니라 전력변환장치, 운영 소프트웨어, 전력거래 최적화 기업까지 수혜 범위가 넓어질 수 있다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“2040 재생에너지 220GW, 투자금은 어디로 흐르나”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기전력 수요가 투자를 당긴다
이번 재생에너지 확대는 공급 측면의 정책만으로 설명되지 않는다. AI 데이터센터와 반도체 공장은 안정적인 전력과 RE100 대응을 동시에 요구한다. RE100은 사용하는 전력을 재생에너지로 조달하려는 기업들의 캠페인이다. 정부는 2030년 재생에너지 100GW 목표와 함께 공장 지붕 태양광, 계획입지, 장기고정가격 계약시장, 직접전력거래 확대를 추진하고 있다.
이 변화는 발전사업자와 전력 수요 기업의 계약 구조를 바꿀 수 있다. 발전소가 전력을 생산하고 시장에서 판매하는 방식뿐 아니라 특정 공장이나 데이터센터와 장기 계약을 맺는 PPA가 중요해진다. 투자자는 발전 용량뿐 아니라 전력 판매처, 계약 기간, 가격 조정 방식, 계통 이용 조건을 함께 봐야 한다. 같은 태양광 설비라도 안정적인 수요처를 확보했는지에 따라 현금흐름의 질이 달라질 수 있다.
숫자보다 집행 순서를 보라
2040년 재생에너지 220GW 전망에서 단기 투자 축은 태양광과 계통 장비다. 그다음은 ESS와 전력 운영 기술, 중장기에는 해상풍력과 관련 항만·케이블·설치 인프라가 따라붙는다. 20kW 이상 재생에너지 설비까지 모니터링·제어 장비 의무 대상이 확대되면 전력망 운영 장비와 원격제어 기술의 역할도 커질 수 있다.
정책 목표가 곧바로 기업 이익으로 이어지는 것은 아니다. 실제 투자에서는 수주잔고와 마진, 원재료 가격, 프로젝트 금융비용, 계통 접속 일정, 출력제어 가능성을 확인해야 한다. 220GW는 한 번에 발생하는 매출이 아니라 2030년 태양광, 2030년 이후 풍력, 그 사이를 연결하는 전력망과 ESS로 나뉘어 집행될 장기 수요다. 투자 판단의 기준은 목표 숫자보다 그 숫자를 현실의 전력으로 바꾸는 기업의 위치에 있다.
출처
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
2040년 재생에너지 220GW에서 가장 먼저 커질 분야는 무엇인가요?
단기적으로는 사업용 태양광과 송배전망, 인버터·변압기 같은 계통 장비가 먼저 움직일 가능성이 높습니다. 사업용 태양광은 2040년 155.3GW까지 확대될 전망입니다.
풍력은 태양광보다 투자 매력이 낮은가요?
보급 속도는 태양광보다 늦지만 해상풍력은 2040년 45GW로 확대될 전망입니다. 터빈뿐 아니라 해저케이블, 하부구조물, 항만, 설치와 유지보수 시장까지 연결됩니다.
220GW 목표에서 가장 큰 위험은 무엇인가요?
발전소를 지을 부지보다 전력망과 ESS가 병목이 될 수 있습니다. 계통 접속 지연과 출력제어가 늘어나면 발전량과 수익이 예상보다 줄어들 수 있어 관련 인프라 계획을 함께 확인해야 합니다.





























댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.