SK하이닉스 2026년 2분기 실적 공식 발표 수치: 매출 79.3조·영업이익 60.5조, 순이익 93.9조, 그리고 주가가 갈린 이유
2026년 8월 17일 업데이트
SK하이닉스는 2026년 2분기 매출 79조 3,187억 원, 영업이익 60조 5,426억 원(OPM 76%), 순이익 93조 9,226억 원(순마진 118%)을 공식 발표해 모두 분기 사상 최대를 기록했지만 컨센서스는 밑돌았고, 순이익 급증은 키옥시아 지분 처분이익 약 63조 원 덕분이었다. 발표일 주가는 9.61% 급락했으나 이후 회사가 54.3조 원 투자와 375원 배당을 확정하고 3분기 중 추가 주주환원을 예고하면서, 8월 중순 "삼전닉스 300조 원 주주환원" 기대감에 주가가 반등하고 있다.
SK하이닉스가 공식 발표한 2026년 2분기 확정 실적은 매출 79조 3,187억 원, 영업이익 60조 5,426억 원(영업이익률 76%), 순이익 93조 9,226억 원(순이익률 118%)이다. 세 지표 모두 분기 기준 사상 최대치를 새로 썼지만, 시장 컨센서스에는 오히려 못 미쳤고 발표 당일 주가는 급락했다. 숫자 하나만 보고 끝낼 사안이 아니라 왜 사상 최대인데 기대에 못 미쳤는지, 순이익이 영업이익보다 33조 원 넘게 많은 이유는 무엇인지, 그리고 이 흐름이 3분기에도 이어질지를 함께 봐야 실제 투자 판단에 쓸 수 있다.
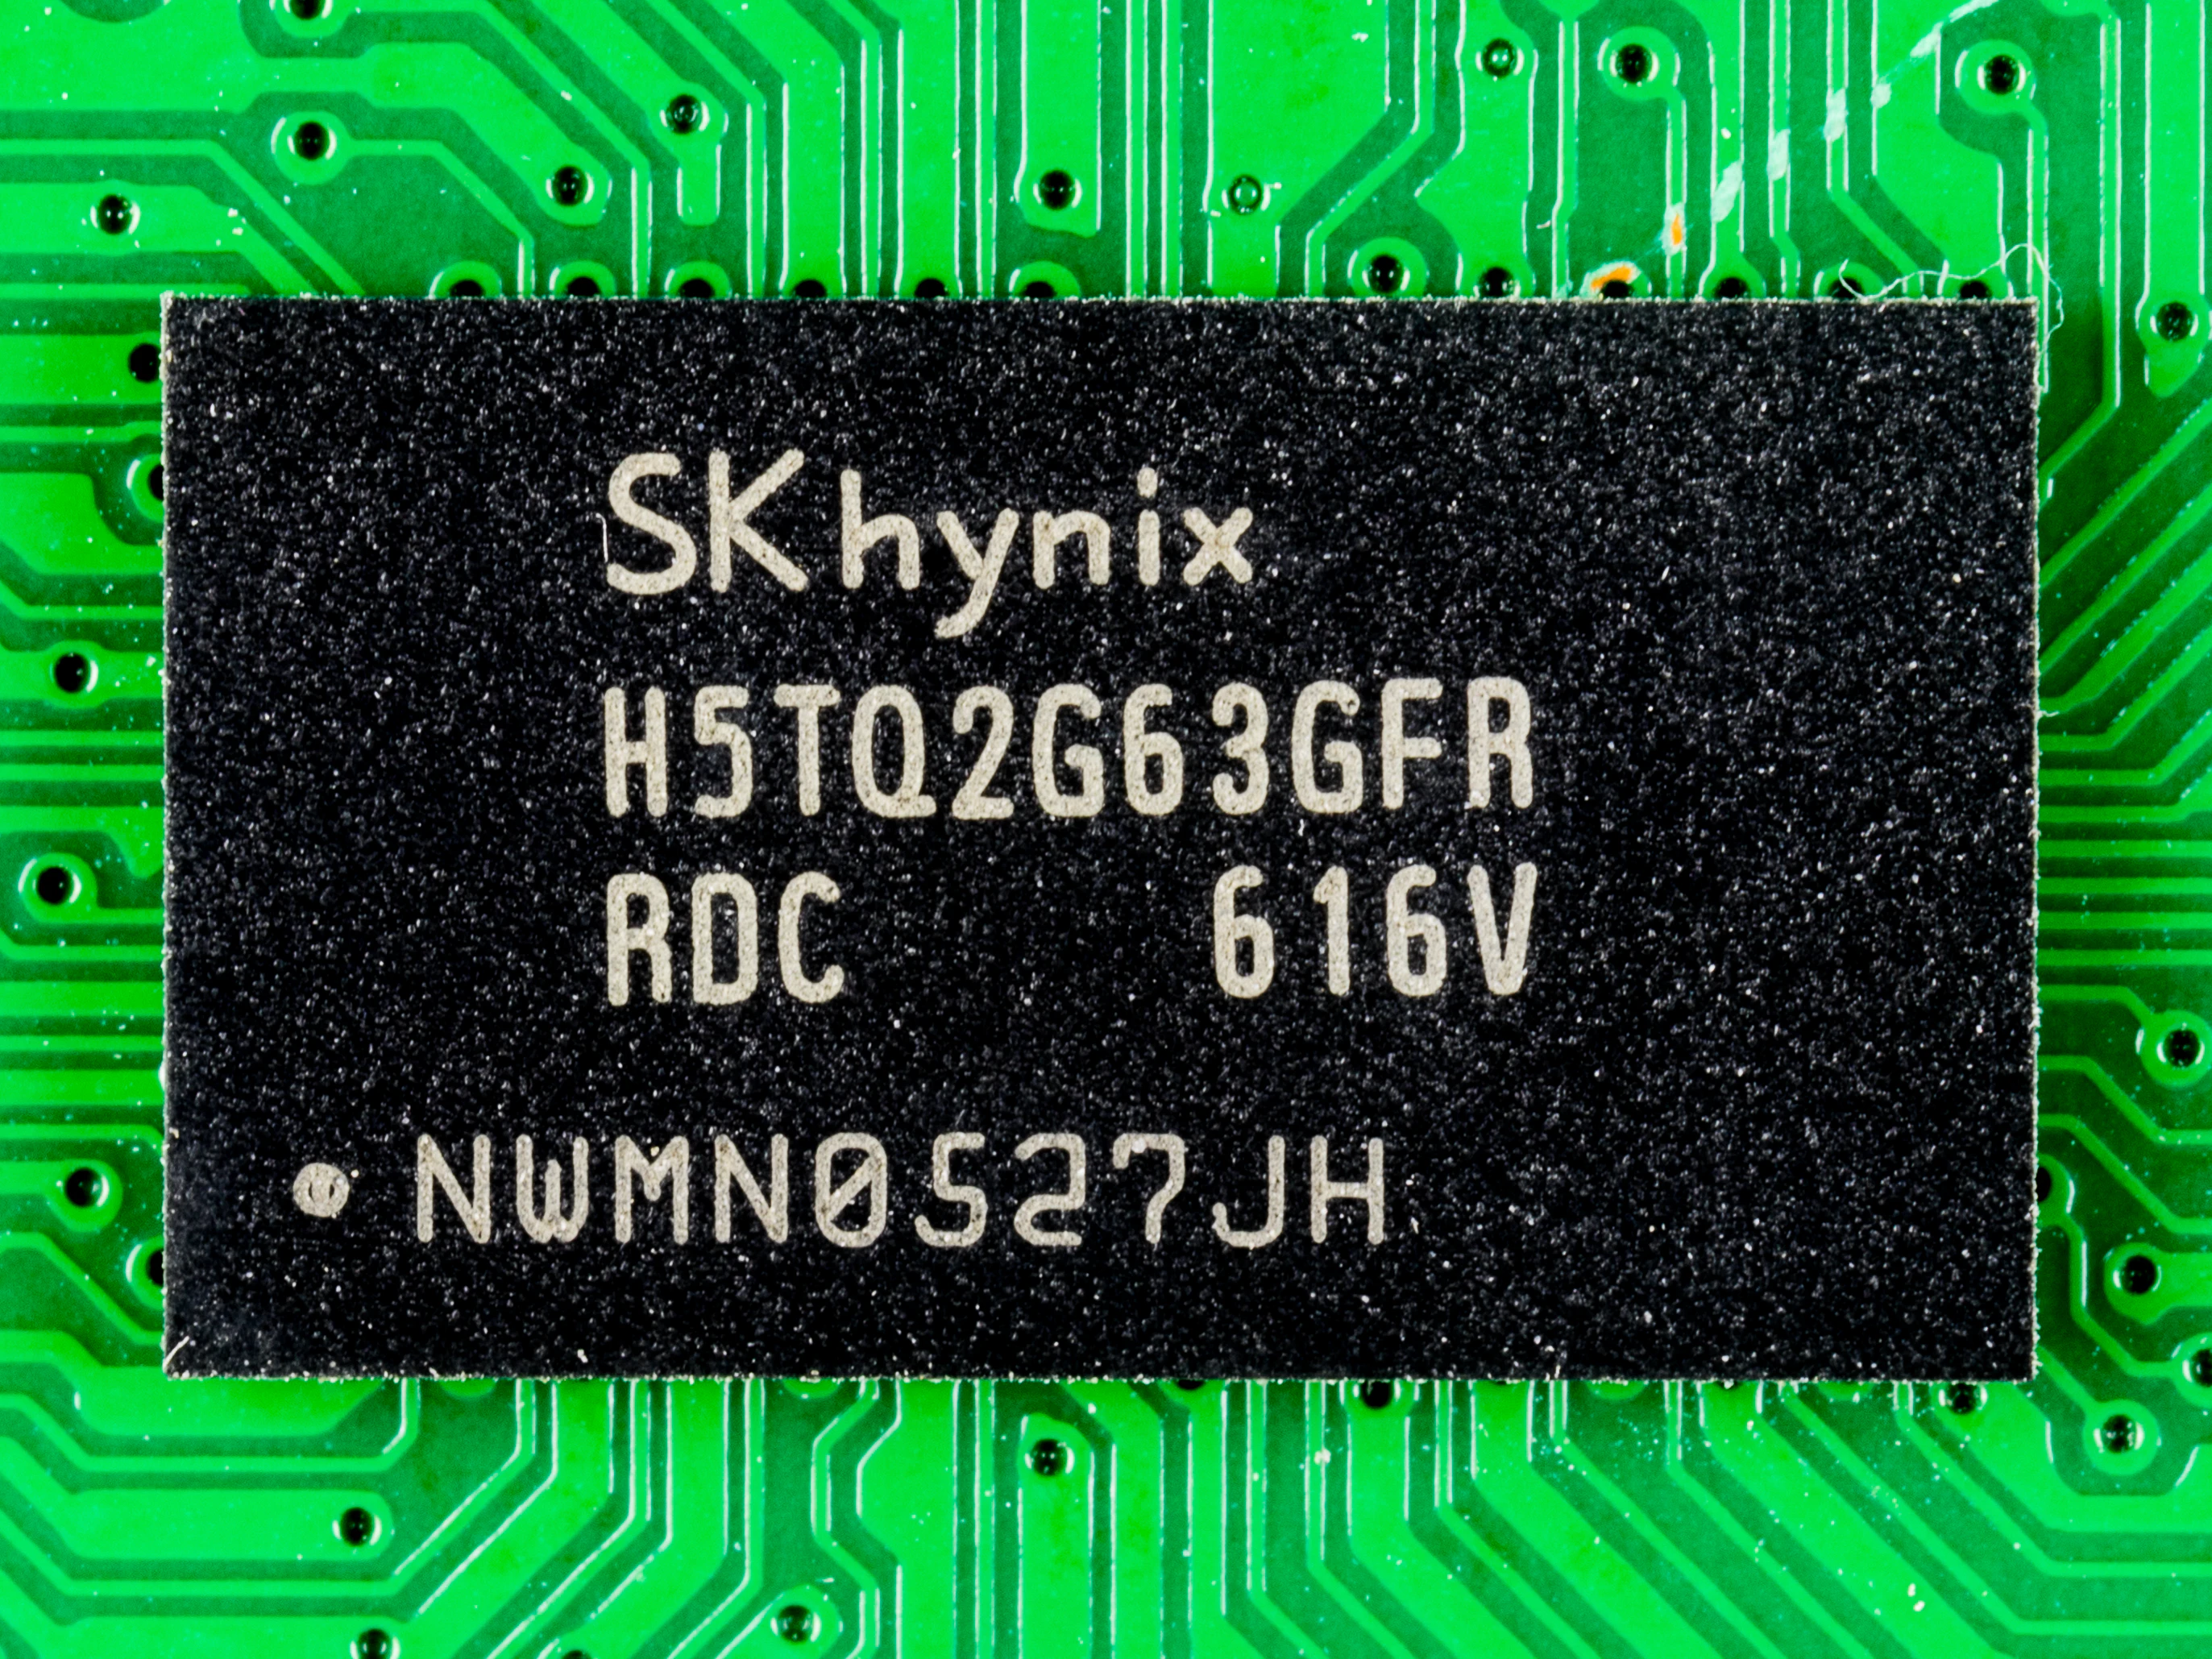
SK하이닉스는 2026년 2분기 매출 79.3조 원, 영업이익 60.5조 원의 사상 최대 실적을 발표했다. 이미지 “TechniSat DigiPal T2 HD - board - SK hynix H5TQ2G63GFR-0265.jpg”의 제작자는 Raimond Spekking입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
전분기, 전년 동기와 나란히 놓으면 성장 속도가 보인다. 2025년 2분기 매출은 22조 2,320억 원, 영업이익은 9조 2,129억 원이었다. 2026년 1분기는 매출 52조 5,763억 원, 영업이익 37조 6,103억 원, 순이익 40조 3,459억 원이었다. 여기서 2026년 2분기로 넘어오며 매출은 전년 동기 대비 256.8%, 영업이익은 557.2% 늘었고, 전분기 대비로도 매출 50.9%, 영업이익 61% 증가했다. 상반기 전체로 보면 매출 131조 8,950억 원, 영업이익 98조 1,529억 원, 순이익 134조 2,685억 원으로 상반기 누적 매출이 처음 100조 원을 넘었다.
2025년 2분기 대비 2026년 2분기 매출은 256.8%, 영업이익은 557.2% 늘었다.
사상 최대인데 컨센서스는 왜 밑돌았나
문제는 시장이 이보다 더 큰 숫자를 기다리고 있었다는 점이다. 금융정보업체 에프앤가이드 기준 2분기 컨센서스는 매출 83조 9,391억 원, 영업이익 63조 9,868억 원이었다. 실제 발표치는 매출이 컨센서스 대비 5.5%, 영업이익이 6.4% 낮았다. 증권가는 그 원인 중 하나로 SK하이닉스의 HBM(고대역폭 메모리, AI 가속기에 탑재되는 고부가 D램) 매출 비중이 경쟁사보다 커서 최근 범용 D램·낸드 가격 급등이 만든 이익 수직 상승 효과를 상대적으로 덜 누렸다는 점을 짚었다. "HBM 최강자"라는 지위가 이번 분기엔 오히려 범용 메모리 가격 랠리의 수혜를 온전히 반영하지 못한 이유가 된 셈이다.
순이익이 영업이익보다 33조 원 많은 진짜 이유
가장 눈에 띄는 대목은 순이익이다. 세전이익이 122조 7,084억 원으로 영업이익보다 62조 원 이상 많았고, 순이익도 영업이익을 33조 3,800억 원 웃돌았다. 영업으로 번 돈보다 순이익이 더 큰 흔치 않은 구조다.
원인은 일본 낸드 업체 키옥시아 지분 처분이익이다. 2018년 베인캐피탈 주도 컨소시엄을 통해 약 4조 원을 투자했던 키옥시아 지분 일부가 지난 6월 처분되면서 영업외이익 62조 1,660억 원이 발생했다. 여기에 투자자산 관련 손익 63조 2,700억 원이 기타 영업외수익으로 더해지며 세전순이익 122조 7,083억 원, 법인세를 뺀 당기순이익 93조 9,226억 원이 확정됐다.
이 이익의 성격을 오해하면 안 된다. 키옥시아 지분 처분이익은 반복되지 않는 일회성 항목이다. 3분기 순이익은 이 요인이 빠지면서 큰 폭으로 되돌아갈 수 있다는 뜻이고, 이 실적을 근거로 밸류에이션을 매길 때는 영업이익과 순이익을 구분해서 봐야 한다. 다만 현금 유입 효과는 실질적이다. 2분기 말 현금성 자산은 88조 원으로 3개월 전보다 33조 6천억 원 늘었고, 같은 기간 차입금은 7천억 원 줄어든 18조 6천억 원을 기록했다. 현금성 자산에서 차입금을 뺀 순현금은 69조 4천억 원이다.
실적 발표 당일 주가는 왜 떨어졌나
사상 최대 실적을 내놓은 7월 29일, 주가는 오히려 9.61% 급락했다. 컨퍼런스콜에서 주주환원 관련 구체안이 나오지 않은 데다 글로벌 반도체주가 동반 조정을 받은 영향이 겹쳤다. 실적 자체보다 "다음에 뭘 해줄 것인가"에 대한 답이 없었던 게 문제였던 셈이다.
회사는 이 공백을 오래 두지 않았다. 8월 7일 SK하이닉스는 용인 2기와 청주 M17에 총 54조 3,246억 원을 투자하기로 확정하고, 주당 375원 분기배당을 결정했다. 그리고 회사는 "주주가치 제고를 위해 추가 주주환원 방안을 적극 검토하고 있으며 구체적인 사항은 3분기 중 확정해 발표할 예정"이라고 밝혔는데, 이는 2분기 실적발표 콘퍼런스콜에서 "연내 시장과 공유하겠다"고 했던 것보다 발표 시점을 앞당긴 것이다.
이 글과 같은 주제
"삼전닉스 300조" 기대감, 주가는 지금 어디쯤인가
8월 중순 들어 분위기가 확 바뀌었다. 삼성전자와 SK하이닉스가 이르면 이달 새로운 주주환원 방침을 발표할 것으로 예상되면서 그 규모가 양사 합산 연간 300조원에 달할 것이라는 관측이 나오고 있으며, 증권가에서는 삼성전자 200조원, SK하이닉스 100조원 수준을 거론한다. 이 숫자는 회사가 공식 확정한 게 아니라 증권가 추정치라는 점은 분명히 해둘 필요가 있다.
근거가 없는 기대는 아니다. SK하이닉스는 최근 주주환원 확대와 관련한 외신 질의에 "사상 최고 수준의 현금창출력을 바탕으로 투자와 재무 건전성을 유지하면서도 주주환원을 의미 있는 수준으로 확대할 수 있다고 판단하고 있다"고 답했다. 미래에셋증권은 올해 SK하이닉스의 FCF(잉여현금흐름)를 180조원으로 추산했고, 하나증권은 하반기 영업이익과 자본적지출(CAPEX) 등을 고려하면 40조~60조원 규모의 환원이 가능할 것으로 예상했다. 대신증권은 SK하이닉스가 주주환원에 최대 100조원까지 투입할 수 있다는 관측을 내놓았다. 지난해에도 기본배당 외에 실적 성과를 반영한 추가 배당을 했고, 약 12조2000억원 규모의 자사주를 소각한 전례가 있다. 시장에서는 배당보다 자사주 매입이 단기 주가에 미치는 영향이 클 것으로 보는데, 자사주 매입은 실제 매입 과정에서 수급 개선 효과가 발생하는 데다 향후 소각까지 이뤄질 경우 주당가치 상승으로 이어질 수 있기 때문이다.
증권가는 SK하이닉스의 3분기 추가 주주환원 규모를 40조~100조 원으로 추정하고 있다.
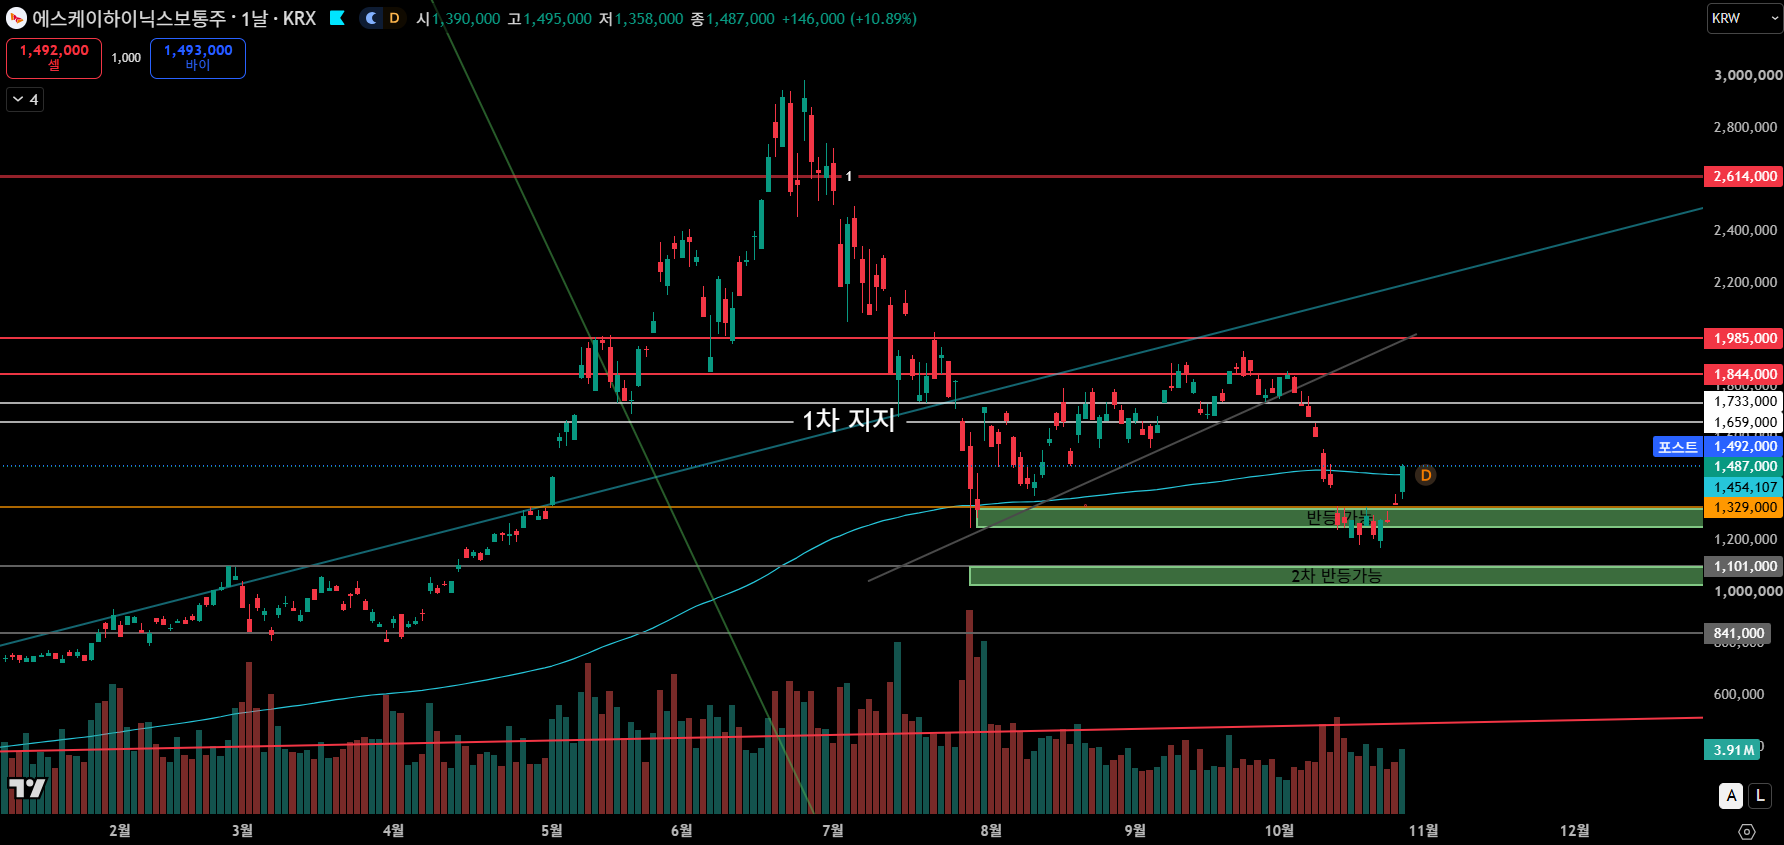
이 기대감을 타고 주가는 8월 들어 반등했다. 8월 14일 종가는 165만 원대로, 실적 발표 이후 저점 대비 회복세를 탔다. 다만 52주 최고가 298만 7,000원과 비교하면 여전히 44.9% 낮은 수준이고, 최근 6개월 수익률은 +84%에 이를 만큼 진폭 자체가 컸다. 증권사 목표주가 평균(컨센서스, 8월 13일 기준)은 331만 7,917원으로 현재가 대비 상당한 괴리가 있는데, 이는 증권가가 향후 실적과 주주환원 확대를 전제로 밸류에이션을 다시 짜고 있다는 뜻이기도 하다. 실제로 미래에셋증권("역사적 업적의 연속", 8월 11일), 현대차증권("변화된 공급구조에 주목", 8월 5일) 등 최근 리포트들도 대체로 긍정적인 톤을 유지하고 있다.
동시에 과열 신호도 있다. 반도체 피크아웃 우려에 4조원대까지 내려앉았던 삼성전자와 SK하이닉스의 신용잔고(빚투)도 최근들어 다시 늘고 있다. 시장의 기대가 이미 높은 만큼 기대 이하의 환원책은 오히려 단기적인 차익실현으로 이어질 가능성도 있고, 규모가 크더라도 시장 예상 수준에 그친다면 새로운 상승 재료로서의 효과는 제한적일 수 있다. 숫자 자체보다 실제 발표안이 시장 기대치를 웃도는지가 다음 관전 포인트라는 얘기다.
좋은 실적이 다음 성장으로 이어질까요?
“SK하이닉스 2026년 2분기 실적 공식 발표 수치: 매출 79.3조·영업이익 60.5조, 순이익 93.9조, 그리고 주가가 갈린 이유”
Bite에서 관심 기업의 재무와 사업을 분석하고 성장의 근거와 리스크를 확인하세요.
Bite에서 기업 분석하기다음으로 확인할 것들
3분기 실적 발표일은 아직 공식 확정되지 않았지만, 과거 발표 주기(2025년 3분기 10월 29일 등)를 감안하면 2026년 10월 22일에서 11월 5일 사이가 될 가능성이 높다. 그 전에 시장이 더 주목하는 이벤트는 회사가 예고한 3분기 중 주주환원 방안 확정 발표다. 자사주 매입 규모와 소각 여부, 특별배당 유무가 구체적으로 나오는 순간이 실적 발표 못지않은 주가 변수가 될 것으로 보인다.
투자자 입장에서 기억할 점은 두 가지다. 첫째, 2분기 순이익 94조 원 중 상당 부분은 키옥시아 지분 처분이라는 일회성 요인이었으니 3분기부터는 영업이익 흐름 자체를 더 중요하게 봐야 한다. 둘째, 주가는 이미 "300조 원 주주환원"이라는 기대를 상당 부분 반영하며 오른 상태이므로, 실제 발표안이 그 기대치에 미치지 못하면 단기 변동성이 다시 커질 수 있다.
출처
- SK하이닉스, 주주환원 속도..."3분기 추가 방안 발표"
- SK하이닉스, '100조원대 주주환원' 이르면 이달 발표... 주가 반전 카드 될까-조세일보모바일
- SK하이닉스, 새 보따리 푼다...주주환원 추가 방안 이달 발표 - 뉴스1
- "주주환원 이르면 이달 발표"...'삼전닉스' 주가 반등할까 :: 공감언론 뉴시스 ::
- 삼전·SK하닉 주주환원 발표 임박...반등 계기 될까 - 글로벌이코노믹
- 삼성전자·SK하이닉스 주주환원 임박...“주가, 환원 규모보다 기대치와의 차이가 중요”
- "300조 주주환원? 됐습니다" '삼전닉스' 3조 던진 개미들...반년만에 '털썩' 내가샀다 : 네이트 뉴스
- “여보, 삼전닉스 아직 팔지 않았지?”...300조 역대급 주주환원에 빚투도 늘고투자360 - 헤럴드경제
- "삼전닉스 주주에 최대 300조 푼다"...역대급 환원 예고
- "여보, 삼전닉스 아직 팔지 않았지?"...300조 역대급 주주환원에 빚투도 늘고투자360 : 네이트 뉴스
- 삼전닉스 역대급 환원...주주에 300조 푸나 | 한국경제
- "안 팔길 잘했다"...삼전·닉스, '300조' 역대급 주주환원 기대도 - 파이낸셜뉴스
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
SK하이닉스 2026년 2분기 실적은 정확히 얼마인가요?
매출 79조 3,187억 원, 영업이익 60조 5,426억 원(영업이익률 76%), 순이익 93조 9,226억 원(순이익률 118%)으로 세 지표 모두 분기 기준 사상 최대다.
사상 최대 실적인데 주가는 왜 떨어졌나요?
실적 자체는 역대 최고였지만 컨센서스(매출 83조 9,391억 원, 영업이익 63조 9,868억 원)에는 못 미쳤고, 컨퍼런스콜에서 구체적인 주주환원 방안이 나오지 않은 데다 글로벌 반도체주 동반 조정이 겹쳐 발표 당일 주가가 9.61% 급락했다.
SK하이닉스 다음 실적 발표일은 언제인가요?
2026년 3분기 실적 발표일은 아직 공식 확정되지 않았지만, 과거 발표 패턴을 고려하면 2026년 10월 22일에서 11월 5일 사이가 될 것으로 예상된다.
SK하이닉스 주주환원 계획은 어떻게 되나요?
회사는 8월 7일 375원 분기배당을 결정하며 추가 주주환원 방안을 3분기 중 확정해 발표하겠다고 밝혔다. 증권가에서는 자사주 매입과 특별배당을 합쳐 40조 원에서 최대 100조 원 규모까지 거론되고 있지만, 이는 회사가 공식 확정한 수치가 아니라 증권사 추정치라는 점에 유의해야 한다.
관련 글
SK하이닉스 3분기 실적 발표일 예상, 2026년 10월 다음 일정은
SK하이닉스 3분기 실적 발표일, 2026년 10월 말 유력, 아직 공식 확정은 아니다
SK하이닉스 3분기 실적 발표일은 언제? 이미 나온 2분기 성적표부터 다시 보자
SK하이닉스(000660) 주가 지금 얼마: 8월10일 142만원에서 사흘 만에 159만원대로
SK하이닉스 2분기 실적발표일은 7월 29일, 마이크론發 훈풍 속 영업이익 70조 돌파가 시험대
































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.