미 국채 2년물 입찰, 금리 하락이 주식에 번지는 경로
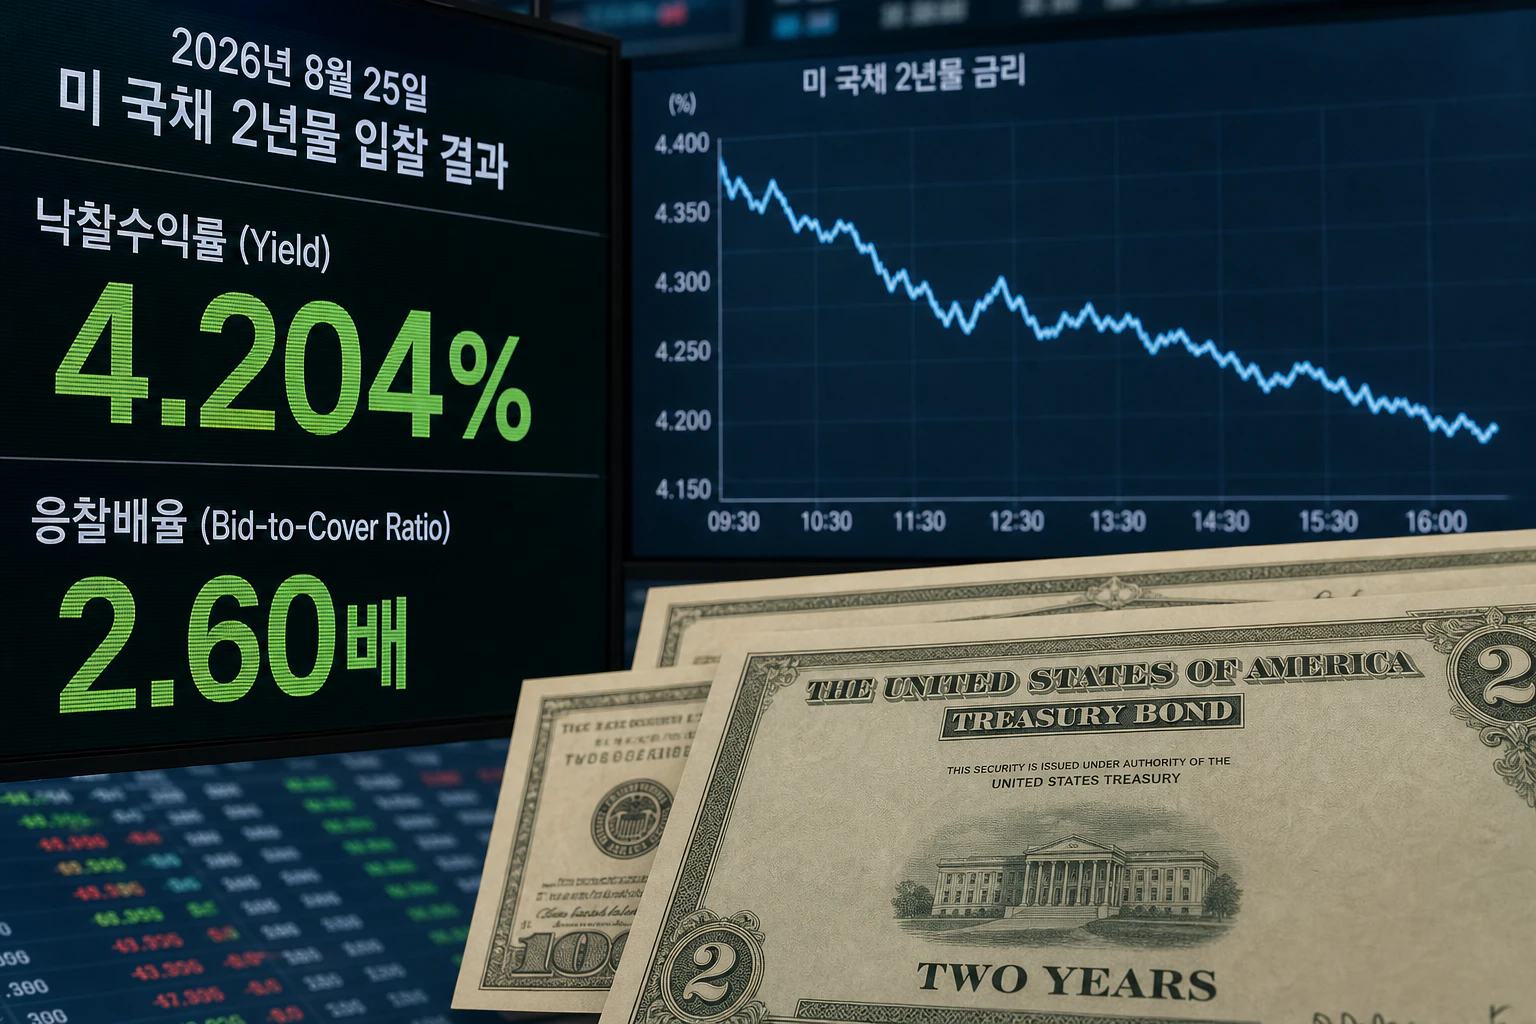
미 국채 2년물 입찰에서 낙찰수익률이 낮아지면 연준 금리 인하 기대와 성장주 할인율 하락으로 이어질 수 있습니다. 다만 경기 둔화 우려가 원인이라면 주식은 약해질 수 있어 장기금리와 달러를 함께 봐야 합니다.
미 국채 2년물 입찰에서 수요가 유지되고 낙찰수익률이 낮아지면서 단기금리 하락 신호가 나왔지만, 주식시장에는 일률적인 호재로 작용하지 않았습니다. 금리 하락의 이유가 연준 정책 기대인지, 경기 둔화 우려인지에 따라 성장주와 경기민감주의 반응이 달라지기 때문입니다.
미 국채 2년물 입찰 수요와 금리 움직임은 연준 정책 기대를 통해 주식시장에 전달됩니다.
2년물 입찰의 신호
미 재무부는 2026년 8월 25일 2년물 국채를 입찰했습니다. 낙찰수익률은 4.204%, 응찰배율은 2.60배였습니다. 응찰배율은 투자자들이 발행 물량의 몇 배에 해당하는 주문을 냈는지 보여주는 지표입니다. 이전 7월 입찰의 낙찰수익률 4.315%, 응찰배율 2.66배와 비교하면 수익률은 낮아졌고 수요 지표는 소폭 내려왔습니다.
이 조합은 수요가 무너진 입찰은 아니지만, 투자자들이 이전보다 낮은 금리에서도 2년물을 받아들였다는 뜻으로 읽힙니다. 2년물은 만기가 짧아 장기 재정 부담보다 향후 연준의 기준금리 경로에 민감합니다. 이번 결과는 단순한 국채 발행 성적보다 앞으로 단기금리가 지금보다 낮아질 수 있다는 시장의 가격 반영에 가깝습니다.
2년물 금리가 중요한 이유
2년물 국채금리는 연방기금금리와 가까운 구간에 있습니다. 연준이 정하는 연방기금금리는 은행 사이의 하루짜리 자금 거래 금리지만, 그 변화와 예상 경로는 단기 국채와 기업의 단기 차입금리에 빠르게 전달됩니다. 따라서 2년물 금리는 시장이 예상하는 향후 통화정책을 읽는 대표적인 지표로 활용됩니다.
2년물 금리가 내려가면 시장은 대체로 두 가지 중 하나를 반영합니다. 연준이 금리를 내릴 가능성이 커졌거나, 현재의 긴축 수준이 오래 유지되기 어렵다는 판단입니다. 다만 금리 하락이 경기 둔화와 고용 약화를 먼저 반영한 것이라면 해석은 달라집니다. 금리 부담은 줄어도 기업의 매출과 이익 전망은 함께 낮아질 수 있습니다.
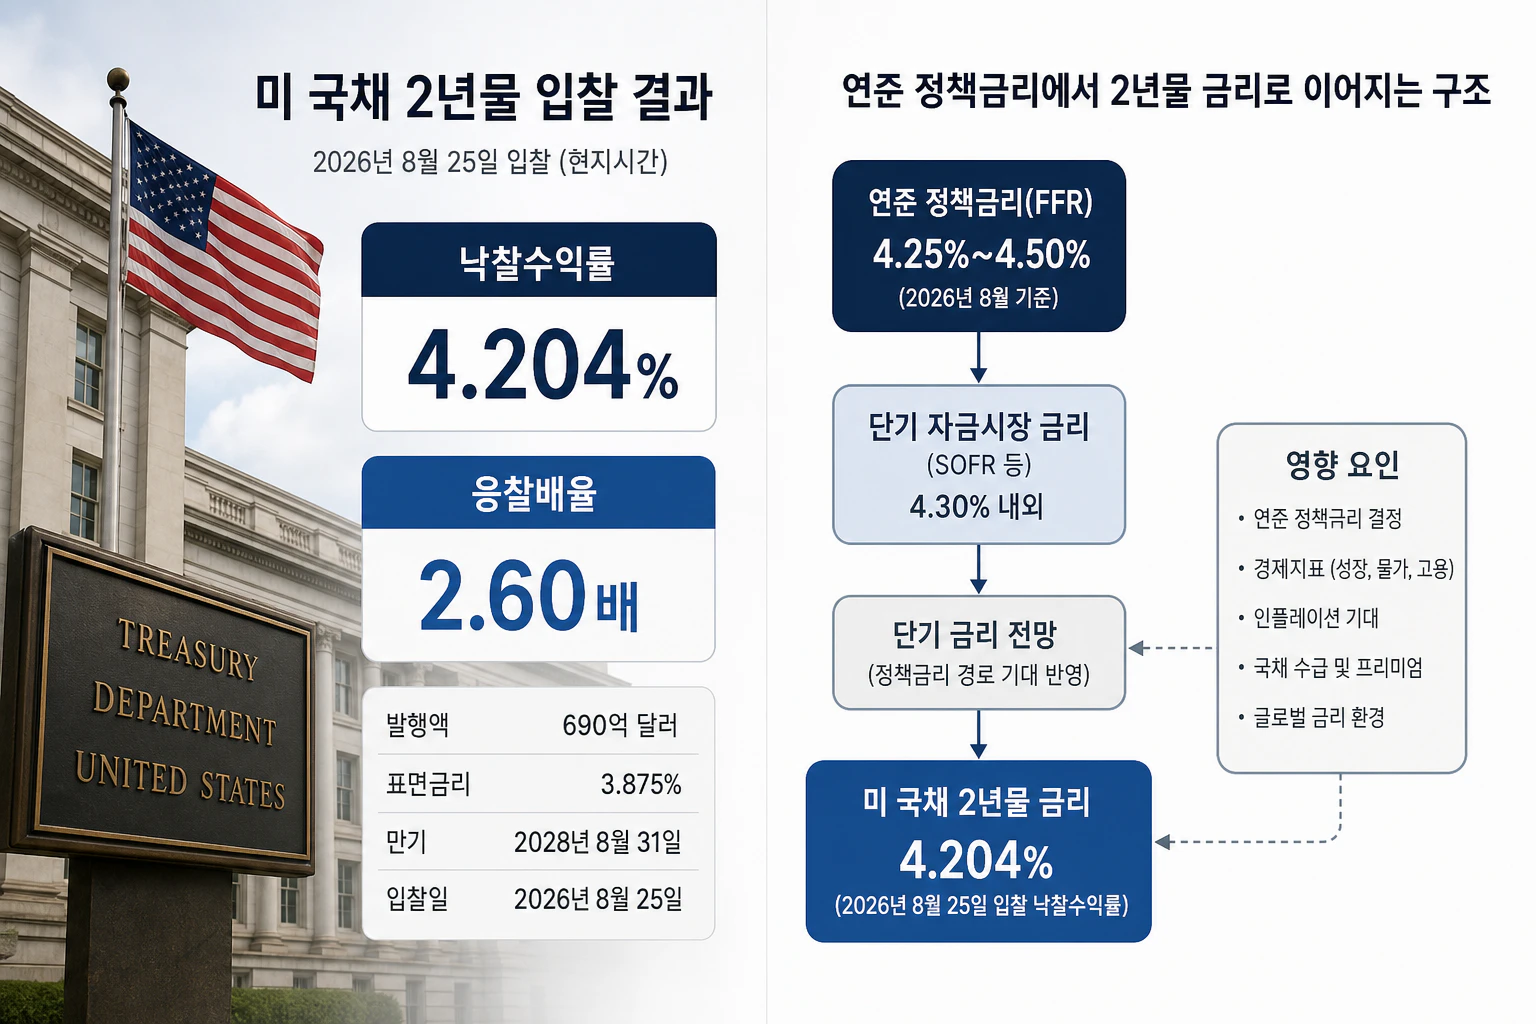
2년물 금리는 향후 연준 정책금리 경로에 민감하게 반응합니다.
성장주에 우호적인 경로
주식의 현재 가격은 앞으로 벌어들일 이익을 현재 가치로 바꾼 결과입니다. 이때 사용하는 할인율이 낮아지면 먼 미래의 현금흐름을 현재 가치로 환산할 때 적용되는 부담도 줄어듭니다. 매출과 이익이 장기간에 걸쳐 커질 것으로 기대되는 기술주와 성장주는 이 변화에 더 민감하게 반응합니다.
연준은 금리가 낮아지면 주식 보유의 상대적 매력이 커지고, 기업의 차입 비용이 줄어 투자 프로젝트가 다시 수익성을 가질 수 있다고 설명합니다. 이론적으로 2년물 금리 하락이 성장주 밸류에이션에 우호적인 배경을 만드는 이유입니다. 다만 기술주 가치에 더 직접적인 영향을 주는 것은 5년물과 10년물 같은 장기금리, 실질금리, 위험 프리미엄입니다. 2년물만 내리고 장기금리가 버티면 효과는 제한적일 수 있습니다.
금리와 주가가 엇갈린 날
2026년 8월 25일 시장에서는 미 국채 2년물 금리가 4.2360%로 0.20bp 하락했고, 10년물 금리는 4.6980%로 3.60bp 내렸습니다. 그러나 같은 날 다우지수는 140.15포인트 올랐고, S&P500은 21.51포인트, 나스닥은 200.26포인트 내렸습니다. 금리가 하락했는데도 성장주 중심의 나스닥이 약했던 사례입니다.
입찰 호재가 주식시장 전체를 끌어올리기에는 다른 변수가 더 강했다는 뜻입니다. 장기금리 하락은 긍정적이었지만, 투자자들이 성장주의 가격 부담이나 경기 전망을 동시에 따졌다면 금리 하락만으로 매수세가 이어지지 않을 수 있습니다. 채권시장에 우호적인 재료와 주식시장에 우호적인 재료는 항상 같은 방향으로 움직이지 않습니다.
이 글과 같은 주제
달러와 업종으로 번지는 영향
미 국채 2년물 금리가 내려가면 미국 자산의 단기 수익률 매력이 낮아져 달러가 약해질 가능성도 있습니다. 달러 약세는 미국 다국적 기업의 해외 매출을 환산할 때 도움이 될 수 있습니다. 반면 원화 기준으로 미국 주식을 보유한 국내 투자자에게는 달러 약세가 환율 수익률을 낮추는 요인이 될 수 있습니다.
업종별 반응도 엇갈립니다. 성장주는 할인율 하락의 수혜를 받을 수 있지만, 은행주는 단기금리 하락이 예대마진에 부담이 될 수 있습니다. 금리 하락이 소비와 설비투자 회복 기대를 키우면 경기민감주와 중소형주가 뒤늦게 반응할 여지도 있습니다. 금리 하나만 보고 업종 방향을 정하면 이런 차이를 놓치기 쉽습니다.
금리 하락은 성장주와 은행주에 서로 다른 경로로 영향을 줍니다.
이 시장 변화, 내 관심 기업은 어떻게 버틸까요?
“미 국채 2년물 입찰, 금리 하락이 주식에 번지는 경로”
Bite에서 관심 기업의 사업과 재무를 분석해 투자 판단의 근거를 더해 보세요.
Bite에서 기업 분석하기함께 볼 시장 지표
이번 2년물 입찰을 주식시장과 연결해 보려면 다음 거래일의 가격보다 금리 움직임이 이어지는지를 확인해야 합니다. 2년물 금리 하락이 며칠간 지속되면서 5년물과 10년물까지 함께 내려가면 완화적 금융환경 기대가 넓어졌다고 볼 수 있습니다. 반대로 2년물만 하락하고 장기금리가 오르면 경기 둔화와 재정 부담이 충돌하는 구도일 수 있습니다.
입찰에서는 낙찰수익률과 응찰배율, 간접응찰자 비중을 함께 봐야 합니다. 응찰배율은 주문량의 폭을 보여주고, 간접응찰자 비중은 해외 투자자와 기관 수요의 한 단면을 보여줍니다. 이후에는 달러, 실질금리, 나스닥 거래량을 함께 확인해야 합니다. 이 지표들이 같은 방향을 가리킬 때 입찰의 주식 영향이 더 오래 이어질 가능성이 커집니다.
금리 하락을 읽는 기준
미 국채 2년물 입찰 수요와 금리 하락은 단기적으로 주식시장에 우호적인 재료가 될 수 있습니다. 특히 연준의 금리 인하 기대가 커지고 장기금리까지 함께 하락한다면 성장주와 기술주에 힘이 실릴 수 있습니다. 기업의 자금 조달 비용과 주식의 할인율이 동시에 낮아지기 때문입니다.
반대로 금리 하락이 경기 침체 우려에서 출발했다면 주식시장은 약해질 수 있습니다. 따라서 금리가 내렸다는 사실보다 왜 내렸는지를 먼저 봐야 합니다. 2026년 8월 25일처럼 국채금리가 내려가도 나스닥이 하락할 수 있다는 점이 그 차이를 보여줍니다.
출처
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
미 국채 2년물 금리는 무엇을 의미하나요?
향후 약 2년 동안의 연준 정책금리와 단기 금융환경에 대한 시장 기대를 반영하는 대표적인 금리입니다.
미 국채 금리가 하락하면 주식은 무조건 오르나요?
아닙니다. 할인율 하락은 주식에 긍정적이지만, 금리 하락의 원인이 경기 둔화라면 기업 이익 전망이 악화돼 주가가 떨어질 수 있습니다.
이번 2년물 입찰이 성장주에 미친 영향은 무엇인가요?
낮은 낙찰수익률은 성장주에 우호적인 금리 신호였지만, 2026년 8월 25일 나스닥은 하락했습니다. 장기금리와 경기 우려가 함께 반영됐기 때문입니다.
다음에 무엇을 봐야 하나요?
2년물뿐 아니라 5년물·10년물 금리, 달러, 실질금리, 나스닥 거래량을 함께 봐야 합니다.































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.