발레로 에너지(VLO) 밸류에이션 2026, 정유주 3파전에서 지금 어디에 있나
발레로는 2026년 예상 실적 기준 PER 약 7.4배로 마라톤페트롤리엄과 비슷하고 필립스66보다 낮으며, 애널리스트 평균 목표주가(320.67달러)는 현재가보다 5%가량 높다.
발레로 에너지는 8월 5일(현지시간) 종가 기준 주가 304.14달러, 2026년 예상 순이익 기준 주가수익비율(PER)이 약 7.4배다. 경쟁사인 마라톤페트롤리엄(MPC, 약 7.7배)과 거의 같은 수준이고, 필립스66(PSX, 약 9.7배)보다는 뚜렷하게 낮다. 25명 안팎의 애널리스트가 제시한 평균 목표주가는 320.67달러로 현재가보다 5% 남짓 높은 수준이지만, 최저 255달러부터 최고 365달러까지 목표가 폭이 크게 벌어져 있다는 점도 함께 봐야 한다.
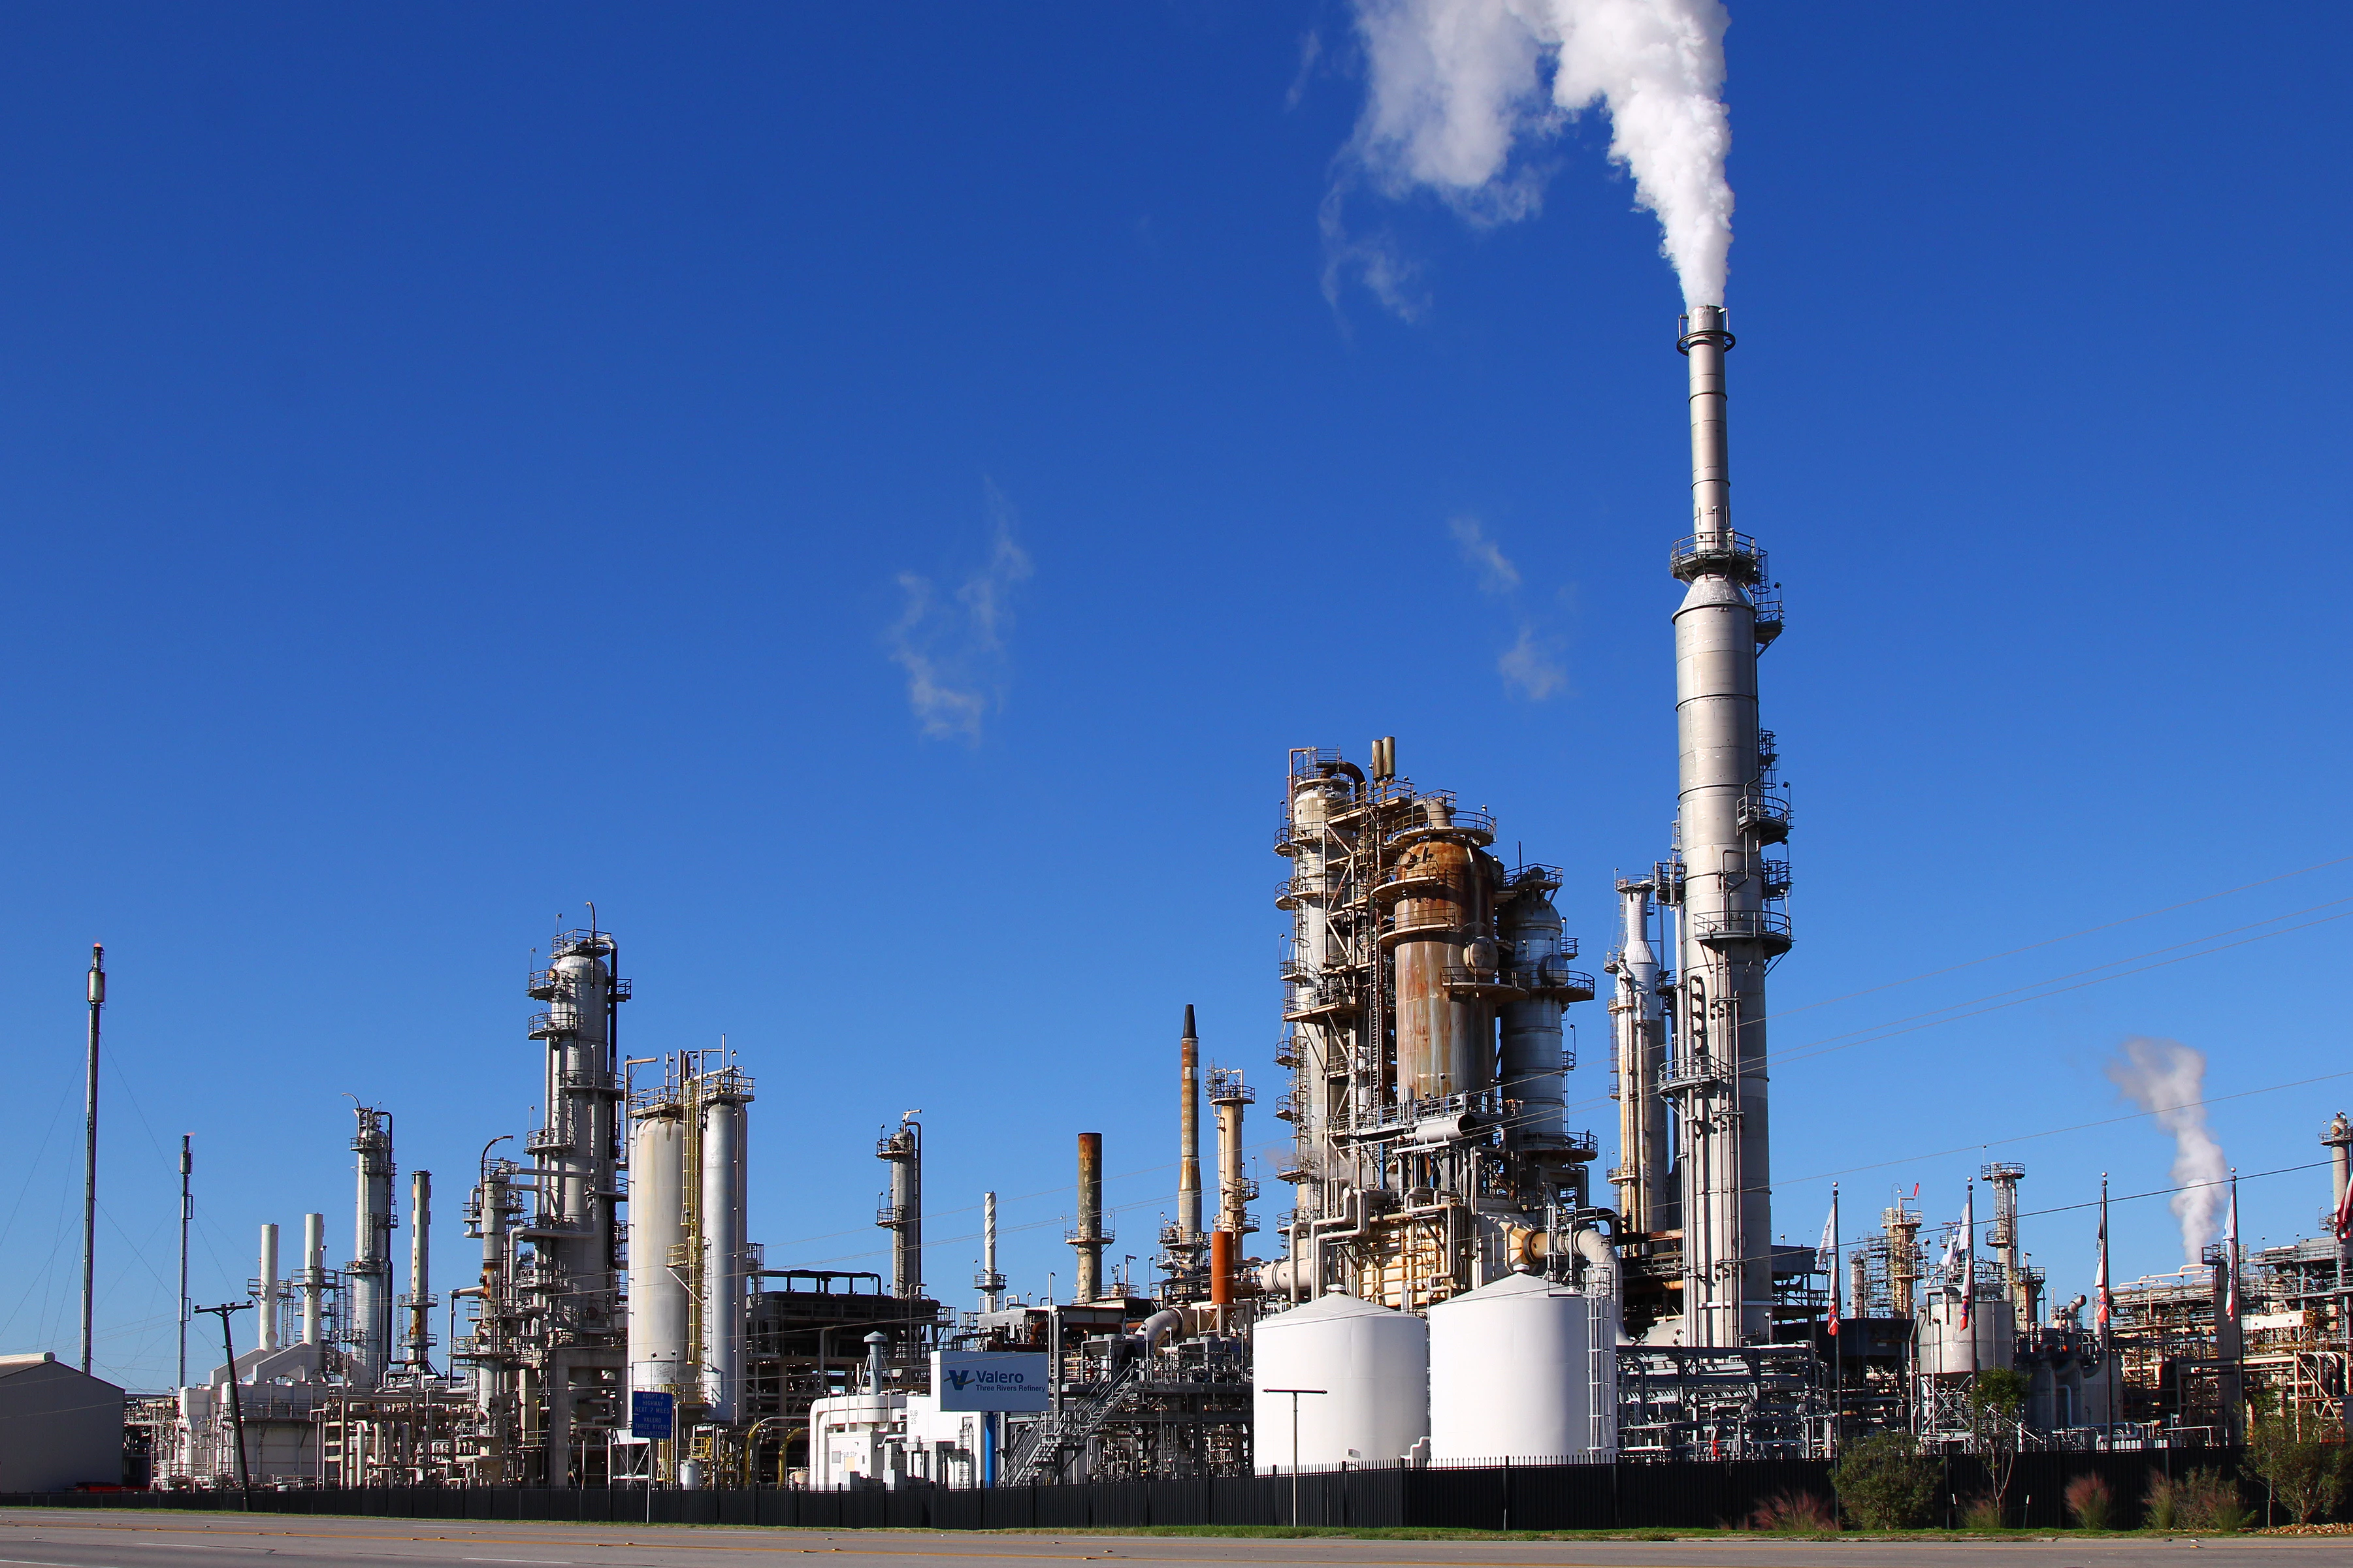
미국 텍사스주 스리리버스의 발레로 정유공장. 발레로는 미국 최대 독립계 정유회사 중 하나다. 이미지 “Valero Three Rivers Refinery Texas 2020.jpg”의 제작자는 Larry D. Moore입니다. Wikimedia Commons 원본을 CC BY 4.0 조건으로 사용했으며 WebP로 변환했습니다.
이 숫자들이 왜 중요한가. 2026년은 정유 업종 전체가 수년 만의 이익 슈퍼사이클을 지나는 해이고, 발레로 주가는 최근 1년 사이 122% 넘게 올랐다. 지금 밸류에이션이 싼지 비싼지는 절대 PER 한 줄로는 판단할 수 없고, 이 이익이 얼마나 지속 가능한지, 동종업체 대비 어느 자리에 있는지를 함께 봐야 답이 나온다.
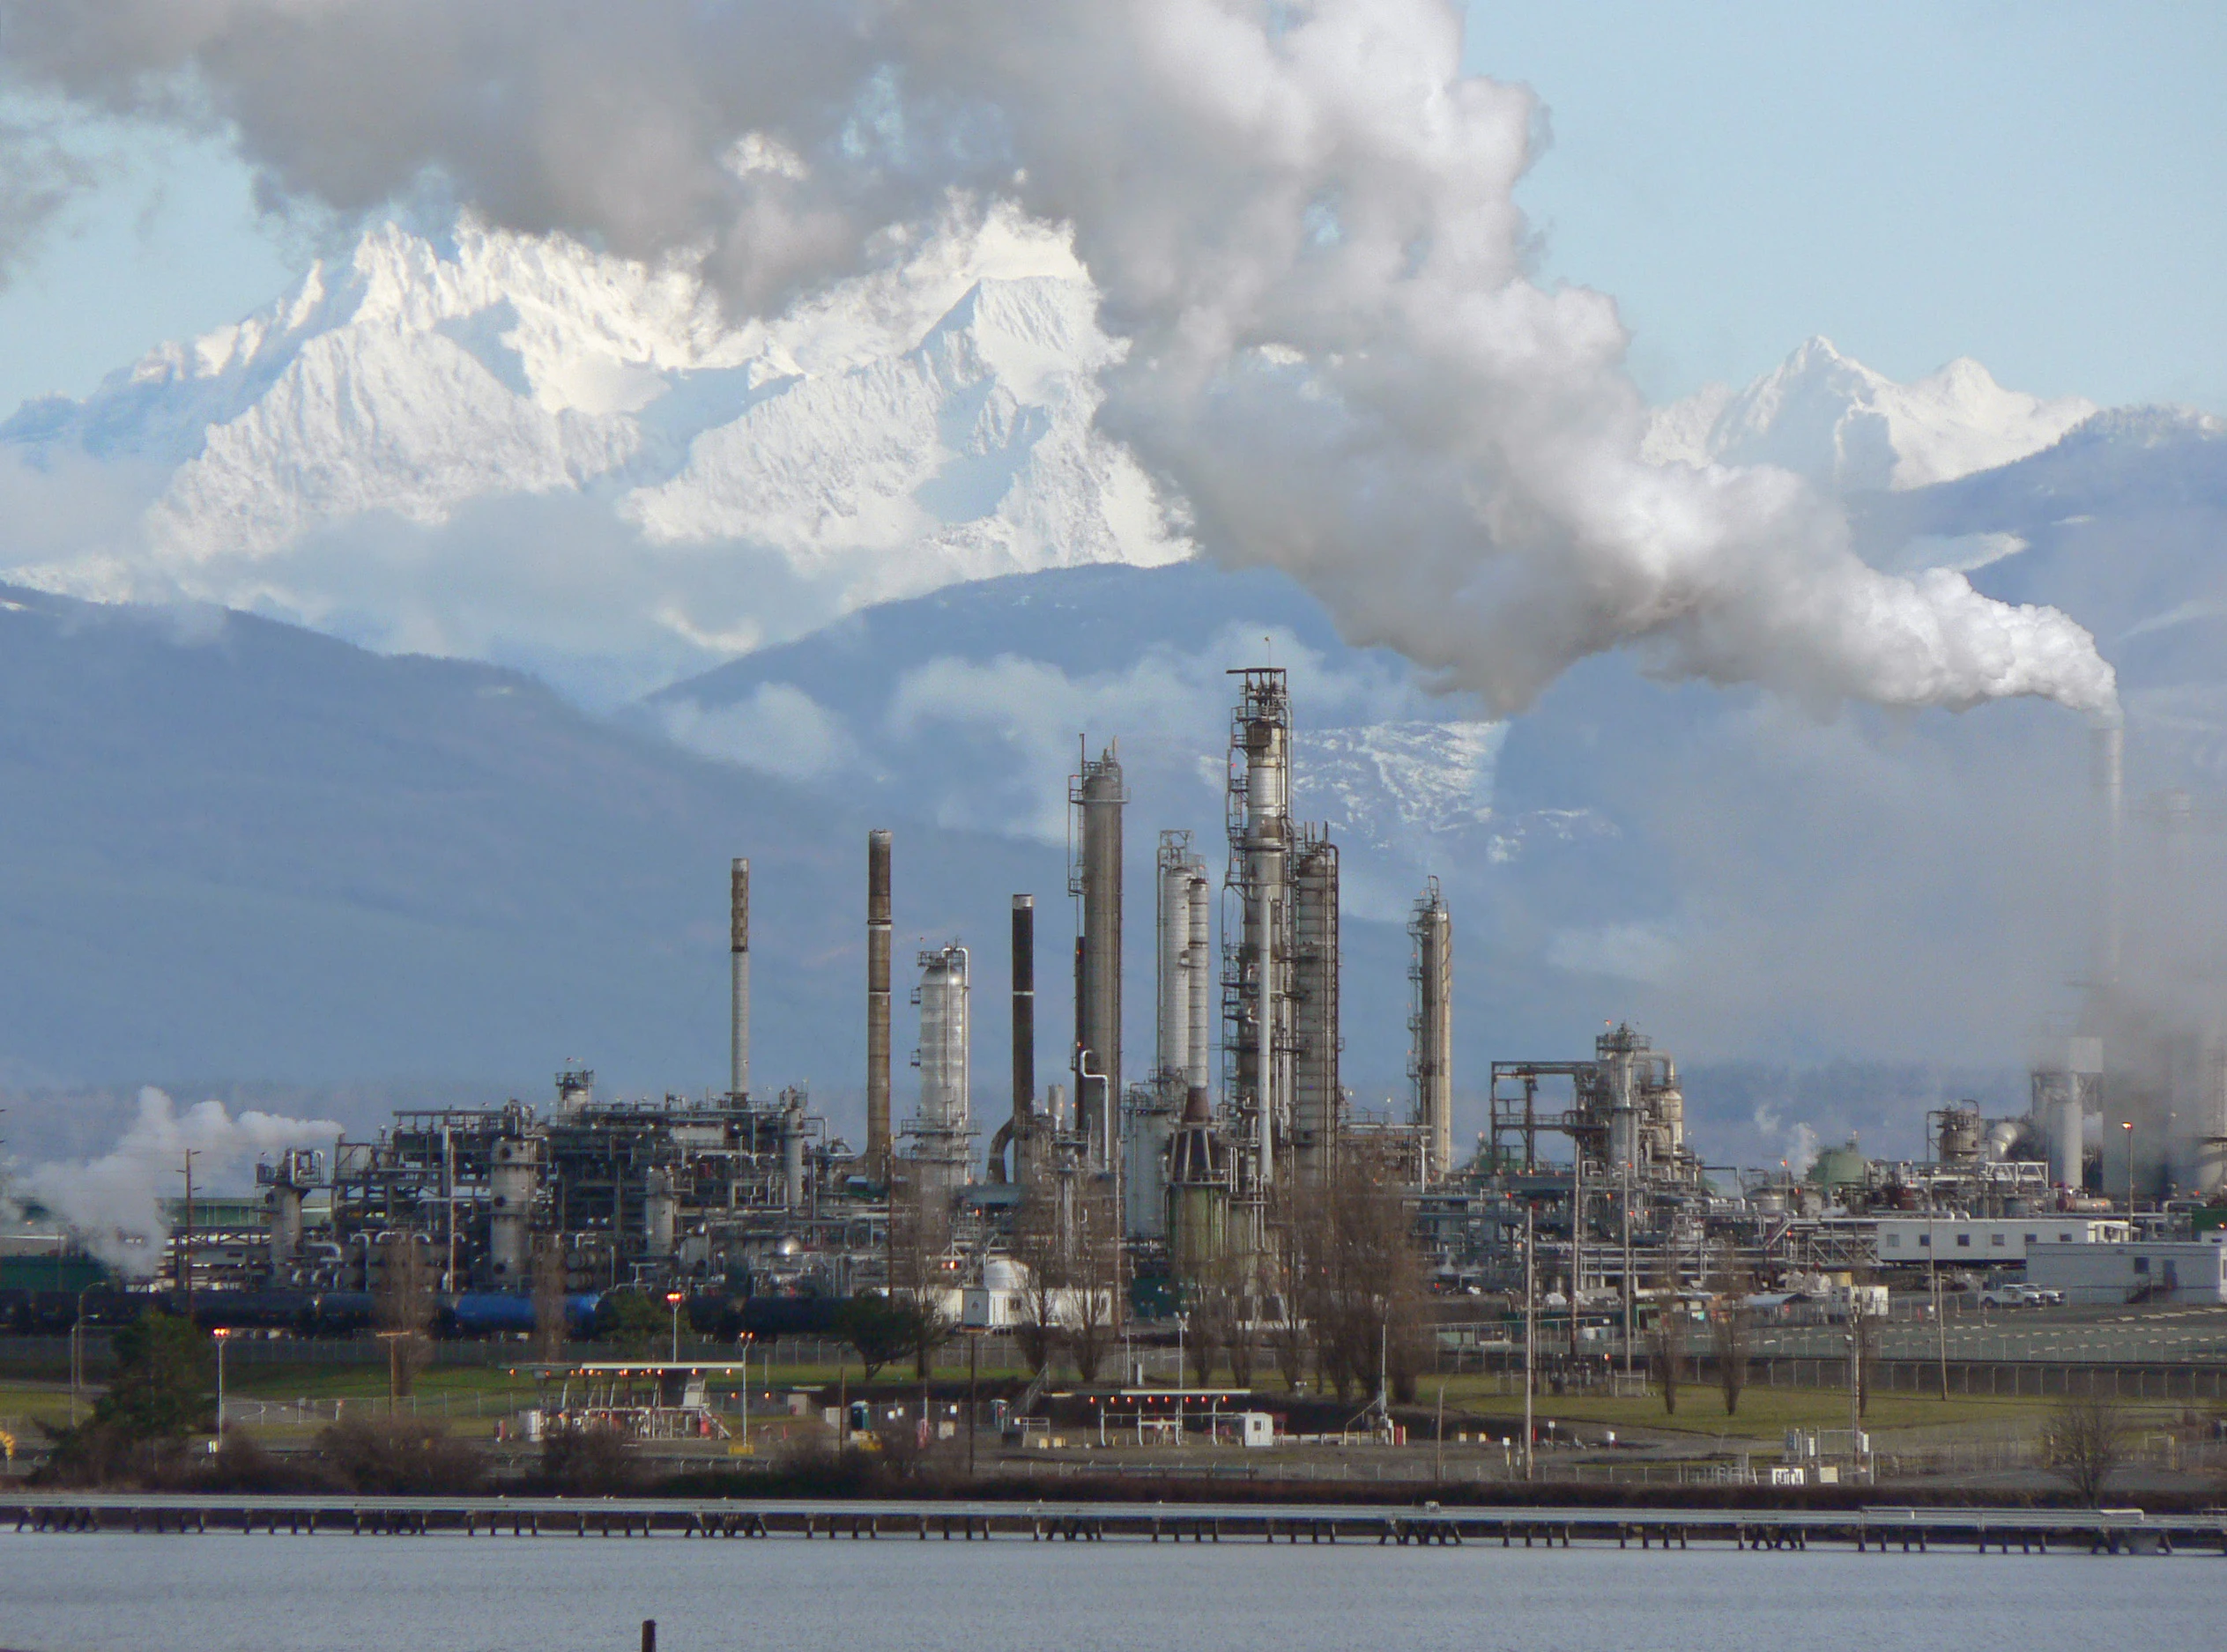
정제마진 크랙 스프레드 은 원유를 휘발유·경유로 정제해 얻는 마진을 뜻하며 2026년 사상 최고 수준까지 치솟았다. 이미지 “Anacortes Refinery 31911.JPG”의 제작자는 Walter Siegmund talk입니다. Wikimedia Commons 원본을 CC BY 2.5 조건으로 사용했으며 WebP로 변환했습니다.
2026년은 왜 정유주에 특별한 해인가
발레로는 7월 30일 발표한 2분기 실적에서 순이익이 37억 달러로 급증하며 뛰어난 정제마진과 견조한 재생 디젤 실적에 힘입어 사상 최대 분기 실적을 냈다. 정제마진(원유를 휘발유·경유로 가공해 얻는 배럴당 이익, 이른바 크랙 스프레드)은 정유 부문 조정영업이익이 1년 전보다 세 배 넘게 늘어난 44억 달러를 기록했고, 처리량 기준 배럴당 정제마진은 23.62달러로 거의 두 배가 됐다.
업종 전체를 움직인 배경은 3-2-1 크랙 스프레드다. 중동발 공급 차질과 재고 부족이 겹치면서 NYMEX 3-2-1 크랙 스프레드는 최근 배럴당 69달러를 웃도는 사상 최고 수준까지 올랐고, 디젤 마진 상승과 이 시기 기준 2012년 이후 최저 수준으로 떨어진 휘발유 재고가 그 원인으로 지목된다.
더 눈여겨볼 대목은 경영진의 발언이다. 실적 콜에서 최고운영책임자는 정유 크랙 스프레드가 이제 북서유럽의 하이드로스키밍 마진에 의해 결정되고 있으며 탄소배출권 비용 상승과 재생연료(RIN) 시장의 구조적 공급 부족이 2026년까지 이어질 것으로 본다고 밝혔다. 즉 이번 이익 급증이 일시적 지정학 충격만이 아니라 구조적으로 더 높은 마진 바닥이 형성됐다는 주장인데, 이는 아직 시장이 검증 중인 가설이라는 점을 감안해야 한다.
PER로 보면 발레로가 가장 싸다
2026년 예상 실적을 기준으로 세 대형 독립계 정유사를 나란히 놓으면 이렇다.
| 종목 | 현재가(달러) | 시가총액 | 2026년 예상 PER | 2027년 예상 PER | 배당수익률 | 부채비율(D/E) | ROE(TTM) |
|---|---|---|---|---|---|---|---|
| 발레로(VLO) | 304.14 | 883억 | 7.4배 | 10.9배 | 1.53% | 0.45 | 29.9% |
| 마라톤페트롤리엄(MPC) | 301.57 | 913억 | 7.7배 | 10.9배 | 1.26% | 1.96 | 27.3% |
| 필립스66(PSX) | 202.87 | 827억 | 9.7배 | 10.7배 | 2.37% | 0.95 | 14.7% |
세 회사 시가총액이 800억~910억 달러대로 거의 비슷한 체급이라는 점이 먼저 눈에 띈다. 그런데 밸류에이션과 재무 구조는 갈린다. 발레로는 2026년 기준 PER이 세 곳 중 가장 낮고, 부채비율은 0.45로 MPC(1.96)의 4분의 1에도 못 미친다. ROE는 29.9%로 MPC(27.3%)와 비슷하고 PSX(14.7%)를 크게 웃돈다. 낮은 레버리지로 비슷하거나 더 높은 자기자본이익률을 낸다는 뜻이다.
다만 2026년과 2027년 PER 차이도 함께 봐야 한다. 세 종목 모두 2027년 예상 PER이 10.7~10.9배로 수렴하는데, 이는 애널리스트들이 2026년을 일시적 이익 정점으로 보고 2027년에는 마진이 정상화될 것으로 가정하고 있다는 의미다. 실제로 발레로의 2027년 예상 EPS(27.82달러)는 2026년 예상치(41.25달러)보다 32% 낮다.
몸집이 작은 정유사들은 절대 PER이 더 낮다. 델렉US(DINO)는 TTM PER 8.2배, PBF에너지는 5.8배까지 내려간다. 하지만 이들은 시가총액이 78억~157억 달러로 대형 3사의 5분의 1 수준이고, 사업 지역 집중도나 정제설비 복잡도 면에서 리스크 프리미엄이 붙어 있다는 점을 감안해야 절대 비교가 의미 있다.
실적 발표 후 목표주가는 일제히 올랐다
발레로에 대한 투자의견 자체는 크게 요동치지 않았다. 8월 1일 기준 집계에서 강력매수 4곳, 매수 10곳, 보유 10곳, 매도 1곳, 강력매도 1곳으로 두 달 전과 큰 차이가 없다. 대신 움직인 건 목표주가다. 2분기 실적 발표(7월 30일) 전후로 주요 하우스들이 일제히 목표가를 올렸다.
- UBS: 매수 유지, 목표가 280달러 → 355달러
- 웰스파고: 비중확대 유지, 목표가 292달러 → 356달러
- 골드만삭스: 매수 유지, 목표가 286달러 → 357달러
- 바클레이스: 비중확대 유지, 목표가 279달러 → 323달러
- 레이먼드제임스: 강력매수 유지, 목표가 300달러 → 340달러
- 미즈호: 중립 유지, 목표가 289달러 → 300달러(8월 4일)
이 글과 같은 주제
투자의견을 상향 조정하기보다는 기존 의견을 유지한 채 목표가만 대폭 올리는 패턴이 반복됐다는 점이 흥미롭다. 실적과 마진이 예상보다 훨씬 좋았지만, 이 마진 수준이 몇 년씩 이어질 것이라고 등급을 올릴 만큼 확신하는 하우스는 아직 소수라는 뜻으로 읽을 수 있다. 실제로 4월에는 울프리서치가 발레로를 피어퍼폼에서 언더퍼폼으로 하향하며 목표가 203달러를 제시한 이력도 있다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“발레로 에너지(VLO) 밸류에이션 2026, 정유주 3파전에서 지금 어디에 있나”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기배당보다 자사주 매입에 무게, 낮은 페이아웃이 의미하는 것
발레로의 분기 배당은 주당 1.20달러(연 환산 4.80달러)로 배당수익률은 1.53%다. 정유 3사 중 가장 낮은 축인데, 이는 배당 여력이 부족해서가 아니다. 배당성향(payout ratio)이 19.4%에 불과해 이익 대비 배당으로 나가는 돈이 적다는 뜻이고, 나머지 이익 상당액은 자사주 매입에 쓰이고 있다. 재무 건전성도 2026년 3월 말 기준 부채비율(debt-to-capitalization)이 18%로 낮은 수준을 유지하고 있다. 배당수익률만 보고 PSX(2.37%)가 더 매력적이라고 판단하면, 낮은 레버리지와 자사주 매입이라는 자본배분 방식의 차이를 놓치게 된다.
지금부터 확인해야 할 신호
가장 큰 변수는 지금의 마진이 얼마나 오래가느냐다. 투자은행권 일각에서는 2026년에 예정된 정제설비 증설이 지연분까지 겹쳐 시장에 공급될 경우, 지금의 이례적인 마진을 압박할 수 있다는 우려를 제기하고 있다. 발레로 스스로도 2022년 우크라이나 전쟁 직후 EPS가 29.04달러까지 치솟았다가 2024년 8.58달러, 2025년 7.57달러로 3분의 1 이하로 꺼진 전례가 있다. 2026년 컨센서스 EPS 41.25달러는 이 2022년 기록마저 뛰어넘는 수치인데, 최근 30일 동안 이 추정치가 12차례 상향되고 2차례만 하향됐다는 점은 아직 애널리스트들의 이익 전망 모멘텀이 살아있다는 신호이기는 하다. 다음 확인 지점은 10월 21일 예정된 3분기 실적으로, 3분기 크랙 스프레드가 2분기 대비 얼마나 유지되는지가 관전 포인트가 될 것이다.
출처
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
발레로 에너지의 2026년 애널리스트 목표주가는 얼마인가?
평균 목표주가는 320.67달러이며, 최고 365달러부터 최저 255달러까지 분포한다. 현재가(304.14달러) 대비 평균 목표가는 약 5.4% 높다.
발레로와 마라톤페트롤리엄 중 어느 쪽이 더 저평가인가?
2026년 예상 실적 기준 PER은 발레로가 약 7.4배, 마라톤페트롤리엄이 약 7.7배로 큰 차이는 없다. 다만 발레로의 부채비율(0.45)이 마라톤페트롤리엄(1.96)보다 훨씬 낮아 이익의 질 측면에서 앞선다.
발레로의 배당수익률과 배당 안정성은 어느 정도인가?
배당수익률은 1.53%로 동종업계 중 낮은 편이지만, 배당성향이 19.4%에 불과해 배당 삭감 위험은 낮고 잉여현금은 주로 자사주 매입에 쓰이고 있다.
지금의 정유주 강세가 계속될 수 있는 리스크 요인은 무엇인가?
2026년 예정된 정제설비 증설이 지연분까지 겹쳐 공급될 경우 현재의 사상 최고 수준 크랙 스프레드를 압박할 수 있다는 우려가 있으며, 2027년 예상 PER이 10배 후반대로 다시 높아지는 것도 시장이 마진 정상화를 이미 가정하고 있음을 보여준다.






































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.