발레로 에너지(VLO) 밸류에이션 2026, 정유주 비교로 보면 답이 갈린다
발레로(VLO)는 트레일링 P/E 12.2배로 마라톤(19.35배)·필립스66(20.05배)보다 싸 보이지만, 2027년 정상화 실적 기준 선행 P/E는 세 회사 모두 11배 안팎으로 좁혀진다.
발레로 에너지(VLO)는 8월4일 307.86달러에 거래되며 트레일링 주가수익비율(P/E, 12개월 실적 기준 주가 대비 이익 비율) 12.2배로 마라톤 페트롤리엄(MPC, 19.35배)과 필립스66(PSX, 20.05배)보다 확실히 낮다. 그런데 2027년 실적 정상화를 반영한 선행 P/E로 바꿔 보면 세 회사 모두 11배 안팎으로 좁혀진다. 발레로가 싸다는 말이 맞는지는 어떤 잣대를 쓰느냐에 따라 답이 달라진다는 뜻이다.
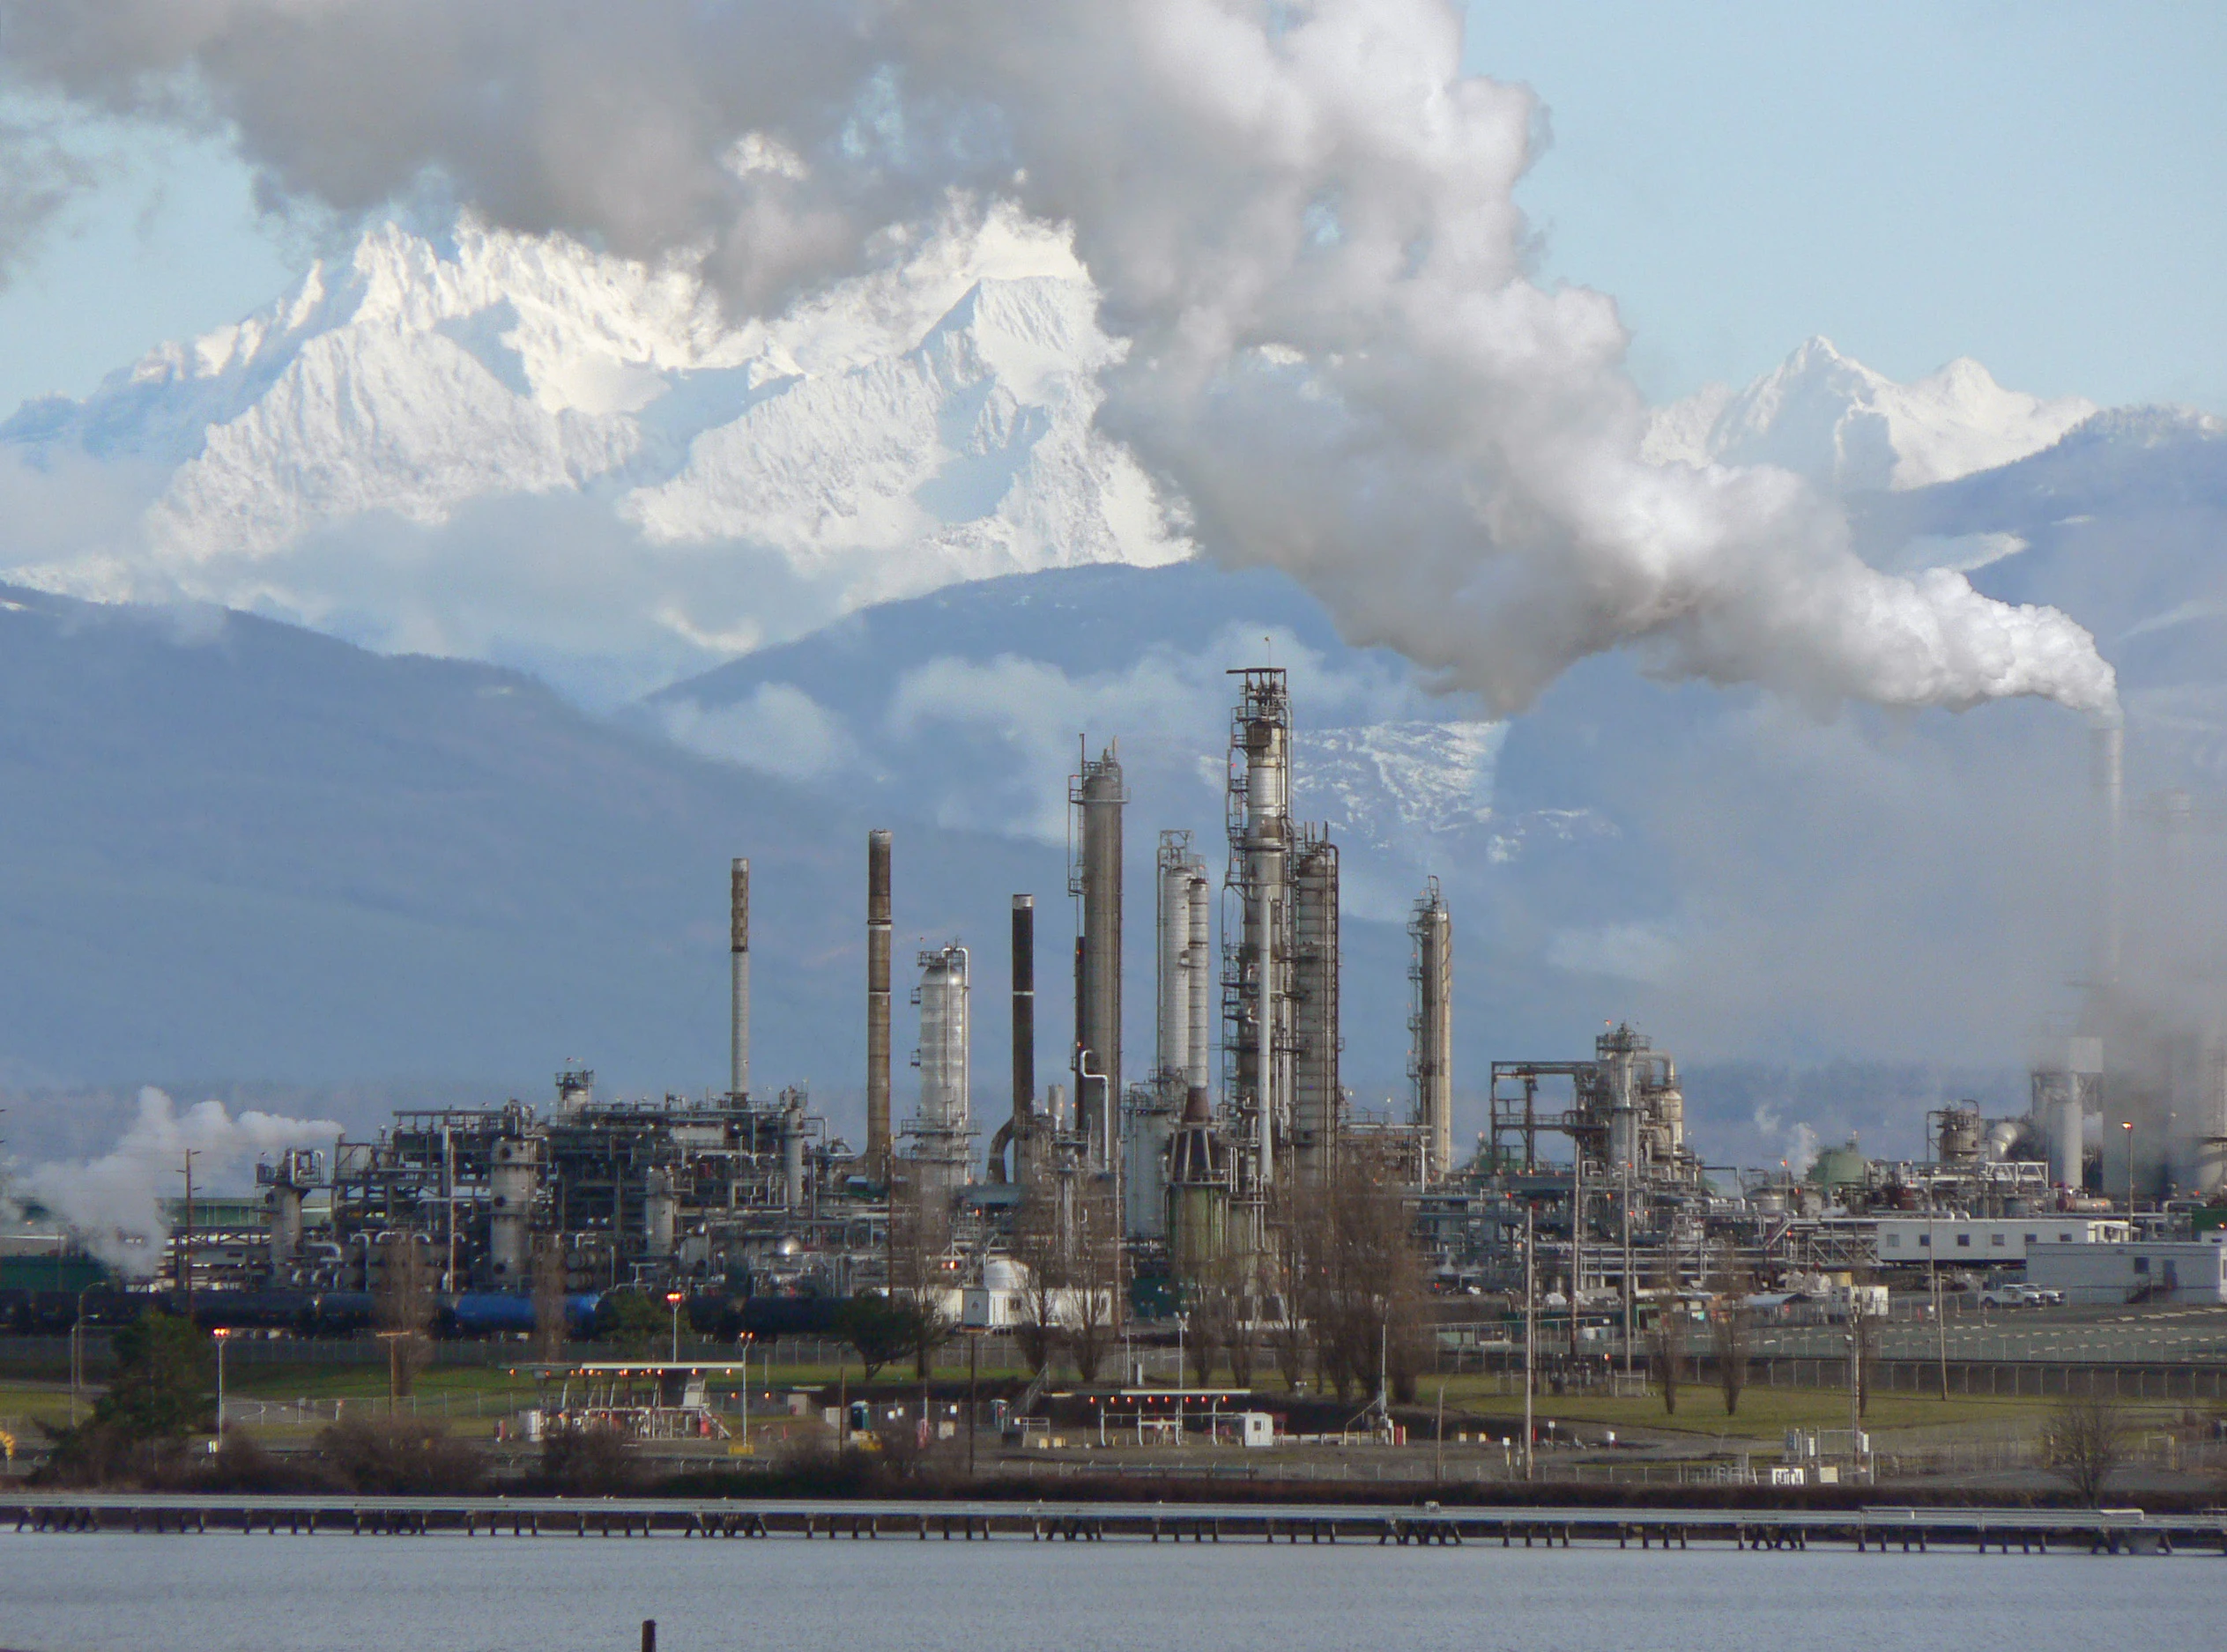
미국의 한 정유소 전경. 발레로가 소유한 시설은 아니며 산업 전경을 보여주는 예시 이미지다. 이미지 “Anacortes Refinery 31911.JPG”의 제작자는 Walter Siegmund talk입니다. Wikimedia Commons 원본을 CC BY 2.5 조건으로 사용했으며 WebP로 변환했습니다.
이 차이가 왜 생기는지, 그리고 2027년으로 넘어가면서 어느 회사가 더 버틸 체력을 갖췄는지를 숫자로 짚어본다.
트레일링 P/E가 낮은 이유: 2026년 실적이 한 번 더 폭발했다
발레로의 최근 4개 분기 실적을 보면 2025년 3분기 EPS 3.66달러, 4분기 3.82달러, 2026년 1분기 4.22달러에서 2분기 12.54달러로 갑자기 튀었다. 7월30일 발표된 2분기 실적에서 발레로는 조정 EPS 12.54달러, 매출 444.8억 달러를 기록했는데, 이는 2026년 2분기 조정 순이익이 전년동기 2.28달러 대비 450% 늘었고 자크스 컨센서스 추정치 9.87달러를 27.1% 웃돌았다는 뜻이다.
이 서프라이즈의 핵심은 정제마진이다. 2분기 발레로 정유 부문 조정 영업이익은 전년 대비 세 배 넘게 늘어난 44억 달러를 기록했고, 배럴당 정제마진은 거의 두 배인 23.62달러로 뛰었다. 재생디젤 부문도 반전했다. 2분기 재생디젤 영업이익은 7.17억 달러로, 전년 동기 7900만 달러 손실에서 흑자로 돌아섰다. 재무 여력도 확인됐는데, 발레로는 2분기 말 현금 79억 달러, 총부채 91억 달러를 보유했고 순부채 대비 자본비율은 11%였다.
이 정제마진 급등의 배경은 단순한 수요 회복이 아니라 지정학 리스크다. 2026년 2월28일 이스라엘과 미국의 이란 공습으로 시작된 전쟁은 이란이 미사일·드론으로 이스라엘과 미군 기지를 공격하고 호르무즈 해협을 폐쇄하면서 세계 무역을 교란시켰다는 결과를 낳았다. 4월8일 일시 휴전이 있었지만 8월 초 현재까지도 상황은 불안정하다. 이란 외무부는 6월 정전이 깨진 이유가 미국이 "모든 약속을 위반"했기 때문이라고 주장하고 있고, 8월2~3일 트럼프 대통령은 이란 지도부를 "믿을 수 없을 만큼 위선적"이라고 비판했다. 정유사 입장에서는 이 불확실성이 크랙 스프레드(원유 투입가와 정제 제품 판매가의 차이)를 떠받치는 힘으로 작용한다.
원유 공급망 불안이 정제마진에 미치는 영향을 보여주는 예시 이미지로, 특정 해역이나 사건과는 무관하다. 이미지 “Oil tanker, gas tanker in the high sea Refinery Industry cargo ship 52848038105 .jpg”의 제작자는 Jernej Furman from Slovenia입니다. Wikimedia Commons 원본을 CC BY 2.0 조건으로 사용했으며 WebP로 변환했습니다.
VLO vs MPC vs PSX vs 소형 정유사, 트레일링 지표 비교
현재 트레일링 밸류에이션과 수익성 지표를 나란히 놓으면 발레로의 위치가 뚜렷해진다.
| 종목 | 시가총액 | P/E(TTM) | P/S(TTM) | ROE(TTM) | 부채/자본 |
|---|---|---|---|---|---|
| 발레로(VLO) | 880억 달러 | 12.2배 | 0.63배 | 29.9% | 0.45 |
| 마라톤 페트롤리엄(MPC) | 896억 달러 | 19.35배 | 0.65배 | 27.3% | 1.96 |
| 필립스66(PSX) | 827억 달러 | 20.05배 | 0.61배 | 14.7% | 0.95 |
| HF시노클레어(DINO) | 158억 달러 | 8.23배 | 0.66배 | 19.9% | 0.28 |
| 서노코(SUN) | 157억 달러 | 16.29배 | 0.51배 | 15.7% | 1.67 |
| PBF 에너지(PBF) | 80억 달러 | 5.95배 | 0.23배 | 24.1% | 0.28 |
| 파 퍼시픽(PARR) | 42억 달러 | 9.15배 | 0.55배 | 32.6% | 0.63 |
숫자만 보면 발레로가 대형 3사 중 가장 싸고, ROE는 가장 높으면서 부채/자본 비율은 마라톤(1.96)이나 서노코(1.67)의 4분의 1 수준이다. 즉 트레일링 지표로는 "싸고 튼튼한" 그림이다. 다만 PBF나 DINO 같은 소형 독립 정유사는 P/E가 더 낮은데, 이는 규모가 작아 정제망 다각화가 부족하고 실적 변동성이 크다는 리스크를 함께 안고 있다는 점을 감안해야 한다.
선행 P/E로 바꾸면 격차가 사라진다
트레일링 P/E가 낮게 나오는 이유는 분모(최근 4개 분기 순이익)에 2025년의 약한 실적이 섞여 있기 때문이다. 2026년 연간 추정치와 2027년 추정치로 다시 계산하면 그림이 달라진다.
| 종목 | 2026E EPS(YoY) | 2026E P/E | 2027E EPS(YoY) | 2027E P/E |
|---|---|---|---|---|
| 발레로(VLO) | 41.25달러(+288.8%) | 7.5배 | 27.82달러(-32.5%) | 11.1배 |
| 마라톤(MPC) | 39.08달러(+265.3%) | 8.0배 | 27.77달러(-29.0%) | 11.3배 |
| 필립스66(PSX) | 21.02달러(+226.5%) | 9.8배 | 18.98달러(-9.7%) | 10.9배 |
세 회사 모두 2026년 선행 P/E는 7~10배로 극단적으로 싸 보이지만, 이는 지정학 충격으로 부풀려진 한 해 실적을 분모로 쓴 결과다. 2027년으로 넘어가면 발레로와 마라톤은 EPS가 각각 32.5%, 29.0% 줄어들 것으로 컨센서스가 보는 반면, 필립스66은 9.7% 감소에 그쳐 세 회사의 2027년 P/E는 10.9~11.3배로 거의 같은 자리에 모인다. 필립스66의 감소폭이 작은 이유는 미드스트림·화학 부문이 정유 부문의 변동성을 일부 상쇄하기 때문으로, 순수 정유 비중이 높은 발레로·마라톤보다 실적 곡선이 완만하다.
이번이 처음 있는 패턴도 아니다. 발레로의 연간 EPS는 2022년 러시아·우크라이나 전쟁 발발 직후 정제마진이 치솟으며 29.04달러까지 올랐지만, 충격이 가라앉자 2023년 24.92달러, 2024년 8.58달러, 2025년 7.57달러로 3년 연속 줄었다. 지금 애널리스트들이 2027년 EPS를 27.82달러로 낮춰 잡은 것도 같은 붐-버스트 패턴이 반복될 것이라는 전제가 깔려 있다.
다만 방향은 아직 위쪽이다. 발레로의 2026년 EPS 추정치는 90일 전 27.95달러에서 현재 41.25달러로 47% 상향됐고, 최근 30일 동안 12개 추정치가 올랐고 내린 것은 2개뿐이다. 실적 전망이 계속 상향되는 국면이라는 뜻이지만, 동시에 이미 컨센서스가 크게 끌어올려진 뒤라는 점에서 추가 서프라이즈의 여지는 줄었다고 볼 수 있다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“발레로 에너지(VLO) 밸류에이션 2026, 정유주 비교로 보면 답이 갈린다”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기배당과 자본배분: 발레로가 여유는 더 크다
발레로는 최근 분기 배당을 주당 1.13달러에서 1.20달러로 올렸고, 7월31일 배당기준일을 지나 8월31일 지급된다. 선행 배당수익률은 1.56%로 높지 않지만, 배당성향(payout ratio)이 19.43%에 불과해 이익 대비 여유가 크다. 순부채 대비 자본비율 11%, 부채/자본 0.45배 수준의 균형 잡힌 재무구조를 감안하면 배당 인상이나 자사주 매입 여력이 마라톤(부채/자본 1.96배)보다 넓다고 볼 수 있다. 실제로 발레로 경영진은 실적 콜에서 원유 가격이 급락할 경우 운전자본 손실에 대응하기 위해 목표치 이상의 현금을 쌓아두는 이유를 설명하며 "원유를 포함한 원자재 가격이 급락하면 통상 운전자본 소진이 뒤따른다"는 점을 리스크로 짚었다.
애널리스트 시각과 현재 주가 위치
애널리스트 컨센서스 목표가를 비교하면 세 대형사의 위치가 갈린다. 발레로는 평균 목표가 317.67달러로 현재가보다 약 3.2% 높고, 매수 9명·보유 6명·매도 0명이다. 필립스66은 평균 212.77달러로 현재가 대비 약 3.0% 상향 여지가 있다. 반면 마라톤은 평균 목표가 304.47달러로 현재가 312.71달러보다 오히려 낮아, 셋 중 유일하게 시장 가격이 컨센서스 목표를 앞서가는 상태다.
기술적으로 보면 발레로는 지난 1년간 128% 오르며 52주 최고가(320.24달러)에서 3.9% 떨어진 자리에 있고, RSI14는 61.6으로 과매수 경계선에 가깝다. 20일 이동평균(301.83달러)과 50일 이동평균(272.77달러) 위에서 거래되고 있어 단기 추세는 살아있지만, MACD 히스토그램이 -1.21로 음전환해 상승 모멘텀이 살짝 둔화된 신호도 함께 나타난다.
남은 리스크와 다음에 확인할 신호
가장 큰 변수는 역시 이란-호르무즈 리스크의 해소 속도다. 지정학 프리미엄이 예상보다 빨리 풀리면 크랙 스프레드가 컨센서스보다 더 빠르게 정상화되면서 2027년 EPS 추정치가 추가로 낮아질 수 있다. 반대로 긴장이 재발하면 2026년 실적이 한 번 더 상향될 여지도 있다. 다음 확인 지점은 발레로의 3분기 실적 발표(2026년 10월21일, 개장 전)로, 경영진이 예고한 "2분기보다 강한 정제마진과 포착률"이 실제로 확인되는지가 관전 포인트다. 여기에 더해 매달 나오는 EPS 추정치 상향·하향 개수와 3분기 정제마진 실현치를 함께 추적하면, 지금의 저P/E가 진짜 저평가인지 단순히 크리시스 프리미엄이 걷히기 전의 스냅샷인지 판단하는 데 도움이 된다.
출처
- Valero Q2 Earnings Beat on Strong Refining & Renewable Diesel Margins — TradingView News
- U.S. refiner Valero Energy posts record Q2 profit, shares jump 2%
- VLO Q2 Earnings Call Highlights Refining Strength
- Valero Energy (VLO) Q2 2026 Earnings Call Transcript - The Globe and Mail
- Aug 2-3, 2026 — Trump calls Iranian leadership ‘unbelievably duplicitous’ after Tehran denies talks resumed | CNN
- 2026 Iran war ceasefire
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
발레로(VLO) 현재 P/E는 얼마인가?
트레일링 P/E는 12.2배다. 2026년 연간 추정 EPS(41.25달러) 기준 선행 P/E는 약 7.5배, 실적 정상화가 예상되는 2027년 추정 EPS(27.82달러) 기준으로는 약 11.1배다.
발레로가 마라톤·필립스66보다 저평가인가?
트레일링 기준으로는 그렇다. 다만 2027년 정상화 실적을 기준으로 하면 세 회사의 선행 P/E는 10.9~11.3배로 거의 같아져, '발레로가 싸다'는 결론은 트레일링 지표에서만 두드러진다.
2026년 정유주 실적이 급증한 이유는?
2026년 2월 말 시작된 이란-이스라엘 전쟁과 호르무즈 해협 봉쇄 리스크가 정제마진을 밀어올렸다. 발레로의 2분기 배럴당 정제마진은 23.62달러로 전년 동기 12.35달러의 거의 두 배였다.
발레로 다음 실적 발표는 언제인가?
2026년 10월21일 개장 전(BMO)이며, 컨센서스 EPS 추정치는 12.17달러다.





































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.