인텔 주가 낮은 이유, 사상 최고가보다 28% 낮은 진짜 배경
2026년 8월 16일 업데이트
인텔 주가는 1년 새 317% 올랐지만 6월 30일 사상 최고가 142.35달러보다 28% 낮은 102.50달러에 머물러 있다. 2분기 매출이 25% 늘며 15년 만에 최대 성장을 기록했는데도, 200억 달러 규모 증자로 인한 희석과 CHIPS법 관련 GAAP 순손실, 엔비디아·퀄컴의 PC용 칩 경쟁 위협이 겹치며 고점 회복을 막고 있다.
이 글에서 다루는 기업
인텔(Intel) 주가는 14일(현지시간) 뉴욕증시에서 전일 대비 1.97% 내린 102.50달러로 거래를 마쳤다. 1년 전보다는 317% 넘게 오른 자리지만, 지난 6월 30일 장중 찍었던 사상 최고가 142.35달러와 비교하면 아직 28% 가까이 낮다. "인텔 주가가 낮다"는 검색이 계속 나오는 이유는 바로 이 간극에 있다. 최근 두 분기 실적은 15년 만에 가장 빠른 성장세를 보여줬는데도, 주가는 대규모 증자와 회계상 순손실이라는 두 가지 그림자에 눌려 고점을 회복하지 못하고 있다.
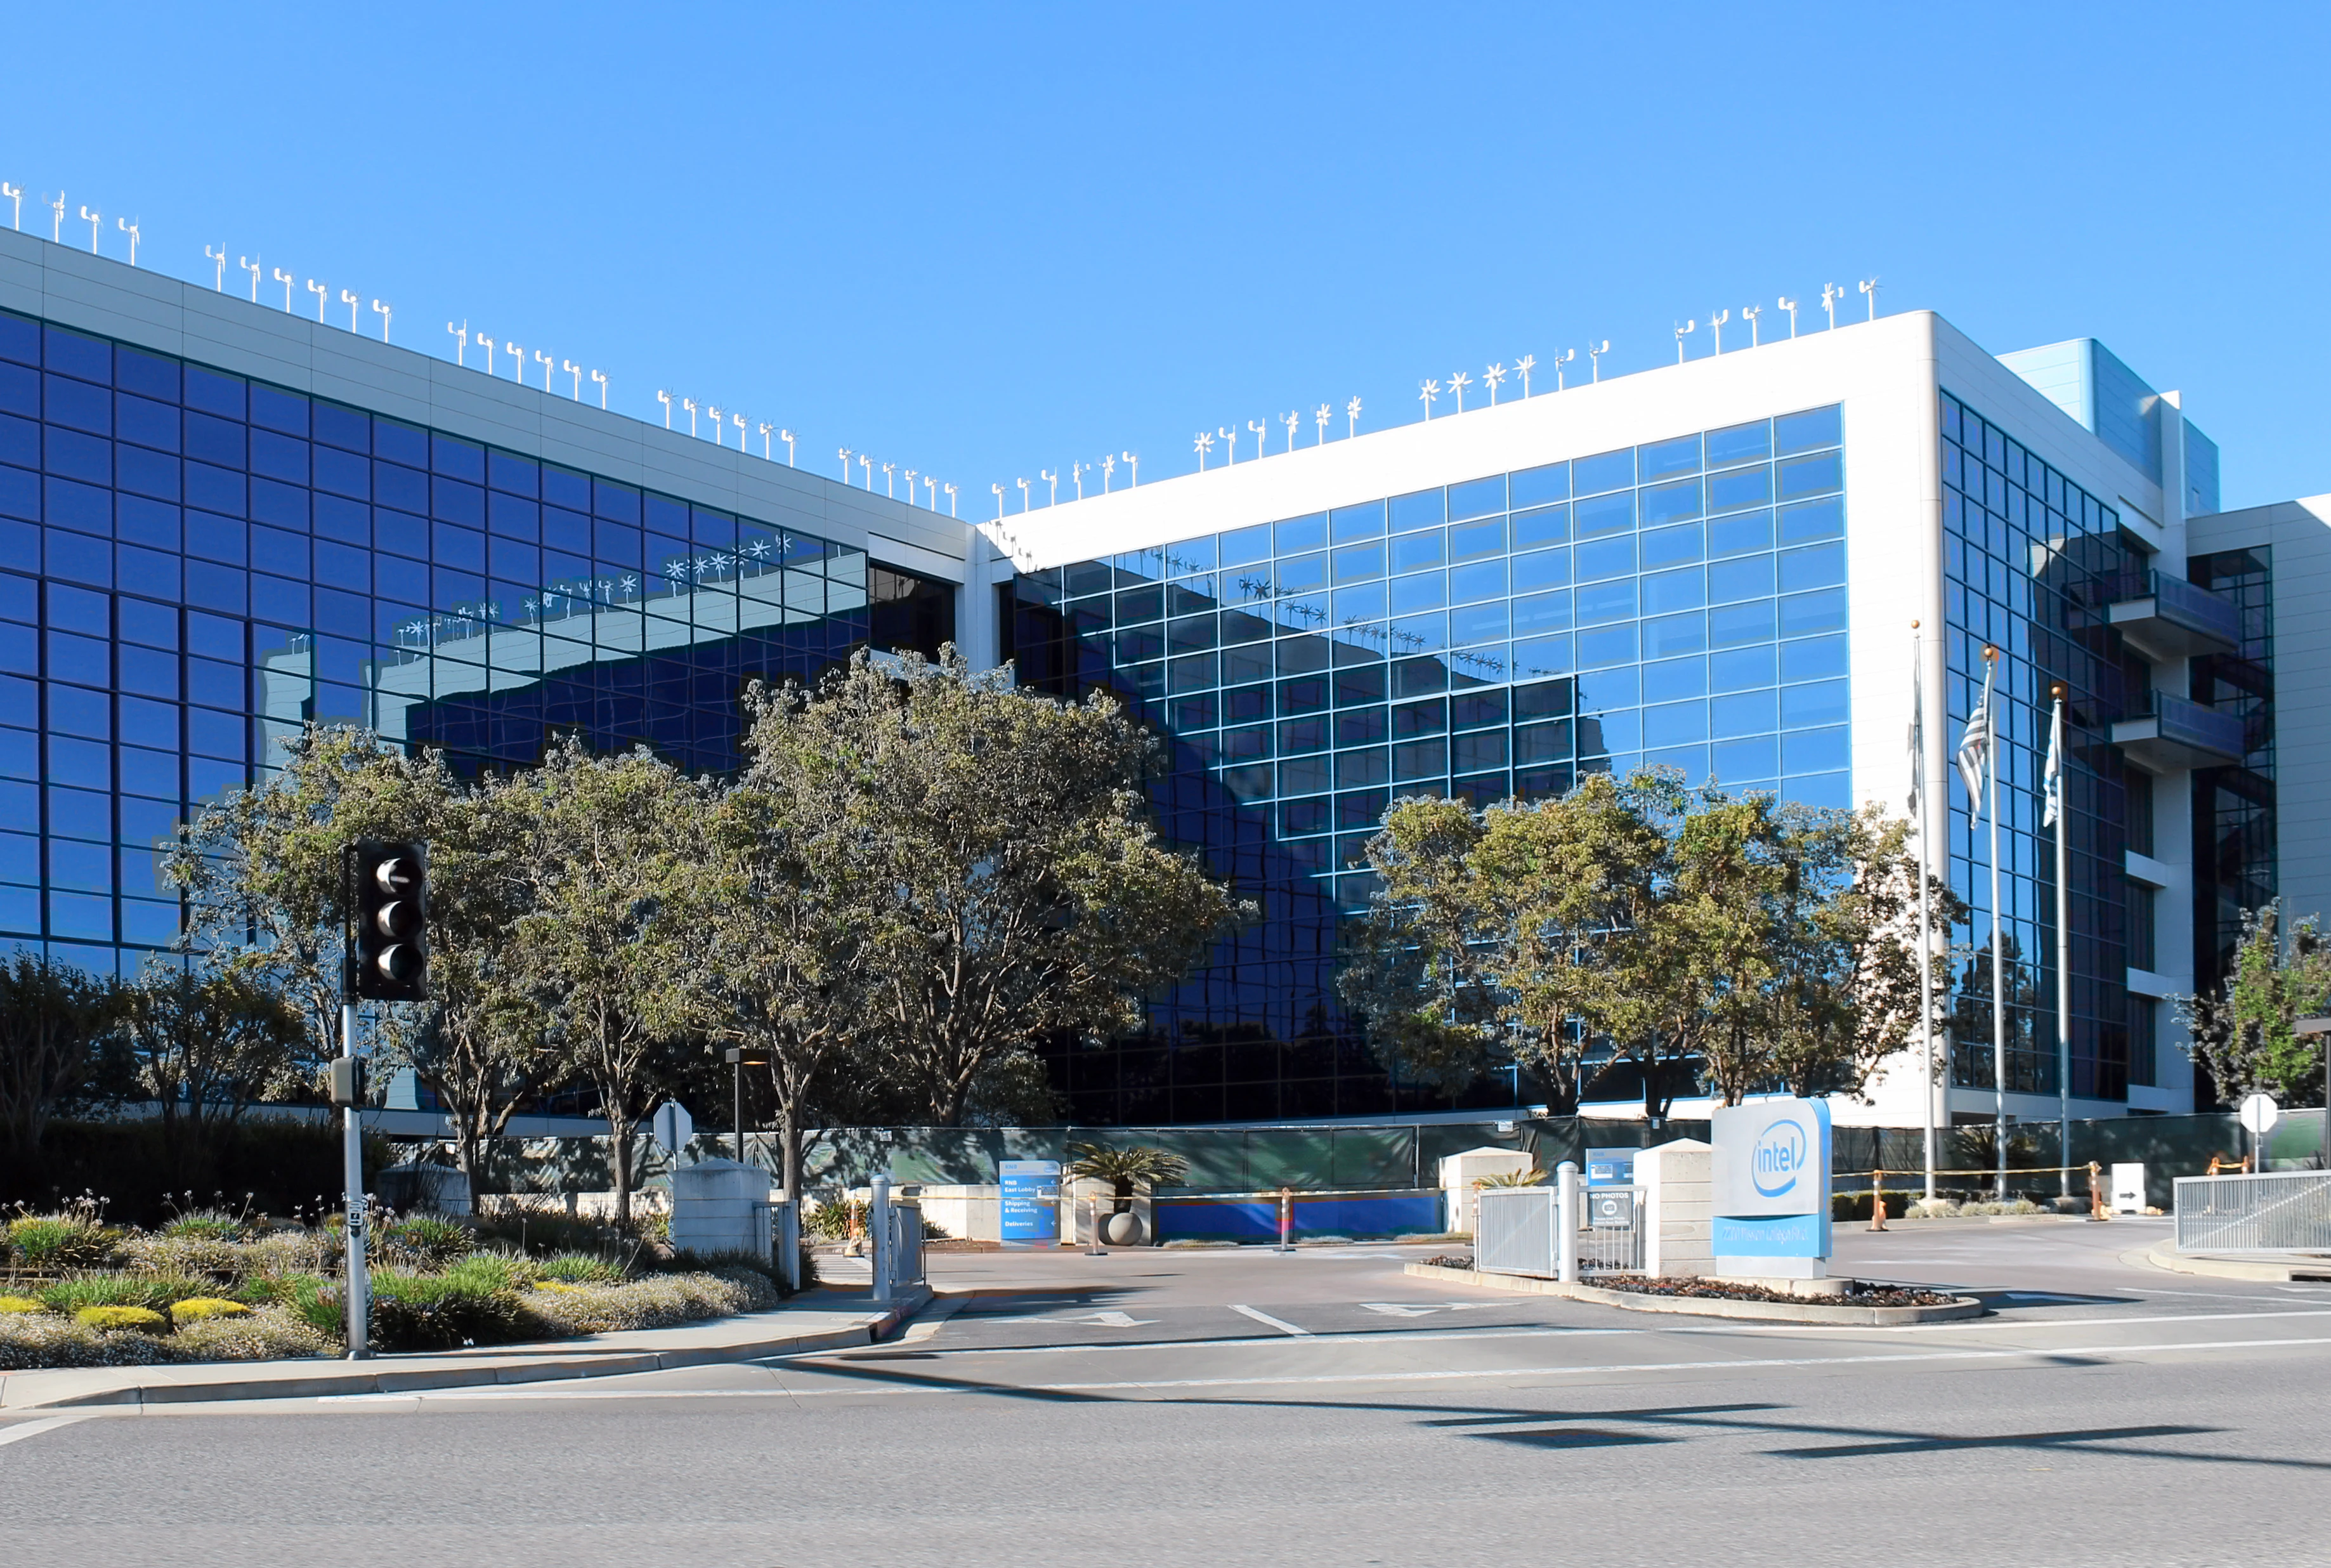
인텔 본사 캘리포니아 산타클라라 . 주가는 1년 새 317% 올랐지만 사상 최고가보다는 여전히 28% 낮다. 이미지 “2200missioncollegeblvd.jpg”의 제작자는 Coolcaesar입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
인텔의 데이터센터·AI용 칩 생산 확대가 2분기 매출 성장을 이끌었다. 이미지 “12-inch silicon wafer.jpg”의 제작자는 Peellden입니다. Wikimedia Commons 원본을 CC BY-SA 3.0 조건으로 사용했으며 WebP로 변환했습니다.
사상 최고가를 찍고도 왜 30% 가까이 미끄러졌나
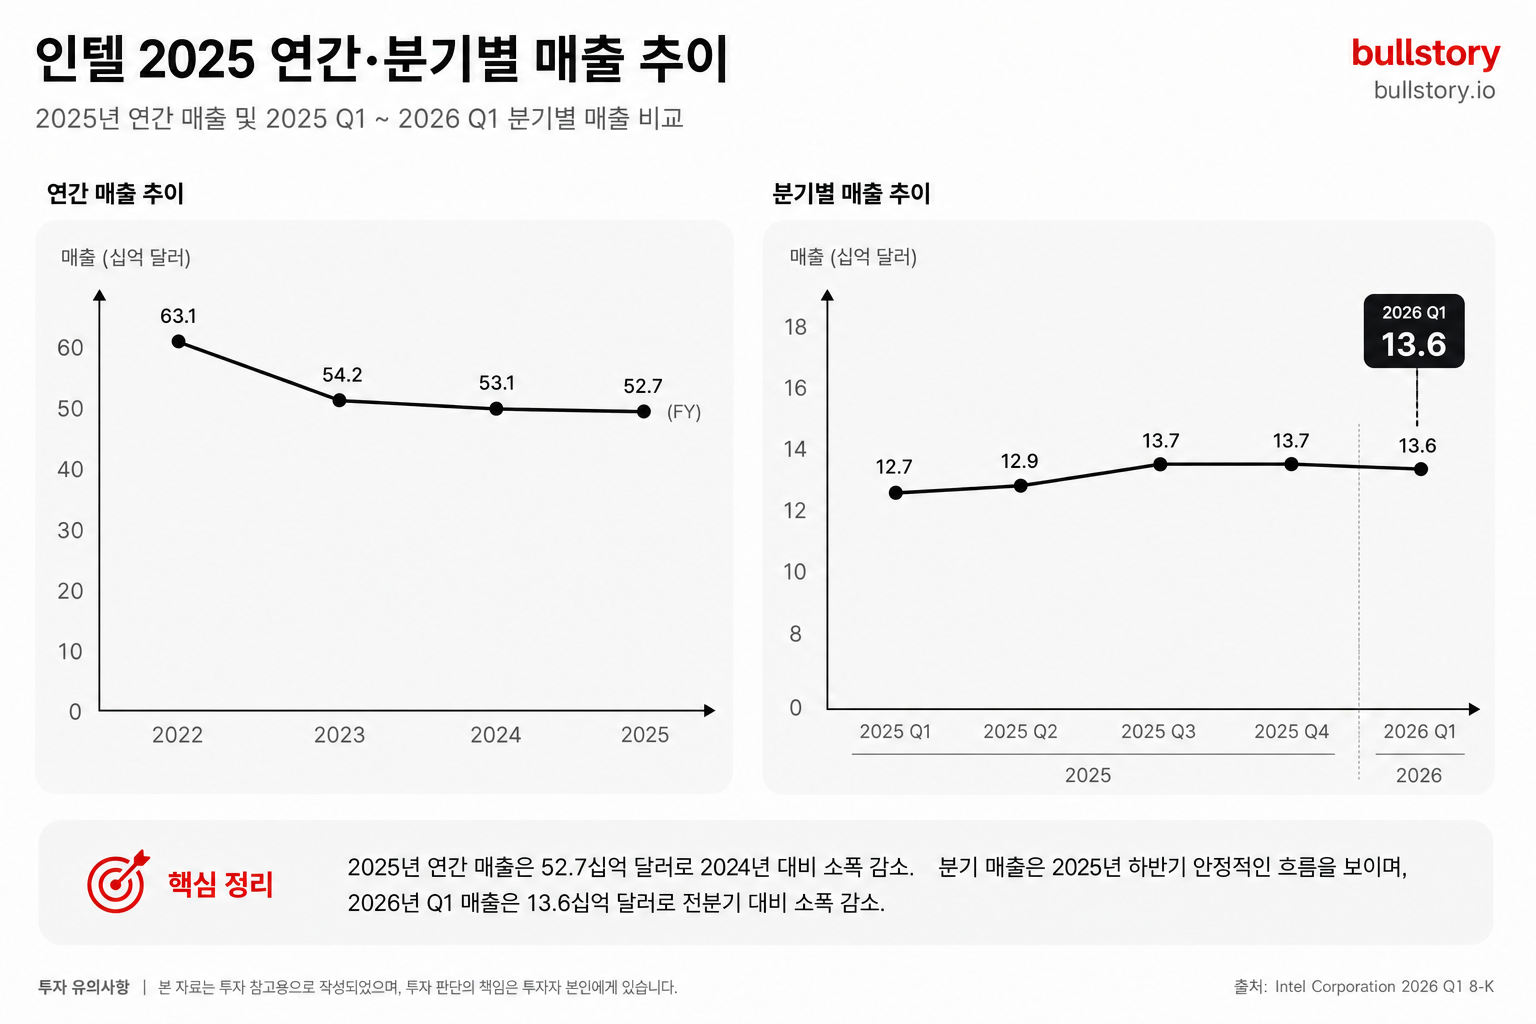
인텔의 반등은 올해 들어 단계적으로 진행됐다. 1분기 실적이 나온 4월 24일, 인텔 주가는 하루 만에 24% 넘게 뛰어 83달러까지 올라서며 2000년 닷컴버블 당시 고점을 넘어섰고, 매출은 전년 대비 7% 늘어난 136억 달러, 비GAAP 주당순이익은 0.29달러를 기록했다. 이 흐름을 타고 5월 1일에는 100.45달러로 새 사상 최고가를 썼고, 그해 들어 5월 8일까지 238.54% 올랐다.
상승은 6월에 정점을 찍었다. 인텔은 2026년 상반기에만 285% 넘게 오르며 6월 30일 142.35달러라는 사상 최고가를 찍었지만, 이후 약 30% 되밀리며 최근에는 97~101달러대에서 거래됐다. 종가 기준 사상 최고가는 6월 22일의 140.94달러였다. 이 조정의 배경 중 하나는 경쟁 구도 변화였다. 5월 31일 엔비디아가 블랙웰 GPU와 Arm 기반 CPU를 결합한 'RTX 스파크'를 공개하면서 고급 윈도우 PC 시장에서 인텔·AMD를, 저가형에서는 퀄컴을 직접 위협할 수 있다는 우려가 나왔고, 이 발표 직후 AMD와 인텔, 퀄컴 주가가 일제히 눌리는 흐름도 있었다.
그 뒤 7월 실적 발표 직전까지도 하락은 이어졌다. 2분기 실적을 다룬 CNBC 기사는 인텔 주가가 2026년 들어 170% 넘게 올랐지만 최근 들어서는 부진해 7월에만 28% 떨어졌다고 전했다. 즉 지금의 "낮은 주가"는 실적이 나빠서가 아니라, 이미 너무 많이 오른 뒤 벌어진 되돌림과 새로운 경쟁 이슈가 겹친 결과에 가깝다.
실적은 오히려 좋아졌다 — 2분기 매출 25% 증가, 15년 만의 최대 성장
7월 23일 발표된 2분기 실적은 이 반등 스토리의 핵심 근거다. 인텔의 2분기 매출은 161억 달러로 전년 대비 25% 늘어 15년 만에 가장 빠른 분기 매출 성장률을 기록했고, 컨센서스였던 144억2000만 달러를 크게 웃돌았다. 비GAAP 주당순이익은 42센트로 시장 예상치 21센트를 두 배 가까이 넘어섰다. 성장을 이끈 건 데이터센터·AI 부문으로, 매출이 전년 대비 59% 늘어난 63억 달러를 기록했고, PC용 칩을 만드는 클라이언트 컴퓨팅 부문도 13% 늘어난 89억 달러를 냈다.
문제는 GAAP 기준 숫자였다. GAAP 기준으로는 110억 달러, 주당 2.16달러의 순손실을 냈는데, 이는 미국 정부와의 CHIPS법(반도체지원법) 지분 계약에 묶인 에스크로 주식에서 발생한 125억 달러 규모의 시가평가 손실 때문이었다. 실제 영업이 나빠진 게 아니라, 정부 지분 계약 구조상 회계장부에 잡힌 평가손실이라는 뜻이다. 하지만 이 숫자가 헤드라인에 찍히면서, 시장 일부에는 "인텔이 여전히 적자"라는 인상이 남았다. 실제로 최근 12개월 기준 순마진은 -19.79%, 자기자본이익률(ROE)은 -10.76%로 여전히 마이너스이고, 이 때문에 주가수익비율(PER)도 아예 산출되지 않는다. 분기 실적은 좋아졌지만, 지난 1년 치를 합산한 장부는 아직 적자 구간을 벗어나지 못한 셈이다.
이 반전은 더 긴 시계열에서 보면 뚜렷하다. 인텔은 2018~2021년 매년 190억~210억 달러대 순이익을 냈다가 2022년 80억 달러, 2023년 17억 달러로 급감했고, 2024년에는 187억6000만 달러 순손실을 냈다. 2025년 손실 폭은 2억6700만 달러로 줄며 손익분기점 근처까지 왔다. 지금의 분기별 흑자 전환은 이 깊은 골짜기에서 막 빠져나오는 초기 국면이라, 시장이 아직 완전히 믿지 못하는 것도 무리는 아니다.
$20억 증자와 CEO의 사재 투입 — 신뢰와 희석이 동시에 온 이유
2분기 실적 발표 이후 인텔은 대규모 자금 조달에 나섰다. 8월 10일 150억 달러 규모 증자 계획이 발표되자 주가는 밀렸고, 이튿날 규모가 200억 달러로 커지면서 1000억 달러의 수요가 몰렸다는 소식에도 주가는 한 차례 더 떨어졌다. 인텔은 2억1052만6315주를 주당 95달러에 발행해 200억 달러를 조달했고, 순조달액은 약 197억 달러로 설비투자와 일반 운영자금에 쓰일 예정이며, 이번 발행으로 발생하는 희석 규모는 5%에 가깝다. 이 자금은 2026년 설비투자(capex) 가이던스를 기존 180억 달러에서 200억 달러로 늘리는 데 쓰인다.
시장이 완전히 등을 돌리지는 않은 이유는 두 가지다. 하나는 이 증자가 2분기 매출이 25% 성장하며 15년 만에 가장 빠른 성장률을 기록한 직후에 이뤄졌다는 점이고, 다른 하나는 경영진의 행동이다. 증자와 함께 제출된 증권신고서에는 립부 탄 CEO와 가족 한 명이 이번 공모에서 합산 1200만 달러 규모의 인텔 주식을 사들이기로 했다는 내용이 담겼고, 이 소식에 주가는 4.5% 뛰어 102달러까지 올랐다. 탄 CEO의 지분 가치는 130만 주, 1억3000만 달러를 넘어섰는데, 이는 이미 3배 넘게 오른 주식에 자기 돈을 더 얹었다는 점에서 이례적인 신호로 해석됐다.
다만 이 사건이 보여주는 건 결국 "지금 인텔은 자체 현금만으로는 AI발 설비투자 속도를 따라가지 못해 주주 지분을 더 팔아야 하는 회사"라는 사실이기도 하다. 희석은 주주가치를 실질적으로 나눠 갖는 문제이고, 이 부담이 주가가 사상 최고가를 다시 넘어서는 데 걸림돌로 남아 있다.
경쟁 압력도 여전하다 — 엔비디아의 PC 진출, 퀄컴의 저가 노트북 공세
인텔이 넘어야 할 산은 자금 문제만이 아니다. 8월 13일에는 퀄컴이 저가형 노트북 시장에 뛰어들겠다며 스냅드래곤C에 대한 세부 사양을 공개했는데, 이는 인텔의 노트북용 프로세서 사업에 새로운 위협으로 지목됐다. 스냅드래곤C는 인텔의 N250 대비 최대 67% 빠른 성능을 낼 것으로 예고됐고, 전원을 뽑은 상태에서의 성능도 더 낫다는 평가가 나왔다. 흥미로운 건 시장 반응이었다. 인텔 투자자들은 이 소식을 담담하게 받아들였고, 오히려 그날 오후 거래에서 인텔 주가는 4.5% 넘게 뛰었다. 파운드리·AI 쪽 기회가 저가 노트북 경쟁 우려를 상쇄했다는 뜻이다.
이 글과 같은 주제
앞서 5월 말 엔비디아의 PC용 칩 진출 선언도 같은 맥락의 위협이었다. 엔비디아는 그래픽처리장치(GPU) 중심 사업에서 벗어나 CPU 영역까지 넘보고 있고, 이는 수십 년간 인텔과 AMD가 지배해온 x86 프로세서 시장의 구도를 흔드는 변수다. 다시 말해 인텔은 데이터센터·파운드리에서는 성장을 되찾고 있지만, 전통적으로 강했던 PC용 칩 시장에서는 엔비디아와 퀄컴 양쪽에서 동시에 압박받는 처지가 됐다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“인텔 주가 낮은 이유, 사상 최고가보다 28% 낮은 진짜 배경”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기지금 밸류에이션과 애널리스트 시각은 어떤가
밸류에이션만 놓고 보면 인텔은 오히려 싸 보인다. 매출 대비 주가(PSR)는 9.4배로, 엔비디아(21.4배), 브로드컴(26.6배), 마벨(22.3배), AMD(19.2배)는 물론 마이크론(12.0배)·텍사스인스트루먼트(13.0배)보다도 낮다. 문제는 이 낮은 배수가 "저평가"가 아니라 "아직 증명되지 않은 수익성"을 반영한다는 점이다. 앞서 언급했듯 인텔의 최근 12개월 순마진은 여전히 마이너스이고, 경쟁사들은 대부분 두 자릿수 흑자 마진을 내고 있다.
애널리스트 컨센서스 목표주가는 평균 118.93달러로 현재가보다 16%가량 높지만, 편차가 크다. 최고 목표가는 200달러, 최저는 80달러다. 8월 기준 추천 분포는 강력매수 4명, 매수 15명, 보유 33명, 매도 3명으로 '보유' 의견이 가장 많아, 월가 시각이 아직 완전히 낙관 쪽으로 기울지 않았음을 보여준다. 한 애널리스트는 8월 11일 파운드리 전략을 근거로 매수 의견을 유지하면서도, 희석과 업종 내 밸류에이션 재조정을 반영해 목표주가를 145달러로 낮췄다. 좋은 실적과 희석 우려가 같은 리포트 안에서 충돌하고 있는 셈이다.
앞으로 확인해야 할 신호들
다음 분기 실적 발표는 10월 21일(현지시간) 장 마감 후로 예정돼 있다. 인텔은 3분기 매출 158억~168억 달러, GAAP 주당순이익 0.31달러, 비GAAP 주당순이익 0.38달러를 가이던스로 제시했다. 이 숫자를 다시 웃도는지, 그리고 GAAP 기준 순손실 폭이 CHIPS법 관련 일회성 항목을 벗어나 실제로 줄어드는지가 다음 확인 포인트다.
배당은 여전히 끊긴 상태다. 2024년 8월 분기당 0.125달러를 마지막으로 배당이 중단됐고, 재개 시점에 대한 공식 신호는 아직 없다. 여기에 이번 증자의 인수단에게 부여된 3158만 주 규모의 30일 추가 매입 옵션도 남아 있어, 단기적으로 추가 희석 가능성을 열어두고 있다. 결국 지금 인텔 주가가 사상 최고가 대비 낮은 이유는 실적이 아니라, '커진 파이를 더 많은 주식 수로 나눠야 하는 부담'과 '회계상 숫자가 아직 완전히 깨끗하지 않다는 불확실성' 때문이라고 정리할 수 있다.
자주 묻는 질문
인텔 주가는 지금 얼마인가요? 8월 14일(현지시간) 종가 기준 102.50달러다. 1년 전보다 317% 넘게 올랐지만 52주 최고가 142.35달러보다는 약 28% 낮다.
인텔 목표주가(컨센서스)는 얼마인가요? 애널리스트 평균 목표주가는 118.93달러이며, 최고 200달러에서 최저 80달러까지 편차가 크다. 8월 기준 추천 의견은 '보유'가 33건으로 가장 많다.
인텔 배당은 다시 받을 수 있나요? 아직 아니다. 2024년 8월 분기당 0.125달러를 끝으로 배당이 중단됐고, 현재 배당성향은 0%로 재개 일정이 공식화되지 않았다.
인텔 다음 실적 발표는 언제인가요? 10월 21일(현지시간) 장 마감 후로 예정돼 있으며, 회사는 3분기 매출 158억~168억 달러, 비GAAP 주당순이익 0.38달러를 가이던스로 제시했다.
출처
- Lip-Bu Tan Investing $12 Million of His Own Money into Intel Raise: Daniel Newman Calls It a ‘Strong Sign of Confidence’ in Chipmaker’s Future
- CEO of Intel just gave Jim Cramer one more reason to call it his favorite stock
- Intel Q2 2026 earnings: revenue up 25%, fastest growth since 2011
- Intel (INTC) earnings report Q2 2026
- Intel (INTC) Stock Price, Chart, and Market Cap — TradingView
저장 상태를 확인하고 있습니다.
Intel 새 소식을 놓치지 마세요.
새 분석과 중요한 기업 소식이 생기면 하루 한 번 모아서 알려드립니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
인텔 주가는 지금 얼마인가요?
8월 14일(현지시간) 종가 기준 102.50달러다. 1년 전보다 317% 넘게 올랐지만 52주 최고가 142.35달러보다는 약 28% 낮다.
인텔 목표주가(컨센서스)는 얼마인가요?
애널리스트 평균 목표주가는 118.93달러이며, 최고 200달러에서 최저 80달러까지 편차가 크다. 8월 기준 추천 의견은 '보유'가 33건으로 가장 많다.
인텔 배당은 다시 받을 수 있나요?
아직 아니다. 2024년 8월 분기당 0.125달러를 끝으로 배당이 중단됐고, 현재 배당성향은 0%로 재개 일정이 공식화되지 않았다.
인텔 다음 실적 발표는 언제인가요?
10월 21일(현지시간) 장 마감 후로 예정돼 있으며, 회사는 3분기 매출 158억~168억 달러, 비GAAP 주당순이익 0.38달러를 가이던스로 제시했다.









































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.