 불스토리9월 23일기업 분석
크레도 테크놀로지(CRDO), 광통新이 됩니다
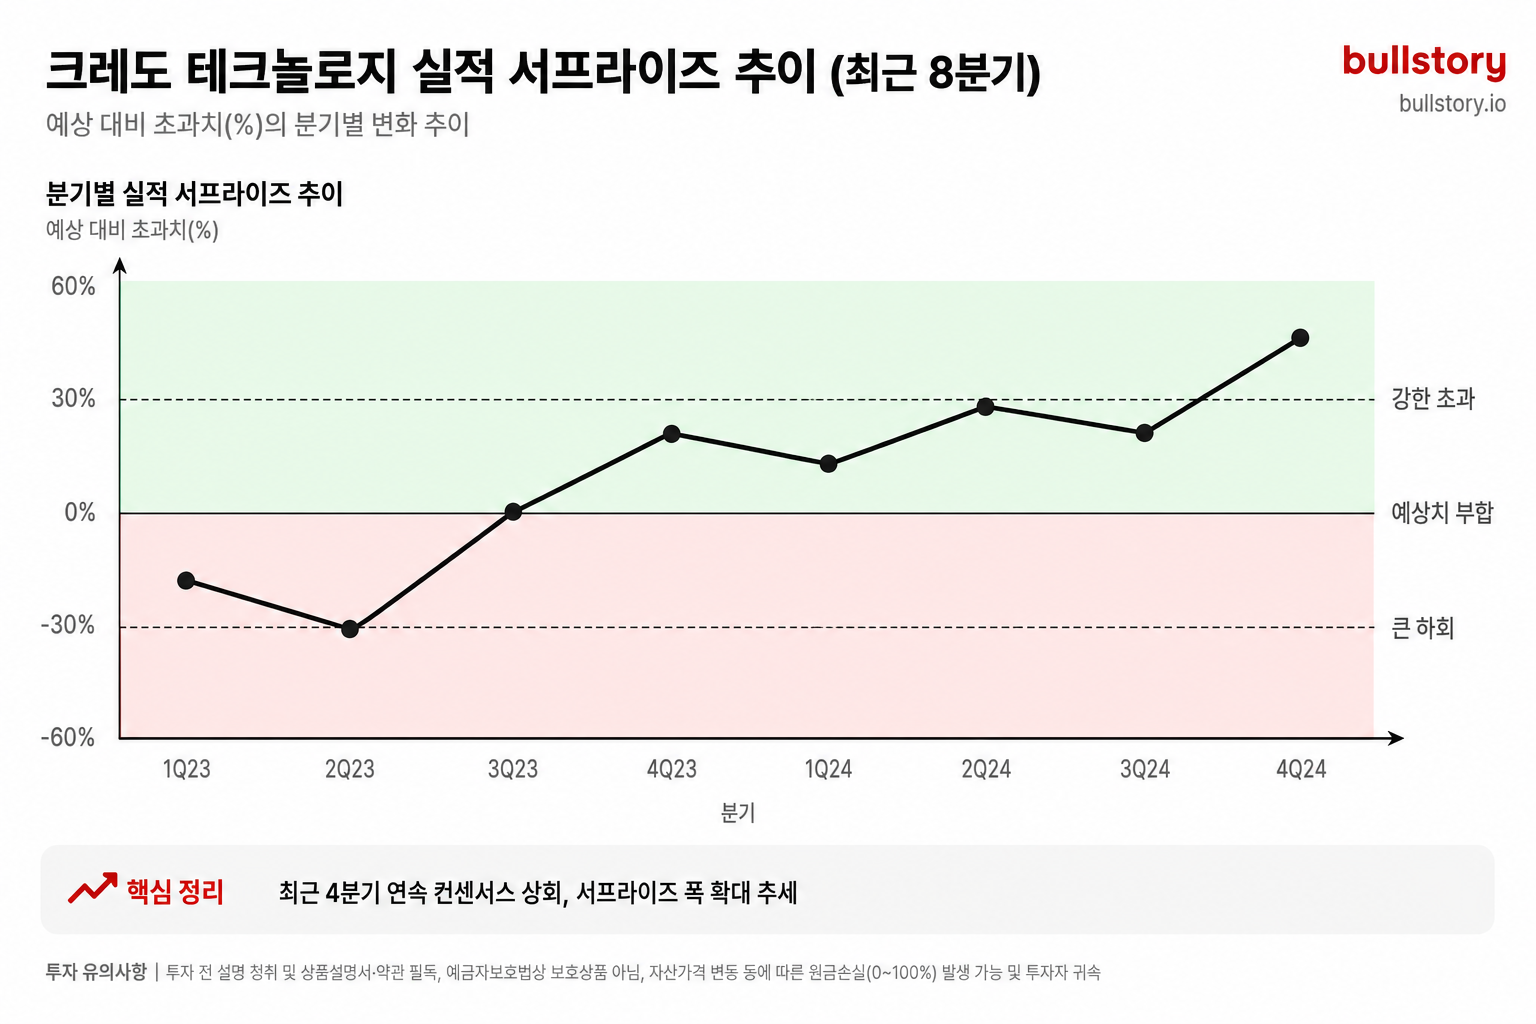
8분기 연속 어닝 서프라이즈
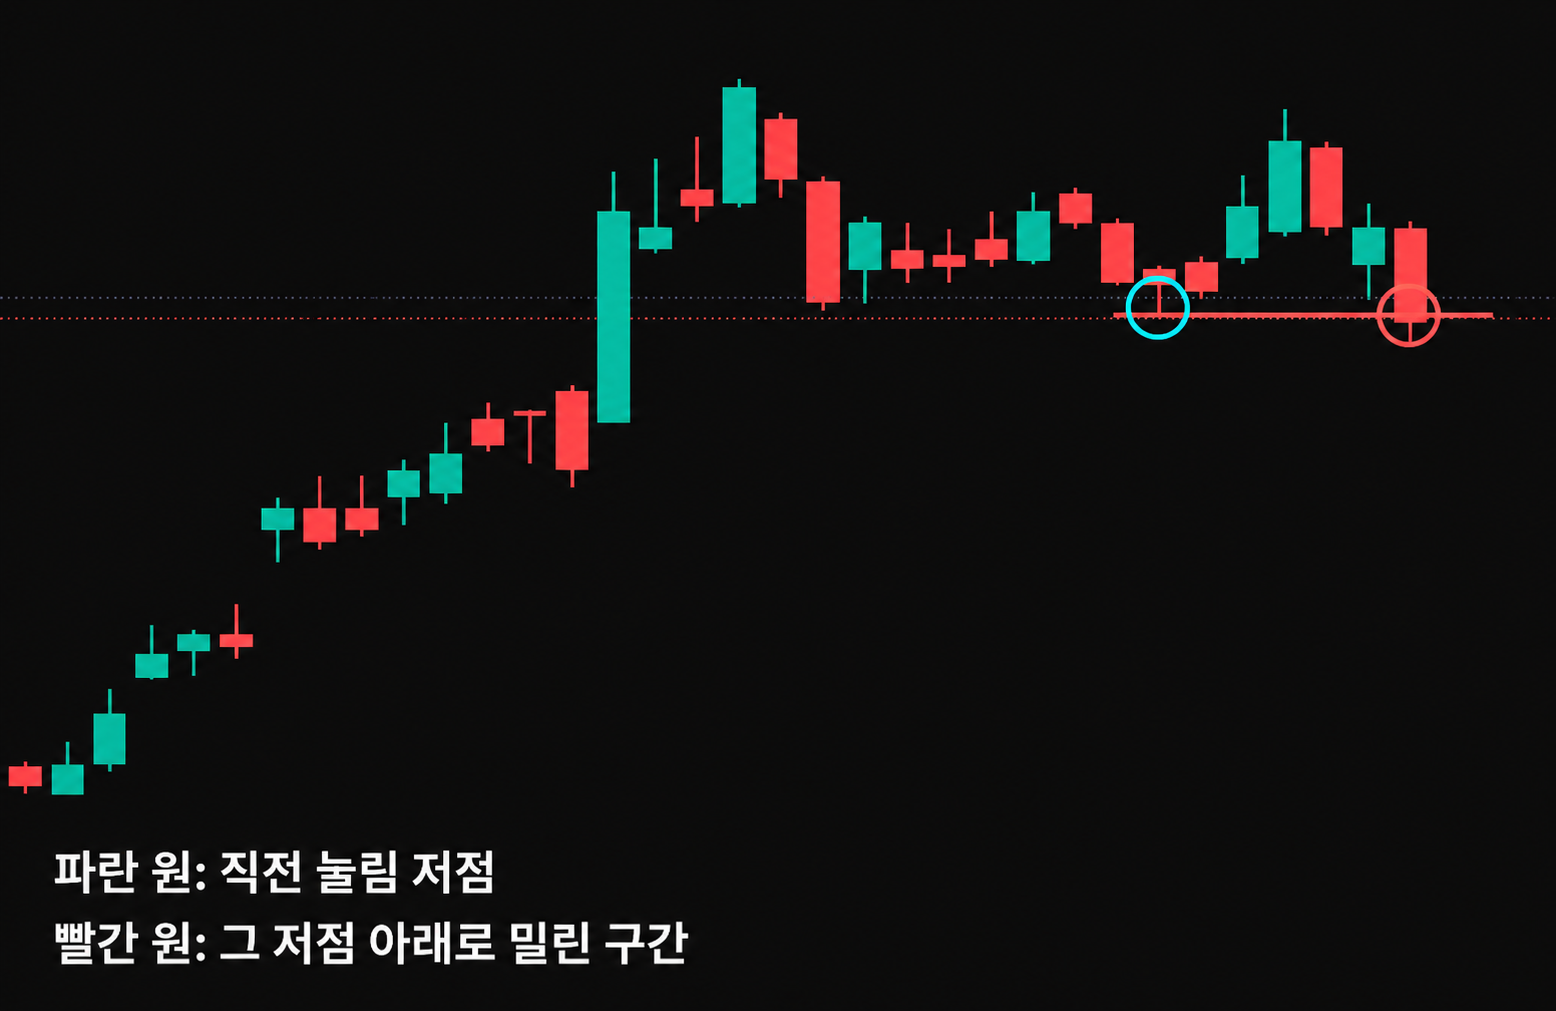
8분기 연속 어닝 서프라이즈가 나왔다.. 그런데 주가는 올라가지 않았다. 오히려 뒷걸음질쳤다.
좋은 실적을 냈는데 주가가 빠지면 누군가 "이건 함정이다"라고 말하는 게 당연하다. 실상은 서프라이즈의 크기가 줄었다는 점이다.
과거에는 기대치를 두 자릿수 비율로 웃돌았다. 시장이 100을 예상하면 실제 실적은 120에 가까웠다.
이번 분기에는 그 폭이 한 자릿수로 좁혀졌다. 시장이 100을 예상하면 실제는 105 수준이었다.
여전히 기대치를 넘긴 것은 맞다. 다만 시장의 눈높이가 이미 올라와 있다.
8분기 연속 서프라이즈가 쌓이면서 투자자들이 크레도(Credo)에 거는 기대도 커졌다. 한 번도 기대를 저버리지 않은 기업에게는 이제 두 자릿수 서프라이즈를 또 요구한다. 그런데 한 자릿수 서프라이즈만 나오니 실망이 생긴다.
-
서프라이즈 폭이 두 자릿수에서 한 자릿수로 축소
-
8분기 연속 기대치 상회라는 기록은 남아 있지만 시장 반응은 싸늘함
-
올라간 눈높이 앞에서 한 자릿수 서프라이즈는 "성장 둔화 아닌가"라는 의심을 불러일으킴
이게 1차 매도의 방아쇠였다. 진짜 문제는 따로 있다. 매출은 두 배로 늘었는데 이익은 뒤처지고 있다는 점이다. 시장이 불안해하는 핵심 이유는 다음 섹션에서 다룬다.
AEC 90% 독점, 본업은 여전히 캐시카우
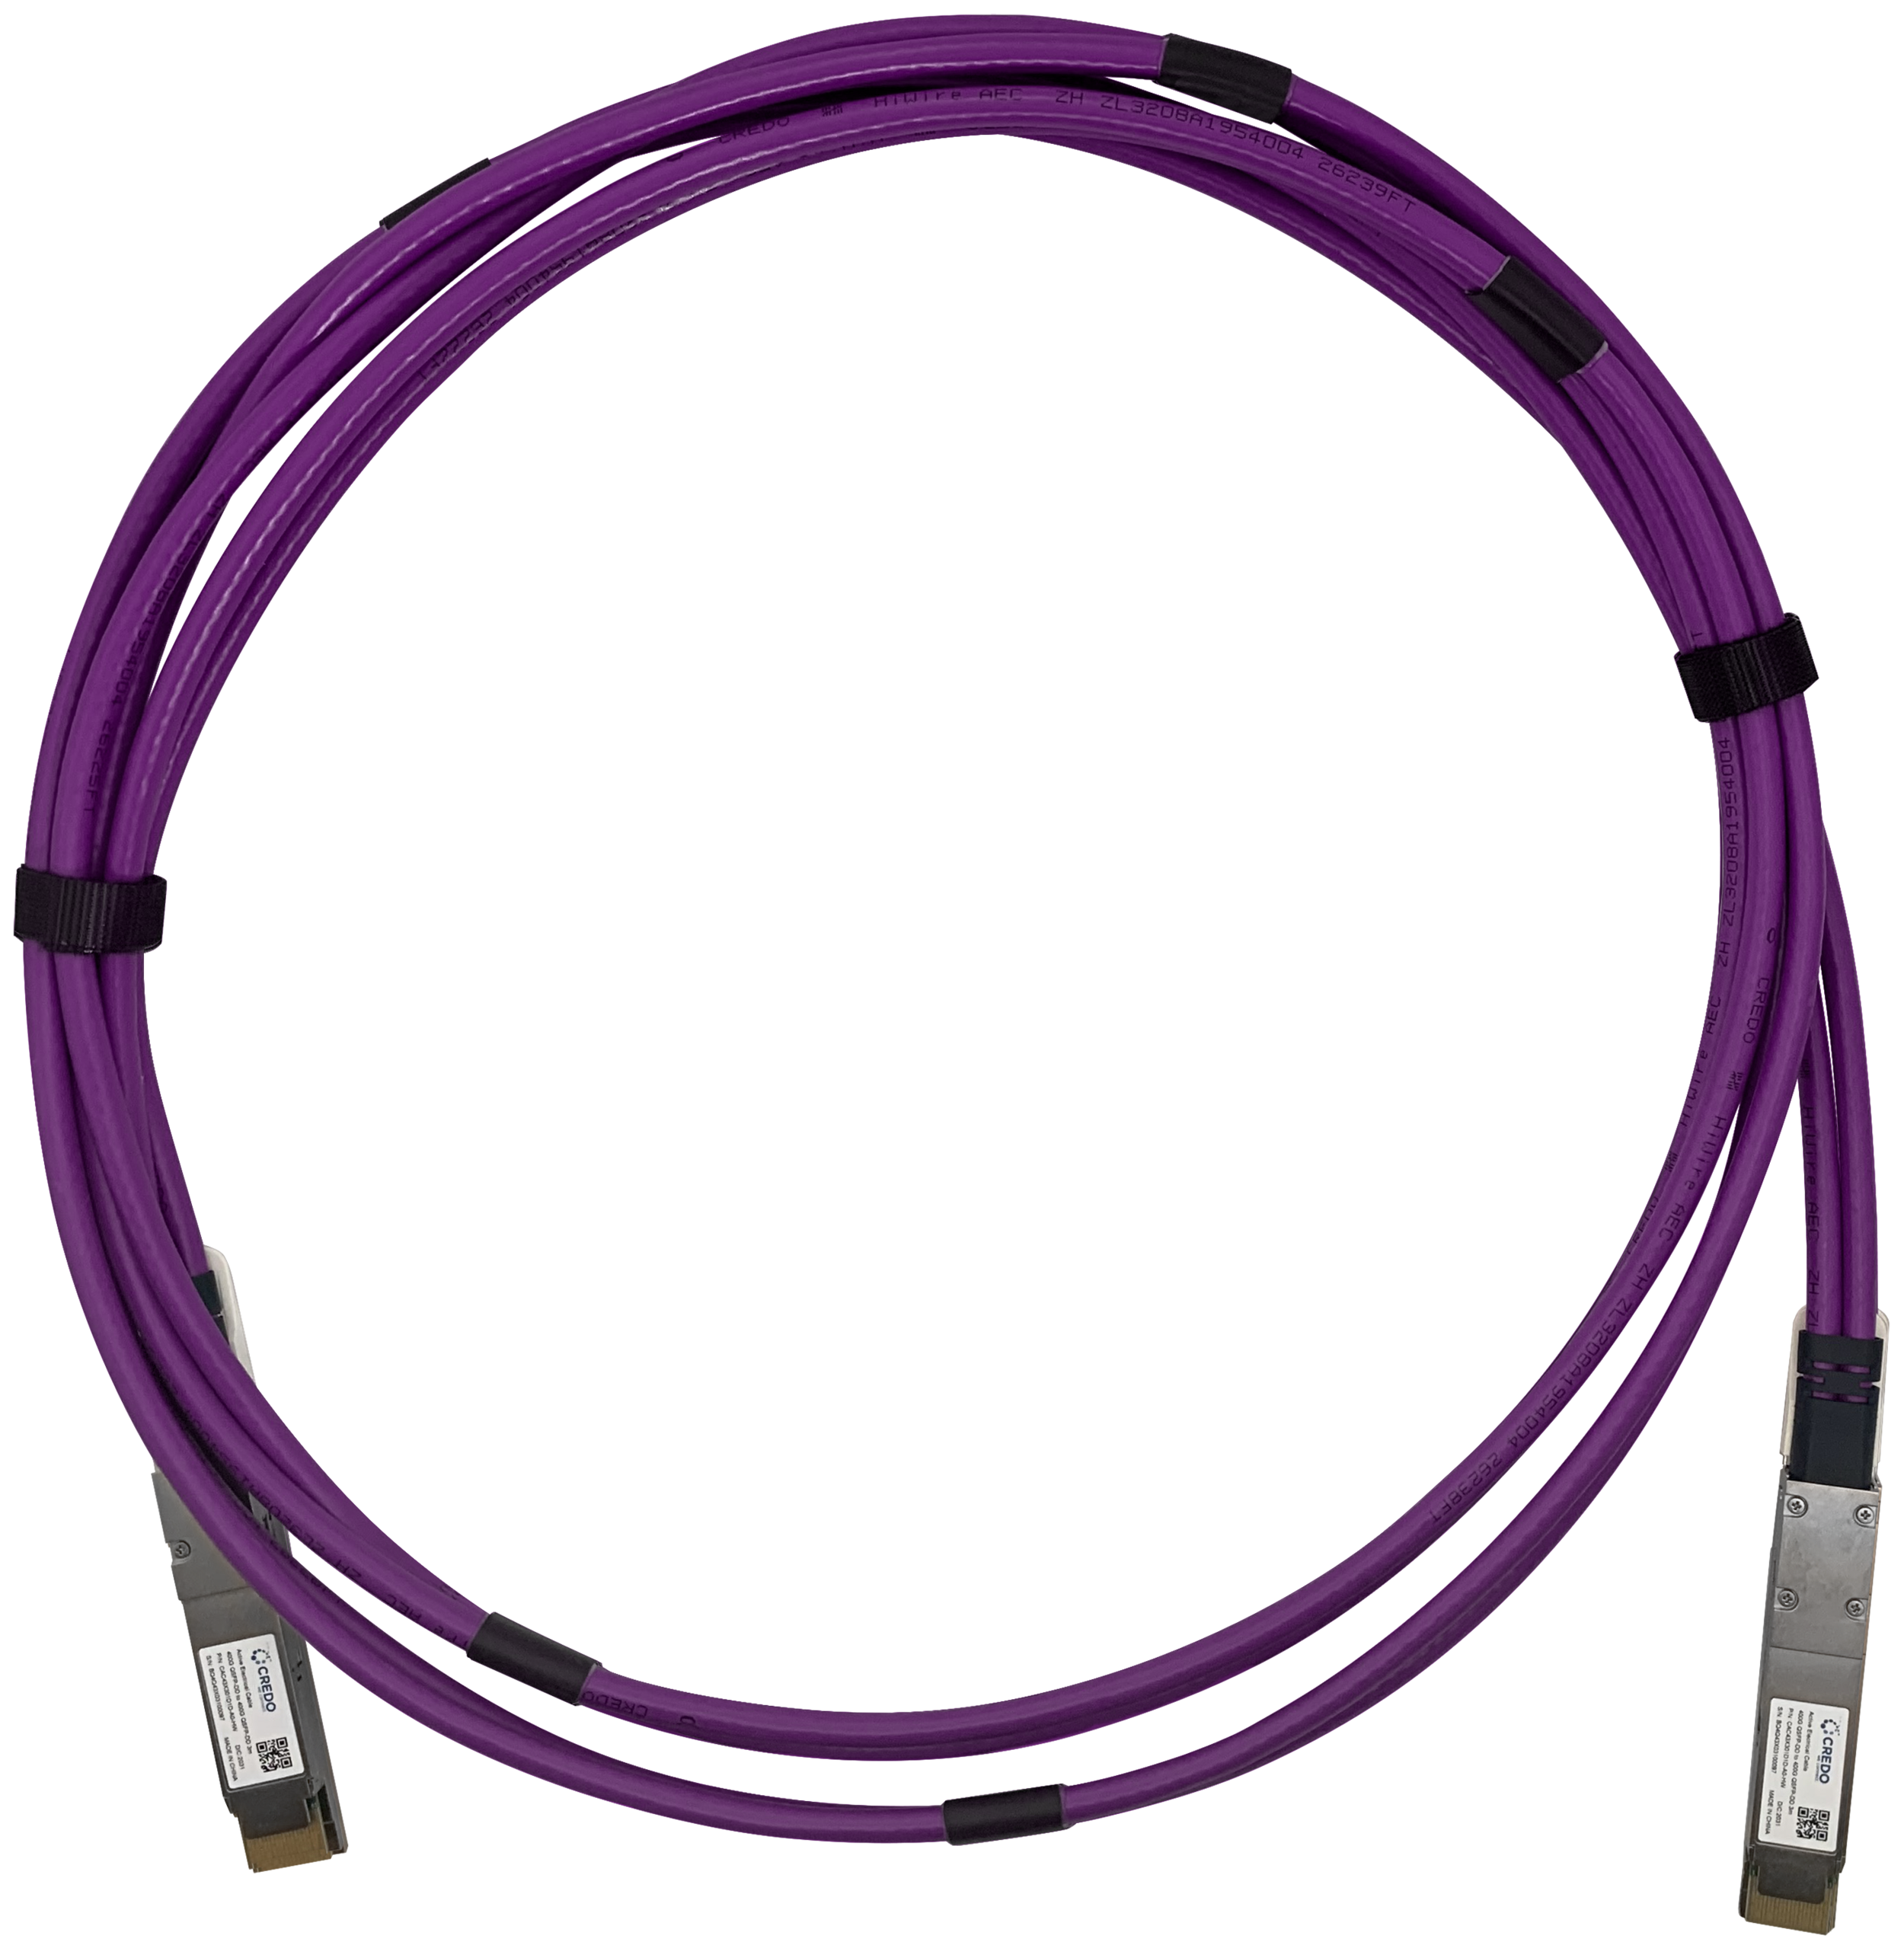
데이터센터 안에서 GPU는 연산을, 스위치는 데이터 이동을 맡는다. 이 둘을 물리적으로 묶어주는 연결선이 바로 AEC(Active Electrical Cable, 능동 전선 케이블)다. GPU가 아무리 빨라도 신호를 보낼 길이 막히면 무용지물이라, AEC는 데이터센터 설계에서 빼놓을 수 없는 부품이다.
크레도(Credo)는 이 시장에서 약 90%의 점유율을 갖고 있다. 경쟁사를 모두 합쳐도 크레도 한 곳을 넘지 못한다는 뜻이다. 사실상 혼자 독점하는 구조다.
이 독점이 매출을 끌어올리고 있다. 1분기 매출이 이를 보여준다.
매출은 전년 동기 대비 2배 이상 늘어, 약 4억 8,000만 달러를 기록했다. AEC가 그 성장을 견인했다.
본업이 단단한 현금 창출원 역할을 하고 있다.
시장이 우려하는 비용 증가나 마진 훼손 문제도 AEC 본업의 체력을 갉아먹지는 않았다. 장부상 이익이 줄어든 것은 인수 비용이 한꺼번에 반영된 탓이다. AEC가 벌어들이는 현금흐름은 그대로다.
문제는 다음 챕터다. 장부상 이익이 줄어든 진짜 이유를 분리해 읽지 못하면 192달러짜리 주식이 싼 건지 비싼 건지 판단할 수 없다.
GAAP 마진 하락은 회계적 착시다
주가가 떨어진 첫 번째 방아쇠는 장부상 이익률이었다. 인수 비용이 한꺼번에 반영되면서 GAAP 기준 마진이 크게 꺼졌고, 시장은 반사적으로 매도 버튼을 눌렀다.
여기서 GAAP(일반적으로 인정된 회계원칙)은 회사가 실제 지출한 비용을 전부 장부에 적는 가장 보수적인 회계 기준이다. 인수할 때 들어가는 일회성 비용까지 모두 당기 손익에 끌어안기 때문에 정상 영업 성과보다 이익이 눈에 띄게 작게 나온다.
문제는 이 숫자를 그대로 읽으면 안 된다는 것이다. 크레도의 본업이 돈을 벌어들이는 힘은 줄지 않았다. 인수 비용이라는 일시적 회계적 착시가 장부상 이익을 눌렀을 뿐이다. 실제 현금이 들어오는 속도는 건재하다.
-
GAAP 마진: 모든 비용을 포함한 장부상 이익률. 인수 관련 일회성 비용이 반영돼 단기적으로 크게 하락
-
Non-GAAP(조정 이익): 일회성 비용을 제외해 정상 영업 성과를 보여주는 기준. 이번 분기엔 양호한 수준 유지
투자자가 봐야 할 건 조정 이익이 아니라 현금흐름이다. 회계 장부상 이익 축소와 실제 현금 창출력을 분리해 읽으면 이번 마진 하락은 일시적 비용 반영일 뿐, 본업 악화는 아니다.
비용이 매출보다 빨리 늘어난 이유가 핵심이다. 그 구간이 언제 끝나는지가 다음 쟁점이다.
매출 2배인데 이익률은 정체, 시장이 묻는 질문
매출이 전년 대비 두 배로 뛰었다. 회사가 돈을 벌어들이는 속도가 빨라졌다는 뜻이다. 그런데 이익률은 제자리걸음이다. 더 많이 팔고 있는데, 남는 돈 비율은 그대로인 셈이다.
원인은 비용이다. 매출이 늘는 속도보다 비용이 불어나는 속도가 더 빠르다. 신사업 광학 부문 인수와 제품 개발에 돈이 쏟아지고 있어서다. 당장 매출로 연결되지 않는 선행 투자 성격의 지출이 이익표를 누르고 있다.
시장이 확인하고 싶은 건 하나다. 이 비용 지출 구간이 언제 끝나는가. 투자자들은 회사가 미래를 위해 쓰는 돈이 어느 시점에 실적으로 돌아오는지, 그 타이밍을 알고 싶어 했다.
이번 컨퍼런스콜에서 경영진은 그 질문에 명확한 답을 주지 못했다. 비용 증가 속도가 언제 매출 증가 속도 아래로 내려오는지, 분기별 가이던스나 구체적 타임라인이 없었다.
불확실성이 커졌다. 회사가 돈을 잘 벌고 있는 건 맞다. 하지만 그 돈을 어디에 얼마나 더 써야 하는지 가시성이 없으니 주가에 대한 확신이 꺾인다.
매출 2배 성장이라는 숫자 뒤에 숨은 비용의 무게를 투자자들이 어떻게 볼지는 제각각이다. 다음 분기 컨퍼런스콜에서 비용 가이던스가 나오는지가 단기 주가 방향을 정할 것이다.
하반기 광학 라인업 총출동, 6억 달러 매출 목표
AEC 본업으로 벌어들인 현금을 광학(Optical) 신사업에 쏟아붓고 있다. 투자가 하반기부터 매출로 돌아온다.
크레도가 목표로 잡은 연간 광학 매출은 6억 달러다. 이 숫자가 재무제표에 찍히기 시작하면 회사의 이익 구조가 한 단계 바뀐다. 광학 부문이 뭘 파는지, 왜 하반기인지가 투자 타이밍을 가르는 포인트다.
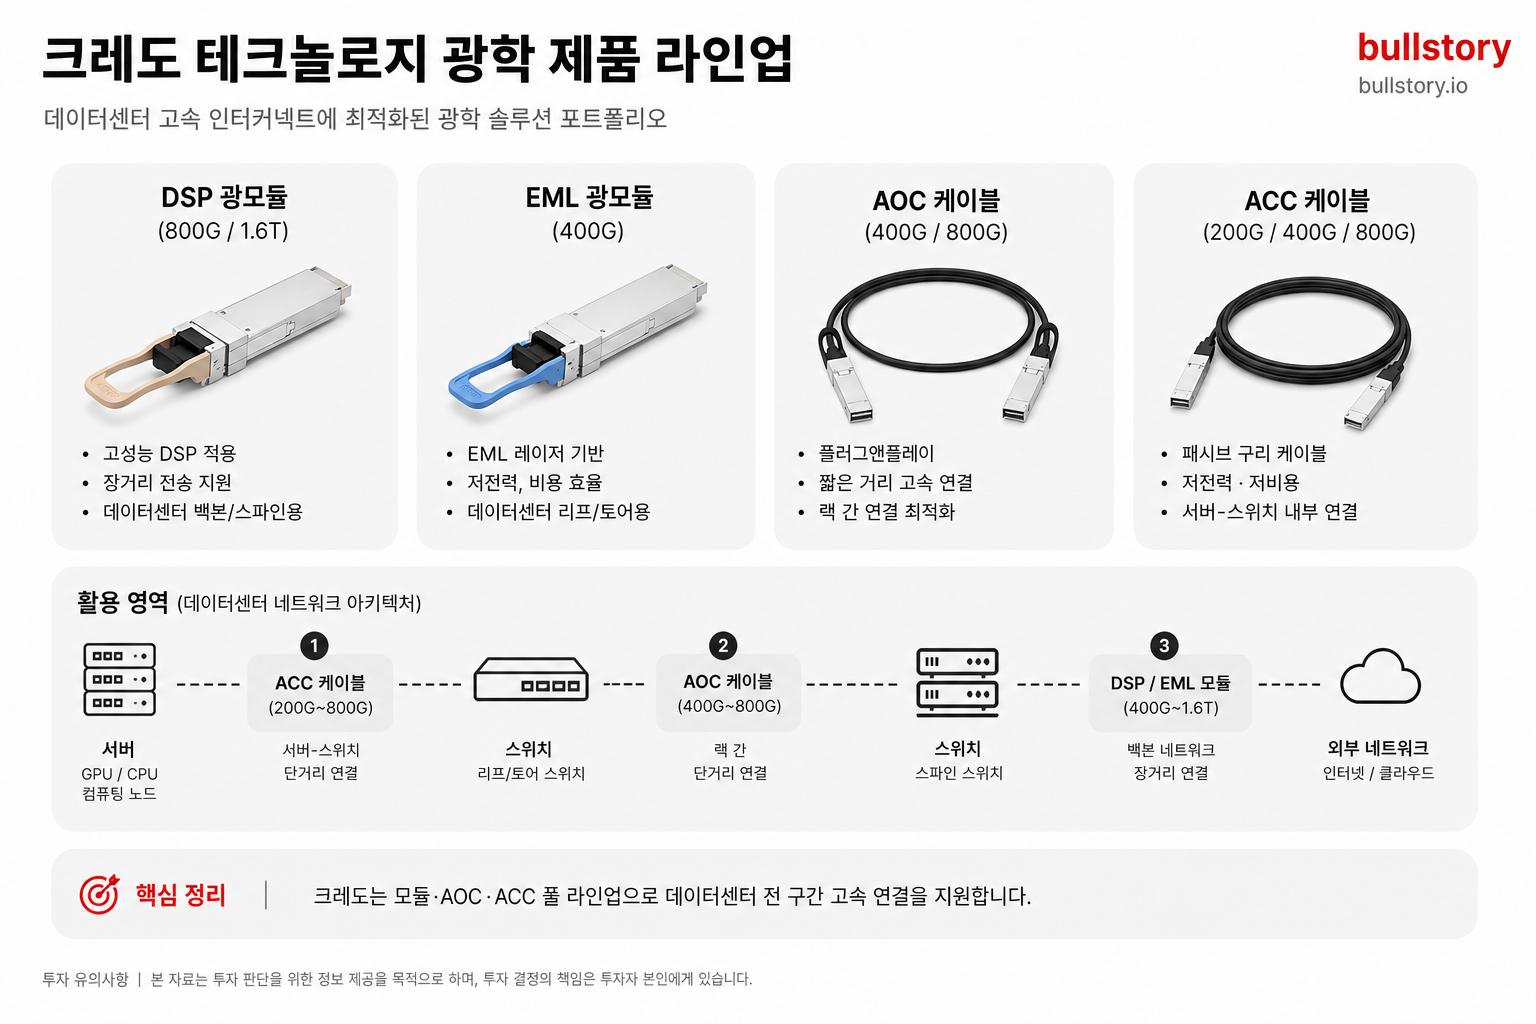
세 가지 카드가 깔려 있다.
-
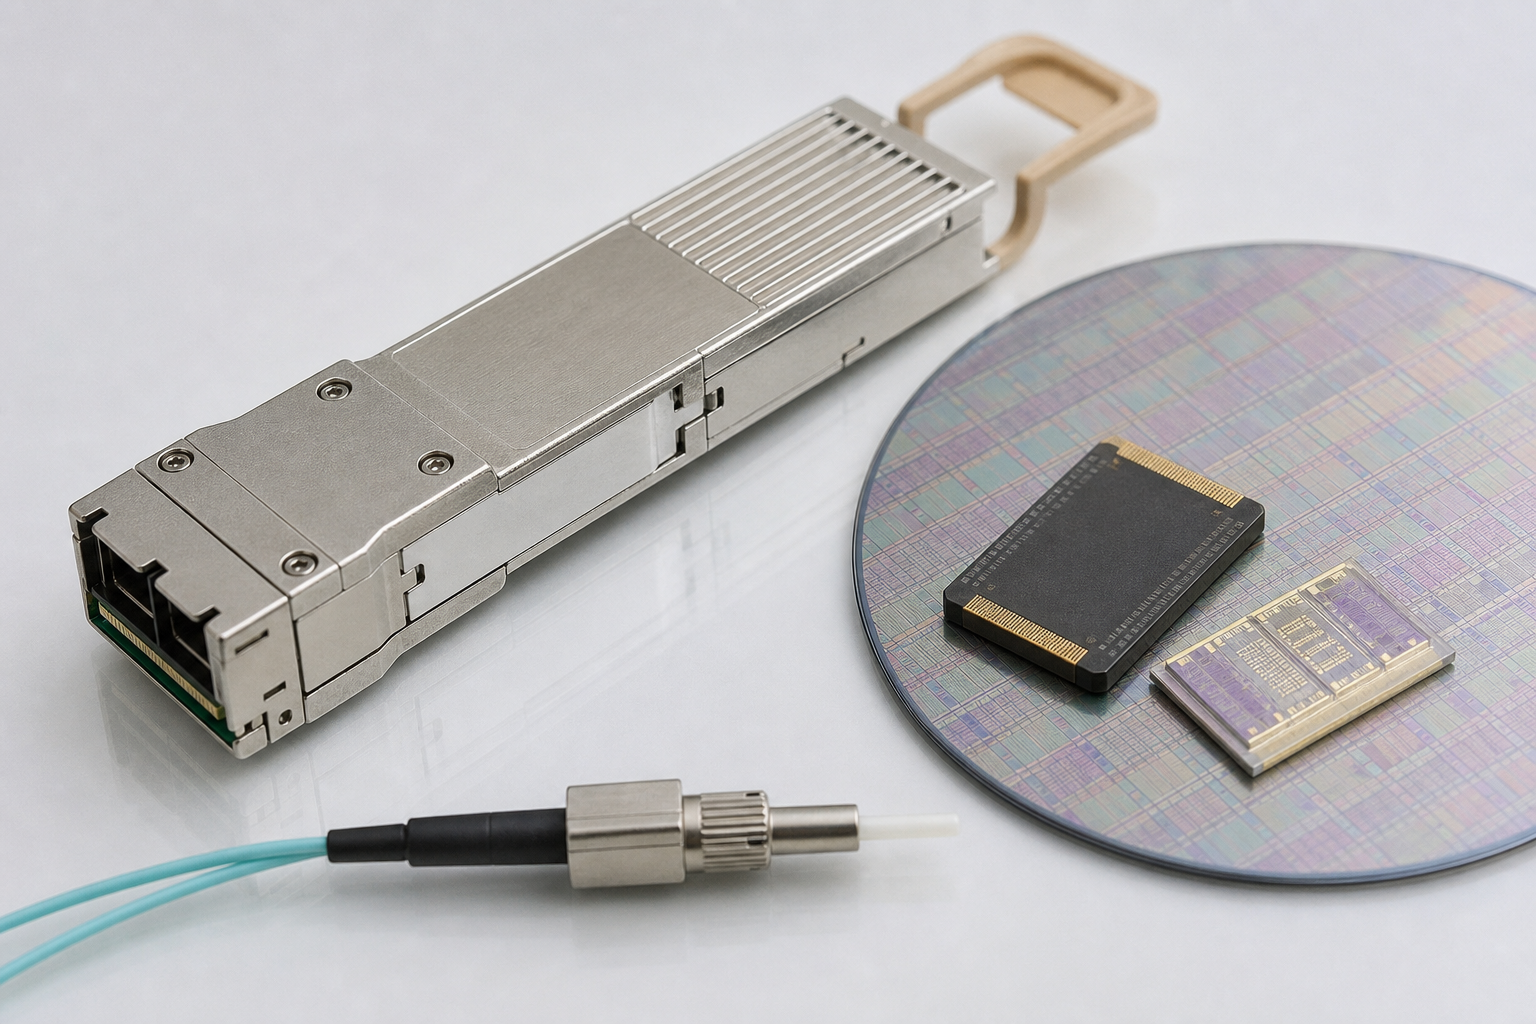
DSP: 디지털 신호 처리 칩이다. 데이터를 주고받을 때 신호가 찌그러지거나 약해지는 부분을 보정한다. 데이터센터 전송 속도가 빨라질수록 중요도가 커진다.
-
PIC (광집적회로): 여러 광부품을 작은 칩 하나에 몰아 넣는 기술이다. 크레도가 DustPhotonics를 인수하면서 이 기술과 인력을 한꺼번에 확보했다. 부품 수가 줄면 고장 지점도 줄고, 생산 단가도 내려간다.
-
1.6T ZeroFlap 광모듈: 크레도가 자체 개발한 광모듈이다. 1.6T는 초당 1.6테라비트를 보낼 수 있다는 뜻이다. ZeroFlap은 전력 변동이나 열로 인한 신호 튐(flap)을 없앴다는 의미다.
크레도 테크놀로지 광학 제품 라인업
이 세 가지가 하반기에 실적으로 나오기 시작하면 크레도의 매출 구조가 AEC 단일 품목에서 다각화된다. 본업 하나에 의존하던 회사가 두 번째 현금원을 확보하는 셈이다.
연간 6억 달러라는 목표가 구호로 끝날지 실적으로 증명될지가 남은 분기의 핵심 투자 포인트다. 그 매출이 재무제표에 찍히는 순간을 계기로 삼아야 한다.
인수 대금 7억 5,000만 달러 지불하고도 무차입 순현금
회사가 돈을 쓰는 속도가 무섭다. 인수에만 7억 5,000만 달러를 던졌다. 보통 이 규모 지출이 들어가면 단기 빚이라도 끌어와야 한다.
크레도는 그러지 않았다. 다 냈는데도 빚이 없다. 통장 잔고가 마이너스가 아니라는 뜻이다.
비결은 본업이 현금을 쏟아내는 속도다. 1분기 매출이 4억 8,000만 달러다.
1년 전 같은 분기와 비교하면 정확히 2배다. 매출이 두 배로 늘었다는 건 그만큼 현금이 들어오는 수도꼭지가 두 배로 커졌다는 의미다.
-
인수 대금 7억 5,000만 달러: 한 번에 나간 돈이다. DustPhotonics 같은 광학 기술 확보를 위한 선행 투자다.
-
1분기 매출 4억 8,000만 달러: 전년 동기 대비 2배 증가. AEC 독점 구조가 만들어내는 현금 창출력의 직접적인 증거다.
-
무차입 순현금 유지: 돈을 많이 썼는데도 순현금 상태. 회사가 빚에 의존하지 않고 자기 돈으로 성장을 벌이고 있다는 뜻이다.
여기서 중요한 건 숫자 자체가 아니라 그림이다. 매출 100원을 벌면 그중 상당 부분이 현금으로 쌓이는 구조. AEC(Active Electrical Cable, GPU와 스위치를 연결하는 고속 전선)가 90% 점유율로 시장을 쥐고 있으니 가격 결정력이 있다. 마진을 스스로 조절할 수 있는 위치다.
인수비 7억 5,000만 달러를 현금으로 치렀다는 사실이 말해주는 게 하나 더 있다. 앞으로 광학 부문이 본격적으로 가동되기 전까지 적어도 자금 걱정은 할 필요가 없다. 신사업 실패 리스크 중에서 가장 치명적인 '돈이 부족해 중도 하차' 시나리오는 일단 제거됐다.
현금이라는 방패를 두른 채 하반기 광학 매출 6억 달러라는 무기를 시장에 꺼내들 준비를 마친 상태다.
7. 적정가 시나리오 업데이트 , 현재가 192.56달러, 선행 EPS 6.2달러, 목표가 상
주가가 빠진 사이 장부상 이익은 올랐다. 이게 지금 크레도(Credo)의 핵심 모순이다.
시장은 단기 비용 증가를 들어 주가를 끌어내렸다. 기업이 벌어들이는 이익의 기준값은 위로 움직이고 있다. 주가는 아래로, 내재가치는 위로. 두 선이 벌어질수록 투자자 판단이 달라진다.
현재 주가는 192.56달러다.
향후 12개월 예상 주당순이익(NTM EPS)은 6.2달러다. 이 둘을 나누면 약 30.2배가 나온다. 이 숫자가 바로 선행 주가수익비율(Forward PER)이다. 쉽게 말해 '주가가 연간 이익의 30.2배인지'를 보여준다.
30배는 비싼 걸까. 맥락이 필요하다.
| 항목 | 수치 |
|---|---|
| 현재 주가 | 192.56달러 |
| 선행 EPS | 6.2달러 |
| 선행 PER | 30.3배 |
| 적정 주가 | 310달러 |
| Bull Case | 510달러 |
| 상승여력 | +61.0% ~ +164.9% |
숫자로 보면 그림이 명확해진다.
적정가 중간값을 310달러로 잡으면 현재가 대비 61% 올라야 한다.
낙관 시나리오인 510달러까지 가면 164.9%의 수익률이 나온다.
지금 주가가 192달러라는 건 시장이 이 구간 전체를 무시하고 있다는 뜻이다.
그렇다고 30.2배 PER이 곧 저렴하다고 단정하긴 어렵다.
매출이 두 배로 늘어나도 이익률이 정체된다면, 시장이 프리미엄을 낮추려는 것도 이해된다.
비용 증가가 언제 끝나는지를 보여주기 전까지는 30배도 부담스러울 수 있다.
하반기에 광학 부문 매출이 본격적으로 재무제표에 찍히기 시작하면 이야기가 달라진다.
연간 6억 달러 매출 목표가 가시화되는 순간, 30.3배 PER은 비싼 게 아니라 안전마진이 된다.
본업인 AEC에서 나오는 현금흐름이 버티는 상태에서 신사업 매출이 얹히면, 이익 증가 속도가 매출 증가 속도를 앞지를 것이다.
그때 192달러 주가는 기억 속 가격이 돼 있을 가능성이 높다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“크레도 테크놀로지(CRDO), 광통新이 됩니다”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기8. 투자 포인트 정리, 하반기 트리거와 리스크
지금 크레도의 좌표를 한 문장으로 요약한다. 기업의 내재가치는 위로 가고 있는데 주가는 아래로 내려왔다. 그 사이 거리가 벌어진 구간이다.
시장은 단기 마진 축소와 비용 증가를 가격에 미리 반영했다. 하지만 이번 하락이 본업 훼손이 아니라 일시적 회계 비용 때문이라면 상황은 다르다. 30.2배까지 내려온 Forward PER(주가를 앞으로 1년 예상 이익으로 나눈 값)은 안전마진으로 작용할 수 있다.
매수 트리거: 하반기 광학 매출 가시화
가장 중요한 방아쇠는 하나다. 연간 6억 달러 목표로 잡힌 광학 부문 매출이 실제 재무제표에 숫자로 찍히기 시작하는 시점이다. DSP, DustPhotonics 인수로 확보한 기술과 PIC(광집적회로, 칩 안에 빛을 담는 기술), 자체 1.6T ZeroFlap 광모듈까지 라인업이 갖춰져 있다. 하반기 본격 성과가 매출로 연결되면, 시장이 가격에 반영했던 비용 증가 불확실성은 크게 줄어든다.
이 트리거가 발동하면 설정해 둔 목표가 구간의 의미가 살아난다.
-
적정 주가 중간값: 310달러 (현재가 대비 +61.0%)
-
상단(낙관 시나리오): 510달러 (현재가 대비 +164.9%)
리스크: 비용 종료 시점 불확실성
반론도 존재한다. 컨퍼런스 콜에서 비용 증가 구간이 언제 끝나는지 명확한 답을 듣지 못했다. 시장이 가장 궁금해한 질문에 답이 없으니 불확실성이 커진 상태다.
핵심은 비용 증가 속도가 매출 증가 속도를 앞서는 구간을 회사가 버틸 수 있느냐다. 1분기 매출 4억 8,000만 달러, 전년 대비 2배 성장이라는 캐시카우(현금 창출원)가 버티는 체력은 충분해 보인다. 인수 대금 7억 5,000만 달러를 지불하고도 무차입 순현금 상태를 유지한 재무 체력이 그 근거다.
전략: 트리거 확인하며 비중 확대
장기 기업 가치와 단기 시장 가격 사이의 괴리가 벌어진 지금이 매수 기회다. 다만 한꺼번에 몰빵할 필요는 없다. 하반기 광학 매출 가시화를 핵심 트리거로 설정하고, 분기별 실적을 확인하면서 비중을 점진적으로 늘리는 방식이 현실적이다.
본업 AEC의 점유율이 90%에 달하는 캐시카우가 바닥에 깔려 있다. 이 바닥이 흔들리지 않는 한, 주가가 위로 튀어오를 여지는 남아 있다.
부록: 용어 사전
글에서 언급된 핵심 용어를 중학생도 이해할 수 있게 풀어 정리했다.
-
AEC (Active Electrical Cable): 서버 랙 안에서 GPU와 스위치를 연결하는 데이터 전송선이다. 일반 케이블과 달리 신호를 증폭하는 칩이 내장되어 있어 더 먼 거리까지 데이터를 빠르고 안정적으로 보낼 수 있다. 크레도가 약 90% 점유율로 장악하고 있는 핵심 캐시카우다.
-
GAAP / Non-GAAP: GAAP는 미국의 정식 회계기준에 따라 작성한 재무제표다. 인수 관련 일회성 비용, 주식 보상 비용 등을 모두 반영한다. Non-GAAP는 회사가 정식 기준에서 일회성 비용을 빼서 다시 계산한 이익이다. "조정 이익"이라고도 부른다. 이번 분기에 GAAP 마진이 크게 떨어진 건 인수 비용이 장부에 온전히 찍혔기 때문이다. 실제 현금이 빠져나간 것과는 결이 다르다.
-
Forward PER: 주가를 앞으로 1년 동안 예상되는 주당순이익(EPS)으로 나눈 값이다. 즉 주가가 이익의 몇 배인지 보여주는 지표다.
-
PIC (Photonic Integrated Circuit): 빛으로 데이터를 처리하는 칩이다. 기존 전자 회로 대신 빛을 쓰면 전력 소모를 크게 줄이면서 데이터 전송 속도를 높일 수 있다. 크레도는 DustPhotonics를 인수하면서 이 기술을 확보했다.
-
DSP (Digital Signal Processor): 디지털 신호를 실시간으로 처리하는 반도체다. 데이터 전송 과정에서 신호의 왜곡을 보정하고 품질을 끌어올리는 역할을 한다. 광모듈과 결합하면 대용량 데이터를 더 안정적으로 주고받을 수 있다.
-
1.6T ZeroFlap: 크레도가 자체 개발한 광모듈 제품이다. "1.6T"는 초당 1.6테라비트의 데이터를 전송한다는 뜻이고, "ZeroFlap"은 연결이 끊기거나 흔들리는 현상을 제로로 만들었다는 의미다. 하반기 본격 출시를 앞두고 있다.
-
NTM EPS (Next Twelve Months Earnings Per Share): 앞으로 12개월 동안 예상되는 주당순이익이다. 애널리스트들이 추정한 미래 실적의 합이며, Forward PER을 계산할 때 분모로 쓰인다.
-
무차입 순현금 (Net Cash Position): 회사가 보유한 현금에서 빚을 뺀 금액이 양수라는 뜻이다. 쉽게 말해 빚보다 현금이 더 많은 상태다. 크레도는 7억 5,000만 달러라는 큰 인수 대금을 지불하고도 이 상태를 유지하고 있다.
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.

































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.