현대차 2분기 실적 뒤 관세와 파업 리스크
2026년 8월 12일 업데이트
현대차 목표주가 컨센서스는 72만2000원(8월11일)으로 8월12일 종가 40만9500원보다 76% 높지만, 8월12일 재개된 부분파업과 분기당 9000억원대 관세 부담이 풀리지 않으면 그 간극은 8월26일 CEO 인베스터데이 전까지 쉽게 메워지지 않는다.
이 글에서 다루는 기업

현대차 목표주가 컨센서스는 8월 11일 기준 72만2000원으로, 8월 12일 종가 40만9500원보다 76% 넘게 높다. 증권가가 이 정도 간극을 유지하는 이유는 실적이 좋아서가 아니라 보스턴다이내믹스로 대표되는 로보틱스 사업의 장기 가치를 아직 주가에 반영되지 않은 프리미엄으로 보기 때문이다. 문제는 이 프리미엄이 현실화되기 전에 노조 파업과 관세 부담이라는 눈앞의 변수부터 풀려야 한다는 점이다. 목표가 숫자만 보고 진입했다가 8월 12일부터 다시 시작된 부분파업 일정을 놓치면 단기 변동성에 그대로 노출될 수 있다.
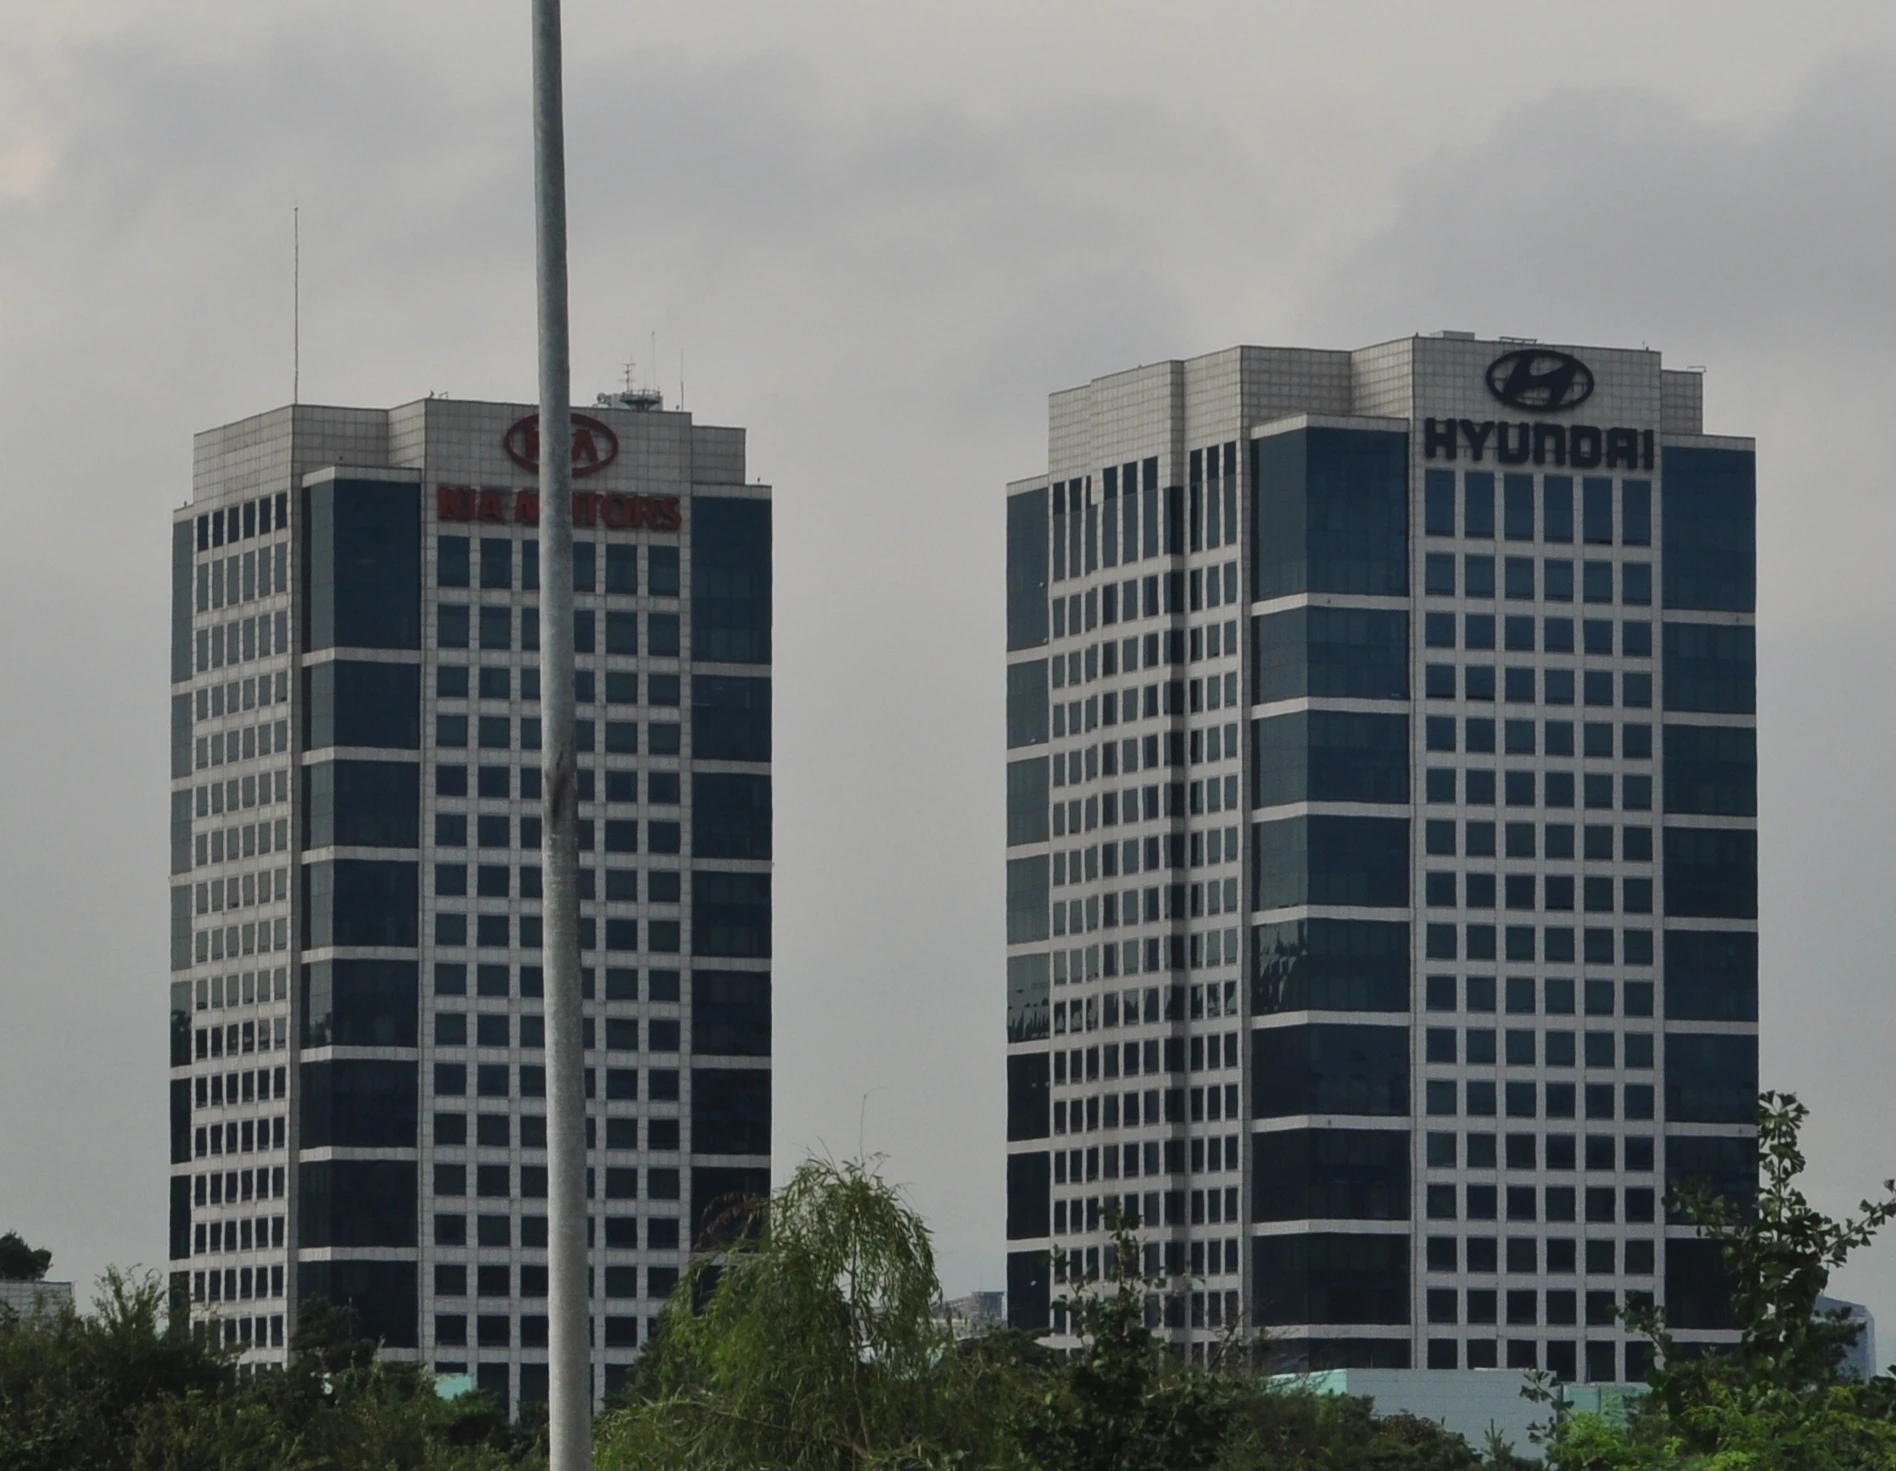
서울 양재동 현대자동차·기아 본사 사옥. 이미지 “HyundaiMotorsCompany KiaMotorsCompany.jpg”의 제작자는 HappyMidnight입니다. Wikimedia Commons 원본을 CC BY-SA 3.0 조건으로 사용했습니다. 이미지 “HyundaiMotorsCompany KiaMotorsCompany.jpg”의 제작자는 HappyMidnight입니다. Wikimedia Commons 원본을 CC BY-SA 3.0 조건으로 사용했으며 WebP로 변환했습니다.
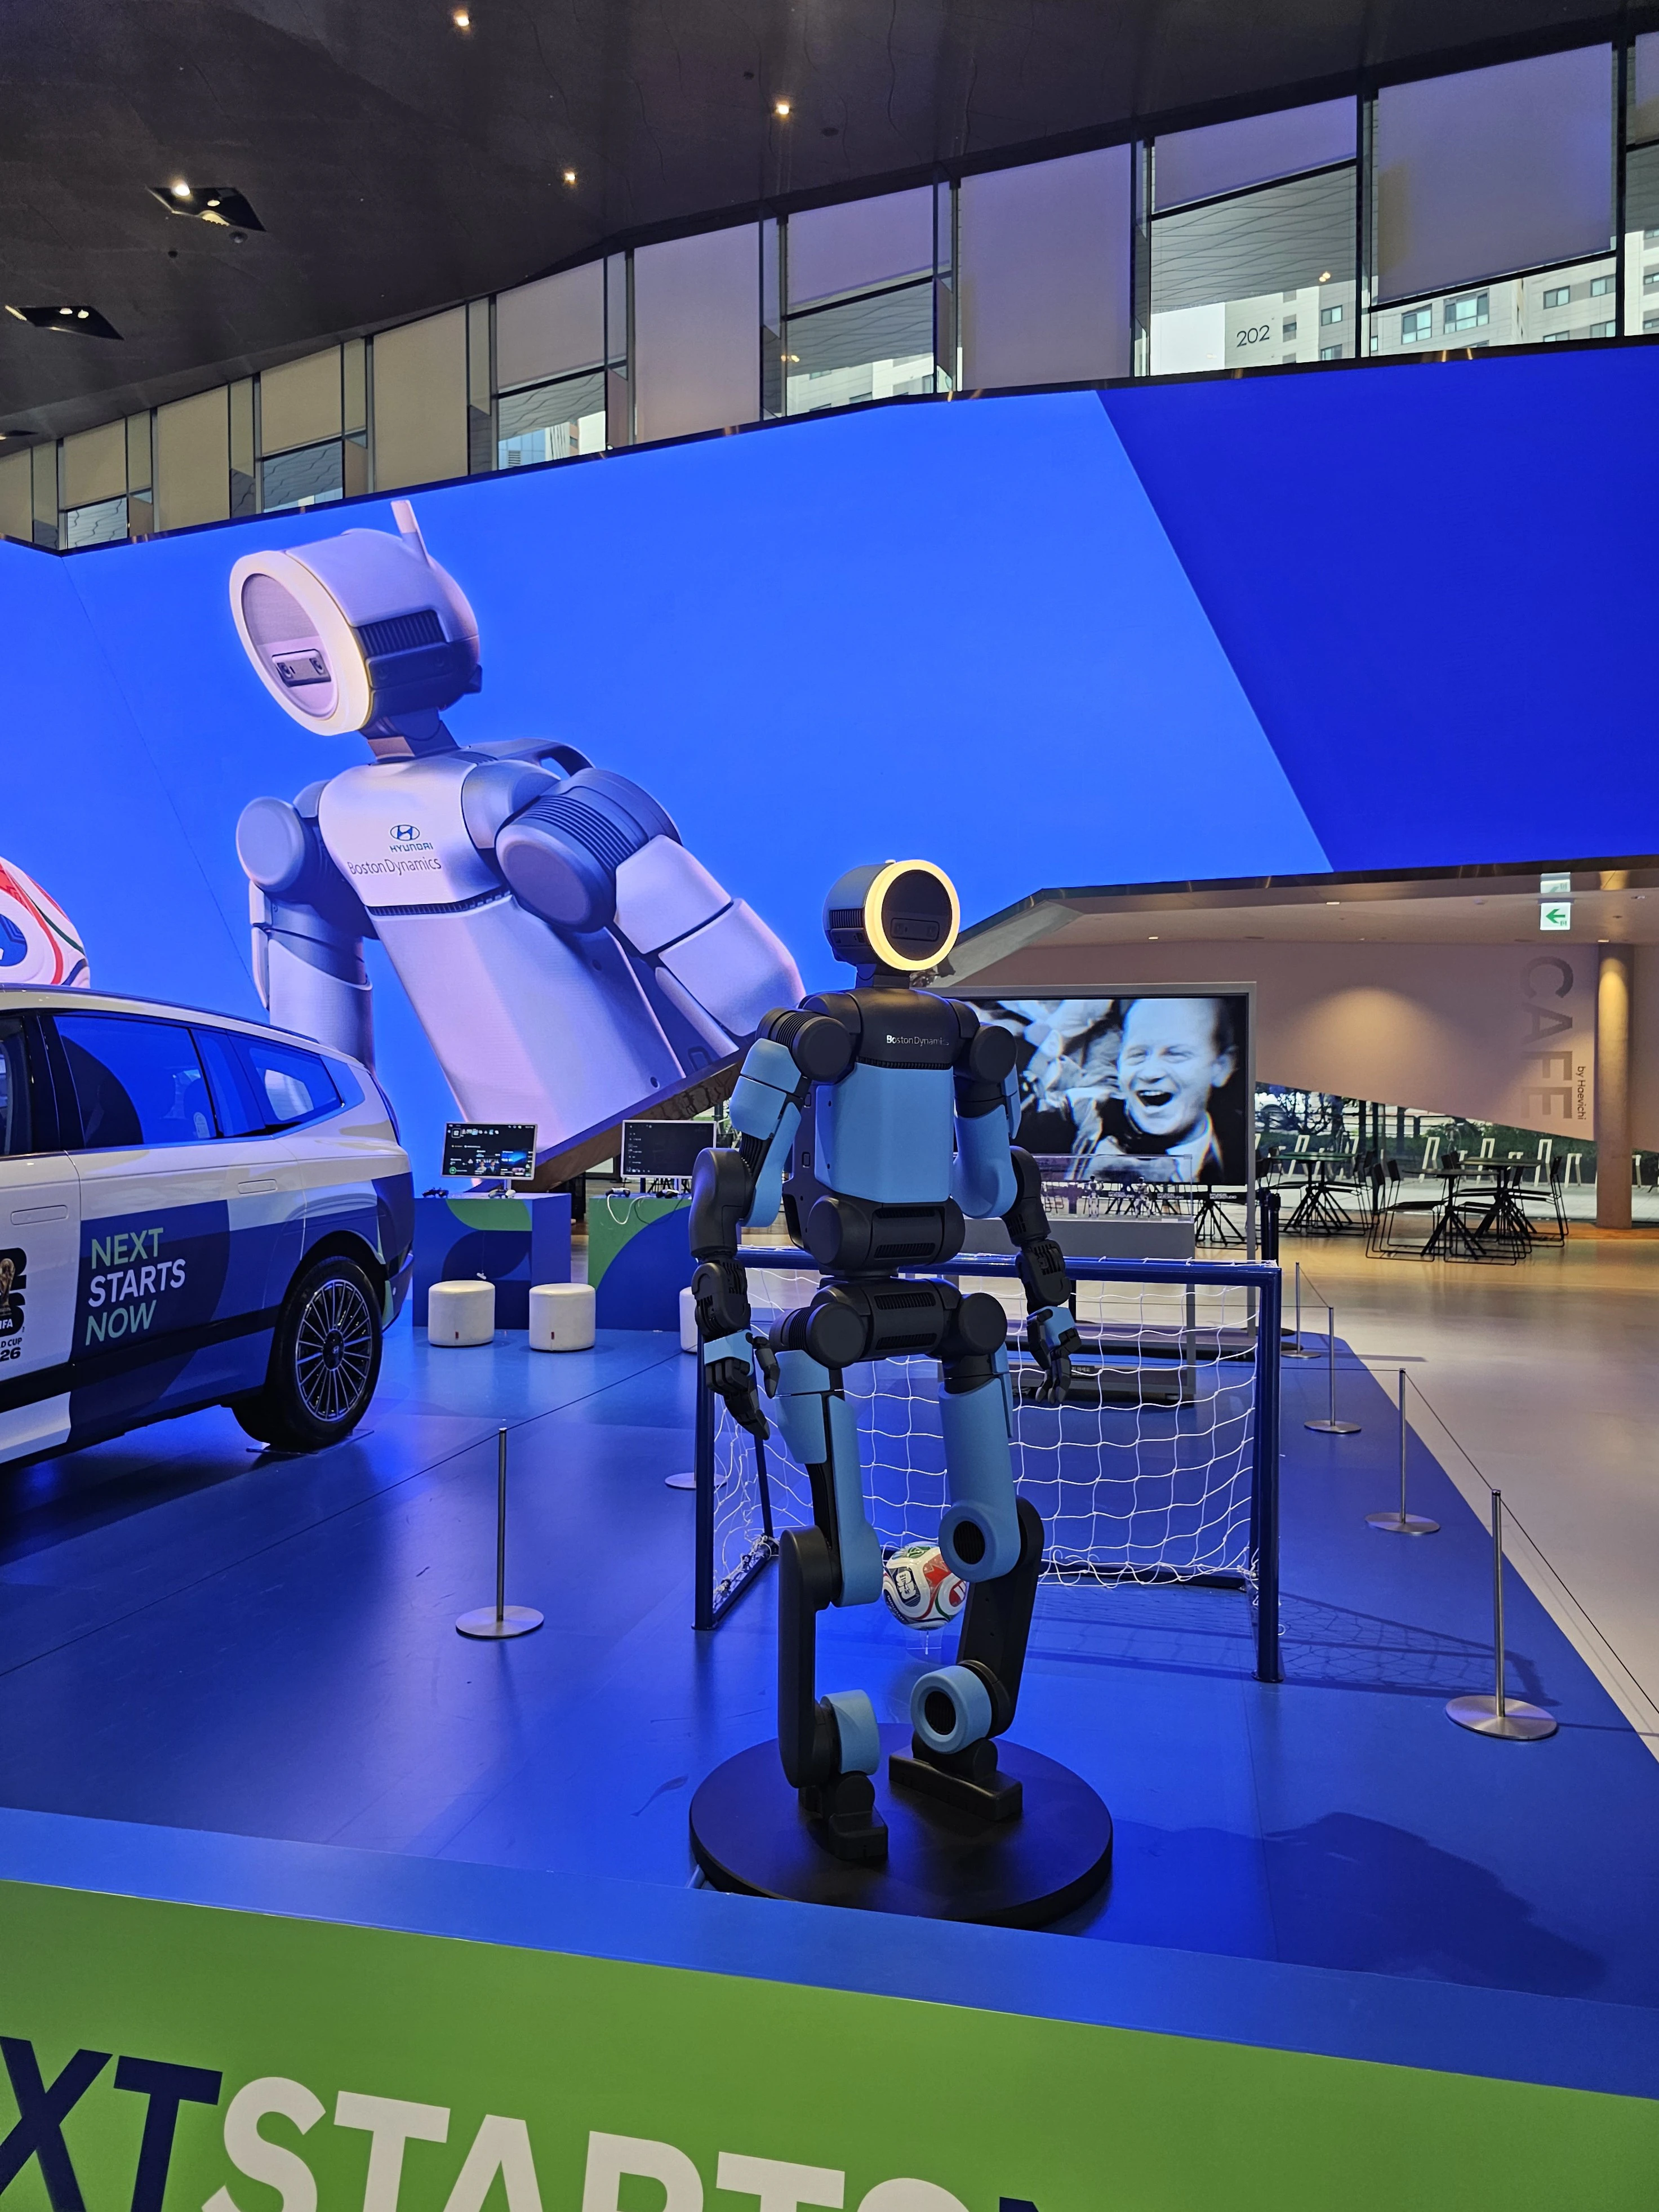
현대차그룹 로봇 계열사 보스턴다이내믹스의 휴머노이드 아틀라스. 이미지 “Boston Dynamics Atlas 1 .jpg”의 제작자는 Damian B Oh입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했습니다. 이미지 “Boston Dynamics Atlas 1 .jpg”의 제작자는 Damian B Oh입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
8월 12일 종가, 숫자로 짚어보기
현대차는 8월 12일 전일 대비 1.61%(6500원) 오른 40만9500원에 장을 마쳤다. 이날 외국인이 9만750주를 순매수한 반면 기관은 5만2331주, 개인은 3만8910주를 각각 순매도했다. 외국인 보유 비중은 25.03%다.
기술적으로 보면 애매한 구간이다. 20일 이동평균선(39만8675원)은 웃돌고 있지만 50일선(49만1180원)과 200일선(45만3025원)은 여전히 밑에 있다. RSI14는 45.15로 과매도도 과매수도 아닌 중립 지대이고, MACD 히스토그램은 8875 수준으로 최근 양전환하며 단기 반등 신호를 보내는 정도다. 20일 스윙 저점은 33만8500원, 스윙 고점은 43만9500원으로, 지금 주가는 그 사이 어딘가에 갇혀 있다.
장기로 시야를 넓히면 얘기가 조금 달라진다. 1년 전인 2025년 8월 21만3000원이었던 주가는 지금 40만9500원으로 92% 넘게 올랐다. 다만 그 상승분은 대부분 올해 상반기에 몰렸고, 6월 1일 장중 기록한 52주 최고가 78만3000원 대비로는 여전히 47.7% 낮은 자리다. 즉 1년 수익률은 화려하지만, 최근 두 달의 흐름만 떼어보면 반토막 뒤 완만한 회복 중이라는 게 더 정확한 그림이다.
왜 78만원에서 반토막이 났나
올해 상반기 현대차 주가를 끌어올린 힘은 자동차 판매가 아니라 로봇이었다. CES 2026에서 휴머노이드 아틀라스를 공개한 뒤 관련 영상이 나올 때마다 주가가 반응했고, 6월 초에는 사상 최고가 78만3000원까지 치솟았다. 그런데 이 서사는 본업 실적과 분리돼 있었다.
7월 23일 발표된 2분기 실적이 그 간극을 드러냈다. 매출액은 49조2153억원으로 지난해 같은 기간보다 1.9% 증가하며 분기 기준 역대 최대를 기록했다. 하지만 영업이익은 전년 동기(3조6016억원) 대비 20.8% 감소한 2조8509억원에 그쳤고, 영업이익률도 지난해 같은 기간 7.5%에서 5.8%로 1.7%포인트 하락했다. 원인은 복합적이다. 국내 엔진 밸브 공급업체 화재와 현대모비스 인도 공장 화재로 제네시스 등 고부가가치 차종 생산에 차질이 빚어졌고, 중동 지역 전쟁과 인플레이션 여파로 플라스틱 등 원자재 가격이 급등하며 약 4000억원의 추가 비용이 발생했다. 여기에 2분기 관세 부담이 약 9000억원으로 집계됐고, 1·2분기를 합친 관세 비용만 1조8000억원에 달했다.
연간 실적으로 보면 이 하락세가 하루아침에 생긴 게 아니라는 게 더 뚜렷해진다. 영업이익은 2024년 14조2396억원에서 2025년 11조4679억원으로 꺾였고, 2026년 컨센서스도 11조5690억원으로 거의 제자리다. 순이익 역시 2024년 13조2299억원(주당순이익 4만6042원)에서 2025년 10조3648억원(3만5331원)으로 줄었고, 2026년 컨센서스 주당순이익은 3만8028원으로 소폭 회복하는 수준이다. 다시 말해 증권가 스스로도 올해 실적이 극적으로 좋아질 거라고 보진 않는다는 뜻이다. 그런데도 목표주가가 현재가의 76% 위에 있다는 건, 그 간극의 대부분이 이익 전망이 아니라 로보틱스 사업에 얼마의 밸류에이션 배수를 줄 것이냐는 판단에서 나온다는 얘기다.
실제로 실적 발표 다음날인 7월 24일 6개 증권사가 한꺼번에 목표주가를 낮췄다. 유안타증권은 69만원에서 57만원으로, 한국투자증권은 77만원에서 64만원으로, 하나증권은 76만원에서 65만원으로, 흥국증권은 78만원에서 72만원으로, 교보증권은 80만원에서 74만원으로, NH투자증권은 86만원에서 76만원으로 목표가를 낮췄다. 최근 한 달간 발간된 현대차 리포트 20건 가운데 목표주가 하향 리포트가 19건이었을 정도로 눈높이 조정이 집중됐다. 다만 로보틱스 사업 가치에 대한 기대는 여전히 유효하다는 평가가 대부분이었고, 이 하향 이후에도 8월 11일 기준 컨센서스는 72만2000원을 유지하고 있다. 가장 낮은 목표가를 낸 유안타증권(57만원)과 가장 높은 KB증권(90만원) 사이의 33만원 차이가, 로보틱스를 얼마나 인정하느냐를 둘러싼 증권가 내부 시각차를 그대로 보여준다.
리스크 1: 8월 12일 다시 시작된 부분파업
현대차 주가를 지금 당장 흔드는 변수는 실적 컨퍼런스콜이 아니라 울산 공장 앞이다. 올해 임금·단체협상(임단협) 교섭이 좀처럼 접점을 찾지 못하면서 노조가 파업 강도를 높이고 있다. 노조는 12일과 13일 각각 4시간 부분파업을 실시하고, 14일과 18일에는 파업 시간을 6시간으로 늘린다. 판매·서비스, 남양, 모비스위원회는 각 위원회 실정에 맞춰 파업 일정을 조정하며, 노사는 교섭 재개 가능성을 열어두고 본교섭이 재개될 경우 그날 파업 일정은 유보하기로 했다.
누적 피해 규모가 이미 작지 않다. 앞서 현대차는 올해 노조가 실시한 세 차례 부분파업으로 총 60시간의 생산 차질을 겪었고, 이에 따른 생산 차질 물량을 4만2510대로 추산했다. 이번 8월 일정까지 소화하면 추가 가동 차질만 40시간에 달해 누적 차질은 총 100시간으로 늘어난다. 회사 측은 무노동 무임금 원칙에 따라 기술직 근로자 1인당 평균 192만원의 임금 감소가 발생했고, 근속 30년 기준으로는 퇴직금도 약 1401만원 줄어드는 효과가 있다고 설명했다.
쟁점은 상여금 인상, 해고자 복직, 정년 연장 세 가지로 좁혀져 있는데, 삼성전자·SK하이닉스의 '억대 성과급' 학습 효과를 경험한 임직원들의 눈높이를 회사가 맞추지 못하면서 올해는 추석 전 타결이 어려울 수 있다는 관측이 나온다. 기아 노사도 6차례 본교섭과 9차례 실무협의를 거쳤지만 합의점을 찾지 못했고 합법적인 쟁의권을 확보한 상태여서, 두 계열사가 동시에 생산 리스크를 안고 있는 셈이다. 파업이 추석 이후까지 늘어지면 3분기 생산 정상화 기대 자체가 흔들릴 수 있다.
리스크 2: 관세는 이미 끝난 이야기가 아니다
2분기 관세 부담 9000억원, 상반기 누적 1조8000억원이라는 숫자는 일회성이 아니라 매 분기 반복되는 구조적 비용이다. 회사는 하반기 들어 주요 원자재 가격이 하향 안정세를 보이는 만큼 원가 부담도 점차 완화될 것으로 기대한다고 밝혔지만, 관세 자체가 낮아진다는 보장은 아니다. 지정학적 리스크 확대에 따른 중동 판매 부진과 공장 화재로 생산차질이 겹쳤던 만큼, 하반기에는 낮아진 관세 비용과 생산차질 해소가 실적 개선 요인으로 작용할 것이라는 게 증권가의 기본 시나리오지만, 이는 관세 정책이 더 악화되지 않는다는 전제 위에 서 있다. 무역 협상 결과에 따라 이 전제가 바뀔 수 있다는 점은 계속 확인해야 할 변수다.
다가오는 촉매: 8월 26일 CEO 인베스터데이
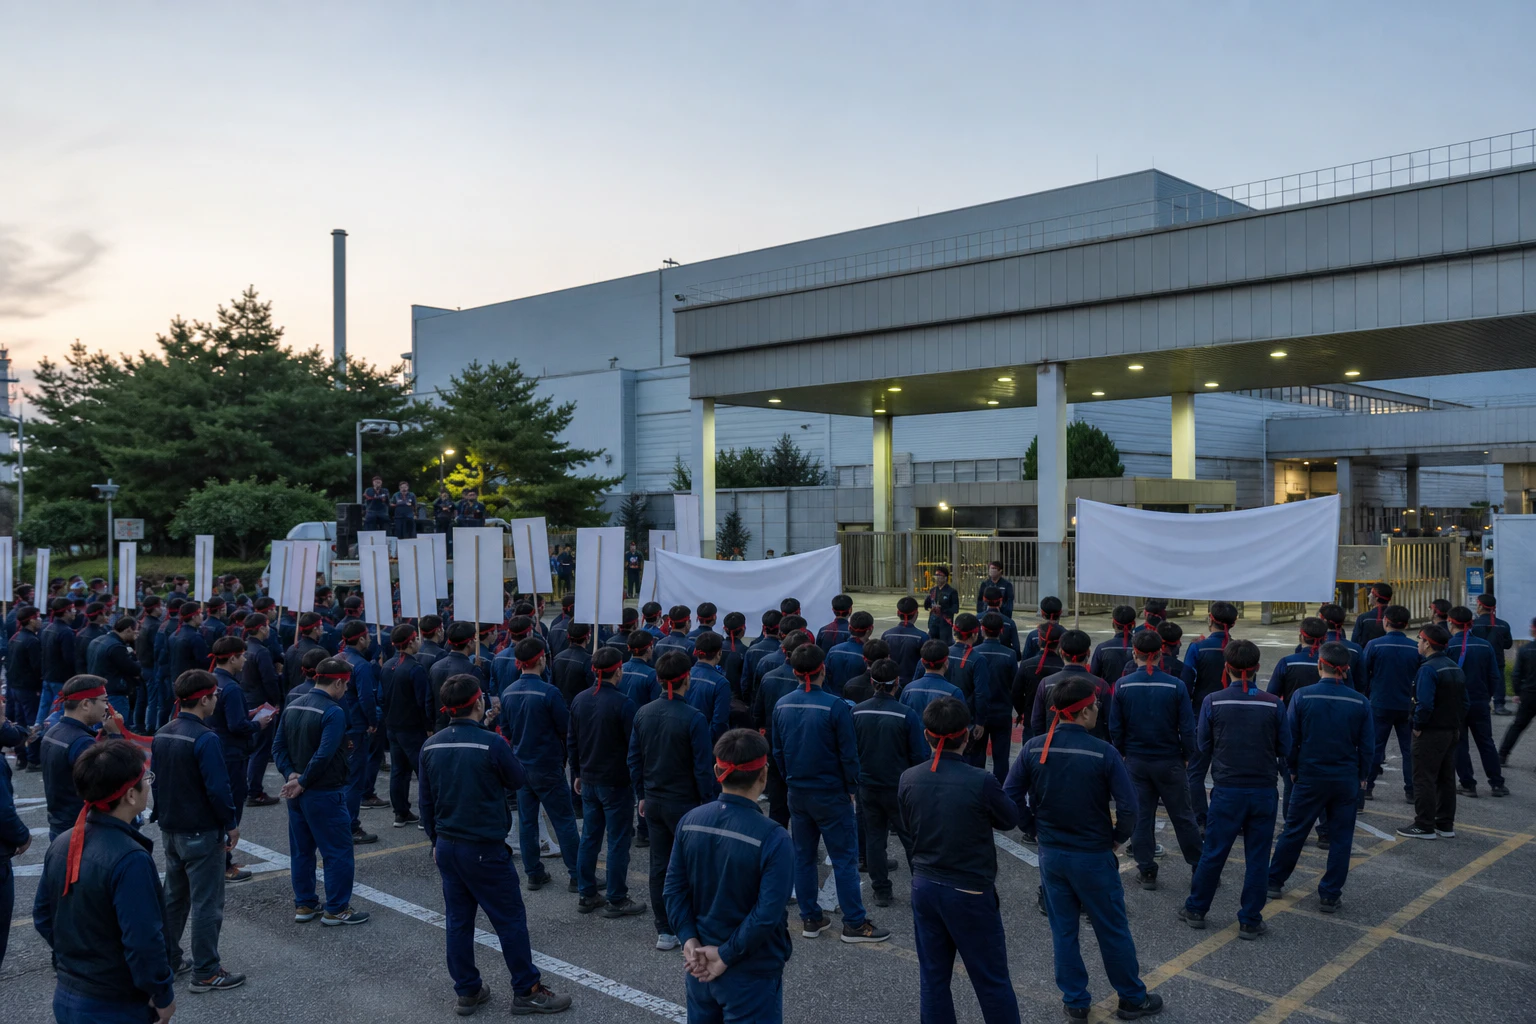
현대차 노조는 8월 12일부터 18일까지 나흘에 걸쳐 최대 6시간씩 부분파업을 이어간다.
목표주가와 현재가의 간극을 좁힐 다음 이벤트는 파업 타결보다 오히려 로보틱스 쪽에서 먼저 올 가능성이 크다. 현대차는 8월 26일 서울 여의도 콘래드 호텔에서 '2026년 CEO 인베스터데이'를 연다. 보스턴다이나믹스 지분 확대와 로보틱스 사업의 구체적 청사진 등이 의제로 다뤄질 전망이며, 호세 무뇨스 사장과 이승조 재경본부장 등이 참석해 중장기 사업 전략과 차종 믹스, 연간 실적 가이던스를 제시할 것으로 예상된다. 실적 발표 직후 목표가를 유지한 증권사들은 이 자리에서 보스턴다이내믹스 로보틱스 아메리카(RA)의 지분 구조, 8월 가동될 로봇 훈련시설 RMAC 등 그 실체가 처음 드러날 것으로 기대하고 있다. 반대로 이 발표가 구체성 없이 추상적인 청사진에 머물면, 지금의 밸류에이션 프리미엄을 정당화하기 어렵다는 반론에 다시 힘이 실릴 수 있다.
이 글과 같은 주제
밸류에이션은 싸 보이는데, 그게 전부는 아니다
현재 PBR은 0.9배로 장부가 밑에서 거래되고 있고, 트레일링 PER는 12.62배, 2026년 컨센서스 주당순이익(3만8028원) 기준 PER는 10.77배다. ROE는 8.41%, 배당수익률은 최근 12개월 기준 2.44%, 부채비율(debt/equity)은 1.89배 수준이다. 숫자만 놓고 보면 완성차 업종 평균보다 저평가된 구간이지만, 현대차 주가는 2020년 이후 실적과의 동행성을 상실했다는 분석도 나온다. 메리츠증권은 분기 순이익과 시가총액의 상관계수가 2004~2020년 0.85에서 2021~2026년 0.05로 떨어졌다고 짚었다. 실적이 싸다고 주가가 바로 따라 오르는 구조가 아니라는 뜻이다. 그래서 이 종목은 전통적인 저PER 매수 논리보다는, 로보틱스 서사가 실제 계약과 매출로 전환되는지를 지켜보는 이벤트 드리븐 관점이 더 맞는 접근이다.
좋은 실적이 다음 성장으로 이어질까요?
“현대차 2분기 실적 뒤 관세와 파업 리스크”
Bite에서 관심 기업의 재무와 사업을 분석하고 성장의 근거와 리스크를 확인하세요.
Bite에서 기업 분석하기지금부터 확인해야 할 신호들
투자 판단을 늦추기보다 다음 네 가지를 순서대로 확인하는 게 실용적이다.
- 임단협이 추석(10월) 전에 타결되는지, 아니면 8월 18일 이후 파업이 더 길어지는지
- 3분기 실적에서 부품사 화재로 인한 생산 차질이 실제로 해소되는지, 물량과 차종 믹스가 회복되는지
- 8월 26일 CEO 인베스터데이에서 보스턴다이내믹스 지분 구조와 연간 가이던스가 구체적 숫자로 제시되는지
- 미국 관세 정책에 변화가 있는지, 4분기에도 분기당 9000억원 수준의 관세 비용이 반복되는지
이 네 가지 중 무엇이 먼저 풀리느냐에 따라 지금의 72만원대 목표주가가 현실적인 앵커가 될지, 아니면 로봇 기대감이 걷힌 뒤 다시 낮아질지가 갈릴 것으로 보인다.
자주 묻는 질문
현대차 목표주가 컨센서스는 얼마인가? 8월 11일 기준 72만2000원이며, 개별 증권사별로는 최저 57만원(유안타증권)에서 최고 90만원(KB증권)까지 편차가 크다.
현대차 파업은 언제까지 이어지나? 8월 12·13일 4시간, 14·18일 6시간의 부분파업이 예정돼 있고, 노조는 오는 18일 쟁대위 회의를 열어 다음 투쟁 방향과 수위를 논의할 계획이다. 본교섭이 재개되면 해당일 파업은 유보된다.
2분기 실적에서 관세 부담은 얼마였나? 2분기 관세 부담은 약 9000억원으로 집계됐고, 1·2분기 합산으로는 1조8000억원에 달했다.
다음 주가 촉매는 무엇인가? 8월 26일 서울 여의도 콘래드 호텔에서 열리는 CEO 인베스터데이가 가장 가까운 이벤트로, 보스턴다이내믹스 지분 구조와 로보틱스 사업 청사진, 연간 가이던스가 함께 공개될 예정이다.
같이 볼 다른 질문
관련 글불러오는 중…출처
- 현대차 노조, 12~18일 부분파업 확대...최대 6시간 생산 차질
- 현대차 노조, 내일부터 나흘동안 부분파업 - ZDNet korea
- 현대차 노조, 파업 압박 수위 높인다...하루 총 12시간 확대 | 아주경제
- 해고자 복직·정년 연장 등 쟁점 마다 파열음...현대차 임단협, 추석 전 타결될까 | 아주경제
- 현대차 노조, 파업수위 높인다...부분파업 '4시간→ 6시간'
- 현대차, 2분기 최대 매출에도 영업익 20.8% ↓...“하반기 수익성 회복” - 아시아투데이
- 현대차, 매출 '피크'· 영업익 '부진'... 美 관세 직격탄 | 아주경제
- 종합 2보 현대차, 2분기 매출 49.2조 '역대 최대'...하반기 ‘신차 모멘텀’ 강화 - 이투데이
- 조세금융신문 현대차, 올 2분기 영업이익 20.8%↓...중동전쟁·부품사 화재 여파
- 1보 현대차, 2분기 영업익 2.8조원...전년比 20.8% 감소 - ZDNet korea
- 현대차 주가 이미 떨어질 대로 떨어졌는데...쏟아지는 ‘목표가 하향’ 리포트, 왜?
- 현대차 목표가 최저 57만·최고 90만원...'로보틱스'에 갈린 증권가
- 로봇 대장주라더니...현대차 목표가 하향 리포트 쏟아졌다 :: 공감언론 뉴시스 ::
- 로봇 대장주라더니...현대차 목표가 하향 리포트 쏟아졌다
- 80만원 바라보던 현대차, 반토막 주가...증권가 목표가 줄하향 < 증권 < FINANCE < 기사본문 - 더퍼블릭
- 다가온 현대차 인베스터데이... "피지컬 AI 승부수" | 아주경제
저장 상태를 확인하고 있습니다.
현대차 새 소식을 놓치지 마세요.
새 분석과 중요한 기업 소식이 생기면 하루 한 번 모아서 알려드립니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
현대차 목표주가 컨센서스는 얼마인가?
8월 11일 기준 72만2000원이며, 개별 증권사별로는 최저 57만원(유안타증권)에서 최고 90만원(KB증권)까지 편차가 크다.
현대차 파업은 언제까지 이어지나?
8월 12·13일 4시간, 14·18일 6시간의 부분파업이 예정돼 있고, 노조는 18일 쟁대위 회의를 열어 다음 투쟁 방향을 논의할 계획이다. 본교섭이 재개되면 해당일 파업은 유보된다.
2분기 실적에서 관세 부담은 얼마였나?
2분기 관세 부담은 약 9000억원으로 집계됐고, 1·2분기 합산으로는 1조8000억원에 달했다.
다음 주가 촉매는 무엇인가?
8월 26일 서울 여의도 콘래드 호텔에서 열리는 CEO 인베스터데이가 가장 가까운 이벤트로, 보스턴다이내믹스 지분 구조와 로보틱스 사업 청사진, 연간 가이던스가 함께 공개될 예정이다.
관련 글
현대로템 주가 전망: 사상 최대 실적에도 52주 신저가, 무엇이 다른가
한화오션 주가 전망: 캐나다 잠수함 쇼크 이후 8만 원대에서 방향을 묻다
SK하이닉스(000660) 주가, 2026년 8월 12일 150만원대 회복, 한 달 급락의 결산
삼성전기 목표주가 컨센서스, 8월 235만원대 유지...모건스탠리는 262만원으로 상향
삼성중공업 목표주가 3만8750원, 2026년 8월 컨센서스, 2만2000원 주가와 76% 벌어진 이유
현대로템 주가 하락 이유는 2분기 어닝쇼크와 수출 계약 지연































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.