Comfort Systems USA 실적 후 9% 하락, 수주·마진 변수
Comfort Systems USA는 2026년 3분기 매출과 주당순이익이 늘었지만 10월 23일 주가는 9.26% 하락했습니다. 수주잔고는 크게 증가했고 매출총이익률은 전년 동기 수준을 유지했습니다. 앞으로는 잔고의 매출 전환, 마진 지속 여부, CFO 승계 이후 재무 운영의 연속성을 함께 확인할 필요가 있습니다.
실적 호조 뒤 주가가 하락했다
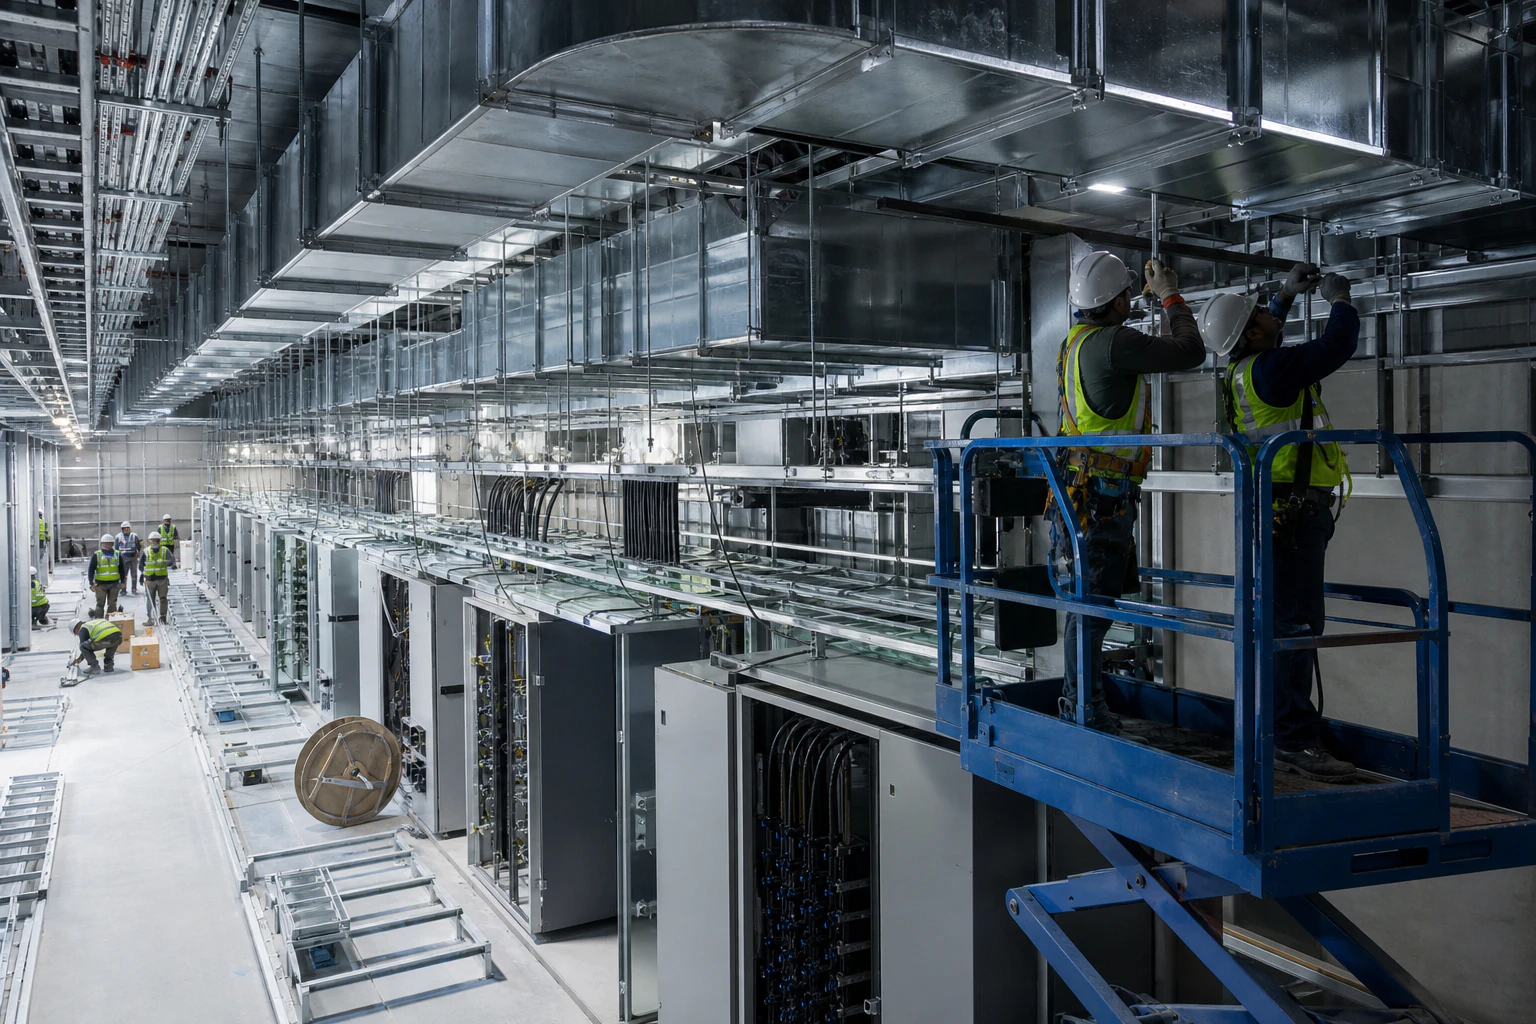
Comfort Systems USA의 수요에서 데이터센터 관련 기술 부문이 차지하는 비중을 떠올리게 하는 장면.
Comfort Systems USA는 2026년 3분기 매출 37억7,000만 달러와 희석주당순이익 13.91달러를 발표했습니다. 전년 동기 매출 24억5,000만 달러, 주당순이익 8.25달러보다 늘어난 수치입니다. 그런데 발표 다음 거래일인 10월 23일 주가는 9.26% 하락 마감했습니다. 실적과 주가가 반대로 움직였다는 사실만으로 하락 원인을 단정할 수는 없습니다. 투자자가 따져볼 것은 성장의 속도뿐 아니라 그 성장이 얼마나 오래, 어떤 이익률로 이어질 수 있느냐입니다.
같은 날 회사는 최고재무책임자(CFO) 빌 조지의 은퇴와 후임자도 발표했습니다. 따라서 주가 움직임을 실적 하나나 CFO 교체 하나의 결과라고 설명하기보다, 성장과 수익성, 경영진 승계라는 세 가지 이슈를 함께 점검하는 편이 신중합니다. 다음 분기에는 쌓인 수주가 실제 매출로 바뀌는지, 그 과정에서 마진이 유지되는지가 관찰 포인트입니다.
기존 사업장 매출도 늘었다
3분기 매출은 전년 동기보다 53.7% 증가했습니다. 회사의 10-Q에 따르면 인수한 사업의 기여를 제외한 기존 사업장 매출도 46.3% 늘었습니다. 성장이 인수만으로 만들어진 것은 아니라는 뜻입니다. 회사는 수요 증가가 특히 기술 부문, 그중에서도 데이터센터 관련 사업에서 두드러졌다고 밝혔습니다. 같은 분기 기계설비 매출은 42.7%, 전기 부문 매출은 84.8% 증가했습니다.
다만 부문별 성장률을 읽을 때는 인수 효과와 기존 사업장 성장을 구분해야 합니다. 기계설비 매출 증가액은 대부분 기존 사업장 활동에서 나왔지만, 전기 부문은 인수한 사업의 매출도 보탬이 됐습니다. 이후 실적에서는 전체 매출 증가율만 보지 말고 기존 사업장 성장도 이어지는지, 데이터센터 등 기술 부문에 집중된 수요가 어느 정도 유지되는지 확인할 필요가 있습니다.
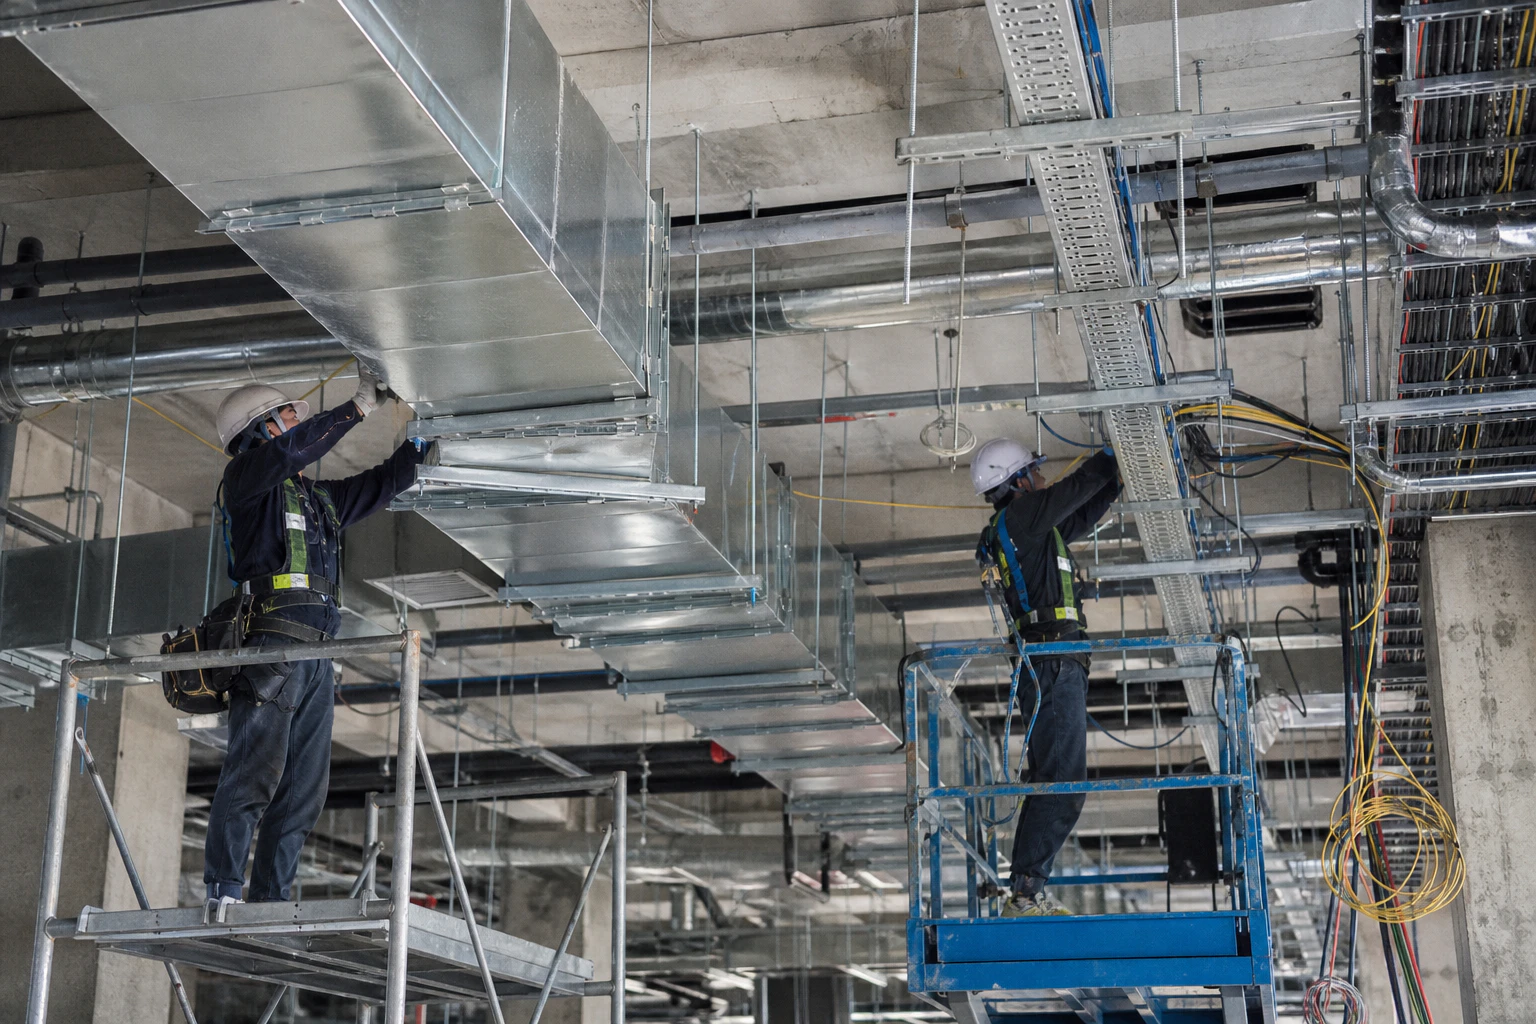
수주잔고가 실제 현장 공사와 매출로 전환되는 과정을 보여주는 일반적인 설비 시공 장면.
수주잔고는 기대와 한계를 담는다
9월 말 수주잔고는 178억1,000만 달러로, 6월 말보다 26.7%, 1년 전보다 90% 증가했습니다. 기존 사업장만 놓고 봐도 전 분기보다 26.1% 늘었습니다. 분기 증가분은 주로 기술 부문의 텍사스 전기 사업장과 모듈러 사업장 등에서 나왔습니다. 인수에 따른 잔고도 포함됐지만, 공시된 증가 내역에서는 기존 사업장 수요 확대가 큰 부분을 차지합니다.
수주잔고는 계약 또는 확정된 설치·교체 공사 가운데 아직 매출로 잡히지 않은 금액입니다. 회사는 잔고가 주로 향후 6~12개월의 매출 흐름을 가늠하는 자료라고 설명하면서도, 전체 미래 매출의 일부일 뿐이고 여러 분기의 실적을 보장하는 지표로 해석해서는 안 된다고 밝혔습니다. 따라서 잔고의 크기뿐 아니라 실제 공사 진행과 매출 전환, 계약의 수익성도 함께 봐야 합니다.
이 글과 같은 주제
총마진 유지와 비용 부담
3분기 매출총이익률은 24.8%로 전년 동기와 같았습니다. 매출총이익은 53.7% 늘었고, 회사는 같은 사업장 매출 증가와 여러 사업장의 실행 개선이 이익 증가에 기여했다고 설명했습니다. 영업이익률은 계산상 약 15.5%에서 16.6%로 높아졌습니다. 매출이 커지는 동안 판매·일반관리비가 매출보다 느리게 증가한 점이 영업이익률 개선에 보탬이 됐습니다.
하지만 마진 개선을 당연하게 볼 수는 없습니다. 회사는 기존 사업장의 인건비와 보상 비용 증가를 공시했고, 인력과 자재·장비 공급 지연도 경영 환경의 부담으로 언급했습니다. 공사 현장에서는 예상보다 원가가 더 들거나 일정이 밀리면 계약 이익이 줄 수 있습니다. 다음 실적에서 매출총이익률 24.8%가 유지되는지, 영업이익률 개선이 이어지는지를 함께 확인해야 합니다.
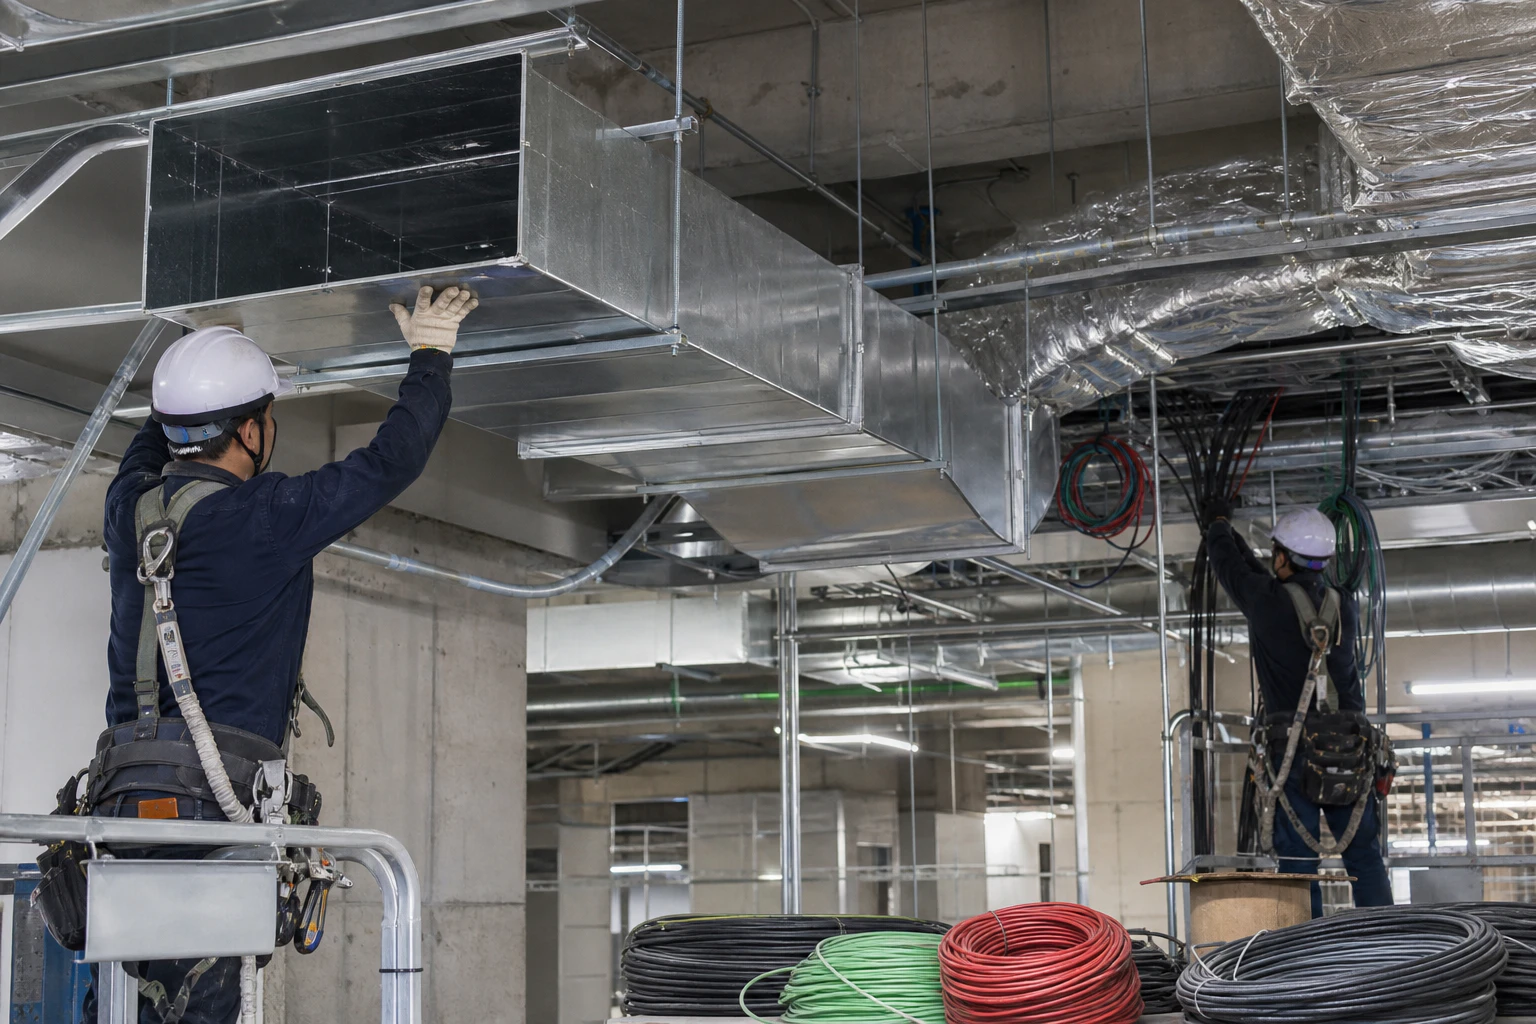
인건비와 자재 투입, 공사 진행이 설비 사업의 비용과 마진에 연결되는 현장.
CFO 승계는 연말 이후 예정
빌 조지는 2026년 10월 16일 은퇴 의사를 알렸고, 2026년 사업연도 10-K 제출 이후 CFO 직에서 물러날 예정입니다. 후임으로 지명된 줄리 셰프는 현재 수석부사장 겸 최고회계책임자입니다. 회사는 조지의 은퇴 결정이 운영이나 정책에 대한 이견 때문이 아니라고 SEC 공시에 적었습니다. 발표 시점에 CFO가 즉시 바뀌는 형태가 아니라, 연말 결산 공시 이후를 기준으로 한 승계 계획입니다.
조지는 1997년 회사 설립에 참여했고 2005년부터 CFO를 맡았습니다. 셰프는 2005년부터 최고회계책임자로 재직해 왔습니다. 후임자가 회사 내부 재무와 회계 업무를 오래 맡아 온 만큼 승계의 관전 지점은 인물 교체 자체보다 결산과 인수, 현금흐름 관리의 연속성입니다. 새 CFO 체제에서 공시와 실적 설명이 일관적인지, 성장에 필요한 투자가 현금흐름과 수익성을 해치지 않는지 살펴볼 수 있습니다.
BULLSTORY PREMIUM지금 시작하면 첫 결제일까지 불스토리 프리미엄을 무료로 이용할 수 있습니다.실시간 브리핑과 차트 교육 및 독점 기업 분석을 무료 체험으로 먼저 확인하세요.프리미엄 무료 체험 시작하기다음 분기에서 대조할 변수
회사는 10-Q에서 제조업과 기술 부문의 수요가 강한 수준을 2026년 남은 기간과 2027년에도 이어갈 것으로 예상한다고 밝혔습니다. 실적 발표 자료에서도 2027년까지 유기적 성장과 높은 수익성, 안정적인 현금흐름을 기대한다고 설명했습니다. 이는 회사의 전망이지 확정된 결과는 아닙니다. 앞으로 수주잔고가 매출로 전환되는 속도와 총마진이 함께 유지되는지가 전망의 실현 가능성을 가늠하게 됩니다.
투자자는 분기마다 수주잔고 증가율과 실제 매출 증가율의 간격, 기존 사업장 성장, 매출총이익률과 영업이익률을 나란히 볼 수 있습니다. 잔고가 계속 늘어도 공사 일정이 밀리거나 비용이 커지면 이익으로 이어지는 속도가 달라질 수 있습니다. 이번 하락을 실적 악화의 증거로 단정하기보다, 성장의 질과 수익성을 이어서 확인하는 계기로 삼는 편이 합리적입니다.
출처
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
Comfort Systems USA 주가는 실적 발표 뒤 얼마나 하락했나요?
2026년 10월 23일 주가는 9.26% 하락 마감했습니다. 회사는 3분기 매출 37억7,000만 달러와 희석주당순이익 13.91달러를 발표했지만, 주가 하락만으로 특정 원인을 단정할 수는 없습니다.
수주잔고가 늘면 향후 매출이 보장되나요?
아닙니다. 회사는 수주잔고가 주로 향후 6~12개월 매출 흐름을 가늠하는 자료라고 설명하지만, 전체 미래 매출의 일부이며 여러 분기의 실적을 보장하지는 않는다고 밝혔습니다.
Comfort Systems USA CFO는 언제 교체되나요?
빌 조지는 2026년 사업연도 10-K 제출 이후 CFO 직에서 물러날 예정이며, 후임으로 줄리 셰프가 지명됐습니다.
댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.