SCHD 단점, 24% 오른 2026년에도 사라지지 않는 세 가지 구조적 리스크
2026년 9월 3일 업데이트
SCHD는 10년 이상 배당 이력을 요구하는 지수 설계 때문에 고성장 기술주를 원천 배제하고, 배당성장률이 2024년 12.3%에서 2026년 상반기 0.2%로 급격히 둔화됐으며, 매년 3월 기계적 재구성 때 브로드컴(2024년)처럼 잘나가던 종목이 강제로 빠지고 퀄컴처럼 변동성 큰 신규 종목이 들어오는 리스크가 있다. 2026년 들어 가치주 로테이션에 힘입어 SCHD가 VOO를 큰 폭으로 앞섰지만, 이는 구조적 약점이 사라진 게 아니라 국면이 유리하게 바뀐 것뿐이다.
SCHD(슈왑 미국 배당주 ETF)의 진짜 단점은 최근 주가가 아니라 지수 설계 그 자체에 있다. 10년 넘게 배당을 늘려온 기업만 골라 담는 규칙 때문에 애플이나 메타 같은 고성장주는 애초에 후보에도 오르지 못하고, 최근 분배금 증가 속도는 사실상 멈췄으며, 매년 3월 기계적인 재구성 탓에 잘나가던 종목이 강제로 빠져나가는 일이 반복된다. 2026년 8월 14일 뉴욕 정규장 기준 SCHD는 주당 34.52달러로 마감해 52주 신고가(34.54달러)에 바짝 붙어 있고, 올해 들어(YTD) 24.5% 올라 같은 기간 S&P500 추종 ETF인 VOO의 13.6%를 크게 앞섰다. 겉보기엔 흠잡을 데 없는 흐름이지만, 바로 이 반등을 만든 구조가 2023~2025년에는 정반대로 작동해 투자자들을 힘들게 했던 그 구조다. 스타일 로테이션이 다시 바뀌면 같은 패턴이 재현될 수 있다는 게 이 ETF를 오래 들고 가려는 사람이 꼭 알아야 할 지점이다.
SCHD가 추종하는 다우존스 미국 배당 100지수는 뉴욕증시 상장 배당주만을 대상으로 한다. 이미지 “Wall Street - New York Stock Exchange.jpg”의 제작자는 Carlos Delgado입니다. Wikimedia Commons 원본을 CC BY-SA 3.0 조건으로 사용했으며 WebP로 변환했습니다.
SCHD는 10년 연속 배당 지급 이력을 최소 조건으로 요구해 고성장 무배당·신규 배당주를 원천 배제한다.
성장주는 애초에 후보군에도 못 오른다
SCHD가 추종하는 다우존스 미국 배당 100지수는 최소 10년 연속 배당을 지급한 기업이어야 하고, 5억달러 이상의 시가총액과 일정 수준의 유동성 요건을 충족해야 한다. 이 관문을 통과한 종목은 다시 총부채 대비 현금흐름 비율과 자기자본이익률(ROE), 현재 배당수익률, 그리고 5년 배당성장률이라는 네 가지 지표로 점수를 매겨 상위 100개만 남긴다. 배당을 아예 주지 않거나 최근에 배당을 시작한 기업은 아무리 실적이 좋아도 이 스크리닝을 통과할 수 없다는 뜻이다. 실제로 종목별로는 텍사스 인스트루먼츠(TXN)가 약 6%로 편입 비중 1위에 올랐는데, 아날로그·임베디드 반도체 업계의 강자로 꼽히는 이 업체는 50년 이상 배당을 지급해온 대표적인 배당 성장주다. 반면 지난 몇 년간 증시를 이끈 엔비디아 같은 이름은 SCHD 안에 들어올 방법 자체가 없다.
이 구조는 2023~2025년 3년 동안 뚜렷한 약점으로 드러났다. 2024년과 2025년 대부분의 기간 동안 온라인 커뮤니티에는 SCHD를 낡은 배당펀드로 깎아내리는 글이 쏟아졌고, 그 사이 AI 관련 주식들은 S&P500과 나스닥100을 연이어 최고치로 끌어올렸다. 한 투자 분석 블로그가 인용한 모닝스타 데이터에 따르면 대형가치주 카테고리에서 9년 연속 상위 1/3에 들었던 SCHD의 순위가 2023년에는 하위 11%까지 떨어졌고, 2024년에도 여전히 하위 1/4에 머물렀다. 성장주를 원천적으로 배제하는 설계가 성장주 랠리 국면에서 고스란히 손해로 돌아온 셈이다.
그런데 2026년 들어 흐름이 뒤집혔다. 2023년부터 2025년까지 메가캡 기술주, 특히 매그니피센트 세븐의 AI 관련 종목들이 S&P500을 연이은 신고가로 끌어올리는 동안 SCHD는 텍사스 인스트루먼츠를 제외하면 그런 유형의 기술주 비중이 사실상 없었지만, 2026년 초 AI 트레이드가 흔들리면서 자금이 가치주 쪽으로 옮겨갔다. 밸류에이션 격차도 근거로 꼽힌다. SCHD 포트폴리오는 현재 선행 주가수익비율(P/E) 19.07배에 거래되며 VOO보다 눈에 띄게 낮은데, 자기자본이익률(ROE)은 26.54%로 여전히 높은 수준을 유지하고 있다. 그 결과 SCHD는 2026년 7월 28일 52주 신고가를 기록했고, 연초 이후 수익률은 약 24%로 S&P500을 거의 14포인트 앞섰다. 문제는 이게 정확히 거울상이라는 점이다. 성장주가 빠지면 오르고 성장주가 오르면 빠지는 구조이지, SCHD 자체가 갑자기 성장주에 강해진 게 아니다. 에너지·헬스케어·필수소비재에 대한 무거운 비중은 시장이 성장과 기술주에 프리미엄을 줄 때 SCHD가 크게 뒤처지게 만드는 요인이기도 한데, 2023년에 SCHD를 매수한 투자자들이 바로 그 현실을 겪었고 2026년의 로테이션은 정반대 거래일 뿐이다.
배당성장 속도, 숫자로 보면 사실상 멈췄다
SCHD의 인기를 지탱해온 근거는 "매년 늘어나는 배당"이었다. 분기 배당금을 연도별로 합산해 보면 최근 증가 속도가 눈에 띄게 꺾인 게 확인된다. 2023년 연간 배당 합계는 전년 대비 3.8% 늘었고 2024년에는 12.3%까지 뛰었지만, 2025년에는 다시 5.2%로 낮아졌다. 그리고 2026년 상반기(3월·6월 지급분 기준) 배당은 전년 동기 대비 겨우 0.2% 늘어나는 데 그쳤다. 실제 지급액으로 보면 2026년 3월 주당 0.257달러, 6월 0.253달러로 오히려 직전 분기보다 소폭 줄었다. 최근 12개월(TTM) 분배금 합계는 주당 1.048달러로 1년 전 같은 기준(1.026달러) 대비 2.2% 늘어난 수준에 그쳐, 현재 주가 34.52달러 기준 TTM 배당수익률은 3.04%다.
배당이 늘지 않는 게 아니라 늘어나는 속도가 눈에 띄게 느려졌다는 게 핵심이다. 이 둔화는 2026년 3월 재구성으로 포트폴리오 성격 자체가 바뀐 영향이 크다. 그동안 가장 높은 비중(23.5%)을 차지하던 에너지 업종을 줄이고, 배당성장률이 높은 우량주를 대거 편입했는데, 새로 들어온 대형주 다수가 아직 배당을 공격적으로 늘리는 단계는 아니기 때문이다. 배당을 늘릴 여력이 없는 건 아니지만, 최근 속도만 놓고 보면 과거 두 자릿수 증가율을 기대하고 들어온 투자자에게는 실망스러운 숫자다.
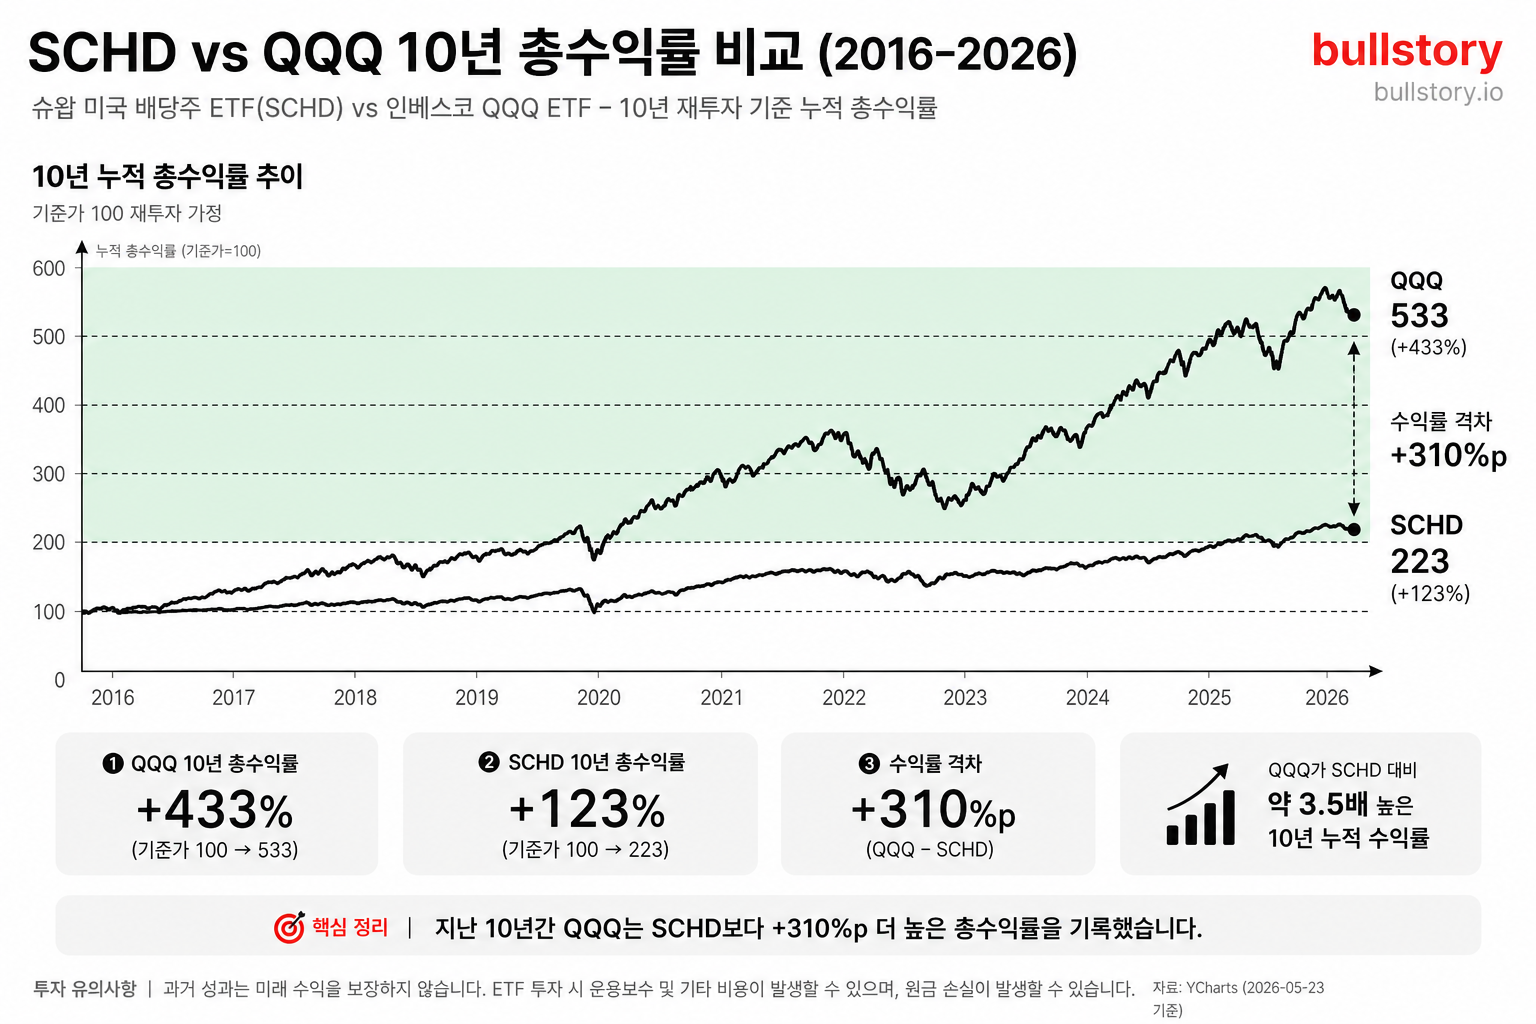
매년 3월, 잘나가던 종목이 기계적으로 빠져나간다
SCHD는 매년 3월 지수 구성을 전면 재검토한다. 이 과정에서 스코어가 낮아진 종목은 최근 주가가 아무리 좋았어도 빠지고, 스코어가 개선된 종목이 새로 들어온다. 규칙은 투명하지만 결과는 종종 불편하다.
가장 상징적인 사례가 2024년 3월 재구성이다. 당시 AI 훈풍으로 큰 폭의 주가 상승을 기록했던 브로드컴(AVGO)이 SCHD 구성종목에서 빠졌는데, 최근 기술주 상승의 대표주자였던 종목이 편출됐다는 점이 투자자들에게 꽤 의외로 받아들여졌다. 브로드컴은 5년 평균 배당성장률이 19.25%에 달할 만큼 배당 자체는 빠르게 늘리고 있었지만, 주가 상승 속도가 배당 증가 속도를 앞지르면서 배당수익률 지표가 낮아져 결국 빠졌다. 대신 그 자리를 채운 종목 중 하나가 매출이 정체된 브리스톨-마이어스 스퀴브였다.
2026년 3월 재구성은 규모가 훨씬 컸다. SCHD는 매년 3월 전면 재구성을 거치는데, 2026년 리밸런싱에서는 22개 종목이 제외되고 25개 신규 종목이 편입됐다. 발레로에너지, 할리버튼 등이 제외되면서 에너지 섹터 비중은 7%포인트 감소했고, 그 자리를 유나이티드헬스그룹(UNH), 애봇, 퀄컴(QCOM), 액센츄어 같은 대형주가 채웠다. 2위 편입 비중을 차지한 퀄컴은 스마트폰 모뎀과 AI 칩 설계로 전방위 확장 중인 반도체 기업인데, 최근 1년 주가 흐름만 봐도 이 종목이 왜 위험 요인인지 드러난다. 8월 14일 종가 165.79달러는 52주 고점 259.92달러 대비 36.2% 낮은 수준이다. 신규 편입 종목이 배당 조건은 만족했어도 주가 변동성까지 낮다는 보장은 없다는 뜻이다.
2026년 3월 SCHD에 새로 편입된 퀄컴은 8월 14일 기준 52주 고점 대비 36% 낮은 가격에 거래되고 있다. 이미지 “Qualcomm Headquarters La Jolla.jpg”의 제작자는 Coolcaesar입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
3위로 편입된 유나이티드헬스그룹도 비슷한 경고 사례다. 미국 최대 민간 의료보험사로 견고한 현금흐름을 바탕으로 꾸준히 배당을 확대해왔으나, 2026년 CEO의 갑작스러운 사임 이후 주가 변동성이 커졌다. 8월 14일 종가 401.73달러는 52주 고점 461.62달러 대비 13.0% 낮고, 20일 이동평균선이 50일선을 하향 이탈하는 데드크로스 신호까지 나온 상태다. 배당 이력과 재무비율만 보고 기계적으로 편입한 종목이 예상치 못한 경영 리스크에 노출될 수 있다는 걸 보여주는 사례다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“SCHD 단점, 24% 오른 2026년에도 사라지지 않는 세 가지 구조적 리스크”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기지금 시점에서 조심해야 할 것
현재 SCHD의 RSI14는 71.9로 기술적 과매수 구간에 들어와 있고, 주가는 20일·50일·200일 이동평균선을 모두 위에서 타고 있다. 최근 1년 수익률은 26.3%로 나스닥100 추종 ETF인 QQQ의 26.6%와 거의 같고, VOO의 20.6%도 앞선다. 배당주 ETF가 성장주 지수와 비슷한 속도로 오른 건 이례적인 일이고, 그 배경에는 에너지 관련 이란 전쟁발 유가 충격 같은 일시적 요인도 섞여 있다. 이런 흐름이 영구적이라고 단정할 근거는 없다. 기술적 반등의 규모가 크다는 사실 자체가, 반대 방향으로의 되돌림 위험도 그만큼 커졌다는 의미로 읽힐 수 있다.
결국 SCHD의 단점은 "최근 수익률이 나쁘다"는 한 문장으로 요약되지 않는다. 성장주를 원천 배제하는 설계, 최근 눈에 띄게 느려진 배당성장 속도, 매년 3월 기계적 재구성이 만드는 종목 교체 리스크, 이 세 가지가 겹쳐서 시장 국면에 따라 큰 폭의 상대 성과 차이를 만든다는 게 핵심이다. 지금처럼 유리한 국면에 들어와 있다고 해서 이 구조 자체가 사라진 건 아니다.
출처
- Here’s Why SCHD is Beating the S&P 500 in 2026 YTD
- SCHD Hits 52-Week High as Dividend ETF Beats S&P 500 by Record Gap This Year
- After Reviewing the Dividend Growth Landscape SCHD Just Outperformed the S&P 500 By Nearly 8 Points and These Are the 3 Core Funds That Belong in Every Long Term Portfolio - 24/7 W
- Here's Why SCHD is Beating the S&P 500 in 2026 YTD - 24/7 Wall St.
- 서학개미 ETF 디코딩 11 인기몰이 배당 펀드 '슈드' 매력과 한계 : 네이트 뉴스
- SCHD '리밸런싱'...배당성장 기대주 더 담았다
- SCHD 2025 전망:부진한 성과의 진짜 이유와 미래
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
SCHD의 장단점은 무엇인가요?
장점은 연간 보수 0.06%로 배당주 ETF 중에서도 가장 낮은 축에 속하고, 재무 건전성이 검증된 대형 우량주 100개에 분산 투자하면서 최근 1년 26.3%라는 준수한 가격 수익률까지 챙겼다는 점이다. 단점은 10년 배당 이력 요건 때문에 고성장 기술주가 애초에 배제되고, 최근 배당성장 속도가 크게 둔화됐으며, 매년 3월 재구성 때 잘나가던 종목이 강제로 빠지고 변동성 큰 신규 종목이 들어온다는 점이다.
SCHD 배당성장률이 왜 둔화됐나요?
연간 배당 합계 증가율이 2024년 12.3%에서 2025년 5.2%, 2026년 상반기에는 0.2%로 계속 낮아졌다. 2026년 3월 재구성으로 고배당 에너지주 비중을 줄이고 배당성장률이 높은 우량주를 새로 담은 영향이 크고, 신규 편입 종목 다수가 아직 두 자릿수 배당 증액 단계에 접어들지 않았기 때문으로 풀이된다.
2026년 SCHD 재구성에서 어떤 종목이 바뀌었나요?
2026년 리밸런싱에서 22개 종목이 제외되고 25개 신규 종목이 편입됐다. 발레로에너지와 할리버튼 등이 빠지면서 에너지 섹터 비중이 7%포인트 줄었고, 유나이티드헬스그룹, 애봇, 퀄컴, 액센츄어 등이 새로 들어왔다. 이 중 퀄컴은 현재 52주 고점 대비 36% 낮은 가격에 거래되며 신규 편입 종목의 변동성 리스크를 보여주는 사례로 꼽힌다.
SCHD와 JEPI는 무엇이 다른가요?
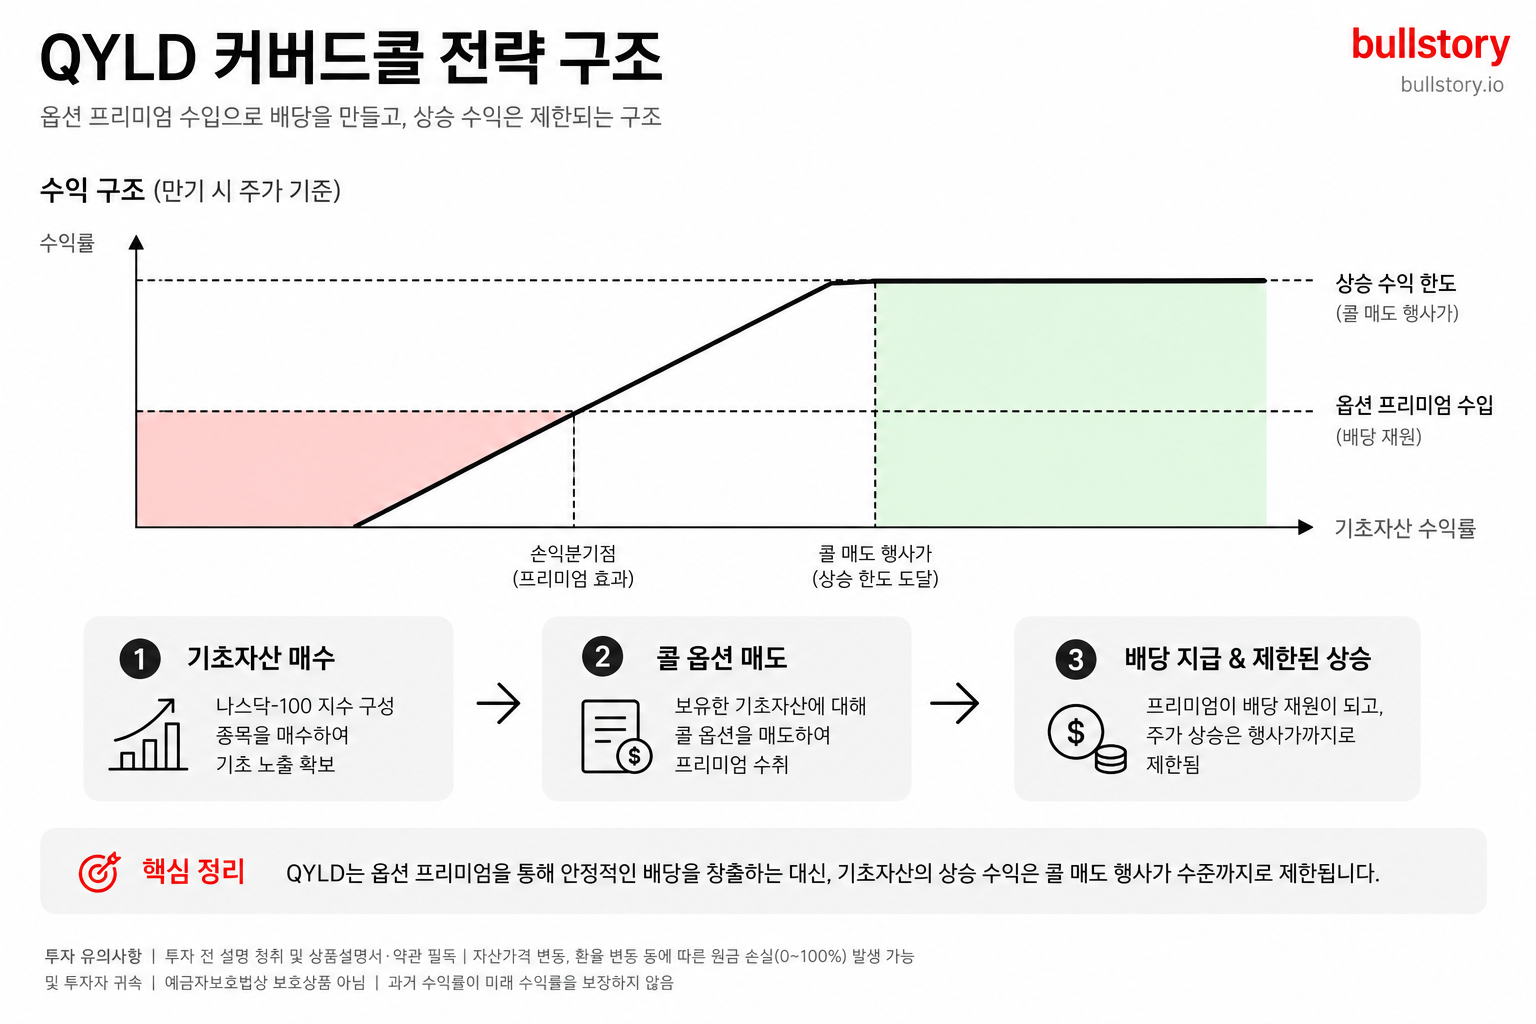
SCHD는 배당 이력과 재무비율로 종목을 고르는 순수 배당성장 ETF인 반면, JEPI는 커버드콜 옵션 전략으로 매달 프리미엄 수익을 더해 배당수익률 자체는 훨씬 높지만 주가 상승 잠재력은 제한된다. 2026년처럼 가치주·배당주가 강세를 보이는 국면에서는 배당성장 전략이 시장 전체를 크게 앞지르는 모습을 보였지만, 두 상품의 설계 목적 자체가 다르므로 단순히 배당수익률 숫자만으로 비교하기는 어렵다.































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.