두산에너빌리티 2026년 2분기 영업이익 3,143억원, 원전 수주와 목표주가
2026년 8월 13일 업데이트
두산에너빌리티 2026년 2분기 연결 매출은 4조7,248억원이고 영업이익은 3,143억원입니다. 에너빌리티 부문 수주는 4조3,368억원이며 수주잔고는 26조3,509억원입니다. 증권가 목표주가 평균은 12만9,375원이며 추가 상승의 핵심은 체코 원전과 SMR 계약이 실제 수주로 전환되는 속도입니다.
계속 갱신되는 대표 페이지입니다
최신 기준을 대표 페이지에서 확인하세요
두산에너빌리티 공식 IR 자료에서 연결 매출과 영업이익 및 수주와 수주잔고를 확인합니다.
두산에너빌리티 공식 2분기 실적 자료를 확인합니다이 글에서 다루는 기업

두산에너빌리티는 2026년 8월 12일 코스피에서 8만300원으로 마감해 전날보다 3.08% 올랐다. 그런데도 이 가격은 52주 최고가 13만9200원보다 42.3% 낮은 자리이고, 트레일링 12개월(TTM) 주가수익비율(PER)은 333배에 달한다. 소형모듈원전(SMR, 대형 원전을 작은 단위로 나눠 여러 곳에 짓는 차세대 원자로) 수주 기대가 이 가격표를 정당화하려면, 아직 계약서에 도장이 찍히지 않은 수주 파이프라인이 얼마나 빨리 현금으로 바뀌는지가 관건이다.
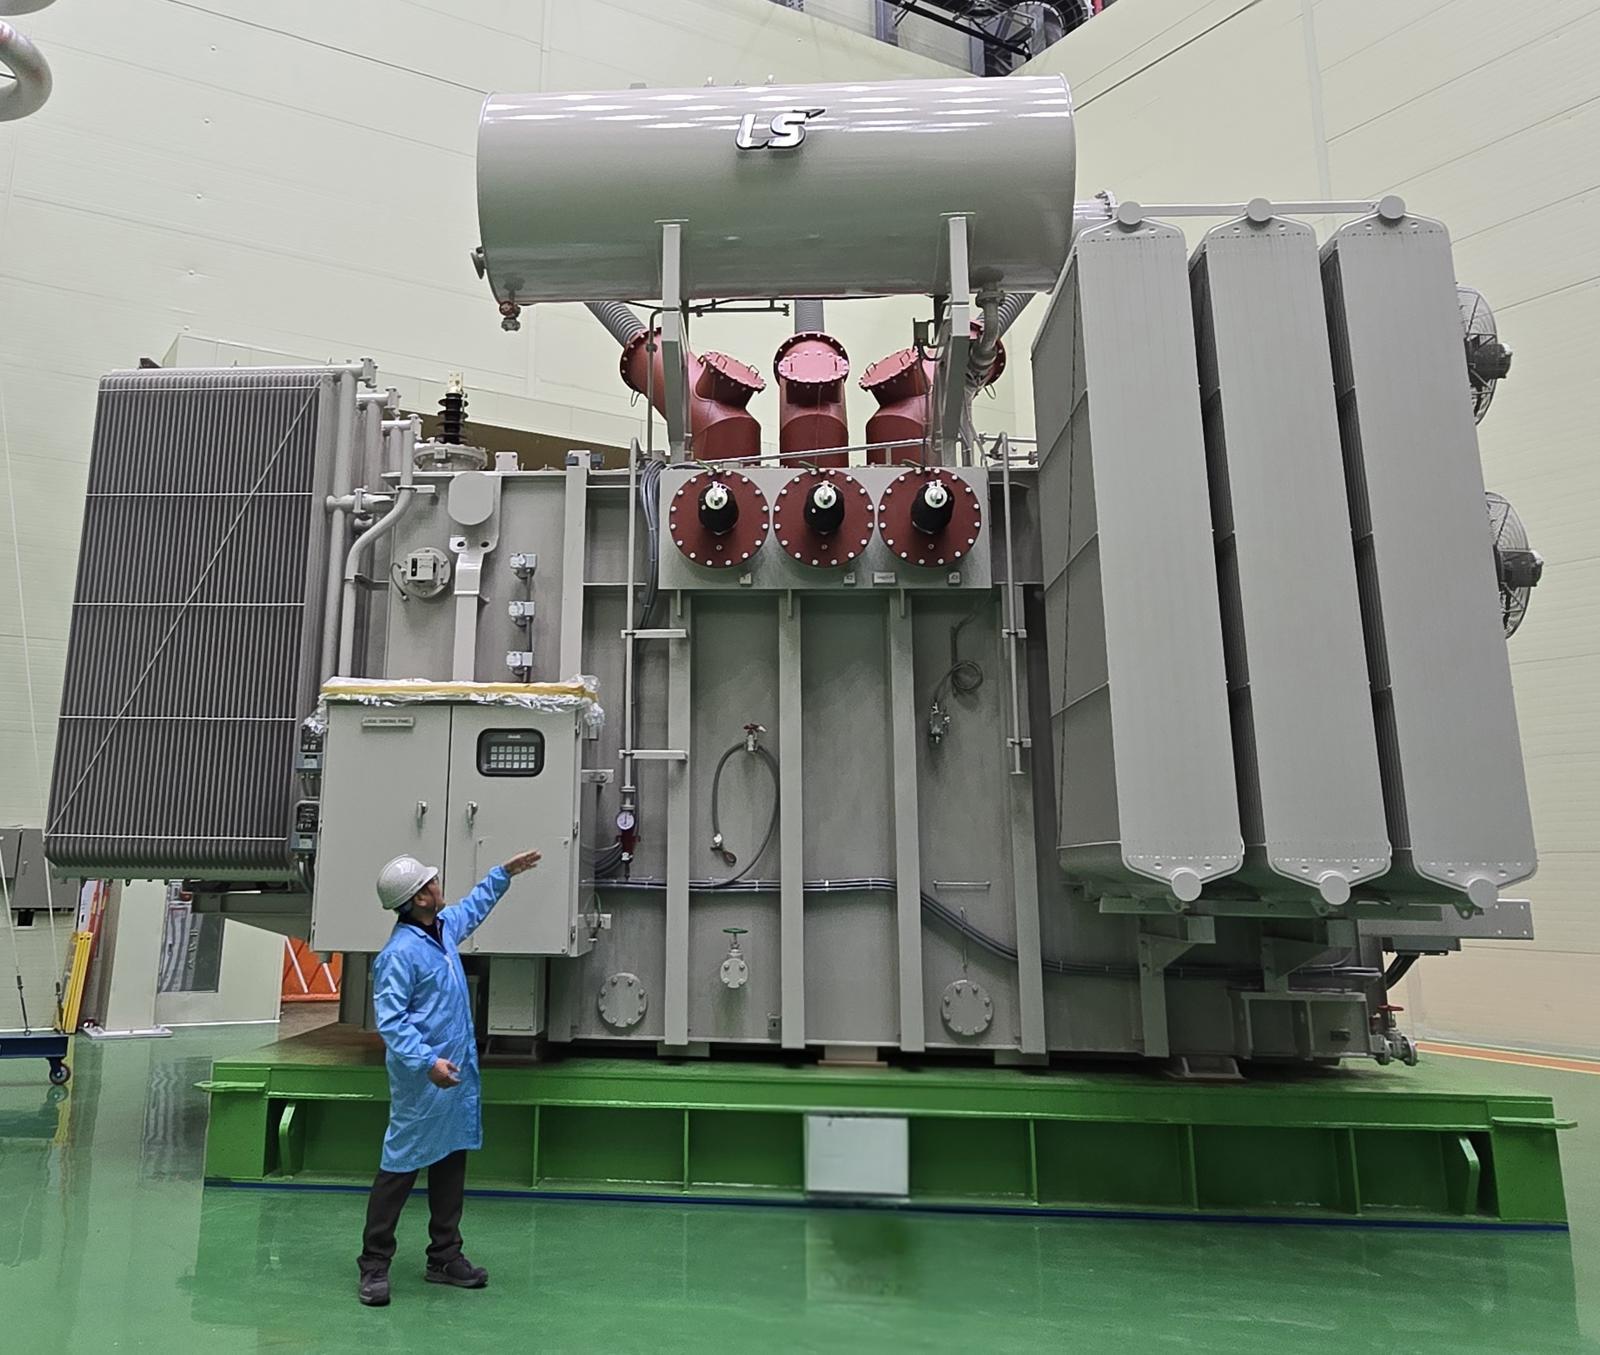
두산에너빌리티는 대형 원전 주기기와 SMR 제작을 창원 공장에서 동시에 추진하고 있다.
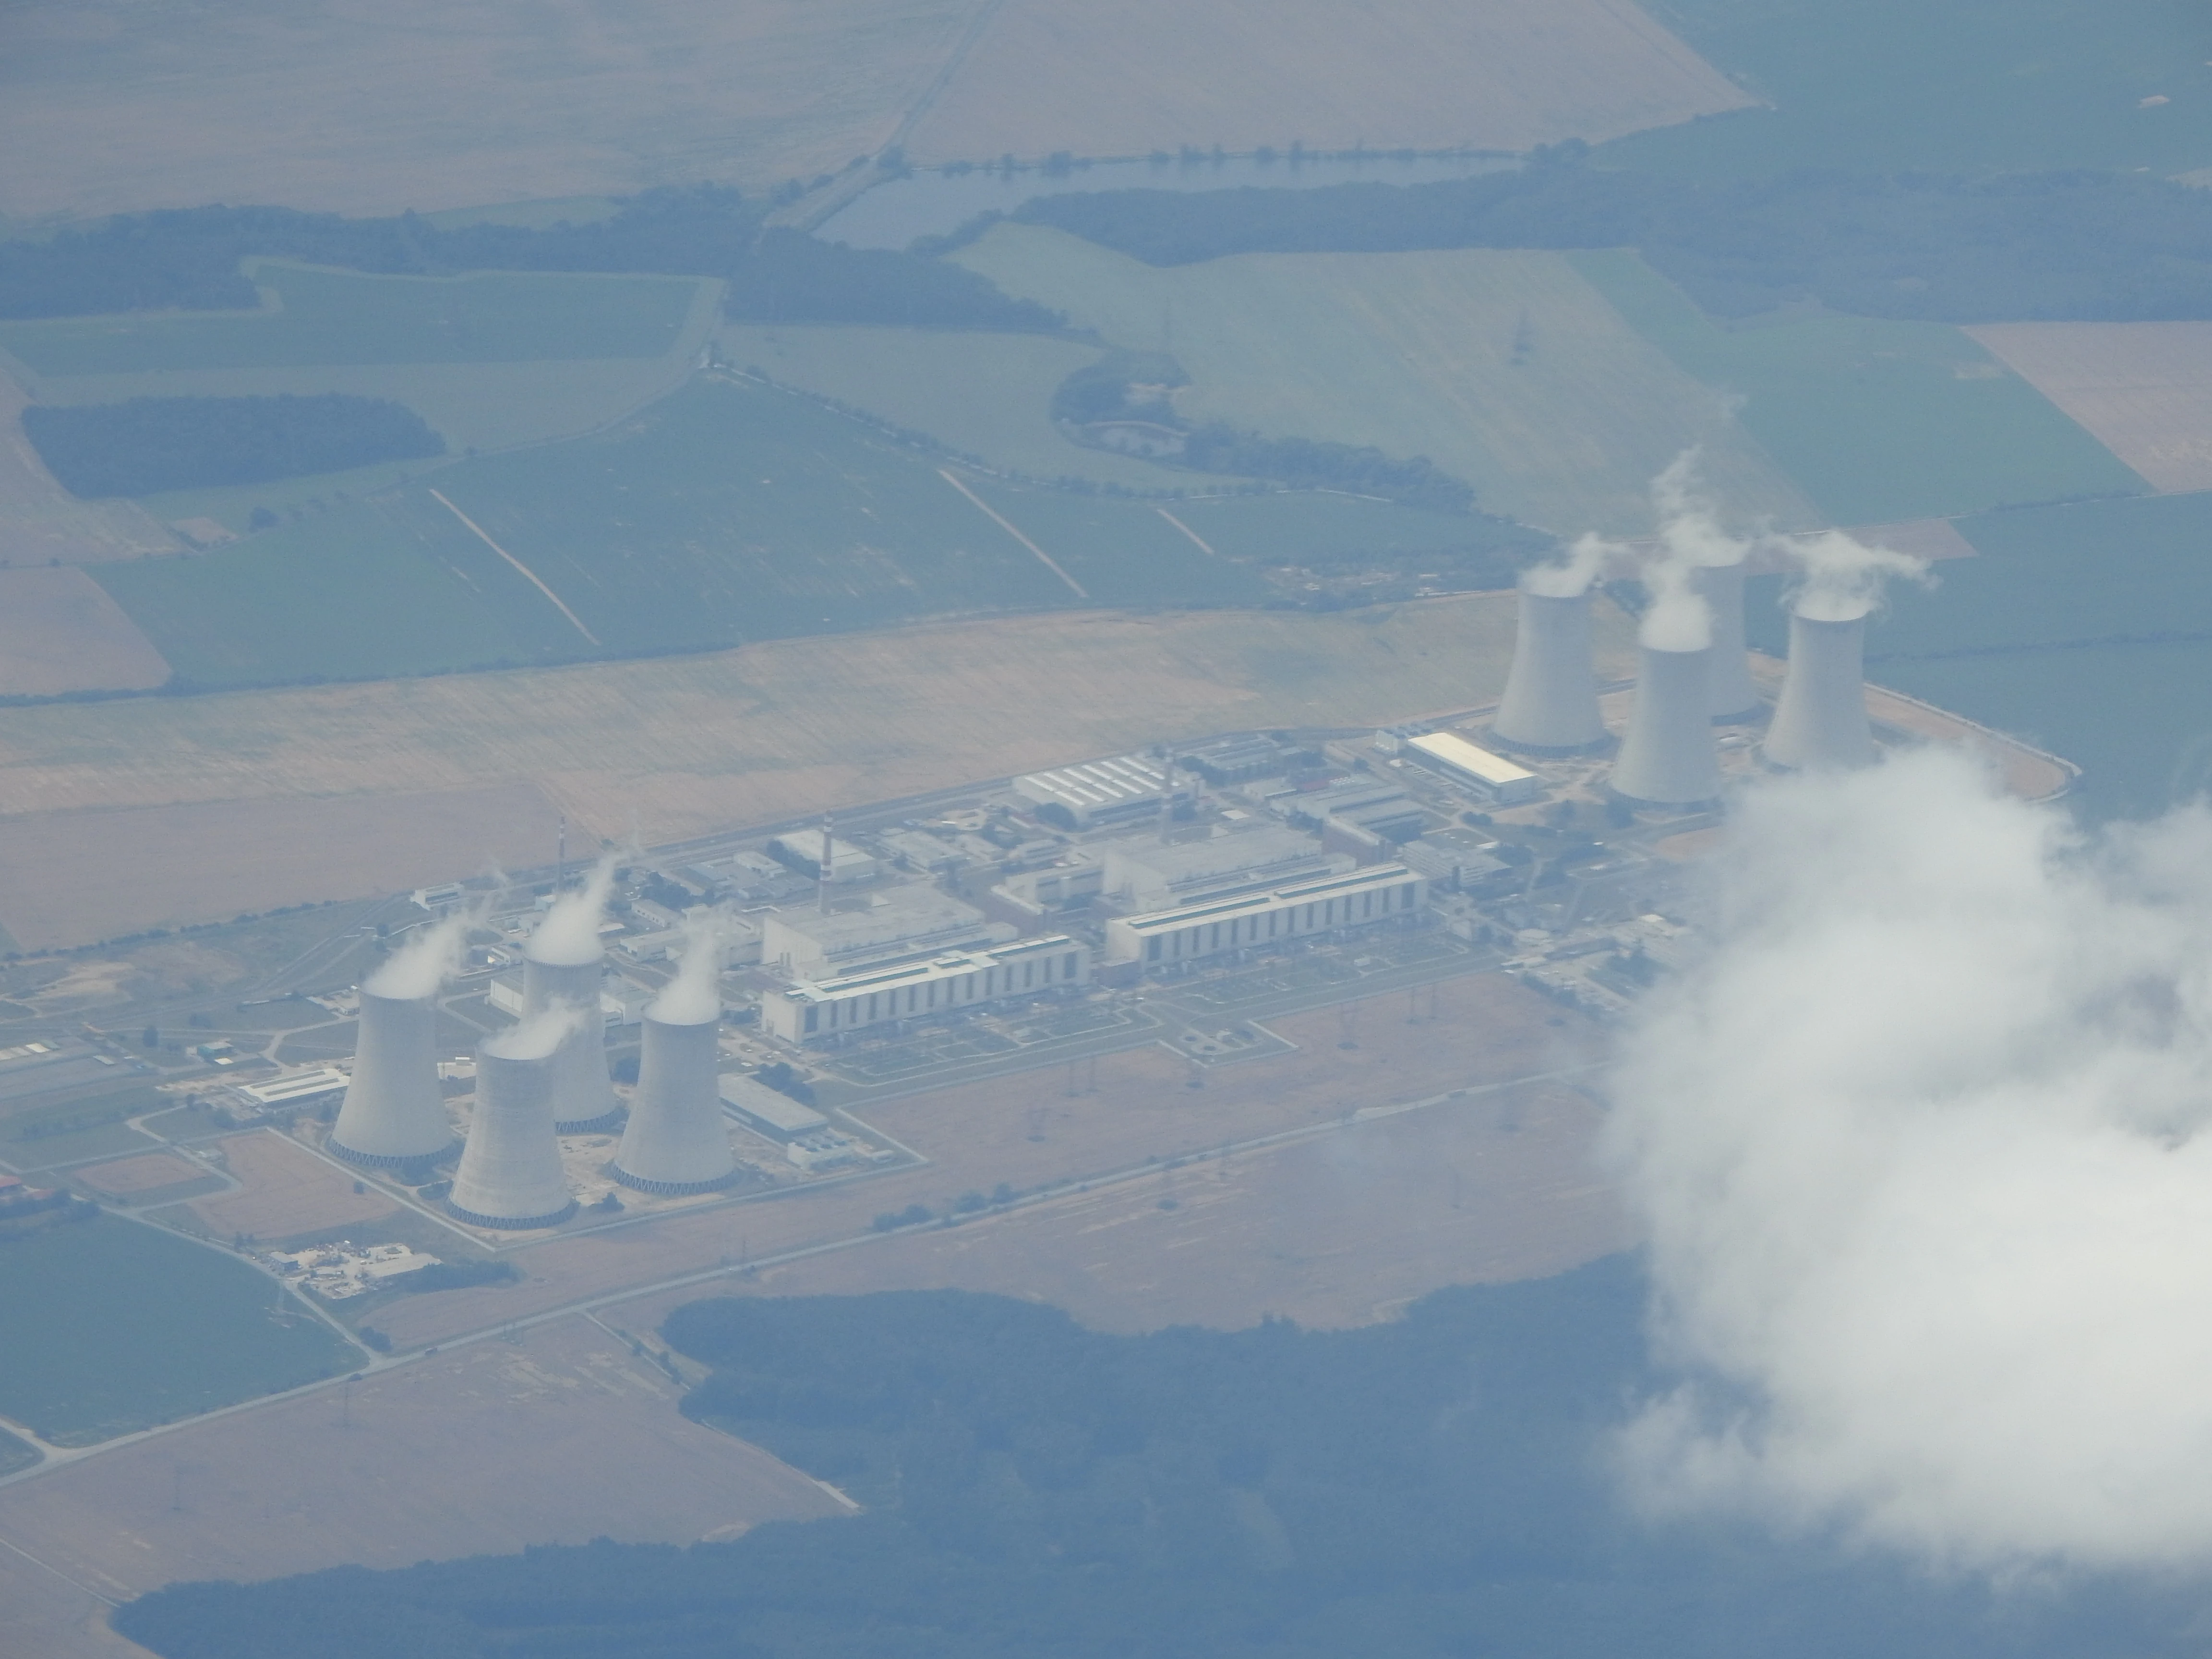
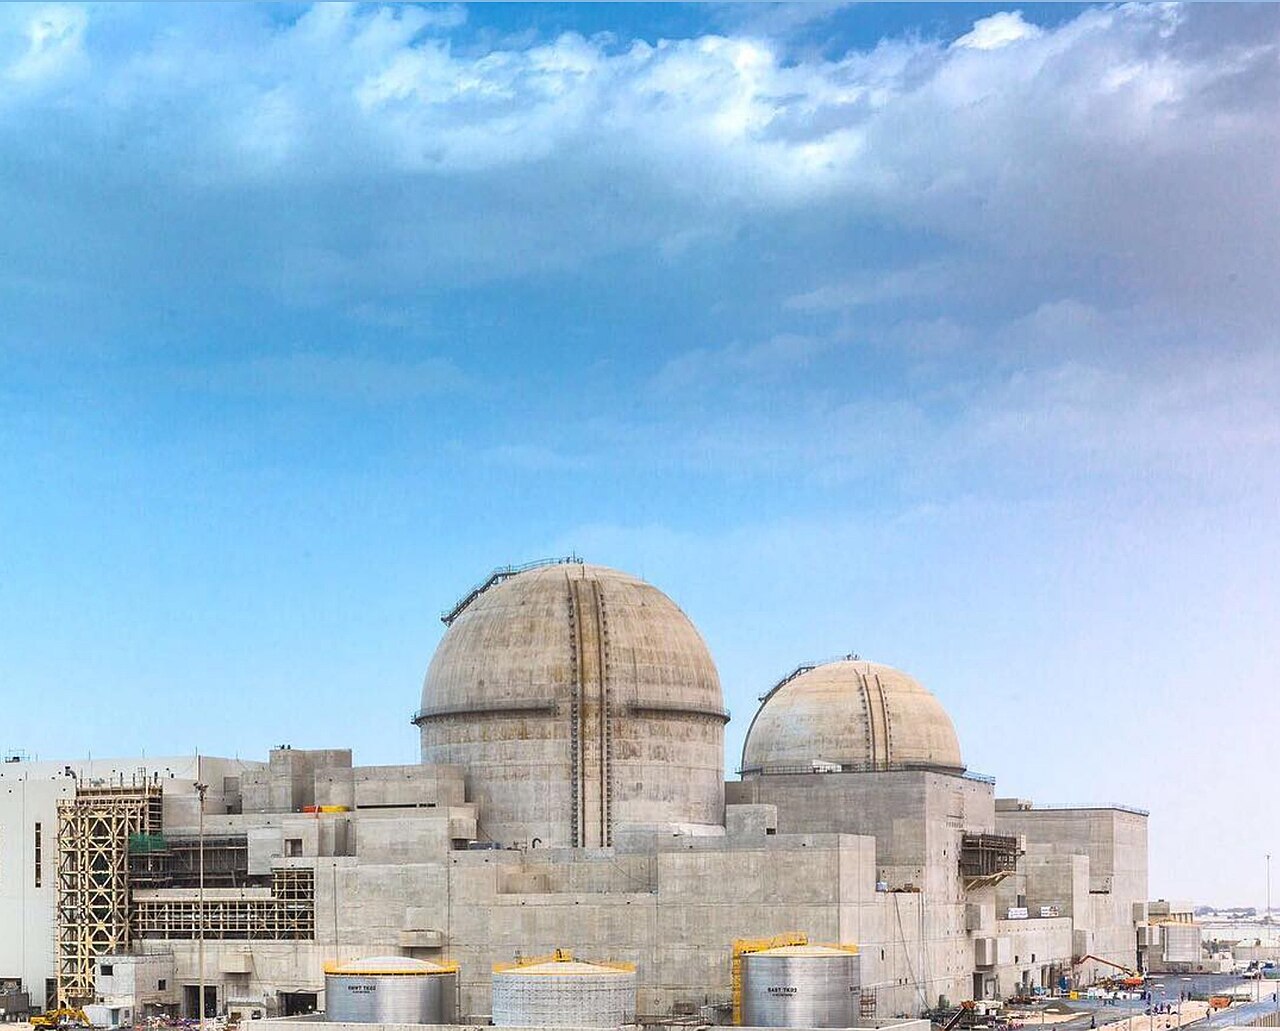
두산에너빌리티는 체코 두코바니 원전 5·6호기 공급 계약을 확정했고 테멜린 3·4호기 추가 수주를 노리고 있다. 이미지 “Dukovany Nuclear Power Station 01.jpg”의 제작자는 Wald1siedel입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
투자자가 이 종목을 볼 때 던져야 할 질문은 단순하다. 지금 주가가 요구하는 성장 속도와, 실제로 확인되는 수주·매출 전환 속도 사이에 얼마나 간극이 있는가다. 그 간극을 메우는 재료가 SMR이라는 이름값인지, 이미 계약서에 서명이 끝난 대형 원전과 가스터빈인지 구분해서 봐야 한다.
지금 밸류에이션, 숫자로 보면
두산에너빌리티의 TTM PER은 333.2배, 자기자본이익률(ROE)은 1.11%, 순이익률은 1.2%다. 주가는 시가총액 약 51조 4371억원까지 커졌지만 회사가 지난 12개월간 실제로 벌어들인 이익은 여전히 얇다는 뜻이다. 자산 대비 주가를 보는 주가자산비율(PBR)도 6.4배로 낮은 수준이 아니다.
다만 이 숫자를 그대로 "고평가 확정"으로 읽기엔 무리가 있다. 증권가 컨센서스 주당순이익(EPS)은 493원으로, 이를 적용한 컨센서스 PER은 162.9배까지 낮아진다. 트레일링 대비 절반 수준이라는 건 시장이 앞으로 1~2년 안에 이익이 지금보다 두 배 넘게 뛸 것을 이미 가격에 넣어뒀다는 의미다. 이 전제가 틀리면 주가가 견뎌야 할 하방도 그만큼 커진다.
실제로 연간 실적 흐름을 보면 이 회사의 이익은 최근 3년간 오히려 들쭉날쭉했다. 2023년 매출 17조 5899억원·영업이익 1조 4673억원에서 2024년에는 매출 16조 2331억원·영업이익 1조 176억원으로 줄었고, 2025년에는 매출 17조 579억원에 영업이익이 7627억원까지 내려앉았다. 증권가는 2026년에야 매출 18조 3387억원, 영업이익 1조 1302억원으로 다시 뛸 것으로 본다. 즉 지금 주가는 3년째 정체된 실적이 아니라 올해부터 시작될 것으로 예상되는 반등 구간을 선반영하고 있는 셈이다.
증권사 목표주가 컨센서스는 12만9375원(2026년 8월 11일 기준)으로, 현재가 8만300원과 비교하면 61% 가까운 괴리가 있다. 최근 낸 리포트 제목들을 보면 시각차가 드러난다. iM증권은 "하반기 원전 및 가스터빈 등 수주 모멘텀 가시화"라는 제목을 붙였고, 유안타증권은 "동트기 전이 가장 어둡다"고 표현했다. 교보증권은 2분기 실적 리뷰에서 "수주는 가이던스 초과를 향해"라고 짚었다. 방향은 매수 쪽으로 모이지만, "아직 확정된 건 아니다"라는 톤을 공유하고 있다.
SMR, 숫자는 크지만 아직 계약서는 없다
"SMR 수주 밸류에이션"이라는 질문의 본질은 이 회사가 SMR에서 실제로 언제, 얼마를 버느냐다. 증권가가 그리는 그림 자체는 화려하다. 두산에너빌리티의 SMR 매출은 2026년 약 2000억~3000억원을 시작으로, 2027년 약 7000억원, 2028년 약 1조1400억원, 2029년 약 2조4000억원, 2030년 약 3조3000억원 규모의 성장이 기대된다. NH투자증권은 두산에너빌리티가 향후 5년 동안 뉴스케일 파워로부터 모듈 96기(기존 48기), 엑스에너지로부터 모듈 36기(기존 22기)의 수주가 예상된다고 설명했다.
문제는 이 숫자가 아직 확정 계약이 아니라 파트너사의 프로젝트 파이프라인에 기댄 추정치라는 점이다. 두산에너빌리티가 SMR에서 가장 크게 걸어놓은 파트너는 뉴스케일파워다. 두산에너빌리티는 2019년과 2021년 뉴스케일파워에 총 1억400만 달러를 투자하며 SMR 핵심 주기기 공급권을 확보했다. 두산에너빌리티는 뉴스케일파워의 NPM 모듈 위탁생산 핵심 파트너사 중 하나로, 자체 제조시설이 없는 뉴스케일파워의 주력 위탁생산처로 꼽힌다. 뉴스케일이 흔들리면 두산에너빌리티의 SMR 매출 가시성도 같이 흔들리는 구조다.
그런데 뉴스케일의 최대 성장 카드로 꼽히는 테네시밸리전력공사(TVA)·엔트라1에너지의 6기가와트(GW) 배치 프로그램이 여전히 서류상 약속에 머물러 있다. 엔트라원과 TVA 간 6GW 협력협약은 2025년 9월 체결됐지만, 비구속적 합의는 법적 강제력이 없어 8개월이 지난 현재까지도 구속력 있는 전력구매계약(PPA)으로 진전되지 않았으며, PPA가 체결되지 않으면 뉴스케일파워는 모듈 판매 매출을 인식할 수 없는 구조다. 8월 초 보도에서도 상황은 크게 달라지지 않았다. 뉴스케일 파워의 독점 글로벌 전략적 파트너사인 엔트라1 에너지가 TVA와 미국 역사상 최대 규모가 될 수 있는 원자력 발전 배치 프로그램을 위한 PPA 체결을 목표로 여전히 논의를 진행 중이다. MOU 체결 후 거의 1년이 지나도록 확정 계약 전환이 안 됐다는 뜻이다.
여기에 더해 엔트라원 계약을 둘러싼 "페이퍼컴퍼니 수준" 의혹이 제기됐고 뉴스케일파워는 올해 1분기 매출이 96% 급감하며 영업손실이 확대됐다. 미국 상장사 집단소송 리스크까지 걸린 상태라, 이 프로젝트가 지연되거나 축소될 경우 두산에너빌리티 쪽 SMR 매출 곡선도 뒤로 밀릴 수 있다는 점을 계산에 넣어야 한다. 뉴스케일 외에 엑스에너지, 테라파워와도 협력 중이지만, 이들 역시 상용 실적을 낸 곳은 아직 없다.
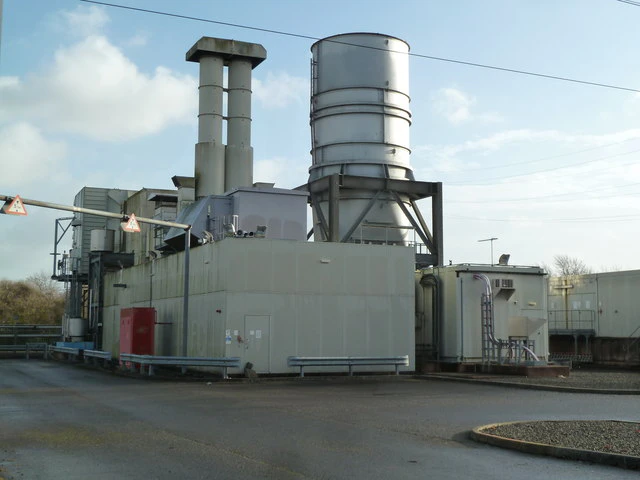
AI 데이터센터의 온사이트 발전 수요가 늘면서 가스터빈·스팀터빈 계약이 빠르게 이어지고 있다. 이미지 “Gas turbine power station - geograph.org.uk - 3795149.jpg”의 제작자는 Chris Allen입니다. Wikimedia Commons 원본을 CC BY-SA 2.0 조건으로 사용했으며 WebP로 변환했습니다.
이 글과 같은 주제
대형 원전과 가스터빈, 실제로 계약서에 서명된 쪽
반대로 지금 매출과 수주잔고에 이미 반영되고 있는 건 대형 원전과 가스터빈이다. 두산에너빌리티는 대형 원전과 가스터빈 등 발전 기자재 관련 수주잔고가 23조원을 넘어섰고, 증권가에서는 2030년 이후 원전 관련 수익이 최고조에 이를 것으로 본다. 2026년 수주는 약 15조 5000억원(전년 대비 6.2% 증가)으로 전망되며, 체코 두코바니 EPC, 웨스팅하우스향 원전 주기기 계약, SMR, 해상풍력 수주 등이 주요 동력이 될 것으로 예상된다.
체코 원전은 이미 구체적 계약으로 잡혔다. 두산에너빌리티는 두코바니 원전 5·6호기 공급 계약을 기반으로 향후 체코 테멜린 원전 3·4호기 프로젝트 수주를 노리고 있으며, 체코 정부의 현지화 전략에 맞춰 자체 원전 주기기 기술력과 두산스코다파워의 현지 제작 역량을 결합해 프로젝트를 수행한다. 이미 확정된 계약이 다음 계약으로 이어질 발판이 되는 구조라, SMR보다는 시점 예측이 한결 쉬운 축이다. 삼성증권 쪽 시선은 더 장기적이다. 삼성증권은 원자력과 가스터빈 분야의 견조한 수요를 근거로 2030년까지 연간 10조원 이상의 신규 수주가 이어져 수주 잔고가 47조 7000억원까지 확대될 것으로 전망했고, 베트남·튀르키예·사우디·체코 등에서 신규 원전 프로젝트가 늘고 있다고 밝혔다.
가스터빈은 SMR이나 대형 원전보다 회전 주기가 훨씬 짧다. AI 데이터센터가 전력을 끌어다 쓰는 속도에 맞춰 이미 계약이 붙고 있다. 북미 지역에서 AI 데이터센터와 산업시설을 중심으로 온사이트 발전소 수요가 증가하면서 가스터빈과 스팀터빈 시장이 빠르게 성장하고 있으며, 데이터센터 온사이트 발전소용 가스터빈 수주 기회가 지속적으로 확대되고 있다. 두산에너빌리티는 지난 3월 미국 고객사와 370MW급 스팀터빈 및 발전기 각각 2기 공급 계약을 체결한 데 이어 5월에는 미국 기업과 동일 규모의 계약을 추가로 체결했다. 단가는 원전 프로젝트보다 작지만, 계약에서 인도까지 걸리는 시간이 짧아 2026~2027년 실적에 먼저 잡히는 쪽은 이 사업부일 가능성이 크다.
이 흐름은 8월 5일 이후 주가 움직임에도 나타난다. 8월 5일 7만7000원이던 종가는 8월 6일 7만6400원, 8월7일 7만7100원을 거쳐 8월10일 7만9900원, 8월11일 7만7900원, 8월12일 8만300원까지 오르내렸다. 같은 기간 코스피가 6400선을 회복하며 반도체·AI 랠리에 함께 올라탄 결과지, SMR 수주 확정 소식 때문에 오른 구간은 아니다.
좋은 실적이 다음 성장으로 이어질까요?
“두산에너빌리티 2026년 2분기 영업이익 3,143억원, 원전 수주와 목표주가”
Bite에서 관심 기업의 재무와 사업을 분석하고 성장의 근거와 리스크를 확인하세요.
Bite에서 기업 분석하기지금 확인해야 할 세 가지 신호
이 종목을 SMR 테마로만 보고 들어가면 시점 리스크에 그대로 노출된다. 확인해야 할 신호는 세 가지다.
첫째는 엔트라1·TVA PPA의 구속력 전환 여부다. MOU에서 실제 계약으로 넘어가는 순간이 뉴스케일 매출 인식의 분기점이고, 두산에너빌리티의 SMR 매출 곡선도 그때부터 신뢰도가 올라간다. 둘째는 체코 테멜린 3·4호기 발주 시점이다. 두코바니 5·6호기는 이미 확정됐으니, 다음 대형 계약이 언제 붙느냐가 대형 원전 축의 성장 속도를 결정한다. 셋째는 가스터빈·스팀터빈 신규 계약 발표 빈도다. 3월과 5월에 이어 비슷한 규모 계약이 계속 나오는지가, 지금 당장 실적에 반영될 수 있는 유일한 사업부의 건강도를 보여준다.
기술적으로는 20일 이동평균선(7만620원)은 웃돌지만 50일선(8만2256원)은 아직 밑에 있다. 상대강도지수(RSI14)는 53으로 과매수·과매도 어느 쪽도 아니다. 단기 반등은 살아있지만 추세 전환을 확정 짓기엔 이르다는 뜻이다.
출처
- 두산에너빌리티전망, 각 증권사 컨센서스 총 취합
- 씽크풀 : 두산에너빌리티(034020)밀릴때마다 물량 모아둘 기회로 보이며 이후 전망 및 대응전략.
- 美 SMR 뉴스케일파워 집단소송, 서학개미·두산에너빌 미칠 영향은?-인베스트조선
- 뉴스케일파워, 6GW 규모 SMR 건설...두산에너빌리티 수주 '청신호'
- 뉴스케일 파워, 美 역사상 최대 원전 배치 추진...TVA와 전력계약 논의
- 두산에너빌리티, 원전 등 발전 수주잔고 23조...2030년 수익 본격화 기대
- "두산에너빌리티, 원전 대형 수주 본격 가시화" 모닝 리포트 : 네이트 뉴스
- 두산에너빌리티, 하반기 체코 원전·미국 SMR 수주 정조준...수주 목표 100% 달성 파란불 - 소비자가 만드는 신문
- 기업家 두산에너빌리티 ᅵ 원전·SMR·가스터빈 '3대 축'으로 글로벌 수주 확대 : 네이트 뉴스
- 뉴스케일, 美 최대 TVA와 6GW 'SMR 함대' 구축...원전 ...
저장 상태를 확인하고 있습니다.
두산에너빌리티 새 소식을 놓치지 마세요.
새 분석과 중요한 기업 소식이 생기면 하루 한 번 모아서 알려드립니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
두산에너빌리티 SMR 원전 수주 밸류에이션은 지금 고평가인가요?
트레일링 PER 333배는 극단적으로 높지만, 컨센서스 EPS(493원) 기준 PER은 162.9배로 낮아진다. 시장은 2026년부터 이익이 큰 폭으로 반등한다는 전제를 이미 깔고 있어, SMR·대형원전 수주가 실제 계약으로 전환되는 속도가 이 전제를 뒷받침하는지가 관건이다.
두산에너빌리티 목표주가는 얼마인가요?
증권가 컨센서스 목표주가는 12만9375원(2026년 8월 11일 기준)이다. 현재가 8만300원 대비 61% 가까운 괴리가 있으며, 최근 리포트들은 매수 의견을 유지하면서도 아직 확정 전이라는 뉘앙스를 공유하고 있다.
세계 1위 SMR 기업은 어디인가요?
설계 인증 기준으로는 뉴스케일파워가 앞서 있다. 미국 원자력규제위원회(NRC)로부터 설계 인증을 받은 유일한 SMR 기업이며, 오클로·BWX 테크놀로지스 등 경쟁사가 있지만 규제 문턱을 넘은 곳은 뉴스케일뿐이다. 다만 두산에너빌리티는 SMR을 설계하는 회사가 아니라 뉴스케일 등의 설계를 위탁생산하는 제작사라는 점은 구분해야 한다.
두산에너빌리티 가스터빈 수주 현황은 어떻습니까?
AI 데이터센터의 온사이트 발전 수요를 발판으로 미국 고객사와 370MW급 스팀터빈·발전기 계약을 3월과 5월에 각각 체결했다. 원전 대비 계약에서 인도까지 걸리는 기간이 짧아 2026~2027년 실적에 가장 먼저 반영될 사업부로 꼽힌다.

































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.