삼성전자 6% 급등, 259,000원 지금 사도 될까? 매수 판단 3가지 신호
2026년 8월 4일 업데이트
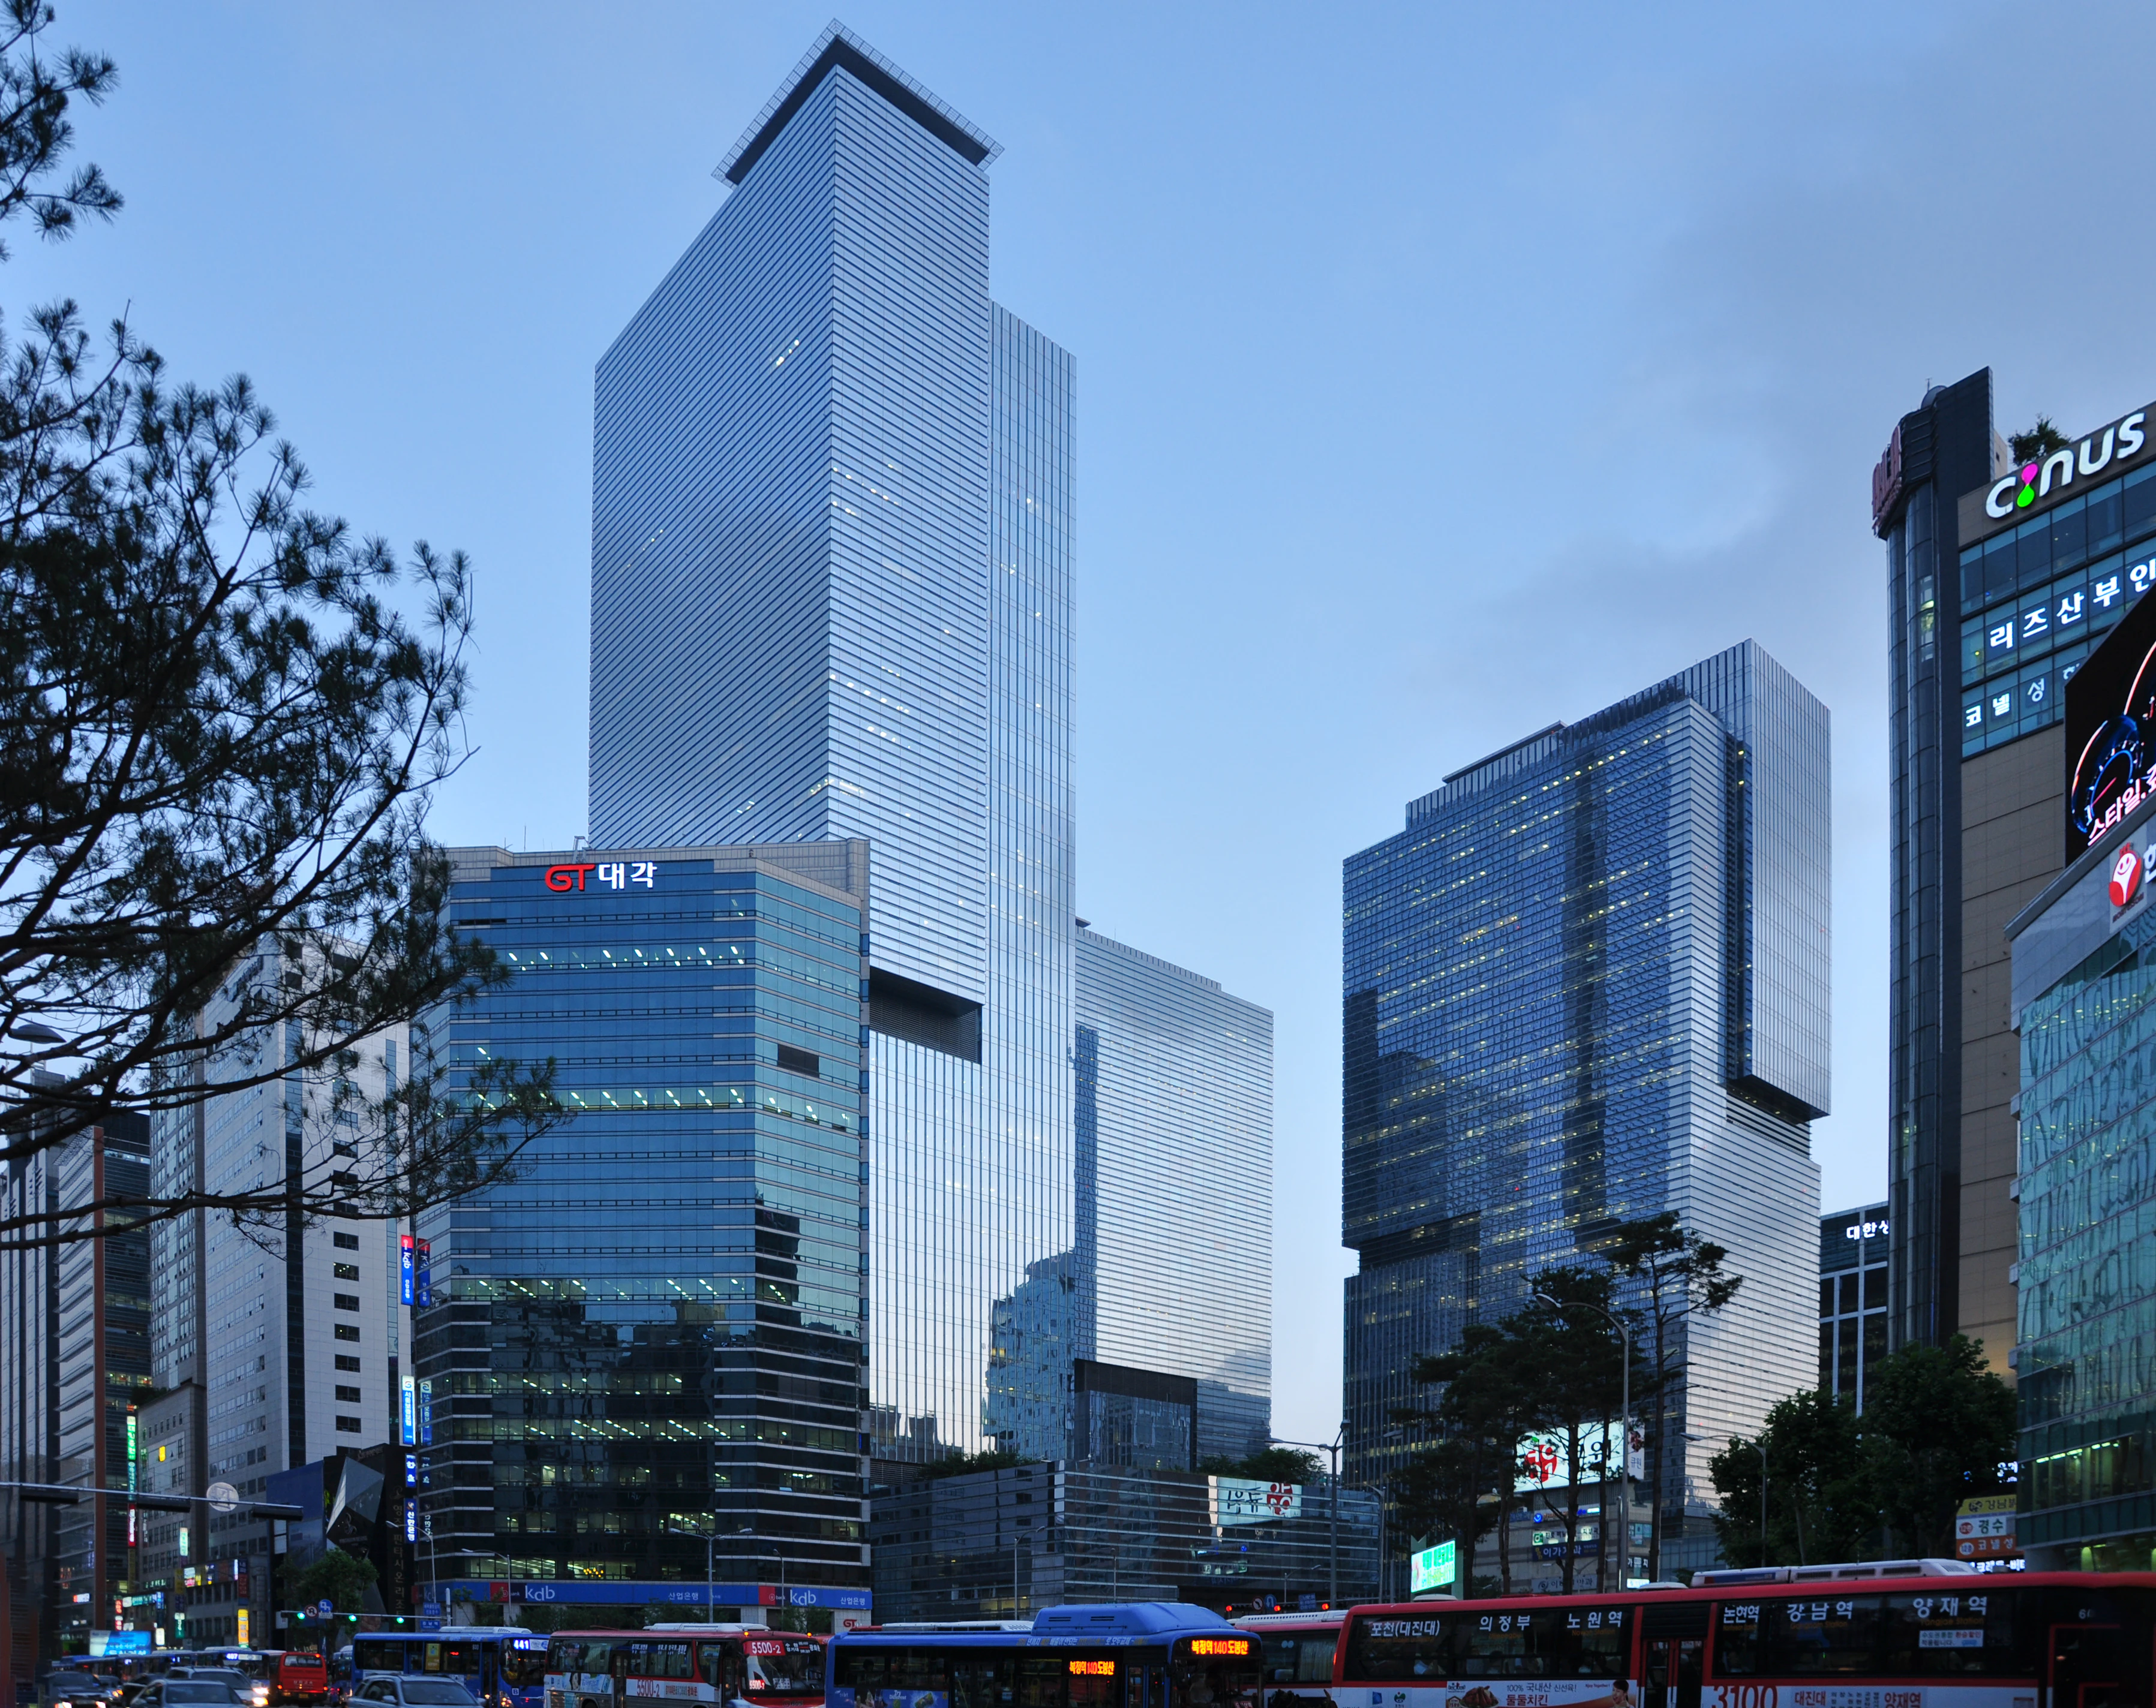
삼성전자 주가는 7월 21일 반도체 수출이 전년 대비 180.6% 급증했다는 관세청 발표에 6.15% 오른 259,000원으로 마감했으나, 여전히 52주 고점 대비 30.8% 낮고 20·50일선 아래에 머물러 있으며 증권사 목표주가는 39만~60만원으로 갈려 있다.
이 글에서 다루는 기업

259,000원. 오늘 종가를 보고 지금 들어가야 할지 고민하는 사람이 많을 것이다. 7월 21일 삼성전자는 전 거래일보다 6.15% 오르며 이 가격에 마감했다. 도화선은 관세청이 발표한 반도체 수출 통계였다. 작년보다 180.6% 늘었다는 숫자 하나가 코스피 전체를 흔들었다.
52주 최고가 374,500원에서 30% 넘게 빠졌던 주가다. 이 되돌림이 본격 반등의 시작인지, 하루짜리 이벤트인지는 아직 모른다. 판단 근거가 뭔지부터 확인해야 한다.
7월 1일부터 20일까지 반도체 수출은 221억 달러로 같은 기간 기준 최고치를 찍었다. 메모리 고정가격이 오르면서 AI 서버용 고대역폭메모리(HBM, AI 서버에 쓰이는 고성능 메모리)와 SSD 수요가 이 숫자를 밀어 올렸다.
삼성전자는 7월 21일 반도체 수출 지표 발표 이후 6% 넘게 급등했다. 이미지 "Samsung headquarters.jpg"의 제작자는 Oskar Alexanderson입니다. Wikimedia Commons 원본을 CC BY-SA 2.0 조건으로 사용했으며 WebP로 변환했습니다.
삼성전자만 오른 게 아니다. SK하이닉스도 4% 넘게 뛰었고 장중에는 프로그램 매수 사이드카까지 발동됐다. 코스피는 231.68포인트(3.56%) 오른 6,747.95로 마감했다.
수급은 하루 만에 뒤집혔다. 외국인이 2,949억 원, 기관이 1조 3,900억 원을 순매수했다. 반대로 개인은 1조 6,574억 원을 팔았다. 그동안 팔던 쪽이 오늘 산 쪽이 됐다는 뜻인데, 이 역전이 며칠 더 이어지는지가 다음 관전 포인트다.
52주 밴드에서 지금 위치는 어디인가
숫자로 보면 애매하다. 오늘 종가 259,000원은 52주 최고가(374,500원)보다 30.8% 낮고, 최저가(64,900원)보다는 299% 높다. 1년 전 같은 날 종가(67,800원)와 비교하면 282% 오른 자리라, 최근 한 달 조정은 1년 상승 흐름 안에서의 눌림목에 가깝다.
단기 지표는 아직 회복 전이다. 20일 이동평균선은 296,250원, 50일 이동평균선은 305,670원으로 둘 다 오늘 종가보다 위에 있다. 6% 넘게 튀었어도 단기·중기 흐름 아래에 머문다는 뜻이다. 반면 200일 이동평균선(186,888원)보다는 39% 위에 있어 장기 추세는 여전히 우상향이다. RSI14는 42.3으로 중립, MACD는 마이너스(-15,936)라 단기 모멘텀이 완전히 돌아섰다고 보기는 어렵다.
이 밴드만 보면 반등의 절반쯼 왔다는 정도다. 진짜 온도차는 증권사 목표주가에서 드러난다.
목표주가 39만~60만원, 21만원 차이는 어디서 오나
7월 8일 같은 날, 두 증권사가 정반대 방향으로 목표주가를 고쳐 썼다. 키움증권은 하반기 EPS(주당순이익) 성장 둔화를 이유로 목표주가를 43만 원에서 39만 원으로 내렸다. 부품 가격 상승이 PC·스마트폰 완제품 가격 인상으로 이어지고, 이 인상이 수요를 꺾어 메모리 가격 상승률이 기대치를 못 넘길 수 있다는 논리다.
KB증권은 같은 날 정반대 결론을 냈다. 김동원 연구원은 글로벌 AI 투자가 올해 8,000억 달러에서 내년 1조 1,000억 달러, 2028년 1조 5,000억 달러까지 늘면서 메모리 공급 부족이 2028년까지 이어질 것으로 봤다. 목표주가를 55만 원에서 60만 원으로 올렸고, 올해와 내년 영업이익 추정치를 각각 381조 원, 574조 원으로 상향했다.
| 구분 | 키움증권 | KB증권 |
|---|---|---|
| 목표주가 | 39만 원 (하향) | 60만 원 (상향) |
| 핵심 논리 | 완제품 가격 인상 → 수요 감소 우려 | AI 투자 확대 → 메모리 공급 부족 2028년까지 |
| 하반기 메모리 전망 | 상승률이 기대치를 넘기 어렵다 | 수요가 공급을 압도한다 |
쟁점은 하나로 좁혀진다. 메모리 가격이 완제품 가격까지 밀어 올리면 최종 수요가 꺾이느냐, AI 데이터센터 수요가 그 가격 저항을 뚫고 가느냐다. 불스토리가 확인한 7월 20일 기준 컨센서스는 평균 목표주가 513,958원, 5점 만점에 4.04점으로 매수 우위 의견이 여전히 많다. 실적 발표 직후 나온 리포트 제목도 이 방향을 보여준다. 하나증권 "메모리 이익 체력 확인, 실적 상향 여력 충분", 대신증권 "체급의 위력", IBK투자증권 "외풍을 극복하고도 남을 실적".
그럼 지금 밸류에이션은 싼 걸까 비싼 걸까. PER 숫자 하나를 봐도 답이 두 개로 갈린다.
PER 20.9배인데 컨센서스 PER은 5.5배, 이 격차의 의미
트레일링 PER(과거 12개월 실적 기준으로 주가가 이익의 몇 배인지 보는 지표)은 20.93배다. 반면 애널리스트 컨센서스 기준 예상 PER은 5.55배로, 예상 EPS 46,664원을 반영한 숫자다. 간극이 이렇게 큰 이유는 단순하다. 과거 12개월에는 메모리 불황 구간이 섞여 있고, 향후 12개월 컨센서스는 2분기부터 본격화된 호황 이익을 통째로 반영한다.
2분기 영업이익은 89,400억 원으로 시장 컨센서스를 웃돌았다. ROE(자기자본이익률, 투자한 돈 대비 벌어들인 이익 비율)는 10.85%, 영업이익률 13.07%, 순이익률 13.55%다. PER 5.5배는 싸 보이지만 이건 앞으로 이만큼 벌 것이라는 추정치를 깔고 계산한 숫자다. 그 추정이 틀리면 이 밸류에이션 매력도 같이 사라진다.
이 글과 같은 주제
외국인은 한 달째 팔다가 오늘 방향을 바꿨다
이상한 점이 하나 있다. 실적이 컨센서스를 넘겼는데도 외국인은 7월 내내 비중을 줄여왔다. 6월 8일 47.70%였던 외국인 지분율이 7월 20일 46.59%까지 내려왔다. 오늘 반도체 수출 지표를 계기로 이 흐름이 방향을 바꿨는지는 며칠 더 지켜봐야 확인된다.
"실적은 좋은데 왜 외국인이 팔았나"라는 질문에는 감이 아니라 지분율 데이터로 답해야 한다. 지금은 그 데이터가 하루치 반등을 보여줄 뿐이다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“삼성전자 6% 급등, 259,000원 지금 사도 될까? 매수 판단 3가지 신호”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기성과급 논란과 메모리 역풍론
실적 발표 직후 삼성전자 주가가 서킷브레이커까지 발동하며 급락했던 배경에는 성과급 충당금 추정과 차익실현 매물이 있었다. 이 이슈는 아직 다 해소되지 않았다. 최태원 SK그룹 회장도 최근 성과급 논란을 두고 "아비규환이라는 말까지 써야 하는지 모르겠으나 메모리 반도체 수급난에 기업들로부터 엄청난 로비와 압력을 받고 있다"고 말했다. SK하이닉스 성과급 논란에는 "좀 더 지켜보자"고 했다.
업황 자체는 최 회장도 낙관적이다. "내년에는 올해보다 훨씬 더 메모리 반도체 수요 공급에 격차가 벌어질 수밖에 없다"며 "내년에도 메모리 반도체 공급량은 거의 늘지 않는 반면, 메모리 칩 수요는 최소 50~60% 이상 증가한다고 봐야 할 것"이라고 전망했다. 경쟁사 CEO 발언을 삼성전자에 그대로 대입할 수는 없지만, 메모리 업종이 공유하는 리스크 두 가지는 뚜렷하다. 내부 성과급 갈등에 따른 조직 잡음, 그리고 가격 급등이 최종 수요를 얼마나 갉아먹느냐다. 키움증권이 목표주가를 낮춘 논리도 결국 이 지점과 맞물린다.
지금 확인해야 할 다음 신호
여기서 추가 반등이냐 재차 하락이냐는 감이 아니라 숫자 세 개로 판가름난다.
- 이번 주 이후 나올 7월 하순 반도체 수출 통계가 180% 증가율을 이어가는지
- 다음 확정 실적에서 메모리 가격 상승분이 D램과 낸드 중 어느 쪽에 더 크게 반영됐는지
- 20일 이동평균선(296,250원)과 50일 이동평균선(305,670원)을 종가 기준으로 뚫는지
이 세 가지가 확인되면 최근 한 달 조정이 마무리됐다는 근거가 하나 더 쌓인다. 반대로 넘지 못하고 다시 밀리면, 오늘의 6% 급등은 수출 지표에 대한 단발성 반응으로 남을 가능성이 크다. 259,000원에서 사고팔고를 결정하기 전에 이 세 신호부터 확인하는 게 순서다.
출처
저장 상태를 확인하고 있습니다.
삼성전자 새 소식을 놓치지 마세요.
새 분석과 중요한 기업 소식이 생기면 하루 한 번 모아서 알려드립니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
삼성전자 주가는 왜 급등했나?
관세청이 발표한 7월 1~20일 반도체 수출이 전년 대비 180.6% 늘며 역대 최고치를 기록했고, 이 소식에 외국인과 기관이 동반 매수에 나서며 코스피 전체가 3.56% 오르는 가운데 삼성전자도 6.15% 상승했다.
삼성전자 목표주가는 얼마인가?
국내 증권사 컨센서스 평균은 513,958원(7월 20일 기준)이며, 개별 리포트로는 키움증권 39만원부터 KB증권 60만원까지 갈려 있다. 차이는 하반기 메모리 가격 상승이 최종 수요를 얼마나 훼손하느냐에 대한 견해차에서 나온다.
삼성전자 배당금은 얼마인가?
최근 12개월(TTM) 배당금 합계는 1,308원이고, TTM 배당수익률은 약 0.51%다. 분기 배당을 유지해온 흐름이 이어지고 있다.
삼성전자 주가가 52주 고점 대비 얼마나 빠졌나?
52주 최고가 374,500원 대비 7월 21일 종가 259,000원은 30.8% 낮은 자리이며, 52주 최저가 64,900원보다는 299% 높은 위치다.





































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.