소시에테제네랄 vs 씨티그룹, 크레디트 리스크로 본 유럽·미국 대형은행 체력 비교
소시에테제네랄은 CET1 13.2%·NPL 2.70%·피치 A+로 유럽 은행 특유의 채권자 보호 버퍼 덕에 신용등급이 씨티그룹보다 한 단계 높다. 씨티그룹은 CET1 12.8%·2분기 매출 248억 달러로 실적 모멘텀은 강하지만, 미국 소비자 카드 부문 손실과 바나멕스 분리 이슈가 남은 변수다.
소시에테제네랄(SG)과 씨티그룹(Citi)은 둘 다 자본 완충력이 최근 강화됐지만, 리스크의 성격이 다르다. SG는 보통주자본(CET1) 비율 13.2%에 부실채권(NPL) 비율 2.70%로 자산건전성이 개선되는 유럽 은행이고, 씨티그룹은 CET1 12.8%에 미국 소비자 카드 부문 손실이 여전히 신용비용을 끌어올리는 미국 은행이다. 두 은행 모두 최근 1년 주가가 50% 안팎 올랐지만, 그 이유와 남은 리스크는 서로 다르다. 투자자가 유럽·미국 대형은행 중 어디에 더 방어적인 포지션을 잡을지 판단하려면 이 차이부터 봐야 한다.
유럽과 미국을 대표하는 대형은행, 소시에테제네랄과 씨티그룹의 크레디트 리스크를 비교했다.
씨티그룹의 상징적 건물인 뉴욕 씨티그룹 센터. 2026년 2분기 씨티그룹은 CET1 12.8%, ROTCE 13%를 기록했다. 이미지 “Citigroup Center Oct 2023 02.jpg”의 제작자는 Epicgenius입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
자본 완충력: 두 은행 다 규제 기준보다 넉넉하다
소시에테제네랄은 2026년 2분기 실적에서 15억 유로 규모의 자사주 매입을 반영하고도 CET1 비율이 13.2%로 나타났으며, 최저 요구 수준 대비 약 290bp의 여유를 유지했다. 여기에 유동성커버리지비율(LCR) 146%, 순안정자금조달비율(NSFR) 115%까지 갖추고 있어 단기 유동성 스트레스에 대한 방어력도 탄탄하다. 1분기 기준으로는 2025년 예상 대손비용의 약 2.0배에 해당하는 29억 유로 규모의 1단계·2단계(S1/S2) 충당금 버퍼도 별도로 쌓여 있어, 갑작스러운 경기 둔화가 오더라도 한 번에 실적을 잠식하지 않도록 여러 겹의 쿠션을 만들어 놓은 구조다.
씨티그룹은 2026년 2분기 CET1 비율 12.8%를 유지하며 40억 달러 규모의 자사주를 매입했다. 겉으로는 SG보다 CET1 수치가 낮아 보이지만, 두 은행의 규제 최저 요구치 자체가 다르기 때문에 절대 수치만으로 우열을 가리기는 어렵다. 다만 씨티그룹은 300억 달러 규모의 신규 자사주 매입 프로그램을 발표하고 배당을 12% 인상하겠다고 밝혀, 자본 여력에 대한 경영진의 자신감을 자본 환원 확대로 표현했다는 점은 SG와 결이 비슷하다.
자산건전성: SG는 코스트오브리스크, 씨티는 카드 손실이 관건
크레디트 리스크를 실제로 가르는 지표는 CET1보다 부실채권과 대손비용이다. 소시에테제네랄은 2026년 상반기 코스트오브리스크가 26~27bp로 가이던스 하단에 머물렀고, 총 부실채권(NPL) 비율은 2.70%였으며 2026년 연간 가이던스인 25~30bp를 유지했다. 자동차 리스·소비자금융 자회사인 Ayvens의 중고차 매각 단가가 정상화되며 일부 사업부 매출이 줄긴 했지만, 이는 신용 부실이 아니라 코로나 이후 과열됐던 중고차 가격이 제자리를 찾아가는 과정이라 크레디트 리스크와는 결이 다른 이슈다.
씨티그룹은 2분기 신용비용이 25억 달러로, 주로 미국 소비자 카드(USCC) 부문의 순대손상각과 1억1,800만 달러 규모의 전사 대손충당금 순적립에서 비롯됐다. 다만 부문별로 온도차가 뚜렷하다. 법인 대출(corporate lending) 부문의 순대손상각률은 평균 대출의 0.1%에 불과해 포트폴리오 품질이 높다는 점을 보여줬다. 반면 카드 부문은 미국 개인 소비자의 연체가 서서히 늘어나는 국면과 맞물려 있다. 루체티 CFO는 분기 말 기준 총 220억 달러가 넘는 준비금을 보유하고 있다고 밝혔고, 준비금 대비 실행 대출 비율은 2.5%로 나타나 완충력 자체는 두텁다. 요컨대 SG의 리스크는 자본시장·모빌리티 사업의 변동성에, 씨티의 리스크는 미국 카드 소비자의 연체 사이클에 좀 더 걸려 있다.
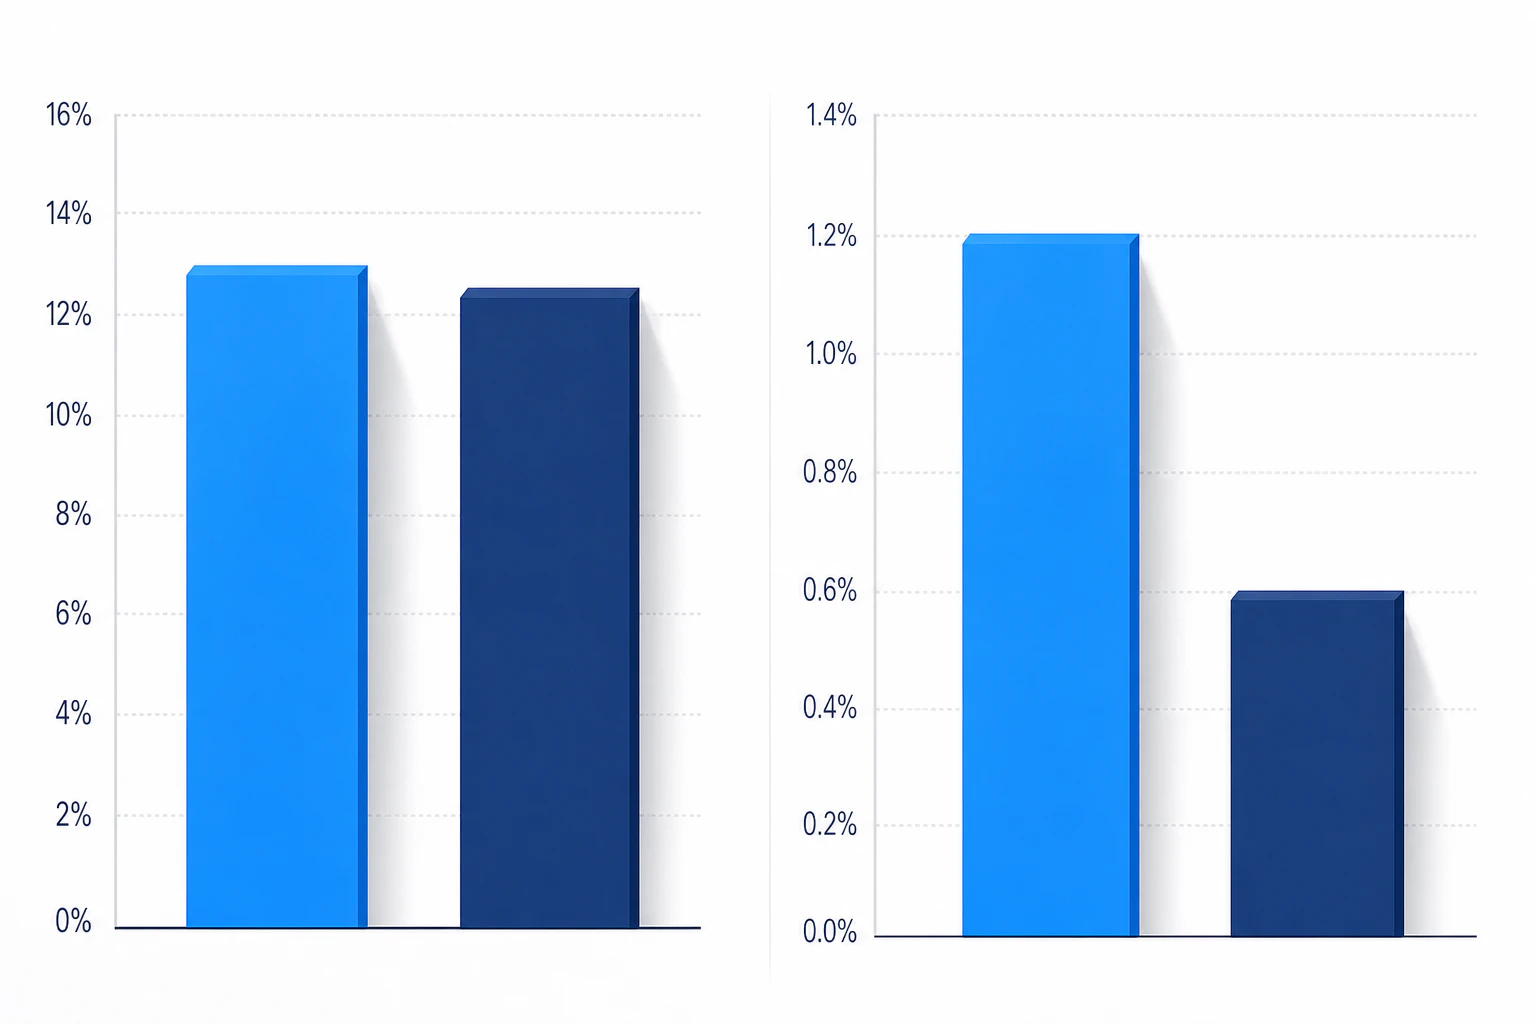
CET1 비율과 부실채권 NPL ·대손비용 지표로 본 두 은행의 자본 및 자산건전성 비교.
이 글과 같은 주제
신용등급: 유럽식 베일인 버퍼가 SG를 한 단계 밀어올린다
신용평가사들의 시각도 접근법이 다르다. 피치는 2026년 5월 19일 소시에테제네랄의 장기 발행자등급을 A+로 안정적 전망과 함께 유지했다. 무디스는 SG의 개별 신용도(BCA)를 baa2로 보면서도, 선순위 무담보채권에 대해서는 채권자 손실흡수(Advanced LGF) 분석에 따라 baa2 대비 3단계(notch) 높은 등급을 부여한다. 이는 유럽 은행 특유의 '해소가능 부채 버퍼(resolution debt buffer)' 제도 덕분에, 은행이 부실화돼도 선순위채권자 손실이 매우 낮을 것으로 평가받기 때문이다. 다만 이 우대는 조건부다. 피치는 SG의 개별신용등급이 하향되거나 해소가능부채 버퍼가 RWA의 15% 밑으로 떨어지면 장기등급도 함께 내려갈 수 있다고 못박아 뒀다.
씨티그룹은 피치로부터 2025년 8월 A등급을 안정적 전망과 함께 유지했으며, 근거로는 규제 시정 작업의 진전과 사업 구조 개선을 들었다. 다만 같은 보고서는 씨티그룹의 중기 유형자기자본이익률(ROTCE) 목표치인 10~11%가 상위 등급의 미국 경쟁사들보다 낮은 수준에 머물 것이라고 지적했다. S&P는 지주회사 기준으로 2023년 8월 씨티그룹의 외화 장기신용등급을 BBB+로, 전망은 안정적으로 유지한다고 재확인했다. 결국 피치 기준으로는 SG(A+)가 씨티(A)보다 한 단계 높고, 이는 유럽 은행권의 베일인 규제 체계가 채권자 보호 측면에서 더 강한 안전판으로 인정받고 있다는 뜻이기도 하다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“소시에테제네랄 vs 씨티그룹, 크레디트 리스크로 본 유럽·미국 대형은행 체력 비교”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기주가와 수급: 둘 다 랠리했지만 이유는 다르다
주가 흐름만 보면 두 은행은 비슷한 궤적을 그렸다. 소시에테제네랄(GLE.PA)은 최근 1년간 51.6% 상승해 52주 고점 대비 -0.95% 지점에 있고, 씨티그룹(C)은 같은 기간 49.6% 올라 52주 고점(147.96달러) 대비 -7.5% 지점에서 거래되고 있다. 다만 SG의 랠리는 비용 절감 목표를 3%에서 4%로 상향하고 ROTE 목표를 11%로 높이는 구조조정 성과가, 씨티의 랠리는 2026년 2분기 매출이 10년 만에 최대치인 248억 달러를 기록하고 ROTCE가 13%에 도달한 실적 모멘텀이 각각 이끌었다. 공매도 지표로 보면 씨티그룹은 유통주식 대비 공매도 비중이 0.04%에 불과해, 시장이 신용 리스크를 특별히 경계하는 신호는 보이지 않는다.
두 은행 모두 '이번 실적이 일회성인지'를 확인할 다음 신호가 남아 있다. SG는 9월 발표될 2029년 중기 전략, 씨티그룹은 2026년 여름 완료 예정인 바나멕스(Banamex) 지분 추가 매각과 2027년 초 연결 제외 이후의 기업공개(IPO) 일정이 각각의 다음 확인 지점이다. 신용 리스크 관점에서는 SG의 코스트오브리스크가 25~30bp 가이던스를 벗어나는지, 씨티의 카드 부문 순대손상각이 추가로 확대되는지를 다음 분기 실적에서 지켜볼 필요가 있다.
출처
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
세계 5대 투자은행은 어디인가요?
월가에서 '벌지 브래킷(bulge bracket)'으로 불리는 상위권은 골드만삭스, JP모건체이스, 모건스탠리, 뱅크오브아메리카, 씨티그룹이 꼽힌다. 다만 부문별로 순위가 갈려, 투자은행(IB) 수수료 단독 기준으로는 JP모건, 골드만삭스, 뱅크오브아메리카가, 채권(FICC) 부문에서는 JP모건, 씨티, 골드만삭스가 상위권을 형성한다.
투자은행 순위는 어떻게 되나요?
2025년 연간 실적 기준으로 씨티그룹의 IB 수수료는 46억1,800만 달러(전년 대비 20% 증가)였고, 골드만삭스는 93억4,000만 달러로 미국 5개사 중 가장 높은 절대 수치를 기록했다. 종합 매출 기준으로는 JP모건, 골드만삭스, 씨티, 뱅크오브아메리카 순으로 매겨지지만, 순위는 M&A·ECM·DCM 등 세부 부문별 호황 사이클에 따라 매년 바뀐다.
소시에테제네랄과 씨티그룹 중 어느 쪽이 크레디트 리스크가 더 낮나요?
신용등급만 보면 피치 기준 소시에테제네랄이 A+로 씨티그룹의 A보다 한 단계 높다. 이는 유럽 은행의 해소가능부채 버퍼 제도가 선순위채권자 손실 위험을 낮춰주기 때문이다. 다만 자산건전성 지표(코스트오브리스크, 준비금 비율)는 두 은행 모두 안정적인 범위에 있고, 리스크의 성격이 SG는 자본시장·모빌리티 사업, 씨티는 미국 카드 소비자 연체로 서로 다르다.
씨티그룹의 2026년 2분기 CET1 비율과 신용비용은 얼마인가요?
씨티그룹은 2026년 2분기 CET1 비율 12.8%를 기록했고, 신용비용(cost of credit)은 25억 달러였다. 이 중 대부분은 미국 소비자 카드 부문의 순대손상각과 1억1,800만 달러 규모의 대손충당금 순적립에서 비롯됐으며, 분기 말 총 준비금은 220억 달러를 넘었다.
































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.