소시에테제네랄 vs 씨티그룹, 2026년 신용위험은 성격 자체가 다르다
소시에테제네랄과 씨티그룹은 2026년 2분기 모두 규제 자본요건을 웃도는 CET1 비율(13.2% vs 12.8%)을 갖췄지만, SG의 위험은 프랑스 국가신용등급 강등에, 씨티의 위험은 미국 소비자신용과 연준 스트레스테스트 결과에 달려 있다.
소시에테제네랄과 씨티그룹 모두 2026년 2분기 기준 규제 자본 요건을 충분히 웃도는 자본 완충력을 갖췄지만, 두 은행이 안고 있는 신용위험의 뿌리는 전혀 다르다. 소시에테제네랄의 위험은 등급이 흔들리는 프랑스 국채와 연결된 국가 리스크에서 나오고, 씨티그룹의 위험은 미국 소비자 신용카드 손실과 다년간 이어지는 조직 개편 과정에서 나온다. 이 차이를 모르고 CET1 비율 숫자만 비교하면 두 은행 다 "안전하다"는 결론으로 끝나버리기 쉽다. 하지만 자본비율 뒤에 깔린 원인을 뜯어보면 판단이 달라진다.
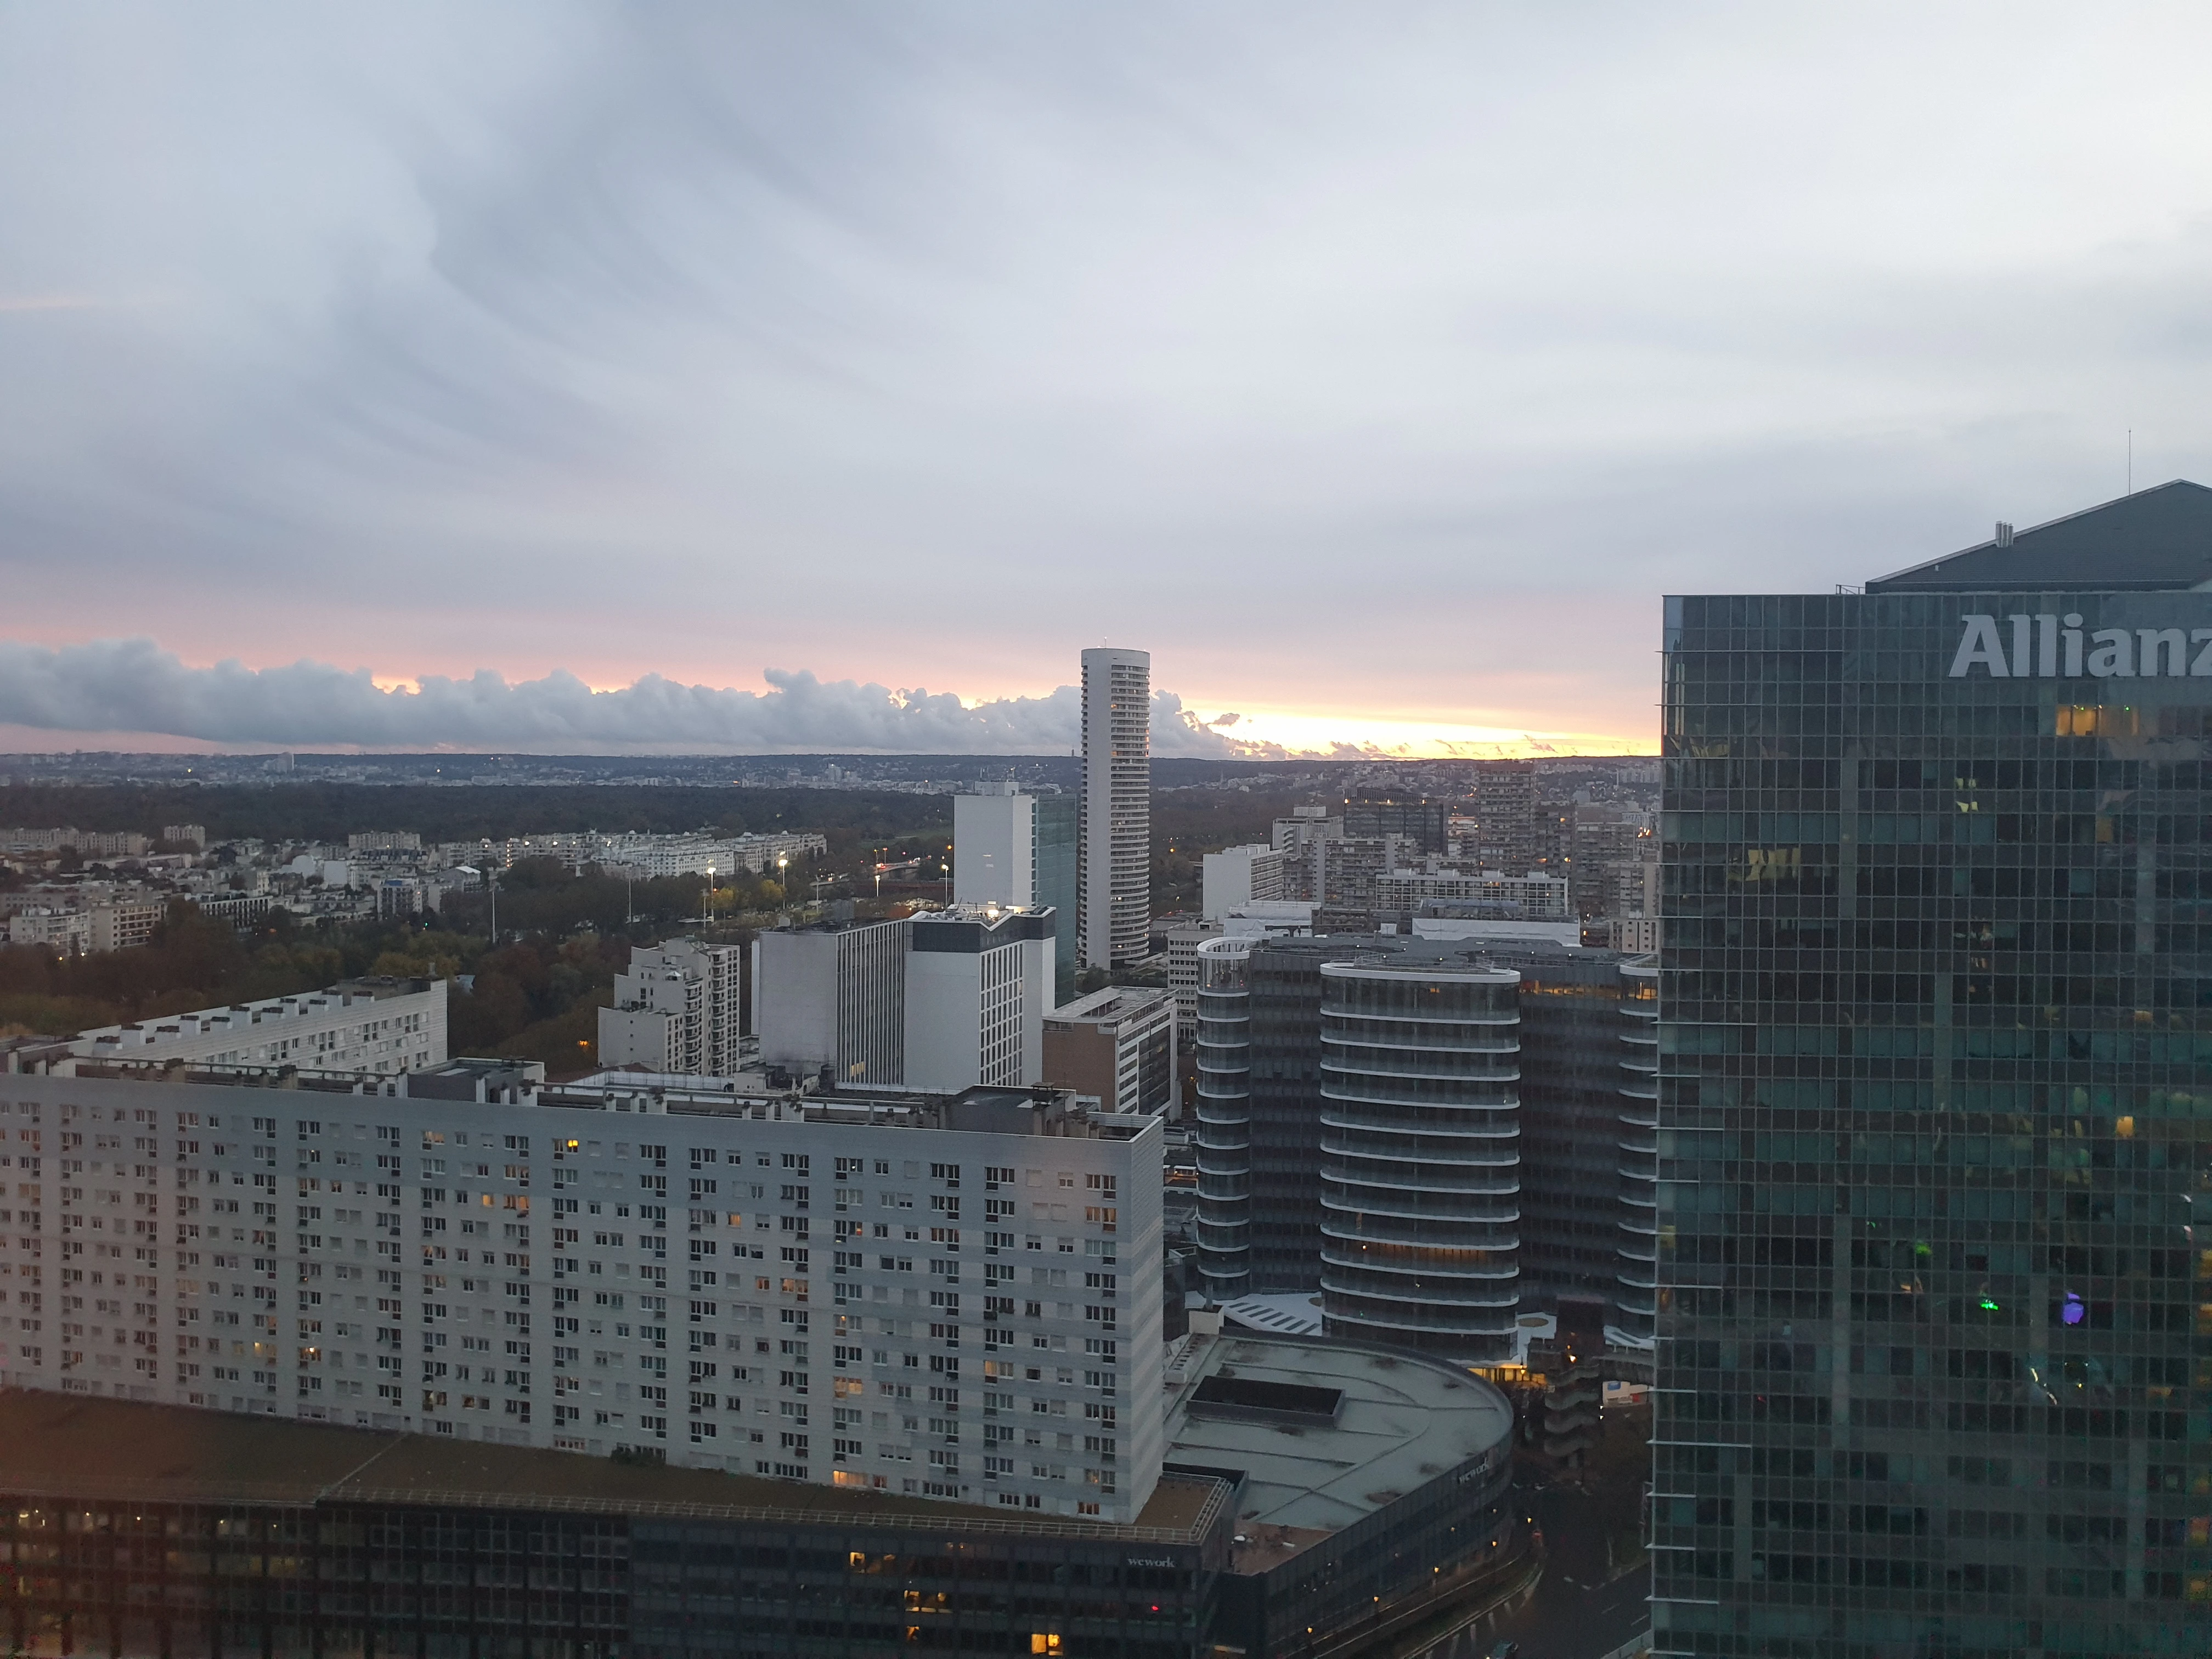
소시에테제네랄 본사가 위치한 파리 라데팡스 금융업무지구. 이미지 “View from Skyline Paris Lounge & Bar at the hôtel Meliá Paris La Défense - 2021-10-30.jpg”의 제작자는 Bretwa입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
자본완충력: 숫자는 비슷해도 여유의 성격이 다르다
소시에테제네랄의 CET1 비율은 2026년 2분기 말 기준 13.2%로, 15억 유로 규모의 특별 자사주 매입 이후에도 규제 요건 대비 약 290bp의 여유를 유지했다. 1분기 말에는 13.5%로 규제 요건 대비 약 325bp 높았다. 자사주 매입으로 여유폭이 한 분기 만에 35bp 줄어든 셈인데, 은행 스스로도 CET1 비율을 13% 근처에서 유지하겠다는 방침을 재확인했다.
씨티그룹은 2026년 2분기 CET1 비율이 12.8%로 직전 분기 12.7%에서 소폭 올랐고, 규제 최저치 11.6% 대비 120bp의 여유를 확보한 상태다. 소시에테제네랄보다 절대 비율은 낮지만 방향은 개선 중이라는 점이 다르다. 여기에 자본배분 측면에서 씨티는 훨씬 공격적이다. 300억 달러 규모의 신규 자사주 매입 프로그램을 시작해 2분기에만 40억 달러를 사들였고, 3분기에는 배당을 12% 올릴 계획이다.
두 은행 다 자본을 주주에게 돌려주면서도 자본비율을 방어하고 있다는 공통점은 있다. 다만 소시에테제네랄의 여유폭이 씨티보다 훨씬 넓다는 사실 하나만으로 "SG가 더 안전하다"고 단정하기는 이르다. 그 여유폭이 왜 필요한지를 다음 단계에서 봐야 한다.
자산건전성: 부실채권 비율과 대손비용 흐름
자산건전성 측면에서 소시에테제네랄은 안정적인 흐름을 이어가고 있다. 2026년 상반기 대손비용률은 26~27bp로 가이던스 하단에 머물렀고, 총부실채권(NPL) 비율은 2.70%로 집계됐다. 은행은 2026년 대손비용률 가이던스로 25~30bp를 그대로 유지하고 있다. S&P는 앞서 2025년 6월 기준 SG의 NPL 비율이 2.8% 수준에서 큰 변화 없이 유지됐다고 평가했고, 향후 2년간 NPL 비율이 2.5~3.0% 사이에서 움직일 것으로 내다봤다.
씨티그룹의 신용비용은 절대 규모가 크고 변동성도 상대적으로 크다. 2026년 2분기 신용비용은 25억 달러로, 24억 달러의 순대손상각(net credit losses)과 1억1,800만 달러의 대손충당금(ACL) 추가 적립으로 구성됐다. 주목할 부분은 대손충당금 총액 자체가 줄고 있다는 점이다. 1분기 말 기준 씨티그룹의 전체 대손충당금은 220억 달러로, 전년 동기 228억 달러보다 줄었다. 같은 기간 대출자산은 오히려 늘었다. 2분기 말 기준 대출총액(ACLL 제외)은 7,940억 달러로 전년 동기 7,250억 달러보다 커졌다. 대출은 늘고 충당금은 줄었다는 조합은, 씨티가 신용의 질을 자신하고 있다는 신호일 수도 있지만 거시환경이 악화될 때 완충 여력이 상대적으로 얇아졌다는 뜻이기도 하다.
두 은행을 나란히 놓고 보면 소시에테제네랄은 낮고 예측 가능한 대손비용 구간에서 안정적으로 움직이는 반면, 씨티그룹은 소비자카드 손실에 좌우되는 변동성 큰 비용구조를 신용카드 매출 확대(아메리칸항공 카드 포트폴리오 편입 등)로 관리하는 모양새다.
소시에테제네랄의 그림자: 프랑스 국가신용등급
소시에테제네랄을 평가할 때 빼놓을 수 없는 변수는 프랑스라는 국가 자체의 신용도다. 2025년 하반기 프랑스는 3대 신용평가사로부터 잇달아 등급 조정을 받았다. Fitch는 2025년 9월 프랑스 신용등급을 AA-에서 A+로 한 단계 강등했고, 2025년 재정적자를 GDP 대비 5.5%로 전망하며 이는 유로존 중간값 2.7%를 크게 웃도는 수준이라고 지적했다. 뒤이어 S&P도 프랑스의 장기 국가신용등급을 AA-에서 A+로 깜짝 강등했다. Moody's는 10월에 등급 자체는 Aa3로 유지했지만 전망을 '안정적'에서 '부정적'으로 낮추면서 정치적 분열이 심화되고 있다는 점을 경고했고, 연금개혁이 2028년으로 미뤄진 점이 재정 문제를 더 악화시키고 성장 잠재력을 깎아먹을 수 있다고 지적했다.
이 국가리스크는 소시에테제네랄의 신용등급에 실제로 반영되고 있다. Fitch는 2026년 5월 SG의 장기 발행자등급(IDR)을 A-에서 A+로 상향했는데, 이는 선순위 채권 제외 등 평가방법론 변경과 2025년 말 기준 위험자산의 17%에 달하는 대규모 상각가능채권 완충력 덕분이었다. 하지만 단기등급은 프랑스의 A+ 등급이라는 국가 리스크 제약 때문에 F1에서 더 오르지 못했다. 즉 은행 자체의 개별 신용도는 개선됐어도, 국가 등급이 천장 역할을 하며 상단을 막고 있는 구조다. S&P 역시 비슷한 시각이다. 향후 2년간 수익성과 효율성이 개선되겠지만 더 높은 등급의 경쟁사들을 따라잡지는 못할 것이라고 평가했고, 이는 SG의 자체 신용도(SACP)가 'bbb+' 수준에 머물러 있다는 뜻이기도 하다.
소시에테제네랄이 최근 실적 발표에서 언급한 리스크 관리 조치도 이 맥락에서 봐야 한다. SG는 데이터센터 부채를 포함한 약 50억 달러 규모의 프로젝트 파이낸싱 익스포저를 유의미리스크이전(SRT) 거래로 헤지하고 있다고 7월 말 보도됐다. 대출을 실어 나르되 위험은 투자자에게 분산시키는 방식으로, 국가리스크가 흔들리는 환경에서 은행이 스스로 방어선을 넓히는 움직임으로 해석할 수 있다.
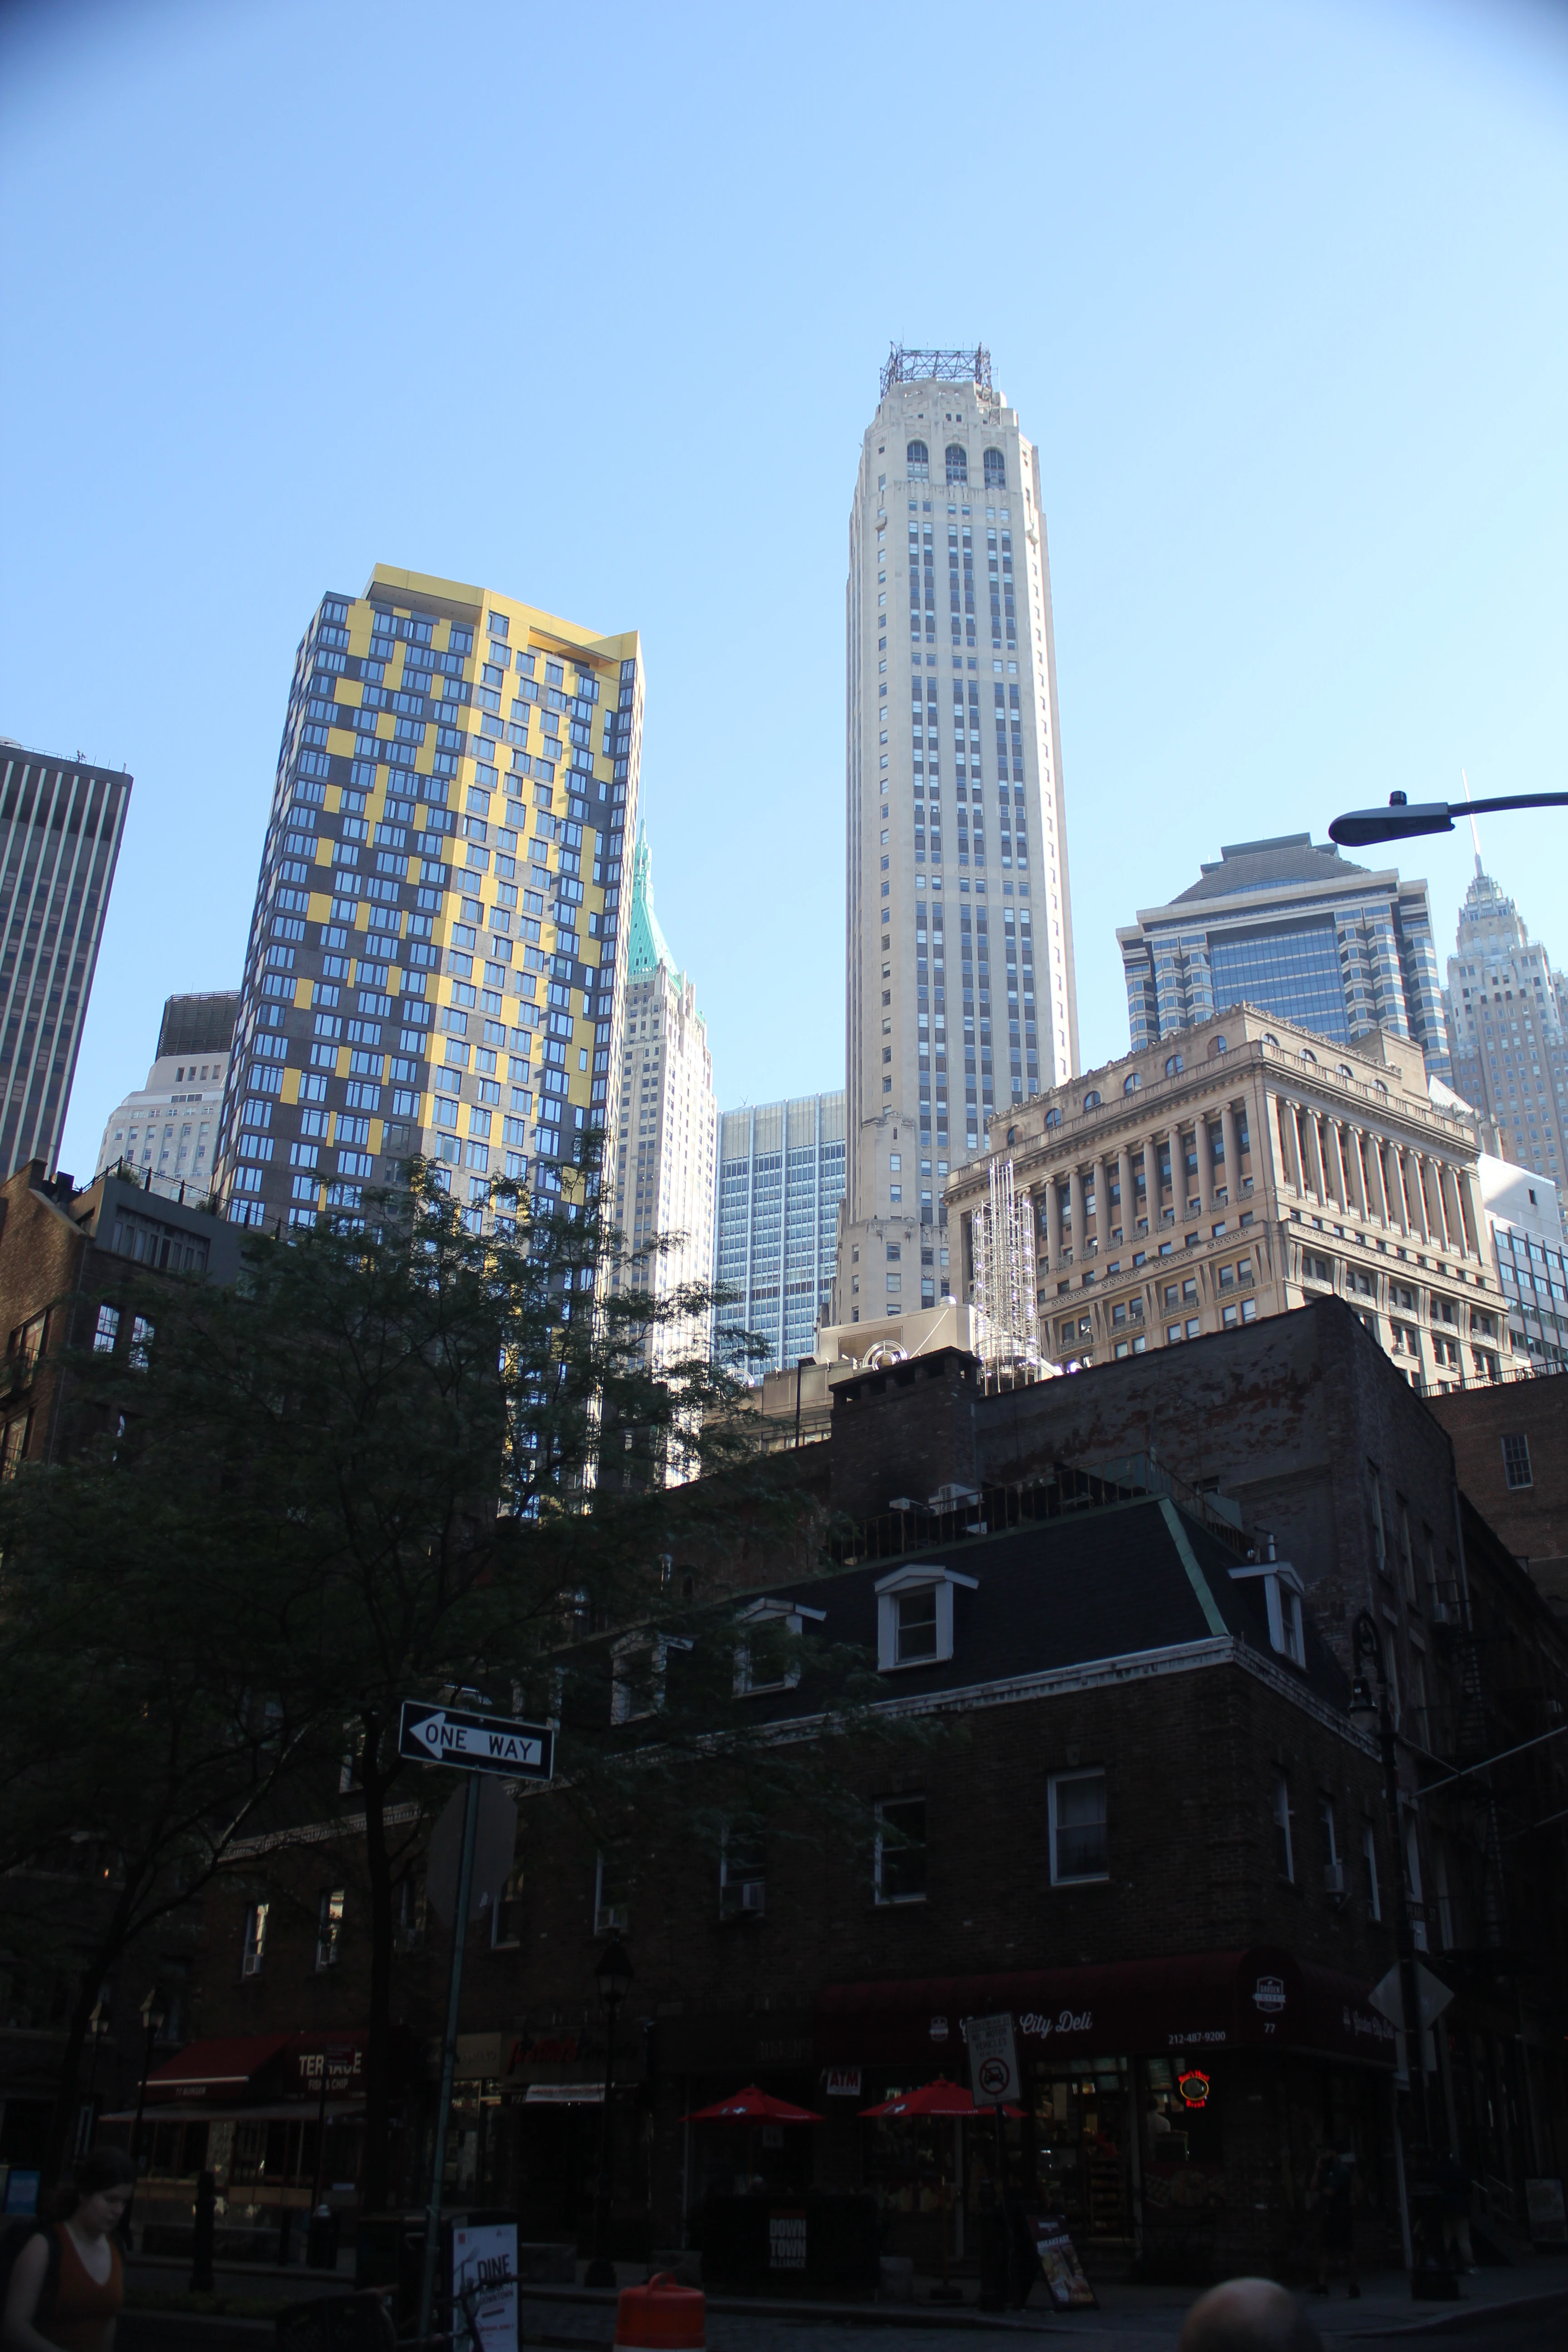
씨티그룹의 미국 사업 기반이 되는 뉴욕 금융지구. 이미지 “Financial District Jun 2022 48.jpg”의 제작자는 Epicgenius입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
이 글과 같은 주제
씨티그룹의 그림자: 스트레스테스트와 소비자신용
씨티그룹의 신용위험은 국가리스크가 아니라 규제당국의 스트레스테스트와 미국 소비자 신용 사이클에 달려 있다. 2026년 6월 연준 스트레스테스트에서 대형은행 32곳 전체가 심각한 글로벌 경기침체 시나리오에서도 7,080억 달러의 손실을 흡수할 수 있는 것으로 나타났다. 씨티그룹은 이 시험에서 스트레스 자본버퍼(SCB)가 3.6%로 유지됐는데, 시작 시점 CET1 비율에서 스트레스 시나리오 저점까지의 자본 감소폭이 직전 사이클 320bp에서 290bp로 개선된 결과였다. 연준이 방법론 개편을 이유로 기존 버퍼를 그대로 유지하기로 하지 않았다면, 이번 결과만으로는 SCB가 3.3%까지 낮아질 수 있었다. 이는 씨티가 규제 관점에서 손실 흡수력을 착실히 키워왔다는 뜻이다.
동시에 실적 성장의 상당 부분이 신용카드·소비자금융에서 나온다는 점은 변동성 요인이다. 2026년 2분기 씨티그룹의 순이익은 58억 달러, 주당순이익 3.15달러, 매출은 10년 만에 최고치인 248억 달러를 기록했고 유형자기자본이익률(ROTCE)은 13%까지 올라갔다. 서비스 부문 매출이 18%, 마켓 부문이 17%, 뱅킹 부문이 34% 늘어나며 성장을 이끌었다. 다만 미국 소비자카드 부문은 아메리칸항공 카드 포트폴리오 편입 등 투자 확대로 비용이 늘었다고 언급됐다. 신용카드 자산이 커질수록 향후 경기 둔화 국면에서의 대손비용 민감도도 함께 커진다는 점은 유의할 부분이다.
지역 리스크 관리 측면에서는 멕시코 위험가중자산이 약 400억 달러 규모이며 이 중 50억 달러의 자본이 2027년 예정된 바나멕스(Banamex) 분리 매각과 연결돼 있다는 점도 눈여겨볼 대목이다. 신흥국 소비자금융 익스포저를 단계적으로 줄이는 작업이 여전히 진행 중이라는 뜻이다.
주가와 시장의 판단
시장은 이미 두 은행의 방향성 개선을 상당 부분 가격에 반영했다. 씨티그룹 주가는 최근 1년간 51.6% 올랐고 현재 138.7달러 수준으로 52주 고점(147.96달러) 대비 6.2% 낮은 자리에 있다. 소시에테제네랄 역시 1년간 52.4% 상승해 83.8유로로 52주 고점에 불과 0.1% 못 미친 채 거래되고 있다. SG는 연초 이후로도 약 20%의 주가 상승률을 기록하며 투자자들의 턴어라운드 전략에 대한 신뢰를 반영하고 있다.
밸류에이션으로 보면 씨티그룹은 P/E 13.2배, P/B 0.98배로 여전히 장부가 근처에서 거래되고 있다. 배당수익률은 약 2.3%, 배당성향은 25.9%로 여유가 있는 편이다. 애널리스트 컨센서스는 강력 매수 7곳, 매수 15곳, 보유 6곳에 매도 의견은 없으며 평균 목표주가는 155.15달러로 현재가 대비 약 12% 높다. 소시에테제네랄에 대해서는 이번 조사에서 별도의 애널리스트 목표주가 데이터를 확인하지 못했지만, S&P와 Fitch 모두 최근 등급 조정에서 '안정적' 전망을 유지하고 있다는 점은 신용시장이 최소한 급격한 악화 시나리오를 주가에 반영하지 않고 있다는 뜻으로 읽을 수 있다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“소시에테제네랄 vs 씨티그룹, 2026년 신용위험은 성격 자체가 다르다”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기무엇을 먼저 확인해야 하나
두 은행을 하나의 잣대로 줄 세우기보다는, 투자자가 어떤 위험에 더 민감한지에 따라 판단 기준이 달라져야 한다. 프랑스의 정치적 불안정과 재정적자 추이에 민감하다면 소시에테제네랄의 자본비율 발표보다 프랑스 국채 스프레드와 차기 예산안 통과 여부를 먼저 살펴야 한다. 국가 등급이 다시 흔들리면 SG의 개별 신용등급도 함께 눌릴 수 있는 구조이기 때문이다. 반대로 미국 경기 둔화나 소비자 연체율에 민감하다면 씨티그룹의 분기별 순대손상각률과 대손충당금 적립 추이, 그리고 다음 연준 스트레스테스트 결과를 계속 추적하는 편이 낫다.
두 은행 모두 2026년 현재는 규제 자본 요건을 넉넉히 넘기고 있고 수익성도 개선되는 국면이다. 하지만 그 안전판이 흔들릴 방아쇠는 서로 다른 곳에 있다는 사실을, 자본비율 헤드라인 숫자만 봐서는 알 수 없다.
출처
- Société Générale (GLE) Q2 2026 Summary | Quartr
- Results at 30 June 2026 - Société Générale
- Results at 31 March 2026 - Société Générale
- Fitch - rating upgrade of Societe Generale - 12.05.2026
- Societe Generale : S&P Global Ratings 25-09-2025 | MarketScreener
- Societe Generale September 25, 2025
- SocGen Nears $5 Billion-Linked SRT Including Data Center Debt - Bloomberg
- Rules & Ratings: France falls in Fitch’s ratings - The DESK - The leading source of information for bond traders
- Moody’s maintains French credit rating but warns of ‘negative’ outlook - France 24
- Citi (C) Q2 2026 Earnings Call Transcript | The Motley Fool
- CITIGROUP INC - Form 8-K - FY2026
- Earnings Results Presentation July 14, 2026 Second Quarter 2026
- SECOND QUARTER 2026 RESULTS AND KEY METRICS
- Citigroup Q2 Earnings Call Highlights
- Citi Announces Completion of Annual Supervisory Stress Test Process
- Federal Reserve stress test: U.S. banks can withstand $708B in losses
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
소시에테제네랄과 씨티그룹 중 어느 쪽 자본완충력이 더 넓은가?
소시에테제네랄은 2026년 2분기 말 CET1 비율 13.2%로 규제 요건 대비 약 290bp의 여유를 갖고 있고, 씨티그룹은 CET1 12.8%로 규제 최저치 대비 120bp의 여유를 갖고 있다. 절대적인 여유폭은 SG가 넓지만, 이는 프랑스 국가리스크에 대응한 보수적 운영의 결과이기도 하다.
프랑스 국가신용등급 하락이 소시에테제네랄에 실제로 영향을 주는가?
그렇다. Fitch는 SG의 단기신용등급이 프랑스의 A+ 국가등급이라는 제약 때문에 더 오르지 못했다고 명시했다. 은행 개별 펀더멘털이 개선돼도 국가 등급이 상단을 막는 구조다.
씨티그룹의 자사주 매입과 배당 확대는 신용위험 관점에서 안전한가?
2026년 연준 스트레스테스트에서 씨티그룹의 스트레스 상황 자본감소폭이 직전보다 개선됐고, CET1 비율도 규제 최저치를 웃돌고 있어 현재로서는 자본환원 여력이 있다는 평가다. 다만 대손충당금 총액이 대출자산 증가 속에서도 오히려 줄어든 점은 계속 지켜볼 변수다.
두 은행의 부실채권(NPL) 비율 차이는 어느 정도인가?
소시에테제네랄의 총 NPL 비율은 2.70%로 집계됐다. 씨티그룹은 그룹 전체의 단일 NPL 비율 대신 순대손상각률과 충당금 추이로 자산건전성을 공시하고 있어 직접 비교는 제한적이지만, 대손충당금 대비 대출 비율이 낮아지는 추세는 주의 깊게 볼 필요가 있다.































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.