스페이스X 예상 주가, 목표가 62달러부터 800달러까지 극과 극인 이유
스페이스X(SPCX)는 7월 21일 정규장에서 123.54달러로 마감하며 3% 넘게 올랐지만, 애널리스트 목표주가는 62달러부터 800달러까지 극단적으로 갈려 있다. 8월 4일 첫 실적 발표와 그 직후 시작되는 록업 해제(9억1150만주)가 다음 분수령이다.
스페이스X(SPCX)의 22일 새벽(한국시각) 기준 최신 주가는 정규장 마감가 123.54달러다. 전날 종가(119.85달러)보다 3.08% 올랐고, 마감 직후 시간외 거래에서도 123.52달러로 오른 자리를 거의 그대로 지키고 있다(7월 21일 미 동부시각 기준). 그런데 "스페이스X 예상 주가"를 검색하는 사람이 정작 마주치는 숫자는 훨씬 혼란스럽다. 월가 애널리스트 32명이 낸 목표주가 평균은 244.5달러인데, 가장 낮은 곳은 62달러, 가장 높은 곳은 800달러다. 32명의 애널리스트가 제시한 평균 목표주가는 244.5달러이며, 가장 낮은 목표가는 62달러, 가장 높은 목표가는 800달러다. 같은 회사를 보고 13배 차이 나는 가격표를 붙였다는 뜻이고, 이 격차 자체가 지금 이 주식을 판단하는 핵심 재료다.
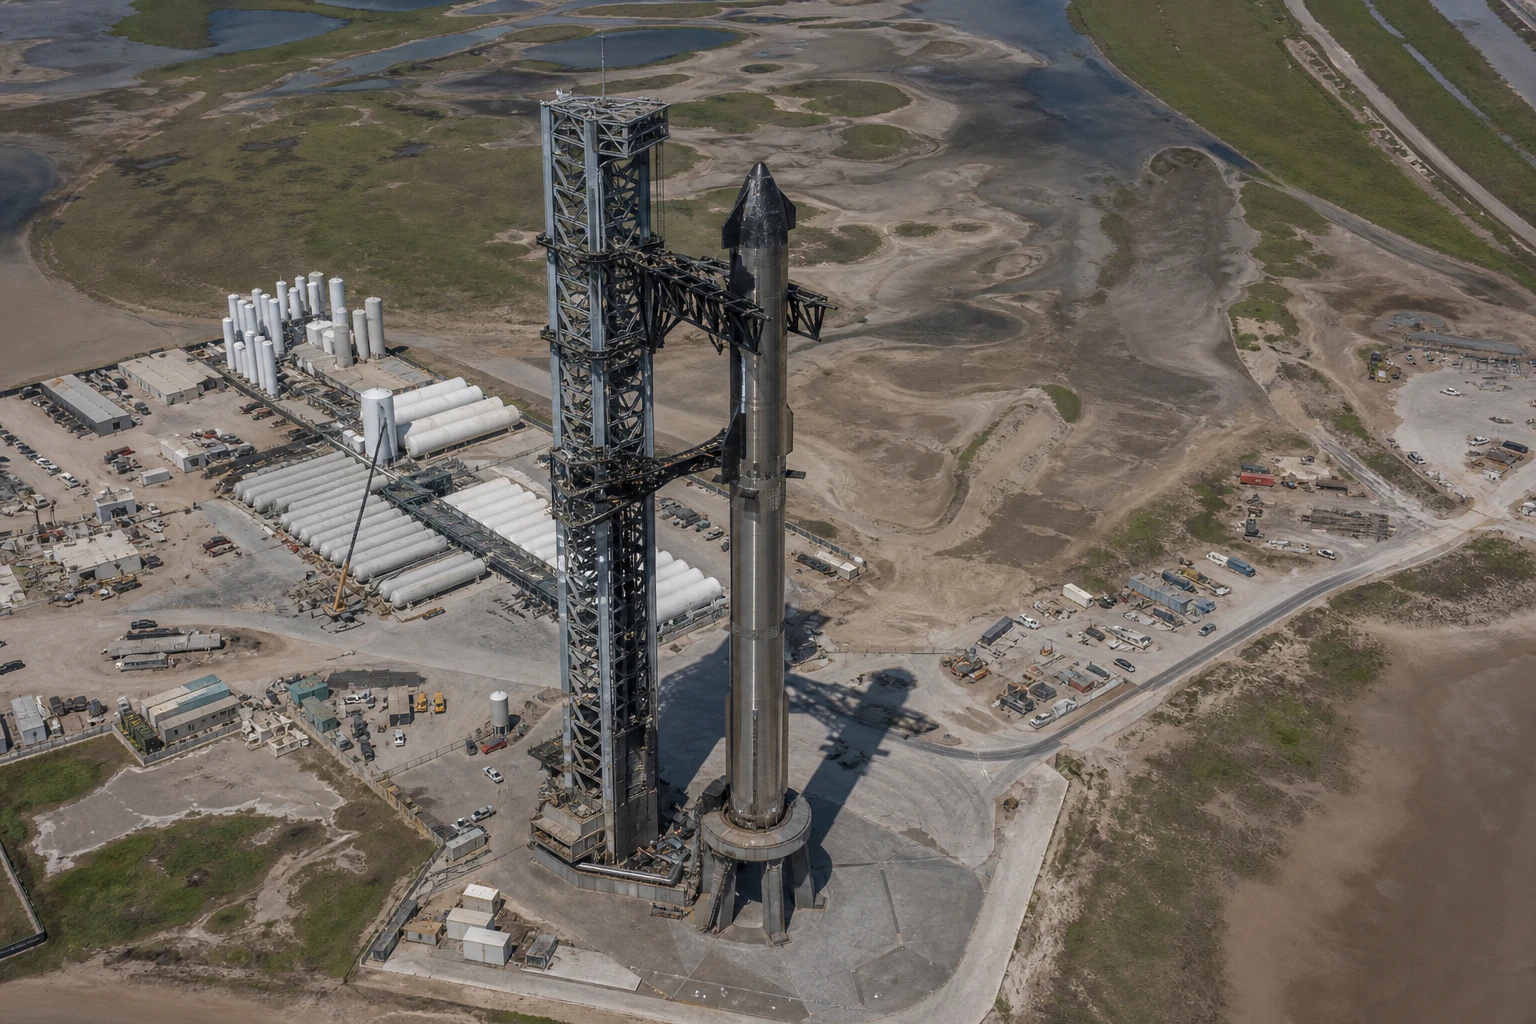
스페이스X의 텍사스 스타베이스 시설. 발사대에 완전히 조립된 스타십 로켓이 서 있다.
오늘 왜 올랐나: 실적일 확정과 다이먼의 발언
이번 주 반등에는 두 가지 구체적인 사건이 있다. 첫째, 회사가 2분기 실적 발표일을 8월 4일로 확정했다. 스페이스X 주가는 화요일 약 6% 올랐는데, 이 항공우주 기업이 상장 후 첫 실적 발표일을 8월 4일로 확정했기 때문이다. 뱅크오브아메리카(BofA)의 항공우주 담당 애널리스트 로널드 엡스타인은 이 발표를 앞두고 낸 노트에서 2분기 주당순손실을 0.16달러로 예상했는데, 이는 1년 전 같은 기간의 주당손실 0.34달러보다 줄어든 수치라고 밝혔다. 그는 매수 의견과 목표주가 235달러를 유지했고, 이는 현재가 대비 상당한 상승 여력을 의미한다고 봤다.
둘째, JP모건체이스 CEO 제이미 다이먼의 발언이다. 다이먼은 지난 15일 팟캐스트 인터뷰에서 스타링크를 "특별한 제품"이라 부르며 스페이스X의 궤도 AI 데이터센터 구상이 "실제로 작동할 수 있다"고 말했다. 그는 "우주 데이터센터에 관한 숫자를 봤는데 실제로 작동할 수 있다"고 말했다. JP모건은 스페이스X의 750억달러 규모 IPO 주관사 중 하나였다는 점도 감안해서 들을 필요가 있다. 이 발언이 나온 시점의 주가 흐름도 함께 보면, 상장 후 첫 사흘간 급등했다가 이후 계속 미끄러져 이번 주 월요일 신저가를 찍은 뒤 화요일 들어 반등한 것으로 나타난다.
이런 뉴스가 붙기 전까지 주가는 사실상 한 달 넘게 일방적으로 흘러내렸다. 6월 12일 나스닥 상장 후 사흘 만에 225.64달러까지 오르며 정점을 찍었지만, 이달 들어서는 119.68달러까지 밀리며 이 자리가 지금의 52주 최저가로 남아 있다. 우리 도구로 확인한 3개월 차트 기준 상장 종가(160.95달러) 대비 지금까지 -23.2%, 고점 대비로는 -45.2% 낙폭이다.
목표주가가 62~800달러로 갈린 진짜 이유
이 정도로 벌어진 목표주가는 단순한 의견 차이가 아니라 회사를 어떤 사업으로 보느냐의 차이다. 골드만삭스와 모건스탠리는 IPO 주관사 침묵기간이 끝난 7월 7일, 하루 차이로 정반대에 가까운 숫자를 냈다. 골드만삭스는 목표주가 205달러를, 모건스탠리는 300달러를 제시했는데 두 회사 사이 시사되는 기업가치 차이는 1조달러가 넘는다. 골드만삭스는 에릭 셰리든이, 모건스탠리는 애덤 조나스가 이끄는 팀이 각각 커버리지를 맡았다. 같은 날 레이먼드제임스는 800달러 목표가와 스트롱바이 의견으로 커버리지를 시작했다.
월가 애널리스트들의 스페이스X 목표주가는 62달러부터 800달러까지 크게 갈려 있다. 이미지 “Wall Street and the New York Stock Exchange 7236994300 .jpg”의 제작자는 Ken Lund from Reno, Nevada, USA입니다. Wikimedia Commons 원본을 CC BY-SA 2.0 조건으로 사용했으며 WebP로 변환했습니다.
모건스탠리 쪽 숫자를 뜯어보면 격차의 근원이 드러난다. 모건스탠리는 스페이스X 매출이 2025년 187억달러에서 2030년 3190억달러, 2040년에는 3조3000억달러로 늘어날 것으로 가정했고, 이 성장의 대부분은 AI 부문에서 나온다고 봤다. 같은 모델 안에서도 눈높이 차이는 크다. 모건스탠리 자체 분석에서도 낙관 시나리오는 600달러, 비관 시나리오는 75달러까지 벌어져 있다. 결국 지금 목표주가는 로켓 발사 사업 하나를 평가하는 게 아니라, 아직 매출이 거의 없는 궤도 AI 데이터센터 사업이 얼마나 크게 성공할지에 대한 각자의 베팅인 셈이다.
이 낙관이 과도하다는 반박도 만만치 않다. 딥워터매니지먼트의 게리 블랙은 투자자들이 2026년 예상 EBITDA의 약 150배를 지불해서는 안 된다며 밸류에이션에 초점을 맞춰야 한다고 지적했다. 실제로 최근 슬라이드 이후 시가총액 기준으로도 스페이스X는 지난해 매출의 약 94배에 거래되고 있다. 우리가 직접 확인한 발행주식 전체 기준 시가총액은 약 1조5900억달러이며, 이 가운데 실제로 거래 가능한 유통주식은 2억8100만주로 전체의 3.7%에 불과하다. 유통 물량이 이렇게 얇으면 목표주가 몇 달러 차이보다 매수·매도 몇 건이 당장의 주가를 더 크게 흔든다.
차트가 보여주는 것: 아직 하락 추세 안
우리 도구로 확인한 기술적 지표는 반등이 추세 전환이라고 말하기엔 이르다는 쪽에 가깝다. RSI14는 38.05로 과매도(통상 30 이하) 근처까지는 왔지만 아직 그 구간에 들어가지 않았다. 20일 이동평균선(146.8달러)은 현재가보다 훨씬 위에 있어, 최근 반등에도 불구하고 여전히 단기 하락 추세 안에 있다는 신호다. ATR14(일일 평균 변동폭)는 12.4달러로, 하루에 주가의 10%가량이 오르내리는 변동성 큰 종목이라는 뜻이다. 20일 기준 저점은 119.68달러로 이번 달 찍은 52주 최저가와 같은 자리이고, 이 선을 다시 깨는지가 단기 지지선 테스트의 기준점이 된다.
옵션시장이 가격에 반영하는 불확실성도 상당하다. 30일물 등가격(ATM) 내재변동성은 연율 약 94%이고, 실적 발표일을 감싸는 8월 7일 만기 옵션의 내재변동성은 105%를 넘는다. 이 정도 수치는 시장이 8월 4일 실적 발표를 단순한 숫자 확인이 아니라 주가가 크게 흔들릴 이벤트로 보고 있다는 뜻이다. 반면 정산된 공매도 잔고는 유통주식의 1.8%에 그쳐, 최근 하락이 공매도 세력의 압박보다는 실제 매도 물량과 밸류에이션 재평가에서 나왔다는 쪽에 무게가 실린다.
이 글과 같은 주제
8월 4일 실적과 록업 해제, 진짜 분수령
8월 4일은 숫자 자체보다 그 다음에 벌어질 일 때문에 더 중요하다. 컨센서스는 이번 분기 주당손실 약 0.25달러, 매출 약 71억달러를 예상하고 있다. BofA의 손실 축소 전망(-0.16달러)과 컨센서스(-0.25달러) 사이 차이는 회계 기준(조정 EPS 대 GAAP)에 따른 것으로 보이는데, 어느 쪽이든 방향은 전년 대비 손실 폭이 줄어드는 쪽이다.
문제는 실적 발표 자체가 첫 록업(보호예수) 해제를 촉발하는 방아쇠라는 점이다. 직원과 초기 투자자들이 보유한 9억1150만주가 이 실적 발표 직후부터 매도 가능해지는데, 이는 현재 유통주식 2억8100만주의 세 배가 넘는 물량이다. 액시오스는 2분기 실적 이후 최대 13억7000만주가 시장에 풀릴 수 있다고 추산했다. 목표주가가 아무리 높아도, 실제로 팔 수 있는 주식이 갑자기 몇 배로 늘어나는 국면에서는 수급이 밸류에이션을 이긴다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“스페이스X 예상 주가, 목표가 62달러부터 800달러까지 극과 극인 이유”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기궤도 데이터센터, 밸류에이션의 근거가 될 수 있을까
지금 목표주가 상단(모건스탠리 300달러, 레이먼드제임스 800달러)을 정당화하는 스토리는 로켓이 아니라 우주 공간의 AI 컴퓨팅이다. 머스크는 이를 '스타마인드'라 부르는데, 첫 위성 AI1은 궤도를 도는 서버랙 역할을 하며 최대 150킬로와트의 컴퓨팅 파워를 내도록 설계됐고, 보잉 747보다 넓은 약 70미터 폭으로 그록 모델을 구동하는 칩을 탑재했다. 다이먼처럼 이 구상의 실현 가능성에 힘을 실어주는 목소리도 있지만, 회의적인 시각도 구체적인 근거를 대고 있다. 지난 4월 발표된 GAO 보고서는 우주 환경이 컴퓨팅 하드웨어를 효율적으로 냉각시키지 못하며, AI 학습 작업에는 지금까지 발사된 그 어떤 태양광 패널보다 큰 배열이 필요하다고 지적했다. 우주는 여전히 가혹하고 비용이 많이 드는 운영 환경이며, 냉각과 유지보수, 방사선 노출, 궤도 잔해가 주요 걸림돌로 꼽힌다.
정리하자면 지금 스페이스X 주가를 읽는 기준은 세 가지로 좁혀진다. 목표주가 244.5달러라는 숫자보다 그 안에 들어있는 62~800달러의 격차를 먼저 봐야 하고, 8월 4일 실적보다 그 직후 풀리는 록업 물량의 규모를 봐야 하며, AI 데이터센터라는 스토리보다 그 스토리가 실제 매출로 언제 전환되는지를 봐야 한다. 이 세 가지 중 어느 것도 이번 주 안에 확정되지 않는다.
출처
- SpaceX Jumps 6% as Bank of America Sees Massive Upside Ahead of Earnings — TradingView News
- Jamie Dimon Says He Has Seen the Numbers and SpaceX’s Orbital Data Centers ‘Could Actually Work’ Despite - Benzinga
- Jamie Dimon throws caution on the AI frenzy but sees promise in space data centers
- Goldman Sachs and Morgan Stanley split on SpaceX stock price target
- Space Exploration Technologies (SPCX) Stock Forecast & Price Targets
- Morgan Stanley Set a $300 Price Target on Elon Musk's SpaceX Stock
- Morgan Stanley Set a $300 Price Target on Elon Musk's SpaceX Stock | The Motley Fool
- Elon Musk's SpaceX Merged With xAI. Here Is How They Plan to Dominate With Orbital Data Centers. | The Motley Fool
- SpaceX wants to build AI data centers in space. Will it work? | ScienceDaily
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
스페이스X 목표주가는 얼마인가요?
32명의 애널리스트 평균은 244.5달러지만 62달러부터 800달러까지 폭이 매우 넓다. 골드만삭스 205달러, 모건스탠리 300달러(강세 600달러·약세 75달러), 뱅크오브아메리카 235달러, 레이먼드제임스 800달러로 회사별 편차가 크다.
스페이스X 다음 실적 발표는 언제인가요?
8월 4일이다. 회사가 이번 주 이 날짜를 공식 확정했고, 이 발표 직후 첫 록업 해제(9억1150만주)가 시작된다.
스페이스X 주가가 최근 오른 이유는?
실적 발표일 확정과 BofA의 매수 의견 재확인, 제이미 다이먼의 우호적 발언이 겹치며 화요일 하루에만 6%가량 반등했다. 다만 20일 이동평균선이 현재가보다 훨씬 위에 있어 추세 자체는 아직 하락 국면에 머물러 있다.
스페이스X는 왜 이렇게 목표주가가 다 다른가요?
로켓 발사와 스타링크는 대체로 검증된 사업이지만, 목표주가 상단을 밀어 올리는 건 아직 매출이 거의 없는 궤도 AI 데이터센터 사업이다. 이 사업이 얼마나 빨리, 얼마나 크게 성공할지에 대한 가정 차이가 62달러와 800달러 사이의 간극을 만든다.































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.