실리콘투 주가 전망: 목표주가 5만5500원, 3만원대 주가와 왜 이렇게 벌어졌나
실리콘투는 7월22일 3만5000원에 마감해 증권가 목표주가 평균(5만5500원)보다 58.6% 낮다. 1분기 매출·영업이익은 사상 최대를 다시 갈아치웠지만 대표이사 지분 매도, 사모펀드 전환우선주 오버행, 최대 고객사 경쟁 우려가 주가를 눌렀고, 8월 중순 예상되는 2분기 실적과 중동 매출 회복 여부가 다음 관전 포인트다.
실리콘투는 7월22일 3만5000원으로 장을 마쳤다. 전날보다 1.82% 내린 가격이고, 증권사들이 최근 낸 리포트의 목표주가 평균 5만5500원과 비교하면 58.6% 낮은 수준이다. 1분기 매출과 영업이익이 창사 이래 최대치를 다시 갈아치웠는데도 주가가 이 정도로 눌려 있다면, 지금 사도 되는 구간인지 아니면 시장이 뭔가를 더 알고 있는 건지부터 따져봐야 한다.
실리콘투는 자체 물류망으로 화장품을 세계 각지에 직접 매입·유통한다. 이미지 “Container ship The CSCL Indian Ocean in the Port of Felixstowe 43954818414 .jpg”의 제작자는 John Fielding from Norwich, UK입니다. Wikimedia Commons 원본을 CC BY 2.0 조건으로 사용했으며 WebP로 변환했습니다.
현재가 3만5000원과 목표주가 5만5500원 사이에는 여전히 58% 넘는 격차가 있다.
이 종목은 지난 1년 동안 29.68% 빠졌고, 올해 기록한 52주 최고가 5만6100원과 비교하면 36.45% 낮은 자리에 머물러 있다. 그런데 최대주주의 지분 매도, 최대 고객사의 경쟁사 인수, 반도체·AI로의 자금 쏠림이라는 세 가지 악재가 겹쳤을 뿐 실적 자체는 오히려 분기마다 최대치를 새로 쓰고 있다. 이 괴리를 메울 다음 신호가 무엇인지가 지금 이 주식을 보는 핵심이다.
지금 주가는 어디에 서 있나
기술적으로 보면 주가는 20일 이동평균선(3만5175원) 바로 아래, 50일선(3만6335원)과 200일선(4만1448원) 아래에 놓여 있다. 200일선과의 괴리가 여전히 커서 큰 그림의 하락 추세가 완전히 꺾였다고 보긴 이르지만, RSI14는 49.3으로 과매도도 과매수도 아닌 중립 구간이다. 최근 20거래일 기준 지지선은 2만9850원, 저항선은 4만450원 부근으로 잡힌다.
6월 말 2만9850~3만400원까지 밀렸던 주가는 7월 초 3만8500원까지 반등했다가 다시 3만4000원대 후반~3만8000원대 사이에서 등락을 반복하고 있다. 바닥을 찍고 한 달 가까이 방향을 못 잡는 국면이라고 보면 된다.
왜 목표주가와 이렇게까지 벌어졌나
첫째는 종목 자체의 문제가 아니라 시장 전체의 자금 흐름이다. 반도체·AI 대형주로 자금이 몰리는 동안 화장품을 비롯한 소외 업종 전반이 함께 눌렸다. 최근에는 오히려 반도체 업종이 출렁일 때 화장품주로 자금이 옮겨가는 순환매 흐름도 나타나고 있어, 이 부분은 실리콘투만의 악재라기보다 업종 전체의 수급 문제에 가깝다.
둘째는 올해 초 터진 최대 고객사발 경쟁 우려다. 실리콘투의 최대 고객사인 구다이글로벌이 경쟁사 한성USA를 인수했다는 소식이 전해지면서, 조선미녀·티르티르 등을 보유한 구다이글로벌이 자체 유통망을 확보해 실리콘투를 거치지 않을 수 있다는 우려가 퍼졌다. 증권가에서는 이 우려가 과도하다고 봤는데, 구다이글로벌의 미국향 매출 비중이 크지 않고 실리콘투의 미국 최대 거래처인 아이허브와 한성USA의 주요 거래처(코스트코·타깃·얼타)가 겹치지 않는다는 논리였다.
셋째는 지분 오버행(잠재 매물) 부담인데, 여기에는 두 겹의 매물 우려가 쌓여 있다. 하나는 김성운 대표의 반복적인 장내매도다. 회사 측은 부모에게 물려받은 지분에 대한 증여세를 연부연납 방식으로 내기 위한 재원 마련이라고 설명해왔고, DART 공시를 보면 김 대표 지분율은 2025년 7월 29.18%에서 올 1월 28.81%로 조금씩 줄었다. 다른 하나는 사모펀드발 잠재 물량이다. 2025년 초 실리콘투는 운영자금 등 1440억원을 조달하기 위해 글랜우드크레딧이 설립한 특수목적회사인 유한회사 실크투자목적회사에 제3자배정 유상증자를 결정했다. 주당 3만2695원에 상환전환우선주(RCPS) 440만4344주가 발행됐고, 보통주로 전환되면 글랜우드크레딧은 지분율 6.72%를 확보하게 되며 전환청구기간은 2026년 3월부터 2035년 3월까지다. 전환가 3만2695원은 현재 주가 3만5000원보다 낮아 이미 전환 차익이 나는 구간이라, 이 물량이 언제 시장에 풀릴지도 잠재 변수로 남아 있다. 대표이사 배우자 신은하 지분 7.47%까지 더한 특수관계인 전체 지분은 보통주 기준 43.75%, 상환전환주까지 포함하면 50%를 넘고, 외국인 지분율은 5월 8일 기준 8.56%였다.
실적은 오히려 사상 최대를 매 분기 갱신 중이다
역설적으로 실적 자체는 나쁘지 않은 정도가 아니라 계속 신기록을 쓰고 있다. 실리콘투는 2026년 1분기 연결 기준 매출액 3465억5600만원, 영업이익 645억4000만원을 기록했다고 공시했는데, 매출액은 전년 동기 대비 41.1%, 영업이익은 35.2% 증가한 수치다. 법인세비용차감전계속사업이익은 717억1600만원으로 전년 동기 대비 48.8% 늘었고, 당기순이익은 543억4600만원으로 40.1% 증가했다. 이 분기 매출액과 영업이익은 모두 최근 3년 중 가장 높은 실적이었고, 이전 최고치였던 2025년 1분기보다도 8.0% 늘어난 수준이었다.
흥미로운 건 이렇게 좋은 실적이 나오기 직전 주가 흐름이다. 실적 발표 직전 5거래일 동안 외국인은 78만주를 순매도했고 기관도 8만1000주를 팔았던 반면 개인은 88만주를 순매수했는데, 이 기간 주가는 16.7% 하락했다. 실적을 실제로 확인하기 전까지는 오버행 우려가 먼저 주가를 짓누르고, 발표 이후에야 저평가 논리가 다시 힘을 받는 패턴이 반복돼온 셈이다.
연간으로 보면 매출은 2023년 3429억원, 2024년 6915억원, 2025년 1조1163억원으로 3년 만에 3배 넘게 늘었고, 영업이익도 같은 기간 478억원→1376억원→2054억원으로 커졌다. 올해 컨센서스는 매출 1조5554억원, 영업이익 2757억원, 순이익 2248억원으로 전년 대비 각각 39%, 34%, 33% 늘어날 것으로 잡혀 있다. ROE는 46.9%, 영업이익률 18.4%, 순이익률 15.1%인데도 현재가 기준 트레일링 PER은 12.5배, 올해 컨센서스 EPS(3428원) 기준 포워드 PER은 10.2배에 그친다. 증권가 컨센서스 점수(1~5, 높을수록 매수 우위)도 4로 매수 우위를 유지하고 있다.
유럽은 크는데 중동은 흔들린다
실리콘투 사업의 핵심은 단순 유통 대행이 아니라 직접 재고를 매입해 통관과 배송까지 책임지는 물류 인프라다. 최근 증권가 리포트 제목들(하나증권 "견조한 유럽, 기대되는 중남미", 교보증권 "전 지역 고성장 중")이 보여주듯 유럽·중남미가 새로운 성장 축으로 떠올랐고, 이 지역 매출 성장이 미국 시장 둔화를 상쇄하는 그림이 이어지고 있다.
이 글과 같은 주제
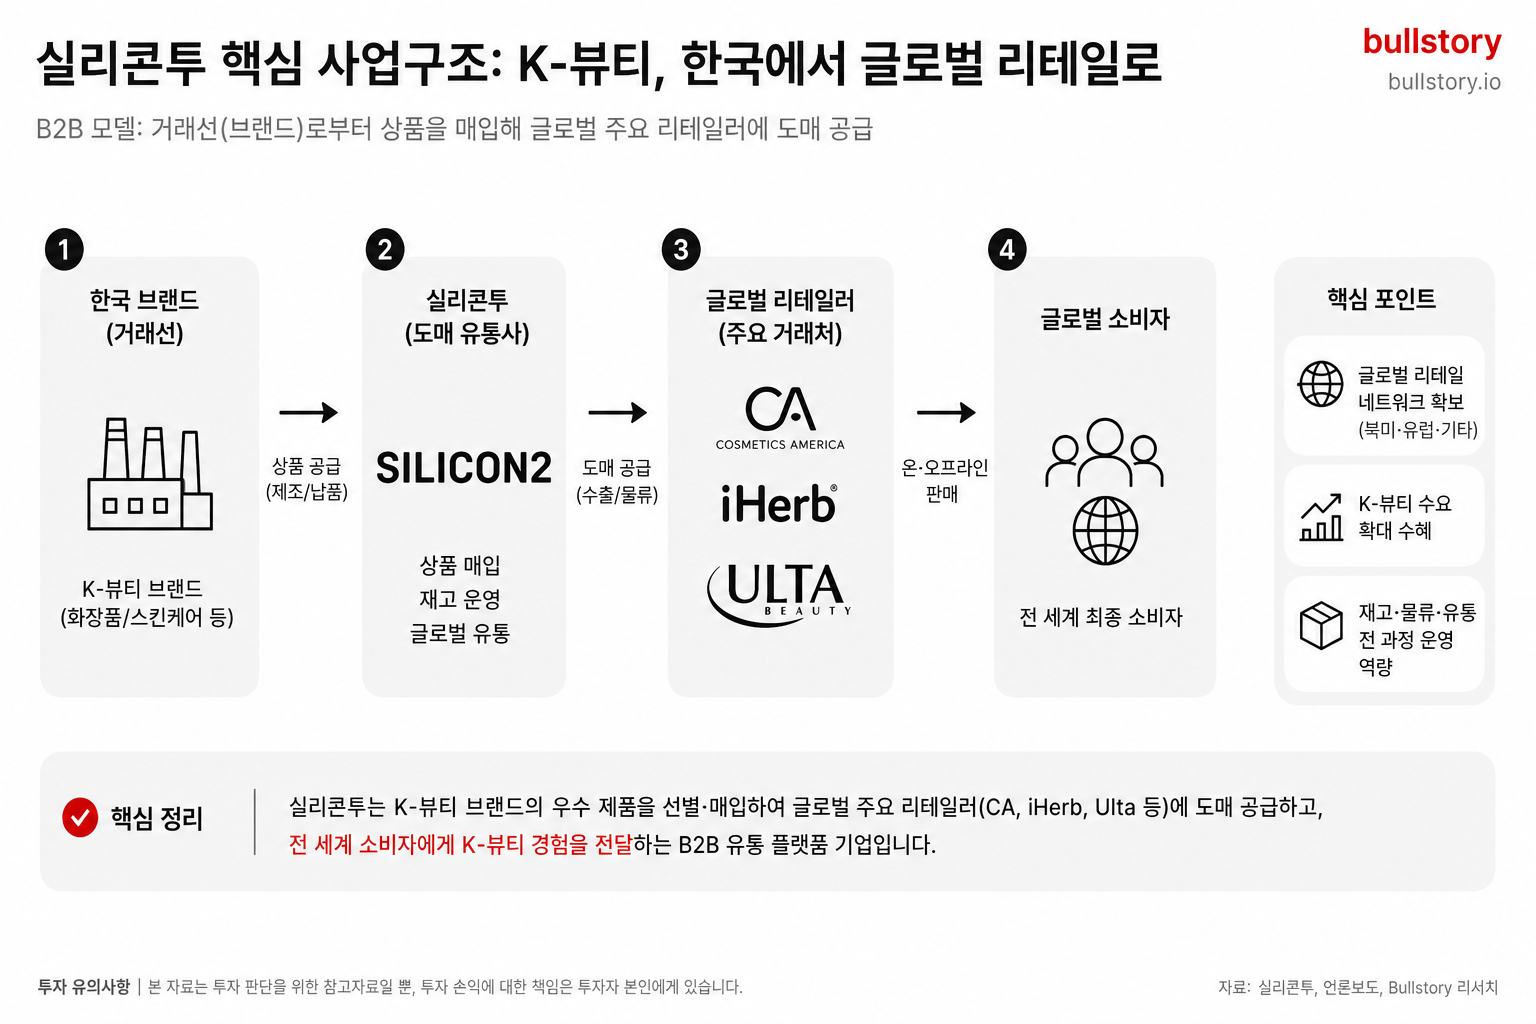
다만 모든 해외 거점이 순항하는 건 아니다. 실리콘투는 이란 전쟁 여파로 중동 사업에서 단기적 타격을 받았는데, 2026년 1분기 중동 매출은 293억원으로 지난해 같은 기간보다 약 10% 감소했다. 한국 화장품 업계 전체로도 2026년 3월 기준 UAE 수출액이 지난해 3월보다 65% 줄어든 것으로 나타났다. 중동은 회사가 최근 몇 년간 공들여온 신흥 성장 시장이었던 만큼, 이 지역 회복 속도가 더뎌지면 유럽·중남미의 호조를 갉아먹을 수 있다는 점은 유의할 부분이다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“실리콘투 주가 전망: 목표주가 5만5500원, 3만원대 주가와 왜 이렇게 벌어졌나”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기수급은 아직 방향을 못 잡았다
최근 30거래일 흐름을 보면 외국인 지분율은 6월10일 6.70%에서 7월1일 7.97%까지 꾸준히 올랐다가, 7월13일 6.38%까지 다시 내려간 뒤 7월21일 6.76%로 소폭 회복했고 7월22일은 6.71%로 다시 살짝 줄었다. 같은 기간 주가는 6월 말 2만9850원 저점에서 7월7일 3만8500원까지 반등했다가 현재 3만5000원대로 되돌아온 흐름과 대체로 궤를 같이한다. 즉 외국인이 저가에 사들여 반등을 이끌었다가, 단기 급등 구간에서 일부 차익을 실현하며 물러난 모습이다.
가장 최근 거래일인 7월22일에는 외국인이 3만3677주를 순매도하고 기관도 2346주를 소폭 팔았지만 개인이 3만5518주를 순매수하며 낙폭을 방어했다. 하루 전인 7월21일에는 반대로 외국인(2만2061주)과 기관(8만5915주)이 순매수하고 개인이 10만6769주를 순매도했던 것과 비교하면, 수급 주체별 방향이 하루 단위로 엇갈리고 있어 아직 뚜렷한 추세 전환으로 보기는 어렵다.
다음 관전 포인트는 8월 2분기 실적
실리콘투는 지난해 2분기(4~6월) 잠정 실적을 8월11일에 발표했고, 올해 1분기 잠정 실적도 5월12일에 나왔다. 이 패턴이 이어진다면 2분기 실적은 8월 중순 나올 가능성이 크다. 관전 포인트는 두 가지로 좁혀진다. 하나는 유럽·중남미 고성장이 매출·이익 증가세를 다시 한번 뒷받침하는지, 다른 하나는 이란 전쟁 여파로 흔들린 중동 매출이 2분기 들어 회복 조짐을 보이는지다.
여기에 더해 오버행 변수도 계속 지켜봐야 한다. 김 대표의 지분 매도가 매 분기 반복될 수 있다는 점, 그리고 전환가(3만2695원)보다 주가가 높아진 지금 글랜우드크레딧의 전환우선주 물량이 언제 어떤 형태로 시장에 나올 수 있는지가 주가의 발목을 잡을지 아니면 이미 가격에 반영돼 있는지가 다음 국면을 가를 것으로 보인다.
자주 묻는 질문
실리콘투 목표주가는 얼마인가요? 최근 석 달 안에 나온 증권사 리포트들의 목표주가 평균은 5만5500원이다. 7월22일 종가 3만5000원 대비 58.6% 높은 수준이다.
실리콘투 실적 발표일은 언제인가요? 2026년 1분기 잠정 실적은 5월12일 발표됐다. 지난해 2분기 실적이 8월11일 나왔던 패턴을 감안하면 올해 2분기 실적도 8월 중순 발표될 가능성이 크다.
실리콘투 주가가 하락한 이유는 무엇인가요? 반도체·AI로의 시장 자금 쏠림, 최대 고객사 구다이글로벌의 경쟁사 인수에 따른 이탈 우려, 대표이사의 반복적인 지분 매도와 사모펀드(글랜우드크레딧) 전환우선주 물량이라는 오버행 부담이 함께 작용했다.
실리콘투 시가총액은 얼마인가요? 7월22일 종가 기준 약 2조2952억원이다.
출처
- 실리콘투, 1분기 매출액 3465억5600만원...전년 대비 41.1% 증가 < 공시 < 산업 < 기사본문 - 디지털투데이 (DigitalToday)
- 오늘Who 실리콘투 이란 전쟁에도 실적 '이상 무', 김성운 힘쏟은 유럽·북미 결실냈다
- 씽크풀 : 실적속보실리콘투, 매출액, 영업이익 모두 3년 최고 수준 달성 (연결)
- 주간사모펀드 '올리브영 대박' 글랜우드PE, 실리콘투에 투자···규모는? : 네이트 뉴스
- 주간사모펀드 '올리브영 대박' 글랜우드PE, 실리콘투에 투자···규모는? - 경제 | 기사 - 더팩트
- 실리콘투 주가 전망-첫 배당금-실리콘투 목표주가 2026-이제 유럽
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
실리콘투 목표주가는 얼마인가요?
최근 석 달 안에 나온 증권사 리포트들의 목표주가 평균은 5만5500원이다. 7월22일 종가 3만5000원 대비 58.6% 높은 수준이다.
실리콘투 실적 발표일은 언제인가요?
2026년 1분기 잠정 실적은 5월12일 발표됐다. 지난해 2분기 실적이 8월11일 나왔던 패턴을 감안하면 올해 2분기 실적도 8월 중순 발표될 가능성이 크다.
실리콘투 주가가 하락한 이유는 무엇인가요?
반도체·AI로의 시장 자금 쏠림, 최대 고객사 구다이글로벌의 경쟁사 인수에 따른 이탈 우려, 대표이사의 반복적인 지분 매도와 사모펀드(글랜우드크레딧) 전환우선주 물량이라는 오버행 부담이 함께 작용했다.
실리콘투 시가총액은 얼마인가요?
7월22일 종가 기준 약 2조2952억원이다.








































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.