액침냉각 대장주, GST·케이엔솔·GS·버티브 어디까지 확인됐나
2026년 8월 4일 업데이트
이 글에서 비교한 국내 상장사 중 GST는 자체 액침냉각 제품의 직접성이 가장 선명하지만 유료 반복 매출 1위로 확인된 것은 아닙니다. 케이엔솔은 구축과 솔루션 통합, GS는 냉각유를 통한 간접 노출이며, Vertiv는 글로벌 제품을 공개하고 있습니다.
이 글에서 다루는 기업
액침냉각 대장주를 검색하는 사람들이 가장 많이 놓치는 게 있다. 제품 사진이 있다고 매출이 있는 건 아니라는 사실이다. 이 글을 끝까지 보면 국내외 후보 종목이 제품, 실증, 유료 납품, 반복 매출 네 단계 중 어디까지 왔는지 표로 정리해서 확인할 수 있다. 대충 훑고 넘어가면 사진 한 장 보고 매출 없는 관련주에 물릴 수 있다.
국내 상장사 중 액침냉각 장비를 자체 제품명과 용량까지 공개한 곳은 GST가 가장 선명하다. 케이엔솔은 데이터센터 구축과 해외 솔루션 연계가 핵심이고, GS는 자회사 GS칼텍스 냉각유로 이어지는 간접 노출이다. 해외에서는 버티브가 실제 액침냉각 제품을 팔지만 전체 매출에서 차지하는 비중은 따로 공개하지 않는다.
이 순서는 주가 상승률이나 기사 제목이 아니라 회사가 낸 공식 제품 자료를 기준으로 매겼다. 제품이 있다는 사실과 고객이 돈을 내고 반복 구매한다는 사실은 전혀 다른 이야기다. 관련주를 비교할 때는 제품, 실증, 유료 납품, 반복 매출을 한 단계씩 뜯어서 확인해야 손해를 안 본다.
| 기업 | 액침냉각과의 연결 | 공식 자료로 확인되는 단계 | 아직 확인할 것 |
|---|---|---|---|
| GST | 단상 액침냉각 시스템 자체 제품 | 모델과 냉각용량 공개 | 고객명, 계약금액, 반복 매출 |
| 케이엔솔 | 데이터센터 구축과 Submer 솔루션 연계 | SmartPod와 Submer 솔루션 소개 | 케이엔솔 귀속 매출과 수익성 |
| GS | GS칼텍스 액침냉각유로 이어지는 간접 노출 | 제품 출시와 협력사 실증 | 판매량, 고객, GS 연결 실적 비중 |
| Vertiv | 글로벌 전력 및 열관리 장비 | Liebert VIC 제품과 성능 공개 | 액침냉각 단독 매출 비중 |
액침냉각과 직접수냉은 같은 기술이 아니다
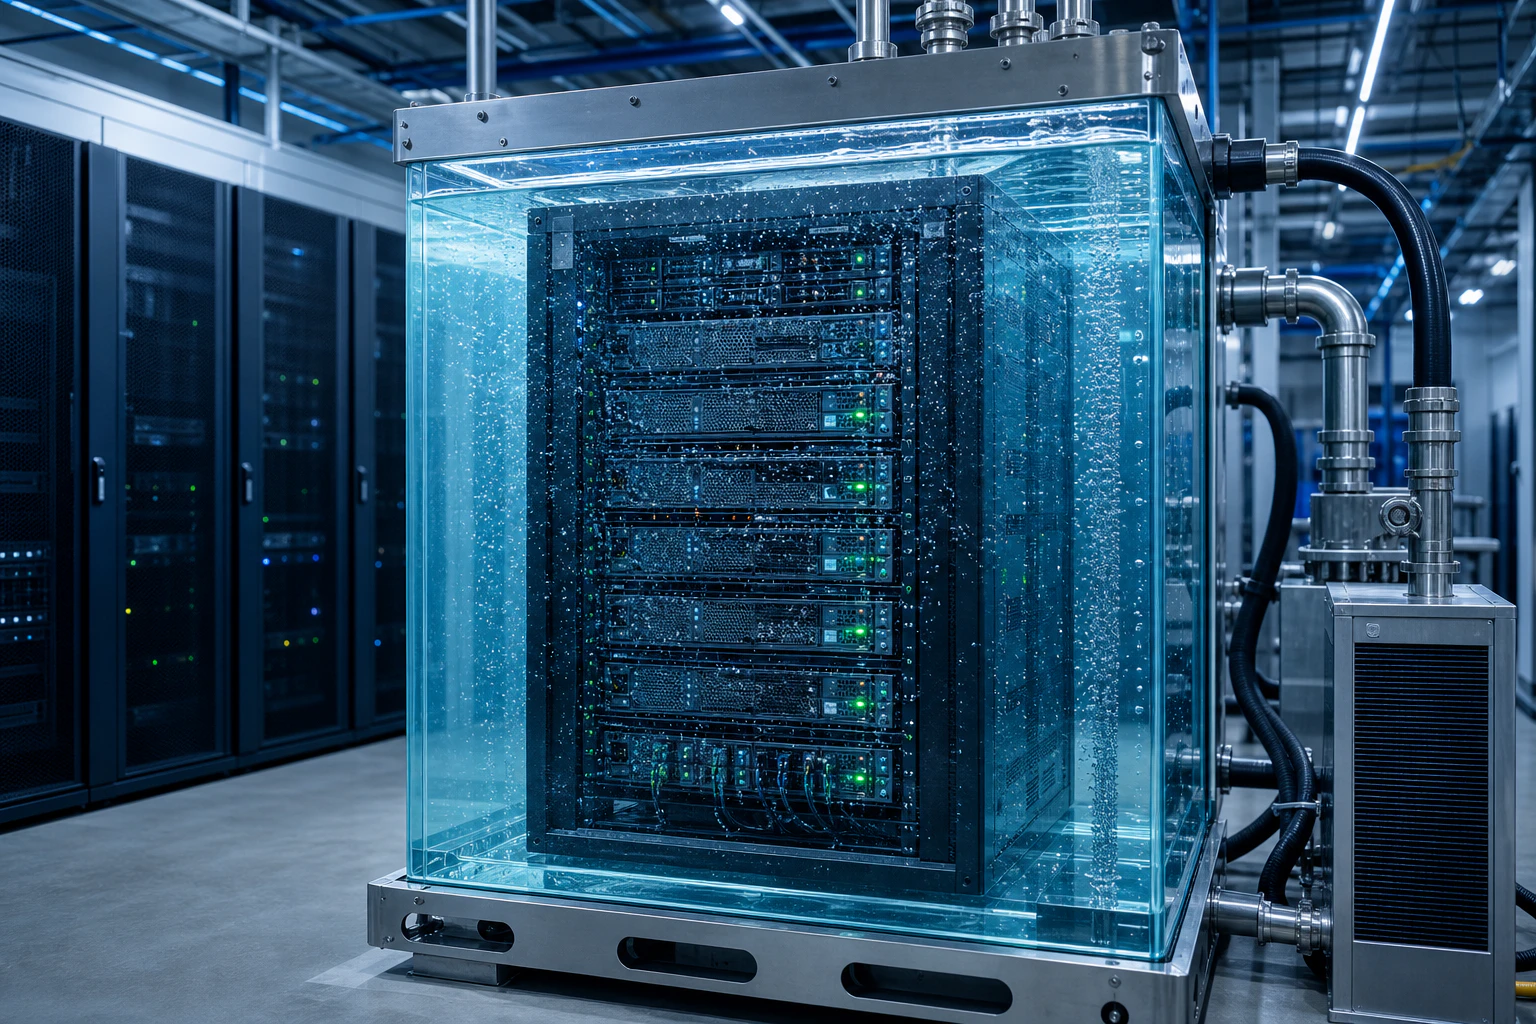
액침냉각은 서버나 전자 장비를 전기가 통하지 않는 유체에 담가 열을 빼는 방식이다. 단상 방식은 유체가 액체 상태로 순환하고, 2상 방식은 유체가 기화와 응축을 반복하면서 열을 옮긴다.
직접수냉은 서버 전체를 담그지 않는다. 차가운 판이나 배관을 CPU와 GPU 같은 발열 부품에 붙여 냉각수를 순환시키는 방식이다. 두 기술 모두 액체냉각에 속하지만 장비 구조와 필요한 부품이 다르다.
이 구분이 중요한 이유는 엔비디아 때문이다. 엔비디아의 GB200 NVL72 설계 자료는 랙당 120킬로와트 냉각을 위해 직접수냉 방식을 쓴다고 설명한다. 그렇다고 GB200 수요 증가가 모든 액침냉각 기업의 매출 증가로 바로 연결되는 건 아니다. AI 서버의 발열 증가는 액체냉각 시장 전체에 유리한 배경이지만, 실제 채택 방식과 공급 계약은 회사마다 따로 확인해야 한다.
액침냉각 시장 규모가 보고서마다 다른 이유
시장 규모에는 공인된 하나의 숫자가 없다. 조사 회사마다 데이터센터만 포함할지, 가상자산 채굴과 배터리 및 엣지 컴퓨팅까지 포함할지가 다르다. 탱크와 열교환기만 계산하는 보고서가 있는가 하면 냉각유와 설치 서비스까지 더하는 보고서도 있다.
Grand View Research의 2026년 보고서는 세계 액침냉각 시장을 2025년 3억 4,890만 달러, 2026년 4억 2,580만 달러로 추정하고 2033년 20억 1,730만 달러를 전망한다. 반면 Research and Markets가 소개한 데이터센터 전용 추정은 2025년 10억 달러와 2030년 31억 8천만 달러를 제시한다.
두 숫자는 서로 모순된 정답이라기보다 조사 범위와 산식이 다르다는 경고에 가깝다. 투자 판단에는 거대한 시장 전망보다 그 기업의 액침냉각 매출이 실제로 별도 확인되는지가 훨씬 중요하다. 각 기업이 어디까지 증명했는지, 다음 세그먼트에서 하나씩 뜯어본다.
GST는 제품 단계까지 확인되지만 매출 대장주는 아니다
GST의 공식 액체냉각 제품 페이지는 세 가지 단상 액침냉각 모델을 공개한다.
| GST 모델 | 방식 | 냉각용량 | IT 수용 규모 |
|---|---|---|---|
| E3 WAVE Aero S | 단상 액침냉각 | 20킬로와트 | 6U |
| E3 WAVE Flow S | 단상 액침냉각 | 50킬로와트 | 15U |
| E3 WAVE Flow N | 단상 액침냉각 | 120킬로와트 | 24U |
Flow N은 모듈 구성에 따라 80킬로와트부터 240킬로와트까지 조정할 수 있다고 회사가 설명한다. 콘셉트 이미지가 아니라 모델명과 성능이 정리된 제품 단계의 증거다. GST 종목 페이지에서 본업 실적을 함께 봐야 하는 이유가 여기 있다. GST의 기존 매출은 반도체 스크러버와 칠러가 중심이라 액침냉각 제품 존재만으로 전체 실적을 설명할 수는 없다.
현재 공개 자료만으로는 특정 고객의 유료 납품 금액이나 액침냉각 반복 매출을 확정하기 어렵다. GST를 이 글에서 비교한 국내 상장사 중 제품 직접성이 가장 높은 종목이라고는 부를 수 있지만, 액침냉각 매출 1위라고 단정할 근거는 아직 없다.
앞으로 확인할 신호는 세 가지다. 단일판매 및 공급계약 공시, 액체냉각 매출의 별도 공개, 같은 고객의 추가 발주다. 시제품과 양산 설비 준비 발표는 상용화 과정의 진전이지만 유료 반복 주문과는 다른 단계다.
케이엔솔은 장비 제조보다 구축과 연계 역량을 봐야 한다
케이엔솔 데이터센터 공식 페이지는 Submer와 SmartPod 솔루션을 소개한다. 케이엔솔의 투자 포인트는 탱크 한 대를 자체 제조했는지보다 데이터센터 환경을 설계하고 구축하면서 액침냉각 솔루션을 통합할 수 있는지에 가깝다.
케이엔솔 종목 페이지의 전체 실적에는 클린룸과 드라이룸 등 기존 사업이 함께 들어간다. 그렇다고 Submer 제품이 공식 페이지에 있다는 사실만으로 케이엔솔의 액침냉각 매출이나 독점권을 계산하면 안 된다. 특정 데이터센터의 공급 범위, 계약금액, 케이엔솔에 귀속되는 매출과 마진이 공시될 때 상업성을 제대로 평가할 수 있다.
GST와 케이엔솔은 같은 관련주로 묶이지만 역할이 다르다. GST는 자체 시스템 제품의 직접성이 강하고, 케이엔솔은 프로젝트 구축과 솔루션 통합의 직접성이 강하다. 어느 쪽이 유리할지는 시장이 표준 장비를 대량 구매하는지, 맞춤형 구축 프로젝트를 발주하는지에 따라 갈린다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“액침냉각 대장주, GST·케이엔솔·GS·버티브 어디까지 확인됐나”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기GS칼텍스는 냉각유 실증까지 확인된다
GS칼텍스는 2023년 Kixx Immersion Fluid S 출시 자료에서 협력업체와 실증평가를 마쳤고 서버 안정 운전과 열관리 성능을 검증했다고 밝혔다. 공식 제품 출시와 실증이 확인된다는 점은 분명하다.
문제는 GS칼텍스가 비상장사라는 점이다. 주식시장에서 접근하는 GS는 지주회사다. 냉각유 판매가 늘어도 GS의 연결 실적에 미치는 영향은 지분 구조와 GS칼텍스 전체 이익에서 이 제품이 차지하는 비중에 달려 있다. 공개 자료에는 액침냉각유 판매량과 고객별 계약금액이 없다. GS는 장비 기업보다 한 단계 간접적인 관련주로 보는 편이 정확하다.
실증은 제품이 특정 환경에서 작동했다는 증거다. 유료 납품은 고객이 돈을 지불했다는 증거이고, 반복 매출은 사업이 계속 확대된다는 증거다. 이 세 단계를 한 문장으로 뭉치지 않는 게 관련주 과장을 피하는 핵심이다.
해외에서는 Vertiv를 어떻게 봐야 하나
Vertiv의 Liebert VIC 제품 페이지는 단상 액침냉각 방식과 최대 100킬로와트 냉각용량, PUE(전체 시설 전력 소비량 대비 IT 장비가 쓰는 전력 비율, 1에 가까울수록 효율적) 약 1.05를 제시한다. 공개 제품과 구매 문의 경로가 있으니 사업 실체는 확인된다.
동시에 Vertiv는 전원 장비와 직접수냉, 공조, 랙과 서비스까지 공급하는 종합 데이터센터 인프라 기업이다. 엔비디아는 GB200 NVL72의 전력과 냉각 참조 설계를 Vertiv와 함께 개발했다고 밝혔다. 이 협력은 Vertiv의 고밀도 데이터센터 역량을 보여줄 뿐, GB200 자체가 액침냉각을 채택했다는 뜻은 아니다.
Vertiv 종목 페이지를 볼 때도 액침냉각 단일 테마보다 전력과 열관리 수요 전체에 대한 노출로 해석하는 게 맞다. 액침냉각 매출만 떼어 낸 공시가 나오기 전에는 시장 성장률을 Vertiv 매출 성장률로 그대로 옮겨서는 안 된다.
액침냉각 관련주를 고르는 점검표
- 회사가 제품명과 용량 및 방식을 공식 페이지에 공개했는가.
- 내부 시험이 아니라 외부 고객 환경의 실증이 확인되는가.
- 유료 납품의 계약 상대와 금액이 공개됐는가.
- 같은 고객의 반복 주문이나 후속 프로젝트가 있는가.
- 액침냉각 매출이 전체 매출에서 차지하는 비중을 알 수 있는가.
- 액침냉각과 직접수냉을 같은 수혜로 섞지 않았는가.
현재 증거만 놓고 보면 GST는 제품 직접성이 가장 선명하고, 케이엔솔은 구축과 통합에 가깝다. GS는 냉각유를 통한 간접 노출이고, Vertiv는 글로벌 제품과 데이터센터 인프라 역량이 확인된다. 진짜 대장주는 주가가 먼저 오른 회사가 아니라, 유료 납품과 반복 매출을 먼저 공개하는 회사일 가능성이 높다.
저장 상태를 확인하고 있습니다.
Vertiv Holdings, LLC 새 소식을 놓치지 마세요.
새 분석과 중요한 기업 소식이 생기면 하루 한 번 모아서 알려드립니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
액침냉각 대장주는 어느 종목인가요?
이 글에서 비교한 국내 상장사 중 공식 제품과 냉각용량이 가장 선명하게 확인되는 종목은 GST입니다. 다만 고객별 계약금액과 반복 매출이 공개되지 않아 액침냉각 매출 1위로 단정할 수는 없습니다.
GST는 액침냉각 장비를 실제로 만들었나요?
GST 공식 페이지에는 단상 액침냉각 모델 3종과 20킬로와트, 50킬로와트, 120킬로와트의 냉각용량이 공개돼 있습니다. 제품 단계는 확인되지만 유료 반복 주문은 별도 확인이 필요합니다.
케이엔솔은 액침냉각과 어떤 관련이 있나요?
케이엔솔은 데이터센터 공식 페이지에서 Submer와 SmartPod 솔루션을 소개합니다. 장비 단품 제조보다 데이터센터 구축과 솔루션 통합에 가까우며, 케이엔솔 귀속 매출은 계약별로 확인해야 합니다.
엔비디아 GB200은 액침냉각을 사용하나요?
엔비디아의 공식 GB200 NVL72 설계는 직접수냉 방식을 사용합니다. 액침냉각과 직접수냉은 모두 액체냉각이지만 서버를 유체에 담그는지 여부와 필요한 장비가 다릅니다.
액침냉각 시장 규모는 얼마나 되나요?
Grand View Research는 2026년 세계 시장을 약 4억 2,580만 달러로 추정합니다. 조사 범위에 따라 다른 기관의 수치는 크게 달라지므로 포함 제품과 서비스를 함께 확인해야 합니다.





























댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.