 불스토리9월 3일기업 분석
인텔의 진짜 반등은 외부 고객이 결정한다
58억 달러의 착시
인텔 파운드리의 2026년 2분기 매출은 58억 달러였습니다.
이 숫자만 보면 공장 사업이 이미 큰 규모를 만들었다고 느끼기 쉽습니다.
하지만 같은 기간 외부 고객 매출은 2억9,300만 달러에 그쳤습니다.
두 숫자의 간격은 단순한 매출 차이가 아닙니다.
파운드리 전체 매출이 커도 상당 부분이 인텔 내부 물량에서 나온다면
다른 반도체 회사들이 인텔의 기술과 생산 능력에 돈을 맡겼다는 증거는 아직 제한적입니다.
인텔 파운드리의 사업성을 보려면 58억 달러보다 그 안에서 외부 고객이 만든 매출을 먼저 떼어 봐야 합니다.
반등의 핵심은 공장이 얼마나 바쁘게 도느냐가 아닙니다.
인텔 밖에서 들어온 주문이 얼마나 커지고 있느냐입니다.
공장보다 고객의 선택
파운드리는 다른 회사가 설계한 반도체를 대신 생산해 주는 사업입니다.
그래서 공장을 지었다는 사실과 파운드리 사업에 성공했다는 말은 같지 않습니다.
생산 설비는 출발점일 뿐, 고객이 그 설비를 선택해야 매출과 사업성이 따라옵니다.
외부 고객은 인텔의 계획만 보고 주문하지 않습니다.
자신의 칩을 맡길 만한 기술과 생산 능력이 있는지, 약속한 제품을 실제로 만들어낼 수 있는지를 보고 선택합니다.
결국 인텔이 증명해야 할 것은 ‘첨단 공장이 있다’가 아니라
‘다른 회사가 자기 제품을 이 공장에 맡긴다’는 장면입니다.
내부 물량은 공장을 움직이게 할 수 있습니다.
그러나 외부 주문이 붙어야 인텔 파운드리는 회사 내부의 생산 조직을 넘어
시장에서 독립적으로 선택받는 사업이 됩니다.
정책과 주문의 거리
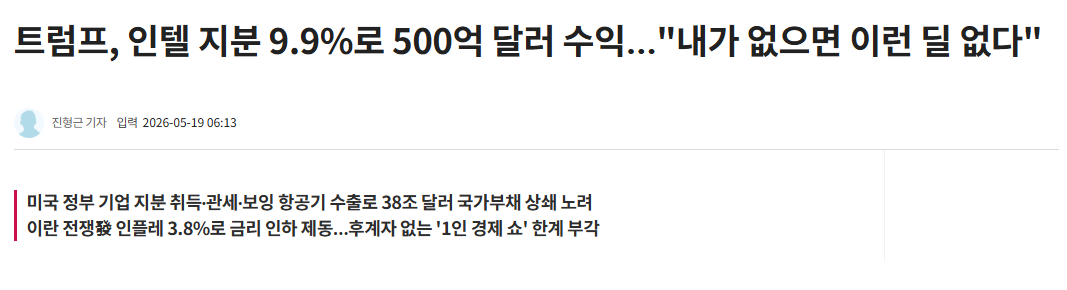
미국 정부가 인텔 지분 약 9.9%를 확보하기로 하며 89억 달러를 투자한 것은 인텔에 분명한 기회입니다.
미국 안에서 첨단 반도체를 설계하고 생산할 기반을 키우려는 정책과 인텔의 공장 전략이 맞닿아 있기 때문입니다.
하지만 정부가 만들 수 있는 것은 투자 여건이지 고객의 주문이 아닙니다.
정책 지원은 공장을 짓고 기술을 개발할 시간을 벌어줄 수 있어도
외부 반도체 회사가 인텔 공정을 선택하도록 대신 결정해 주지는 못합니다.
그래서 이 지원을 곧바로 파운드리 성공이나 주가 상승의 보증으로 읽으면 한 단계가 빠집니다.
정부는 인텔에 기회를 줄 수 있습니다.
그 기회가 경쟁력이었는지를 판정하는 쪽은 결국 인텔 밖의 고객입니다.
투자의 청구서
파운드리 사업은 성과가 나오기 전에 큰돈이 먼저 들어갑니다.
공장과 기술 개발을 멈출 수 없기 때문입니다.
인텔은 8월 일반 운영자금과 설비투자 등에 쓰기 위해 150억 달러 규모의 보통주 발행 계획을 발표했습니다.
회사가 성장 투자를 위해 자금을 조달하는 것 자체가 문제라는 뜻은 아닙니다.
다만 외부 고객 매출이 충분히 커지지 않은 상태에서 투자가 계속되면
사업의 미래 가치는 나중에 확인되는 반면 자금 조달의 부담은 지금 나타납니다.
새 주식 발행은 기존 주주에게 지분가치 희석 가능성으로 돌아올 수 있습니다.
외부 고객 확보가 늦어질수록 인텔은 더 오래 투자해야 하고, 주주는 그 시간을 견뎌야 합니다.
외부 주문은 성장의 증거인 동시에 투자 부담을 정당화하는 조건입니다.
좋아진 실적의 함정
여기서 가장 헷갈리기 쉬운 숫자가 회사 전체 실적입니다.
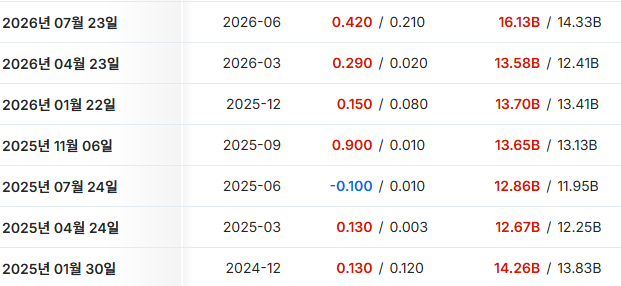
인텔의 2026년 2분기 매출은 161억 달러로 전년보다 25% 늘었고, 데이터센터·AI 부문 매출은 63억 달러로 59% 증가했습니다.
인텔이 회복 국면에 들어섰다고 볼 만한 신호입니다.
그렇다고 파운드리의 외부 시장 검증까지 끝난 것은 아닙니다.
같은 분기 GAAP 기준 주당순이익은 -2.16달러였고, 조정 기준 주당순이익은 0.42달러였습니다.
기존 CPU와 데이터센터 사업이 좋아지는 것, 비용과 투자 부담을 이겨내는 것, 외부 고객이 파운드리를 선택하는 것은 서로 연결돼 있지만 같은 단계는 아닙니다.
회사 전체의 회복은 파운드리에 시간을 벌어줍니다.
그러나 파운드리 성공을 대신 증명해 주지는 않습니다.
좋아진 실적을 볼수록 두 반등을 따로 봐야 합니다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“인텔의 진짜 반등은 외부 고객이 결정한다”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기반등을 가르는 이름
앞으로 인텔의 반등을 판단할 때 질문은 단순해집니다.
공장을 얼마나 더 짓는지가 아니라, 인텔 밖의 고객이 실제로 들어오고 있는지를 보면 됩니다.
외부 고객 매출이 커지는지, 새로운 주문이 일회성에 그치지 않는지, 그 흐름이 투자 부담을 덜 만큼 이어지는지가 핵심입니다.
실적 개선은 인텔이 다시 뛸 체력을 보여줍니다.
정부 지원은 그 체력을 키울 시간과 기반을 줍니다.
하지만 둘 다 고객의 선택을 대신할 수는 없습니다.
외부 고객 매출은 단순한 사업부 숫자가 아니라
인텔 공장이 ‘회사가 밀어주는 공장’에서 ‘남도 돈 내고 쓰는 공장’으로 바뀌었는지를 보여주는 증거입니다.
인텔의 진짜 반등을 확인하고 싶다면 공장의 크기보다 주문자의 이름을 보세요.
결국 반등을 가르는 것은 인텔 밖에서 들어오는 돈입니다.
다음 실적에서 파운드리 전체 매출만 보지 마세요.
그 안에서 외부 고객 매출이 얼마나 커졌는지가 인텔 반등의 다음 답입니다.
이 글은 정보 제공을 위한 자료이며, 특정 종목의 매수·매도를 권유하지 않습니다.
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.

































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.