팔란티어 주가 125달러로 급락, 52주 고점 대비 40% 빠졌는데 실적 추정치는 오히려 오르는 중
팔란티어 주가는 7월 22일 125.10달러로 전일보다 5.7% 급락해 52주 고점 대비 39.7% 낮은 자리까지 밀렸지만, 애널리스트들의 실적 추정치는 최근 90일 사이 오히려 상향됐다. 국채 금리 상승과 알파벳 실적 발표를 앞둔 위험회피 심리가 이날 하락의 배경이며, 8월 3일 팔란티어 2분기 실적이 밸류에이션 논쟁의 다음 분수령이다.
팔란티어(PLTR) 주가는 7월 22일(현지시간) 미 정규장에서 125.10달러에 거래되고 있다. 전일 종가(132.66달러) 대비 5.7%(7.56달러) 급락한 가격이고, 원/달러 환율(1,477원) 기준으로 환산하면 약 18만 4,700원 수준이다. 이 가격이 중요한 이유는 두 가지다. 작년 11월 3일 찍은 52주 최고가 207.52달러보다 아직 39.7% 낮은 자리라는 점, 그리고 정작 월가의 실적 추정치는 최근 한 달 사이 오히려 위로 수정되고 있다는 점이다. 주가와 펀더멘털이 반대 방향을 가리키는 구간에서, 8월 3일로 예정된 2분기 실적 발표가 이 간극을 좁힐지 벌릴지를 가를 다음 시험대다.
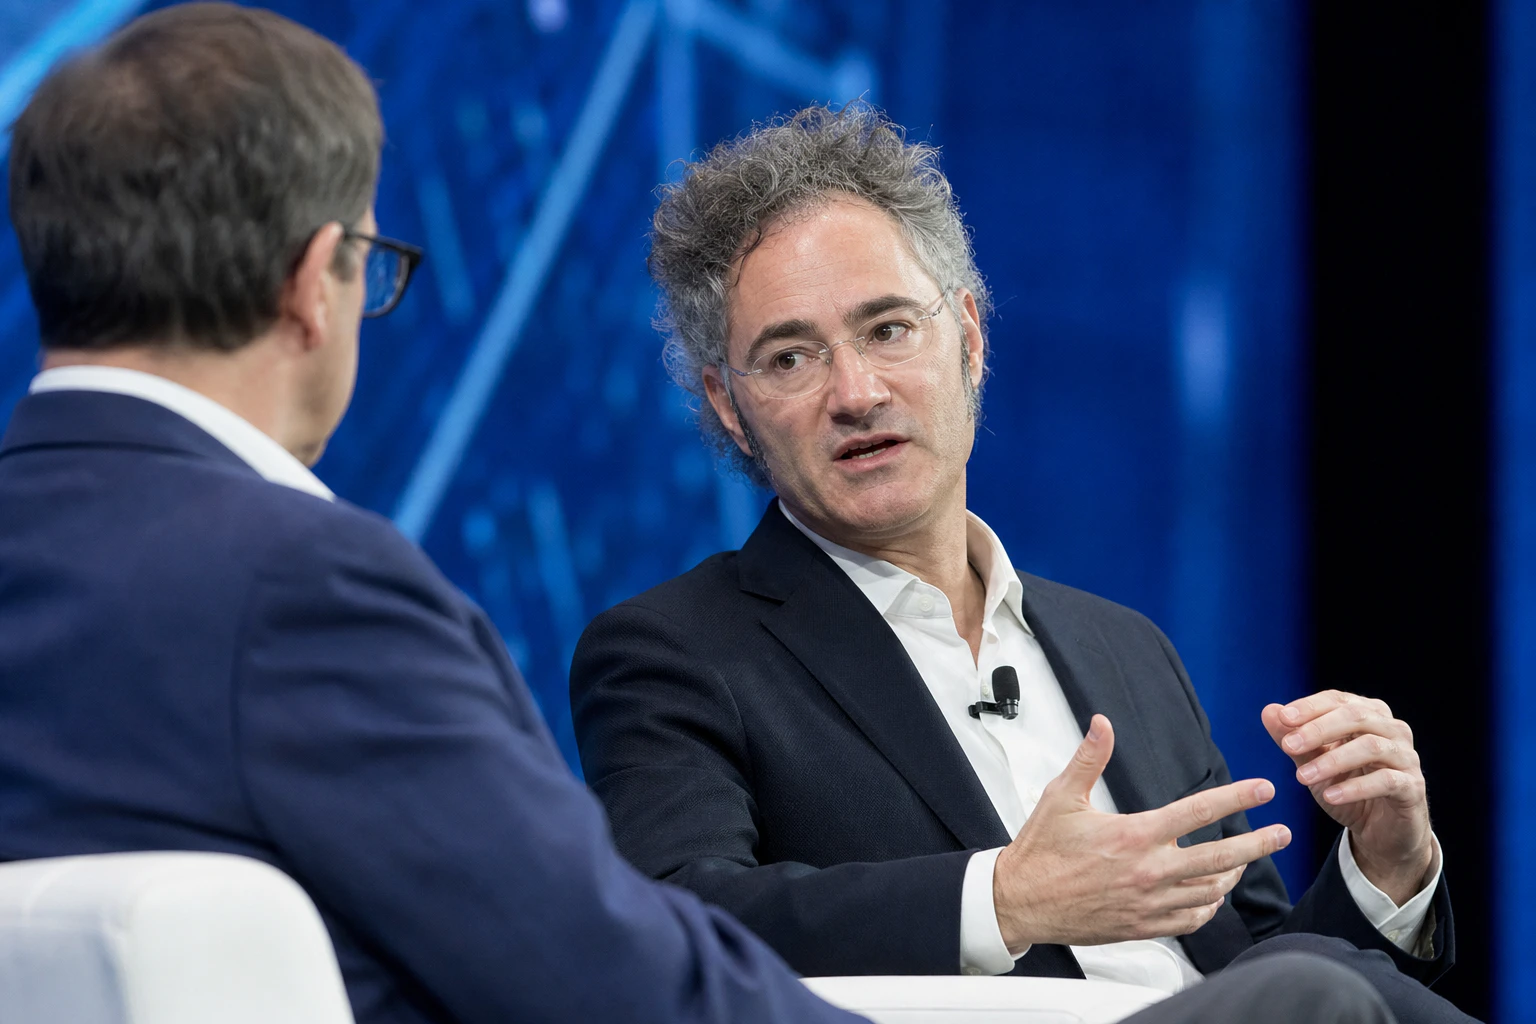
팔란티어를 이끄는 알렉스 카프 CEO. 회사는 실적 서프라이즈를 이어가고 있지만 주가는 여전히 52주 고점 대비 40% 낮은 자리다.
팔란티어 주가는 지난해 11월 고점 이후 급락해 6월 저점을 찍고 반등했다가 다시 밀리는 흐름을 보이고 있다.
오늘 왜 이렇게 빠졌나 — 개별 이슈가 아니라 위험회피
이날 하락은 팔란티어만의 개별 악재보다는 시장 전반의 위험회피 분위기에서 나왔다. 같은 시각 나스닥 종합지수는 0.15% 소폭 하락했고 S&P500은 오히려 0.09% 올랐다는 점을 보면, 팔란티어의 낙폭(-5.7%)은 지수 대비 유난히 크다. 시장 조사업체 TradingKey는 이날 팔란티어 하락을 두고 국채 금리 상승과 함께 "기관투자자들이 AI 수익화와 마진 확대의 구체적 증거를 요구하고 있다"는 점을 배경으로 짚었다. 실제로 이날 미국 20년물 국채 입찰에서 낙찰금리가 전월보다 오르고 수요는 줄어든 결과가 나왔는데, 금리가 오르면 미래 이익을 오늘 가치로 환산하는 고성장·고밸류에이션 종목일수록 할인율 부담이 커진다.
여기에 이날 장 마감 후 알파벳(GOOGL)이 2분기 실적을 발표한다는 점도 영향을 준 것으로 보인다. 알파벳 실적은 개별 종목 이슈를 넘어 빅테크 전반의 AI 투자 사이클을 가늠하는 지표로 여겨지는 만큼, 팔란티어처럼 AI 밸류에이션에 기대는 종목들도 결과가 나오기 전 몸을 사리는 흐름을 보였다.
이런 흐름은 처음이 아니다. 7월 9일에도 미·이란 휴전 붕괴 우려로 위험회피 심리가 커지면서 팔란티어가 세일즈포스, 오라클, 서비스나우 등 다른 고밸류에이션 소프트웨어주와 함께 동반 하락한 적이 있다. 팔란티어 주가는 지난 1년 대부분 기간 전통 소프트웨어 기업 대비 상당한 프리미엄에 거래돼 왔고, 그 프리미엄은 시장 분위기가 흔들릴 때마다 가장 먼저 흔들리는 자리이기도 하다.
실적은 계속 서프라이즈를 내는데, 추정치도 같이 오른다
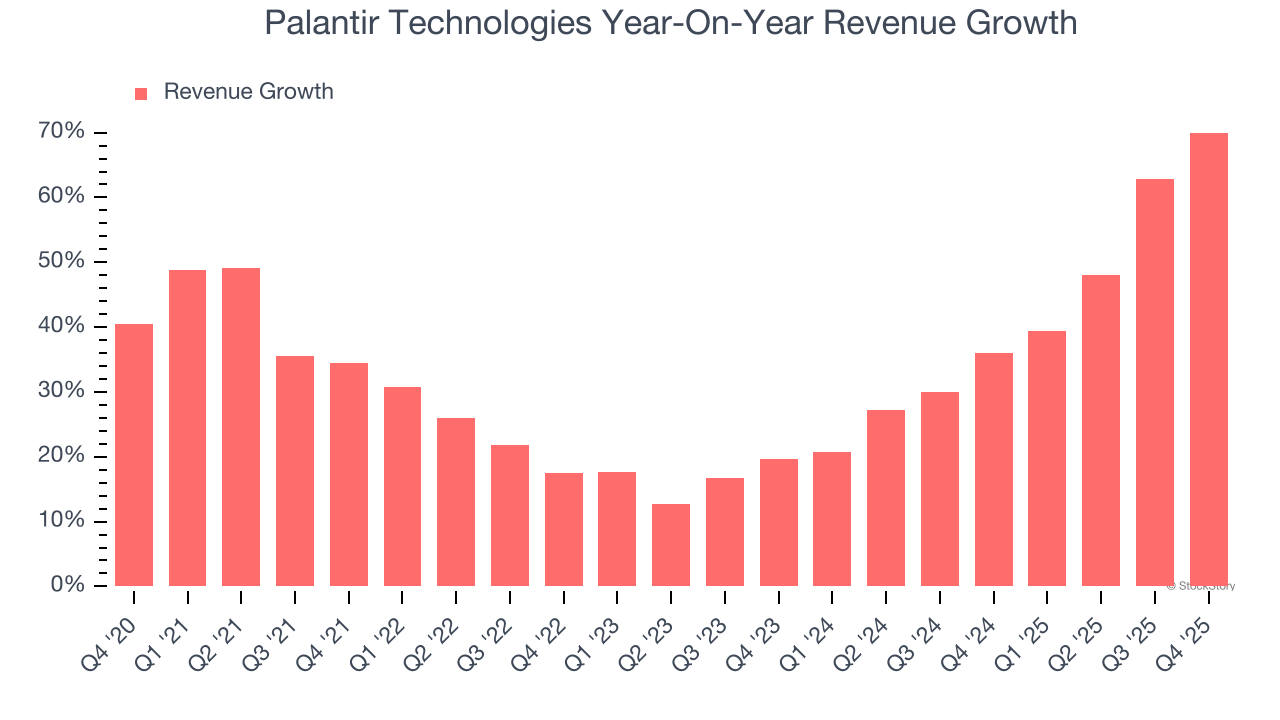
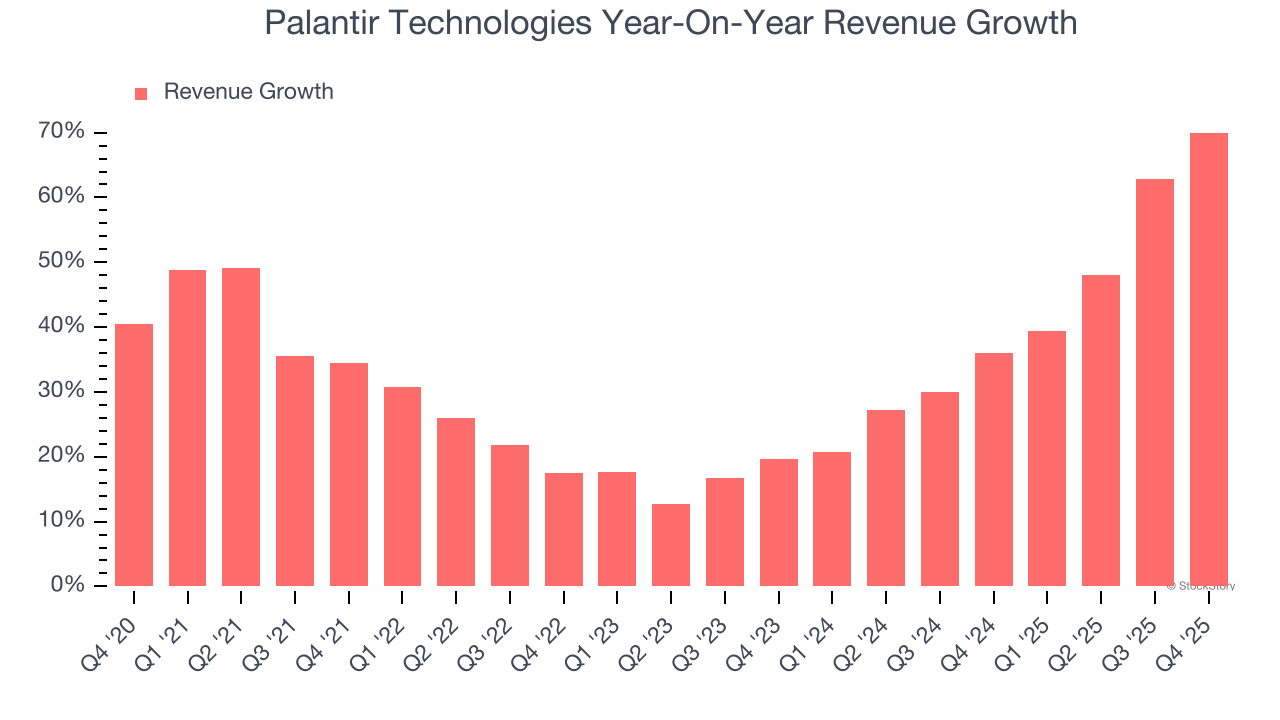
역설적인 건 주가가 흔들리는 동안 실적 자체는 나쁘지 않았다는 점이다. 올해 1분기(2026년 1~3월) 매출은 16억 3,300만 달러로 전년 대비 84.7% 늘었고, EPS는 실제 0.33달러로 컨센서스(0.2849달러)를 15.8% 웃돌았다. 직전 세 분기도 각각 6.5%, 22.2%, 13.9% 서프라이즈를 냈다. 최근 네 개 분기 모두 시장 예상치를 넘어선 셈이다.
이 흐름을 반영해 애널리스트들은 추정치를 계속 올리고 있다. 8월 3일 발표될 2분기(6월 마감) EPS 추정치는 현재 0.347달러인데, 30일 전 0.346달러, 60일 전 0.345달러, 90일 전 0.302달러였다. 즉 90일 사이 15% 넘게 올라온 숫자다. 2026년 전체 연간 EPS 추정치도 90일 전 1.32달러에서 지금 1.48달러로 상향됐고, 지난 30일 사이에만 3명의 애널리스트가 추정치를 올렸다. 매출 추정치 역시 연간 77억 1,900만 달러로 전년 대비 72.5% 성장을 가리키고 있다. 실적을 보는 눈은 낮아지지 않았는데 주가만 밀린 구간이라는 뜻이다.
그런데도 주가가 밀리는 이유는 밸류에이션 부담 때문이다. 현재 트레일링 P/E(주가를 최근 12개월 순이익으로 나눈 배수)는 139.6배, P/S(매출 대비 주가)는 61.0배에 이른다. 같은 소프트웨어 업종인 세일즈포스(17.0배), 어도비(12.5배), 인튜이트(17.3배)와 비교하면 몇 배 더 비싸고, 비슷한 고성장·고마진 종목인 앱러빈(P/E 36.3배, 순마진 64.3%)과 견줘도 여전히 부담스러운 수준이다. 매출성장률(67.7%)이나 순마진(43.7%) 자체는 업계 최상위권이지만, 그 좋은 숫자가 이미 주가에 상당 부분 반영돼 있다는 게 시장의 판단이다.
팔란티어의 P/E, P/S 배수는 같은 소프트웨어 업종 경쟁사들보다 여전히 높은 수준이다.
기술적으로는 지지선을 다시 시험하는 자리
팔란티어 주가는 지난해 11월 고점(207.52달러) 이후 급락해 6월 25일 106.37달러까지 밀리며 고점 대비 48.7% 빠졌다. 이후 반등해 7월 초 138.90달러까지 회복했지만, 이날 급락으로 다시 20일 이동평균(126.65달러)과 50일 이동평균(132.16달러)을 모두 밑도는 자리로 내려왔다. 200일 이동평균(154.83달러)과의 격차는 더 크다. 즉 단기 반등이 다시 꺾이면서 저점(106.37달러)과 최근 반등 고점(138.90달러) 사이 어디쯤에서 방향을 다시 정하는 국면이다. RSI14는 44.2로 과매도는 아니지만 중립보다 낮은 쪽에 걸려 있다.
옵션시장을 보면 8월 21일물 등가격 옵션의 내재변동성이 66.6%로 상당히 높게 형성돼 있다. 8월 3일 실적 발표가 그 사이에 끼어 있어서인데, 이는 시장이 실적 발표 전후로 큰 폭의 주가 움직임을 각오하고 있다는 뜻이다. 다만 콜옵션 미결제약정이 풋옵션보다 많아(콜/풋 비율 0.63) 옵션 트레이더들이 방향성 자체를 극단적으로 비관하고 있는 것은 아니다.
이 글과 같은 주제
내부자 매도와 늘어나는 공매도, 확인해야 할 신호
5월 이후 임원들의 주식 매도가 이어지고 있다. 샴 상카르 기술책임자는 7월 2일에도 130달러에 주식을 매도했고, 알렉산더 무어 이사는 6월 15일에 130~134달러대에서 여러 차례 매도했다. 스톡옵션 행사에 따른 통상적인 매도로 볼 수도 있지만, 지금처럼 밸류에이션 논쟁이 있는 구간에서는 주가 반등이 아직 임원들의 확신을 얻지 못했다는 신호로 읽히기도 한다.
공매도 지표도 늘었다. 6월 30일 기준 결제된 공매도 물량은 8,726만 주로 전월(6,919만 주) 대비 26.1% 증가했고, 유통 주식의 4.07%에 해당한다. 최근 일별 공매도 비중도 거래량의 50~60%대를 오가고 있어, 단기 트레이딩과 헤지 수요가 활발하다는 뜻이지 방향성 베팅 자체가 압도적으로 한쪽에 몰렸다는 의미는 아니다.
좋은 실적이 다음 성장으로 이어질까요?
“팔란티어 주가 125달러로 급락, 52주 고점 대비 40% 빠졌는데 실적 추정치는 오히려 오르는 중”
Bite에서 관심 기업의 재무와 사업을 분석하고 성장의 근거와 리스크를 확인하세요.
Bite에서 기업 분석하기애널리스트는 여전히 목표주가를 높게 본다
7월 기준 애널리스트 26명이 매수(강력매수 12명, 매수 14명) 의견을 냈고, 보유 11명, 매도·강력매도는 각 1명씩이다. 목표주가는 평균 182.71달러, 최고 230달러, 최저 70달러로 편차가 크다. 평균 목표주가 기준으로는 현재가(125.10달러)보다 46% 높은 수준이라, 애널리스트 컨센서스와 실제 주가 사이의 괴리도 상당하다. 다만 목표주가 최저치(70달러)를 제시한 곳도 있다는 점은, 밸류에이션을 둘러싼 시장 내 시각차가 여전히 크다는 뜻이기도 하다.
결국 다음 확인 지점은 8월 3일 2분기 실적이다. 시장 컨센서스는 EPS 0.354달러, 매출 약 18억 4,000만 달러다. 이 숫자를 얼마나 웃도는지, 그리고 회사가 연간 가이던스를 추가로 올리는지가 지금의 밸류에이션 논쟁에 실질적인 답을 줄 것이다. 추정치가 계속 오르는데 주가만 미끄러지는 구간은 실적 발표 하나로 방향이 뒤집힐 수 있는 자리이기도 하다.
같이 볼 다른 질문
관련 글불러오는 중…출처
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
팔란티어 주가는 지금 얼마인가요?
2026년 7월 22일 미 정규장 기준 125.10달러다. 전일 종가 132.66달러 대비 5.7%(7.56달러) 하락했으며, 52주 최고가 207.52달러보다는 39.7% 낮고 52주 최저가 106.37달러보다는 17.6% 높은 자리다.
팔란티어 목표 주가는 얼마인가요?
애널리스트 26명 기준 평균 목표주가는 182.71달러, 최고 230달러, 최저 70달러다. 매수 의견이 26명으로 다수지만 보유 11명, 매도 2명도 있어 밸류에이션을 둘러싼 시각차가 존재한다.
팔란티어 다음 실적 발표는 언제인가요?
2026년 8월 3일로 예정돼 있다. 시장 컨센서스는 EPS 0.354달러, 매출 약 18억 4,000만 달러이며, 직전 네 개 분기는 모두 컨센서스를 웃돈 실적을 냈다.
팔란티어 주가가 하락한 이유는 무엇인가요?
7월 22일 하락은 국채 금리 상승과 알파벳 실적 발표를 앞둔 시장 전반의 위험회피 심리가 배경으로 지목된다. 장기적으로는 트레일링 P/E 139.6배에 달하는 높은 밸류에이션과 AI 경쟁 심화, 내부자 매도가 함께 작용하고 있다.































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.