RTX·록히드마틴, 노스롭그루먼 수주잔고 비교: 2026년 방산 3사 중 누가 가장 많이 쌓았나
2026년 2분기 기준 RTX(2890억 달러)·록히드마틴(2300억 달러)·노스롭그루먼(1047억 달러) 모두 사상 최고 수주잔고를 기록했으며, 액수보다 매출 전환 속도와 북투빌 비율을 함께 봐야 실제 투자 판단이 가능하다.
2026년 2분기 실적 기준으로 미국 방산·항공 3사의 수주잔고(backlog)는 RTX가 2890억 달러, 록히드마틴이 2300억 달러, 노스롭그루먼이 1047억 달러로 세 회사 모두 사상 최고치를 새로 썼다. 수주잔고는 이미 계약이 체결됐지만 아직 매출로 인식되지 않은 미래 일감을 뜻하는데, 이 숫자가 클수록 향후 몇 년간의 매출이 얼마나 미리 확보돼 있는지를 보여준다. 세 회사가 나란히 기록을 갈아치웠다는 사실 하나만으로는 어느 종목이 더 낫다고 말하기 어렵고, 그 안에 담긴 계약의 질과 매출 전환 속도를 봐야 투자 판단이 선다.
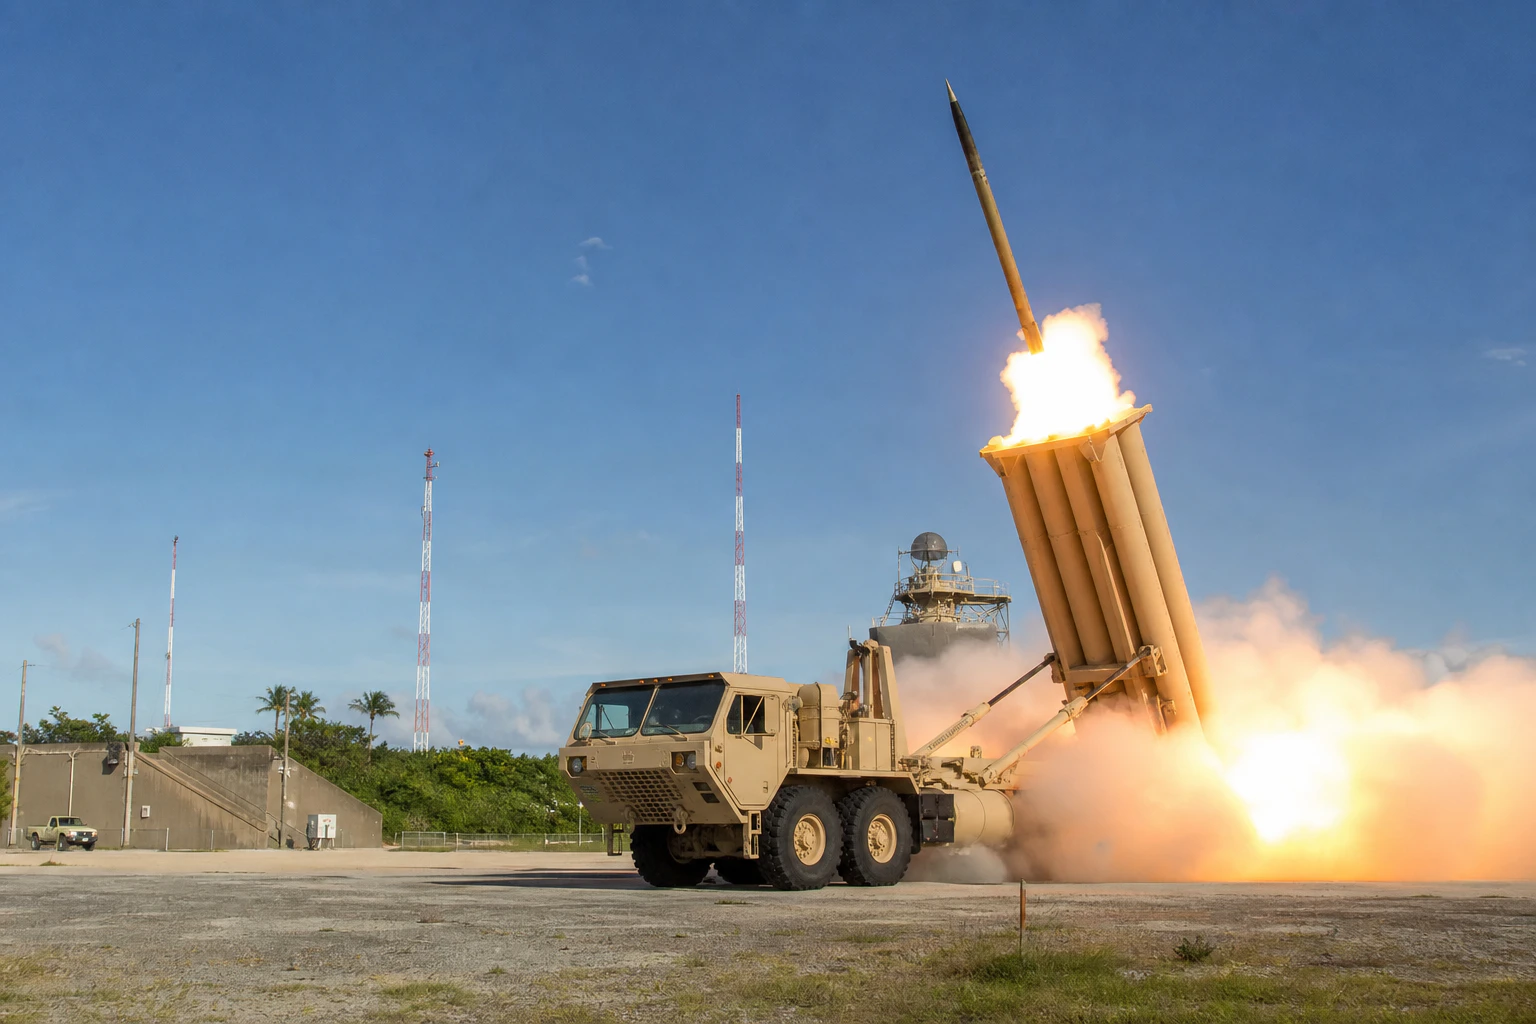
록히드마틴의 2분기 수주잔고 급증을 이끈 THAAD 요격체계.
세 회사는 사업 구성이 다르다. RTX는 상업용 항공기 엔진·부품(콜린스 에어로스페이스, 프랫앤휘트니)과 방산(레이시온)을 함께 가진 복합기업이고, 록히드마틴과 노스롭그루먼은 순수 방산 중심이다. 그래서 수주잔고 액수만 비교하면 왜곡이 생긴다. 매출 대비 몇 년치 일감이 쌓여 있는지, 그리고 이번 분기에 들어온 신규 수주가 매출을 얼마나 앞질렀는지(북투빌 비율)를 함께 봐야 한다.
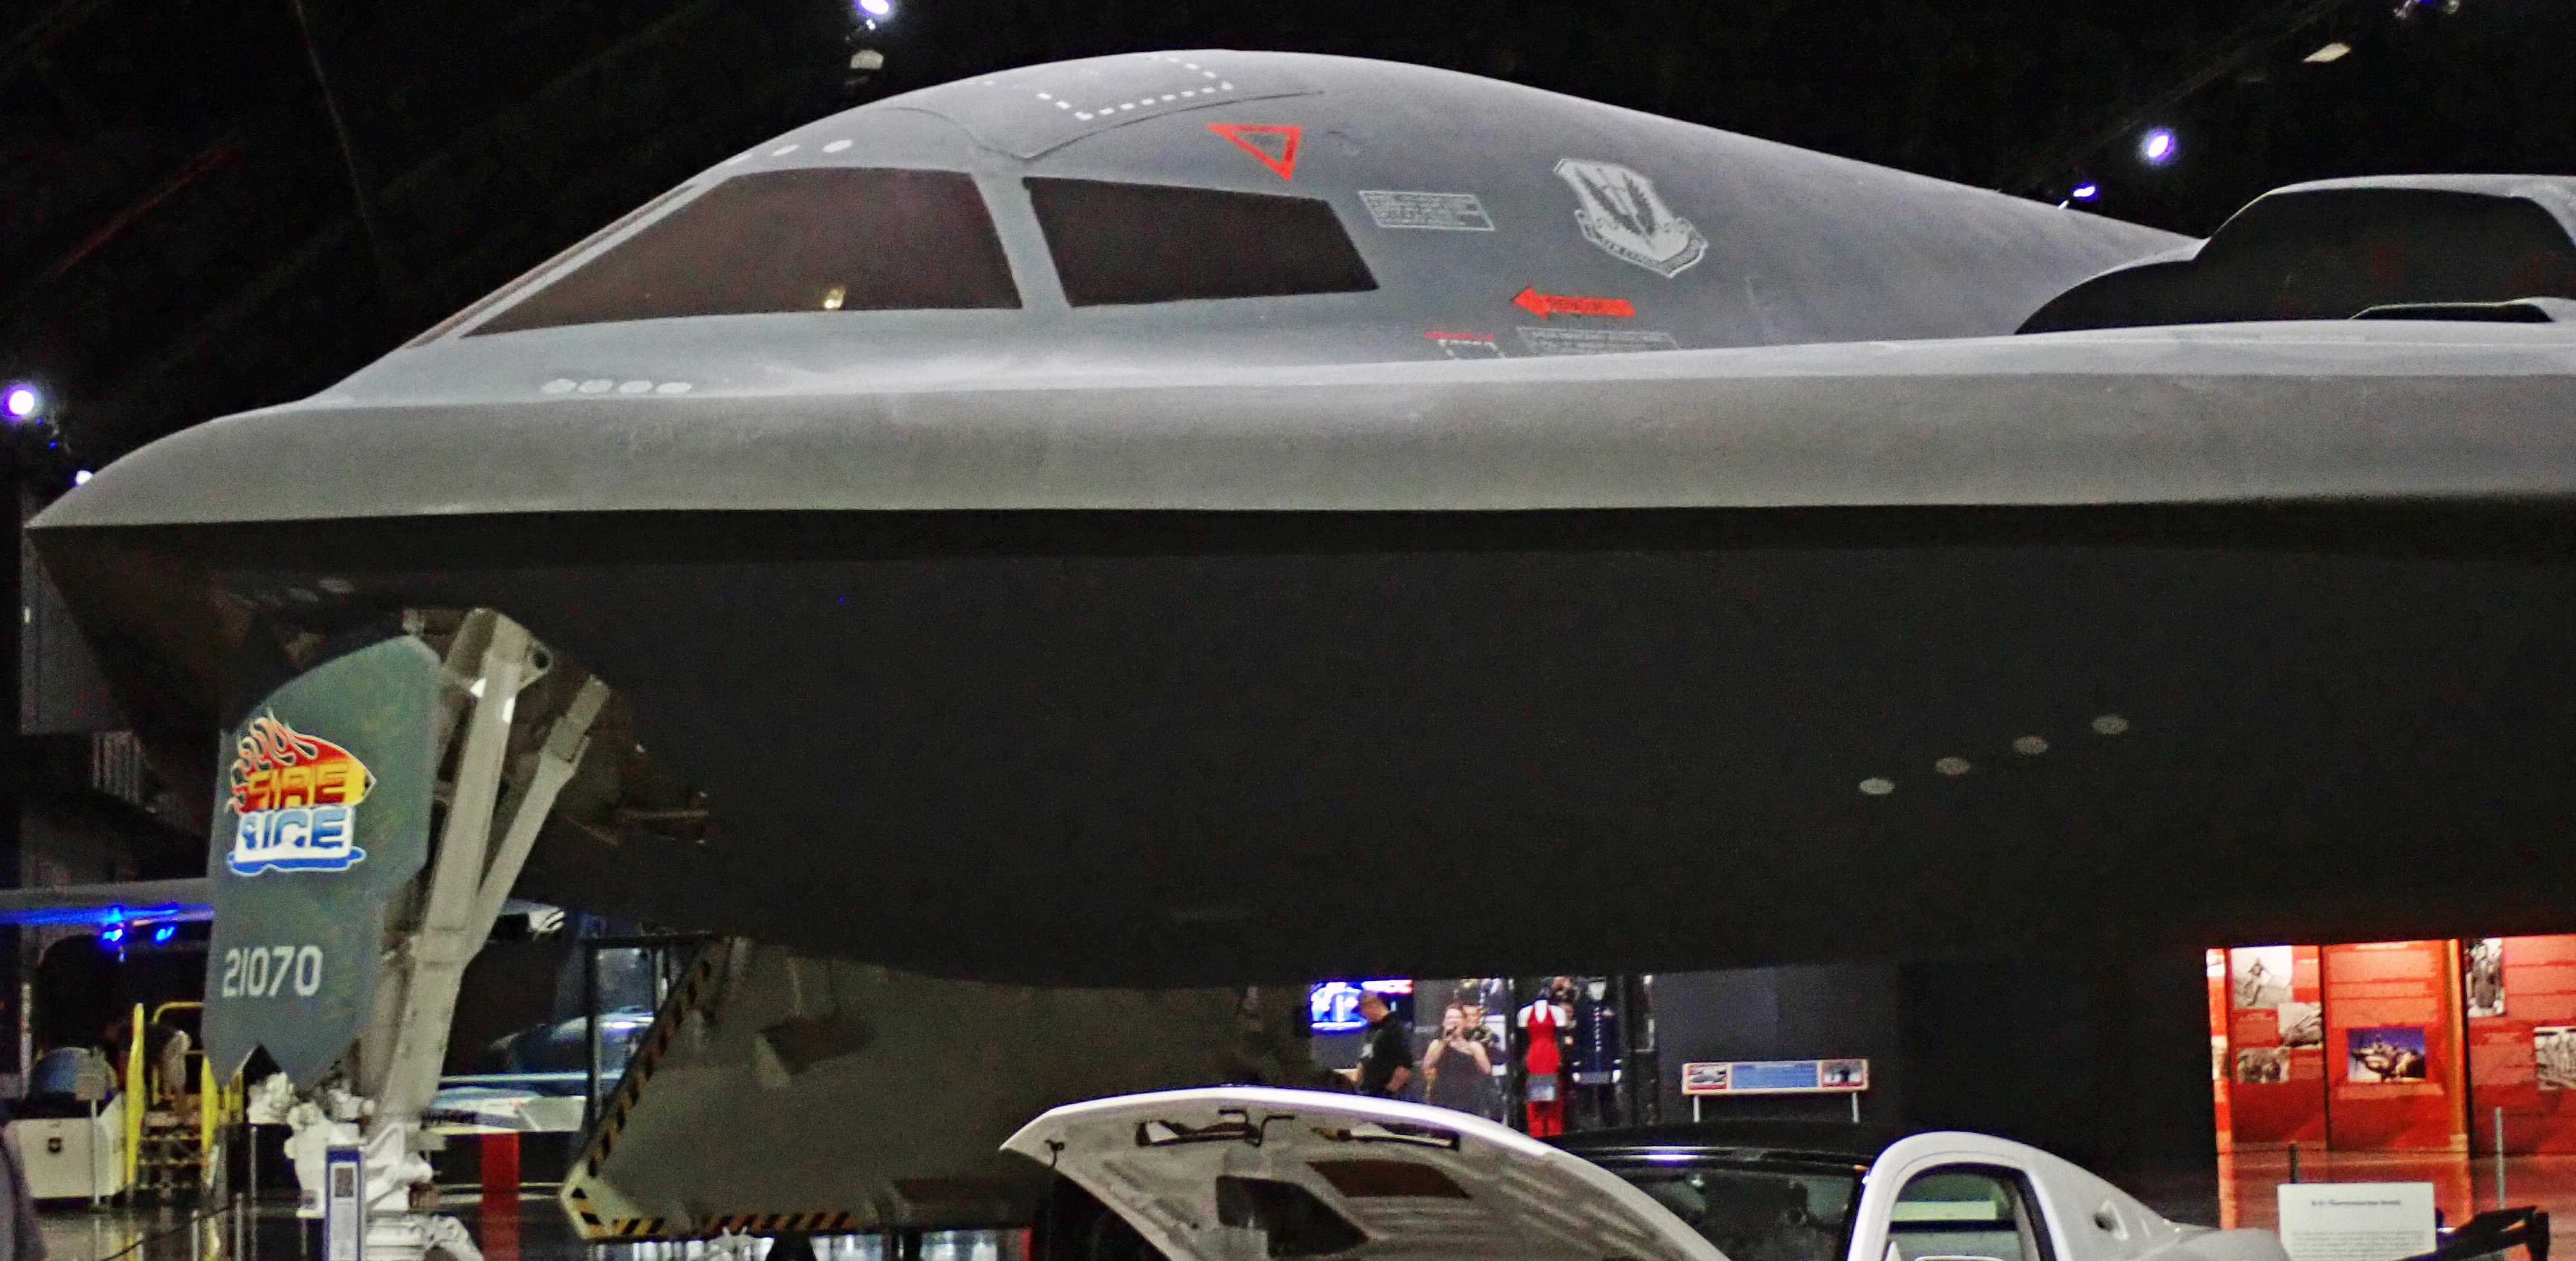
노스롭그루먼의 스텔스 폭격기 계보 B-2 는 현재 수주잔고를 밀어올리는 B-21 프로그램의 전작이다. 이미지 “United States Air Force - Northrop Grumman B-2 Spirit Stealth Bomber 2.jpg”의 제작자는 James St. John입니다. Wikimedia Commons 원본을 CC BY 2.0 조건으로 사용했으며 WebP로 변환했습니다.
RTX: 2890억 달러, 상업항공과 방산이 동시에 밀어올렸다
RTX의 수주잔고는 사상 최고치인 2890억 달러로 전년 대비 22% 늘었다. 세부적으로 보면 전체 수주잔고는 상업용 주문 1700억 달러와 방산 주문 1190억 달러로 구성돼 향후 생산에 대한 강한 가시성을 제공한다. 2026년 7월 23일 발표된 2분기 실적에서 매출은 전년 대비 14.5% 늘어난 247.1억 달러로 컨센서스 228.3억 달러를 8.2% 상회했다.
수주잔고 증가를 이끈 건 방산 부문 레이시온이다. 레이시온은 2분기에만 약 200억 달러를 수주해 북투빌 비율 약 2.42를 기록했고, 레이시온 자체 수주잔고는 860억 달러이며 그중 국제 비중이 48%까지 올라왔다. 개별 계약으로는 GEM-T·패트리엇 이펙터 50억 달러 이상, AMRAAM 18억 달러, AIM-9X 11억 달러, LTAMDS 약 8억 달러 등이 눈에 띈다. 회사 전체로는 2분기 신규 수주 430억 달러를 확보했는데 그중 레이시온이 거의 200억 달러를 차지했다. 실적 발표 직후 회사는 2026년 조정 매출 가이던스를 기존 925억~935억 달러에서 950억~960억 달러로, 조정 EPS는 7.10~7.25달러로 상향했다.
이 수주잔고를 연간 매출 가이던스 중간값(약 955억 달러)으로 나누면 약 3.0배, 다시 말해 지금 들어온 계약만으로도 약 3년치 매출이 미리 확보된 셈이다.
록히드마틴: THAAD 단일 계약으로 640억 달러가 늘었다
록히드마틴은 2분기에 약 650억 달러의 신규 수주를 기록해 2300억 달러의 사상 최대 수주잔고를 만들었으며, 여기에는 350억 달러 규모의 다년 THAAD 요격체 계약이 포함됐다. 회사 발표 기준으로도 2분기 매출은 전년 대비 11% 늘어난 200억 달러를 넘겼고 자유현금흐름은 29억 달러, 신규 수주 650억 달러로 수주잔고가 2300억 달러 기록에 이르렀다.
이 THAAD 계약은 지난 6월 말 미사일방어청이 발주한 7년, 350억 달러 규모의 계약으로 사드 요격체 생산량을 4배로 늘리는 내용이다. 이 밖에도 30억 달러 규모의 육군 GMLRS(유도 다연장로켓) 생산 계약, 최대 11억 달러 규모의 HIMARS 수주, 23억 달러 규모의 레이더 계약, 그리고 '골든 돔' 미사일 방어 체계의 우주 기반 요격체 프로토타입 개발 선정이 겹치면서 2분기 한 분기의 북투빌 비율이 3.2배까지 치솟았다.
회사는 이 실적을 바탕으로 2026년 매출 가이던스를 797.5억~817.5억 달러로, EPS 가이던스를 29.95~30.65달러로, 우주 부문 매출은 138.5억~140.5억 달러로 상향 조정했다. 수주잔고를 매출 가이던스 중간값(약 807.5억 달러)으로 나누면 약 2.85배 수준이다. 다만 THAAD처럼 한 건의 대형 계약이 수주잔고의 상당 부분을 밀어올린 구조라서, 이런 초대형 계약이 매 분기 반복되기는 어렵다는 점은 감안해야 한다.
이 글과 같은 주제
노스롭그루먼: 액수는 가장 작지만 매출 회수 속도는 가장 명확하다
노스롭그루먼의 6월 30일 기준 수주잔고는 1047억 달러였고, 회사는 이 중 약 35%가 12개월 내, 55%가 24개월 내 매출로 인식될 것으로 예상한다. 2분기 신규 수주는 200억 달러, 북투빌 비율 1.84배를 기록하며 수주잔고가 역대 최고치인 1050억 달러에 이르렀다.
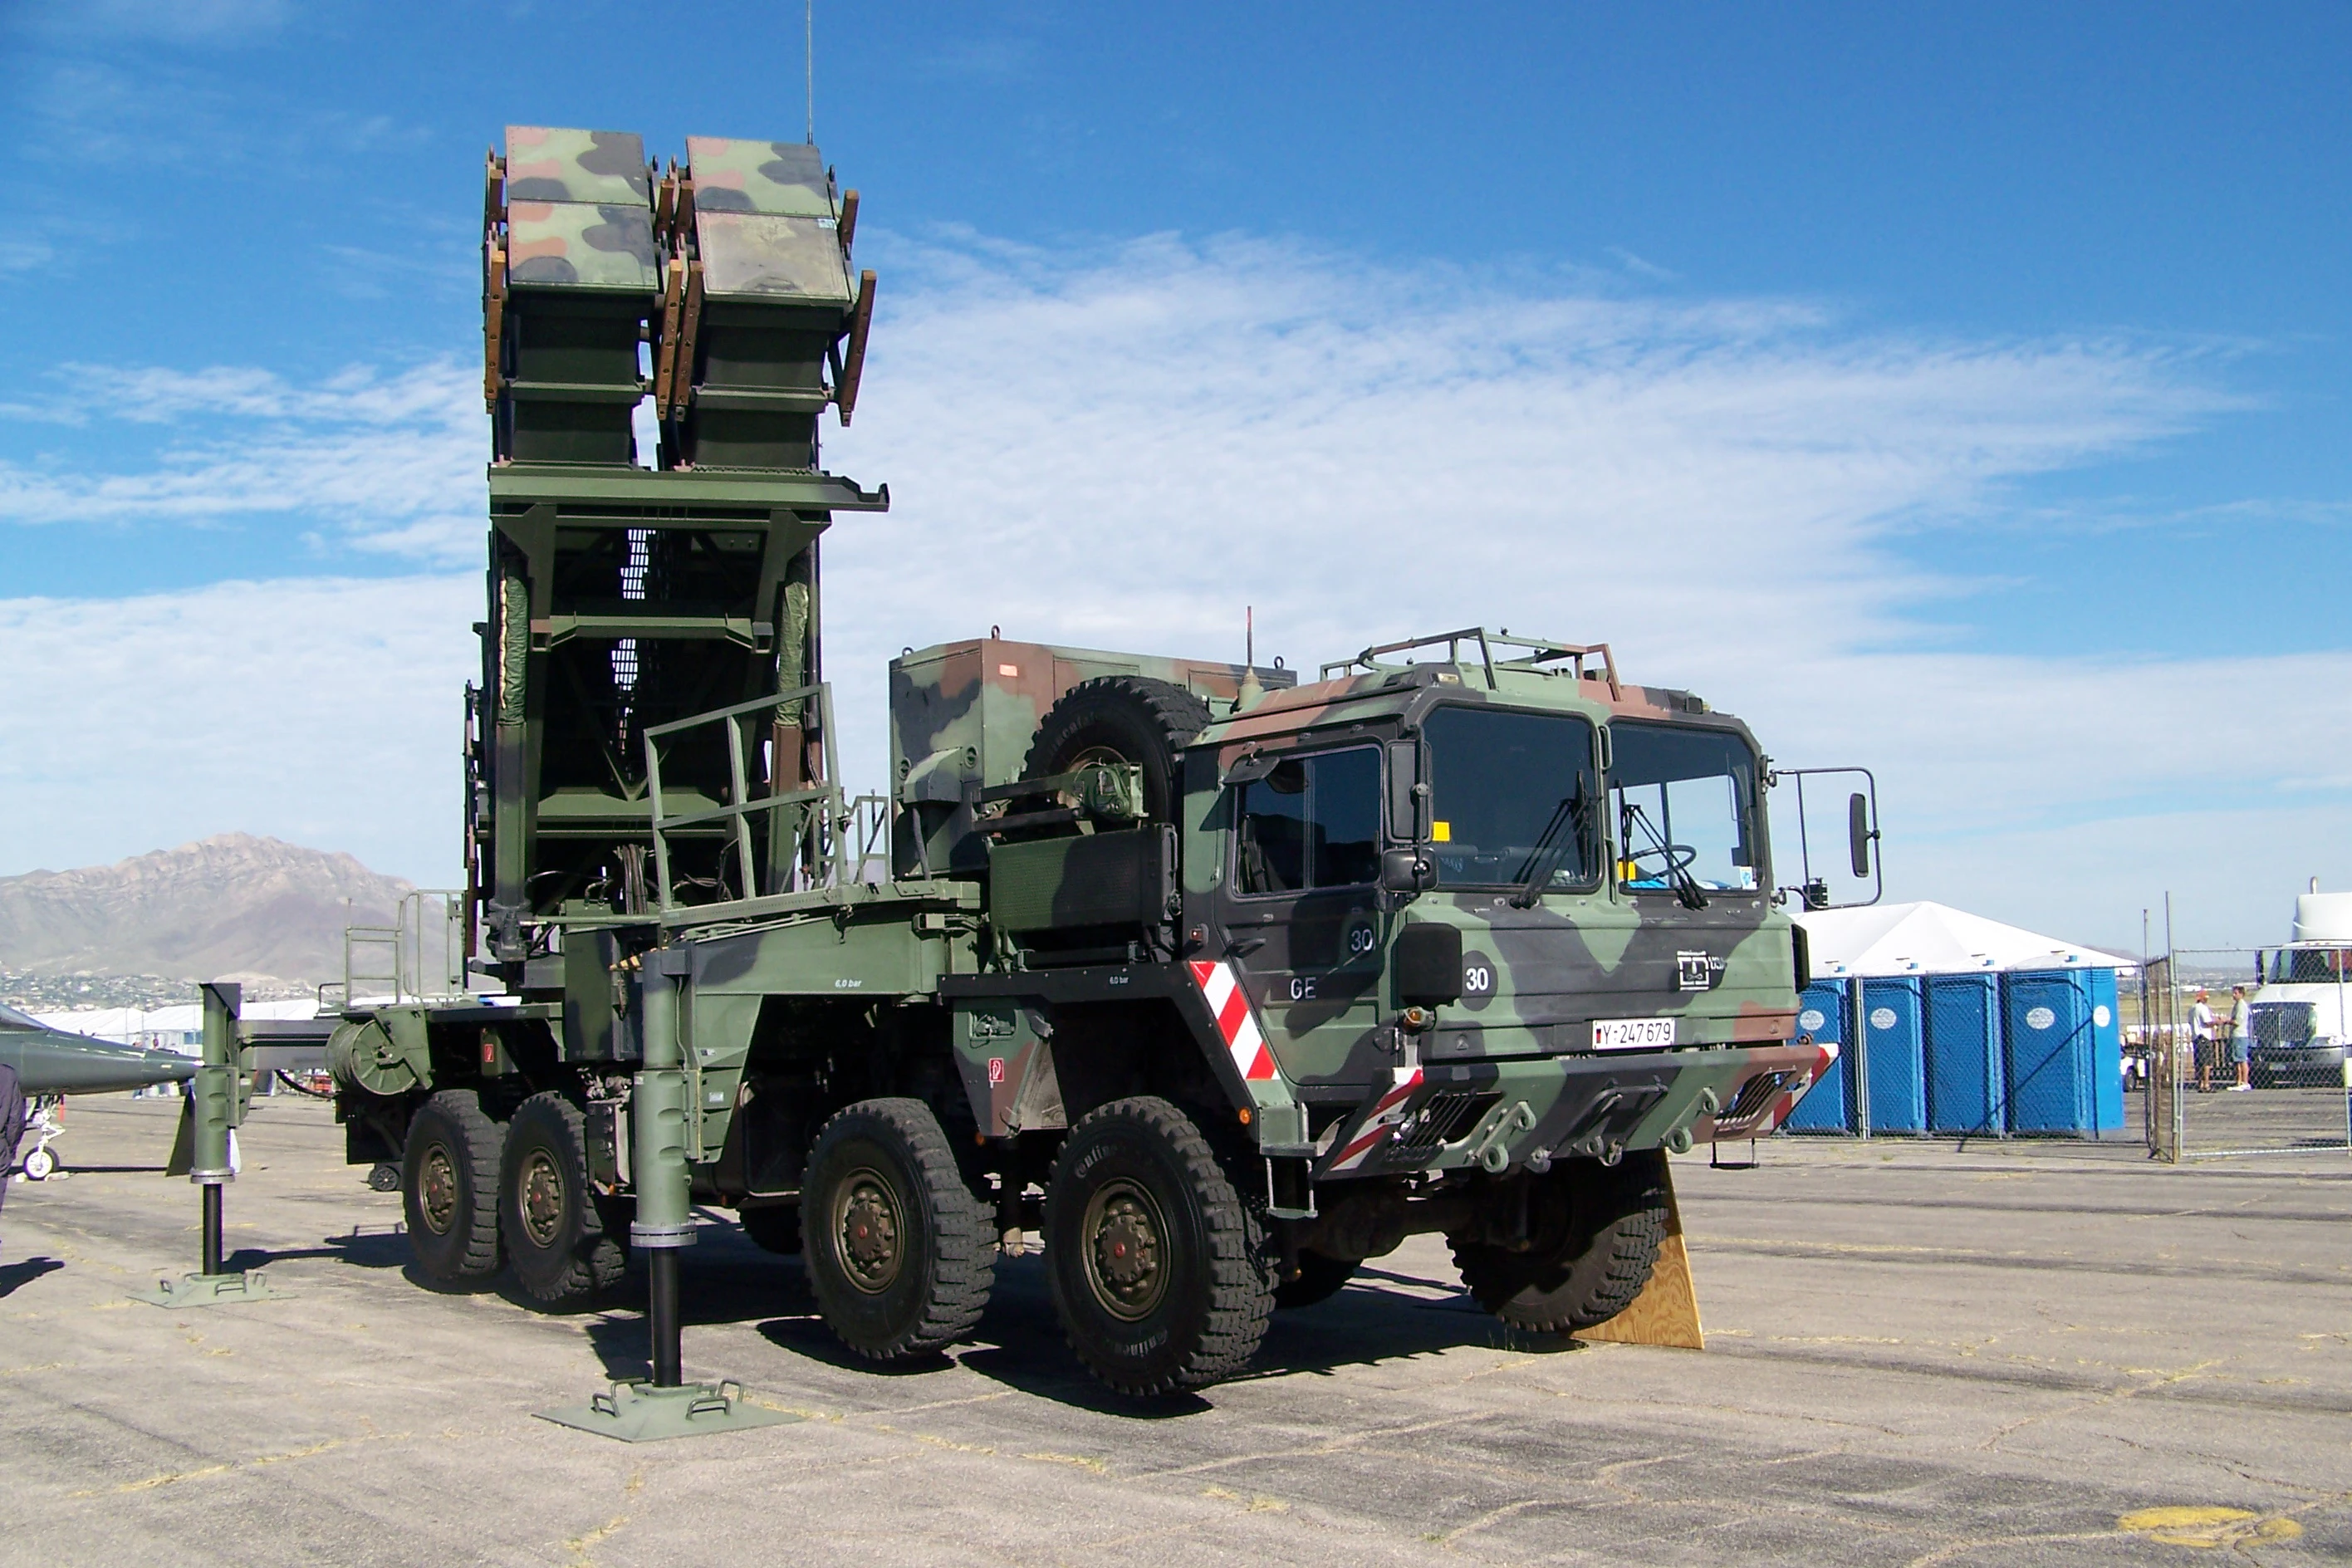
RTX 레이시온의 패트리엇·GEM-T 계약이 2분기 방산 수주잔고 증가를 이끌었다. 이미지 “German Patriot missile launcher.jpg”의 제작자는 Mark Holloway from Beatty, Nevada, USA입니다. Wikimedia Commons 원본을 CC BY 2.0 조건으로 사용했으며 WebP로 변환했습니다.
수주잔고 증가의 큰 축은 대륙간탄도미사일(ICBM) 후속 프로그램 센티넬이다. 센티넬 개발계약(EMD) 총액은 133억 달러이며, 넌-맥커디 검토 이후 재구조화로 2분기 수주잔고가 76억 달러 늘었다. 반대로 수익성 측면에서는 잡음이 있다. B-21 초기 저율생산(LRIP) 단계에서 누적 약 20억 달러의 손실을 인식했고 남은 손실 적립금은 10억 달러다. 2분기 순이익도 전년 대비 7% 줄어든 10.9억 달러, 희석 EPS는 6% 감소한 7.68달러였는데, 매출은 5% 늘어난 108.8억 달러였다. 이는 EPS 하락분 중 가장 큰 요인이 트레이닝 서비스 사업 매각으로 EPS를 1.04달러 깎았기 때문이라, 일회성 요인이 크다는 점도 함께 봐야 한다.
수주잔고를 2026년 매출 가이던스 중간값(약 440억 달러)으로 나누면 약 2.38배로 3사 중 가장 낮다. 대신 회사가 직접 24개월 내 매출 전환 비율을 55%로 공개했다는 점에서, 이 수주잔고는 상대적으로 매출로 옮겨가는 시점이 가장 명확하게 그려져 있다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“RTX·록히드마틴, 노스롭그루먼 수주잔고 비교: 2026년 방산 3사 중 누가 가장 많이 쌓았나”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기3사 비교: 액수·비율·밸류에이션을 함께 봐야 하는 이유
| 구분 | RTX | 록히드마틴 | 노스롭그루먼 |
|---|---|---|---|
| 수주잔고 (2분기 말) | 2890억 달러 (+22% YoY) | 2300억 달러 (+64억 달러 YoY) | 1047억 달러 (+17% YoY) |
| 2분기 북투빌 비율 | 약 1.74배 (레이시온 2.42배) | 약 3.2배 | 약 1.84배 |
| 수주잔고/2026 매출가이던스 | 약 3.0배 | 약 2.85배 | 약 2.38배 |
| 시가총액 | 약 2920억 달러 | 약 1353억 달러 | 약 773억 달러 |
| P/E(TTM) | 37.7배 | 21.5배 | 17.2배 |
액수로만 보면 RTX가 압도적이지만, 이는 상업용 항공기 부품·엔진 애프터마켓 매출까지 포함된 숫자라서 순수 방산 계약과 1:1로 비교하기는 힘들다. 순수 방산 회사끼리 비교하면 록히드마틴이 노스롭그루먼보다 수주잔고 절대액도, 매출 대비 비율도 앞선다. 다만 록히드마틴의 이번 분기 증가분은 THAAD 단일 계약에 크게 의존했다는 점, 노스롭그루먼은 센티넬·B-21 같은 대형 개발 프로그램에서 여전히 손실 리스크가 남아 있다는 점은 각각의 약점으로 짚을 필요가 있다.
밸류에이션 차이도 뚜렷하다. RTX는 상업 항공 수요 회복과 방산 수요가 겹치며 P/E 37.7배로 3사 중 가장 비싸게 거래되고, 노스롭그루먼은 17.2배로 가장 저평가돼 있다. 애널리스트 평균 목표가와 현재가(2026년 8월 4일 정규장 기준)를 비교하면 RTX는 217.54달러 대비 평균 목표가 234.47달러, 록히드마틴은 588.79달러 대비 614.23달러, 노스롭그루먼은 554.08달러 대비 640달러다. 산술적 상승폭은 노스롭그루먼이 가장 크지만, 이는 B-21·센티넬 프로그램 실행 리스크가 이미 주가에 할인 요인으로 반영돼 있다는 뜻이기도 하다.
수주잔고가 사상 최고치라는 발표 자체보다 중요한 것은, 그 잔고가 얼마나 빨리, 얼마나 안정적인 마진으로 매출로 전환되느냐다. 다음 분기 실적에서 확인할 지점은 세 회사 모두 명확하다. RTX는 프랫앤휘트니 GTF 엔진 정비 지연이 얼마나 해소되는지, 록히드마틴은 THAAD 같은 대형 계약 외에 일반 수주가 꾸준히 들어오는지, 노스롭그루먼은 B-21 손실 적립금이 추가로 늘어나지 않는지를 지켜봐야 한다.
출처
- RTX (RTX) Q2 2026 Earnings Call Transcript | The Motley Fool
- RTX Q2 Earnings Outpace Estimates, Revenues Increase Y/Y
- RTX Reports Q2 2026 Results
- Lockheed Martin Corporation Q2 2026 Earnings Call Summary
- Lockheed Martin Reports Second Quarter 2026 Financial Results | Lockheed Martin Corp
- Lockheed Martin Lifts 2026 Guidance on Record $230B Backlog - GovCon Wire
- Lockheed Martin (NYSE: LMT) raises 2026 guidance on Q2 2026 earnings jump
- Northrop Grumman Q2 2026 net earnings fall 7% to $1.09 billion; sales rise 5% to $10.88 billion | Bitget News
- Northrop Grumman Q2 Earnings Call Highlights
- Northrop Grumman Q2 2026 results: EPS $7.68 | NOC Quarterly Report (10-Q)
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
방산주 수주잔고(backlog)가 왜 중요한가요?
수주잔고는 이미 계약된 미래 매출을 의미해서, 이 숫자가 늘어나면 앞으로 몇 년간의 매출 경로가 미리 확보된다는 뜻이다. 다만 계약이 있어도 생산 능력이나 공급망 문제로 매출 전환이 늦어질 수 있어, 노스롭그루먼처럼 회사가 직접 12개월·24개월 내 매출 인식 비율을 공개하는 경우 이를 참고하면 전환 속도를 가늠할 수 있다.
RTX·록히드마틴·노스롭그루먼 중 수주잔고가 가장 큰 곳은 어디인가요?
절대 액수 기준으로는 RTX가 2890억 달러로 가장 크다. 다만 RTX는 상업용 항공기 부품·엔진 사업까지 포함된 수치이므로, 순수 방산 사업만 비교하면 록히드마틴(2300억 달러)이 노스롭그루먼(1047억 달러)보다 앞선다.
수주잔고가 최고치를 기록하면 주가도 바로 오르나요?
반드시 그렇지는 않다. 노스롭그루먼은 2분기에 컨센서스를 웃돈 실적과 기록적인 수주잔고를 발표했음에도 프로그램 실행 우려로 주가가 하락한 사례가 있다. 수주잔고 자체보다 마진 압박이나 대형 프로그램의 손실 리스크 같은 세부 요인이 주가에 더 즉각적으로 반영될 수 있다.

































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.