삼성 파운드리 2026년 흑자 전환, 공식 자료로 확인하는 법
2026년 8월 3일 업데이트
삼성 파운드리의 2나노 양산 확대는 확인됐지만 2026년 흑자 전환은 아직 공식적으로 확인되지 않았습니다.
삼성전자 파운드리가 2026년에 흑자로 돌아섰다는 확정 근거는 아직 없다. 회사가 분기별로 공시하는 숫자에는 파운드리만의 손익이 따로 나오지 않는다. 7월 30일 2분기 실적 발표가 남아 있는 상태에서 흑자 전환을 투자 전제로 삼으면 손해를 볼 수 있다.
이 글에서는 삼성 파운드리 전망을 공식 자료와 업계 추정을 분리해서 판단하는 기준을 정리한다. 2나노 양산, 가동률, 수주 소식을 볼 때 놓치면 안 되는 확인 포인트도 짚는다.
공식 자료로 확인된 것과 아닌 것
2025년 4분기 실적에서 삼성전자는 1세대 2나노 양산을 시작했다고 밝혔다. 4나노 HBM 베이스 다이의 초기 출하도 시작됐다. 여기까지는 확정 사실이다.
2026년 1분기 콘퍼런스콜에서는 손익 악화가 확인됐다. 비수기 영향이 원인이었다. 2세대 2나노 모바일 제품의 양산 확대와 첨단 공정 가동률 상승은 회사가 제시한 전망이다. 전망과 결과를 섞으면 안 된다.
| 구분 | 2026년 7월 23일 현재 확인 내용 | 해석 |
|---|---|---|
| 2나노 | 1세대 양산 뒤 2세대 모바일 제품 확대 추진 중 | 양산 진입은 확인됐지만 수익성은 별도 확인 필요 |
| 4나노 | 메모리 제품과 AI 연산 장치 양산 확대 계획 | 메모리와 파운드리 결합 수요가 가동률에 도움을 줄 수 있음 |
| 가동률 | 하반기 첨단 공정 라인 완전 가동 전망 | 전망이므로 실제 출하와 매출 확인 필요 |
| 손익 | 1분기 비수기로 손익 악화 | 연간 흑자 전환은 아직 확정 불가 |
표에서 가장 중요한 단어는 "추진 중"과 "전망"이다. 방향은 긍정적이지만 흑자를 보장하지 않는다.
숫자가 가리는 것
2026년 1분기 중간보고서에서 전체 연결 매출은 133조 9천억원, 영업이익은 57조 2천억원이다. 이 숫자만 보면 파운드리도 좋아 보인다. 함정이다.
이 이익의 대부분은 메모리다. DS 부문 안에 메모리, 시스템LSI, 파운드리가 함께 묶여 있다. 메모리 가격만 올라도 DS 영업이익은 크게 늘어난다. 파운드리가 적자여도 전체 숫자에 묻혀 보이지 않는 구조다. 파운드리 흑자 여부는 회사가 직접 확인하거나 세부 자료가 추가될 때까지 미확정으로 두는 게 정확하다.
수율 숫자를 어떻게 읽을 것인가
수율이란 생산한 칩 중 정상 작동하는 칩의 비율이다. 하나의 숫자로 공장 전체를 설명할 수는 없다. 같은 2나노라도 칩 면적과 설계 복잡도에 따라 수율이 다르다. 시험 생산 수율과 양산 수율도 다르다.
| 확인 항목 | 좋은 신호 | 주의할 신호 |
|---|---|---|
| 제품 단계 | 고객 인증 마치고 반복 출하 시작 | 시험 생산 수율만 반복 인용 |
| 고객 범위 | 모바일 외에 AI, 자동차 고객 늘어남 | 단일 고객 일정에 매출 좌우 |
| 가동률 | 첨단 라인 물량이 여러 분기 이어짐 | 일회성 초기 물량 뒤 공백 발생 |
| 원가 | 수율 개선과 감가상각 부담 완화 동시 발생 | 매출은 늘지만 손실 폭이 줄지 않음 |
공식 발표에 수율 수치가 없을 때 숫자를 만들어 채울 이유는 없다. 설계 수주가 양산 출하로 바뀌는지, 회사가 손익 개선을 과거형으로 표현하는지가 더 강한 증거다.
왜 확정 사실만 봐야 하는가
파운드리는 초기 고정비가 크다. 공정 전환 때 비용이 먼저 발생한다. 같은 웨이퍼를 넣어도 양품 칩이 적게 나오면 원가가 올라간다. 고객 인증이 늦어지면 장비가 멈춰 있는 시간이 늘어난다.
반대로 수율이 안정되면 이익 개선 속도가 매출 증가보다 빠르다. 공장이 한 번 돌기 시작하면 고정비가 여러 제품에 분산되기 때문이다. 그래서 파운드리 회사의 손익은 가동률이 임계점을 넘는 순간 급격히 바뀐다. 지금은 그 임계점을 확인할 수 없다.
인터넷에서 자주 보이는 특정 수율, 시장점유율, 고객별 물량은 실적 발표 자료나 DART 공시에서 확인되지 않는 경우가 많다. 출처가 업계 추정이라면 확정 사실과 분리해 읽어야 한다.
2나노와 4나노가 중요한 이유
2나노는 첨단 공정 경쟁력을 보여주는 상징이다. 동시에 엄청난 개발비를 회수해야 하는 사업이다. 삼성전자는 1분기 자료에서 2분기에 2세대 2나노 모바일 제품의 양산 확대를 추진하겠다고 했다. 하반기에는 대형 고객 확대도 추진하겠다고 했다.
기회다. 그런데 아직 확정된 분기 결과가 아니다. 고객 이름이나 계약 규모도 공개되지 않았다. 매출을 미리 계산할 수 없는 단계다.
4나노는 상대적으로 성숙한 공정이라 가동률과 수익성에 더 빠르게 기여할 가능성이 있다. 특히 HBM 베이스 다이처럼 메모리와 로직을 함께 제공하는 구조는 삼성전자의 사업 조합이 경쟁력이 될 수 있다. 다만 패키징 수율, 고객 승인, 납기까지 모두 맞아야 매출이 반복된다.
더 넓은 반도체 업황은 2026년 반도체 전망과 함께 보면 메모리 호황을 파운드리 개선으로 오해하는 일을 줄일 수 있다.
이 글과 같은 주제
수주 뉴스를 읽는 순서가 있다
파운드리 뉴스는 설계 협력, 설계 수주, 시제품 제작, 양산 계약, 실제 출하가 한 문장에 섞이기 쉽다. 매출에 가까운 순서대로 나열하면 이렇다.
- 실제 출하: 분기 실적에 바로 반영되는 가장 강한 신호
- 양산 계약: 생산 시작 시점과 공급 기간 확인 필요
- 고객 인증: 양산 전 단계, 인증 통과해야 물량이 들어온다
- 설계 수주: 테이프아웃과 인증 일정을 확인해야 의미가 있다
- 기술 협력: 공동 개발 단계, 매출 가시성이 가장 낮다
테슬라 등 특정 고객 관련 보도도 같은 기준으로 읽으면 된다. 계약 총액보다 실제 생산 시작 시점, 공장 준비 상태, 제품 인증을 먼저 확인해야 한다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“삼성 파운드리 2026년 흑자 전환, 공식 자료로 확인하는 법”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기테일러 공장의 두 가지 얼굴
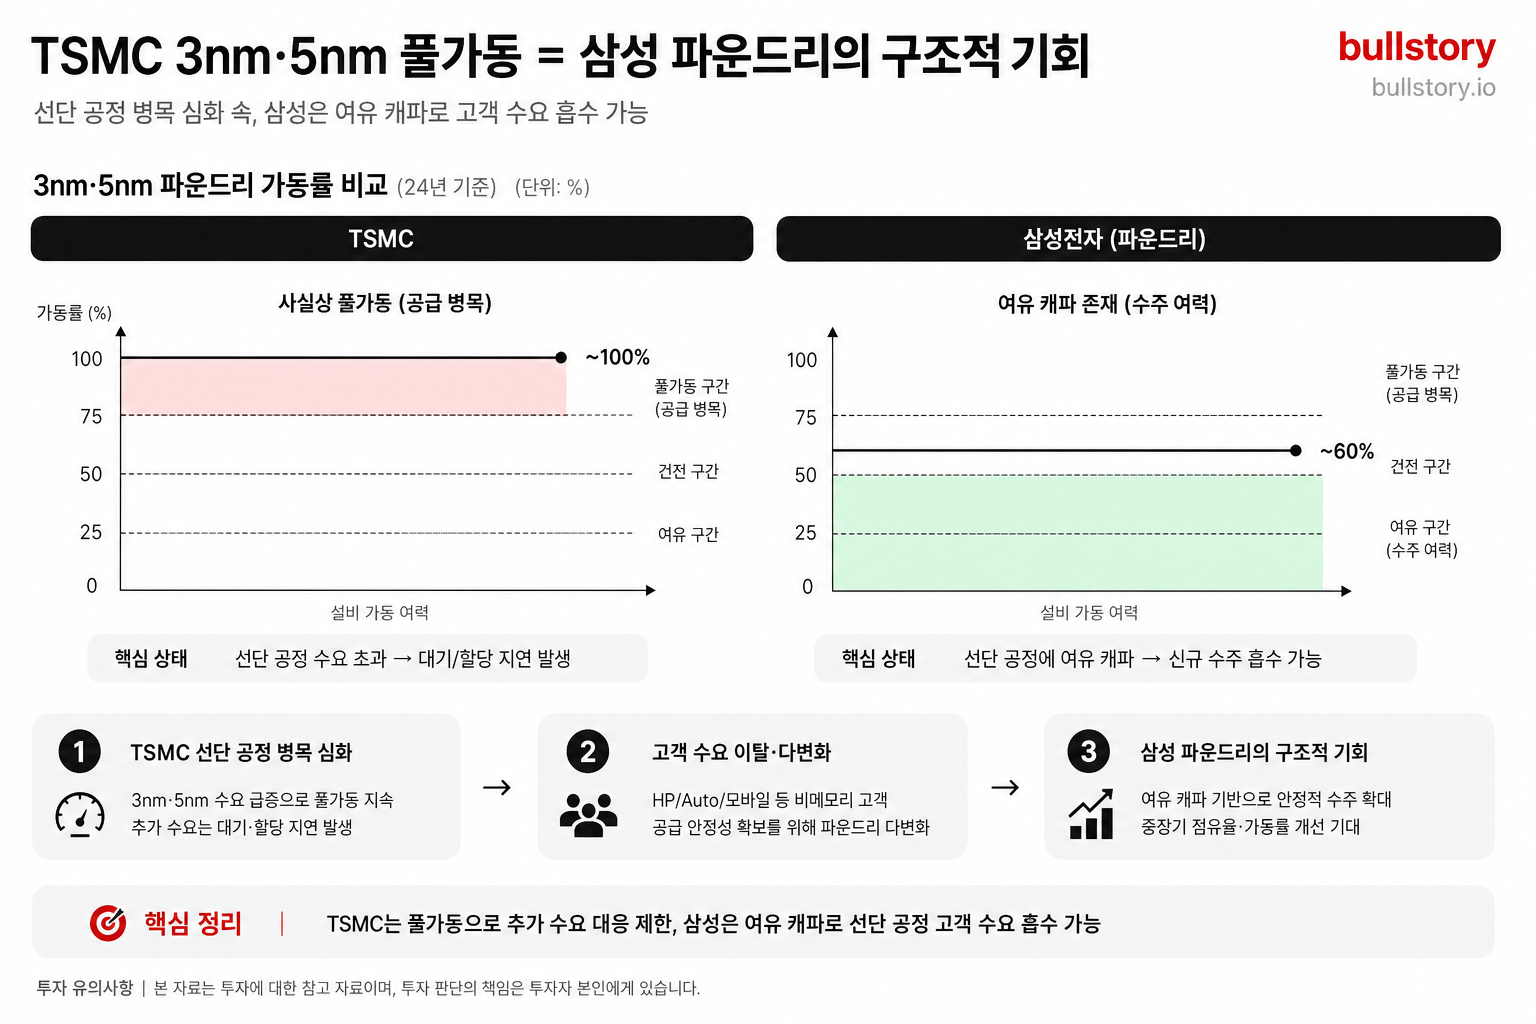
미국 테일러 공장은 고객 접근성과 공급망 다변화 측면에서 의미가 있다. 동시에 신규 공장은 감가상각, 인력, 초기 가동 비용을 먼저 발생시킨다. 공장이 문을 여는 날과 수익을 내는 날은 다르다.
투자자가 볼 것은 건물 완공 사진이 아니다. 장비 반입, 고객 인증, 양산 제품, 가동률이다. 미국 생산에 따른 보조금이나 고객 선호가 도움이 되더라도 물량이 충분하지 않으면 고정비 부담이 커진다. 관련 소재와 장비 기업을 볼 때도 반도체 소재와 소모품 기업 분석처럼 실제 가동률과 소모량 연결을 확인해야 한다.
세 가지 시나리오로 점검한다
| 시나리오 | 필요한 조건 | 예상되는 공식 표현 |
|---|---|---|
| 개선 가속 | 2나노 고객 확대, 4나노 반복 출하, 첨단 라인 높은 가동률 | 손익 개선과 고객 다변화를 과거형으로 확인 |
| 점진 개선 | 매출은 늘지만 초기 비용과 수율 안정화 비용 지속 | 매출 성장과 수익성 개선 추진을 함께 언급 |
| 회복 지연 | 고객 일정 지연, 낮은 가동률, 비용 증가 | 비수기와 초기 비용으로 손익 부담 지속 |
현재 확정된 결과만 보면 아직 개선 시나리오를 선택할 수 없다. 회사가 하반기 수익성 개선을 목표로 제시했지만 1분기 손익은 악화됐다. 2분기 확정 실적은 아직 나오지 않았다. 흑자 전환 가능성을 투자 전제로 삼기보다 매 분기 증거가 쌓이는지 확인하는 접근이 맞다.
7월 30일 실적 발표에서 확인할 다섯 가지
- 파운드리 손익 설명이 전망이 아니라 실제 개선으로 바뀌었는지
- 2나노 2세대 제품이 양산 확대 단계에 들어갔는지
- 4나노 HBM 베이스 다이와 AI 제품의 출하가 반복되는지
- 고객 구성이 모바일에 치우치지 않고 고성능 컴퓨팅과 자동차로 넓어지는지
- 테일러 공장의 초기 가동 일정이 고객 물량과 함께 제시되는지
수율 추정치 한 개보다 공식 실적 문장의 변화가 더 신뢰할 만한 신호다.
투자 판단의 기준
삼성 파운드리의 기술 진전은 공식 자료에서도 보인다. 그러나 기술 진전, 수주, 양산, 흑자는 서로 다른 단계다. 현재 확인된 결과는 1세대 2나노 양산과 4나노 HBM 베이스 다이 초기 출하다. 2세대 2나노 확대와 첨단 공정 완전 가동은 아직 회사 전망이다. 독립적인 파운드리 흑자도 확인되지 않았다.
주가를 판단할 때는 메모리 이익이 가리는 효과까지 분리해야 한다. 파운드리의 회복이 빨라지면 삼성전자의 이익 질과 고객 다변화에 도움이 된다. 회복이 늦어져도 메모리 호황 때문에 전체 실적은 좋아 보일 수 있다. 이 차이를 알고 실적을 읽는 것이 2026년 삼성 파운드리 전망의 핵심이다.
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
삼성 파운드리는 2026년에 흑자 전환했나요?
2026년 7월 23일 현재 삼성전자는 파운드리 손익을 별도로 공시하지 않아 흑자 전환을 공식적으로 확인할 수 없습니다.
삼성전자의 2나노 양산은 시작됐나요?
회사는 2025년 4분기에 1세대 2나노 양산을 시작했고 2026년에는 2세대 모바일 제품의 양산 확대를 추진한다고 밝혔습니다.
공식 2나노 수율은 몇 퍼센트인가요?
삼성전자의 2026년 1분기 실적 자료와 사업보고서에는 공정 전체를 대표하는 공식 수율 수치가 제시되지 않았습니다.
테일러 공장 가동이 바로 이익으로 이어지나요?
신규 공장은 초기 고정비가 커서 고객 인증과 충분한 양산 물량이 확보돼야 이익 개선으로 이어질 수 있습니다.
다음 실적에서 무엇을 먼저 확인해야 하나요?
2나노 2세대 양산 확대, 4나노 제품 반복 출하, 첨단 라인 가동률, 고객 다변화, 파운드리 손익 설명을 확인해야 합니다.
관련 글
삼성전자 파운드리 전망, 2026년 흑자 전환 가능한가? 점유율 7%의 진짜 의미
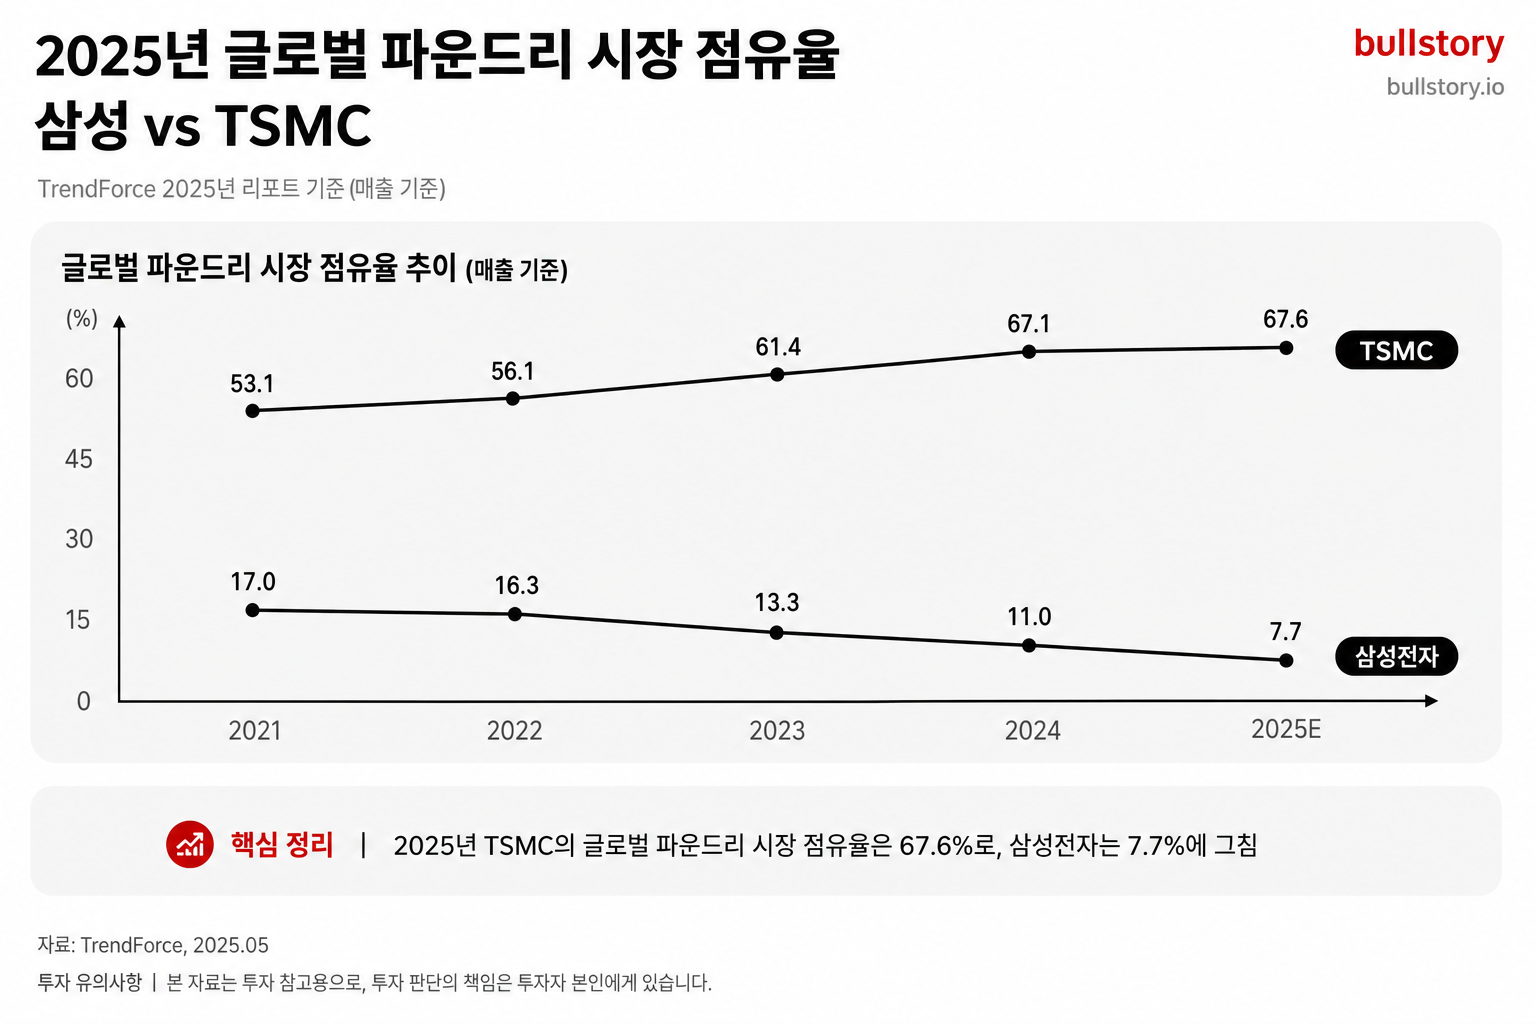
2026년 7월 반도체 전망: 삼성전자·SK하이닉스, 웃음의 크기가 다른 이유
삼성전자 2026년 2분기 확정 실적 콘퍼런스콜 하이라이트: 89.5조 뒤에 숨은 성과급 17조와 아직 나오지 않은 주주환원 카드
sk 하이닉스 전망 2026, 영업이익률 72% 해석
삼성전자 목표주가 컨센서스 2026년 7월, 오늘 6% 급등에도 98% 격차
애플 실적 발표 완전 분석, 아이폰 22% 성장과 팀 쿡 퇴장이 바꾸는 것 (2026)


































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.