해외주식 양도소득세 신고, 6월 마감을 넘겼다면 지금 확인해야 할 것들
2026년 7월 21일 업데이트

해외주식 양도소득세는 매도 다음 해 5월(2026년은 6월 1일까지) 홈택스에서 확정신고하며 세율 22%, 기본공제 연 250만원이 적용된다. 이미 마감을 넘겼다면 지금은 무신고가산세 30% 감면이 가능한 기한후신고 구간이지만 납부지연가산세는 감면되지 않는다.
해외주식 양도소득세는 매도한 해의 다음 해 5월 한 달 동안 국세청 홈택스에서 투자자 본인이 직접 확정신고해야 하며, 국내주식처럼 자동으로 세금이 빠져나가지 않는다. 문제는 지금 이 글을 읽고 있는 시점, 그러니까 2026년 7월 하순 기준으로 2025년분 해외주식 양도소득세 신고 마감은 이미 지나갔다는 점이다. 마감을 넘겼다고 끝난 게 아니라 지금 어떤 구간에 서 있느냐에 따라 가산세 부담이 크게 달라지므로, 신고를 아직 못 한 사람이라면 이 글에서 자신의 위치부터 확인하는 게 먼저다.
신고 기간부터: 올해는 언제까지였나
해외주식 양도소득세 신고 기간은 다음 해 5월 1일부터 5월 31일이며, 이 기간 안에 홈택스 홈페이지에 접속해 직접 신고해야 한다. 국외주식은 국내주식과 다르게 예정신고가 면제되고, 대신 양도한 연도의 다음 해 5월 1일부터 5월 31일까지 확정신고를 하면 된다.
다만 2026년은 사정이 조금 달랐다. 2026년 5월 31일이 일요일이었기 때문에 신고·납부 기한이 6월 1일까지 하루 연장됐다. 그래서 2025년 1월 1일부터 12월 31일 사이 해외주식을 팔아 이익이나 손실이 난 투자자는 2026년 6월 1일까지 신고를 마쳤어야 한다. 오늘이 7월 21일이라는 걸 감안하면, 아직 신고를 안 한 사람은 법정 기한을 이미 50일 정도 넘긴 셈이다.
해외주식 투자자는 매도 다음 해 5월에 양도소득세를 직접 신고해야 한다. 이미지 “Tickers 8085342806 .jpg”의 제작자는 Francisco Gonzalez입니다. Wikimedia Commons 원본을 CC BY 2.0 조건으로 사용했으며 WebP로 변환했습니다.
여기서 중요한 건 신고 대상 판단 시점이다. 해외주식 양도소득세는 매도한 날이 아니라 2영업일 뒤인 결제일 기준으로 계산되므로, 연말에 판 주식이 어느 해 소득으로 잡히는지는 결제일을 봐야 확인할 수 있다. 12월 말에 판 주식을 다음 해 소득으로 착각하거나 반대로 착각하는 경우가 매년 나온다.
세율 22%, 계산은 생각보다 단순하다
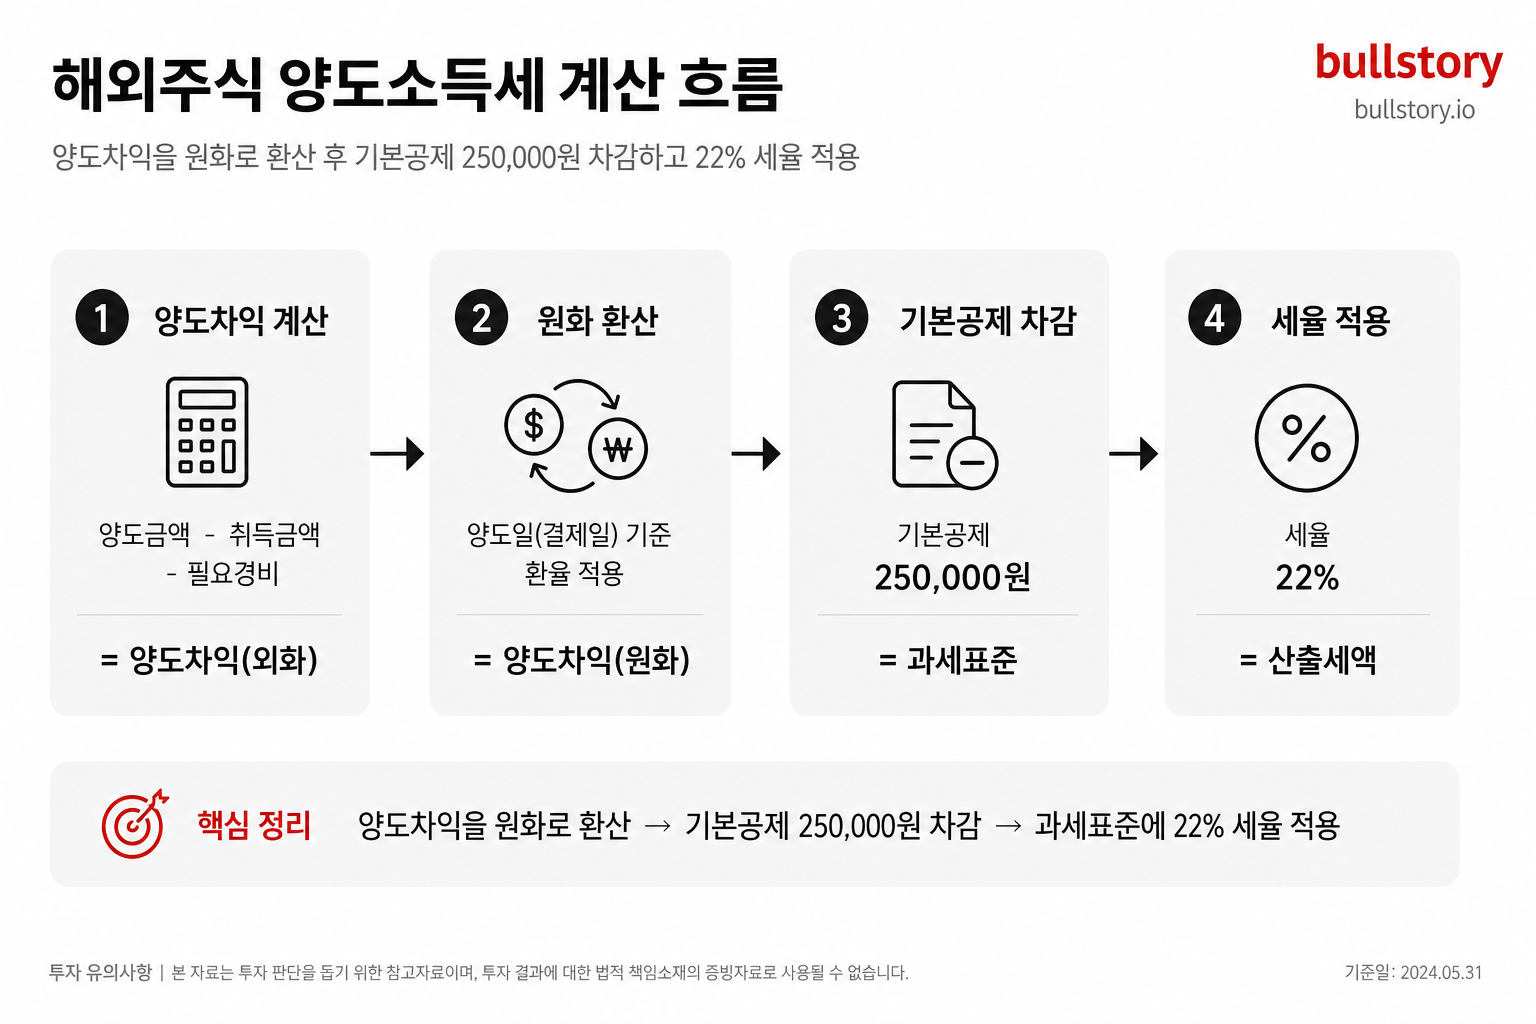
양도차익은 양도가액에서 취득가액과 필요경비를 뺀 금액이고, 이를 거래일 기준환율로 원화 환산한 뒤 기본공제 250만원을 빼면 과세표준이 나온다. 여기에 22%(양도소득세 20%+지방소득세 2%)를 곱하면 세액이다. 예를 들어 양도차익이 1,000만원이라면 250만원을 뺀 750만원에 22%를 곱해 165만원이 세금이다.
기본공제는 종목별이 아니라 계좌·증권사를 넘나들어 연간 합산으로 한 번만 적용된다. 국내 상장주식 중 과세 대상(대주주 보유분 등)과 국외주식을 같이 팔았다면 손익을 합쳐 계산할 수 있는데, 이 경우 국내·국외주식 각각 250만원이 아니라 국내·국외주식을 합산해 연 250만원만 공제된다는 점을 놓치기 쉽다. 두 계좌를 나눠 관리하는 투자자일수록 확인해야 할 부분이다.
손익통산으로 세금을 줄이는 법
해외주식의 양도차익은 해당 과세연도에 매도한 모든 종목의 이익과 손실을 합산해 계산하기 때문에, 이익이 난 종목과 손실이 난 종목을 같은 해에 함께 매도하면 과세 대상 양도차익을 줄일 수 있다. A종목에서 2,000만원을 벌고 B종목에서 2,000만원을 잃었다면 통산 후 과세표준은 0원이 되는 식이다.
극단적인 예로, 1년 동안 발생한 모든 해외주식의 손실과 이익을 합쳐 A주식 1,000만원 수익, B주식 800만원 손실이 났다면 최종 200만원만 양도차익으로 보고, 이는 기본공제 250만원보다 적어 세금이 0원이 된다. 다만 이 전략은 매도 후 재매수 시 취득단가가 바뀐다는 부작용이 있어, 단순히 세금만 보고 손실 종목을 파는 건 다음 해 부담으로 돌아올 수 있다.
홈택스 신고, 실제로 어떤 순서로 하나
홈택스에서 [정기신고]를 클릭하면 되는데, 해외주식 양도소득세 신고는 예정신고 없이 연 1회 확정신고로 이루어지며 법정 신고기한은 양도일이 속하는 연도의 다음연도 5월 1일부터 5월 31일까지다. 실제 입력 단계에서 가장 자주 틀리는 지점 두 가지가 있다.
첫째, 국내외자산 구분과 양도자산종류에서 반드시 '국외', '국외주식'을 선택해야 한다. 둘째, 양도소득기본공제 칸에는 2,500,000원을 직접 입력해야 하며, 해외주식은 연간 250만원까지 비과세 혜택이 있다. 이 공제는 자동으로 채워지지 않는다.
신고 전에는 증권사에서 해외주식 양도소득세 계산내역 자료를 받아야 하며, 일반적으로 증권사 HTS나 홈페이지의 '양도소득세' 메뉴에서 조회할 수 있다. 그리고 구체적인 거래 내역을 증명하기 위해 준비한 증권사 거래내역 파일을 반드시 제출해야 한다. 세액만 입력하고 증빙을 빼먹으면 나중에 소명 요청을 받을 수 있다.
직접 하기 부담스럽다면 대행 서비스도 있다. 일부 증권사는 자사에서 거래해 250만원 이상 양도차익이 발생한 고객을 대상으로 양도소득세 신고대행 서비스를 제공한다. 다만 여러 증권사에 계좌가 흩어져 있으면 대행 서비스도 다른 회사 거래분까지 합산해주지는 않으므로, 결국 투자자 본인이 전체 손익을 취합해야 하는 경우가 많다.
이 글과 같은 주제
신고를 안 하면 붙는 가산세, 항목이 세 가지다
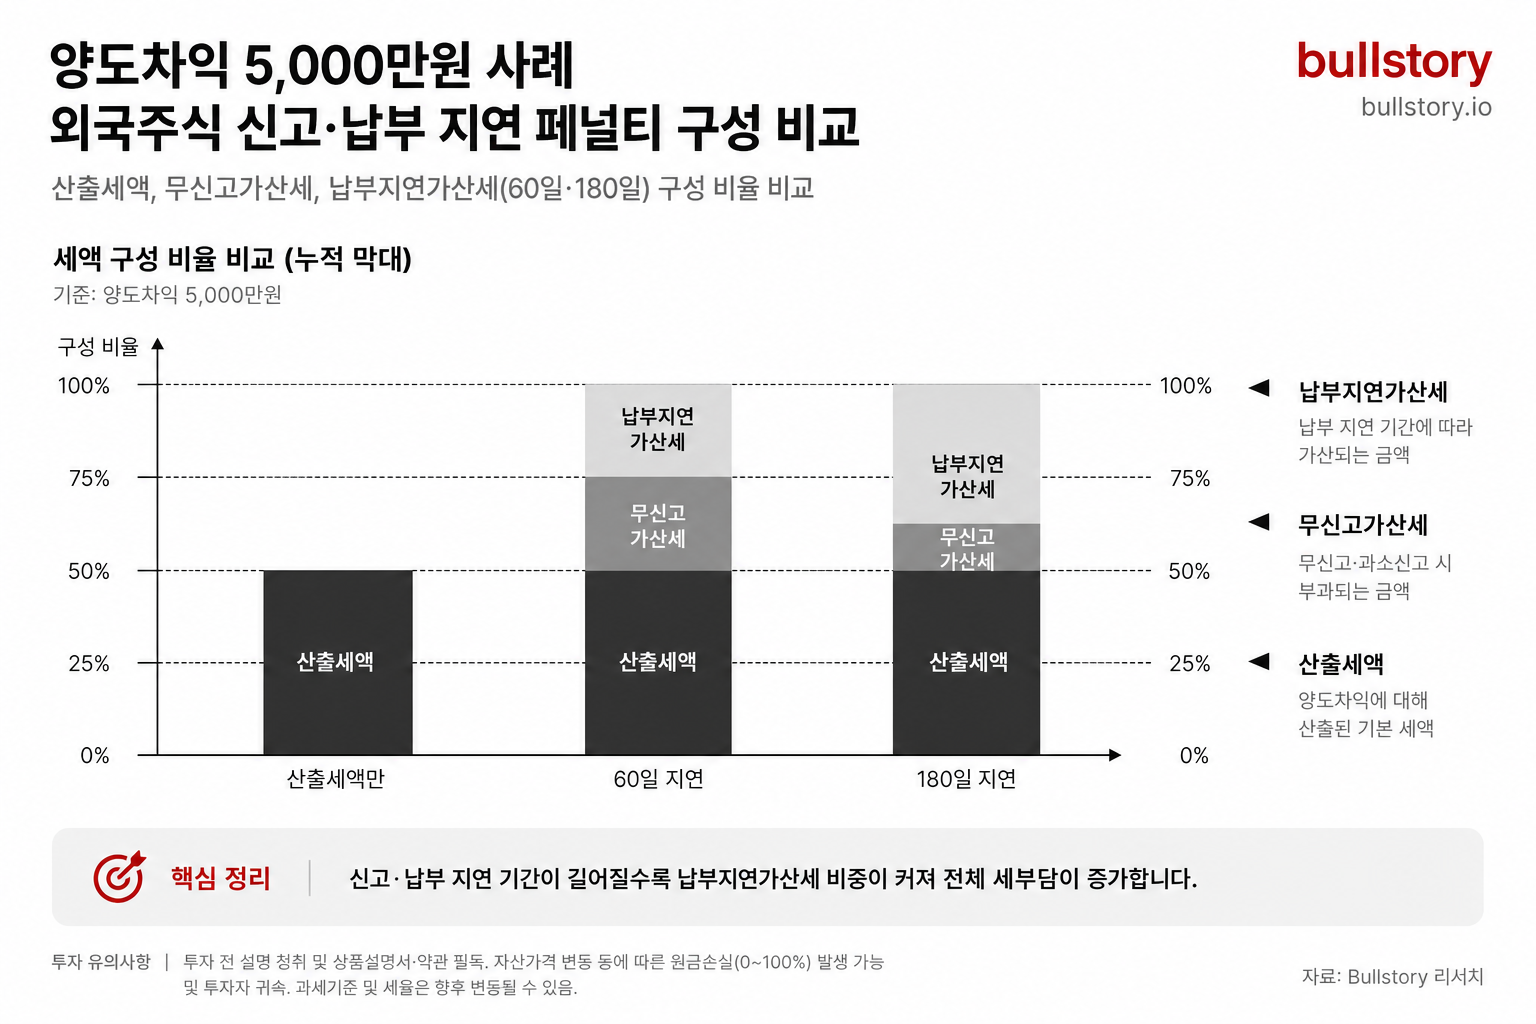
신고불성실가산세는 과소신고 시 10%, 무신고 시 20%가 붙고, 납부불성실가산세는 미납·과소납부세액에 미납일수와 0.022%를 곱해 계산된다. 이 세 가지 — 무신고가산세, 과소신고가산세, 납부지연가산세 — 는 성격이 다르다.
일반적인 무신고·과소신고라면 각각 20%, 10%지만, 고의로 거래를 숨기는 부정행위라면 얘기가 달라진다. 부정행위로 법정신고기한까지 신고를 하지 않은 경우 무신고가산세율은 40%이며, 역외거래에서 발생한 부정행위라면 60%까지 올라간다. 과소신고도 마찬가지로 부정행위로 인한 과소신고납부세액의 40%(역외거래에서 발생한 부정행위인 경우 60%)가 적용된다. 해외주식은 정의상 역외거래이기 때문에, 의도적으로 해외 계좌 소득을 누락했다가 적발되면 일반 국내 거래보다 가산세율이 훨씬 높게 매겨질 수 있다는 뜻이다.
납부지연가산세 계산 방식도 최근 바뀌었다. 기존에는 일 단위(0.022%/일)로 계산했지만 월 단위(0.66%/월)로 바뀌어, 실제 내는 금액은 거의 같지만 "한 달 늦으면 미납 세금의 0.66%" 식으로 계산이 쉬워졌다. 세금 100만원을 한 달 늦게 낸 경우 가산세는 약 6,600원 수준이다. 이 개정은 2026년 7월 1일부터 적용되므로, 6월에 밀린 세금은 종전 일 단위로, 7월 이후분은 월 단위로 계산된다.
지금 신고하면 감면을 받을 수 있는 구간인가
기한을 넘겼다고 무조건 최고 세율의 가산세를 다 무는 건 아니다. 세무서가 세액을 결정·통지하기 전에 스스로 기한 후 신고를 하면, 법정신고기한 경과 후 1개월 이내에는 무신고가산세의 50%, 3개월 이내에는 30%, 6개월 이내에는 20%를 감면받는다.
법정 기한이 2026년 6월 1일이었으니 구간을 계산하면 이렇다. 1개월 이내(7월 1일까지)는 이미 지났다. 하지만 3개월 이내, 즉 9월 1일까지는 아직 신고하면 무신고가산세의 30%를 깎아준다. 예를 들어 양도차익 3,000만원에서 원래 무신고가산세가 121만원이라면, 지금 신고하면 30% 감면을 받아 84만 7천원 수준으로 줄어드는 구조다. 늦어질수록 감면 폭이 20%, 그리고 6개월(12월 1일)을 넘기면 감면 없이 원래 가산세를 그대로 물어야 한다.
다만 이 감면은 무신고가산세 일부에만 적용되고, 늦게 납부한 기간에 매일 또는 매월 붙는 납부지연가산세는 별도로 계속 부담해야 한다. 즉 지금 신고해도 6월 2일부터 실제 납부일까지의 납부지연가산세는 감면 대상이 아니라 그대로 쌓인다. 결론적으로 "언제 신고하느냐"가 무신고가산세 감면율을 결정하고, "언제 납부하느냐"가 납부지연가산세 총액을 결정하는 셈이니, 신고와 납부를 동시에 끝내는 게 가장 유리하다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“해외주식 양도소득세 신고, 6월 마감을 넘겼다면 지금 확인해야 할 것들”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기250만원 이하면 정말 신고 안 해도 되나
원칙적으로 해외주식 거래에 손익이 발생했다면 신고 의무가 있다. 손익금이 250만원 이하라면 신고하지 않아도 불이익은 없지만, 신고 여부에 대한 책임은 투자자 본인에게 있다. 실무적으로는 250만원 이하면 내야 할 세금 자체가 0원이라 가산세가 붙을 세액이 없다는 뜻이지, 법적 신고 의무 자체가 면제된다는 의미는 아니다. 국세청이 매년 해외주식 양도소득 누락 여부를 점검하는 것도 이런 배경 때문이다.
출처
- 토스뱅크 | 해외주식 양도소득세, 신고 기한부터 납부 방법까지 알아봐요
- 주식 양도세 신고기간 총정리 | 국내주식 해외주식 예정신고 확정신고 날짜
- 2026년 해외주식 양도소득세 신고·계산·절세 완벽 가이드 - 세무법인 가치
- 해외주식 양도소득세 2026 | 250만원 공제·22% 세율·5월 신고
- 주식등 양도소득세 과세대상
- “미장 수익 3천만원 넘었는데 세금이 660만원” 이거 아끼는 방법 있다? 이세상 - 헤럴드경제
- 해외 주식 양도소득세 셀프 신고 방법 (홈택스) - 헬프미 블로그 | 변호사가 작성하는 법률 콘텐츠
- 해외주식 양도소득세 안내 - 유안타증권
- 법령 | 국가법령정보센터
- 종합소득세 기한 후 신고, 가산세 감면 어떻게 받나요?
- 2026 세법 개정 — 7월 1일부터 변경되는 내용이 있어요
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
해외주식 양도소득세 신고 기간은 언제인가요?
2025년 1월 1일부터 12월 31일까지 거래한 해외주식 소득은 2026년 5월 1일부터 5월 31일까지 신고·납부하는 것이 원칙이며, 2026년은 5월 31일이 일요일이라 6월 1일까지 하루 연장됐다. 이미 이 기간을 넘겼다면 기한후신고 대상이다.
해외주식 양도차익이 250만원 미만이면 신고 안 해도 되나요?
손익이 났다면 원칙적으로 신고 의무는 있지만, 250만원 이하는 기본공제로 세액이 0원이 되어 실질적인 가산세 불이익은 없다. 다만 국내 과세대상 주식과 손익통산을 했거나 여러 증권사 합산 후 250만원을 넘긴다면 신고 대상이 될 수 있다.
신고를 안 하면 어떤 불이익이 있나요?
일반 무신고는 20%, 부정행위라면 40%, 역외거래에서 발생한 부정행위라면 60%까지 무신고가산세가 붙는다. 여기에 매일 또는 매월 쌓이는 납부지연가산세가 별도로 더해진다. 지금 자진해서 기한후신고를 하면 무신고가산세 일부를 감면받을 수 있다.
증권사에서 신고를 대신해주나요?
일부 증권사는 자사에서 발생한 양도차익이 일정 금액 이상인 고객에게 신고대행 서비스를 제공한다. 다만 다른 증권사 거래분까지 자동으로 합산해주지는 않으므로, 여러 계좌를 쓴다면 전체 손익을 본인이 취합해 대행사나 홈택스에 반영해야 한다.
관련 글
해외주식 양도소득세 22% 세율과 250만원 공제, 계산부터 가산세까지
해외주식 양도소득세 신고 방법: 신고 시기·세율, 가산세까지 한 번에 정리
해외주식 양도소득세 홈택스 셀프 신고, 250만 원 공제부터 가산세까지 (2025년 귀속)
해외주식 양도소득세 250만원 미만 신고 안 하면, 가산세와 추적 기간까지
해외 주식 양도 소득세 신고 기간 놓쳤다면? 가산세 실제 계산법 총정리
해외 주식 양도 소득세 신고 안하면: 무신고·과소신고 가산세와 납부지연 부담



댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.