Bullstory Research 13 de junio de 2026
Inversión en IA: si solo se mira a los semiconductores, no se ve ni la mitad de 8el mapa de la industria
Puntos clave
El eje en el que los ingresos se reconocen primero son los semiconductores de IA. Las industrias relacionadas con la IA se organizan en semiconductores, infraestructura, nube, energía, robótica, cuántica, espacio y defensa, para un total de 8ejes. Los puntos de inversión son la velocidad con la que se reflejan los resultados de los semiconductores y si existen cuellos de botella de infraestructura como energía, refrigeración y redes.
"IA Si la IA es buena, ¿entonces no basta con comprar Nvidia?"
Esa pregunta no es incorrecta. El problema es que es demasiado superficial.
Las verdaderas preguntas son otras. ¿Dónde hace que la IA se gaste dinero? ¿Dónde se registra primero ese dinero como ingresos reales? ¿Dónde está el cuello de botella que el mercado aún no ha reflejado del todo?
Vistas estas tres preguntas como referencia, las industrias relacionadas con la IA se dividen en 8 ejes.
1. Semiconductores de IA
Los semiconductores de IA están en la primera etapa del ciclo de la IA. Antes de crear un servicio de IA, primero hay que comprar GPU, y antes de que las empresas en la nube vendan IA, primero se llenan los pedidos de semiconductores. Por eso es el tramo en el que la demanda de IA se convierte en ingresos más temprano.
- Aceleradores de IA con GPU: NVIDIA, AMD
- ASIC personalizados: Broadcom, Marvell
- HBM de memoria: Micron, SK hynix, Samsung Electronics
- Foundry: TSMC, Intel, Samsung Foundry
- Equipos: ASML, Applied Materials, Lam Research, KLA
- IA en el dispositivo: Qualcomm, Apple, Arm
Una buena industria y una buena inversión son cosas distintas. El mercado ya sabe que los semiconductores de IA son prometedores, y el precio de la acción también lo sabe. Por eso, en lugar de preguntar: "¿Es una acción beneficiada por la IA?", hay que ver si el ritmo de crecimiento de los resultados puede seguir justificando el nivel actual del precio de la acción.
Los semiconductores de IA son el cerebro de la IA. Es donde primero se contabiliza el dinero, pero también donde primero se reflejan las expectativas.
Entonces, ¿qué es lo que realmente hace funcionar ese cerebro?
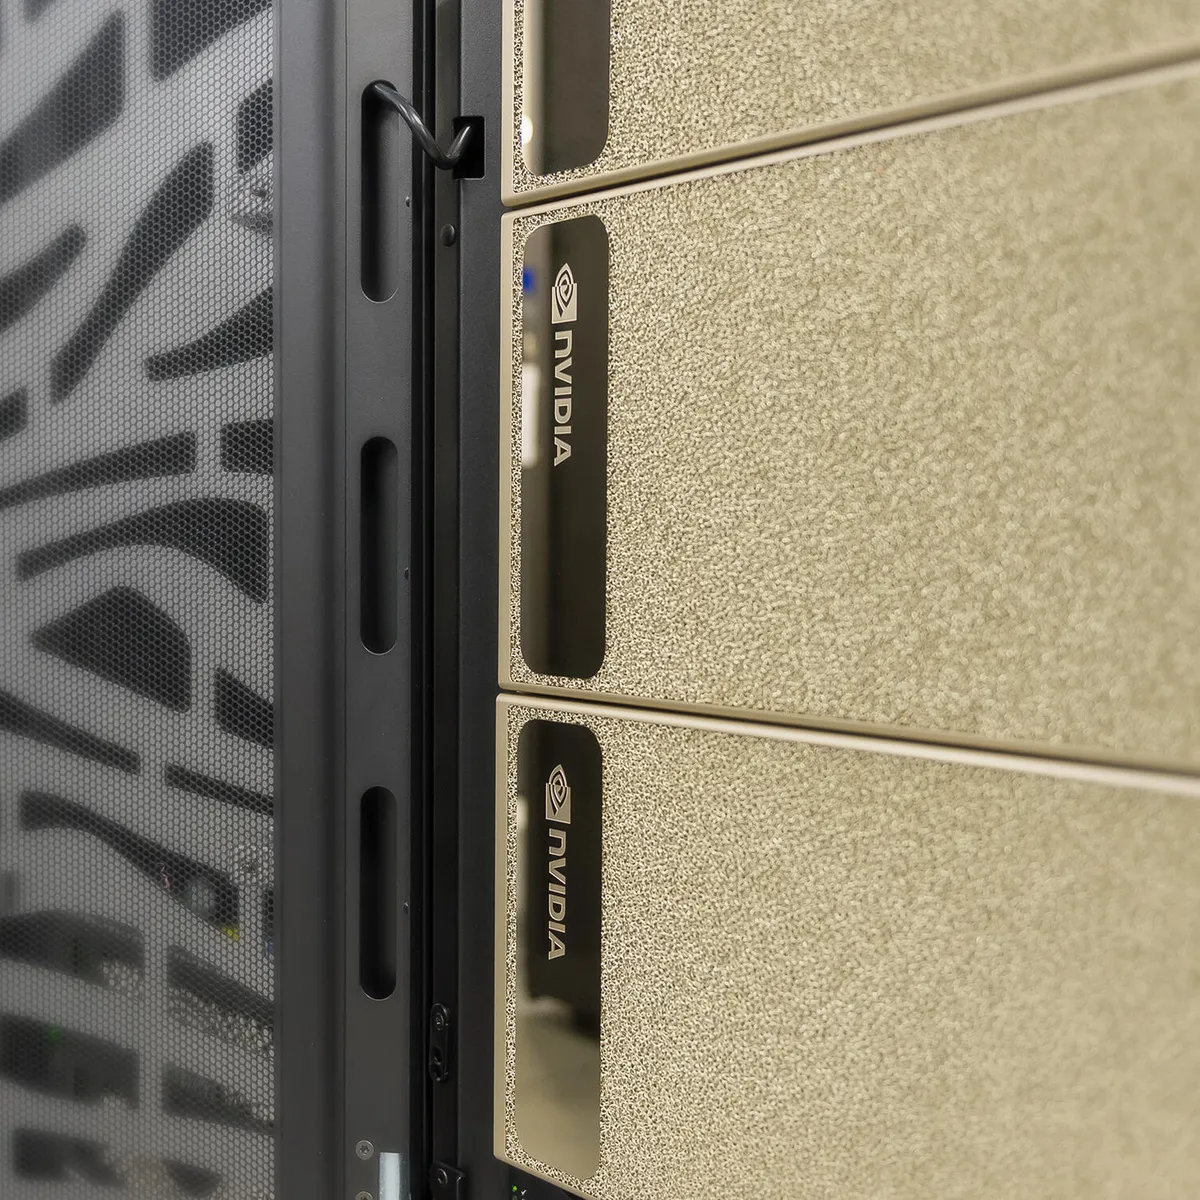
2. Infraestructura de IA
Comprar muchas GPU no convierte a algo en una fábrica de IA. Las GPU deben conectarse rápidamente, la energía debe suministrarse de forma estable y el calor debe disiparse.
Si una GPU es el motor, la infraestructura de IA es el cableado, la tubería y la red de carreteras que hacen funcionar ese motor en toda la fábrica.
- Switches de red: Arista Networks, Cisco, Nvidia
- Interconexión: Astera Labs, Credo Technology, Broadcom, Marvell
- Servidores de IA: Super Micro, Dell, HPE
- Centros de datos: CoreWeave, IREN, Nebius
- Energía y refrigeración: Vertiv, Eaton, GE Vernova, Schneider Electric
- EPC de construcción: Quanta Services, MasTec
Aquí lo clave es el cuello de botella. Puede faltar GPU, puede faltar HBM o puede faltar equipo de red. No basta con limitarse a decir: "Entonces se venderán más servidores". También hay que mirar la densidad de los racks de servidores de IA, la demanda de módulos ópticos, los contratos de energía de los centros de datos y los pedidos de equipos de refrigeración.
La infraestructura de IA es el sistema nervioso de la IA. Es el cuello de botella que une las GPU en una sola gran fábrica de computación.
Entonces, ¿quién está ganando dinero realmente con esa fábrica?
3. Nube de las grandes tecnológicas
Si las empresas de semiconductores son las que venden la fábrica de IA, las empresas de la nube son las que la operan para ganar dinero.
- Infraestructura en la nube: Amazon, Microsoft, Alphabet, Oracle, IBM
- Plataformas de IA: Microsoft, Alphabet, Amazon, Meta, Oracle
- Monetización de IA en publicidad y búsqueda: Alphabet, Meta, Amazon, Trade Desk
- IA y dispositivos de consumo: Apple, Meta, Alphabet
- IA para streaming y contenido: Netflix, Disney, Spotify
Es demasiado complejo estructuralmente para verlo simplemente como "acciones beneficiadas por la IA". Si la inversión en IA (CapEx, el dinero que una empresa gasta en instalaciones o infraestructura) se vuelve demasiado grande, los márgenes de beneficio pueden fluctuar aunque aumenten los ingresos. Esto se debe a que compran servidores, construyen centros de datos y aumenta la depreciación.
Las empresas que gastan mucho en IA y las que recuperan ese gasto de forma eficiente son diferentes. Hay que considerar conjuntamente la eficiencia del CapEx, los márgenes operativos de la nube y la tasa real de conversión a pago de los servicios de IA.
La nube de las grandes tecnológicas es la capa de monetización de la IA. Al mismo tiempo, también es la capa que asume la mayor carga de CapEx en IA.
Pero hay una variable que, en última instancia, puede detener todas estas fábricas.
4. Energía, energía nuclear y SMR
A medida que crecen los centros de datos de IA, el cuello de botella más realista es la energía. Aunque haya un terreno para un centro de datos, su puesta en marcha se retrasará si no puede conectarse a la red de transmisión. La IA puede parecer una industria digital, pero en realidad funciona sobre la electricidad y el sector inmobiliario, la refrigeración y las redes de transmisión.
- Equipos eléctricos y transformadores: GE Vernova, Eaton, Hubbell, Powell Industries
- Infraestructura de red eléctrica y transmisión: Quanta Services, MasTec, MYR Group
- Operadoras de energía nuclear: Constellation Energy, Vistra
- Desarrollo de SMR: NuScale Power, Oklo, BWX Technologies
- Uranio: Cameco, Uranium Energy, Centrus Energy
- Servicios públicos de electricidad: NextEra Energy, Duke Energy, Southern Company
Hay que distinguir entre las operadoras de energía nuclear y los SMR. Las operadoras de energía nuclear son empresas que ya están vendiendo electricidad, mientras que los SMR se parecen más a una opción de futuro con grandes expectativas de comercialización. Aunque puedan parecer el mismo tema nuclear, su estructura de riesgos es completamente distinta.
Si los semiconductores son el cerebro de la IA, la energía es el oxígeno que hace que ese cerebro siga funcionando.
¿Qué industrias se abrirán cuando la IA salga de la pantalla y empiece a moverse en el mundo físico?
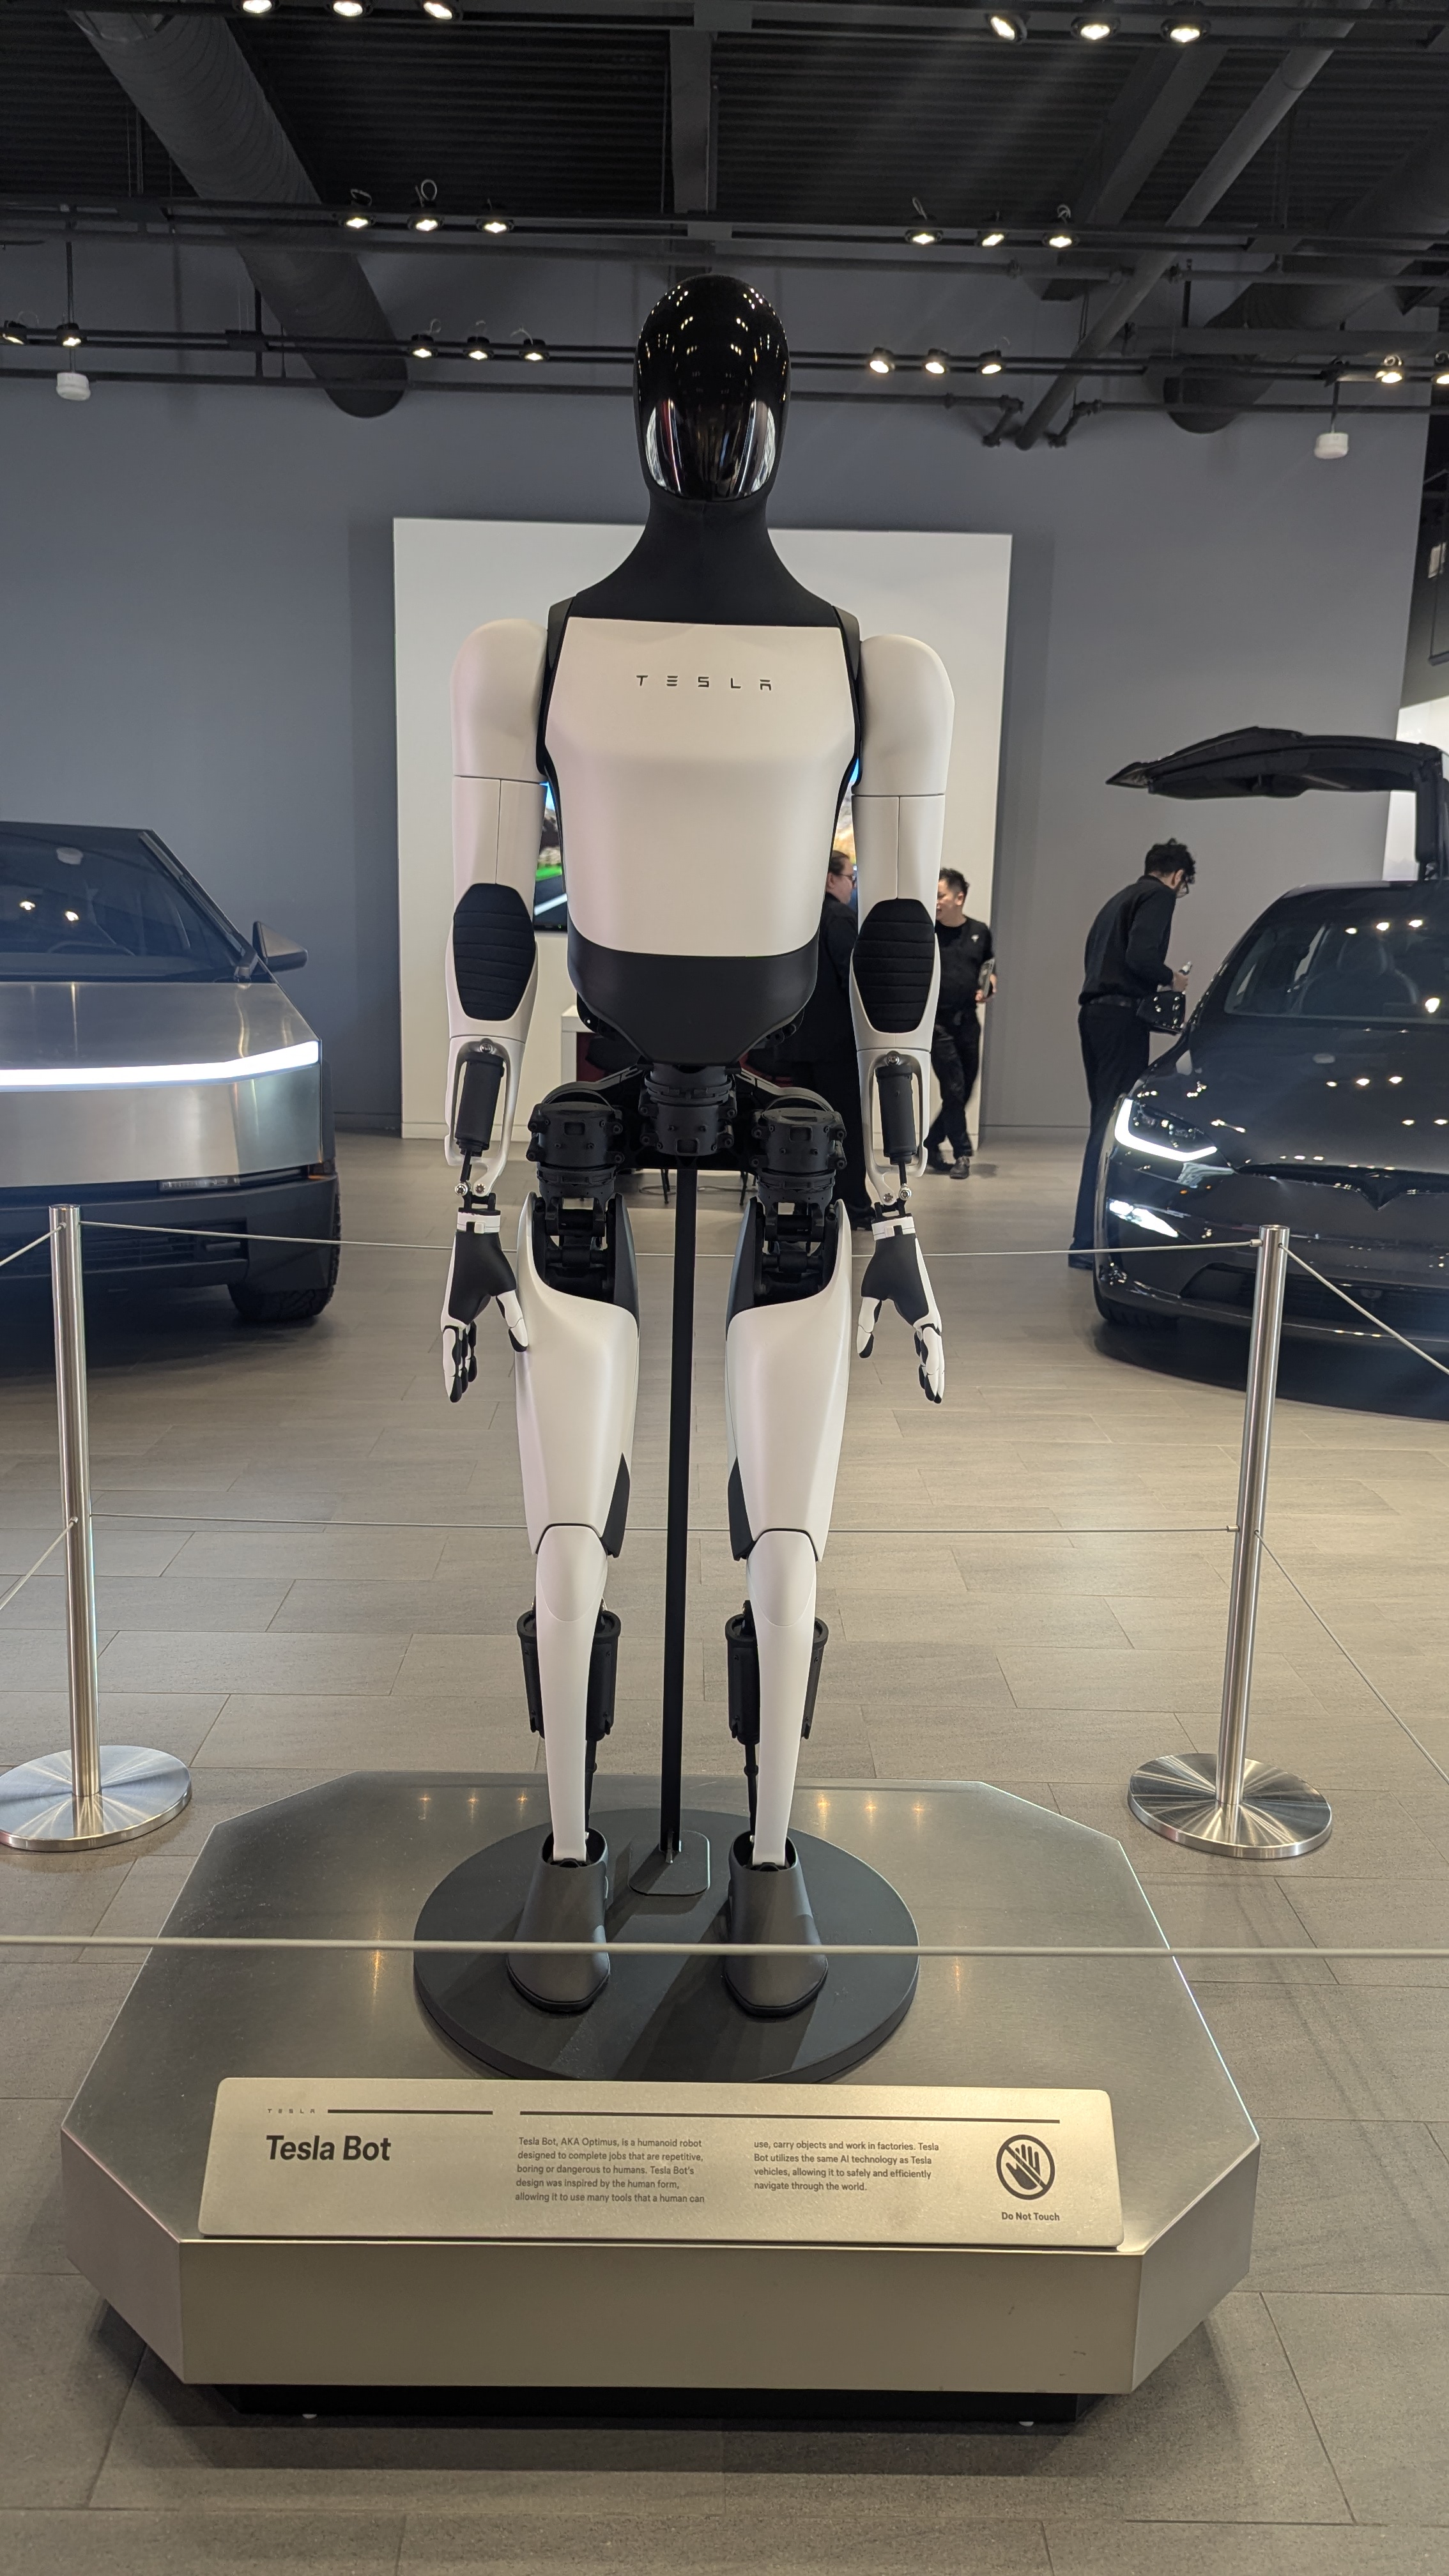
5. Robótica, humanoides y conducción autónoma
Si la IA generativa manejó texto e imágenes, la robótica y la conducción autónoma van más allá de la etapa en que la IA habla y dibuja, hacia la etapa de ver, juzgar y moverse.
- Humanoides: Tesla, NVIDIA GR00T platform
- Automatización industrial: Rockwell Automation, Emerson Electric, Teradyne, ABB
- Automatización logística: Symbotic, Amazon
- Robots médicos: Intuitive Surgical, Stryker
- Conducción autónoma: Tesla, Mobileye, Uber, Aurora Innovation
- Componentes y sensores para robots: Cognex, Keyence, TE Connectivity
Los robots son mucho más difíciles que el software. Un video de demostración y la producción en masa son cosas distintas. Tienen que trabajar de forma estable todo el día en la fábrica, moverse con seguridad en el mismo espacio que las personas y, además, tener un precio adecuado.
Hay que fijarse en el volumen real de entregas, la tasa de compras repetidas, el número de cirugías, la distancia recorrida y si se ha obtenido la aprobación regulatoria, más que en que "el video se vea bien."
Los robots son el cuerpo de la IA. El potencial de crecimiento a largo plazo es grande, pero todavía es una fase en la que el cuerpo no se está poniendo al día tan rápido como se esperaba.
6. Computación cuántica
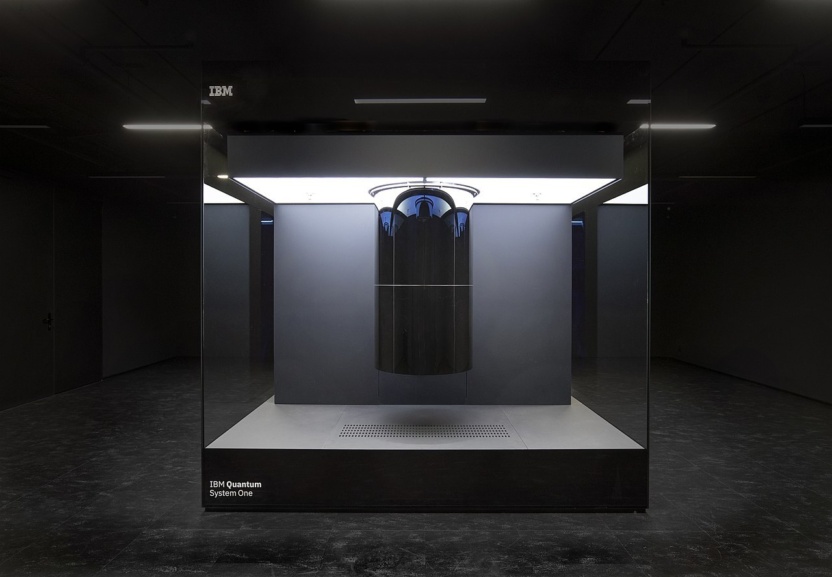
La computación cuántica es una opción de crecimiento a largo plazo. No es una industria que esté generando grandes ingresos ahora mismo, pero podría tener un poder disruptivo a largo plazo en campos como el desarrollo de fármacos, la ciencia de materiales y el modelado financiero.
- Empresas puramente cuánticas: IonQ, Rigetti Computing, D-Wave Quantum, Quantum Computing
- Investigación cuántica de las grandes tecnológicas: Alphabet, IBM, Microsoft, Amazon
- Soluciones aplicadas: Honeywell, Quintin, Keysight Technologies
Lo importante aquí no es solo el número de cúbits, la unidad básica de operación de un ordenador cuántico. Son más importantes la tasa de error, la corrección de errores y si se pueden ejecutar algoritmos realmente útiles. Aunque haya más cúbits, la utilidad práctica disminuye si los errores son grandes.
Las noticias tecnológicas o de las grandes tecnológicas pueden hacer que el precio de las acciones reaccione con fuerza, pero aún queda lejos de los ingresos comerciales reales. Más que una posición central de la cartera, lo adecuado es verlo como una <strong>opción call de alto riesgo a largo plazo (una inversión que apuesta una pequeña cantidad a la posibilidad de éxito futuro)</strong>.
7. Aeroespacial y satélites
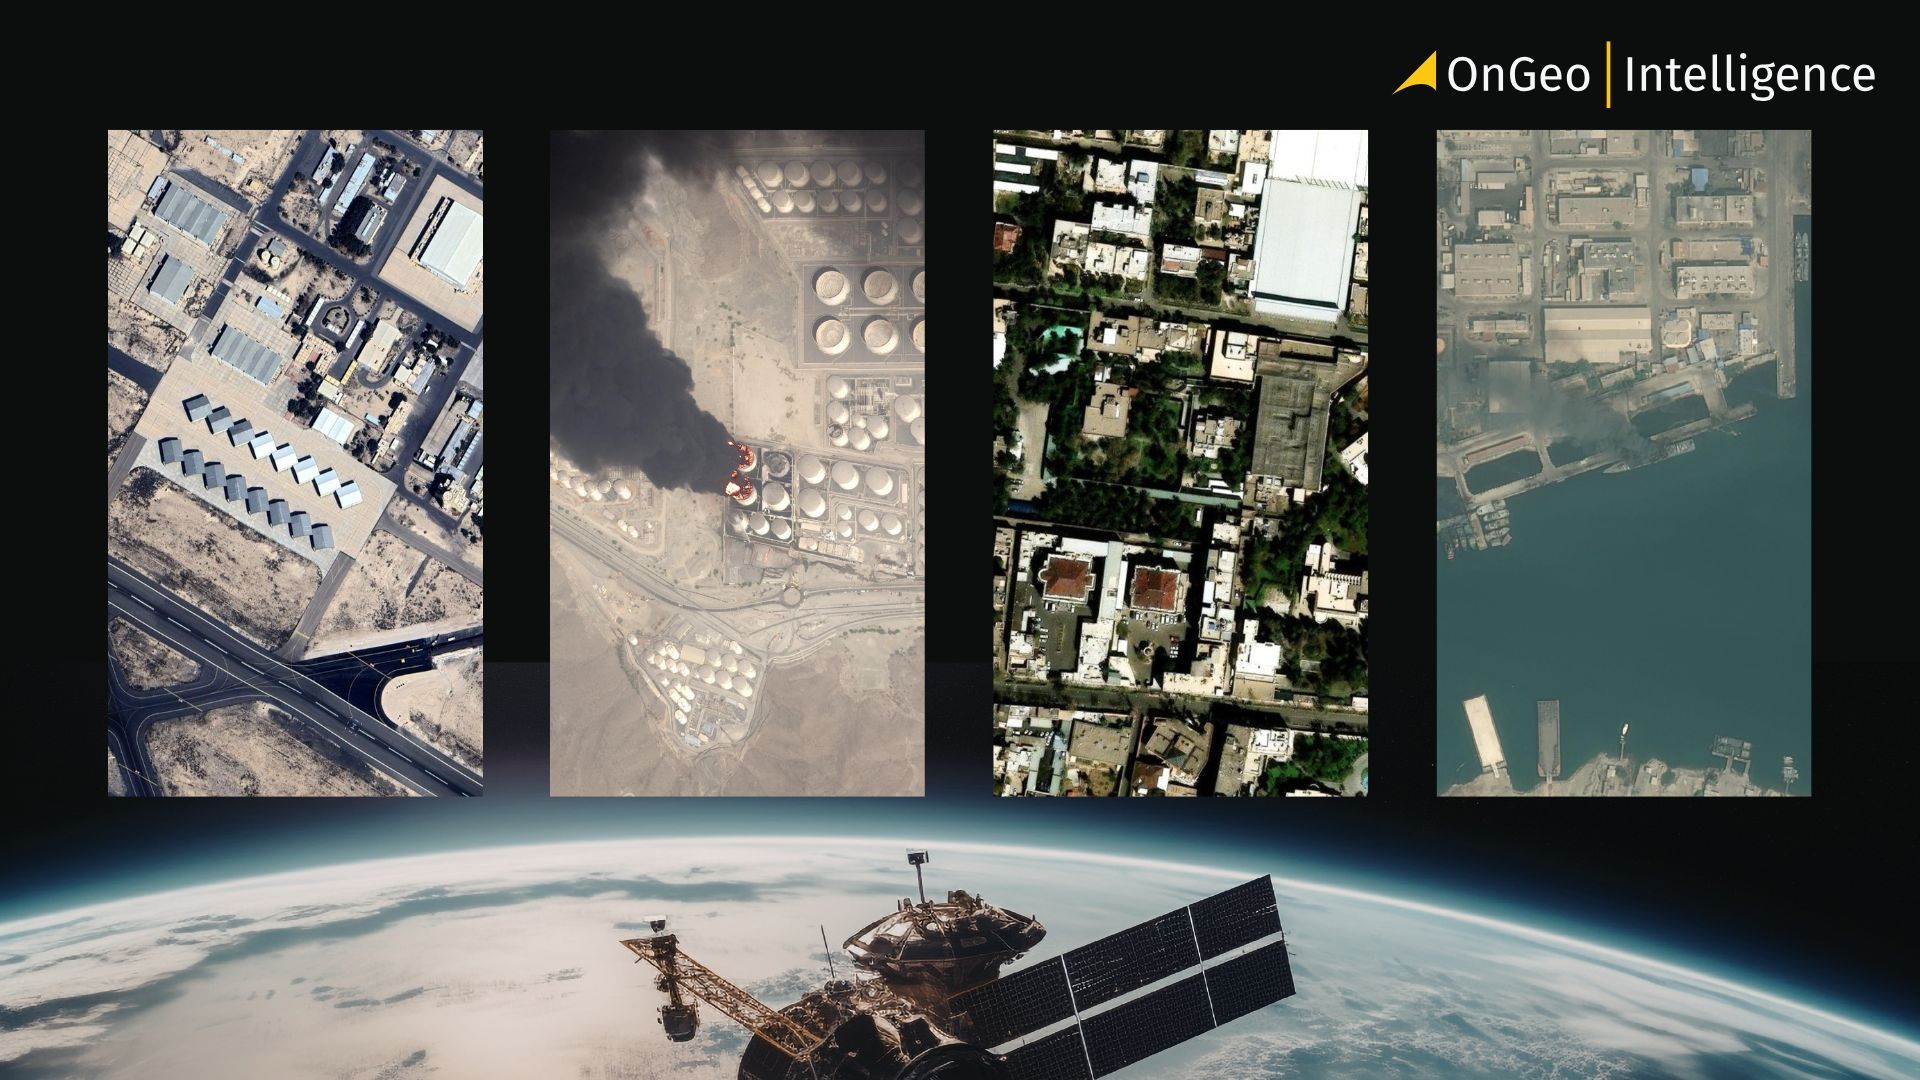
Aeroespacial y satélites es un tema mixto que combina comunicaciones, observación de la Tierra, defensa y vehículos de lanzamiento. El vínculo clave con la IA es uno: los satélites recopilan datos y la IA interpreta esos datos.
- Vehículos de lanzamiento: Rocket Lab
- Comunicaciones por satélite: Iridium, AST SpaceMobile, Viasat, Globalstar
- Observación de la Tierra: Planet Labs, BlackSky
- Luna/espacio profundo: Intuitive Machines, Redwire
- Vigilancia espacial y defensa: Northrop Grumman, Lockheed Martin, L3Harris
Las empresas espaciales deficitarias pueden enfrentarse incluso a un riesgo de supervivencia si empeoran las condiciones de financiación. La tecnología por sí sola no basta. Hay que mirar juntos la cartera de pedidos, la tasa de éxito de los lanzamientos, el número de satélites desplegados, la tasa de consumo de caja y los presupuestos gubernamentales.
Cuanto más grande es el sueño, mayor es el coste del fracaso.
8. Defensa
La defensa es un tema en el que la IA, los drones, la defensa antimisiles, la guerra electrónica y la reposición de inventarios de munición están entrelazados al mismo tiempo.
- Fabricantes tradicionales de defensa: Lockheed Martin, Northrop Grumman, RTX, General Dynamics, Boeing
- Tecnología de defensa: Palantir, L3Harris
- Piezas y materiales aeroespaciales: Heico, TransDigm, Howmet Aerospace
- Drones y aeronaves no tripuladas: Kratos Defense, AeroVironment
- Misiles y defensa aérea: RTX, Lockheed Martin, Northrop Grumman
- Vigilancia y reconocimiento espacial: Northrop Grumman, Lockheed Martin, L3Harris
Si se aborda la defensa de forma ligera como una "acción beneficiada por la guerra", no es la manera correcta de verlo. Más exactamente, debe verse como un aumento del presupuesto de defensa y de la demanda de defensa aérea, drones y vigilancia espacial. Siempre existen riesgos por cambios de gobierno, recortes presupuestarios, retrasos en contratos y aumento de costes.
No debe abordarse a la ligera como una "acción beneficiada por la guerra". Más exactamente, conviene verla como un aumento del presupuesto de defensa y de la demanda de defensa aérea, drones y vigilancia espacial. Siempre existen riesgos por cambios de gobierno, recortes presupuestarios, retrasos en contratos y aumento de costes.
8No deben verse cinco temas como si todos pesaran lo mismo
Si se dividen estos temas según su naturaleza, queda así.
| Categoría | Temas correspondientes |
|---|---|
| Temas impulsados por resultados (donde ya se está generando dinero ahora) | semiconductores de IA, infraestructura de IA, nube de las grandes tecnológicas, infraestructura eléctrica |
| Temas de gasto estructural (respaldados por los presupuestos del gobierno y de las empresas) | defensa, ciberseguridad |
| Temas de opción a largo plazo (donde las expectativas van por delante de los resultados) | robótica, computación cuántica, aeroespacial |
Un buen futuro no significa necesariamente una buena inversión. Aunque el futuro sea prometedor, la rentabilidad puede ser baja si el precio de la acción ya ha descontado por completo esas expectativas. En cambio, también hay casos en los que una empresa de infraestructura menos llamativa gana dinero de forma más estable.
La inversión en IA ya no es una cuestión de si comprar Nvidia o no. Se trata de dónde hará que se gaste el dinero, dónde surgirán cuellos de botella, qué empresas resolverán esos cuellos de botella y cuánto de esa expectativa ya está reflejada en el precio de las acciones. Hay que hacerse estas cuatro preguntas.
El flujo de dinero que empieza en los semiconductores va a servidores y redes, a centros de datos y redes eléctricas, a la nube y la seguridad, y se extiende incluso a la robótica, la defensa y la aeronáutica y el espacio. Leer este flujo de gasto de capital es el verdadero punto de partida de la inversión en IA.
Preguntas frecuentes
¿Cuáles son los criterios para seleccionar acciones beneficiadas por la IA entre las industrias relacionadas con centros de datos y nube?
Lo clave es la eficiencia del gasto de capital y la capacidad de monetización. También hay que comprobar la conversión de ingresos frente al gasto de capital, el margen operativo de la nube y los puntos débiles de los centros de datos en energía y refrigeración.
¿Cómo se evalúa la competitividad de las empresas de software y servicios, en lugar de la de los chips de IA?
Primero se observan la tasa de conversión a pago, la recurrencia de ingresos y los costos operativos del modelo. Verifique si la plataforma realmente tiene una estructura para cobrar a los clientes.
¿Qué lista de verificación práctica debe revisarse al invertir en empresas de los sectores de conducción autónoma y robótica?
Revise el número real de entregas y la tasa de compras repetidas, el desempeño en cirugía y conducción, la aprobación regulatoria y la seguridad, y la cadena de suministro de piezas y sensores.
¿Cómo se distinguen el momento de inversión y los factores de riesgo en cada etapa de adopción de la inteligencia artificial por industria?
Los semiconductores están en una fase temprana con una rápida conversión de ingresos. La infraestructura afronta cuellos de botella y riesgos de equipos, mientras que la robótica y la computación cuántica tienen un punto de comercialización más tardío. La energía es una restricción inmediata.