Bullstory Research 2026年6月13日
AI投資、半導体だけを見ていては全体の半分も見えていない: 8産業マップ
要点
売上が最初に計上される軸はAI半導体だ。AI関連産業は半導体・インフラ・クラウド・電力・ロボット・量子・宇宙・防衛の合計 8本の軸に整理される。投資ポイントは、半導体業績の反映スピードと、電力・冷却・ネットワークなどインフラのボトルネックの有無だ。
"AI AI が良いなら、エヌビディアを買えばいいだけでは?"
その質問は間違ってはいない。問題は、あまりにも浅いことだ。
本当の問いは別にある。AIはどこでお金を使わせるのか。そのお金が実際の売上として最初に計上されるのはどこか。市場がまだ十分に織り込んでいないボトルネックはどこか。
この三つの問いを基準に見ると、AI関連産業は 8 軸に分かれる。
1. AI半導体
AI半導体は、AIサイクルの最前線にある。AIサービスを作る前にまずGPUを買わなければならず、クラウド企業がAIを売る前に半導体の受注が先に埋まる。だからこそ、AI需要が最も早く売上に転換される局面だ。
- GPU AIアクセラレータ: NVIDIA, AMD
- カスタムASIC: Broadcom, Marvell
- メモリHBM: Micron, SK hynix, Samsung Electronics
- ファウンドリ: TSMC, Intel, Samsung Foundry
- 装置: ASML, Applied Materials, Lam Research, KLA
- オンデバイスAI: Qualcomm, Apple, Arm
良い産業と良い投資は別だ。AI半導体が有望だということは市場も知っているし、株価もすでに織り込んでいる。だから、「AIの恩恵を受ける銘柄か?」よりも、「利益成長のスピードが現在の株価水準を引き続き正当化できるか?」を見るべきだ。
AI半導体はAIの頭脳だ。最初にお金がつくが、期待も最初に反映される。
では、その頭脳を実際に動かしているものは何だろうか。
2. AIインフラ
GPUを大量に買ったからといってAI工場になるわけではない。GPU同士を高速に接続し、電力を安定的に供給し、発熱を取り除かなければならない。
GPUがエンジンだとすれば、AIインフラとは、そのエンジンを工場全体で動かし続けるための配線、配管、道路網だ。
- ネットワーキングスイッチ: Arista Networks、Cisco、Nvidia
- インターコネクト: Astera Labs、Credo Technology、Broadcom、Marvell
- AIサーバー: Super Micro、Dell、HPE
- データセンター: CoreWeave、IREN、Nebius
- 電力・冷却: Vertiv、Eaton、GE Vernova、Schneider Electric
- 建設EPC: Quanta Services、MasTec
ここで重要なのはボトルネックだ。GPUが不足することもあれば、HBMが不足することもあり、ネットワーク機器が不足することもある。単に「サーバーがたくさん売れるだろう」で終わらせてはいけない。AIサーバーのラック密度、光モジュール需要、データセンターの電力契約、冷却機器の受注まであわせて見る必要がある。
AIインフラはAIの神経網だ。GPUを一つの巨大なコンピューティング工場に束ねるボトルネックだ。
では、その工場で実際に金を稼いでいるのは誰なのか。
3. ビッグテックのクラウド
半導体企業がAI工場を売る側だとすれば、クラウド企業はその工場を運営して利益を得る側だ。
- クラウドインフラ: Amazon、Microsoft、Alphabet、Oracle、IBM
- AIプラットフォーム: Microsoft、Alphabet、Amazon、Meta、Oracle
- 広告・検索のAI収益化: Alphabet、Meta、Amazon、The Trade Desk
- 消費者向けAI・デバイス: Apple、Meta、Alphabet
- ストリーミング・コンテンツAI: Netflix、Disney、Spotify
単純に「AI恩恵株」と見るには、構造が複雑だ。AI投資(CapEx、企業が設備やインフラに使うお金)が大きくなりすぎると、売上は増えても利益率が揺らぐ可能性がある。サーバーを買い、データセンターを建て、減価償却が増えるためだ。
AIに多くの資金を投じる企業と、その資金を効率的に回収する企業は異なる。CapEx効率、クラウドの営業利益率、AIサービスの実際の有料転換率まであわせて見る必要がある。
ビッグテックのクラウドは、AIの収益化レイヤーだ。同時に、AI CapEx負担を最も大きく負うレイヤーでもある。
しかし、これらすべての工場を最終的に止めうる、ひとつの変数がある。
4. 電力・原子力・SMR
AIデータセンターが拡大するにつれて、最も現実的なボトルネックは電力だ。データセンター用地があっても、送電網につながらなければ稼働は遅れる。AIはデジタル産業のように見えるが、実際には電力と不動産、冷却と送電網の上で動いている。
- 電力機器・変圧器: GEベルノバ、イートン、ハベル、パウエル・インダストリーズ
- 電力網・送電インフラ: クアンタ・サービシズ、マステック、MYRグループ
- 原子力発電事業者: コンステレーション・エナジー、ビストラ
- SMR開発: ニュースケール・パワー、オクロ、BWXテクノロジーズ
- ウラン: カメコ、ウラン・エナジー、セントラス・エナジー
- 電力公益事業: ネクステラ・エナジー、デューク・エナジー、サザン・カンパニー
原子力発電事業者とSMRは区別する必要がある。原子力発電事業者はすでに電力を販売している企業であり、SMRはまだ商用化への期待が大きい将来の選択肢に近い。同じ原子力テーマのように見えても、リスク構造はまったく異なる。
半導体がAIの脳なら、電力はその脳を動かし続ける酸素だ。
AIが画面の外に出て物理世界で動き始めると、どの産業が開かれるだろうか。
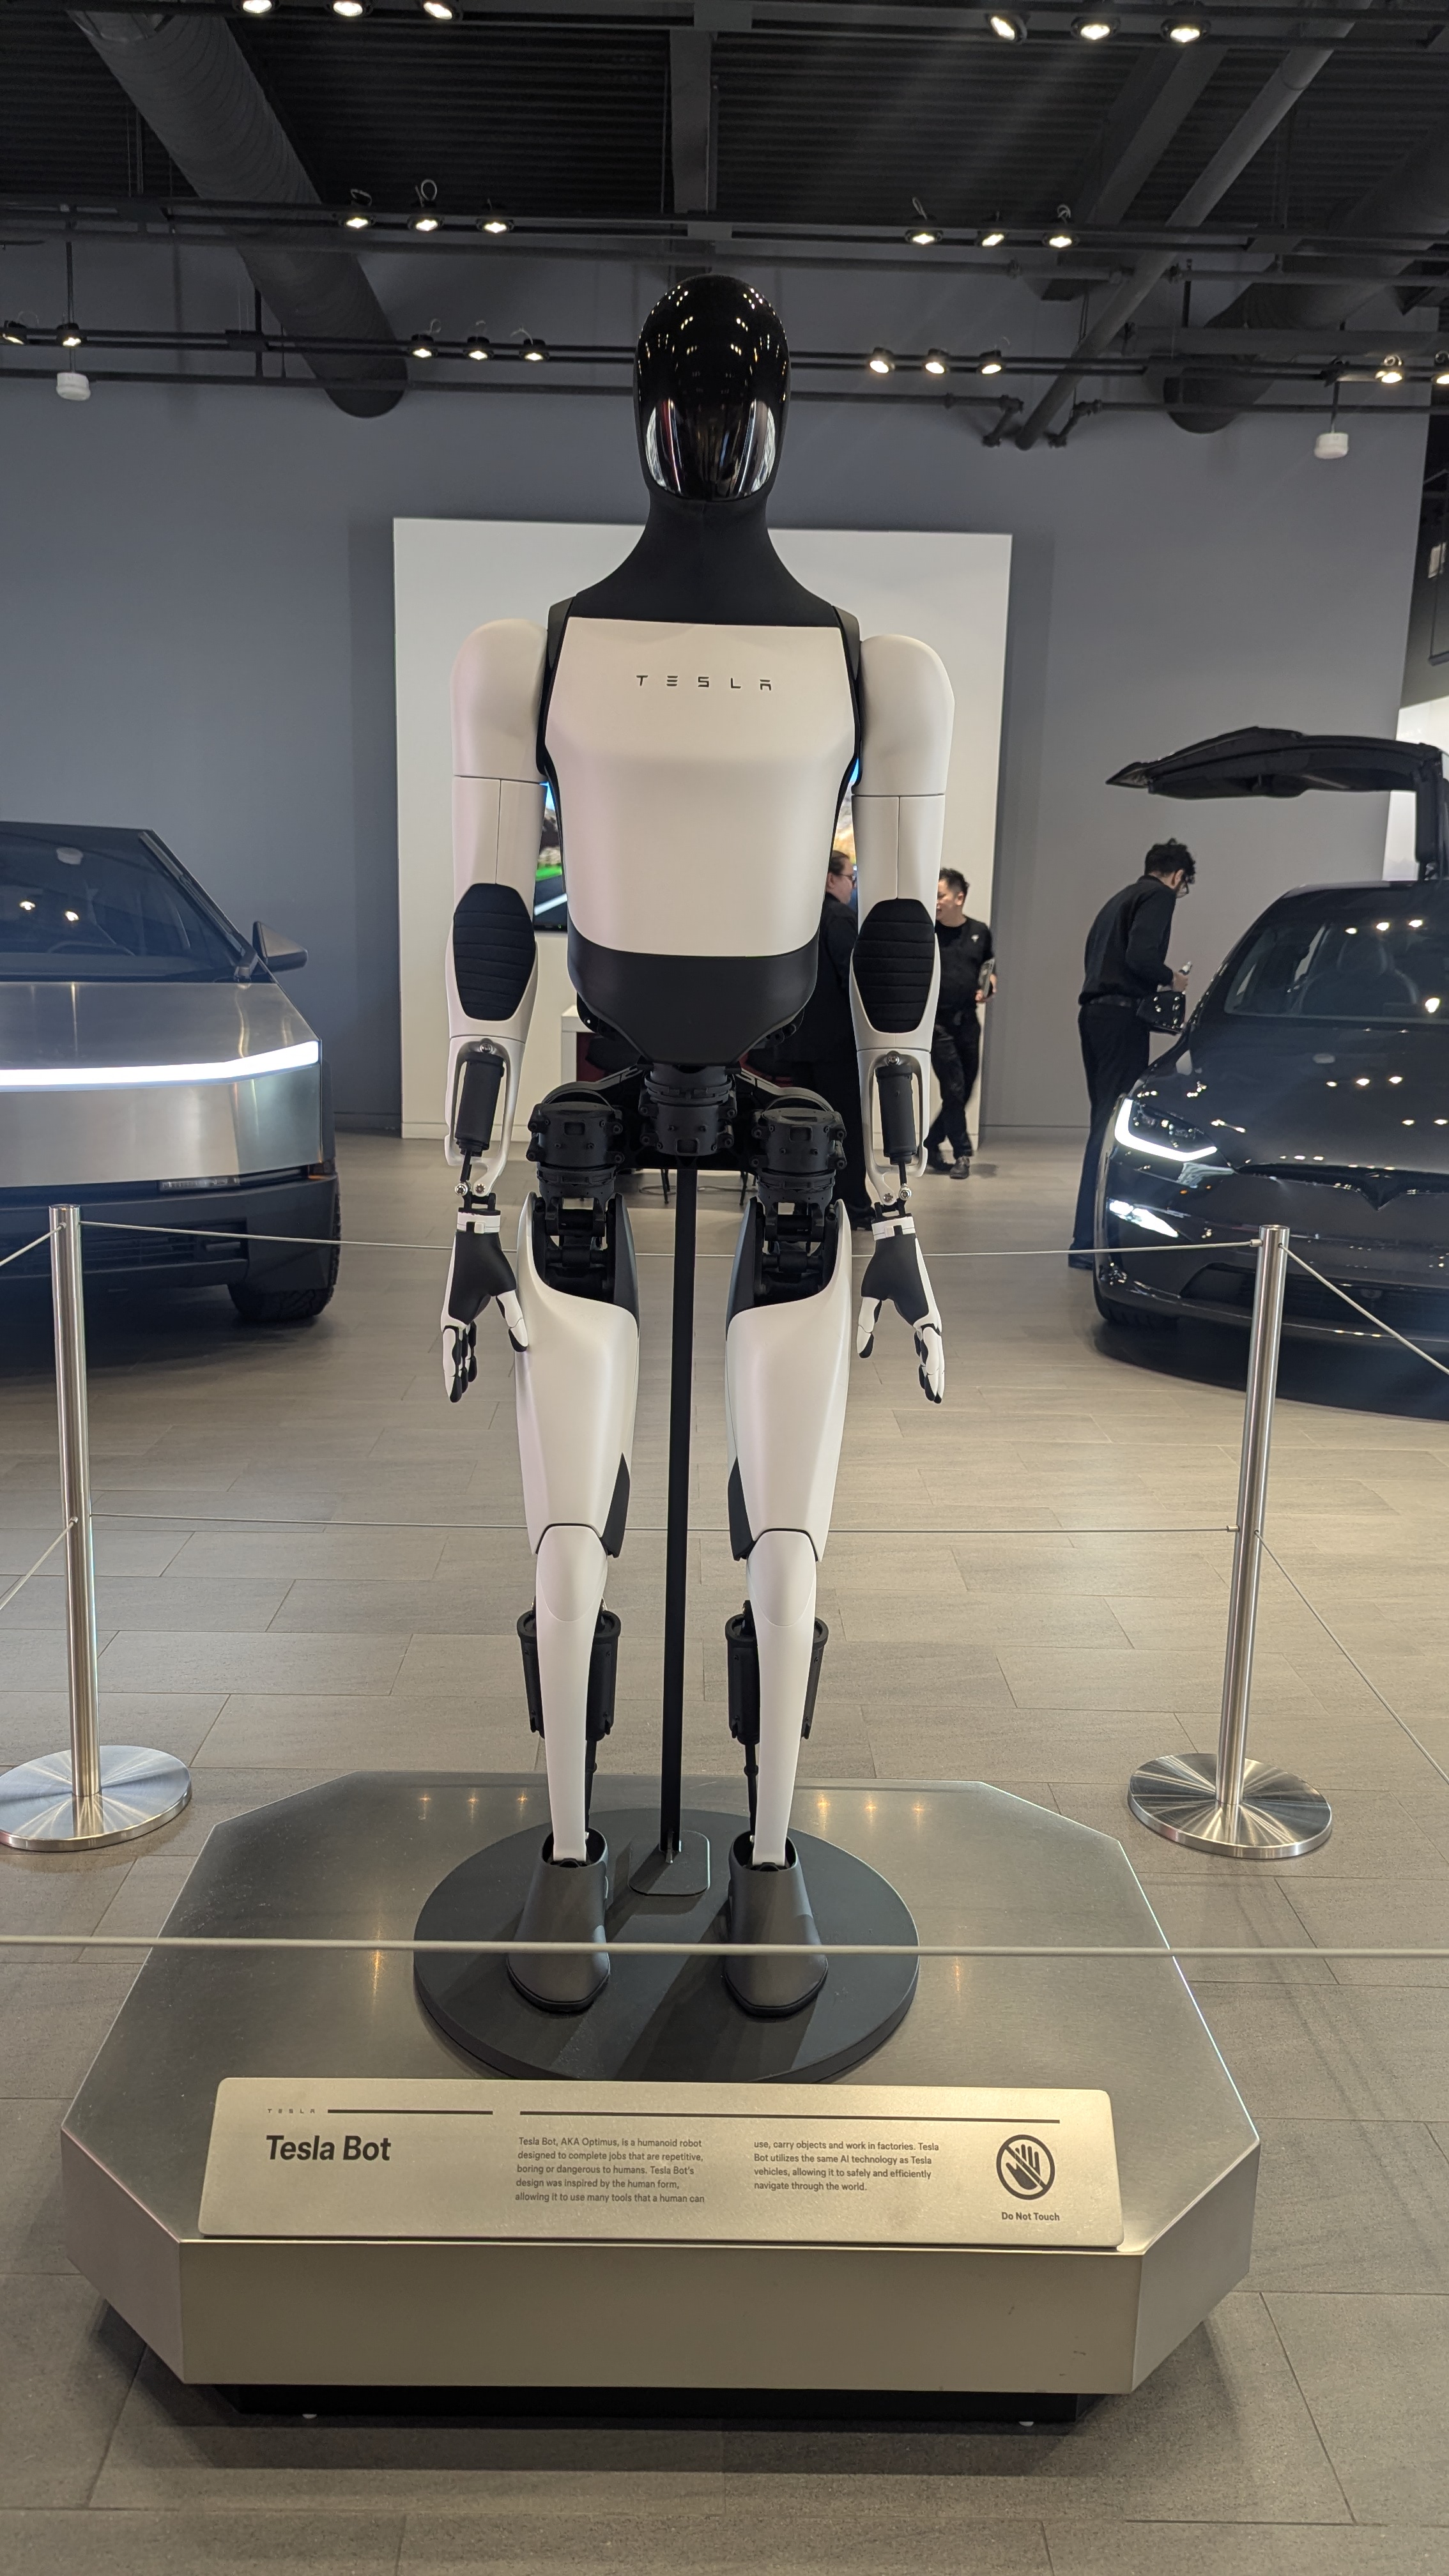
5. ロボット・ヒューマノイド・自動運転
生成AIがテキストと画像を扱ったとすれば、ロボットと自動運転は、AIが話し、描く段階を超えて、見て、判断し、動く段階だ。
- ヒューマノイド: テスラ、NVIDIA GR00T platform
- 産業自動化: ロックウェル・オートメーション、エマソン・エレクトリック、テラダイン、ABB
- 物流自動化: シンボティック、アマゾン
- 医療ロボット: インテュイティブ・サージカル、ストライカー
- 自動運転: テスラ、モービルアイ、ウーバー、オーロラ・イノベーション
- ロボット部品・センサー: コグネックス、キーエンス、TEコネクティビティ
ロボットはソフトウェアよりはるかに難しい。デモ動画と実際の量産は違う。工場で一日中安定して働き、人と同じ空間で安全に動き、価格も合わなければならない。
「動画がかっこいい」よりも、実際の納品件数、リピート購入率、手術件数、走行距離、規制承認の有無を見るべきだ。
ロボットはAIの体だ。長期的な成長性は大きいが、まだ体が期待どおりの速さで追いついていない局面だ。
6. 量子コンピューティング
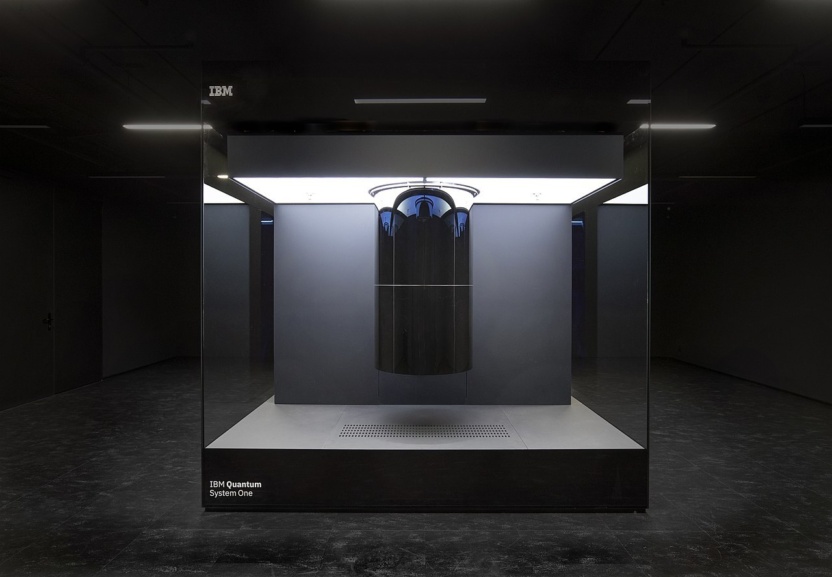
量子コンピューティングは長期成長の選択肢だ。今すぐ大きな売上を生む産業ではないが、創薬、材料科学、金融モデリングなどの分野で長期的に破壊力を持つ可能性がある。
- 純粋な量子企業: IonQ, Rigetti Computing, D-Wave Quantum, Quantum Computing
- ビッグテックの量子研究: Alphabet, IBM, Microsoft, Amazon
- 応用ソリューション: Honeywell, Quintin, Keysight Technologies
ここで重要なのは、量子コンピューターの基本的な演算単位であるキュービットの数だけではない。エラー率、誤り訂正、実際に有用なアルゴリズムを実行できるかの方が重要だ。キュービットが多くても、誤りが大きければ実用性は下がる。
技術発表やビッグテックのニュースに株価が大きく反応することはあるが、実際の商業売上にはまだ距離がある。コアポートフォリオというより、<strong>高リスクの長期コールオプション(少額の賭けで将来の成功の可能性に賭ける投資)</strong>として見るのが適切だ。
7. 航空宇宙・衛星
航空宇宙・衛星は、通信、地球観測、防衛、打ち上げロケットが混在する複合テーマだ。AIと結び付く重要な接点は一つだけだ。衛星がデータを集め、AIがそのデータを解釈する。
- 打ち上げロケット: Rocket Lab
- 衛星通信: Iridium, AST SpaceMobile, Viasat, Globalstar
- 地球観測: Planet Labs, BlackSky
- 月・深宇宙: Intuitive Machines, Redwire
- 宇宙監視・防衛: Northrop Grumman, Lockheed Martin, L3Harris
赤字の宇宙企業は、資金調達環境が悪化すると、生存リスクにまで直面し得る。技術力だけを見てはいけない。受注残、打ち上げ成功率、配備済み衛星数、現金消費速度、政府予算を合わせて見る必要がある。
夢が大きいほど、失敗の代償も大きい。
8. 防衛
防衛は、AI、ドローン、ミサイル防衛、電子戦、弾薬在庫の再構築が同時に絡み合うテーマだ。
- 従来型の防衛メーカー: ロッキード・マーティン、ノースロップ・グラマン、RTX、ジェネラル・ダイナミクス、ボーイング
- ディフェンステック: パランティア、L3ハリス
- 部品・航空素材: Heico、TransDigm、Howmet Aerospace
- ドローン・無人機: Kratos Defense、AeroVironment
- ミサイル・防空: RTX、ロッキード・マーティン、ノースロップ・グラマン
- 宇宙監視・偵察: ノースロップ・グラマン、ロッキード・マーティン、L3ハリス
防衛を「戦争の恩恵を受ける銘柄」として軽く見るべきではない。正確には、防衛予算の拡大、防空・ドローン・宇宙監視需要の増加として見るのが正しい。政権交代、予算削減、契約遅延、コスト上昇のリスクは常に存在する。
「戦争の恩恵を受ける銘柄」として軽く近づくべきではない。正確には、防衛予算の拡大、防空・ドローン・宇宙監視需要の増加として見るのがよい。政権交代、予算削減、契約遅延、コスト上昇のリスクは常に存在する。
8五つのテーマを同じ重さで見てはいけない
これらのテーマを性格ごとに分けると、こうなる。
| 区分 | 該当テーマ |
|---|---|
| 業績主導のテーマ(いま実際にお金が生まれている領域) | AI半導体、AIインフラ、大手テックのクラウド、電力インフラ |
| 構造的支出のテーマ(政府・企業の予算に支えられる領域) | 防衛、サイバーセキュリティ |
| 長期オプションのテーマ(期待が業績を先行する領域) | ロボット、量子コンピューティング、宇宙航空 |
良い未来があることが、良い投資であることを意味するわけではない。将来性がいくら明るくても、株価がその期待をすでにすべて織り込んでいれば、リターンは低くなり得る。逆に、あまり華やかではないインフラ企業のほうが、より安定して利益を稼ぐ場合もある。
AI投資は、もはや「Nvidiaを買うべきか、買わないべきか」という問題ではない。AIがどこにお金を使わせるのか、どこでボトルネックが生じるのか、そのボトルネックを解決する企業はどこなのか、その期待が株価にどれほど織り込まれているのか。問うべきはこの四つだ。
半導体から始まったお金は、サーバーとネットワークへ、データセンターと電力網へ、クラウドとセキュリティへと向かい、ロボットや防衛、宇宙航空にまで広がっていく。この設備投資の流れを読み解くことが、AI投資の真の出発点だ。
よくある質問
データセンター・クラウド関連産業の中で、AI恩恵株を選ぶ基準は何ですか?
核心は設備投資の効率と収益化能力だ。資本支出(CapEx)対比の売上転換、クラウドの営業利益率、データセンターの電力・冷却の弱点も確認する。
AIチップではなく、ソフトウェアとサービス企業の競争力をどのように評価しますか?
まず、有料転換率、売上の継続性、モデル運用コストを見る。プラットフォームが実際に顧客へ課金する構造かを確認する。
自動運転とロボティクス分野の企業に投資する際、確認すべき実務上のチェックリストは何ですか?
実際の納品件数とリピート購入率、手術・走行実績、規制承認・安全性、部品・センサーの供給網を点検する。
業種別に、AI導入の各段階で投資タイミングとリスク要因をどのように見分けますか?
半導体は売上転換が速い初期局面です。インフラはボトルネックと設備リスクに直面し、ロボットと量子は商用化の時期が遅い。電力は即時の制約要因です。