Bullstory Research 4 de agosto de 2026
Resumen completo de acciones relacionadas con sustratos de vidrio, qué títulos comprar ahora frente a cuáles esperar(2026)
Puntos clave
Las acciones relacionadas con sustratos de vidrio se dividen, en términos generales, en dos grupos. Los fabricantes de sustratos como SKC y Samsung Electro-Mechanics están 2027~2028preparándose para la producción en masa en , mientras que Philoptics y HB Technology ya han empezado a suministrar equipos y a reflejar resultados. 2026es el punto de inflexión de la narrativa a los resultados, y según en qué posición se entre, hay una diferencia de resultados entre 1~2. años.

Recibe gratis las novedades de HB테크놀러지.
Bullstory envía un correo diario cuando hay nuevos análisis o noticias importantes de la empresa.
No se debe meter en un mismo saco las acciones relacionadas con los sustratos de vidrio. Hay empresas, como SKC y Samsung Electro-Mechanics, que todavía esperan la certificación, mientras que otras, como Philoptics y HB Technology, ya registran ventas en sus libros en este momento. Incluso dentro del mismo tema, el momento en que aparecen los resultados puede diferir hasta en 2 años, así que hay que separar las acciones que conviene comprar ahora de las que hay que 2027~2028esperar a comprar hasta años más tarde.
Este artículo clasifica 5 acciones por posición y resume el momento de la producción en masa y la situación financiera. Al final, también señala en qué se diferencian las estrategias de quienes compran ahora y quienes esperan 6 meses.
Acciones clave que hay que conocer ahora mismo 5 de un vistazo
Incluso dentro del mismo tema, el momento en que se reconoce el ingreso y el perfil de riesgo pueden variar mucho de una acción a otra. Las siguientes 5 acciones están en el centro de todo esto.
SKC (011790), el líder que apunta a la primera producción en masa del mundo
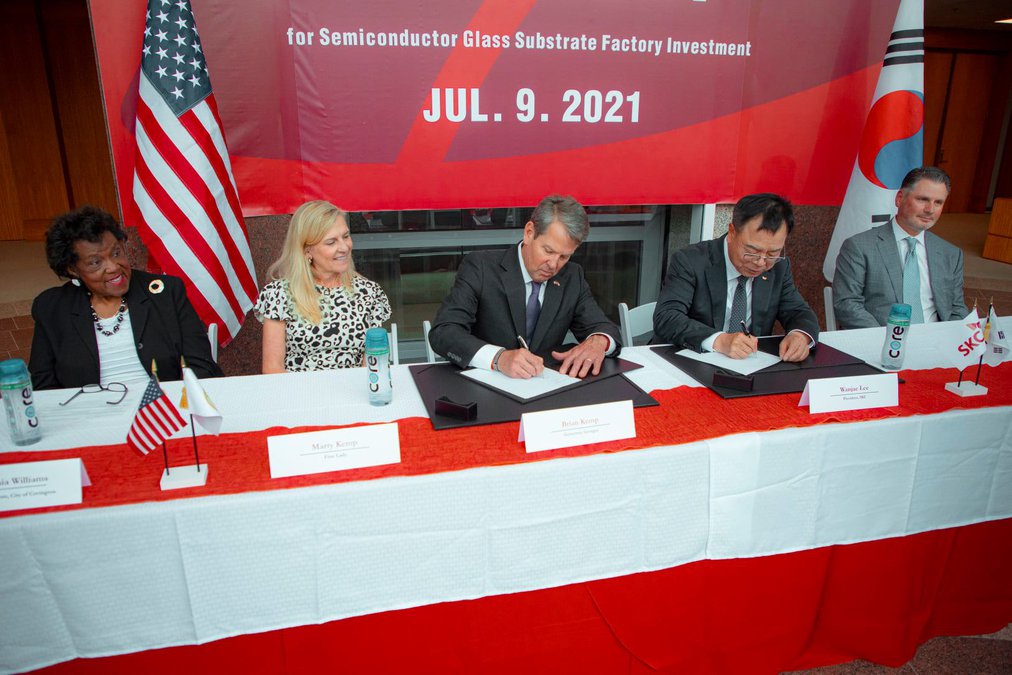
La filial de SKC, Absolics, completó la construcción de la primera planta de producción en masa del mundo para sustratos de vidrio para computación de alto rendimiento (HPC) en Covington, Georgia, EE. UU. En términos de velocidad, mantiene una brecha frente a sus competidores.
2026Año 1mes, Absolics había completado la instalación de los equipos principales en la planta de Georgia y había empezado a suministrar muestras de producción en masa a AMD. Esto significa que ha entrado en la fase de calificación de clientes (Qualification, el proceso de ser verificado como apto para usarse en producción en masa real).
Absolics recibió subvenciones de apoyo a la producción en virtud de la Chips Act de EE. UU. por un total de 7,500dólares. Posteriormente fue seleccionada como destinataria en el área de sustratos de vidrio dentro del National Advanced Packaging Manufacturing Program (NAPMP) del Departamento de Comercio de EE. UU. e incluso firmó un acuerdo de subvención para investigación y desarrollo por valor de 1mil millones de dólares.
Hay un punto de inversión. Si sale una divulgación de que se han superado las certificaciones de calidad de AMD y AWS, la naturaleza de esta acción cambia de 'valor de expectativa' a 'valor de resultados'.
Samsung Electro-Mechanics (009150), el rezagado más agresivo
Samsung Electro-Mechanics 2026~2027afirmó en la conferencia telefónica de resultados que se prepara para la producción en serie en ~. No son solo palabras.
2026año 7mes 2día, Samsung Electro-Mechanics firmó el contrato principal para establecer la empresa conjunta “GlaSSEM” con Dongwoo Fine-Chem, una filial del grupo químico japonés Sumitomo, para producir glass core (material clave para sustratos de vidrio). La inversión total de las dos empresas es de aproximadamente 4,800mil millones de wones, y Samsung Electro-Mechanics tendrá una participación del 66%.
En la planta de Sejong se ha construido una línea piloto para verificar el rendimiento de los prototipos con AMD, NVIDIA, entre otras. Empezó más tarde que SKC, pero cuenta con el respaldo del ecosistema de Samsung, lo cual es una fortaleza.
Philoptics (161580), la primera entre las acciones de equipos en generar beneficios
Lo primero que se necesita para construir una fábrica de sustratos de vidrio es equipo. En la etapa de construcción de la línea de producción en serie, primero entra el equipo láser, y los materiales generan ingresos mediante compras repetidas una vez que comienza la producción.
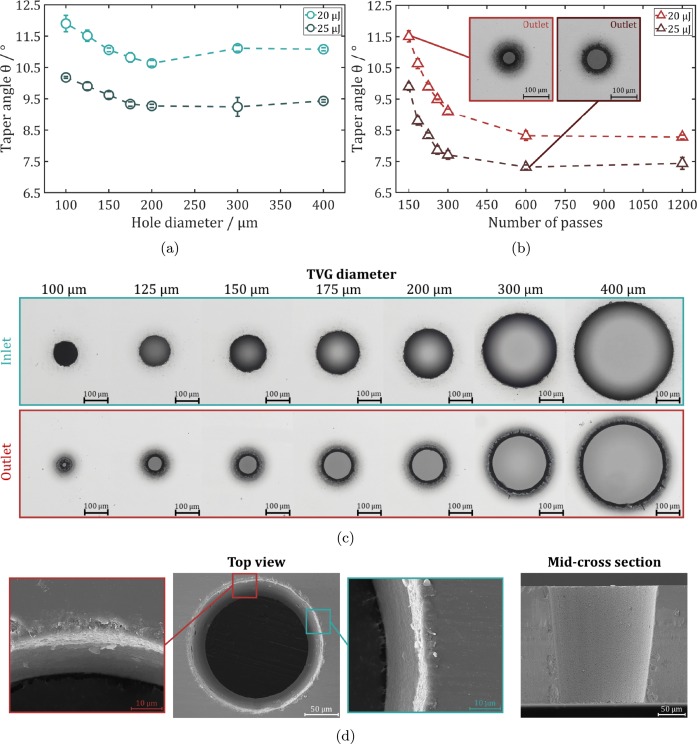
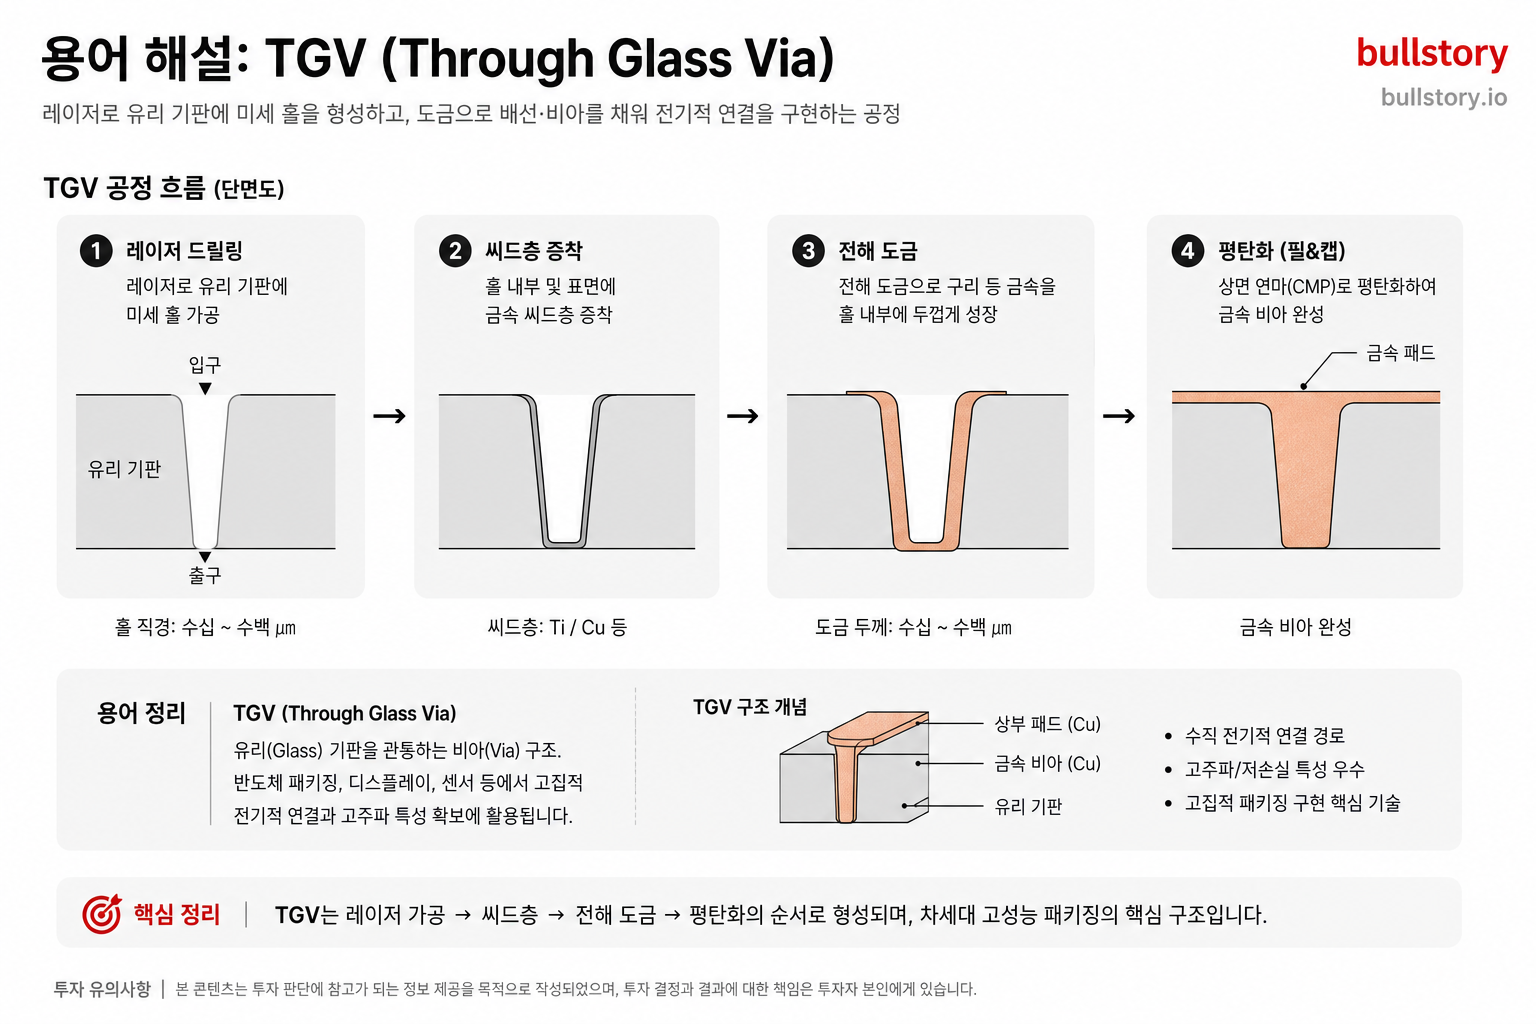
Philoptics ha desarrollado por cuenta propia equipos láser TGV (Through-Glass Via, un canal de electrodos que atraviesa el vidrio) para perforar orificios microscópicos en sustratos de vidrio, así como equipos de corte por troquelado para cortar el vidrio con precisión. Tiene una referencia de suministro de equipos láser de producción en masa a la planta de Absolics en Georgia.
Como tiene antecedentes de suministrar equipos tanto a Absolics como a Samsung Electro-Mechanics, se beneficia de quienquiera que alcance primero la producción en masa. 2025año 3mes, el beneficio operativo aumentó 348.5% interanual, confirmando una recuperación de resultados. Ese es el motivo por el que Yuanta Securities la señaló como su valor preferido.
HB Technology (078150), suministro exclusivo de equipos de inspección a Absolics
HB Technology suministra equipos de inspección para sustratos de vidrio a Absolics. Los equipos de inspección se entregan justo antes de que la línea de fabricación comience a operar, por lo que el momento es, de forma parecida a Philoptics, rápido.
HBM (memoria de gran ancho de banda) y 2.5La empresa especializada en inspección de empaquetado D ha ampliado su ámbito al proceso TGV de sustratos de vidrio y a la inspección de capas de cableado. Su cadena de suministro está vinculada a SKC y a Absolics, por lo que tiende a moverse en paralelo con la dirección del precio de las acciones de SKC.
Chemtronics (089010), un socio de materiales que sigue la línea de Samsung Electro-Mechanics
Chemtronics amplía su tecnología de grabado de paneles de visualización a los procesos de sustratos de vidrio para semiconductores. Está desarrollando una tecnología de proceso de grabado para TGV, que perfora agujeros en sustratos de vidrio con láser y luego trata el interior con sustancias químicas.
En cooperación con Samsung Electro-Mechanics, ocupa la posición de socio de materiales químicos que suministra grabado TGV, limpieza y slurry CMP. Los materiales tienen una estructura en la que se producen compras repetidas después de que comienza la producción en masa por lo que el momento del reconocimiento de ingresos es más tardío que el de las empresas de equipos. Por otro lado, una vez que entra en la cadena de suministro, no se sustituye fácilmente.98.8.84.2.4.88.88.97.90.3.4.9.4.8.94.2.8.0.84.6.80.0.80.95.84.8.88.8.4.86.8.9.86.8.8.92.88.8.0.97.85.9.4.1.0.9.9.9.88.2.84.8.94.9.4.9.0.
Comparación de un vistazo
| Ticker | Posición | Etapa actual | Visibilidad de resultados |
|---|---|---|---|
| SKC | Fabricación de sustratos (líder) | Suministrando muestras a AMD, a la espera de la certificación | Mejora brusca si se supera la certificación |
| Samsung Electro-Mechanics | Fabricación de sustratos (rezagado) | Línea piloto de Sejong + JV GlaSSEM | 2027Objetivo de inicio de operaciones en la segunda mitad del año |
| Philoptics | Equipos | Entregas completadas a ambas empresas (Absolix y Samsung Electro-Mechanics) | Comienza ahora el reflejo en resultados |
| HB Technology | Equipos de inspección | Suministro exclusivo a Absolix | Entregas en la fase inmediatamente anterior a la producción en masa |
| Chemtronics | Materiales y química | Cooperación con Samsung Electro-Mechanics, en desarrollo tecnológico | Compras repetidas después de la producción en masa |
El mercado considera 2026~2027año como la etapa de certificación, 2027~2028año como el momento en que comienza la producción en masa a gran escala. El tiempo de espera para quien compra ahora varía según la acción. La situación financiera y los riesgos de cada acción se analizan por separado más adelante.
¿Por qué tanto revuelo con el sustrato de vidrio?
Los sustratos de plástico (orgánicos) que se usan ahora en semiconductores de IA han chocado con un límite físico. El vidrio es el único candidato para sustituirlos.
SEMI (la asociación internacional de equipos y materiales para semiconductores) pronosticó que la producción en masa de paquetes basados en sustrato de vidrio comenzaría alrededor de 2028año, y que después la tasa de crecimiento anual promedio podría alcanzar el 67.2%. Esto significa que el problema no es la velocidad a la que se abre el mercado, sino que su apertura en sí misma es casi un hecho dado.
Por qué los sustratos de plástico están llegando a un límite
Un sustrato semiconductor es el puente que conecta el chip y la placa base. Aquí también se graban los recorridos por los que circulan las señales eléctricas. La mayoría de los chips para teléfonos inteligentes y PC han utilizado sustratos de tipo plástico desde los primeros años mil novecientos.2000.
El problema son los semiconductores de IA. Según el diagnóstico del sector, los sustratos de plástico han llegado a su límite para su uso en GPU y en HBM, o memoria de alto ancho de banda, que se colocan a su lado.
En primer lugar, se dobla. Los sustratos de plástico se deforman al recibir calor, un fenómeno llamado warpage. El vidrio mantiene su forma hasta 400 grados Celsius. Incluso si el sustrato se dobla solo un poco, existe el riesgo de que se rompan miles de puntos de conexión entre el chip y el sustrato.
En segundo lugar, no permite trazar circuitos con suficiente densidad. Para mejorar el rendimiento de la IA, los chips deben colocarse más juntos, pero los sustratos orgánicos, que son más débiles, tienen una superficie limitada y rugosa, lo que dificulta trazar circuitos finos. Los sustratos de vidrio pueden trazar circuitos con un ancho de línea inferior a 2 micrómetros (μm).
Además, las señales se escapan. Los materiales plásticos presentan una alta pérdida dieléctrica, es decir, las señales eléctricas se convierten en calor y se pierden, por lo que la atenuación de la señal se agrava a altas frecuencias. Es como tener que circular por una autopista, pero con una superficie de la carretera tan rugosa que el coche va perdiendo velocidad constantemente.
¿Qué cambia al reemplazarlo por vidrio
| Elemento | Sustrato plástico (orgánico) | Sustrato de vidrio |
|---|---|---|
| Estabilidad térmica | Se deforma fácilmente con el calor | 400°C mantiene la forma |
| Ancho de línea del circuito | 10límite del nivel μm | 2posible a μm o menos |
| Pérdida de señal | Gran atenuación en altas frecuencias | La pérdida de señal de alta frecuencia se reduce hasta 67% |
| Warpage (deformación) | Vulnerable a los cambios de temperatura | Reducción del 80% en comparación con los materiales orgánicos |
| Coste unitario actual | Punto de referencia | 2~5veces el sustrato orgánico del mismo tamaño |
Con la misma capacidad de procesamiento, la generación de calor se reduce en 15~20%, y el consumo de energía cae en más de 10%. Para los operadores de centros de datos, eso significa que pueden reducir al mismo tiempo la factura eléctrica y los costes de refrigeración.
También hay inconvenientes. El coste de producción es elevado y, como el vidrio se rompe con facilidad, la gestión del rendimiento es difícil al fabricar paneles grandes. Según un informe de SEMI de 2026 de 5, el precio de un sustrato de vidrio es 2~5veces más alto que el de un sustrato orgánico del mismo tamaño, y al ampliar el panel a 600×600mm se espera que hacia 2028su coste sea similar al de los sustratos orgánicos de gama alta.
Es cierto que es caro. Cuando el rendimiento alcanza un nivel físicamente imposible con plástico, el precio deja de ser algo negociable y pasa a ser simplemente un coste que hay que pagar.
Entonces, ¿qué empresas de este mercado están realmente ganando dinero y cómo se distingue entre las empresas que hay que comprar ahora y las empresas a las que hay que esperar 2años más para comprar? El panorama se aclara cuando primero se observa cómo ya se están moviendo las grandes tecnológicas.
Las grandes tecnológicas globales ya se han movido
La filial de SKC con el 100% de participación, Absolics, ha завершado la primera planta de producción en serie del mundo dedicada a sustratos de vidrio en Covington, Georgia, Estados Unidos, y está realizando pruebas de calidad con AMD, Amazon (AWS) e Intel. Está en la fase de fabricar productos reales y enviarlos a las grandes tecnológicas para su verificación.
Lo que Intel sacó en Tokio en 2026año 1mes
Intel presentó públicamente un sustrato de vidrio de núcleo grueso que integra EMIB (Embedded Multi-die Interconnect Bridge) en 2026año 1mes 21día 23al 2026, en “NEPCON JAPAN ” celebrado en Tokyo Big Sight, en Tokio, Japón. El sector considera que esto supone entrar en la fase de verificación física de grandes paquetes para centros de datos de IA.
El sustrato de vidrio que Intel ha hecho público es 78×77mm de tamaño, y se explica que adopta 10capas de RDL (capa de redistribución, capas de cableado que conectan la señal entre el chip y el sustrato) arriba y abajo,10-2-10una estructura de núcleo de vidrio grueso que permite el enrutado de paso fino desde la parte superior,10con trayectos de señal apilados en capas por encima y por debajo del chip para hacer fluir una gran cantidad de datos al mismo tiempo.
Intel ha venido desarrollando por su cuenta sustratos de vidrio, invirtiendo 2014desde 10en total. 2023Construyó una línea exclusiva de I+D en Arizona en 2026y también dio a conocer una hoja de ruta para aplicar de forma plena sustratos de vidrio en paquetes para centros de datos de IA entre 2030. Que Intel, que ha invertido durante más de 10años, sacara un prototipo físico es una señal de que esta tecnología ya no se queda solo en el laboratorio.
En el mercado, hay quien ve que este anuncio también podría ejercer presión de velocidad sobre las hojas de ruta de Samsung Electronics y TSMC.
Por qué AMD y Amazon buscan a Absolics
Absolics mantiene conversaciones con AMD y Amazon (AWS) sobre el suministro de sustratos de vidrio, y se dice que la fase de pre-calificación, una verificación previa de calidad antes de la aprobación para la producción en masa a gran escala, está próxima.
AMD planea 2025~2026año introducir sustratos de vidrio en el sistema en paquete de alto rendimiento (SiP).13chiplets para sus procesadores de servidor EPYC y 22fragmentos de silicio para sus aceleradores de IA. Para unir de forma estable estos fragmentos sobre un mismo sustrato, se necesita un sustrato resistente al calor y que no se deforme, y los materiales basados en plástico han llegado a su límite.
Absolics tiene previsto aumentar en más de 60% la adquisición de materiales y componentes para el proceso de sustratos de vidrio en la segunda mitad del año. También ha reservado financiación. 2025año 1trimestre, tomó prestados 5,000millones de dólares, y en 5mes recibió subsidios de producción de la CHIPS Act por 4,000millones de dólares (1tramo).
Sin embargo, hay un punto que conviene señalar. El momento original de comercialización de Absolics era 2024año 6mes. Como la finalización de la planta se retrasó, se pospuso a '2025año producción en masa', y después se revisó de nuevo a '2026año certificación completada'. Todavía hay distancia entre que las grandes tecnológicas muestren interés y que superen realmente la certificación.
Por qué Samsung y SK entraron al mismo tiempo
| SKC (Absolics) | Samsung Electro-Mechanics | |
|---|---|---|
| Etapa actual | En curso la precalificación de AMD y AWS | Completado el suministro de muestras a AMD y Broadcom |
| Objetivo de producción en masa | 2026año dentro de | 2027año después de |
| Ubicación de la planta | Georgia, Estados Unidos (la primera planta dedicada del mundo) | línea piloto de Sejong |
| Estrategia de materiales | Aprovisionamiento externo | Internalización mediante una empresa conjunta con Sumitomo Chemical |
| Subsidio de la CHIPS Act | 4,000millones de dólares recibidos (1tramo) | No aplicable |
AbsOlyx construyó la primera planta de sustratos de vidrio para semiconductores del mundo y 2026está acelerando los preparativos para la producción en masa dentro de años. También recibió un total de 7,500millones de dólares en subsidios de la ley de semiconductores de Estados Unidos, algo que se interpreta como una base para reconocerla como un eje clave de la cadena de suministro.
Samsung Electro-Mechanics optó por otra estrategia. Puso el acento en internalizar materiales más que en competir por velocidad. 2025En 11estableció una empresa conjunta con Sumitomo Chemical Group y Dongwoo Fine-Chem para sentar las bases de la adquisición directa de glass core, el material clave, que es la propia placa de vidrio que forma la capa central de un sustrato de vidrio. Si fabrica directamente el material, puede controlar el costo unitario y la velocidad de suministro.
Instaló de manera preventiva una línea piloto en su planta de Sejong y está verificando el rendimiento de prototipos con AMD y NVIDIA, entre otros. Un representante del sector dijo: "Si se internaliza glass core, podría haber una ventaja en competitividad de precios y velocidad de producción".
La razón por la que ambas empresas entraron casi al mismo tiempo es clara. Quien primero obtenga la certificación de los clientes y consiga rendimientos estables determinará la cuota de mercado durante los próximos años.
Tamaño del mercado y cronograma de producción en masa
La industria considera 2026~2027años como la etapa piloto y de prototipos, y 2028años después de eso como la fase de producción en masa a gran escala. Un informe publicado por SEMI en 2026 de 5señaló que la producción inicial comenzaría en algunas aplicaciones de alto rendimiento en 2028y proyectó una tasa de crecimiento anual compuesta de 2028desde 2040hasta 67.2%. Solo por los números, puede parecer lejano, pero el momento de posicionarse es ahora mismo.
Mercado total de sustratos de vidrio vs. mercado exclusivo para packaging de IA: ¿qué hay que mirar?
El "mercado de sustratos de vidrio" mezcla usos para pantallas, automoción y packaging de semiconductores de IA. La cifra que suele citar la comunidad bursátil nacional, "2034 años, 42mil millones de dólares (aproximadamente 6billones de wones)" se refiere al tamaño del mercado especializado en packaging de semiconductores de IA. El mercado total de sustratos de vidrio (incluidos pantallas y energía solar) ya alcanza los 72mil millones de dólares.
Desde la perspectiva de un inversor, la cifra importante no es el pastel total, sino la velocidad de crecimiento del mercado dedicado al empaquetado de IA.
| Fuente | Referencia | 2025~2026Año | 2028~2031Año | Observaciones |
|---|---|---|---|---|
| Mordor Intelligence | Sustrato de vidrio total | 742cien millones de dólares (2026año) | 901cien millones de dólares (2031año) | CAGR 3.96% |
| MarketsandMarkets | Sustrato de vidrio total | 710cien millones de dólares (2023año) | 840cien millones de dólares (2028año) | CAGR de aproximadamente 3% |
| SEMI × GNC | Dedicado al empaquetado de IA | Fase piloto | Producción en masa a gran escala | 2028~2040año CAGR 67.2% |
| IDTechEx | Vidrio para semiconductores | Fase inicial | 440cien millones de dólares (2036año) | CAGR 14.2% |
| TBRC | Sustrato de vidrio total | 790cien millones de dólares (2025año) | 1,085cien millones de dólares (2029año) | CAGR 6.6% |
El crecimiento del mercado total es moderado. En cambio, si se separa solo el mercado tecnológico TGV, que conecta señales eléctricas perforando verticalmente el vidrio, se prevé que crezca a una tasa anual media de aproximadamente 24.7% y alcance unos 2033para alrededor de 9millones de dólares en el año.
Diferencia en la velocidad de transición a la producción en masa (2026~2030año)
Los sustratos para aceleradores de IA están en proceso de transición de materiales orgánicos a vidrio. 2026Tras las etapas de piloto y certificación en el año 2028~2030año, pasan a la producción en masa. La velocidad varía mucho según la empresa.
- SKC Absolics: 2026producción en serie de prototipos en 2027objetivo de producción en serie en 2026En 1a 2027de fecha 2025construct,4it started supplying samples for mass production to AMD. It is ahead right now.
- Samsung Electro-Mechanics: 2028en 2030retrasó recientemente la comercialización de 82a 84. La conclusión es que hay que seguir elevando la madurez tecnológica.
- Samsung Electronics Foundry: 2026desde 2028Impulsa la incorporación de interposers de vidrio en el empaquetado avanzado.2029El objetivo del lineal piloto es completarlo a mediados de ,
| Periodo | Situación |
|---|---|
| 2026- Producción en serie piloto de SKC Absolics, certificación de AMD, AWS e Intel en curso | |
| 2027- Objetivo de producción en serie de Samsung Electro-Mechanics, intento de SKC de entrar en producción en serie | |
| 2028- Fase de producción en serie a gran escala en toda la industria, introducción de interposers de vidrio por TSMC CoPoS y la fundición de Samsung Electronics | |
| 2030- Después de , se incorporan LG Innotek y los seguidores tardíos, y se extiende de forma generalizada el empaquetado de alto rendimiento |
2026Por qué es importante el año
2026El año es un punto de inflexión del relato y la expectativa hacia los resultados, en forma de producción en serie y pedidos. Ahora están en funcionamiento líneas piloto y algunas líneas de producción en serie de prototipos, y se necesitan alrededor de 2años para construir un sistema de producción en serie. El momento de apertura del mercado se ve en 2028.
Lo importante de ahora es que ha comenzado la verificación. Primero vienen el suministro de muestras y la evaluación de fiabilidad por parte de los clientes; después, la estabilización del rendimiento de la línea piloto, la aprobación de la producción en serie y, por último, los contratos reales de suministro. En qué fase está cada empresa es el punto de partida para la siguiente clasificación de acciones por cadena de valor.
Clasificación de acciones por posición en la cadena de valor
Incluso entre las acciones relacionadas con el mismo sustrato de vidrio, el momento en que los ingresos se reconocen realmente difiere según la posición en más de 2años. Al construir una línea de producción en masa, el equipo láser (Philoptics) y el equipo de inspección (HB Technology, Gigavis) se entregan primero, y los materiales (YCChem) generan ingresos mediante compras repetidas después de que comienza la producción. El criterio de decisión más importante ahora es "en qué posición se encuentra la empresa".
Comparación de acciones por posición y momento de reconocimiento de ingresos
| Posición | Acción | Situación actual | Momento estimado de reconocimiento de ingresos |
|---|---|---|---|
| Fabricación de sustratos | SKC (Absolics) | Certificación de clientes en curso / 2026-año como objetivo de certificación | 2027años~ (después de superar la certificación) |
| Fabricación de sustratos | Samsung Electro-Mechanics | Producción directa prevista tras completar la construcción de la línea piloto | 2026años en adelante, producción en masa |
| Equipamiento | Philoptics | Tiene referencias de entrega para Absolics y Samsung Electro-Mechanics | Ya ocurriendo en parte |
| Equipamiento/inspección | HB Technology | Equipos de inspección y reparación entregados a Absolics, 3unidades | Ya ocurriendo / expansión adicional |
| Inspección | Gigavis | En etapa de preparación para la producción en masa de equipos de inspección de sustrato de vidrio | 2026años~2027años |
| Materiales/Químicos | YCChem | Materiales clave 3tipos, inicio de entregas de producción en masa (2025segunda mitad del año~) | Ocurriendo a pequeña escala, fase de expansión |
| Materiales/Químicos | Chemtronics | Equipos de proceso y materiales para sustratos de vidrio en paralelo | 2027años~2028años (producción en masa) |
Fabricación de sustratos, SKC y Samsung Electro-Mechanics
Los roles de ambas empresas pueden parecer similares, pero sus trayectorias son distintas.
Absolics originalmente 2024tenía como objetivo la comercialización en el año 6de ese mes, pero el calendario se pospuso varias veces debido al retraso en la finalización de la planta. Tras pasar de '2025producción en masa en el año ' a '2026finalización de la certificación en el año ', en última instancia el calendario se ha retrasado 3años.
La empresa, que antes se aferraba únicamente al enfoque embebido, ha anunciado recientemente una estrategia de dos vías que también combina en paralelo un enfoque no embebido. La intención es obtener primero la certificación con un producto de menor dificultad.
También se observan cambios en la situación financiera. 2026En la presentación de resultados del 1trimestre del año, el EBITDA (beneficio antes de impuestos, intereses y depreciación) 100mil millones de wones se situó en 2023trimestre del año, y desde el 2trimestre, volvió a beneficios sobre la base del EBITDA después de 10trimestres. En cambio, las pérdidas operativas siguieron siendo de 287mil millones de wones, por lo que el déficit continuó. En comparación con el trimestre anterior (-1,076mil millones de wones), el déficit se redujo en más de 70%, pero todavía está lejos de un beneficio operativo real.
Samsung Electro-Mechanics sigue otra vía. Ha completado la construcción de una línea piloto y se prepara para la producción en masa de 2026a 2027el año. Samsung Electronics, Samsung Display y Samsung Electro-Mechanics están construyendo la cadena de suministro a nivel de grupo, por lo que la situación es distinta de la de Absolics, que debe obtener la certificación por su cuenta. Es decir, tiene justo delante a Samsung Electronics, su cliente interno.
Equipos, Philoptics y HB Technology
La razón por la que las empresas de equipos cobran primero en la cadena de valor es estructural. Antes de que pueda empezar la producción en masa, primero hay que tener preparada la línea, y para tenerla preparada, primero hay que comprar el equipo.
Philoptics cuenta con referencias de suministro de equipos tanto a Absolics como a Samsung Electro-Mechanics, por lo que se espera que se beneficie cualquiera de los dos lados que logre antes la producción en masa. Su gama es amplia, e incluye equipos de procesamiento de orificios TGV, perforación UV ABF, exposición DI y equipos de singulación, 2025año 1el beneficio operativo, en comparación con el mismo trimestre del año anterior, 348.5se disparó en % y confirmó un cambio de tendencia en los resultados.
HB Technology es una empresa especializada en equipos de inspección y reparación para OLED. Ya ha suministrado a Absolics equipos de inspección y reparación de sustratos de vidrio 3unidades. Los pedidos adicionales dependen del inicio de la producción en masa a gran escala por parte de Absolics.
Materiales y Química, YCChem y Chemtronics
Las empresas de materiales ganan dinero más tarde que las de equipos, pero una vez que entran en la cadena de suministro, el coste de cambiar de proveedor es alto y los clientes no pueden cambiar fácilmente.
WYChem está un paso por delante en esta posición. Los materiales para el proceso EUV y el recubrimiento para sustratos de vidrio 2025empezaron a entregarse formalmente a los clientes en la segunda mitad del año y se reflejaron en las ventas. Se conoce como el primer caso entre las empresas nacionales de materiales que logró desarrollar y comercializar materiales para sustratos de vidrio.
2025las ventas anuales fueron de 830mil millones de wones, un 18.1% más que el año anterior. La pérdida operativa fue de 17mil millones de wones, reduciendo el déficit en -82mil millones de wones respecto a los 78mil millones de wones del año anterior. Un representante de la empresa afirmó: "Las ventas de nuevos materiales este año representarán aproximadamente el 20% del total".
Chemtronics necesita una perspectiva de más largo plazo. Muchos ven los beneficios de la producción en masa como algo que llegará en 2028por lo que no es un valor cuyos resultados puedan comprobarse ahora mismo.
Inspección, Gigavis
Gigavis es una empresa a la que se espera que suministre equipos de inspección para sustratos de vidrio, y en el sector de valores se la menciona de forma constante como una beneficiaria. Los materiales de vidrio son más frágiles que el plástico frente a los impactos, por lo que es muy probable que la demanda de inspección de defectos aumente considerablemente en la fase de producción en masa. Sin embargo, el beneficio real llegará solo después de que comience la producción en masa.
Si se mira por posición, la conclusión es una sola: en el tema de los sustratos de vidrio conviven valores en la etapa de expectativa previa a la producción en masa y valores que ya han entrado en la producción en masa, y según en qué etapa de la empresa compre ahora, el tiempo de espera podría ser de 1años, o de 3años.
Lo siguiente es examinar la situación financiera de cada valor con cifras concretas. Hay que separar hasta dónde llega la visibilidad de resultados y a partir de dónde empieza la expectativa.
Situación financiera y revisión de riesgos por valor
Las acciones relacionadas con sustratos de vidrio muestran dos caras al mismo tiempo, incluso en este momento. Por un lado, llegan noticias de un paso a EBITDA positivo, y por otro, las pérdidas operativas siguen persistiendo. Distinguir qué valores ya están generando efectivo y cuáles todavía están apostando por el futuro es el primer criterio de inversión.
SKC·Apsolix: las pérdidas se han reducido, pero todavía no está en la etapa de generar efectivo
SKC registró 2025unas ventas consolidadas anuales de 1billones de 8,400mil millones de wones y una pérdida operativa de 3,050mil millones de wones. El tamaño del déficit fue incluso mayor que en 2024año (2,768mil millones de wones).
El cambio comenzó en 2026el 1trimestre de 4,966mil millones de wones, y una pérdida operativa de 287mil millones de wones, lo que hizo que la magnitud de la pérdida se redujera en 61.2% interanual y en 73.3% frente al trimestre anterior. Además, el EBITDA se situó en 100mil millones de wones, y la empresa volvió al beneficio trimestral por primera vez desde el 2023trimestre de 2años después. 10El trimestre equivale a 10y medio años.2}
El margen operativo mejoró hasta 2024% en -16.1año, desde 2025% en -16.6año hasta 2026% en el 1trimestre de -5.8año, pero no llegó a convertirse en beneficio.
La carga financiera tampoco es menor. Incluso sumando los activos en efectivo y equivalentes de efectivo, los fondos procedentes de la ampliación de capital y el efectivo operativo previsto a cierre de 2026año 3mes, sigue habiendo presión para cubrir la deuda con vencimiento en 1años, unos 2mil millones de wones, y la inversión en capital, unos 1,000mil millones de wones.3,000.
Para cubrirlo, SKC recaudó fondos mediante una ampliación de capital por derechos de suscripción de 1billón 1,671de won, consiguiendo 5,775de won para reembolsar deuda y destinando los 5,896de won restantes a su inversión en Absolics. A medida que el número de acciones emitidas pasó de 3,787diez mil acciones a 4,960diez mil acciones, la dilución aumentó en 31% para los accionistas existentes, y también se prevé una pérdida de 2026en 1,310de won.
Absolics sigue en la fase de verificación de fiabilidad con sus clientes. Tras los informes de que "el periodo de desarrollo se amplió porque surgieron inesperadamente elementos adicionales de verificación", no se ha presentado un calendario claro de producción en masa.
En resumen, ese es el panorama. El EBITDA volvió a terreno positivo, lo que es una señal significativa, pero en términos de beneficio operativo sigue en pérdidas. SKC está en la posición de recibir el mayor beneficio si la producción en masa tiene éxito, pero si el momento se retrasa en 6meses más, la presión financiera volverá a intensificarse.
Philoptics: los resultados individuales ya se han dado la vuelta. La historia es distinta en términos consolidados
Philoptics comercializó equipos TGV, un proceso clave que perfora sustratos de vidrio para permitir el paso de señales eléctricas, y después se convirtió en la primera empresa del mundo en suministrar a una compañía global equipos de singulación de sustratos de vidrio.
2025En el 1los resultados trimestrales en base separada fueron ventas de 319mil millones de wones y beneficio operativo de 20mil millones de wones, por lo que las ventas fueron 131veces las del mismo periodo del año anterior (2.5mil millones de wones) y el resultado operativo pasó a beneficio. La empresa explicó que los envíos de equipos para sustratos de vidrio impulsaron los resultados.
Sin embargo, en base consolidada, incluyendo a su filial Filenergy, la conclusión es distinta. 1Las ventas trimestrales en base consolidada fueron de 327mil millones de wones y la pérdida operativa de 32mil millones de wones, por lo que las ventas se redujeron a la mitad de las del mismo periodo del año anterior (702mil millones de wones). La filial de equipos para baterías Filenergy fue el lastre.
2025Los resultados anuales 1,034mil millones de wones de ingresos, pérdidas operativas de 349mil millones de wones y pérdidas netas del ejercicio de 288mil millones de wones. En el año anterior, 2024mil millones de wones en ingresos y 4,109mil millones de wones en beneficio operativo, por lo que las ventas se redujeron a 138en 1años. Se señala como causa el retraso en la inversión de las industrias de referencia.4?1:?
En síntesis, este es el punto clave. Philoptics ya está obteniendo resultados con el suministro de equipos para sustratos de vidrio. El problema es que el mercado de equipos para pantallas OLED, antes su negocio principal, se mantuvo congelado 2025durante todo el año, arrastrando a la baja la rentabilidad global. Hasta que los pedidos de sustratos de vidrio despeguen de forma plena, el ciclo de OLED determinará el suelo de las ganancias de la compañía.
Cuenta con una línea completa del proceso de sustratos de vidrio, desde equipos láser TGV hasta equipos de exposición y equipos de singulación, y tiene historial de suministro tanto para Absolics como para Samsung Electro-Mechanics.
Empresas de materiales e inspección: el momento en que los resultados empiezan a verse es el más lejano
| Empresa | Posición en la cadena de valor | Situación actual de resultados | Momento esperado de reconocimiento de ingresos |
|---|---|---|---|
| YC CHEM | Materiales exclusivos para sustratos de vidrio (fotoresistentes·agentes de recubrimiento 3tipos) | Etapa de entrada a la evaluación de certificación para producción en masa del cliente | Ingresos recurrentes después de que comience la producción en masa |
| Kemtronics | Materiales de grabado químico TGV·fabricación de interposers | Piloto completado, colaboración con Samsung Electro-Mechanics | 2027~2028años para producción en masa |
| Gigavis | Equipos de inspección RDL (inspección de anchura de líneas finas de circuitos) | Etapa en la que se ha completado el desarrollo de equipos de inspección para sustratos de vidrio | Entrega después de que la línea de producción en masa entre en operación |
| HB Technology | Equipos de inspección | Suministro de equipos de inspección para sustratos de vidrio a Absolics | Vinculado a la producción en masa de Absolics |
Dado que el vidrio tiene una compatibilidad de materiales diferente a la de los sustratos plásticos existentes, las empresas que desarrollen materiales específicos para vidrio pueden tener margen para ocupar una posición monopolística. Sin embargo, comprar ahora YCChem y Chemtronics es 2028una apuesta para después de ese año. Si la acción sube aunque todavía no haya resultados, esa subida se debe únicamente a las expectativas, y un solo retraso en la certificación puede provocar un impacto a corto plazo.
Al final, la cuestión se reduce a esta pregunta: visibilidad de beneficios vs. expectativas
El analista Ko Eui-young, de High Investment & Securities, dijo: "Dado que los principales actores planean introducirlo 2026~2027a partir del año, es demasiado pronto para hablar de la contribución a las ganancias de la cadena de suministro relacionada", y añadió que "la volatilidad bursátil también puede ser elevada según las noticias". Dicho para un inversor: una parte considerable de las acciones relacionadas con sustratos de vidrio ya está incorporando ventas que aún no se han materializado.
Escenario de retraso en la producción en masa: ¿cómo se moverá la acción?
El mayor riesgo de las acciones relacionadas con sustratos de vidrio es uno: que la certificación se retrase. Absolics tenía como objetivo inicial la comercialización en 2024~6año 2025~2026pero, debido al retraso en la finalización de la planta, se pospuso a producción en masa en 3Este retraso, que ya lleva años acumulándose, es el riesgo central de invertir en sustratos de vidrio.
¿Cuánto puede caer la acción si se retrasa la certificación?
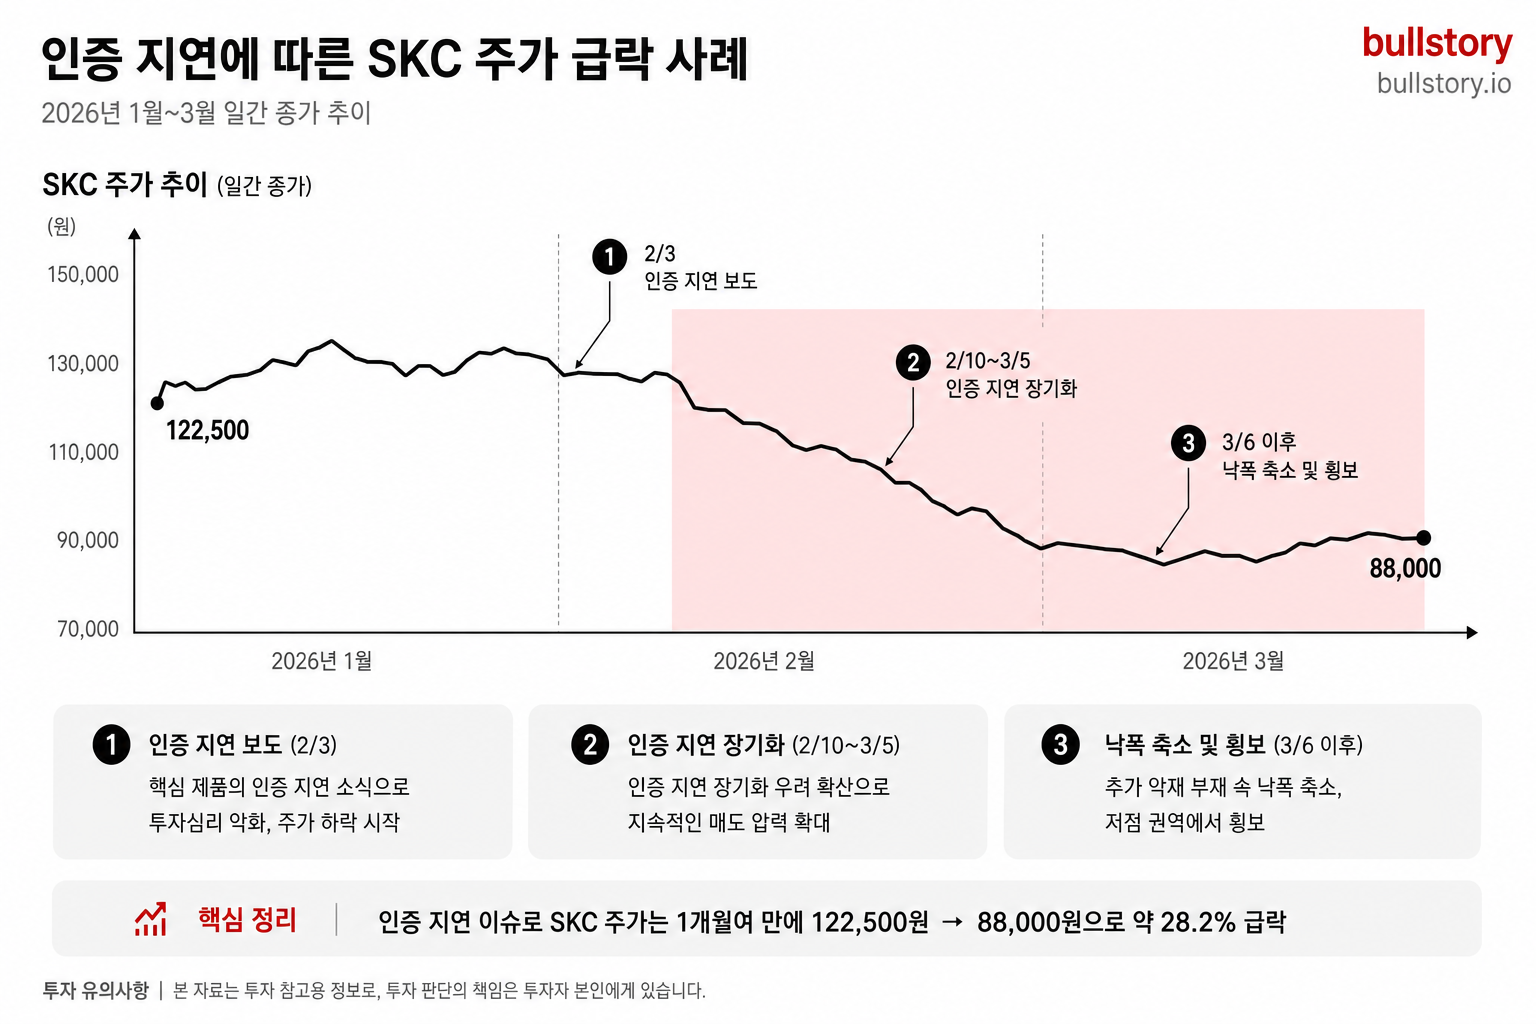
Si la validación técnica se prolonga, el momento de la producción en masa podría posponerse desde la segunda mitad de hasta , y en ese caso es muy probable que aparezcan ventas por decepción. Hay un caso real. La cotización de SKC 2026 tras marcar 2027 y luego pasó a una tendencia bajista a finales de 1mes. El 30de 122,500 cayó hasta 2.3mes4y llegó a 88,000a finales de mes. La reacción del mercado fue rápida e implacable.
El mayor problema es que esta caída no se debió a los resultados. En la conferencia con analistas, al no poder presentar una fecha clara de producción en masa, se explicó que "han surgido elementos adicionales de verificación que no se habían previsto, lo que está alargando el periodo de desarrollo", y, cuando el entusiasmo se tambaleó, la acción reaccionó de inmediato. Las acciones que suben por expectativas retroceden con rapidez en el momento en que esas expectativas desaparecen.
La carga financiera también se suma. De 2026a 5 , se espera que una ampliación de capital por valor de 6won diluya las acciones en alrededor de 8,300%. Si se combinan la noticia del fracaso de la certificación y la ampliación de capital, el impacto se amplifica mucho más que una simple suma.31.
| Factor de impacto | Detalles | Naturaleza del impacto en la acción |
|---|---|---|
| Aplazamiento de la publicación del calendario de certificación | Conferencia con analistas de "no se puede fijar una fecha límite" | Fuerte caída a corto plazo (ya existe un precedente) |
| Dilución por ampliación de capital | 8,300won, dilución de acciones prevista de alrededor de 31% | Contención del techo de la acción a medio plazo |
| Surgen nuevos elementos de validación técnica | Obstáculos de proceso inesperados | Reaparición de la incertidumbre sobre el calendario |
| Los competidores aseguran primero la producción en masa | Aceleración de la entrada de rivales tardíos como Samsung Electro-Mechanics | Erosión de la prima del pionero |
Las acciones de equipos y materiales caen de forma distinta
Los fabricantes de sustratos (SKC) y las empresas de equipos (Philoptics, HB Technology) caen con distinta intensidad incluso ante el mismo factor negativo.
Para los fabricantes de sustratos, los ingresos en sí están directamente vinculados al inicio de la producción en masa. Si la certificación se retrasa, no aparece ningún ingreso. El impacto es inmediato y profundo.
Las empresas de equipos son distintas. Incluso en la fase piloto, es posible recibir pedidos de equipos, y Philoptics tiene como clientes tanto a Appsolix como a Samsung Electro-Mechanics. Aunque SKC vuelva a sufrir retrasos, si llegan pedidos de la línea de Samsung Electro-Mechanics, los resultados se mantienen. Esta diferencia estructural genera capacidad de defensa frente a las caídas.
Las acciones de materiales y químicas (Chemtronics, YC Chem) también son parecidas. Cuanto menor es todavía el peso de los materiales dedicados exclusivamente a sustratos de vidrio en una acción, más actúan los ingresos del negocio existente como amortiguador, de modo que, aunque aparezcan ventas temáticas por las noticias de retrasos en la producción en masa, el deterioro de los resultados es menor que en los fabricantes de sustratos.
Entonces, hacen falta acciones de sustratos FC-BGA
Como señaló el investigador Ko Ui-young de Hi Investment & Securities, si todavía es pronto para hablar de la contribución a las ganancias de la cadena de suministro relacionada, se entiende por qué los expertos recomiendan mantener también acciones de sustratos FC-BGA (flip chip ball grid array, la tecnología de empaquetado de uso general dominante actual que conecta CPU y GPU al sustrato).
Isu Petasys y Daeduck Electronics son acciones que reciben beneficios tangibles de la inversión en infraestructura de IA hasta que los sustratos de vidrio se comercialicen. Son acciones cuyos ingresos llegan ahora mismo, explicadas por cifras y no por expectativas.
Isu Petasys registró 2025 ventas consolidadas del ejercicio 1 billones 880 de wones, y un beneficio operativo de 2,047 de wones. A medida que se amplió la inversión en servidores de IA e infraestructura de red, aumentó la demanda de PCB de alto número de capas, y la demanda de los clientes se expandió en toda la gama de aceleradores, switches y servidores de IA.
Daeduck Electronics está en plena recuperación de FC-BGA. Destacan sus fortalezas estructurales, al operar en sustratos para paquetes de memoria, FC-BGA y sustratos multicapa, y 2026 el beneficio operativo del ejercicio se prevé en 1,940 de wones.
Cómo combinarlas y mantenerlas
La lógica de mantener a la vez acciones relacionadas con sustratos de vidrio y acciones de sustratos FC-BGA es simple. Las dos muestran resultados en momentos distintos.
- Acciones de sustratos FC-BGA (Isu Petasys·Daeduck Electronics): Son los valores que están dando resultados ahora. Reciben un impacto directo menor ante las noticias de retrasos en la producción en masa de sustratos de vidrio. Sin embargo, si el ciclo de inversión en servidores de IA se debilita, también pueden caer junto con él.
- Acciones relacionadas con sustratos de vidrio (SKC·Philoptics, etc.): Si salen noticias de que se ha superado la certificación, es posible una subida brusca a corto plazo. Hasta entonces, la expectativa es lo que sostiene el precio de la acción, por lo que reacciona de forma extrema a las noticias.
Tener ambos tipos a la vez ayuda porque, aunque la aprobación del sustrato de vidrio se retrase otra vez, las noticias de resultados de las acciones de sustratos FC-BGA sostienen la cartera. Por el contrario, si la aprobación se supera, ese tramo de subida puede imponerse sobre las acciones de sustratos FC-BGA, de movimiento más lento.
Solo hay un criterio para fijar la proporción. Hay que dar más peso al lado que está generando resultados ahora mismo, y llevar con poco peso el lado que se mantiene por expectativas. Las expectativas siempre vuelven a someterse a verificación. SKC ya lo ha demostrado tres veces.
Lo siguiente son los tres catalizadores que realmente cambian este cálculo, es decir, los eventos de divulgación que separan comprar ahora de 6comprar dentro de meses.
Quienes compran ahora vs 6quienes esperan meses
En resumen: Comprar ahora acciones relacionadas con sustratos de vidrio y 6meses después es una apuesta completamente distinta. Quien compra ahora busca la prima del evento derivada de la aprobación, mientras que quien espera intenta subirse con seguridad después de que ese evento se confirme en la práctica. La rentabilidad de las dos estrategias cambia según cuándo y en qué orden se desencadenen los catalizadores clave 3tipos.
Catalizadores que mueven el precio de la acción 3al alza
En el tema de sustratos de vidrio, los catalizadores de compra que espera el mercado son que SKC Appsolix supere la certificación de calidad de AMD y AWS, que Samsung Electro-Mechanics fije su calendario de producción en masa y que gigantes tecnológicos como Intel y Nvidia formalicen la adopción de sustratos de vidrio.
Catalizador ①: SKC Appsolix supera la certificación de calidad de AMD y AWS
En la actualidad, Appsolix se encuentra en la fase final de la certificación de calidad de sustratos de vidrio con AMD, AWS y otros. Ahora está en la etapa de 'enviar prototipos y someterlos a pruebas de fiabilidad', no en una situación en la que se haya publicado un anuncio diciendo que 'la certificación se ha superado'.
Las señales a observar a corto plazo son una mejora en la etapa de certificación del cliente, pedidos de fabricantes de equipos y los datos de rendimiento de SKC. Si la certificación pasa de la etapa de 'prueba de muestra de ingeniería' a la de 'carta de intención de compra para producción en masa' puede confirmarse en los resultados de AMD y AWS o en las tendencias de la cadena de suministro.
2026En 5mes, justo después del anuncio de la hoja de ruta de sustratos de vidrio por parte del Gobierno de Estados Unidos, se sumaron las informaciones sobre la "alianza entre Intel y Apple", y las acciones temáticas de sustratos de vidrio subieron todas hasta el límite. SKC avanzó +30.0%, y HB Technology subió +29.89%. Si la aprobación de AMD se confirma realmente mediante un comunicado, el impacto podría ser aún mayor.
Catalizador ②: Samsung Electro-Mechanics confirma el calendario de producción en masa
Samsung Electro-Mechanics, que adelantó su organización de desarrollo del instituto de investigación a la división de Package Solution, ha dejado sentadas las bases para entrar de lleno en la producción en masa a gran escala 2026a partir del segundo semestre de 2027y hasta . La reestructuración organizativa ya ha terminado, y lo que queda es el anuncio definitivo.
2025En la conferencia telefónica de resultados de 2026año, se dijo, en esencia, que "se construirá cuanto antes la cadena de suministro de sustratos de vidrio y se iniciará la producción en masa a tiempo, de acuerdo con las necesidades de los principales clientes con los que se colabora, para adelantar posiciones en el mercado". Si el calendario de producción en masa se adelanta al segundo semestre del año, Samsung Electro-Mechanics podría contar con un catalizador propio, y Chemtronics y YCChem, vinculadas a la cadena de suministro, también podrían mostrar una fortaleza conjunta.
Catalizador ③: anuncio oficial de contratación de las grandes tecnológicas
Mientras siguen las pruebas de validación del rendimiento de prototipos con AMD, NVIDIA y otras, el momento en que las grandes tecnológicas anuncien oficialmente que usarán sustratos de vidrio en sus chips de próxima generación es un evento que eleva el nivel de todo el tema. Tiene un impacto mayor que la aprobación de la certificación o el anuncio del calendario de producción en masa, pero también es mucho más difícil de prever.
Cronología por catalizador y acciones beneficiarias
| Catalizador | Momento previsto | 1segunda beneficiaria | 2segunda beneficiaria |
|---|---|---|---|
| Certificación AMD·AWS superada por SKC Absolix | 2026segundo semestre del año | SKC | Philoptics·WYChem |
| Calendario de producción en masa de Samsung Electro-Mechanics confirmado | 2026segundo semestre del año~2027año siguiente | Samsung Electro-Mechanics | Kemtronics·Gigavis |
| Contratación oficial de las grandes tecnológicas (Intel·NVIDIA) | 2027año siguiente en adelante | tema completo | todas las acciones de materiales y equipos |
La lógica de quienes compran ahora
La base de quienes compran ahora es que "si esperas a que pase el evento de la certificación y compras después, ya es demasiado tarde". Antes y después de este evento, las acciones de la cadena de suministro como Philoptics·HB Technology·WYChem subieron con fuerza de forma repetida.
El riesgo también es evidente. El calendario de comercialización de los sustratos de vidrio ya se ha retrasado en 3 años. El plazo originalmente previsto de 2024 de 6 se pospuso por retrasos en la finalización de la planta a ‘2025 producción en masa’ y, después, a ‘2026 certificación completada’. Quien compra ahora asume el riesgo de esta demora repetida.
6La lógica de quienes esperan meses
Quienes esperan entran solo después de confirmar con sus propios ojos que la certificación se ha superado. Pueden comprar a un precio más alto, pero evitan el riesgo de decepción.
Las acciones para las que esta estrategia es más eficaz son Philoptics y WiseChem. Las empresas de equipos suelen registrar resultados antes que las empresas de materiales, por lo que incluso después del anuncio de aprobación de la certificación hay periodos en los que los pedidos de equipos siguen llegando uno tras otro. Entrar durante ese periodo aún deja margen suficiente para obtener beneficios.
En cambio, SKC es diferente. Hay análisis que señalan que, cuando se superan las certificaciones de fiabilidad de AMD, AWS e Intel, la acción puede valorarse a varias veces los beneficios, y el múltiplo podría subir de 28 veces a 35 veces. Si la revalorización del múltiplo ya queda reflejada en la subida posterior al anuncio de aprobación de la certificación, entrar después de confirmarlo significa llegar con bastante retraso. SKC es una acción para la que una estrategia de espera es desfavorable.
Conclusión: adopta estrategias distintas para cada acción
- SKC: entra ahora, pero mantén una posición reducida. El propio evento de certificación es el principal catalizador alcista, así que esperar podría hacerte perder la oportunidad; aun así, dado el historial de retrasos, lo razonable es limitarla a una pequeña parte de tu cartera total.
- Philoptics·YC Chem: no llegas tarde si entras después del anuncio de aprobación de la certificación. Una vez que los materiales se incorporan a la cadena de suministro, los costes de cambio son elevados, por lo que cabe esperar ingresos recurrentes a largo plazo.
- Samsung Electro-Mechanics: va con un calendario más lento que SKC. Con el respaldo de Samsung Group, tiene una sólida capacidad financiera y, en cooperación con Sumitomo Chemical, está desarrollando materiales de núcleo de vidrio, con el objetivo de producir en masa más adelante. El riesgo financiero es bajo, pero el reconocimiento de resultados llegará más tarde, así que es mejor entrar cuando la noticia confirme el calendario de producción en masa.10.2027.
La frase “comprar primero es como se gana dinero” no siempre se cumple en este tema. Si compras todo de una vez, acabas comprando la mitad demasiado cara, mientras que mantienes con nerviosismo las acciones que habrían podido esperar.
Apéndice: Glosario
Los términos clave que aparecen en el texto principal 7 son numerosos. Hay tantos términos del sector, suficientes como para que un solo proceso de fabricación de sustratos de vidrio implique hasta 190 etapas detalladas, que es fácil confundirse. Lee una vez las explicaciones de abajo y el texto principal quedará mucho más claro.
-
Glass Core (Glass Core): La capa que actúa como estructura en el centro de un sustrato semiconductor se llama "core". En los FC-BGA existentes, este core se fabrica mezclando fibra de vidrio y resina, y sus propiedades son similares a las del plástico. Un sustrato de glass core es aquel en el que este core de plástico se sustituye por vidrio.
-
TGV (Through Glass Via, electrodo que atraviesa el vidrio): un diminuto orificio hecho perforando verticalmente un sustrato de vidrio para transmitir señales eléctricas. Después de perforar el orificio, se rellena con cobre y se usa como canal de señal. Se puede pensar en ello como millones de orificios de alambre perforados en un panel de vidrio. Primero vienen el procesamiento láser, el grabado y la limpieza, seguidos del recubrimiento, el pulido y la inspección.
-
FC-BGA (Flip Chip-Ball Grid Array): un término que combina flip chip y ball grid array. Actualmente es el tipo de sustrato más ampliamente utilizado para el empaquetado de semiconductores de alto rendimiento, y es el rival que los sustratos de vidrio pretenden reemplazar. Debido a su baja resistencia térmica, se produce warpage y también es difícil aumentar el tamaño, por lo que la necesidad de sustratos de vidrio se planteó a causa de estas limitaciones.
-
Pilot Line: una línea de producción de prueba a pequeña escala antes de la producción en masa a gran escala. Es una etapa para verificar el rendimiento (la tasa de productos fabricados correctamente) y resolver problemas de proceso, y los productos fabricados aquí se utilizan en las pruebas de certificación de calidad de los clientes. La etapa de línea piloto casi no genera ventas, por lo que incluso desde la perspectiva de las acciones de equipos solo implica entregas en pequeños volúmenes, y es una fase en la que los inversores no deberían elevar en exceso las expectativas de ventas.
-
EBITDA (beneficio operativo antes de intereses, impuestos, depreciación y amortización): beneficio obtenido antes de restar los gastos por intereses, los impuestos y la depreciación de los activos tangibles. Es un indicador para ver cuánto efectivo queda de las operaciones reales, excluyendo el dinero gastado en construir fábricas, y se usa a menudo en la industria de sustratos de vidrio, donde la inversión inicial en instalaciones es enorme.
-
Interposer (Interposer):2.5 en el empaquetado de semiconductores 3D, es un componente que actúa como puente intermedio. Ajusta el ancho de circuito entre el chip y el sustrato del paquete y conecta varios dies semiconductores para mantener el flujo de señales. Antes se fabricaba con silicio, pero las empresas de sustratos de vidrio intentan reemplazar también este interposer de silicio por vidrio.
-
Glass core vs glass interposer: estos dos términos a menudo se usan indistintamente, pero en sentido estricto son diferentes. Un sustrato con núcleo de vidrio significa fabricar el propio sustrato del paquete con vidrio en lugar de material orgánico, mientras que un interposer de vidrio significa fabricar con vidrio el material de conexión intermedio que se inserta entre el chip y el sustrato. La dificultad es mayor para el sustrato con núcleo de vidrio, y también se espera que su producción en masa llegue más tarde.
Preguntas frecuentes
Entre las acciones relacionadas con sustratos de vidrio, ¿cuál registra resultados primero?
Philoptics. Ya ha suministrado equipos láser TGV a Absolix y Samsung Electro-Mechanics, y a , el beneficio operativo se disparó frente al mismo período del año anterior.2025en 3mes 348.5.
¿Cuándo podría ser posible la producción en masa de sustratos de vidrio de SKC?
2026A fecha de 1mes, Absolics está suministrando muestras de producción en masa a AMD. Cuando se publique una divulgación que indique que se ha superado la certificación de calidad de AMD y AWS, comenzará la producción en masa a gran escala.
¿Cuál es el estado del negocio de sustratos de vidrio de Samsung Electro-Mechanics?
2026En 7mes, se estableció la empresa conjunta GlaSSEM con Dongwoo Fine-Chem. La inversión total asciende a 4,800mil millones de wones, y 2027el objetivo es ponerla en funcionamiento a gran escala en la segunda mitad del año.
¿Cuál es el mejor momento para comprar acciones relacionadas con sustratos de vidrio?
2026de 2027año es la fase de certificación, 2027de 2028año es la producción en masa a gran escala. Dado que el momento del reconocimiento de ingresos difiere entre empresas en 1a 2años, conviene identificar la fase actual de cada empresa antes de entrar.
¿Por qué los sustratos de vidrio están reemplazando al plástico?
Los sustratos de plástico han llegado a sus límites físicos para su uso en GPU de IA y HBM. Los sustratos de vidrio ofrecen un rendimiento de disipación térmica y una calidad de señal muy superiores, lo que los convierte en el único candidato de sustitución.
¿Qué tan grande podría ser la tasa de crecimiento del mercado de sustratos de vidrio?
Según las previsiones de SEMI, 2028si la producción en masa comienza hacia 67.2la tasa media anual de crecimiento podría llegar al %. Que el mercado se abra en sí mismo está muy cerca de ser un hecho consumado.