Bullstory Research 2026年8月4日
ガラス基板関連株 完全整理、今買うべき銘柄 vs 待つべき銘柄(2026)
要点
ガラス基板関連株は大きく二つのグループに分かれる。SKCやSamsung Electro-Mechanicsのような基板メーカーは 2027~2028年の量産を準備中であり、PhilopticsとHB Technologyはすでに装置を納入し、業績が反映され始めた。 2026年がストーリーから業績へ移る転換点であり、どのポジションに入るかによって 1~2年の業績差が生じる。

HB테크놀러지の最新情報を無料で受け取る
新しい分析や重要な企業ニュースがある日に、Bullstoryが1日1回メールでお知らせします。
ガラス基板関連株をひとまとめにしてはいけない。SKCやSamsung Electro-Mechanicsのように、まだ認証を待っている企業がある一方で、PhilopticsやHB Technologyのように、すでに今すぐ帳簿に売上が計上される企業もある。同じテーマの中でも、業績が出始める時期は最大で2年の差があるため、今買うべき銘柄と2027~2028年まで待つべき銘柄を分けて見なければならない。」},
この記事は銘柄5をポジション別に分け、量産時期と財務状況を整理した。最後には、今買う人と6か月待つ人で戦略がどう分かれるのかも確認する。
今すぐ知っておくべき注目銘柄 5一覧
同じテーマの中でも、売上が計上される時期とリスクプロファイルは銘柄ごとに大きく異なる。以下の5銘柄がその中心だ。
SKC (011790)、世界初の量産を狙う先頭集団
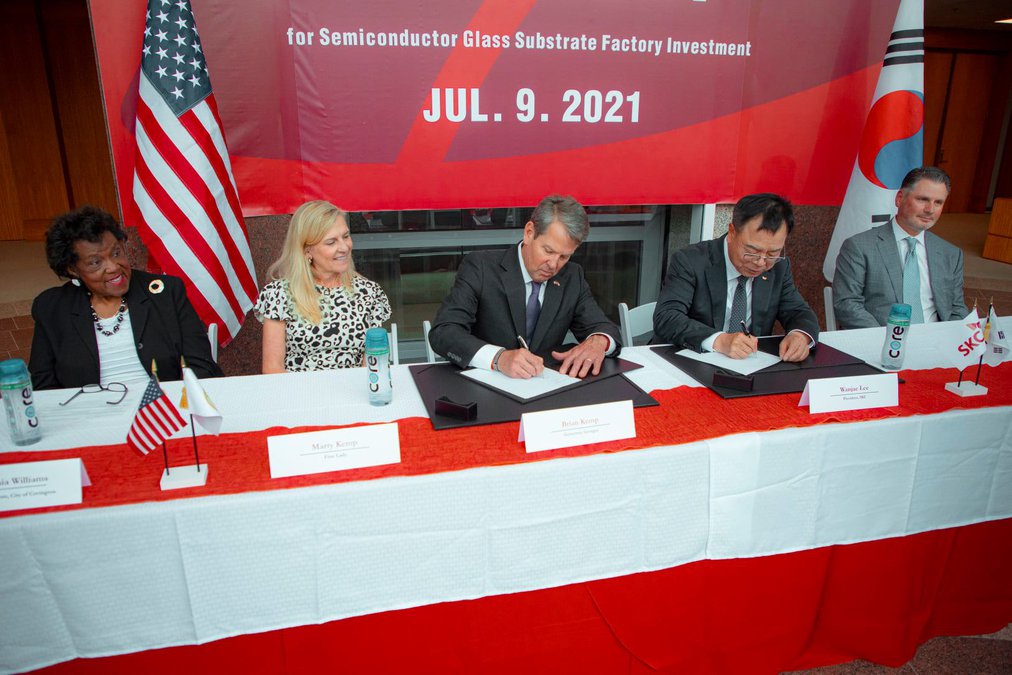
SKCの子会社Absolicsは、米国ジョージア州コビントンに、世界初となる高性能コンピューティング(HPC)向けガラス基板の量産工場を竣工した。スピード面では競合他社との差がある。
2026年 1月時点で、Absolicsはジョージア工場の主要設備の設置を完了し、AMDへの量産サンプル供給を開始した。これは、顧客認証(Qualification、製品が実際の量産に使えるほど検証される手続き)の段階に入ったことを意味する。
Absolicsは米国CHIPS法による生産支援補助金として 7,500ドルを受け取った。その後、米商務省の国家先端パッケージング製造プログラム(NAPMP)でガラス基板分野の対象企業に選定され、さらに 1億ドル規模の研究開発補助金協約まで締結した。
投資ポイントは一つだ。AMD・AWSの品質認証通過の開示が出れば、この銘柄の性格は『期待株』から『業績株』に変わる。
サムスン電機 (009150)、最も積極的に動く後発組
Samsung Electro-Mechanics 2026~2027は、決算発表のカンファレンスコールで、~年の量産に向けて準備中だと明らかにした。口先だけではない。
2026年 7月 2日、Samsung Electro-Mechanicsは、日本の住友化学グループ傘下のDongwoo Fine-Chemと、ガラスコア(ガラス基板の中核素材)生産のための合弁会社「GlaSSEM」設立に向けた本契約を締結した。両社の総投資額は約 4,800億ウォンで、Samsung Electro-Mechanicsが 66%の持分を保有する。
世宗工場にはパイロットラインを構築し、AMD、NVIDIAなどと試作品の性能を検証している。SKCより出発は遅かったが、Samsungエコシステムの支援を受けられる点が強みだ。
Philoptics (161580), 設備株の中で最も早く利益を出す企業
ガラス基板工場を建てるうえで最初に必要なのは設備だ。量産ラインの構築段階ではレーザー装置が先に入り、素材は生産開始後に繰り返し購入されることで売上が生まれる。
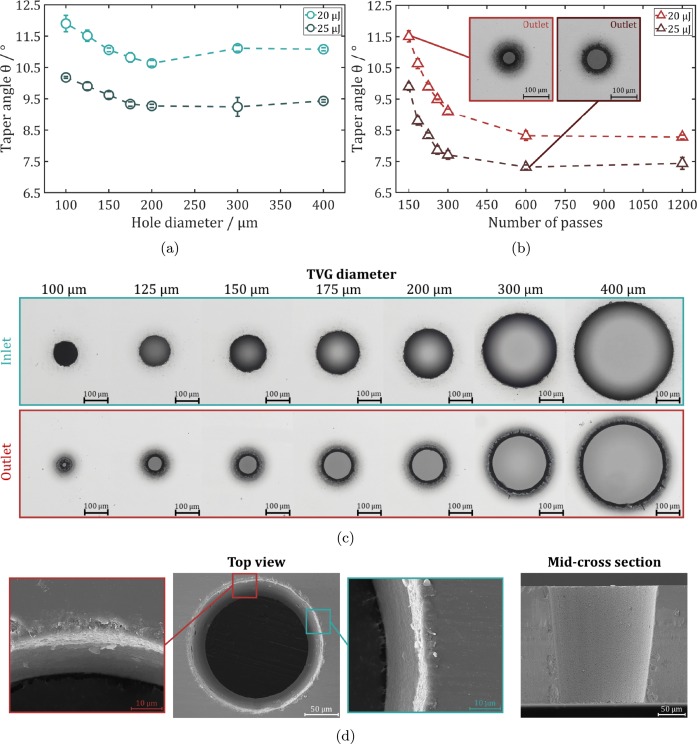
Philopticsは、ガラス基板に微細な穴を開けるTGV(Through-Glass Via、ガラスを貫通する電極経路)レーザー装置と、ガラスを精密に切断するダイシング装置を自社開発した。Absolicsのジョージア工場に量産用レーザー装置を納入した実績がある。
AbsolicsとSamsung Electro-Mechanicsの両方に装置を納入した実績があるため、どちらが先に量産を達成しても恩恵を受ける。 2025年 3月時点で前年同期比の営業利益が 348.5%急増し、業績のターンアラウンドが確認された。Yuanta Securitiesが最優先銘柄に挙げた背景だ。
HB Technology (078150), Absolics向け検査装置の独占供給
HB TechnologyはAbsolicsにガラス基板検査装置を供給する。検査装置は製造ラインが稼働する直前に納入されるため、タイミングはPhilopticsと同様に早い。
HBM(広帯域メモリ)と 2.5Dパッケージング検査分野の専門企業が、ガラス基板TGV工程と配線レイヤー検査へと領域を広げたものだ。SKCとAbsolicsに供給網が結ばれているため、SKC株価の方向に連動して動く傾向がある。
Chemtronics (089010), Samsung Electro-Mechanicsのラインを追う素材パートナー
Chemtronicsは、ディスプレーパネルのエッチング技術を半導体用ガラス基板工程へ拡大適用する。ガラス基板にレーザーで穴を開けた後、化学物質で内部を処理するTGV向けエッチング工程技術を開発中だ。
Samsung Electro-Mechanicsと協力し、TGVエッチング、洗浄、CMPスラリーを供給する化学素材パートナーという位置づけだ。 素材は量産が始まった後に反復購入が発生する構造なので、売上認識の時点は装置株より遅い。一方で、一度サプライチェーンに入ると簡単には置き換えられない。98.8.84.2.4.88.88.97.90.3.4.9.4.8.94.2.8.0.84.6.80.0.80.95.84.8.88.8.4.86.8.9.86.8.8.92.88.8.0.97.85.9.4.1.0.9.9.9.88.2.84.8.94.9.4.9.0.
一目で比較すると
| 銘柄 | ポジション | 現在の段階 | 業績の見通し |
|---|---|---|---|
| SKC | 基板製造(先行) | AMD にサンプル供給中、認証待ち | 認証通過で急速改善 |
| Samsung Electro-Mechanics | 基板製造(追随) | 世宗パイロットライン + GlaSSEM 合弁会社 | 2027年下半期の稼働を目標 |
| Philoptics | 装置 | 両社(Absolix・Samsung Electro-Mechanics)への納品完了 | 現在、業績への反映が始まる |
| HB Technology | 検査装置 | Absolix への独占供給 | 量産直前段階での納品 |
| Chemtronics | 素材・化学 | Samsung Electro-Mechanics と協力し、技術開発中 | 量産後の反復購入 |
市場は 2026~2027年を認証段階、 2027~2028年を本格的な量産開始とみている。今買う人が待たなければならない期間は銘柄ごとに異なる。銘柄ごとの財務状況とリスクは後で別途掘り下げる。
なぜガラス基板がこれほど騒がれているのか
現在 AI 半導体に使われているプラスチック(有機)基板は、物理的な限界にぶつかった。ガラスがそれに代わる唯一の候補だ。
SEMI(国際半導体製造装置材料協会)は、ガラス基板ベースのパッケージの量産が 2028年ごろに始まり、その後の年平均成長率は 67.2%に達する可能性があると予測した。市場が開く速さが問題なのではなく、開くこと自体が既定路線に近いという意味だ。
プラスチック基板はなぜ行き詰まるのか
半導体基板は、チップとメインボードをつなぐ橋渡しだ。電気信号が行き来する通路もここに刻まれる。スマートフォンやPC向けチップの大半は、2000年代初めからプラスチック系基板を使ってきた。
問題はAI半導体だ。GPUと、その隣に付くHBM(高帯域幅メモリ)に使うには、プラスチック基板が限界に達したというのが業界の診断だ。
第一に、反る。 プラスチック基板は熱を受けると反りが生じる。これをワーページ(warpage)現象という。ガラスは400℃まで形状を保つ。基板が少しでも反れば、チップと基板の間にある数千もの接続点が切れる恐れがある。
第二に、回路を細かく描けない。 AIの性能を高めるにはチップをより密に配置する必要があるが、強度の弱い有機基板は面積が限られ、表面も粗いため、精密な回路を描きにくい。ガラス基板は2マイクロメートル(μm)未満の線幅の回路を描ける。
信号も漏れる。 プラスチック素材は誘電損失、つまり電気信号が熱に変わって失われる現象が大きいため、高周波では信号減衰が激しくなる。高速道路を走らなければならないのに、路面が粗くて車がどんどん速度を失うのと同じだ。
ガラスに置き換えると何が変わるのか
| 項目 | プラスチック(有機)基板 | ガラス基板 |
|---|---|---|
| 耐熱安定性 | 熱で容易に反る | 400℃まで形状を維持 |
| 回路線幅 | 10μmレベルが限界 | 2μm以下の実現が可能 |
| 信号損失 | 高周波で減衰が大きい | 高周波信号損失を最大 67%削減 |
| ワーピジ(反り) | 温度変化に弱い | 有機材料比で 80%削減 |
| 現在の単価 | 基準点 | 同じ面積の有機基板の 2約5倍 |
同じ演算性能なら発熱が 15約20%減り、消費電力は 10%以上減少する。データセンター運営者の立場では、電気代と冷却コストを同時に減らせるという意味だ。
欠点もある。生産単価が高く、ガラスは割れやすい特性があるため、大型パネル製造では歩留まり管理が難しい。SEMIの 2026年 5月レポートによると、ガラス基板の価格は同じ面積の有機基板より 2約5倍高く、パネルを 600×600mm水準まで大きくする方法で 2028ごろには高級有機基板と原価が同程度になると予想されている。
高いのは確かだ。性能がプラスチックでは物理的に不可能な水準に達したら、価格は交渉の対象ではなく、ただ支払うべきコストになる。
それなら、この市場で実際に利益を上げている会社はどこで、今買うべき会社と 2年さらに待つべき会社はどう見分けるのか。ビッグテックがすでにどう動いているかを先に見れば、全体像ははっきりする。
グローバル・ビッグテックはすでに動いた
SKCの 100%子会社であるAbsolicsは、米国ジョージア州コビントンに世界初のガラス基板専用量産工場を完成させ、AMD、Amazon(AWS)、Intelと品質テストを進めている。実物を作ってビッグテックに送り、検証を受ける段階だ。
Intelが東京で公開したもの 2026年 1月
Intelは、日本の東京ビッグサイトで開かれた「NEPCON JAPAN 」で、EMIB(Embedded Multi-die Interconnect Bridge)を統合した厚膜(Thick Core)ガラス基板を公開した。業界はこれを、AIデータセンター向け大型パッケージの実物検証段階への प्रवेशとみている。2026年 1月 21日から 23まで 2026.
インテルが公開したガラス基板は 78×77mmサイズのパッケージを前提に、上下それぞれに10層のRDL(再配線層、チップと基板の間で信号をつなぐ配線層)を置く10-2-10厚膜ガラスコア構造を通じて、上面から微細ピッチ配線を実現するという説明だ。10チップの上下に信号経路を何層にも重ね、多くのデータを同時に流せるようにした構造である。
インテルは2014年から10億ドルを投じてガラス基板を独自開発してきた。 2023年にアリゾナ州で専用のR&Dラインを構築し、2026年から2030年の間にAIデータセンター向けパッケージへガラス基板を本格適用するというロードマップも公開した。 10年以上投資してきたインテルが実物を取り出したというのは、この技術がもはや研究室にとどまらないことを示すサインだ。
市場では、今回の公開がサムスン電子とTSMCのロードマップにもスピード圧力を与えうるという見方が出ている。
AMDとAmazonがAbsolicsを探す理由
AbsolicsはAMDとAmazon(AWS)などとガラス基板供給を協議中で、本格量産承認前に行う事前品質検証である「プリクオル(Pre-qual)」段階が間近だという話だ。
AMDは2025~2026年、高性能システムインパッケージ(SiP)にガラス基板を導入する計画だ。現在AMDはEPYCサーバープロセッサーに最大13個のチップレットを、AIアクセラレーターには22個のシリコン片を使う。こうした片を一つの基板上で安定的に束ねるには、熱に強く、反りにくい基板が必要で、プラスチック系では限界に来ている。
Absolicsは生産拡大のため、下半期のガラス基板工程用の素材・部品調達を従来より60%以上増やす方針だ。資金も手当てした。2025年1四半期に5,000万ドルを借り入れ、5月にはCHIPS Actの生産補助金4,000万ドル(1トランシェ)を受け取った。
ただし、押さえておくべき点がある。Absolicsの当初の商業化時期は2024年6月だった。工場の完成が遅れたことで「2025年量産」へと後ろ倒しになり、その後「2026年認証完了」と再び修正された。ビッグテックが関心を示すことと、実際に認証を通過することの間には、まだ距離がある。
SamsungとSKが同時に乗り出した理由
| SKC(Absolics) | Samsung Electro-Mechanics | |
|---|---|---|
| 現在の段階 | AMD・AWSのプリクオリ進行中 | AMD・Broadcomへのサンプル提供完了 |
| 量産目標 | 2026年以内 | 2027年以降 |
| 工場所在地 | 米国ジョージア州(世界初の専用工場) | 世宗パイロットライン |
| 素材戦略 | 外部調達 | 住友化学との合弁会社による内製化 |
| CHIPS Act補助金 | 4,000万ドル受領(1トランシェ) | 該当なし |
AbsOlyxは世界初の半導体ガラス基板工場を建設し、2026年以内の量産準備を急いでいる。米国の半導体法による補助金として合計7,500万ドルを受け取ったことも、サプライチェーンの中核拠点として認められた根拠と受け止められている。
サムスン電機は別の戦略を選んだ。スピード競争よりも素材の内製化に重点を置いた。2025年11月、住友化学グループおよび東友ファインケムと合弁会社を設立し、核心素材であるグラスコア(ガラス基板の中心層であるガラス板そのもの)を直接調達する基盤を整えた。材料を自ら作れば、単価と供給スピードを管理できる。
世宗事業場にパイロットラインを先行して設け、AMDやNVIDIAなどと試作品の性能を検証している。業界関係者は「グラスコアを内製化すれば、価格競争力と生産スピードで優位に立てる可能性がある」と述べた。
両社がほぼ同時に参入した理由は明確だ。どちらが先に顧客認証を獲得し、安定した歩留まりを出せるかが、今後数年間のシェアを左右するためだ。
市場規模と量産タイムライン
業界では2026~2027年をパイロット・試作段階、2028年以降を本格量産の局面と見ている。SEMIが2026年5月に発行した報告書は、初期生産が2028年に一部の高性能アプリケーションで始まり、2028年から2040年まで年平均67.2%で成長すると予測した。数字だけを見ると遠く感じるが、ポジションを取る時点はまさに今だ。
全体のガラス基板市場 vs AIパッケージング専用市場、何を見るべきか
「ガラス基板市場」には、ディスプレイ用・自動車用・AI半導体パッケージング用が混在している。国内証券業界でよく引用される「2034年 42億ドル(約 6兆ウォン)」という数字は、AI半導体パッケージングに特化した市場規模を指す。全体のガラス基板市場(ディスプレイ・太陽光を含む)はすでに72億ドル規模だ。
投資家の立場から重要なのは、全体のパイではなく、AIパッケージング専用市場の成長率だ。
| 出典 | 基準 | 2025~2026年 | 2028~2031年 | 備考 |
|---|---|---|---|---|
| Mordor Intelligence | 全体のガラス基板 | 742億ドル(2026年) | 901億ドル(2031年) | CAGR 3.96% |
| MarketsandMarkets | 全体のガラス基板 | 710億ドル(2023年) | 840億ドル(2028年) | CAGR 約 3% |
| SEMI × GNC | AIパッケージング専用 | パイロット段階 | 本格量産 | 2028~2040年 CAGR 67.2% |
| IDTechEx | 半導体向けガラス | 初期段階 | 440億ドル(2036年) | CAGR 14.2% |
| TBRC | 全体のガラス基板 | 790億ドル(2025年) | 1,085億ドル(2029年) | CAGR 6.6% |
市場全体の成長は緩やかだ。これに対し、ガラスを垂直に貫通して電気信号をつなぐ中核工程であるTGVの技術市場だけを切り出すと、年平均で約 24.7%成長し、2033年ごろに約 9億ドルに達すると見込まれている。
量産移行スピードの差(2026~2030年)
AIアクセラレータ向け基板は、樹脂材料からガラスへの転換過程にある。 2026年のパイロット・認証段階を経て、2028~2030年に大規模量産へつながる構図だ。企業ごとに速度差は大きい。
- SKC Absolics: 2026試作量産を2027量産目標を2026の1時点で、ジョージア州コビントン工場で設備設置を完了し、AMD向けの量産サンプル供給を開始した。現在、最も先行している。
- Samsung Electro-Mechanics: 2027に量産目標として、世宗事業場にパイロットラインを構築して試作生産に着手した。2025の4決算発表カンファレンスコールで、「ガラス基板の次世代サンプルを製作してビッグテックにプロモーションを行い、複数の顧客企業ともプロジェクトを進めている」と明らかにした。
- LG Innotek: 商用化時期を最近2028から2030へ遅らせた。技術成熟度をさらに高める必要があると判断したためだ。
- Samsung Electronics Foundry: 2028先端パッケージングへのガラスインターポーザー導入を2025末から推進している。2026にパイロットラインの完成を目標とし、量産は2028~2029と見込まれている。
| 区間 | 状況 |
|---|---|
| 2026年 | SKC Absolics パイロット量産、AMD・AWS・Intel認証進行 |
| 2027年 | Samsung Electro-Mechanics 量産目標、SKCの量産入り試み |
| 2028年 | 業界全体の本格量産区間、TSMC CoPoS・Samsung Electronics Foundryのガラスインターポーザー導入 |
| 2030年以降 | LG Innotek・後発組が合流、高性能パッケージングが全面的に拡散 |
2026年が重要な理由
2026年は、ストーリー(期待感)から実績(量産・受注)へ移る転換点だ。現在はパイロットおよび一部の試作量産ラインが稼働しており、本格的な量産体制の構築までは約2年かかる。市場の立ち上がり時期は2028と見る。
今が重要なのは、検証が始まった時点だからだ。まずサンプル供給と顧客企業の信頼性評価が来て、その後にパイロットラインの歩留まり安定化、量産承認、実際の供給契約という順で検証が進む。このうち各企業がどの段階で詰まっているかが、次のバリューチェーン別銘柄分類の出発点になる。
バリューチェーンのポジション別の銘柄分類
同じガラス基板関連株でも、売上が実際に計上される時期はポジションごとに 2年以上の差がある。量産ラインを構築する際には、レーザー装置(Philoptics)と検査装置(HB Technology、Gigavis)が先に納品され、素材(YCChem)は生産開始後の繰り返し購入で売上が発生する。今いちばん重要な判断基準は「企業がどのポジションにいるか」だ。
ポジション別の銘柄と売上認識時点の比較
| ポジション | 銘柄 | 現在の状況 | 売上認識の予想時点 |
|---|---|---|---|
| 基板製造 | SKC(Absolics) | 顧客認証進行中 / 2026年の認証完了目標 | 2027年~(認証通過後) |
| 基板製造 | Samsung Electro-Mechanics | パイロットライン構築完了後に直接生産予定 | 2026年以降に量産 |
| 装置 | Philoptics | Absolics・Samsung Electro-Mechanicsの双方への納品実績あり | すでに一部発生中 |
| 装置/検査 | HB Technology | Absolicsに検査・修理装置を 3台納品完了 | すでに発生 / 追加拡大 |
| 検査 | Gigavis | ガラス基板検査装置の量産準備段階 | 2026年~2027年 |
| 素材・化学 | YCChem | 主要素材 3種の量産納品開始(2025年下半期~) | 少量発生中、拡大局面 |
| 素材・化学 | Chemtronics | ガラス基板工程装置・素材を並行して扱う | 2027年~2028年(量産) |
基板製造、SKCとSamsung Electro-Mechanics
両社の役割は似ているように見えるが、歩んできた道筋は異なる。
Absolicsはもともと2024年の6月の商業化を目指して始動したが、工場の竣工遅れで日程を何度も延期した。'2025年の量産'を経て'2026年の認証完了'へと修正されており、結果的に3年も日程が遅れている。
従来は組み込み方式だけにこだわっていた同社は、最近、非組み込み方式も並行して進める二本立て戦略を明らかにした。難易度を下げた製品で先に認証を取る狙いだ。
財務状況にも変化が見える。 2026年1四半期の業績発表で、EBITDA(税金・利子・減価償却前利益)100億ウォンを記録し、2023年2四半期以降10四半期ぶりにEBITDAベースで黒字に転じた。一方、営業損失は287億ウォンで、赤字は続いた。前四半期(-1,076億ウォン)比で赤字幅は70%以上縮小したが、実際の営業利益の黒字化にはまだ距離がある。
Samsung Electro-Mechanicsは別の道を歩んでいる。パイロット(試作)ラインの構築を完了し、2026~2027年の量産に備える。Samsung Electronics、Samsung Display、Samsung Electro-Mechanicsがグループ全体で供給網を構築しているため、単独で認証を確保しなければならないAbsolicsとは状況が異なる。つまり、社内顧客であるSamsung Electronicsがすぐ目の前にあるということだ。
設備、Philoptics・HB Technology
設備企業がバリューチェーンで最初に現金を受け取る理由は構造的だ。本格生産を始める前にまずラインを整えなければならず、ラインを整えるにはまず設備を購入しなければならない。
PhilopticsはAbsolicsとSamsung Electro-Mechanicsの双方に設備を納入した実績を持つため、どちらが先に量産を達成しても恩恵を受けるとみられる。TGVホール加工装置、ABF UVドリリング、DI露光、シングレーション装置までラインアップは幅広く、2025年 1四半期ベースで前年同期比の営業利益が348.5%急増し、業績の転換を確認した。
HB TechnologyはOLED検査・リペア装置の専門企業だ。Absolicsにガラス基板検査・リペア装置を3台すでに納入した。追加受注はAbsolicsの本格量産開始に連動する構造だ。
素材・化学、YC Chem・Chemtronics
素材企業は設備企業より遅れて利益を上げるが、一度サプライチェーンに入ると切り替えコストが高く、顧客は簡単には入れ替えられない。
WYChemはこのポジションで一歩先を行っている。EUV工程素材とガラス基板向けコーティング剤は2025年下半期から顧客への正式納品を開始し、売上に反映された。国内素材企業の中で、ガラス基板向け素材の開発・商用化に成功した最初の事例として知られている。
2025年の年間売上高は830億ウォンで、前年同期比18.1%増加した。営業損失は17億ウォンで、前年の-82億ウォンから赤字幅を78%以上縮小した。会社関係者は「今年の新素材売上は全体の約20%を占めるだろう」と明らかにした。
ケムトロニクスには、より長い目で見る必要がある。量産の恩恵は2028年と見る向きが多く、今すぐ業績で確認できる銘柄ではない。
検査、ギガビス
Gigavisはガラス基板検査装置の供給が見込まれる企業として、証券業界で継続的に恩恵銘柄として挙げられている。ガラス素材はプラスチックより衝撃に弱いため、量産段階で不良検査需要が大きく増える可能性が高い。ただし、実際の恩恵は量産が始まった後に訪れる。
ポジション別に見れば、結論は一つだ。ガラス基板テーマには量産前の期待段階の銘柄と量産入り段階の銘柄が混在しており、今どの段階の企業を買うかによって、待つ時間は 1年にもなりうるし、 3年にもなりうる。
次は、各銘柄の財務状況を具体的な数字で掘り下げる順番だ。どこまでが業績として見える範囲で、どこからが期待なのかを切り分けなければならない。
銘柄別の財務状況とリスクチェック
ガラス基板関連株は、今この瞬間も二つの顔を同時に見せている。一方では EBITDA(減価償却前営業利益、実際に稼いだ現金を示す指標)の黒字転換のニュースが出ており、他方では営業損失がなお続いている。どの銘柄がすでに現金を稼いでいて、どの銘柄がまだ未来に賭けているのかを見極めることが投資の第一基準だ。
SKC・Apsolix: 損失は縮小したが、まだ現金を生み出す段階ではない
SKCは2025年の連結年間売上高1兆8,400億ウォン、営業損失3,050億ウォンを計上した。赤字規模は2024年(2,768億ウォン)よりむしろ拡大した。
変化が始まったのは2026年1四半期だ。売上高4,966億ウォン、営業損失287億ウォンを記録し、損失規模は前年同期比61.2%、前四半期比73.3%縮小した。さらにEBITDAが100億ウォンとなり、2023年2四半期以来10四半期ぶりに四半期黒字へ戻った。10四半期なら2年半だ。
営業利益率は2024年に-16.1%、2025年の-16.6%から2026年の1四半期に-5.8%へ改善したが、黒字転換には至らなかった。
財務負担も軽くない。2026年3月末時点の現金性資産と有償増資資金、予想営業創出現金をすべて合計しても、1年以内に満期を迎える借入金(約2兆1,000億ウォン)と設備投資(約3,000億ウォン)を賄うには負担が残る。
これを埋めるために、SKCは公募増資で1兆 1,671億ウォンを確保し、5,775億ウォンは借入金の返済に、残りの5,896億ウォンはAbsolicsへの出資に充てた。発行株式数が3,787万株から4,960万株へ31%増加し、既存株主の希薄化負担が生じ、2026年にも1,310億ウォンの赤字が見込まれる。
Absolicsは依然として顧客企業の信頼性検証段階にとどまっている。「追加の検証項目が予想外に発生し、開発期間が延長された」との報道以降、明確な量産日程は示されていない。
要するに、こういうことだ。EBITDAの黒字化は意味のあるシグナルだが、営業利益ベースではまだ赤字だ。SKCは量産成功時に最も大きな恩恵を受ける位置にあるが、時期が6か月さらに遅れれば、財務負担は再び重くなる。
フィロプティクス:単体ベースの業績はすでに反転した。連結で見ると話は違う
フィロプティクスは、ガラス基板に穴を開けて電気信号が通るようにする中核工程であるTGV装置を商用化したのに続き、ガラス基板切断(シンギュレーション)装置を世界で初めてグローバル企業に供給した。
2025の 1四半期の個別ベースの実績は売上高 319億ウォン、営業利益 20億ウォンで、売上高は前年同期(131億ウォン)の 2.5倍に伸び、営業損益は黒字転換した。会社は、ガラス基板装置の出荷が業績をけん引したと説明した。
しかし、子会社のフィルエナジーを含む連結ベースでは結論が異なる。 1四半期連結ベースの売上高 327億ウォン、営業損失 32億ウォンで、売上高は前年同期(702億ウォン)の半分に減った。電池装置子会社のフィルエナジーが足を引っ張ったのだ。
2025年次実績はさらに急激に落ち込んだ。連結ベースの売上高は 1,034億ウォン、営業損失は 349億ウォン、当期純損失は 288億ウォンとなった。前期である 2024年は売上高が 4,109億ウォン、営業利益が 138億ウォンだったため、 1年で売上は 4分の 1まで縮小した。川下産業の投資遅延が原因とみられている。
要点を挙げると、こうだ。Philopticsはガラス基板装置の納入だけで、すでに業績が出ている。 問題は、主力だったOLEDディスプレー装置市場が 2025年を通して冷え込み、全体の損益を押し下げた点にある。ガラス基板の受注が本格化するまでは、OLEDの市況がこの会社の業績下限を決める。
レーザーTGV装置、露光装置、シンギュレーション装置まで、ガラス基板工程のフルラインアップを保有しており、AbsolicsとSamsung Electro-Mechanicsの双方に納入実績がある。
材料・検査企業: 業績が見え始める時期が最も遠い
| 企業 | バリューチェーン上の位置 | 現在の業績状況 | 売上計上の見込み時期 |
|---|---|---|---|
| YC CHEM | ガラス基板専用材料(フォトレジスト・コーティング剤 3種) | 顧客の量産認証評価に入る段階 | 量産開始後の反復売上 |
| Kemtronics | TGV化学エッチング材料・インターポーザー製造 | パイロット完了、Samsung Electro-Mechanicsと協業 | 2027~2028年の大量生産 |
| Gigavis | RDL検査装置(回路の微細線幅検査) | ガラス基板検査装置の開発完了段階 | 量産ライン稼働後に納入 |
| HB Technology | 検査装置 | Absolicsにガラス基板検査装置を供給 | Absolicsの量産と連動 |
ガラスは既存のプラスチック基板とは材料の互換性が異なるため、ガラス専用材料を開発した企業には独占的な地位を持つ余地がある。ただし、YCChemとChemtronicsを今買うのは 2028その年以降を見据えた賭けだ。まだ実績がないのに株価が上がるなら、その上昇分はあくまで期待感にすぎず、認証の遅れが一度起きるだけで短期的な衝撃が来る可能性がある。
結局、この問いに行き着く: 業績の見通し vs 期待感
ハイ投資証券のコ・ウィヨン研究員は、「主要メーカーが 2026~2027年以降の導入を計画しているだけに、関連サプライチェーンの利益寄与を論じるにはまだ早い段階」とし、「ニュースによって株価の変動性も大きくなりうる」と述べた。投資家の立場で訳せばこうだ。今のガラス基板関連株の株価のかなりの部分は、まだ発生していない売上を先取りして織り込んだものだ。
生産遅延シナリオ: 株価はどう動くのか
ガラス基板関連株の最大のリスクは一つだ。認証が遅れることだ。Absolicsは当初 2024年 6月の商業化を目標にしていたが、工場完成の遅れで 2025年の量産へずれ込み、その後 2026年の認証完了へ修正された。最近の開示では「現時点では具体的な量産日程を予測するのは難しい」として遅れを示唆した。3年も先送りされているこれが、ガラス基板投資の核心リスクだ。
認証の遅れが出たら株価はどこまで下がるのか
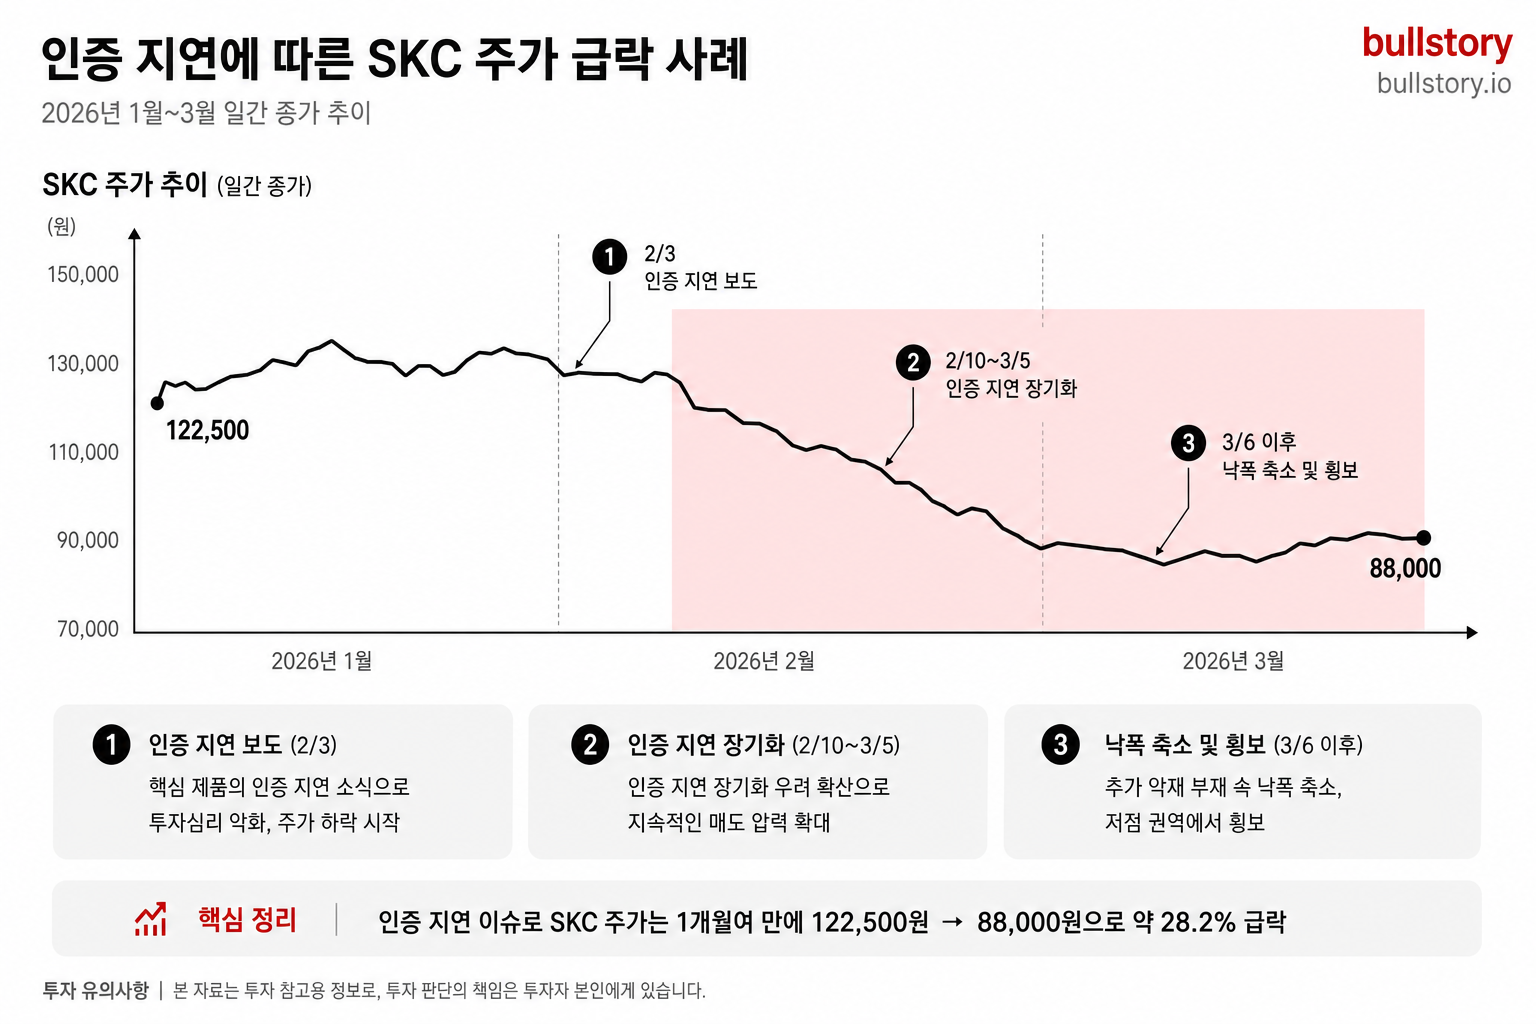
技術検証が長引けば、大量生産の時期は から に後ずれする可能性があり、その場合は失望売りが出る公算が大きい。実際の事例がある。SKCの株価は 2026月 2027に達したあと、1月末に下落基調へ転じ、30月 122,500には 2まで下がった。市場の反応は速く、容赦なかった。3月4日には 88,000円まで下落した。
この下落が業績要因ではなかった点のほうがさらに問題だ。カンファレンスコールで明確な量産時期を示せなかったため、「予想していなかった追加の検証項目が発生し、開発期間が長くなっている」との説明があり、期待感が揺らぐと株価は即座に反応した。期待感で上がった株は、その期待が消える瞬間にすぐに元へ戻る。
財務負担も重なる。2026年 5月〜6月にかけて、8,300億ウォン規模の第三者割当増資で株式の希薄化は約 31%と見込まれる。認証失敗のニュースと第三者割当増資が重なれば、ショックは単純な足し算ではなく、さらに大きく増幅される。
| ショック要因 | 内容 | 株価への影響の性格 |
|---|---|---|
| 認証日程の再延期開示 | 「デュー・デートを示せない」カンファレンスコール | 短期的な急落(すでに前例あり) |
| 第三者割当増資による希薄化 | 8,300億ウォン、株式の約 31%希薄化見込み | 中期的な株価上値の抑制 |
| 追加技術検証項目の発生 | 想定外の工程上の難題 | 日程不透明感の再拡大 |
| 競合の量産先行 | Samsung Electro-Mechanicsなど後発勢の参入加速 | 先行者プレミアムの毀損 |
装置・素材株は異なる下げ方をする
基板メーカー(SKC)と装置メーカー(Philoptics、HB Technology)は、同じ悪材料でも下落の強さが異なる。
基板メーカーは、売上そのものが量産開始と直結している。認証が遅れれば、売上がまったく発生しない。衝撃は即時かつ深い。
装置メーカーは違う。パイロット段階でも装置受注は可能で、PhilopticsはAppsolixとSamsung Electro-Mechanicsの両方を顧客に持つ。SKCの遅延がさらに続いても、Samsung Electro-Mechanicsのラインから受注が来れば業績は維持される。この構造的な違いが下落耐性を生む。
素材・化学株(Chemtronics、YC Chem)も同様だ。ガラス基板専用素材の比重がまだ低い銘柄ほど、既存事業の売上がバッファーとして機能するため、量産遅延のニュースでテーマ性の売りが出ても、業績毀損の幅は基板メーカーより小さい。
だからFC-BGA基板株が必要だ
ハイ投資証券のコ・ウィヨン研究員の指摘のように、関連サプライチェーンの利益貢献を語るにはまだ早い段階なら、専門家がFC-BGA(フリップチップ・ボールグリッドアレイ、CPUとGPUを基板に接続する現在の主流パッケージング技術)基板株を並行して保有するよう勧める理由が見えてくる。
Isu PetasysとDaeduck Electronicsは、ガラス基板が商用化されるまで、AIインフラ投資の実質的な恩恵を受ける銘柄だ。今まさに売上が立っており、期待ではなく数字で説明できる銘柄だ。
Isu Petasysは2025年の連結売上高1兆880億ウォン、営業利益2,047億ウォンを記録した。AIサーバーおよびネットワーキングインフラ投資の拡大により高多層PCBの需要が増え、AIアクセラレーター、スイッチ、サーバーの全製品群で顧客需要が拡大した。
Daeduck ElectronicsはFC-BGAのターンアラウンドが進行中だ。メモリパッケージ基板、FC-BGA、多層基板をすべて手がける構造的な強みが際立ち、2026年の営業利益は1,940億ウォンと見込まれる。
どう組み合わせて保有するか
ガラス基板関連株とFC-BGA基板株を並行して保有する論理は単純だ。両者は、業績が出る時点が異なる。
- FC-BGA基板株(Isu Petasys・Daeduck Electronics): 現在、業績が出ている銘柄だ。ガラス基板の量産遅延ニュースの直接的な影響は小さい。ただし、AIサーバー投資サイクルが鈍化すれば、一緒に揺れる可能性がある。
- ガラス基板関連株(SKC・Philopticsなど): 認証通過のニュースが出れば、短期急騰が可能だ。それまでは期待感が株価を支える構造なので、ニュースに応じて極端に反応する。
両方の種類を一緒に持っておけば、ガラス基板の認証がさらに遅れても、FC-BGA基板株の業績ニュースがポートフォリオを下支えする。逆に、認証が通過すれば、その上昇分が、動きの遅いFC-BGA基板株を上回る可能性がある。
比率設定の基準は一つだけだ。今すぐ業績が出ている方により大きく配分し、期待感で保たれている方は軽く持つべきだ。期待感はいつでも再び検証される。SKCはすでに三度証明した。
次は、この計算を実際に変える三つの触媒、つまり今買うことと 6数か月後に買うことを分ける開示イベントだ。
今買う人 vs 6数か月待つ人
結論から言うと: ガラス基板関連株を今買うことと 6か月後に買うことは、まったく別の賭けだ。今買う人は認証通過というイベントプレミアムを狙っており、待つ人はそのイベントが実際に確認された後に安全に乗ることを狙っている。重要な触媒 3種類がいつ、どの順番で起こるかによって、二つの戦略の収益率は変わる。
株価を動かす触媒 3要因
ガラス基板テーマで市場が待つ買いの触媒は、SKC Appsolix の AMD・AWS 品質認証通過、Samsung Electro-Mechanics の量産日程確定、そして Intel や Nvidia などビッグテックによるガラス基板採用の正式化だ。
触媒 ①: SKC Appsolix の AMD・AWS 品質認証通過
現在、Appsolix は AMD、AWS などとのガラス基板品質認証の最終段階にある。今は「試作品を送り、信頼性の検証を受けている」段階であり、「認証が通過した」という開示が出ている状態ではない。
短期的に注目するシグナルは、顧客企業の認証段階の格上げ、装置メーカーからの受注、SKC の歩留まりデータだ。認証が「エンジニアリングサンプル試験」から「量産向け購入意向書」段階へ格上げされるかどうかは、AMD および AWS の決算発表やサプライチェーン動向で確認できる。
2026年 5月、米国政府のガラス基板ロードマップ発表直後に「Intel・Apple連合」の報道が重なり、ガラス基板テーマ銘柄は一斉にストップ高となった。SKCは +30.0%上昇し、HBテクノロジーズは +29.89%上昇した。実際にAMD認証通過が開示で確定すれば、その衝撃はさらに大きくなり得る。
触媒 ②: Samsung Electro-Mechanicsの量産日程確定
研究所の開発組織をパッケージソリューション事業部へ前進配置したSamsung Electro-Mechanicsは、2026年下半期から2027年の間に本格的な大規模量産に突入する布石を打っておいた。組織改編は終わり、残るは確定発表だ。
2025の業績発表カンファレンスコールでは、「ガラス基板のサプライチェーンを早期に構築し、協業中の主要取引先の要望に合わせて適時量産を開始し、市場先行を図る」という趣旨の発言があった。量産日程が2026年下半期に前倒しされれば、Samsung Electro-Mechanics単独のモメンタムが生まれ、サプライチェーンに連なるChemtronics・YCChemもそろって強さを見せる可能性が高い。
触媒 ③: ビッグテックの正式採用発表
AMD・NVIDIAなどとの試作品性能検証が進む中、ビッグテックが「次世代チップにガラス基板を使う」と正式発表する瞬間は、テーマ全体の格を引き上げるイベントだ。認証通過や量産日程発表より波及力は大きいが、その分予測も難しい。
カタリスト別のタイミングと恩恵銘柄の整理
| カタリスト | 想定時期 | 1第二の恩恵 | 2第二の恩恵 |
|---|---|---|---|
| SKC AbsolixのAMD·AWS認証通過 | 2026年下半期 | SKC | Philoptics·WYChem |
| Samsung Electro-Mechanicsの量産日程確定 | 2026年下半期~2027年 | Samsung Electro-Mechanics | Kemtronics·Gigavis |
| ビッグテック(Intel·NVIDIA)の正式採用 | 2027年以降 | テーマ全体 | 素材・設備全銘柄 |
今買う人の論理
今買う側の根拠は、「認証通過イベントを待ってから買ってはもう遅い」というものだ。このイベントの前後で、Philoptics·HB Technology·WYChemなどのサプライチェーン銘柄が連れ高するパターンが繰り返された。
リスクも明らかだ。ガラス基板の商業化スケジュールは、これまでに 3年遅れた。当初の 2024年 6月だった時期は、工場の完成遅延により「2025年量産」に、さらに「2026年認証完了」へと再び後ろ倒しになった。今買う人は、この繰り返しの遅延リスクを引き受けることになる。
6数か月待つ人の論理
待つ側は、認証通過を自分の目で確認してから入る。より高い価格で買うことはあり得るが、失望リスクは避ける。
この戦略が最も有効な銘柄は、Philoptics と WiseChem だ。装置企業は素材企業より先に業績が出る傾向があり、認証通過の開示後でも装置受注が立て続けに出る局面がある。その局面で入っても十分に利益を出せる余地がある。
一方で、SKC は違う。AMD・AWS・Intel の信頼性認証を通過した際、株価が業績に対して何倍で評価されるか(マルチプル)が 28倍から 35倍へ引き上げられ得るという分析がある。認証通過の開示後の上昇分にマルチプルの再評価がすでに織り込まれていれば、確認後に入るのはかなり遅れて乗ることになる。SKC は待つ戦略が不利な銘柄だ。
結論:銘柄ごとに戦略を変えよう
- SKC: 今入るなら、保有比率は低く抑えよう。認証イベントそのものが最大の上昇要因なので、待っていると機会を逃す可能性があるが、遅延の前例があるため、ポートフォリオ全体のごく一部にとどめるのが妥当だ。
- フィルオプティクス・YCケム: 認証通過の開示後に入っても遅くない。材料は一度サプライチェーンに入ると切り替えコストが高く、長期的な反復売上が期待できる。
- サムスン電機: SKCよりスケジュールが遅い。サムスングループの支援を受けて財務余力は厚く、住友化学と協力してガラスコア素材を開発しており、その後の量産を目標としている。財務リスクは低いが、業績認識は遅れるため、量産スケジュール確定のニュースを見てから入るのがよい。10。2027。
「先に買えば儲かる」という言葉は、このテーマではいつも当てはまるわけではない。一度に全部買えば、半分は高すぎる値段で買うことになり、残り半分は待ってもよかった銘柄を不安に抱えることになる。
付録:用語集
本文に登場する主要な用語 7は多い。ガラス基板の製造工程ひとつだけでも 190もの細かな工程があるほど業界用語が多く、混乱しやすい。以下の解説を一度読むだけで、本文はぐっと明確になる。
-
Glass Core (Glass Core): 半導体基板の中央で骨格の役割を果たす層を「コア」と呼ぶ。従来のFC-BGAでは、このコアはガラス繊維とレジンを混ぜて作られており、物性はプラスチックに近い。こうしたプラスチックのコアをガラスに置き換えたものが、Glass Core基板である。
-
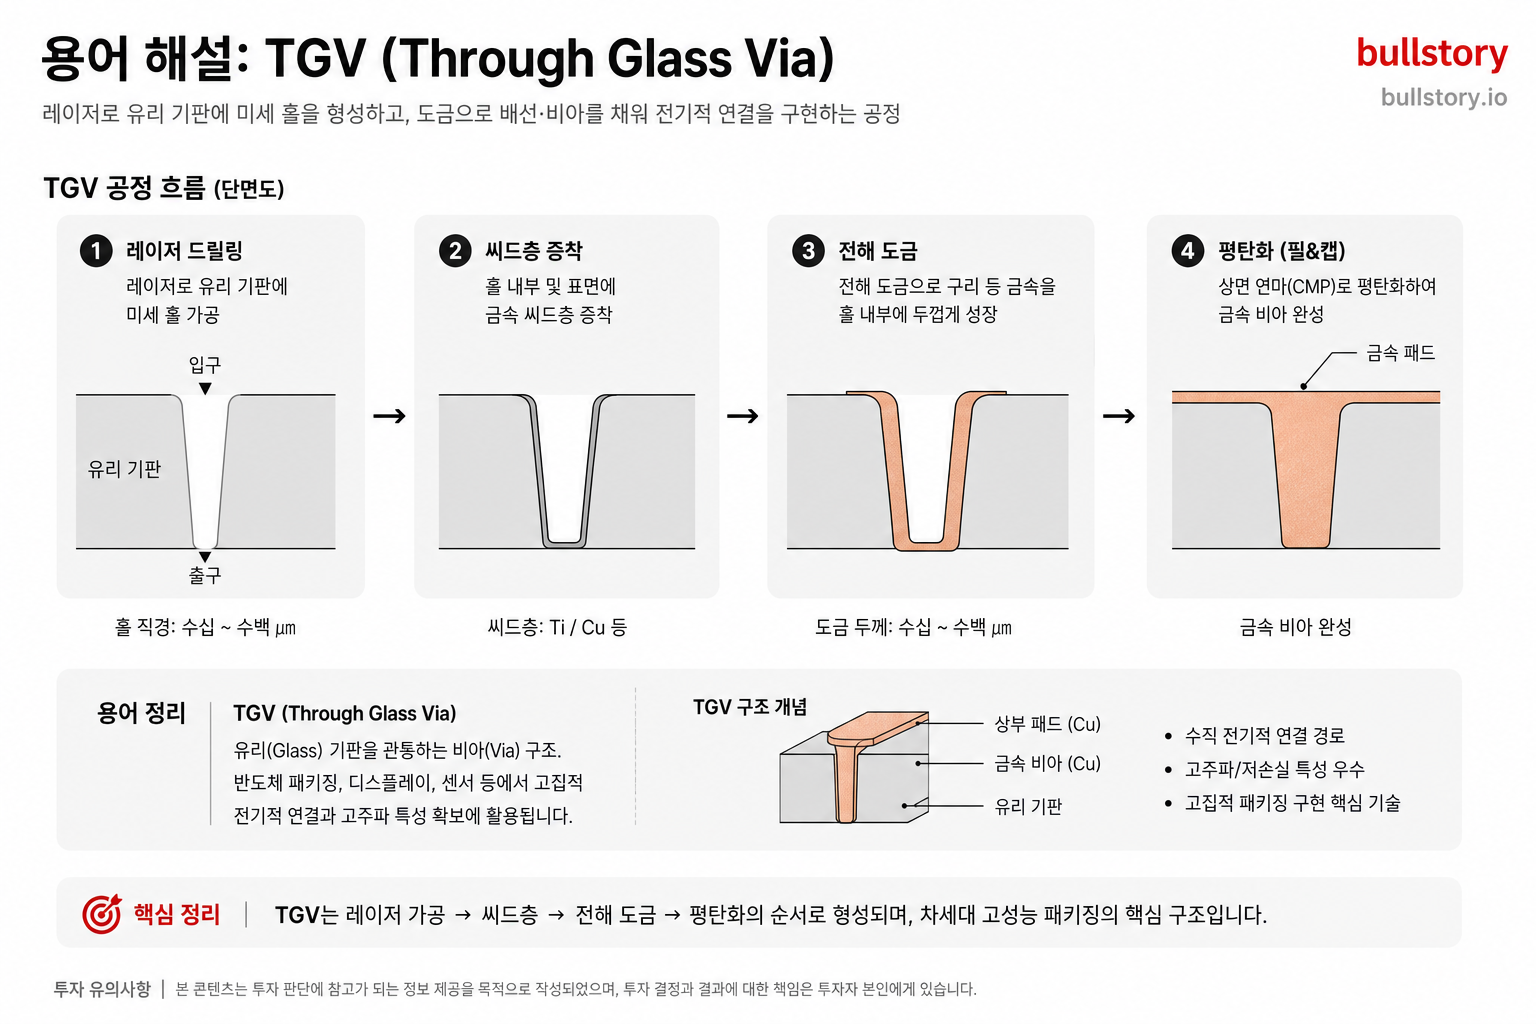
TGV (Through Glass Via, ガラス貫通電極): 電気信号を伝達するために、ガラス基板を垂直に貫いて作る微細な穴である。穴を開けた後、銅を充填して信号の通り道として使う。ガラス板の中に開けられた何百万もの配線用の穴だと考えればよい。レーザー加工とエッチング、洗浄が先に行われ、その後にめっき、研磨、検査が続く。
-
FC-BGA (Flip Chip-Ball Grid Array): フリップチップとボールグリッドアレイを組み合わせた言葉である。現在、高性能半導体パッケージで最も広く使われている基板形態で、ガラス基板が代替しようとする相手だ。耐熱性が低いため、ワーページが発生し、サイズ拡大も難しいため、この限界からガラス基板の必要性が提起された。
-
パイロットライン (Pilot Line): 本格的な量産に先立って小規模で試験生産するラインである。歩留まり(きちんと製造される比率)を検証し、工程上の問題を解消する段階で、ここで生産された製品は顧客企業の品質認証テストに使われる。パイロットライン段階では売上がほとんどないため、装置株の立場でも少量納品にとどまるので、投資家が売上期待を過度に高めてはいけない局面である。
-
EBITDA(税引前・利払い・減価償却前営業利益): 支払利息、税金、有形資産の減価償却を差し引く前に稼いだ利益である。「工場を建てるために使ったお金を除いて、実際の営業でどれだけ現金が残ったか」を見る指標で、初期設備投資が莫大なガラス基板産業でよく使われる。
-
インターポーザ (Interposer):2.5 半導体 3Dパッケージで使う中間の橋渡し役の部品である。チップとパッケージ基板の間の回路幅を調整し、複数の半導体ダイをつないで信号の流れを維持する。従来はシリコンで作られていたが、ガラス基板企業はこのシリコンインターポーザもガラスで代替しようとしている。
-
ガラスコア vs ガラスインターポーザ: この二つの用語は混同して使われることが多いが、厳密には異なる。ガラスコア基板はパッケージ基板そのものを有機材料の代わりにガラスで作ることを意味し、ガラスインターポーザはチップと基板の間に挟み込む中間接続材をガラスで作ることを意味する。難易度はガラスコア基板の方が高く、量産もより遅くなると予想される。
よくある質問
ガラス基板関連株の中で、最も早く業績が出る銘柄は?
Philopticsだ。すでにAbsolixとSamsung Electro-MechanicsにTGVレーザー装置を納入しており、 2025年 3月時点の営業利益は前年同期比で 348.5急増した。
SKCのガラス基板の量産はいつごろ可能だろうか?
2026年 1月時点で、AbsolicsはAMDに量産サンプルを供給している。AMDとAWSの品質認証通過の開示が出れば、本格的な量産が始まる。
Samsung Electro-Mechanicsのガラス基板事業の進捗状況は?
2026年 7月にDongwoo Fine-Chemと合弁会社GlaSSEMを設立した。総投資規模は 4,800億ウォンで、 2027年下半期の本格稼働を目標とする。
ガラス基板関連株を買うのに適したタイミングは?
2026~2027年が認証段階、2027~2028年が本格量産だ。銘柄ごとに売上認識時期が1~2年ずれるため、各企業の現在の進捗段階を把握してから入るべきだ。
なぜガラス基板がプラスチックに取って代わろうとしているのか?
AI GPUとHBMに使うには、プラスチック基板は物理的な限界に達した。ガラス基板は放熱性能と信号品質がはるかに優れており、唯一の代替候補だ。
ガラス基板市場の成長率はどれほど大きくなるだろうか?
SEMIの見通しによると、2028頃に量産が始まれば、67.2年平均成長率は%に達する可能性がある。市場が開くこと自体は既定路線に近い。