삼성전자 2026년 2분기 잠정실적 공식 발표, 매출 171조·영업이익 89.4조로 확정
삼성전자는 7월 7일 2026년 2분기 잠정실적으로 매출 171조원, 영업이익 89조4000억원(전년비 1810% 증가)을 공식 발표했다. 컨센서스를 웃돈 역대급 실적이었지만 피크아웃 우려와 외국인 매도, 레버리지 ETF발 변동성이 겹치며 주가는 52주 고점 대비 30% 넘게 밀렸고, 사업부별 세부 수치는 7월 30일 확정실적 컨퍼런스콜에서 공개된다.
삼성전자가 2026년 2분기 잠정실적으로 매출 171조원, 영업이익 89조4000억원을 공식 발표했다. 전년 동기 대비 영업이익이 1810% 넘게 불어난 사상 최대 분기 실적이지만, 이 숫자만 보고 "그러니 주가도 오르겠다"고 판단했다면 최근 3주간 실제 시장 움직임과는 정반대로 갔을 가능성이 크다. 왜 이런 숫자가 나왔는지, 그리고 이 숫자가 아직 무엇을 말해주지 않는지를 먼저 알아야 다음 확인 지점인 7월 30일 컨퍼런스콜을 제대로 읽을 수 있다.
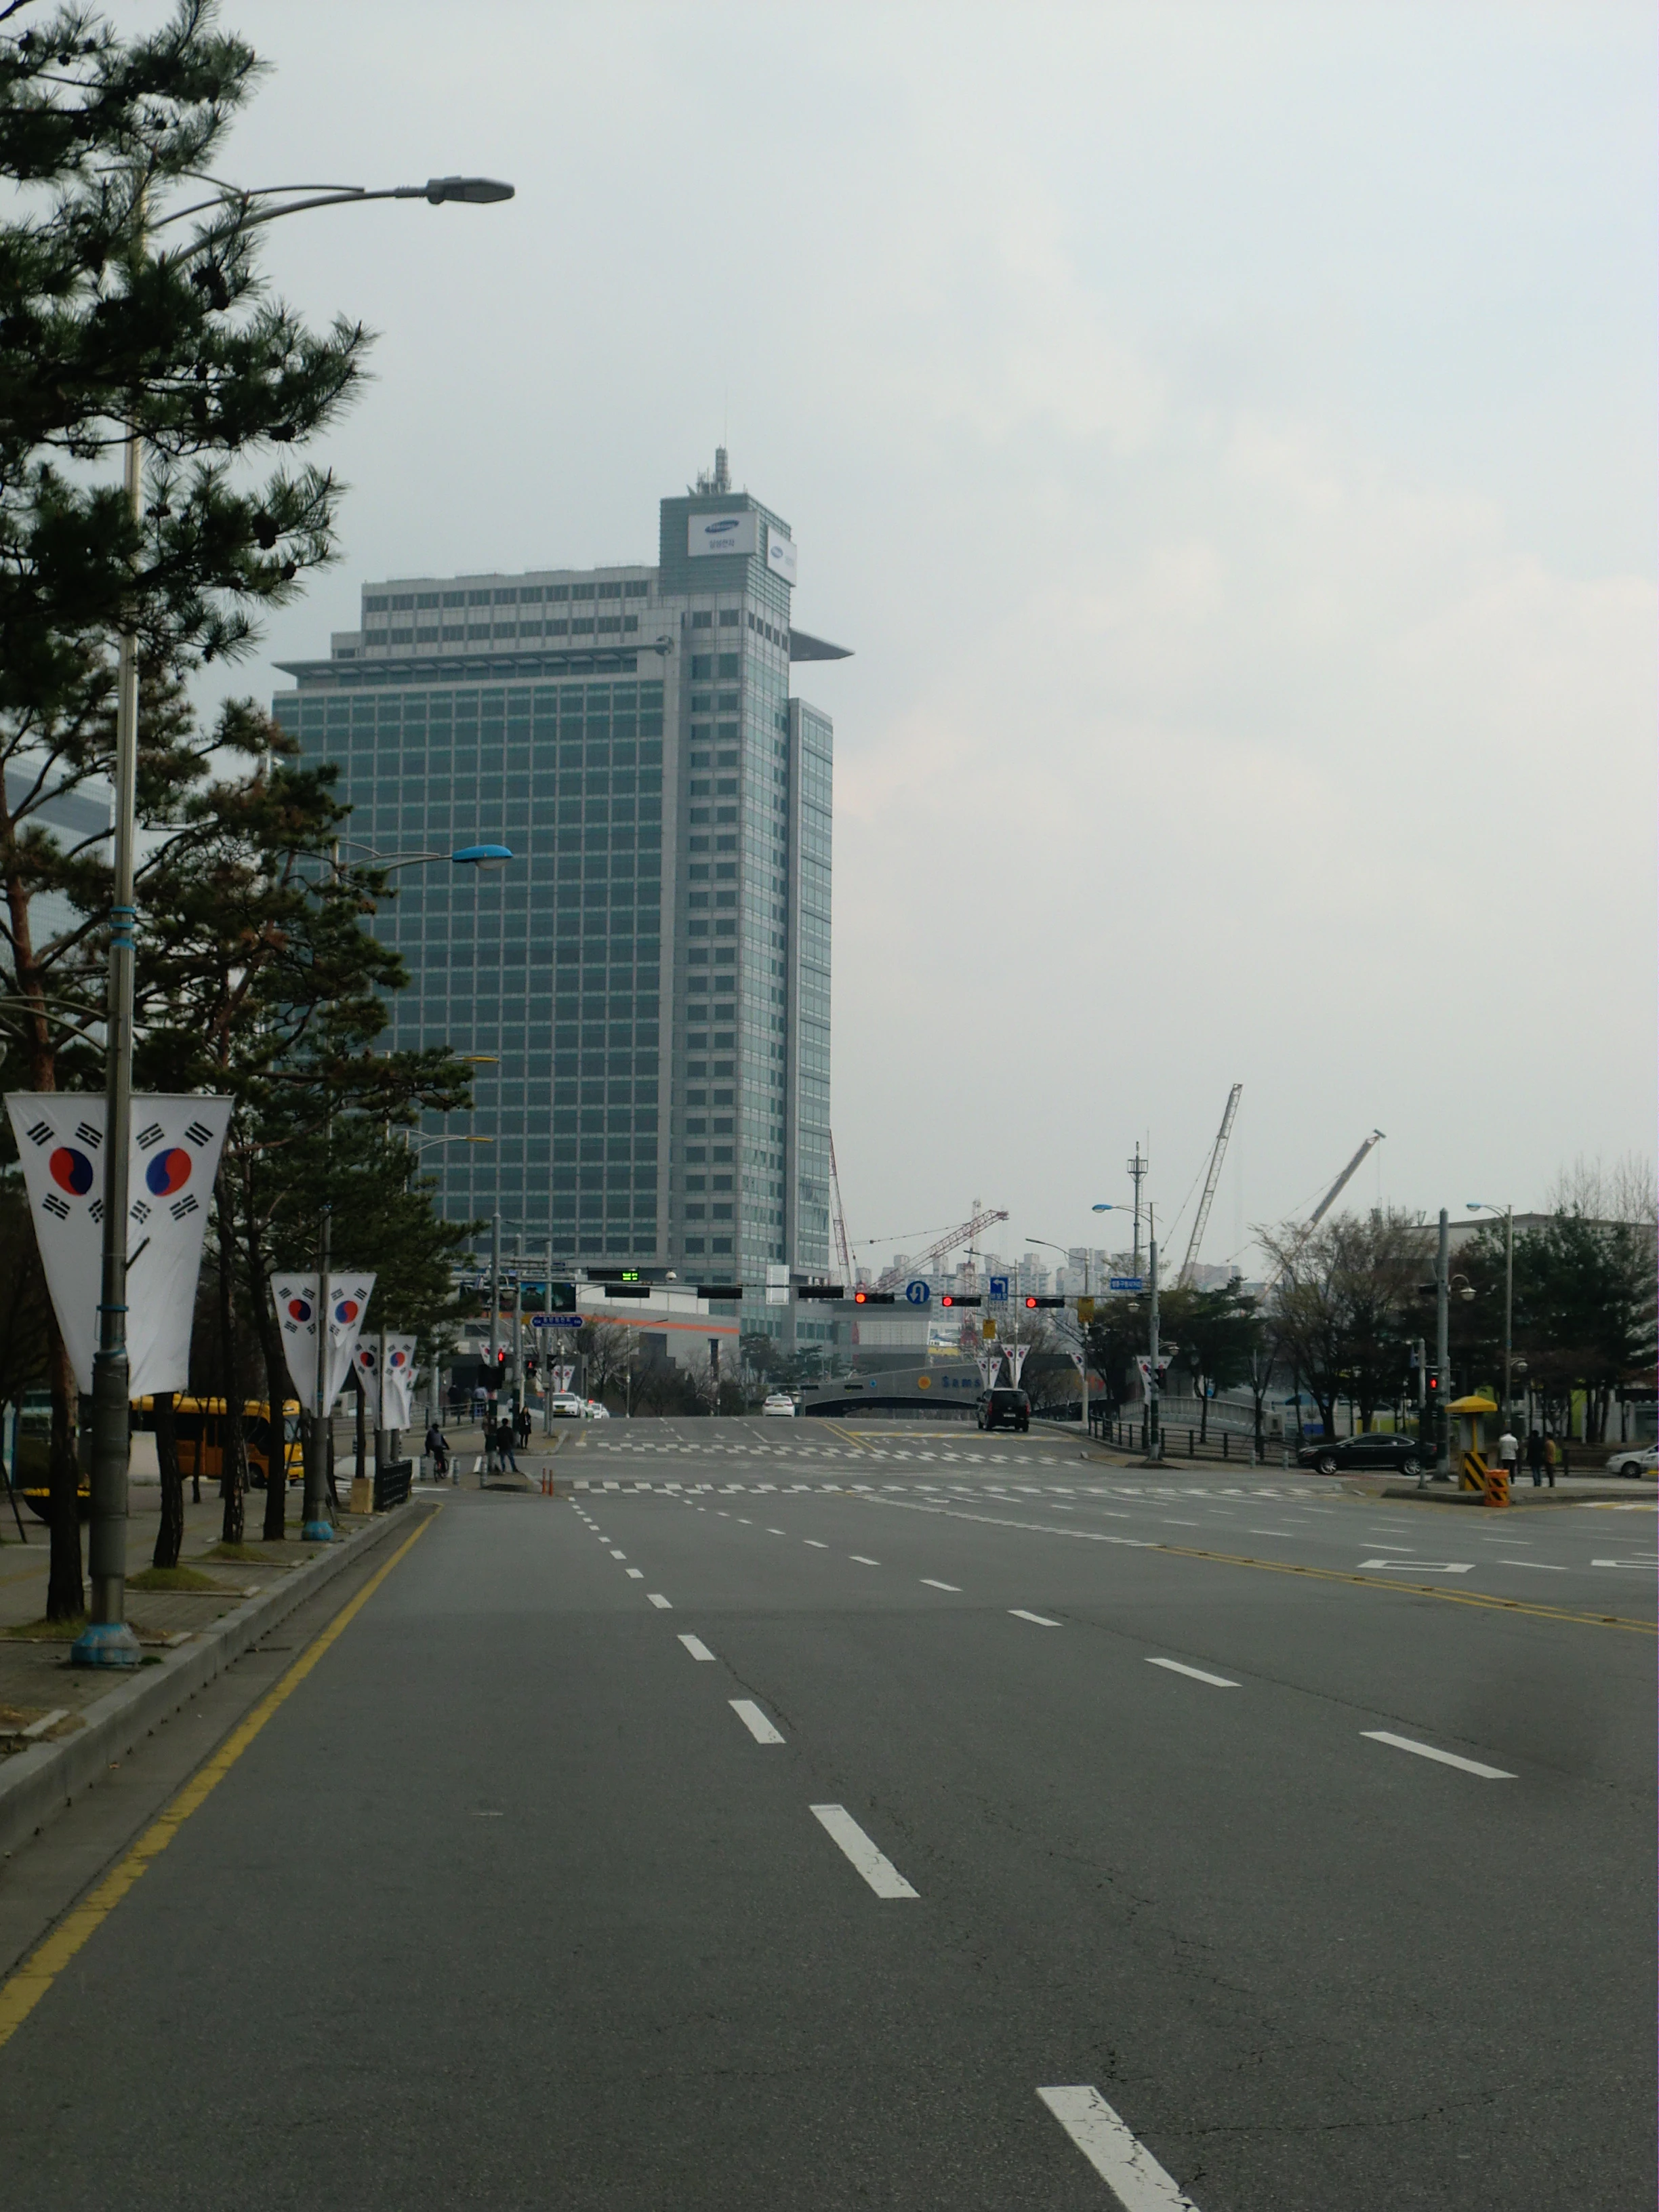
삼성전자 수원 본사. 2026년 2분기 잠정실적은 매출 171조원, 영업이익 89.4조원으로 공식 발표됐다. 이미지 “Samsung Electronics Suwon.JPG”의 제작자는 hyolee2입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
공식 발표 숫자부터 확인하자
삼성전자가 연결기준으로 매출 171조원, 영업이익 89.4조원의 2026년 2분기 잠정 실적을 발표했다. 2분기 실적의 경우 전기 대비 매출은 27.74%, 영업이익은 56.21% 증가했고, 전년 동기 대비 매출은 129.31%, 영업이익은 1810.26% 증가했다. 전 분기 매출이 133조8700억원이었다는 점을 감안하면, 2분기 매출액 171조원은 직전 분기인 1분기 133조8700억원보다 27.74% 늘어난 규모다.
영업이익 규모를 다른 회사와 비교하면 체감이 쉬워진다. 이번 영업이익은 엔비디아의 최근 분기(2026년 2~4월) 영업이익 535억 달러(약 81조8,555억 원)도 넘어섰고, 2023~2025년 3년간 삼성전자의 영업이익 합산보다 많은 규모다. 이익률로 보면 영업이익이 매출의 절반을 넘는데, 한 시장 데이터 정리 페이지는 이번 분기 영업이익률을 52.28%로 집계했다.
다만 이 숫자를 실적 발표의 끝으로 착각하면 안 된다. 잠정 실적은 한국채택 국제회계기준(IFRS)에 의거해 추정한 결과이며, 아직 결산이 종료되지 않은 가운데 투자자들의 편의를 돕는 차원에서 제공되는 것이다. 사업부별 실적은 공개되지 않았지만, 반도체(DS) 부문이 사실상 전사 영업이익의 대부분을 담당한 것으로 추정된다. 반도체·모바일·디스플레이·가전이 각각 얼마를 벌었는지는 이번 공시에 들어있지 않다는 뜻이다. 그 세부 수치는 2026년 7월 30일 오전 10시에 진행될 예정인 삼성전자 2026년 2분기 실적발표 컨퍼런스콜에서 나온다. 삼성전자는 컨퍼런스콜 시작 전에 온라인으로 주요 경영 현황 등에 대해 질문받으며, 질문 접수 기간은 2026년 7월 7일부터 7월 30일 오전 10시까지다.
무엇이 이 정도 실적을 만들었나
실적 폭증의 진원지는 메모리 가격이다. 트렌드포스 집계를 인용한 보도에 따르면 2분기 범용 D램 가격은 1분기보다 58~63%, 낸드 가격은 55~60% 급등했다. 한 분기 만에 메모리 판매 단가가 절반 넘게 뛰었다는 뜻이니, 같은 물량을 팔아도 매출과 이익이 동시에 급격히 불어나는 구조다.
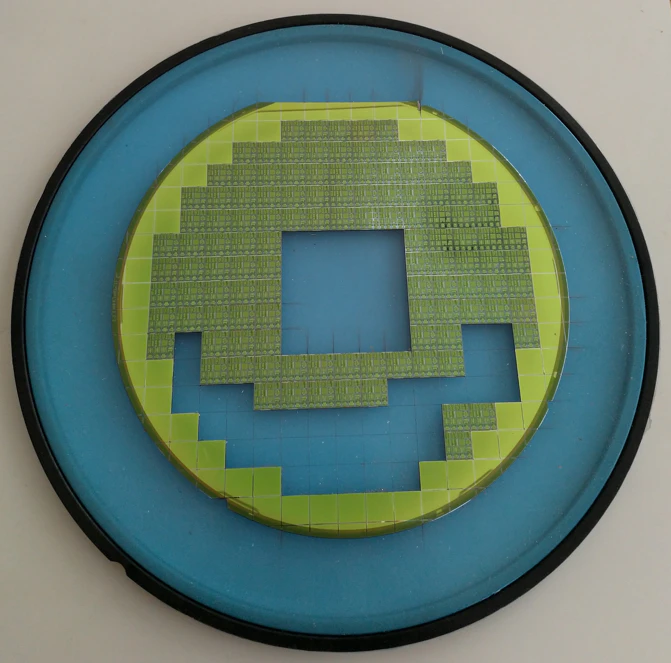
2분기 D램과 낸드플래시 가격이 큰 폭으로 오르면서 메모리 반도체가 삼성전자 실적 증가를 이끌었다. 이미지 “A semiconductor wafer on a dicing blue tape. Few chips dies from the wafer have already been picked up removed for further manufacturing.png”의 제작자는 Khpsoi입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
사업부별 추정치를 보면 반도체 쏠림이 뚜렷하다. 사업부별 실적은 공개되지 않았지만, 반도체(DS) 부문에서 영업이익 대부분이 발생한 것으로 분석되며, 증권가에서는 DS부문 영업이익을 80조원대로 추정하고 있다. 실적 발표 하루 전 나온 한 증권사 추정은 이보다도 높다. 7월6일 삼성전자의 2분기 영업이익 추정치를 90조1천억 원으로 제시한 메리츠증권에 따르면 삼성전자의 반도체(디바이스솔루션·DS)부문은 영업이익 90조2천억 원을, 스마트폰을 포함한 모바일경험(MX) 및 네트워크 부문은 영업손실 1조 원을 낼 것으로 추산됐다. 반도체 값이 오르면 삼성전자 안에서도 완제품을 만드는 사업부는 오히려 원가 압박을 받는 구조라는 뜻이다. 스마트폰을 담당하는 MX/네트워크 부문과 가전, TV 사업을 맡는 VD/가전 부문은 적자를 냈을 수 있다는 전망도 나왔는데, 메모리 가격 상승에 따른 원가 부담으로 부진한 수익성을 기록한 것으로 풀이된다.
성과급 충당금을 빼면 '진짜 이익'은 더 크다
발표된 89.4조원이 전부가 아니라는 분석도 나온다. 이번 분기에 약 20조 원으로 추정되는 성과급 재원을 충당한 것을 감안하면 실질적인 영업이익은 100조 원을 넘었을 것이라는 추정이 나온다. 같은 맥락에서 메리츠증권 리서치는 DS 특별경영성과급 충당금 반영 이전 메모리사업부 영업이익은 112조 원에 이를 것이라고 추산했다. 지난 5월 DS 부문 노사가 영업이익 연동 특별경영성과급 도입에 합의한 여파로, 발표된 이익 수치 자체가 이미 상당한 직원 보상 재원을 차감한 뒤의 숫자라는 얘기다.
이 글과 같은 주제
컨센서스 웃돈 실적, 그런데 주가는 왜 빠졌나
여기서부터가 이번 실적 발표에서 가장 헷갈리기 쉬운 대목이다. 실적 자체는 시장 예상을 넘었다. 그런데 삼성전자 주가는 발표 이후 오히려 크게 밀렸다.
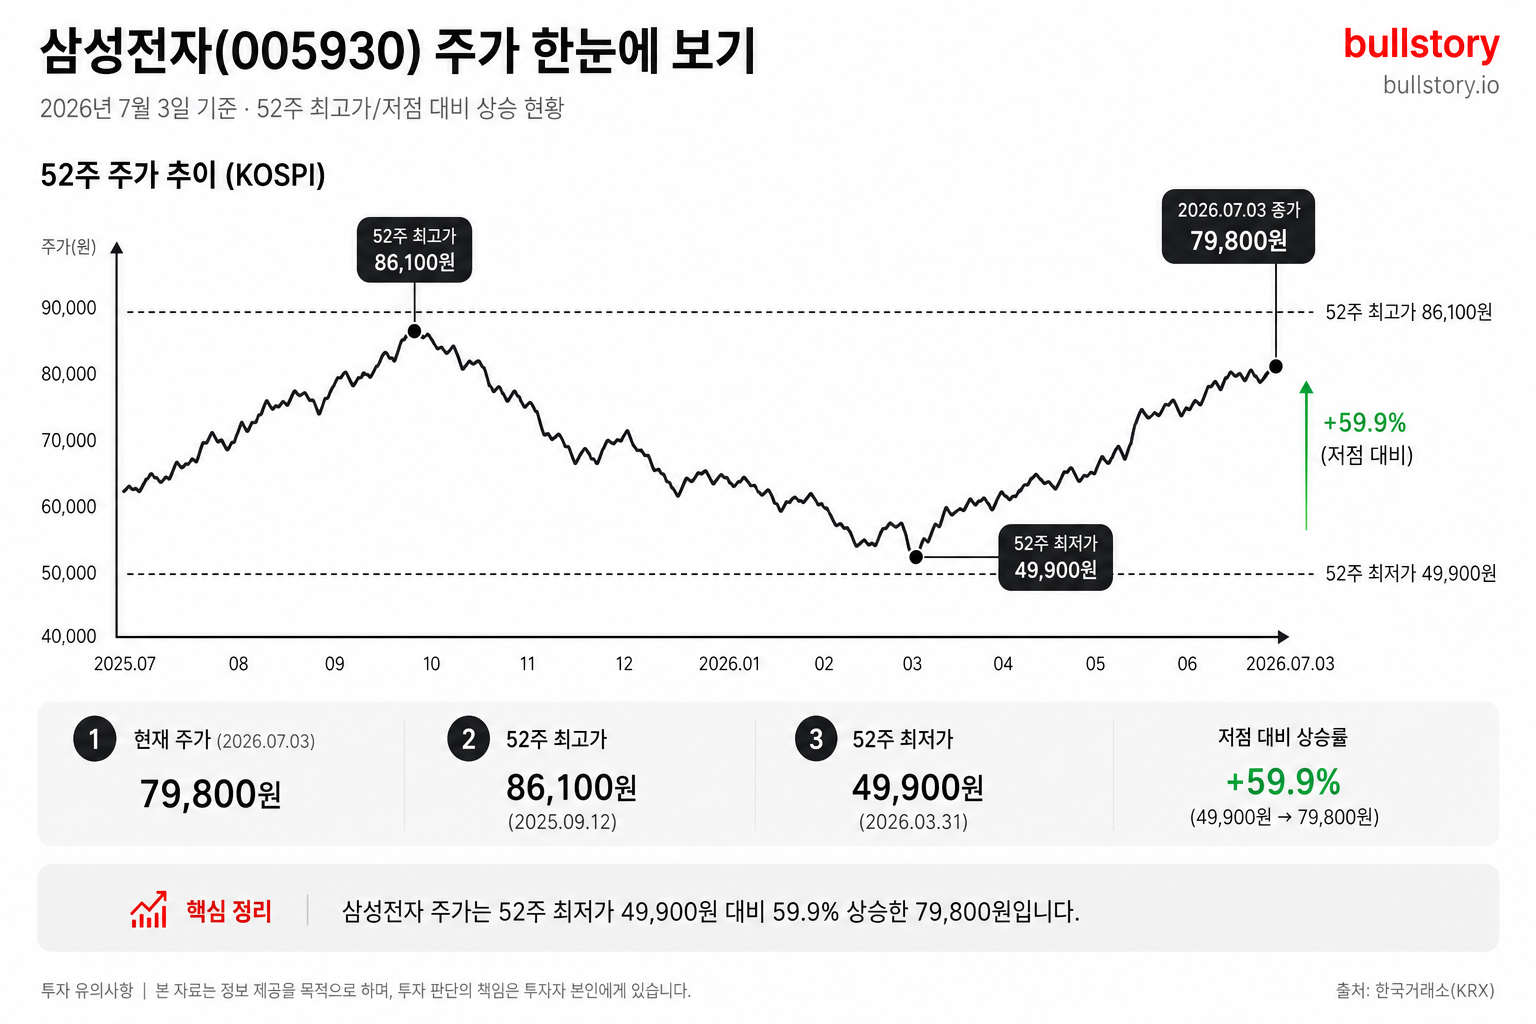
현재(7월 21일 종가 기준) 삼성전자 주가는 25만9000원이다. 52주 최고가 37만4500원과 비교하면 30.8% 낮은 수준이고, 최근 한 달만 놓고 봐도 6월 22일 종가 35만3500원에서 지금까지 26.7% 하락했다. 이 기간 저점은 24만원까지 낮아졌다. 잠정실적 발표 당일부터 이어진 이 하락은 실적 자체에 대한 실망이라기보다, 반도체 업황 피크아웃(고점 통과) 우려와 외국인 매도, 그리고 이후 코스피 전반을 흔든 레버리지 ETF발 변동성 장세가 겹친 결과에 가깝다. 다만 오늘은 분위기가 달랐다. 삼성전자 주가는 이날 6.15% 오른 25만9000원으로 마감했는데, 이는 코스피 전체가 급등해 매수 사이드카가 발동된 날의 흐름과 함께 움직인 것이다.
결국 잠정실적 발표 하나만으로 주가 방향을 예단하기는 어렵다는 뜻이다. 실적 서프라이즈가 주가를 즉시 밀어올리는 대신, 업황 정점 논쟁과 수급 요인이 더 크게 작용하는 국면이 이어지고 있다.
좋은 실적이 다음 성장으로 이어질까요?
“삼성전자 2026년 2분기 잠정실적 공식 발표, 매출 171조·영업이익 89.4조로 확정”
Bite에서 관심 기업의 재무와 사업을 분석하고 성장의 근거와 리스크를 확인하세요.
Bite에서 기업 분석하기애널리스트는 여전히 목표주가 51만원대를 본다
주가가 크게 밀린 것과 별개로, 증권가의 시각은 실적 발표 직후에도 크게 흔들리지 않았다. 발표 다음 날인 7월 8일에 나온 리포트만 봐도 하나증권은 메모리 이익 체력이 확인됐고 실적 상향 여력이 충분하다고 짚었고, 대신증권과 IBK투자증권도 각각 압도적인 체급과 외부 변수를 극복하고도 남는 실적이라는 취지로 분석했다. iM증권은 실적 전망치 상향 조정이 이어질 것으로 봤다. 이 시점 컨센서스 목표주가 평균은 51만3958원(7월 20일 기준)이었고, 국내 증권사 리포트를 종합한 컨센서스 점수는 5점 만점에 4.04로 매수 쪽에 가깝다. 현재 주가(25만9000원)와 비교하면 목표주가와의 괴리가 상당히 큰 셈인데, 이 괴리가 실적 추가 상향으로 좁혀질지 목표주가 하향으로 좁혀질지는 아직 열려 있는 질문이다.
다음으로 확인해야 할 것
지금 시점에서 투자자가 챙겨야 할 다음 이벤트는 명확하다. 7월 30일 오전 10시 컨퍼런스콜에서 사업부별 확정 수치, 특히 DS 부문의 실제 이익 규모와 성과급 충당금 반영 방식, MX·가전 부문의 실제 손익이 공개된다. 여기서 나오는 하반기 메모리 가격 가이던스와 HBM 공급 전망이, 지금 시장이 벌이고 있는 '피크아웃이냐 아니냐' 논쟁에 실질적인 답을 줄 가능성이 크다. 잠정실적 발표로 실적 이슈가 끝났다고 넘기면, 정작 사업부별 그림과 하반기 가이던스라는 더 중요한 정보를 놓치게 된다.
출처
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
삼성전자 2026년 2분기 잠정실적은 언제, 얼마로 발표됐나?
7월 7일 매출 171조원, 영업이익 89.4조원이 발표됐고, 전기 대비 매출은 27.74%, 영업이익은 56.21%, 전년 동기 대비로는 각각 129.31%, 1810.26% 증가했다.
사업부별 세부 실적은 언제 나오나?
이번 잠정실적 공시에는 포함되지 않았다. 2026년 7월 30일 오전 10시 실적발표 컨퍼런스콜에서 DS·MX·디스플레이·가전 부문별 확정 수치가 공개된다.
실적이 컨센서스를 웃돌았는데 왜 주가는 하락했나?
반도체 업황 피크아웃 우려와 외국인 매도, 이후 이어진 시장 전반의 변동성 장세가 겹치면서 발표일 이후 주가가 52주 고점 대비 30% 넘게 밀렸다. 다만 7월 21일에는 코스피 급등과 함께 6% 넘게 반등했다.
증권가 목표주가는 어느 정도인가?
7월 20일 기준 컨센서스 목표주가 평균은 51만3958원이며, 컨센서스 점수는 5점 만점에 4.04로 매수 의견이 우세하다.






































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.