소시에테제네랄 vs 씨티그룹, 유럽·미국 은행주 크레디트 리스크 뭐가 다른가
씨티그룹은 대손비용률(연환산 약 1.2%)이 미국 카드 대출 중심으로 높고 CET1 완충폭은 120bp인 반면, 소시에테제네랄은 대손비용률 26~27bp로 낮지만 프랑스 국가신용등급 불안이라는 별도 위험을 안고 있다. 두 종목 모두 1년간 50% 안팎 급등해 이미 호재를 상당 부분 반영한 상태다.
두 은행 모두 자본비율은 13% 안팎으로 넉넉하지만 위험의 진원지는 완전히 다르다. 씨티그룹은 CET1(보통주자본) 비율 12.8%에 분기 순대손상각 24억 달러를 미국 신용카드 대출에서 떠안는 구조이고, 소시에테제네랄은 CET1 13.2%에 대손비용률이 26~27bp(1bp=0.01%포인트)로 훨씬 낮은 대신 프랑스 국가신용등급 불안이라는 별도의 위험을 안고 있다. 유럽 은행주와 미국 은행주를 같은 잣대로 비교하려는 투자자라면, 이 둘의 리스크가 "얼마나 크냐"가 아니라 "어디서 오느냐"가 다르다는 점부터 알아야 한다. 이 차이를 놓치면 두 종목을 같은 논리로 담았다가 전혀 다른 이유로 손실을 볼 수 있다.
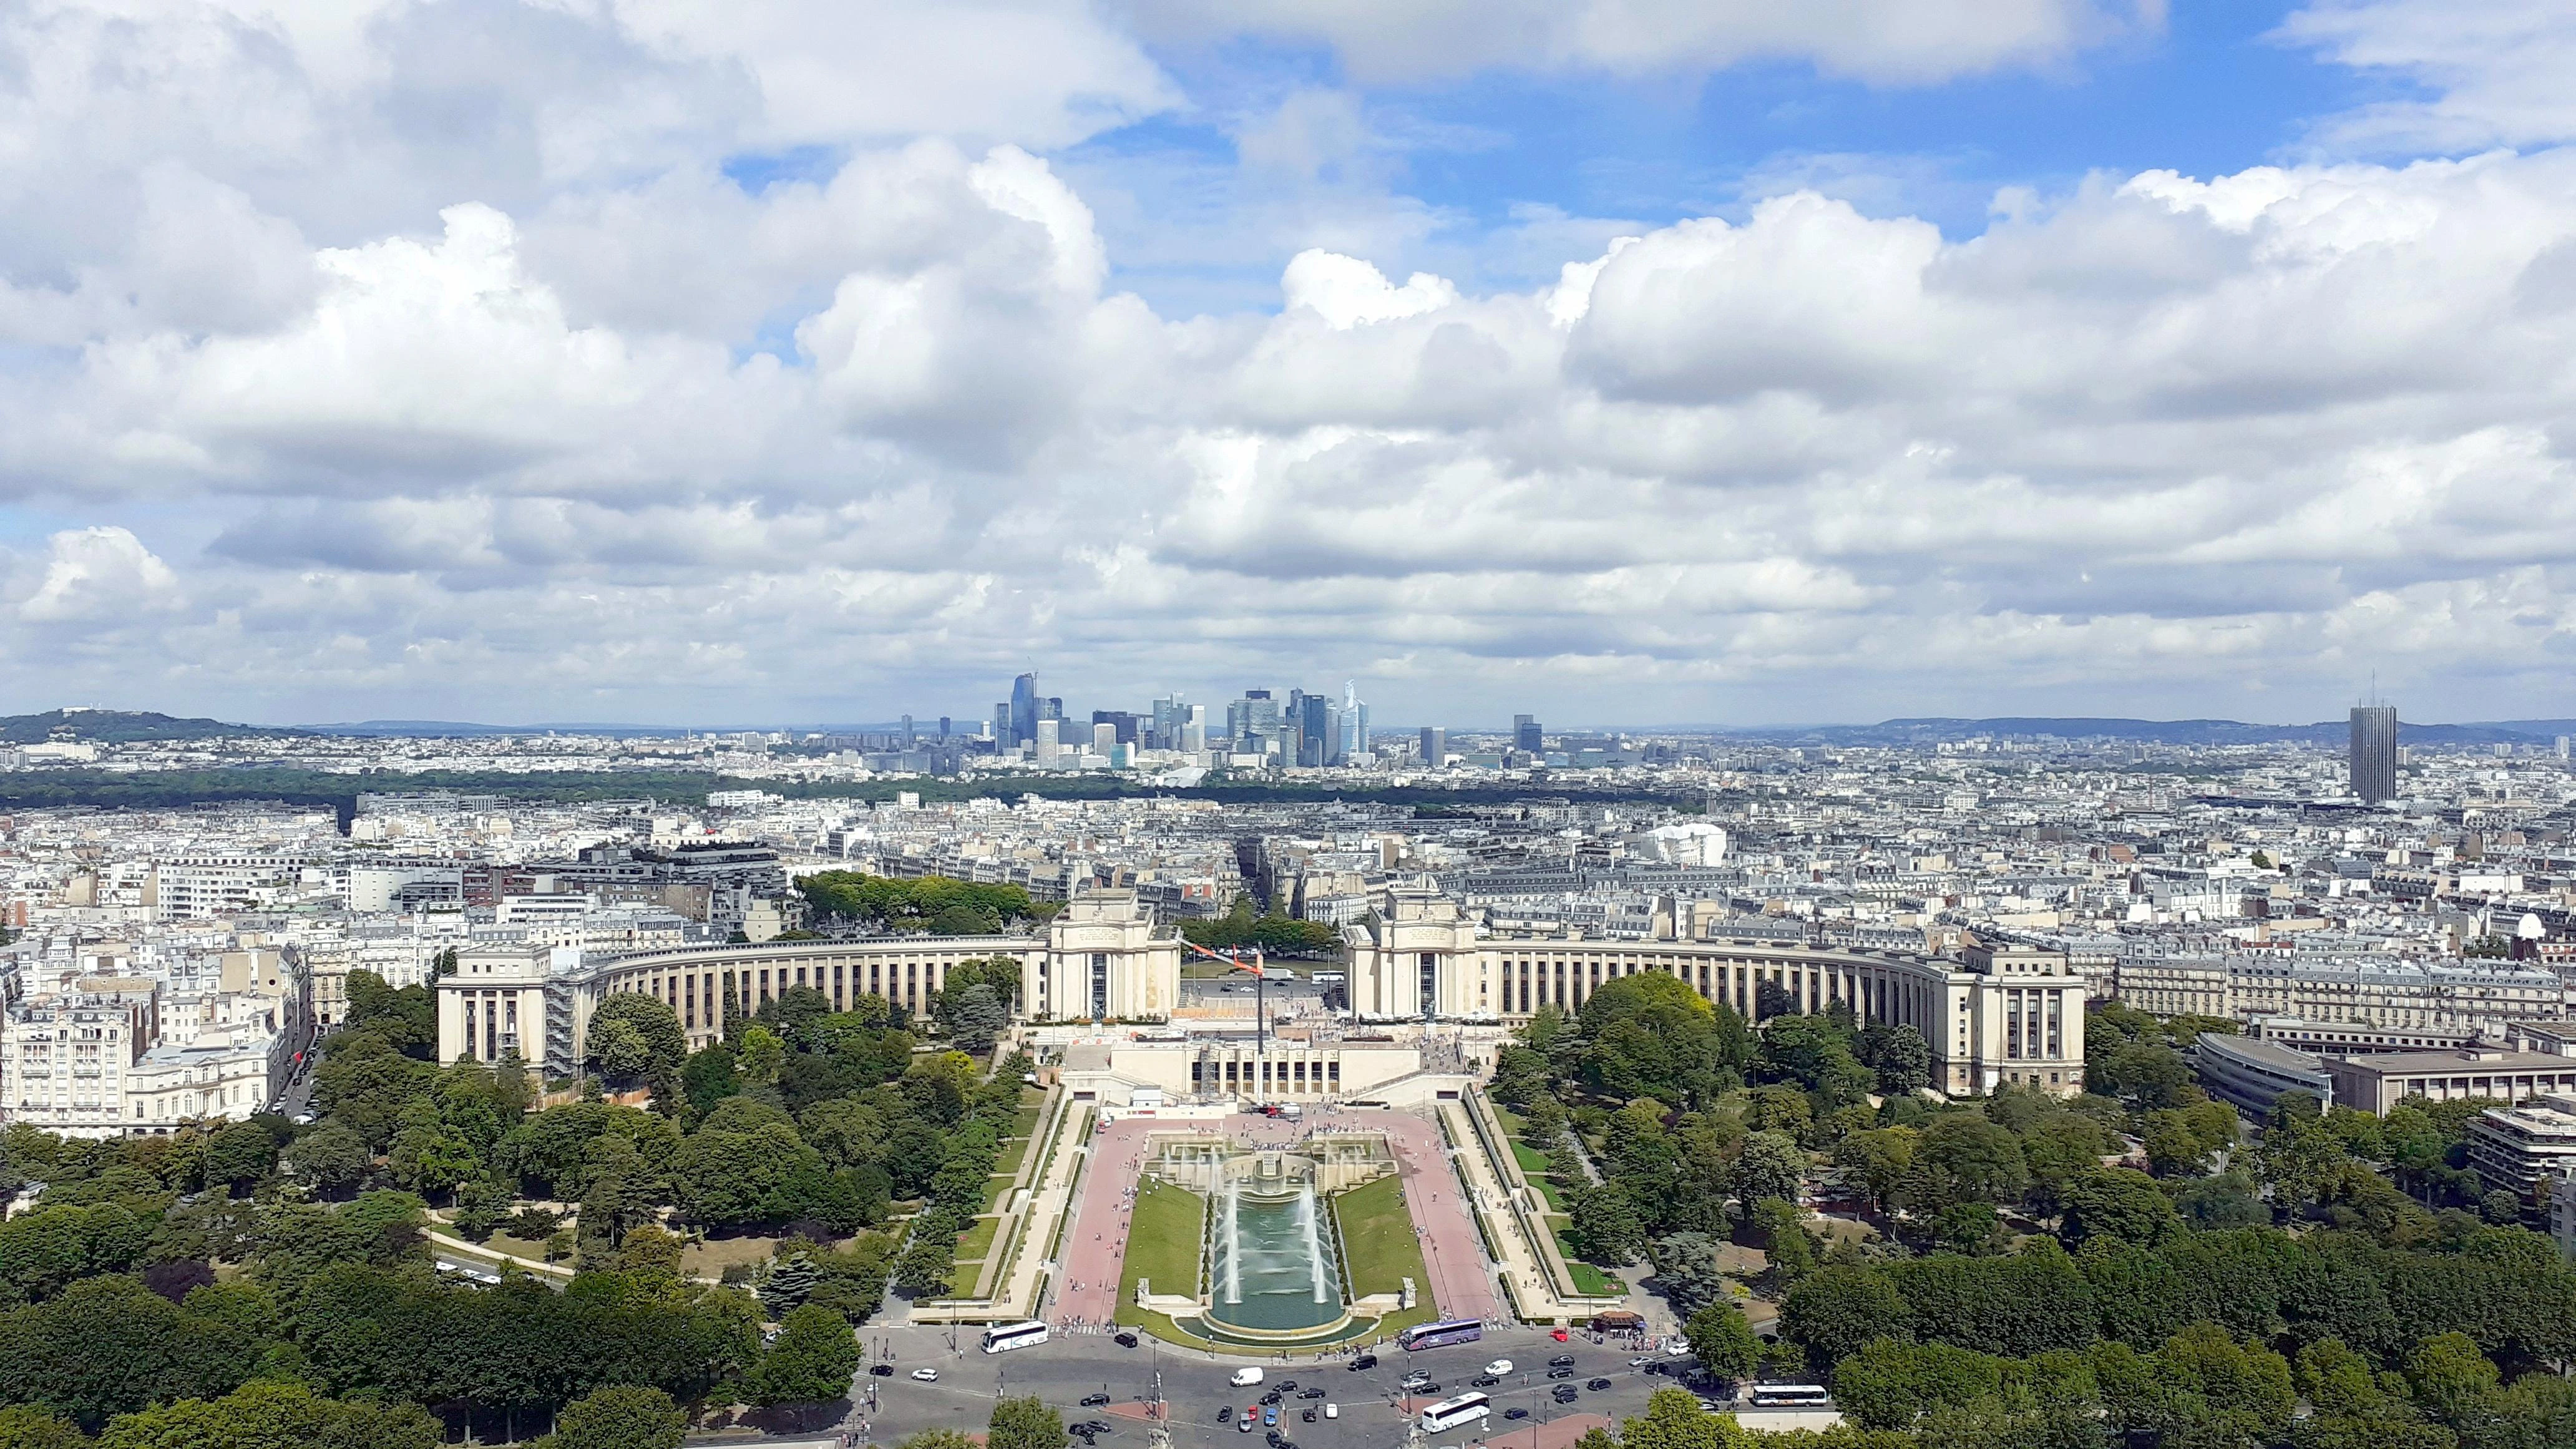
소시에테제네랄 등 프랑스 대형은행 본사가 몰려 있는 파리 라데팡스 지구. 이미지 “La Défense skyline from Eiffel Tower.jpg”의 제작자는 Gugalcrom123입니다. Wikimedia Commons 원본을 CC BY 4.0 조건으로 사용했으며 WebP로 변환했습니다.
씨티그룹의 미국 소비자금융 리스크는 뉴욕 본사가 아니라 카드 대출 포트폴리오에서 나온다. 이미지 “Citigroup Center Oct 2023 02.jpg”의 제작자는 Epicgenius입니다. Wikimedia Commons 원본을 CC BY-SA 4.0 조건으로 사용했으며 WebP로 변환했습니다.
자본 여력부터 비교하면
씨티그룹의 2026년 2분기(4~6월) CET1 비율은 12.8%로, 뱅카멕시코(바나멕스) 지분 22.6% 매각에 따른 순효과와 이연법인세자산 감소가 겹치며 전분기 12.7%에서 소폭 올랐다. 규제 최저요건은 11.6%이므로 여유분은 120bp 정도다. 반면 소시에테제네랄은 15억 유로 규모의 특별 자사주 매입을 반영하고도 2분기 말 CET1 비율이 13.2%로, 규제 요건 대비 약 290bp의 여유를 유지했다. 같은 13%대 자본비율이라도 규제 요건 대비 완충폭은 소시에테제네랄이 두 배 이상 넉넉한 셈이다.
유동성 지표도 소시에테제네랄이 앞선다. 소시에테제네랄의 유동성커버리지비율(LCR)은 146%, 순안정자금조달비율(NSFR)은 115%였고, 씨티그룹은 평균 LCR 114%에 1조 달러 이상의 가용 유동성을 유지했다고 밝혔다. 두 은행 다 규제 최저선(LCR 100%)을 크게 웃돌지만 절대 수치로는 소시에테제네랄 쪽이 더 두텁다.
대손비용의 성격이 다르다
크레디트 리스크를 가늠하는 핵심 지표인 대손비용에서 두 은행의 격차가 뚜렷하다. 소시에테제네랄은 2026년 상반기 대손비용률이 26~27bp로 가이던스(25~30bp)의 하단에 머물렀고, 총부실채권비율은 2.70%였다. 2026년 연간 가이던스도 25~30bp로 유지됐다. 프랑스 리테일과 기업금융 위주의 대차대조표가 구조적으로 손실률이 낮다는 뜻이다.
씨티그룹은 결이 다르다. 2분기 대손충당금은 25억 달러로, 순대손상각 24억 달러와 포트폴리오 성장·거시경제 변수 변화에 따른 1억1800만 달러의 충당금 적립(ACL 빌드)이 반영됐고, 미국 소비자카드(USCC) 부문의 계절적 개선으로 일부 상쇄됐다. 순대손상각의 대부분은 미국 소비자카드 부문에서 발생했다. 씨티그룹 최고재무책임자(CFO) 마크 루케티는 분기 말 기준 총 220억 달러 이상의 충당금을 보유하고 있으며, 대출 대비 충당금 비율은 2.5%라고 설명했다. 분기 순대손상각 24억 달러를 연환산하면 대출 잔액(2분기 말 총대출 7940억 달러) 대비 약 1.2% 수준으로, 소시에테제네랄의 26~27bp보다 4~5배 높다. 이는 두 은행이 "위험하다 안전하다"의 문제가 아니라 사업 구성 자체가 다르기 때문이다. 씨티그룹은 미국 신용카드처럼 구조적으로 손실률이 높은 소비자금융 비중이 크고, 소시에테제네랄은 프랑스 모기지·기업대출 중심이라 손실률이 낮게 나온다.
다만 씨티그룹의 대출 자산은 질적으로 나쁘지 않다. 기업 익스포저의 79%가 투자등급으로 평가된다는 점, 그리고 멕시코 리스크가중자산이 약 400억 달러이며 이 중 50억 달러의 자본이 2027년 예정된 바나멕스(Banamex) 분리 상장 전까지 묶여 있다는 점은 신흥국 리스크를 단계적으로 줄여가는 과정이라는 신호로 볼 수 있다.
소시에테제네랄만의 변수, 국가 신용등급
소시에테제네랄에는 씨티그룹에 없는 위험 요인이 하나 더 있다. 바로 본국 프랑스의 재정 위기다. 2025년 9월 피치는 프랑스의 국가신용등급을 강등했고, 'AA-'에서 'A+'로 한 단계 낮추면서 정치적 분열과 양극화가 재정 건전화 지연 가능성을 키웠다는 점을 이유로 들었다. 한 달여 사이 S&P와 DBRS도 잇따라 프랑스를 강등했으며, 무디스는 10월 말 Aa3 등급 자체는 유지하되 전망을 '부정적'으로 낮췄다. 무디스는 연금개혁을 2028년으로 미룬 결정이 재정 문제를 악화시키고 노동공급 감소를 통해 잠재성장률을 낮출 수 있다고 지적했다.
정치 불안은 해를 넘겨 이어졌다. 2026년 초 프랑스는 확정된 예산안 없이 새해를 맞았고 재정적자는 GDP의 5.4%로, 프랑스은행 총재가 경고한 '위험 구간' 5%를 넘어선 상태였다. 결국 세바스티앙 르코르뉘 총리(2년 새 다섯 번째 총리)가 헌법 49조 3항을 발동해 예산안을 통과시켰고, 두 차례의 불신임안을 모두 부결시키며 2026년 예산을 확정했다. 2025년 프랑스 국가부채는 GDP의 117%(약 4조1000억 달러)까지 불어났는데, 유로존 평균은 90% 미만이라는 점을 감안하면 여전히 부담스러운 수준이다.
흥미로운 대목은 이런 국가 리스크에도 불구하고 피치가 2026년 5월 19일 소시에테제네랄의 장기 발행자등급을 'A+'로 재확인하고 전망을 '안정적'으로 유지했다는 점이다. 국가등급과 같은 수준의 은행 등급을 받았다는 것은, 낮은 대손비용과 두터운 자본 여력이 국가 신용도 하락 압력을 상당 부분 상쇄하고 있다는 평가로 읽힌다. 다만 이 구도가 계속 유지되려면 프랑스 재정이 추가로 악화되지 않아야 한다는 전제가 깔려 있고, 이는 씨티그룹에는 없는 유럽 은행 특유의 '국가-은행 연계 리스크(sovereign-bank nexus)'다.
이 글과 같은 주제
밸류에이션과 수익성은 이미 호재를 반영했다
두 은행 다 최근 1년간 주가가 크게 뛰었다. 씨티그룹은 지난 1년간 49.6% 상승해 52주 최고가(147.96달러) 대비 7.5% 낮은 수준에서, 소시에테제네랄은 51.6% 오르며 52주 최고가에 불과 1% 못 미치는 수준에서 거래되고 있다. 소시에테제네랄은 지난주 20거래일 고점을 새로 갱신하며 RSI가 67을 넘어 과열 근처까지 온 반면, 씨티그룹 RSI는 55 안팎으로 중립권에 머물러 있다.
수익성 지표를 보면 씨티그룹은 2분기 순이익 58억 달러, 주당순이익(EPS) 3.15달러, 매출 248억 달러로 10년 만에 최대 분기 매출을 기록했고 자기자본이익률(ROTCE)은 13%에 도달했다. 소시에테제네랄은 2분기 순이익 18억 유로(사상 최대), 유형자기자본이익률(ROTE) 12.2%를 기록했고 상반기 ROTE는 12%로 목표치 10%를 웃돌았다. 비용효율성 면에서는 소시에테제네랄이 2분기 비용대수익비율(C/I) 58.6%로 전년 63.8%에서 크게 개선됐고, 씨티그룹은 연간 효율비율 목표를 약 60%로 잡고 있어 두 은행의 비용 구조 개선 속도는 비슷하다.
밸류에이션은 씨티그룹이 여전히 저평가 구간에 있다. 주가순자산비율(P/B)이 0.98배로 장부가 이하에서 거래되고 있고, 자기자본이익률(ROE)은 8.4%로 JP모간(17.8%), 뱅크오브아메리카(11.1%), 웰스파고(12.6%) 등 미국 대형은행 대비 낮은 편이다. 이는 씨티그룹이 프레이저 CEO 체제에서 진행 중인 다년간 구조조정(올해 누적 8억 달러 감원비용 반영)과 미국 카드 부문의 상대적으로 높은 대손비용이 아직 완전히 해소되지 않았다는 뜻으로 볼 수 있다. 배당 측면에서는 씨티그룹이 분기 배당을 주당 0.60달러에서 0.67달러로 올렸고 배당성향은 25.9%, 소시에테제네랄은 반기 배당 방식으로 2026년 상반기 배당이 주당 0.751유로(전년 대비 23% 증가)에 배당성향 21.2%다. 두 은행 다 배당보다 자사주 매입에 무게를 두는 자본배분 전략을 쓰고 있다는 공통점이 있다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“소시에테제네랄 vs 씨티그룹, 유럽·미국 은행주 크레디트 리스크 뭐가 다른가”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기미국 대형은행 6곳과 비교하면
씨티그룹은 이른바 '미국 6대 은행(Big Six)'으로 불리는 시스템적으로 중요한 은행(G-SIB) 그룹의 일원이다. 시가총액 기준으로 보면 JP모간체이스(약 9653억 달러)가 압도적 1위이고, 뱅크오브아메리카(약 4430억 달러), 모건스탠리(약 3432억 달러), 골드만삭스(약 3114억 달러), 웰스파고(약 2614억 달러), 씨티그룹(약 2351억 달러) 순이다. 소시에테제네랄의 시가총액은 약 611억 유로(환율 1유로=1.1531달러 기준 약 705억 달러)로, 미국 6대 은행 중 가장 작은 씨티그룹의 3분의 1 이하 규모다. 이는 유럽 대형은행 전반이 미국 은행 대비 낮은 밸류에이션에서 거래되는 흐름과 일치하며, 소시에테제네랄이 최근 1년간 시장 평균을 웃도는 상승률을 보인 것도 이 저평가 구간에서 출발했기 때문이라는 해석이 가능하다.
결국 소시에테제네랄과 씨티그룹을 같은 '은행주'로 묶어 비교하기보다는, 씨티그룹은 미국 소비자금융 사이클(특히 카드 연체율)에, 소시에테제네랄은 프랑스 재정·정치 리스크에 각각 더 민감하게 반응하는 종목으로 구분해서 접근하는 편이 실전에서는 더 유용하다. 다음 분기 실적에서 지켜볼 신호는 명확하다. 씨티그룹은 미국 소비자카드 부문의 순대손상각 추이와 바나멕스 분리 상장 진행 상황, 소시에테제네랄은 프랑스 국채 스프레드 흐름과 피치·무디스·S&P의 추가 등급 조정 여부다.
출처
- Société Générale (GLE) Q2 2026 Summary | Quartr
- Results at 30 June 2026 - Société Générale
- Citigroup Q2 Earnings Call Highlights
- Citigroup Inc. press release dated July 14, 2026.
- Citi (C) Q2 2026 Earnings Call Transcript | The Motley Fool
- CITIGROUP INC - Form 8-K - FY2026
- France's borrowing costs rise after Fitch downgrade — and there could be more bad news ahead
- Moody’s maintains French credit rating but warns of ‘negative’ outlook - France 24
- France Confronts 2026 Budget Challenges Amid De... | France in English
- France adopts 2026 budget after two no-confidence votes fail
- French PM Lecornu rams 2026 budget through parliament after months of turmoil | Courthouse News Service
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
소시에테제네랄과 씨티그룹 중 크레디트 리스크가 더 낮은 곳은 어디인가요?
대손비용률만 보면 소시에테제네랄(26~27bp)이 씨티그룹(대출 대비 충당금 비율 2.5%, 연환산 순대손상각률 약 1.2%)보다 뚜렷이 낮다. 다만 소시에테제네랄은 프랑스 국가신용등급 하락이라는 별도 위험을 안고 있어, 어느 쪽이 전체적으로 더 안전하다고 단정하기보다는 위험의 성격이 다르다고 보는 편이 정확하다.
미국 6대 은행은 어디인가요?
JP모간체이스, 뱅크오브아메리카, 씨티그룹, 웰스파고, 골드만삭스, 모건스탠리를 통상 '빅식스(Big Six)'로 부르며, 이들 모두 시스템적으로 중요한 은행(G-SIB)으로 분류된다. 시가총액은 JP모간체이스(약 9653억 달러)가 가장 크고 씨티그룹(약 2351억 달러)이 가장 작다.
CET1 비율은 왜 은행주 크레디트 리스크 판단에 중요한가요?
CET1 비율은 은행이 손실을 흡수할 수 있는 핵심 자본의 두께를 나타낸다. 절대 수치도 중요하지만 규제 최저요건 대비 여유분(버퍼)이 더 실질적인 안전판 역할을 한다. 씨티그룹은 규제 요건 대비 120bp, 소시에테제네랄은 약 290bp의 여유를 갖고 있어, 같은 13%대 비율이라도 완충 여력에는 차이가 있다.
관련 글
리플 1.15달러, 호재에도 안 오른 진짜 이유와 8월 7일 상원 표결 변수
현대로템 주가 전망: 사상 최대 실적에도 52주 신저가, 무엇이 다른가
애플 실적 발표일 2026년 3분기 예상과 아이폰 판매 전망 컨센서스
현대차 주가 전망 2026년 8월: 목표주가 72만원대와 아직 안 풀린 파업·관세 숙제
현대로템 주가 하락 이유는 2분기 어닝쇼크와 수출 계약 지연
리플(XRP) 시세 차트, 지금 1.14달러인데 왜 아직 "하락 추세"로 봐야 할까






































댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.