한화에어로스페이스 K9 미국 진출, 목표주가가 오른 이유
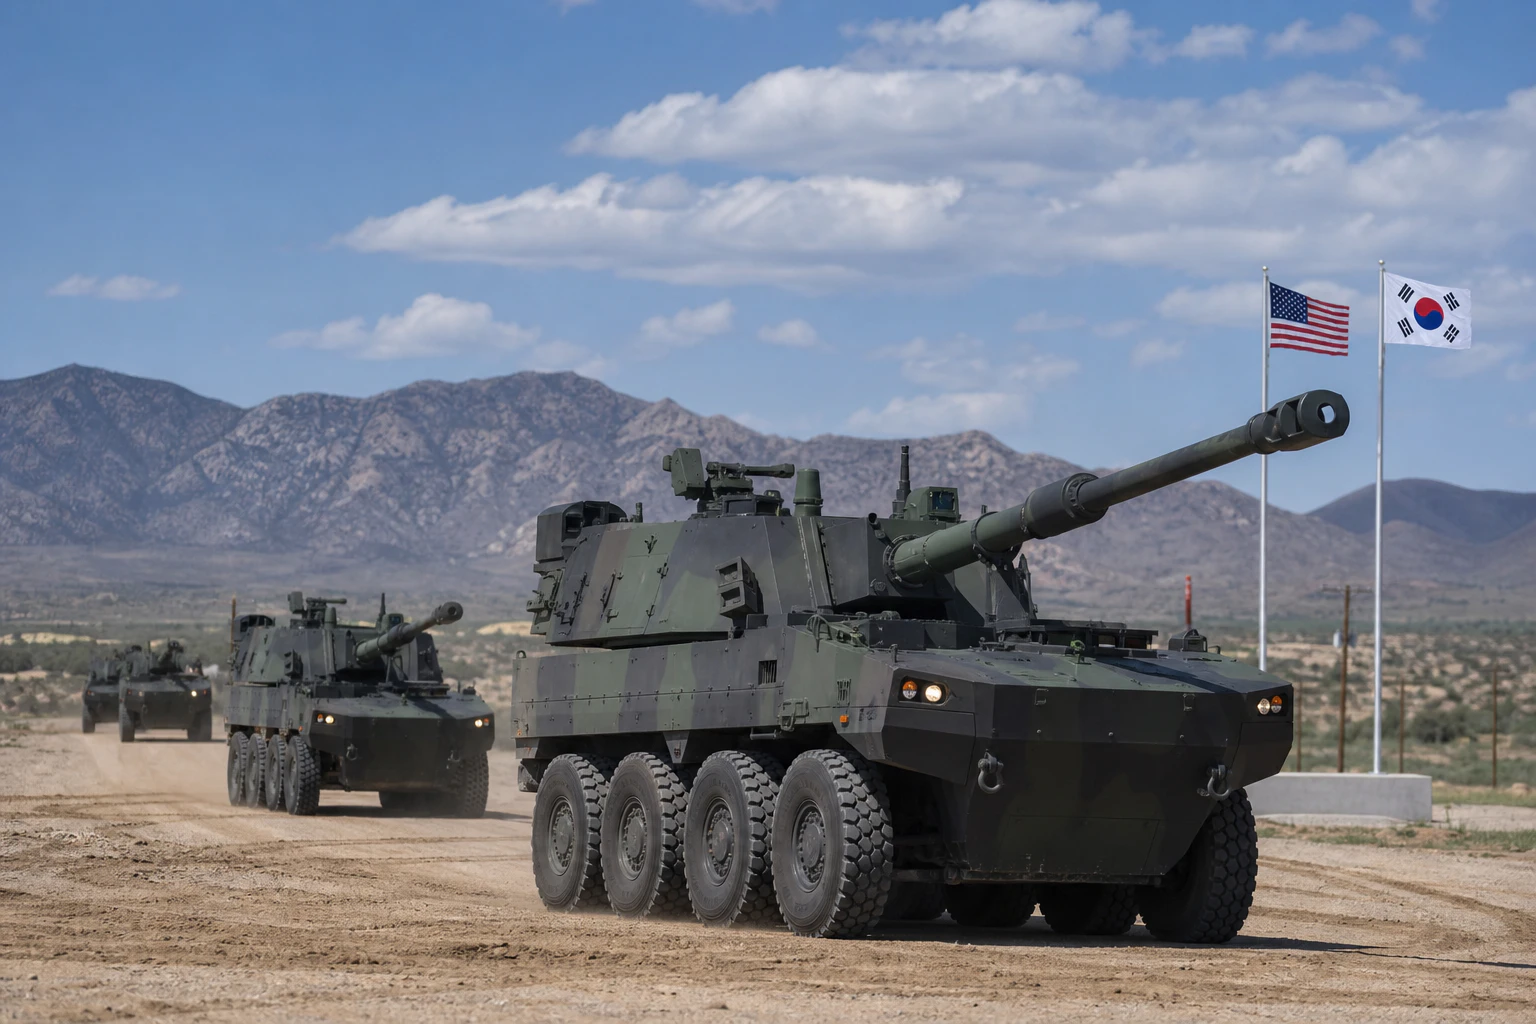
한화에어로스페이스 K9MH의 미국 시제품 수주는 약 3715억원 규모이며, 시험평가와 후속 양산 가능성이 목표주가 183만원의 주요 근거입니다. 다만 10조원은 확정 수주가 아닌 잠재 시장 규모입니다.
미국 진출의 성격이 달라졌다
K9MH 미국 시제품 공급 계약은 K9의 미국 시험평가 진입을 의미한다.
한화에어로스페이스의 K9 미국 진출은 시제품 6문을 납품하는 단일 계약보다 미국 포병체계에 들어갈 수 있는 첫 시험대라는 점에서 투자자에게 더 중요하다. 한화디펜스USA는 2026년 8월 19일 미 육군과 K9 차륜형 자주포 K9MH 시제품 공급 계약을 체결했다. 미국 육군의 기동전술포 MTC 사업에서 시제품 공급사로 선정된 것이다.
계약에는 시제품 6문 우선 발주와 향후 4년 동안 12문을 추가할 수 있는 옵션이 포함됐다. 옵션을 합친 계약금액은 약 2억6000만달러, 원화로 약 3715억원이다. 당장 매출로 인식될 금액과 장기적인 사업 가능성을 구분해서 봐야 하지만, 미국 정부 사업의 시험평가 단계에 진입했다는 사실 자체가 K9 수출 이력에 추가됐다.
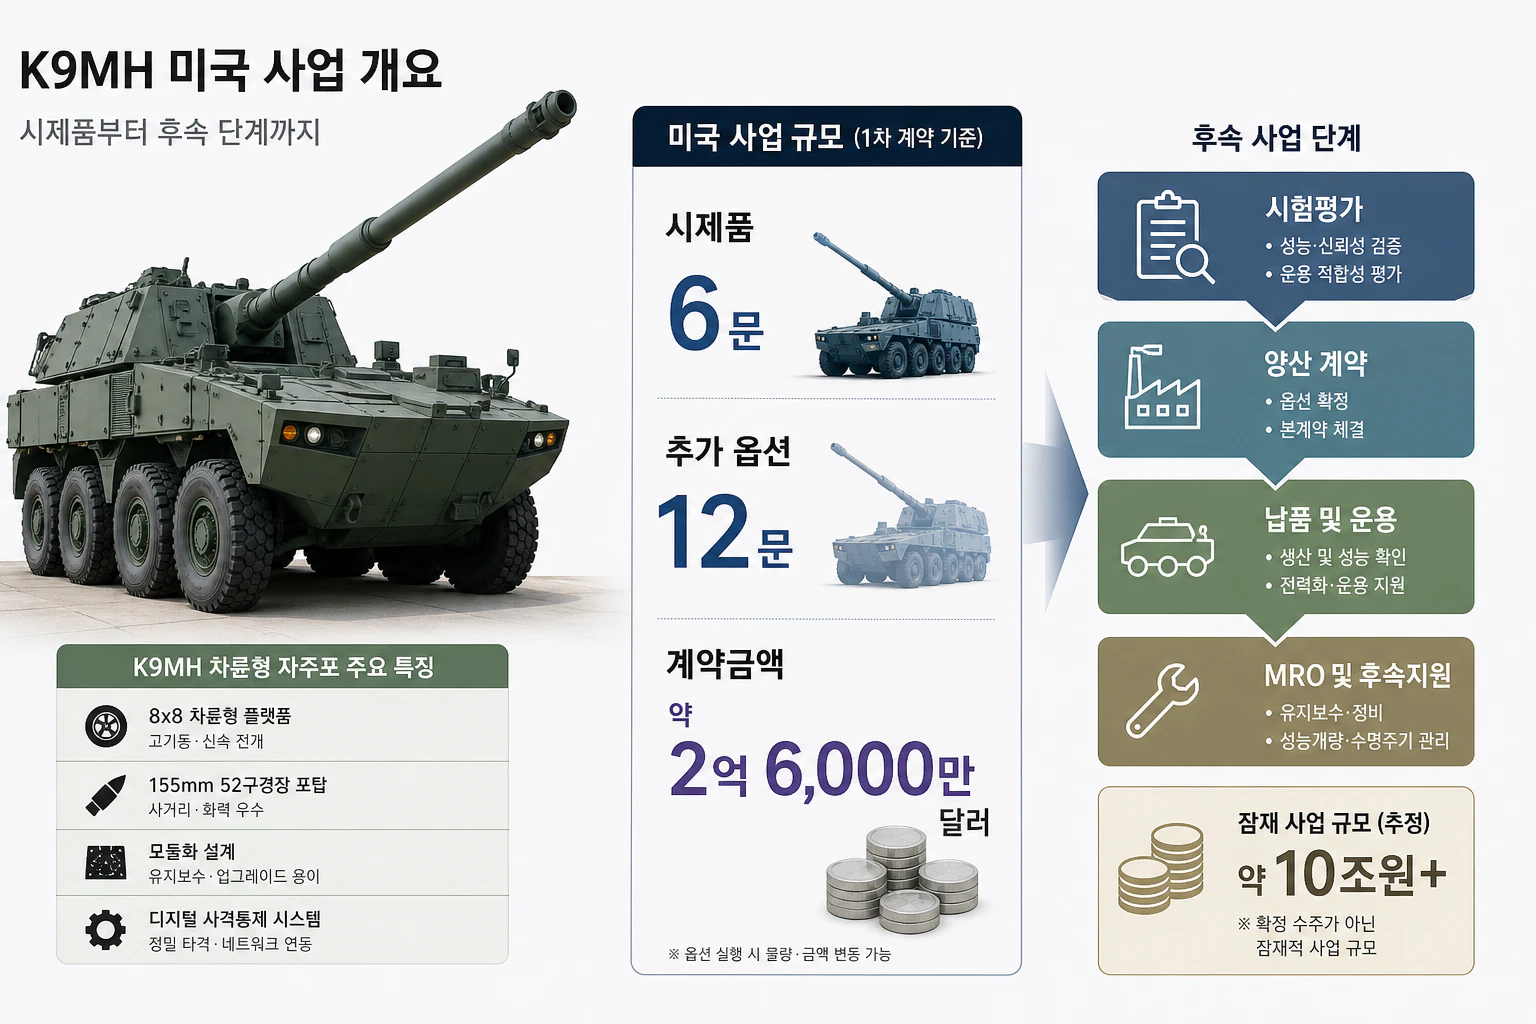
K9MH 계약은 시제품 공급에서 시험평가와 후속 양산 가능성으로 이어지는 구조다.
목표주가 183만원의 근거
DS투자증권은 2026년 8월 24일 한화에어로스페이스의 목표주가를 기존 167만원에서 183만원으로 올리고 투자의견 ‘매수’를 유지했다. 8월 21일 종가 108만5000원과 비교하면 목표주가는 68.7% 높은 수준이다. 이 수치는 회사가 제시한 공식 전망이 아니라 증권사가 K9MH 미국 사업의 확장성을 반영해 산출한 가격이다.
목표가 상향의 논리는 세 가지다. 한화에어로스페이스가 라인메탈, KNDS·레오나르도DRS, 엘빗 등과의 경쟁에서 미국 사업의 시제품 공급사로 선정됐고, 기존 궤도형 K9에 이어 차륜형 자주포 시장까지 진입할 가능성이 생겼다. 여기에 탄약보급체계와 추진장약, 유지·보수·정비 사업으로 영역을 넓힐 수 있다는 기대가 더해졌다.
10조원은 확정 수주가 아니다
시장에서는 K9MH 미국 사업의 전체 규모를 약 500문, 10조원으로 추산하고 있다. 다만 이 숫자는 현재 체결된 계약금액이 아니라 시험평가와 후속 양산, 유지·보수·정비까지 포함한 잠재 시장 규모다. 투자자가 미국 진출을 바라볼 때 가장 먼저 구분해야 할 부분이다. 시제품 수주와 대규모 양산 수주는 같은 숫자가 아니다.
실제 주가에 반영될 가능성이 큰 순서는 시험평가 통과, 추가 발주, 양산 계약, 현지 생산 확대다. 특히 미국 방산 사업은 제품 성능만으로 결정되지 않는다. 현지 생산과 부품 공급, 정비 체계, 미국 정부의 조달 조건이 함께 맞아야 한다. 10조원을 곧바로 기업가치에 더하기보다는 향후 단계가 진행될 때마다 수주 가능성이 높아지는 구조로 보는 편이 안전하다.
기존 수주잔고가 받치는 실적
한화에어로스페이스는 미국 사업만으로 실적을 설명하는 회사가 아니다. 2026년 2분기 연결 매출은 9조2929억원, 영업이익은 1조3655억원으로 집계됐다. 영업이익이 분기 기준으로 1조원을 넘어선 것은 처음이다. 지상방산 부문 매출은 2조1075억원, 영업이익은 5330억원이었다.
같은 시점 지상방산 수주잔고는 38조3000억원으로 알려졌다. 폴란드 K9 2차 실행계약 물량의 양산과 이집트·호주 K9 납품이 하반기 실적에 영향을 주는 구조다. 미국 K9MH는 아직 실적의 중심축이라기보다, 이미 큰 수주잔고를 가진 지상방산 사업에 새로운 시장 선택지를 추가하는 재료에 가깝다.
이 글과 같은 주제
차륜형 K9의 확장성
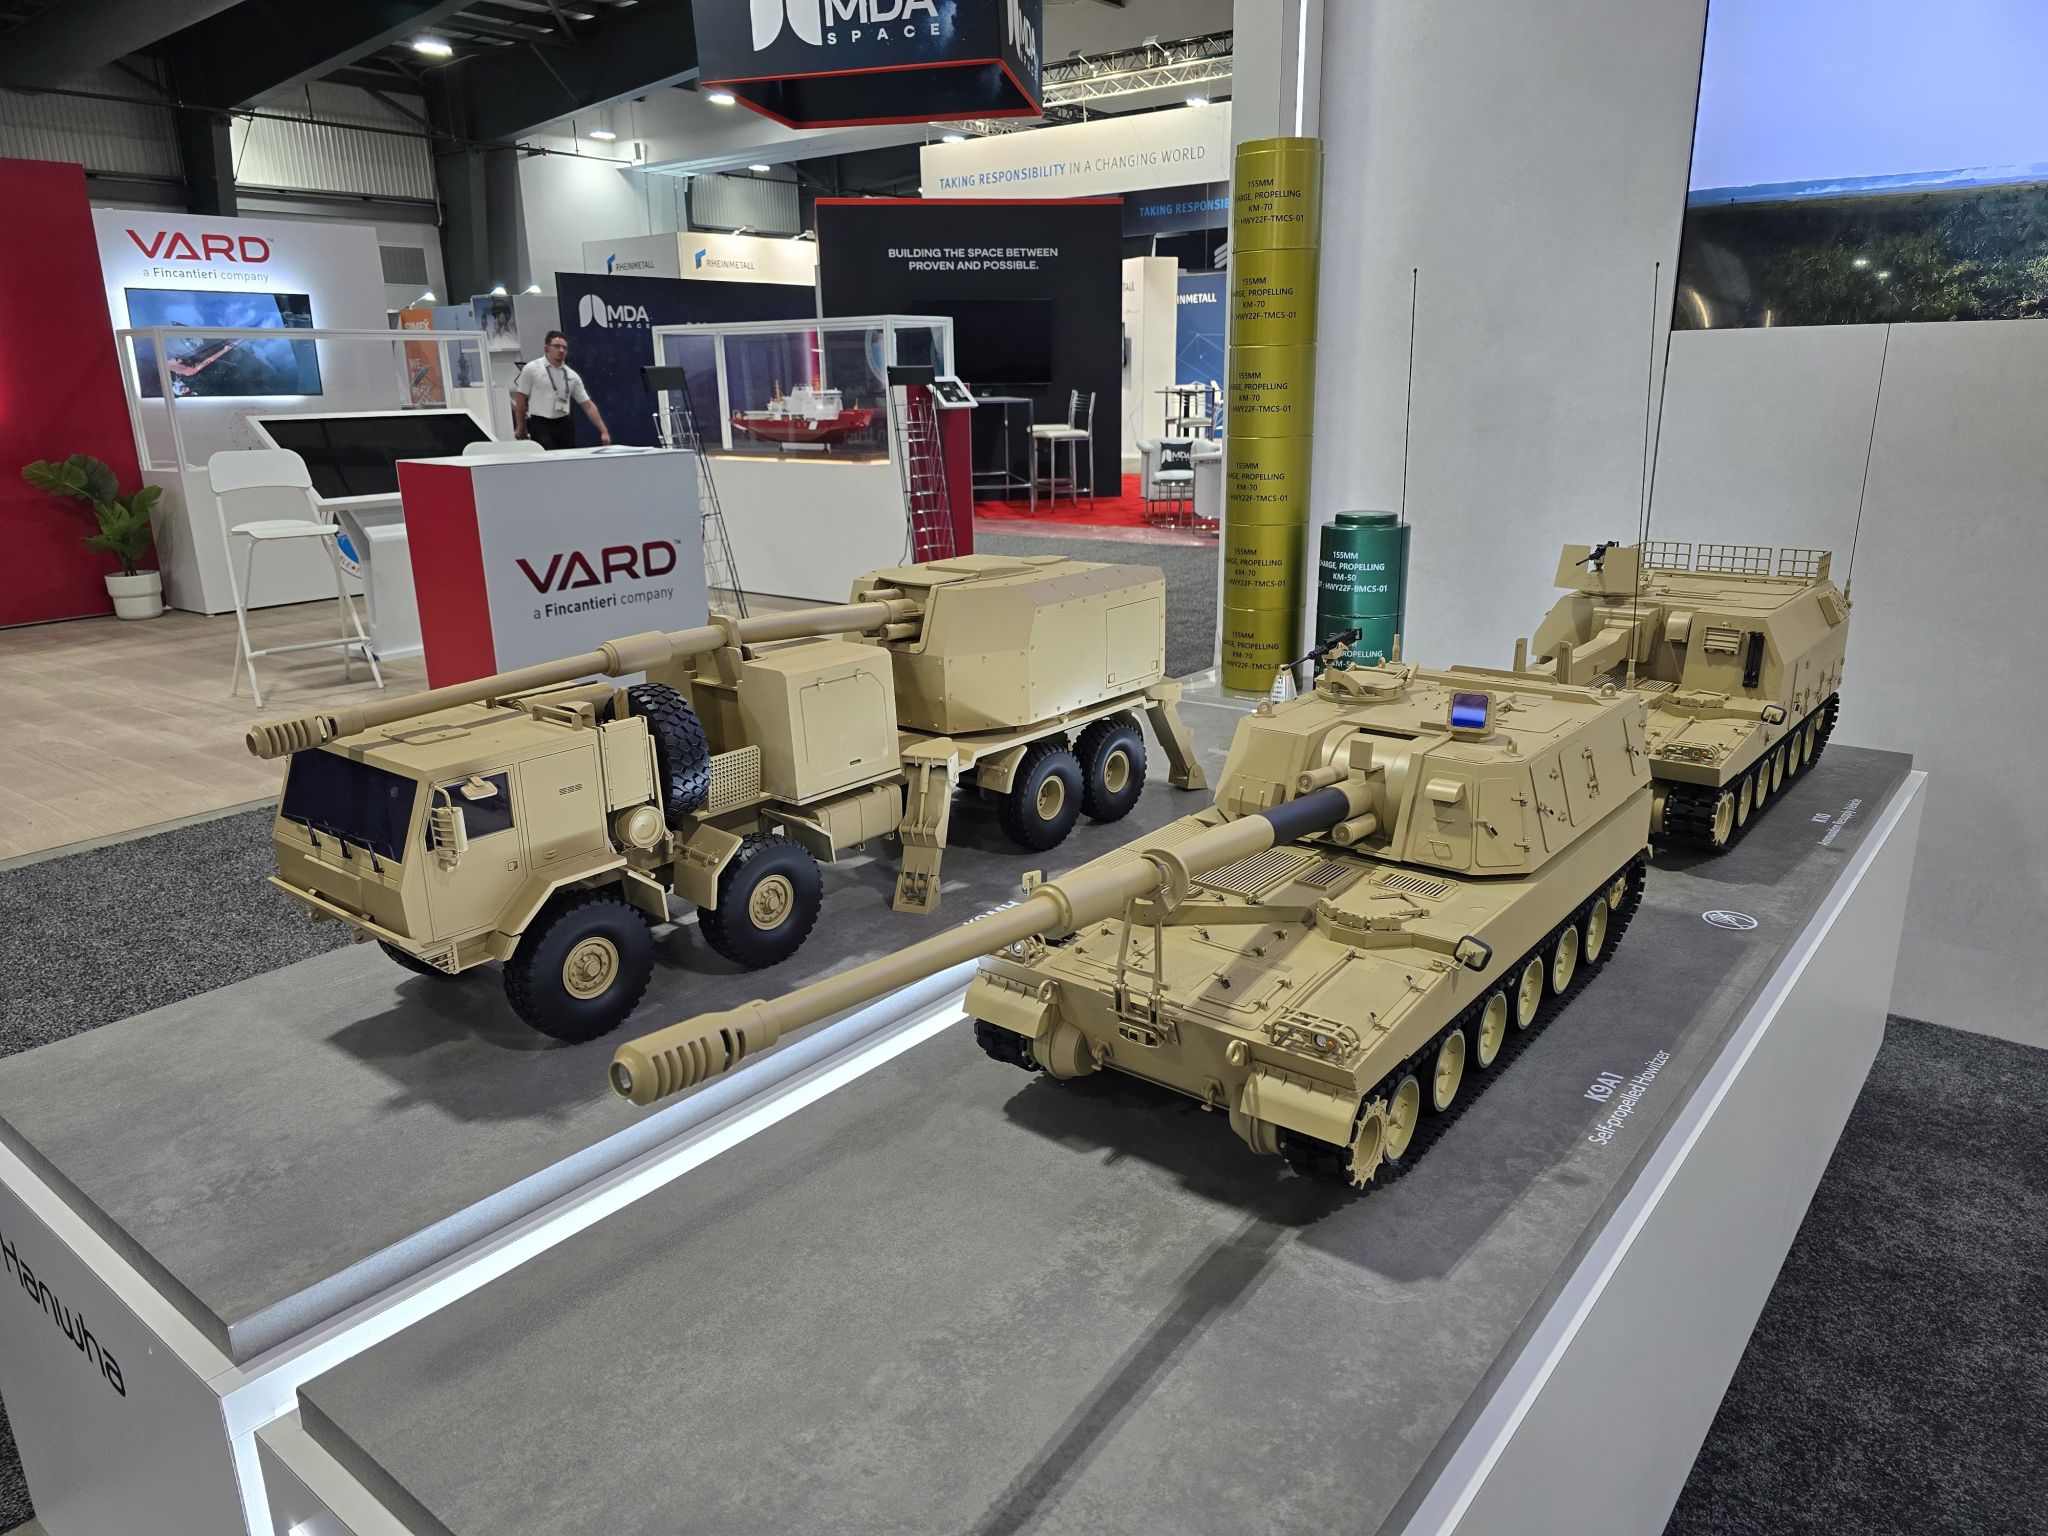
K9MH의 의미는 K9A1·K9A2와 다른 형태의 제품이 미국 사업에 들어갔다는 데 있다. 궤도형 자주포는 험지 돌파와 방호력에 강점이 있지만, 차륜형 자주포는 이동과 운용 비용 측면에서 장점이 있다. 국가별 작전 환경에 따라 두 제품을 함께 제안할 수 있게 되면 한화에어로스페이스의 수출 영업 범위도 넓어진다.
DS투자증권은 K9MH가 차륜형 자주포 수출 시장에서 주문량이 많은 KNDS의 세자르를 제치고 선정된 점을 향후 글로벌 사업의 레퍼런스로 평가했다. 레퍼런스는 다른 국가가 무기 구매를 검토할 때 참고하는 실제 납품·운용 이력이다. 미국 시험평가에서 성과가 확인되면 사우디아라비아, 인도, 호주 등 견인포 교체 수요가 있는 시장에서 경쟁력을 설명하기 쉬워진다.
미국 현지화가 다음 변수다
한화에어로스페이스는 미국 시장 진입을 위해 현지 생산 기반도 준비하고 있다. 회사는 앨라배마 공장 임차 등 현지화 전략을 추진하고 있으며, 미국에서 안정적인 생산 기반을 갖추겠다는 계획을 밝혔다. 미국 방산시장에서는 현지 공급망과 정비 능력이 장기 수주 경쟁력에 영향을 준다.
K9MH 계약 이후에는 추진장약 생산, 장거리 포신, 탄약보급체계, 유지·보수·정비 사업이 추가 성장 분야로 거론된다. 한화에어로스페이스가 완성 무기체계만 판매하는 구조에서 벗어나 부품과 탄약, 정비를 묶어 공급할 수 있다면 계약당 매출의 범위가 커질 수 있다. 반대로 현지 투자비와 초기 생산비가 늘어나면 단기 수익성에는 부담이 될 수 있다.
이 글에서 얻은 투자 관점, 기업 분석으로 이어가세요
“한화에어로스페이스 K9 미국 진출, 목표주가가 오른 이유”
Bite에서 관심 기업의 사업과 재무, 리스크를 확인하고 내 투자 관점과 비교해 보세요.
Bite에서 기업 분석하기투자자가 볼 숫자와 일정
한화에어로스페이스를 바라볼 때 K9 미국 진출은 실적 숫자보다 수주잔고의 질을 바꾸는 사건에 가깝다. 이미 38조3000억원 규모의 지상방산 수주잔고가 실적 기반을 만들고 있고, 미국 사업은 여기에 세계 최대 방산시장이라는 선택지를 추가했다. 다만 목표주가 183만원은 미국 양산 가능성과 후속 사업을 일정 부분 반영한 증권사 전망이다.
투자자는 시제품 6문 납품 이후 시험평가 진행, 12문 옵션 행사, 양산 계약 여부, 미국 현지 생산과 정비 사업의 구체화를 순서대로 확인할 필요가 있다. 여기에 폴란드·호주·이집트 K9 납품이 실제 매출과 이익으로 이어지는지도 함께 봐야 한다. 미국 진출만으로 주가의 모든 상승 여력을 설명하기보다는 기존 방산 실적 위에 미국 사업이 얼마나 추가되는지를 계산하는 접근이 적절하다.
미국 수주가 목표주가를 바꾼 이유
한화에어로스페이스의 K9MH 미국 수주는 현재 계약금액보다 앞으로 연결될 사업의 폭 때문에 평가받고 있다. 시제품 단계에서 미국 육군의 시험평가에 진입했고, 차륜형 K9의 글로벌 레퍼런스를 확보했으며, 탄약과 정비까지 확장할 가능성이 열렸다. DS투자증권이 목표주가를 167만원에서 183만원으로 올린 배경도 여기에 있다.
다만 10조원 규모로 거론되는 전체 사업은 아직 잠재 시장이다. 투자 포인트는 미국 수주 뉴스 하나가 아니라, 기존 수주잔고와 실적이 받치는 가운데 K9이 미국에서 시험평가를 통과하고 후속 양산으로 이어지는지에 있다. 그 단계가 확인될수록 183만원이라는 목표주가의 근거도 구체적인 실적 전망으로 바뀔 수 있다.
출처
저장 상태를 확인하고 있습니다.
게시글에 대한 피드백을 남겨주세요.
자주 묻는 질문
한화에어로스페이스 K9 미국 수주는 얼마인가요?
시제품 6문 우선 발주와 12문 추가 옵션을 포함해 약 2억6000만달러, 약 3715억원입니다.
한화에어로스페이스 목표주가는 얼마인가요?
DS투자증권은 2026년 8월 24일 목표주가를 167만원에서 183만원으로 상향했습니다.
미국 K9 수주가 10조원 확정 수주인가요?
아닙니다. 10조원은 양산과 유지·보수·정비를 포함한 잠재 사업 규모 추산치입니다.
한화에어로스페이스의 다른 투자 포인트는 무엇인가요?
2026년 2분기 지상방산 수주잔고 38조3000억원, 폴란드·호주·이집트 K9 납품, 미국 현지 생산과 정비 사업 확대 가능성입니다.




























댓글 0
닉네임 없이 익명으로 댓글을 남길 수 있습니다.
첫 댓글을 남겨보세요.